


Points clés
- B&D White Capital Company, un fonds de 1,03 milliard de dollars, a vendu la totalité de ses actions Microsoft (MSFT) et Meta Platforms (META) au T3, selon son dernier dépôt 13F.
- Les valeurs de défense Kratos (KTOS) et L3Harris (LHX) étaient ses troisième et quatrième plus importantes positions au 30 septembre, après d'importants achats au cours du trimestre.
- Les analystes voient un potentiel de hausse de 20% pour Microsoft et de 39% pour Meta, mais le flux de trésorerie disponible de Meta est devenu négatif tandis que les estimations de bénéfices de Microsoft continuent de grimper.
- La vente de Meta est la plus facile à défendre, et vendre Microsoft semble être une erreur sur la base des chiffres.
Un fonds d'un milliard de dollars vient de tourner le dos à deux des plus grands noms de la tech. B&D White Capital Company, qui gère 1,03 milliard de dollars, ne détenait aucune action de Microsoft ou de Meta Platforms au 30 septembre, selon son formulaire 13F pour le trimestre clos à cette date, déposé lundi.
Deux géants de la tech, disparus au 30 septembre
Au 30 juin, le fonds détenait 118 445 actions Microsoft d'une valeur de 44 millions de dollars, soit 4,4% de son portefeuille déclaré en 13F, et 59 244 actions Meta d'une valeur de 33 millions de dollars, soit 3,3%. Trois mois plus tard, les deux avaient disparu.
Un 13F ne montre que ce qu'un fonds détenait le dernier jour d'un trimestre, il est donc impossible de savoir à quel moment du trimestre il a vendu, à quel prix, ou pourquoi.
Les gros achats du trimestre étaient dans la défense. Kratos est passé d'une petite position à 1,82 million d'actions d'une valeur de 78 millions de dollars, soit 34% de ses avoirs déclarés en 13F et sa troisième plus grande position.
L3Harris était une nouvelle entrée, avec 248 330 actions d'une valeur de 59 millions de dollars, soit 25,7%. Depuis le 30 septembre, L3Harris a gagné 10%, et Kratos a perdu 18%.
TIKR suit 58 analystes sur Microsoft. Combien recommandent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Microsoft dépasse ses propres prévisions
Microsoft a gagné 42% par rapport à son cours du 30 juin jusqu'à la clôture de vendredi. (C'est la performance de l'action, le prix de vente du fonds n'étant pas public.)
L'entreprise a donné aux investisseurs de nombreuses raisons d'être satisfaits depuis lors. Le 28 octobre, Microsoft a annoncé qu'Azure avait progressé de 48% au cours de son premier trimestre fiscal, dépassant les quelque 40% anticipés par la direction. La directrice financière Amy Hood a indiqué une croissance prévue de 45% à taux de change constants pour le trimestre en cours.
Les analystes relevaient déjà leurs estimations avant ce rapport : leurs prévisions de bénéfices pour les exercices 2027 à 2029 ont augmenté de 2% à 6% entre fin juin et fin octobre.
L'action se négocie à environ 26 fois les bénéfices anticipés. C'est proche de sa moyenne sur 12 ans de 26x et bien en dessous de sa moyenne sur 5 ans de 29x.
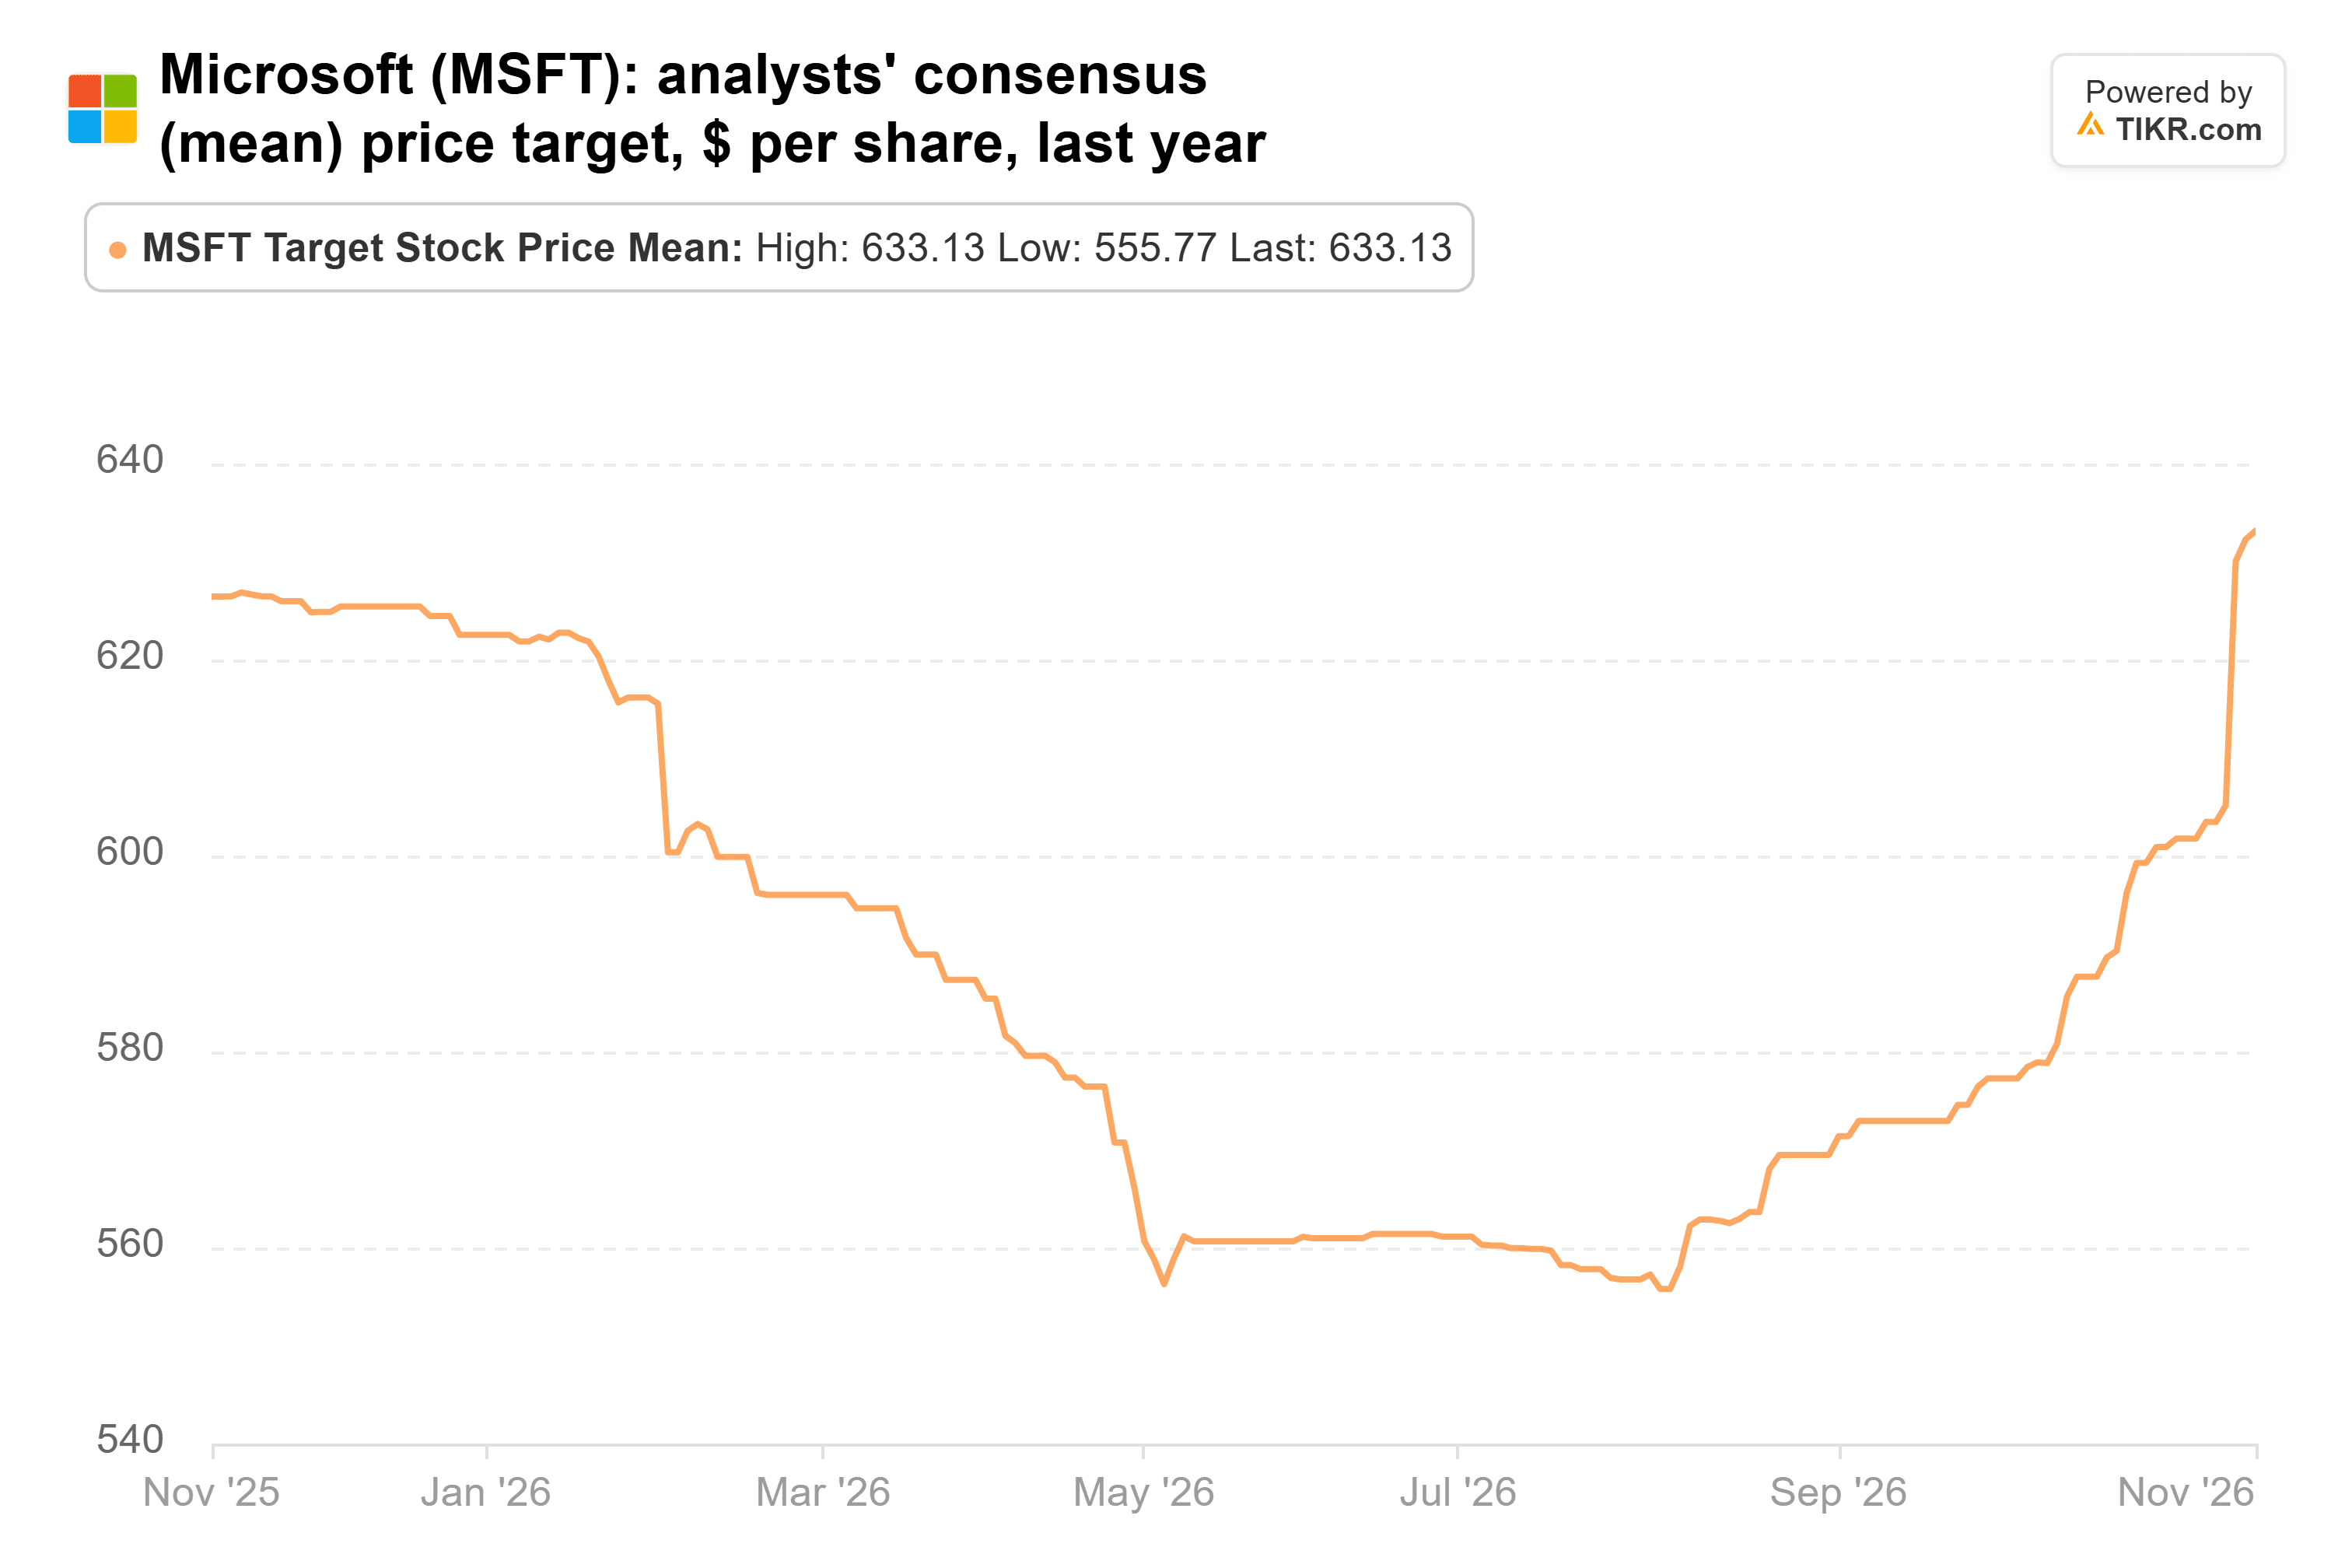
L'objectif de prix consensus de 58 analystes est de 636$, soit 20% au-dessus de la clôture de vendredi, et c'est presque le point le plus haut de l'année écoulée :
Le flux de trésorerie disponible est tombé à 18,6 milliards de dollars au cours du trimestre contre 25,7 milliards de dollars un an plus tôt, les dépenses d'investissement ayant augmenté, et Microsoft a émis 25 milliards de dollars d'obligations le lendemain.
Meta dépense plus qu'elle ne génère
Meta a gagné 8% par rapport à son cours du 30 juin, et elle reste 28% en dessous de son plus haut sur 52 semaines.
Son activité publicitaire croît rapidement : les revenus du T3 ont augmenté de 26% pour atteindre 64,6 milliards de dollars. Mais les dépenses d'investissement de 34,9 milliards de dollars ont dépassé le flux de trésorerie opérationnel de 32,8 milliards de dollars, donc le flux de trésorerie disponible s'est établi à -2,1 milliard de dollars.
S&P Global Ratings a abaissé la perspective de sa notation AA- de Meta à négative le 30 octobre.
Elle prévoit un déficit de flux de trésorerie opérationnel disponible de 71 milliards de dollars en 2027 selon sa propre mesure. Les analystes anticipent un trou moins profond, avec un flux de trésorerie disponible consensus à -47 milliards de dollars cette année-là.
Et leurs estimations de bénéfices pour 2026 à 2028 ont baissé de 3% à 5% entre fin juin et fin octobre.
L'action se négocie à environ 19 fois les bénéfices anticipés, en dessous de sa moyenne sur 5 ans de 21x et de sa moyenne sur 10 ans de 23x.
Wall Street voit encore un fort potentiel de hausse : l'objectif de prix consensus de 63 analystes est de 850$, soit 39% au-dessus de la clôture de vendredi, et il a à peine bougé au cours de l'année écoulée :
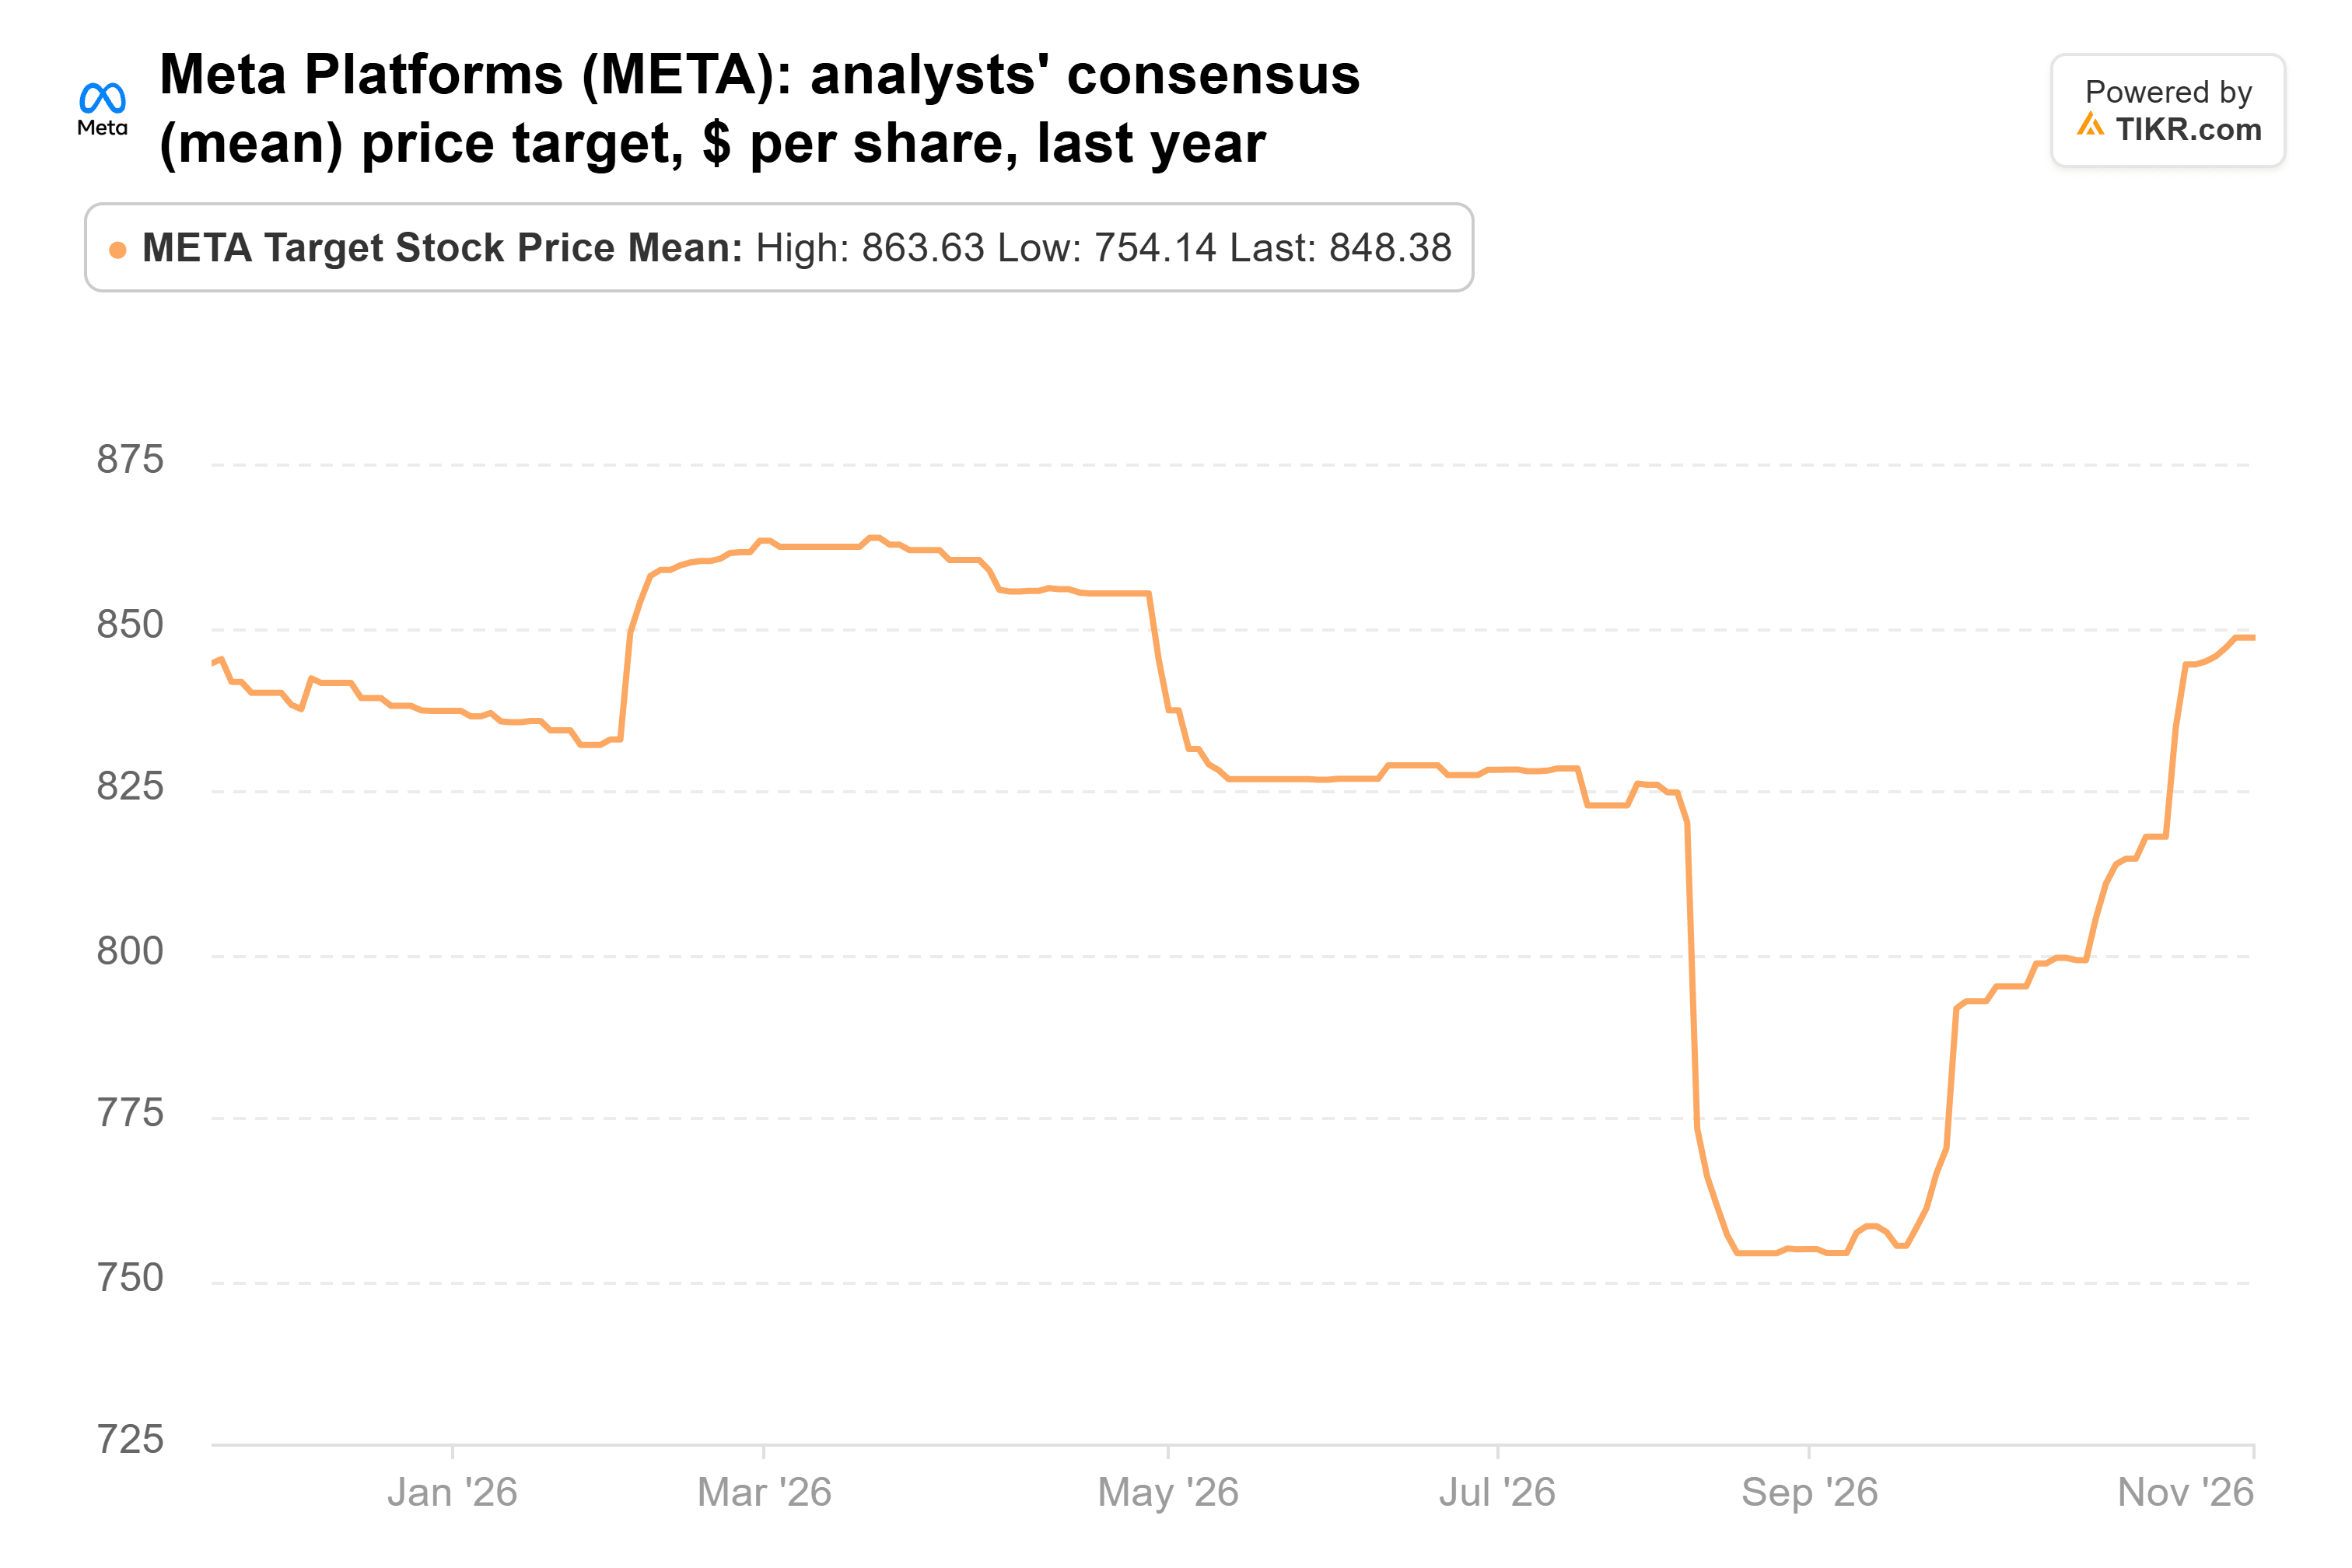
Même l'objectif le plus bas, 629$, se situe au-dessus de la clôture de lundi.
Microsoft était celui qu'il fallait garder
Je peux comprendre la vente de Meta. Une entreprise qui dépense plus qu'elle ne génère, avec sa perspective de notation qui vient d'être abaissée, est une raison valable de s'éloigner, même à 18 fois les bénéfices.
La vente de Microsoft est beaucoup plus difficile à expliquer sur la base des chiffres. Azure dépasse les prévisions, les estimations sont en hausse, et l'action se négocie près de son multiple de long terme. Son flux de trésorerie diminue aussi, mais il reste positif.
Si je ne pouvais en garder qu'un des deux, ce serait Microsoft, et ce n'est même pas proche.
Bien sûr, les deux entreprises publieront à nouveau leurs résultats fin janvier, et le rapport de Meta inclura son plan d'investissement pour 2027.
Si Meta annonce des prévisions bien supérieures aux 210 milliards de dollars attendus par les analystes, je me sentirais encore mieux à propos de la vente. Le prochain 13F du fonds, pour le trimestre clos le 31 décembre, est attendu mi-février.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Microsoft pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !






