Points clés
- L'action Atlassian a chuté de 12% aujourd'hui après avoir donné des prévisions de croissance du chiffre d'affaires d'environ 13,75% pour l'exercice 2027, contre 24% au trimestre dernier.
- Une grande partie de ce ralentissement provient de l'arrêt progressif planifié du Data Center par Atlassian, donc la vente massive semble exagérée.
- Les rapports de monday.com et Salesforce montreront si le logiciel basé sur les sièges ralentit de manière générale.
- L'action se négociait à 33 fois les bénéfices anticipés avant la chute, contre une moyenne quinquennale de 81x.
Atlassian (TEAM) a dépassé l'estimation de bénéfices de Wall Street pour son premier trimestre fiscal, et son action a tout de même chuté de 12% aujourd'hui. Les investisseurs ont regardé au-delà pour se concentrer sur les prévisions annuelles, qui n'appellent qu'à peine la moitié de la croissance du trimestre.
À suivre : le rival de la gestion du travail monday.com (MNDY), qui publiera ses résultats début de semaine prochaine, et Salesforce (CRM), qui propose des agents IA aux mêmes grandes entreprises et publiera début décembre.
Le trimestre était la partie facile
Le chiffre d'affaires a augmenté de 24% pour atteindre 1,77 milliard de dollars au trimestre clos le 30 septembre, et le BPA ajusté de 1,65 $ a dépassé le consensus de 1,44 $. Le PDG Mike Cannon-Brookes est allé plus loin : « L'IA d'entreprise a atteint un point d'inflexion. »
Mais pour l'exercice se terminant en juin 2027, Atlassian prévoit une croissance du chiffre d'affaires d'environ 13,75%.
Les analystes s'attendaient déjà à peu près à ce rythme :
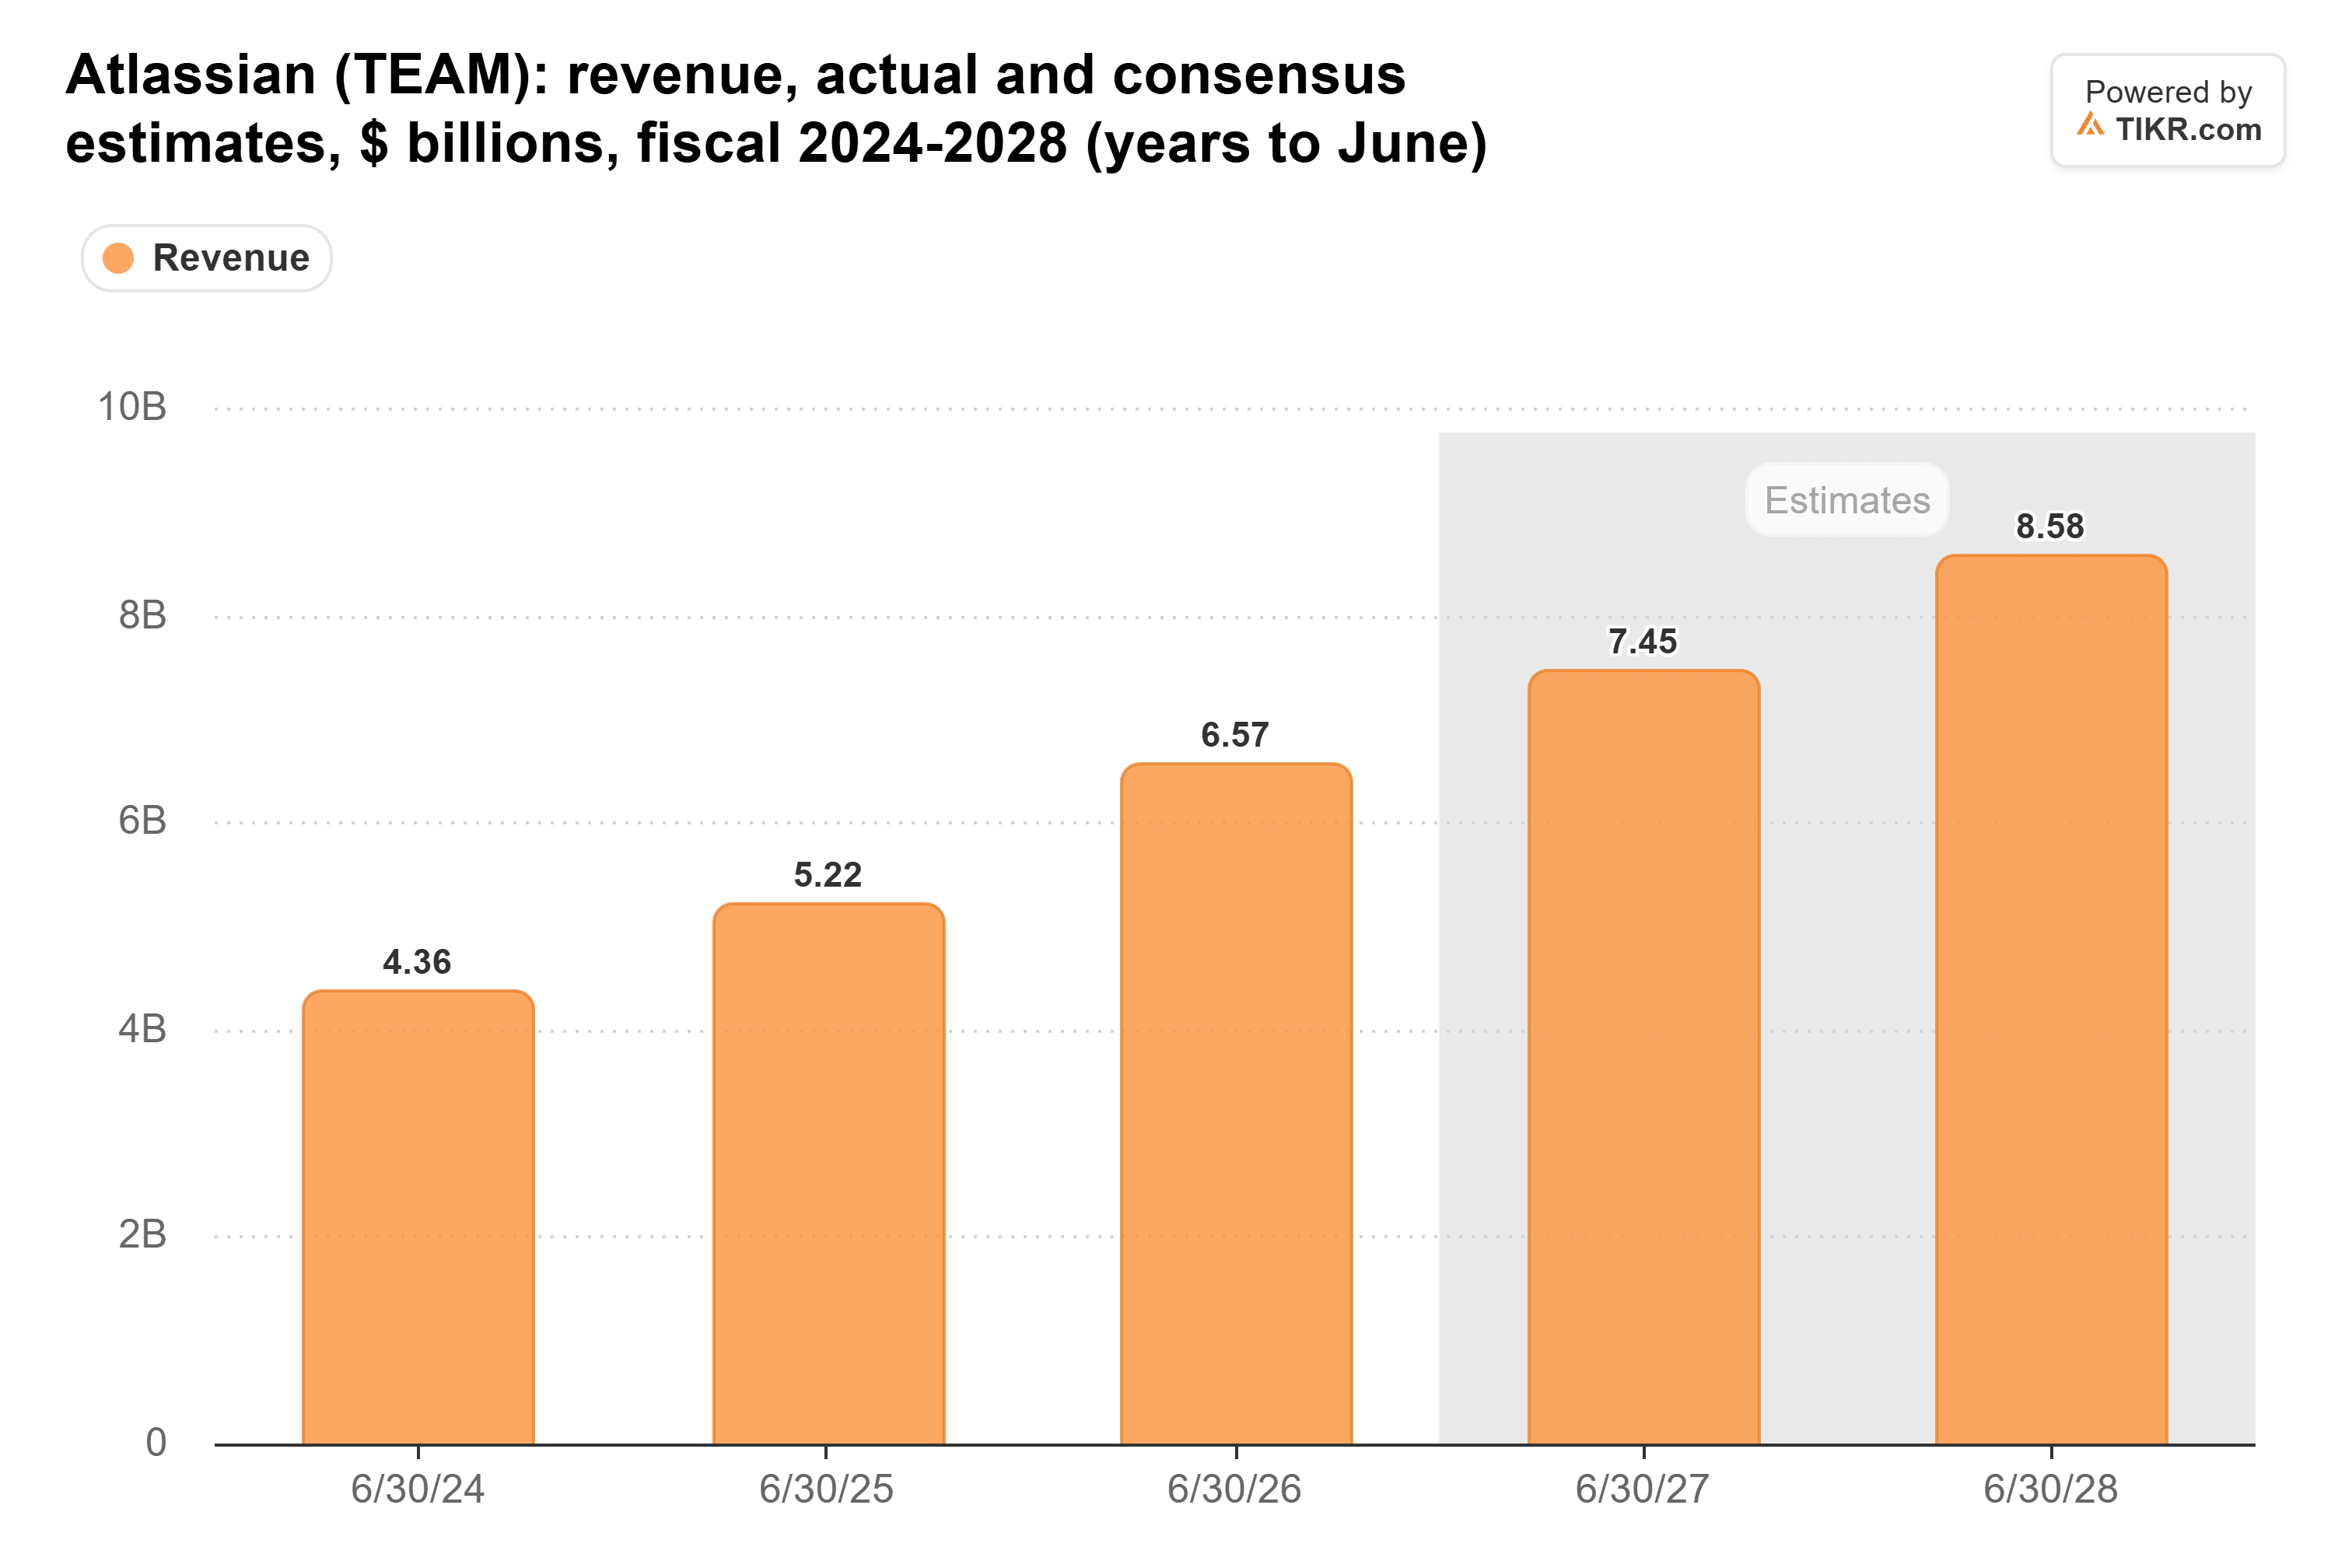
Je ne m'attends donc pas à ce que les estimations bougent beaucoup.
Un ralentissement choisi par Atlassian
Atlassian a cessé de vendre le logiciel Data Center à de nouveaux clients en mars et prévoit de le retirer en mars 2029. Atlassian s'attend donc à ce que le chiffre d'affaires du Data Center baisse d'environ 16% pour l'année, tandis que le Cloud augmenterait d'environ 26%. Je soupçonne que cela explique une grande partie du ralentissement.
Ce n'est pas qu'Atlassian
monday.com ralentissait déjà : il prévoyait une croissance du chiffre d'affaires de 16% à 17% pour le trimestre de septembre, contre 22% au trimestre de juin. Si sa rétention nette en dollars de 109% se maintient la semaine prochaine, j'attribuerais le ralentissement d'Atlassian à sa transition du Data Center.
Le revenu annuel récurrent (ARR) d'Agentforce de Salesforce a dépassé 1,5 milliard de dollars au 31 juillet, en hausse de plus de 240%, mais il prévoit seulement une croissance du chiffre d'affaires de 11% à 12% cet exercice. Son rapport de décembre montrera si les agents IA ajoutent déjà à la croissance des logiciels au prix par siège.
TIKR suit 33 analystes sur Atlassian. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Atlassian, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Atlassian
Trop bon marché pour une entreprise à croissance de 26%
Atlassian se négociait à 33 fois les bénéfices anticipés à la clôture de jeudi, bien en dessous de sa moyenne quinquennale de 81x :
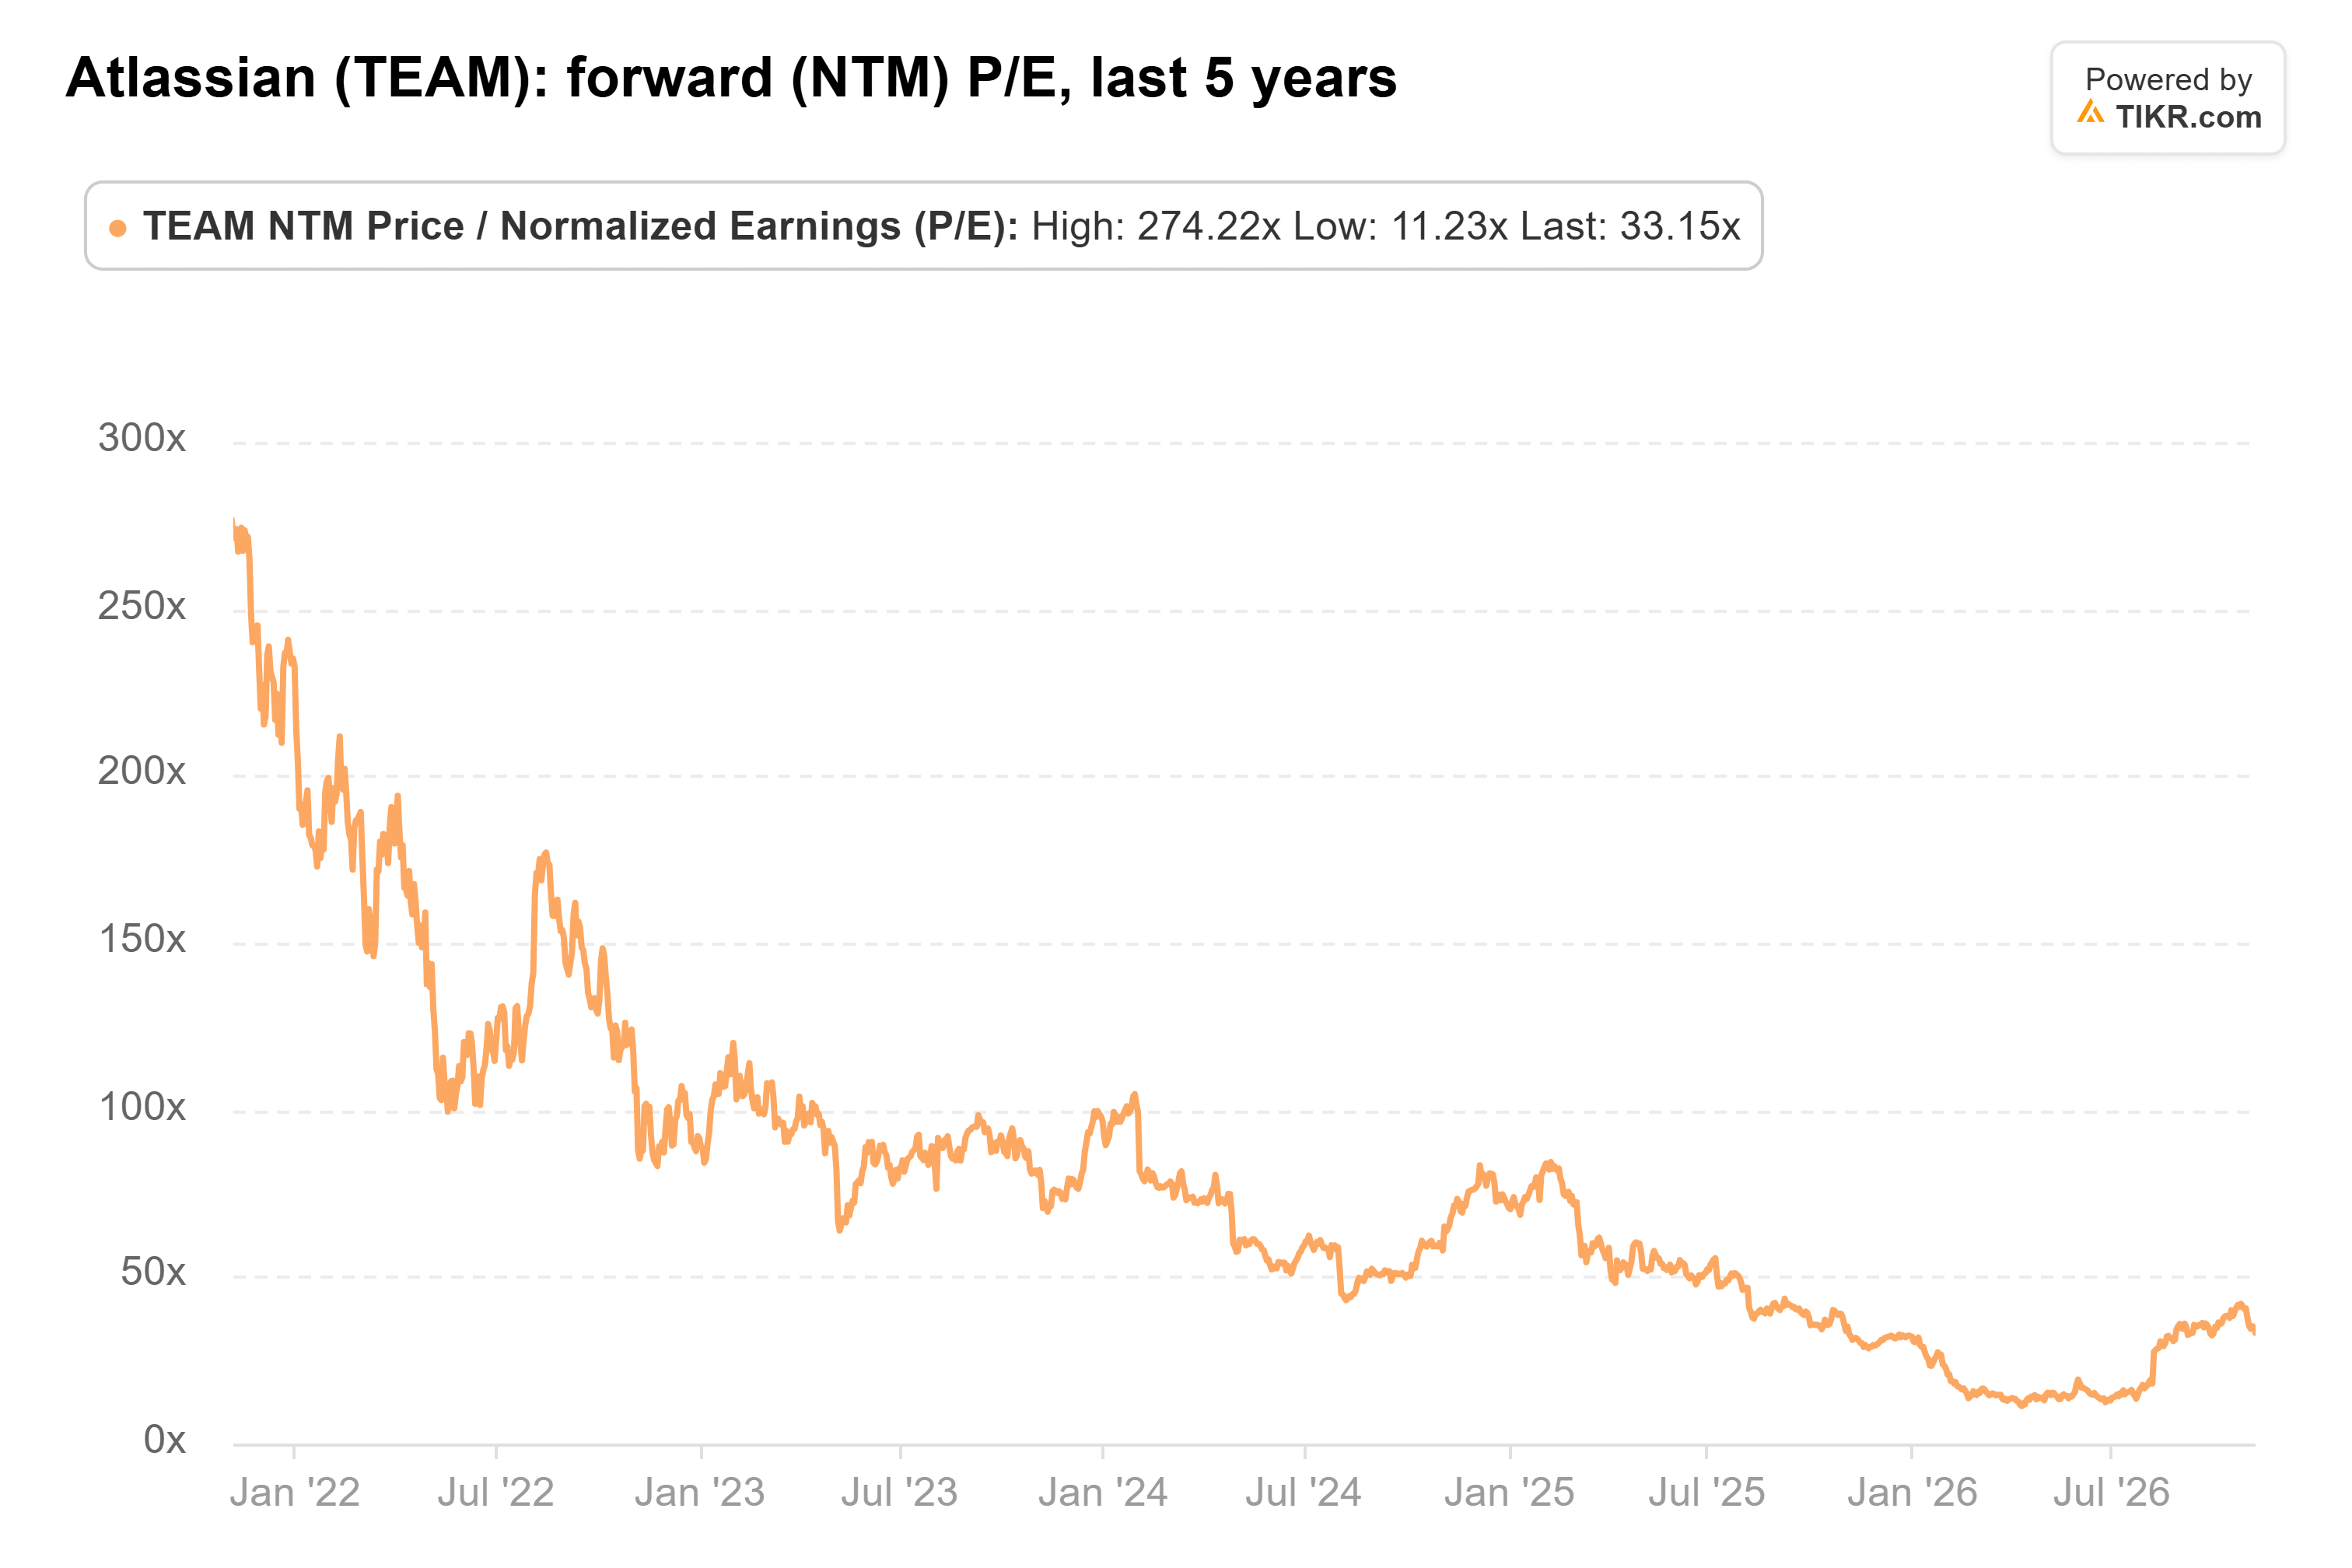
Au prix d'aujourd'hui, il est plus proche de 28x, bien qu'il soit toujours bien au-dessus du plus bas d'avril à 11x.
Une entreprise dont le Cloud croît de 26% et qui a généré 463 millions de dollars de flux de trésorerie disponibles au dernier trimestre me semble bon marché à ce prix.
Bien sûr, le Cloud devrait ralentir d'une croissance de 31% à environ 27% le trimestre prochain. S'il tombe en dessous de cela quand Atlassian publiera ses résultats début d'année prochaine, le marché aura eu raison de s'inquiéter.
Alors, quelle est la valeur réelle de l'action Atlassian ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Atlassian. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Atlassian gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !