Principales Statistiques pour l'Action Applied Materials
- Prix Actuel : $472.79
- Prix Cible (Milieu) : ~$786
- Cible du Marché : ~$641
- Rendement Total Potentiel : ~66%
- TRI Annualisé : ~13% / an
Désormais en ligne : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Applied Materials (AMAT) a clôturé en hausse de 3,98% le 8 septembre, mais pas à cause d'une quelconque déclaration de l'entreprise. L'ensemble du complexe des semi-conducteurs a progressé ce jour-là, Lam Research et Broadcom ayant également grimpé alors que la baisse des rendements des Treasuries et l'assouplissement des prix du pétrole soutenaient le secteur.
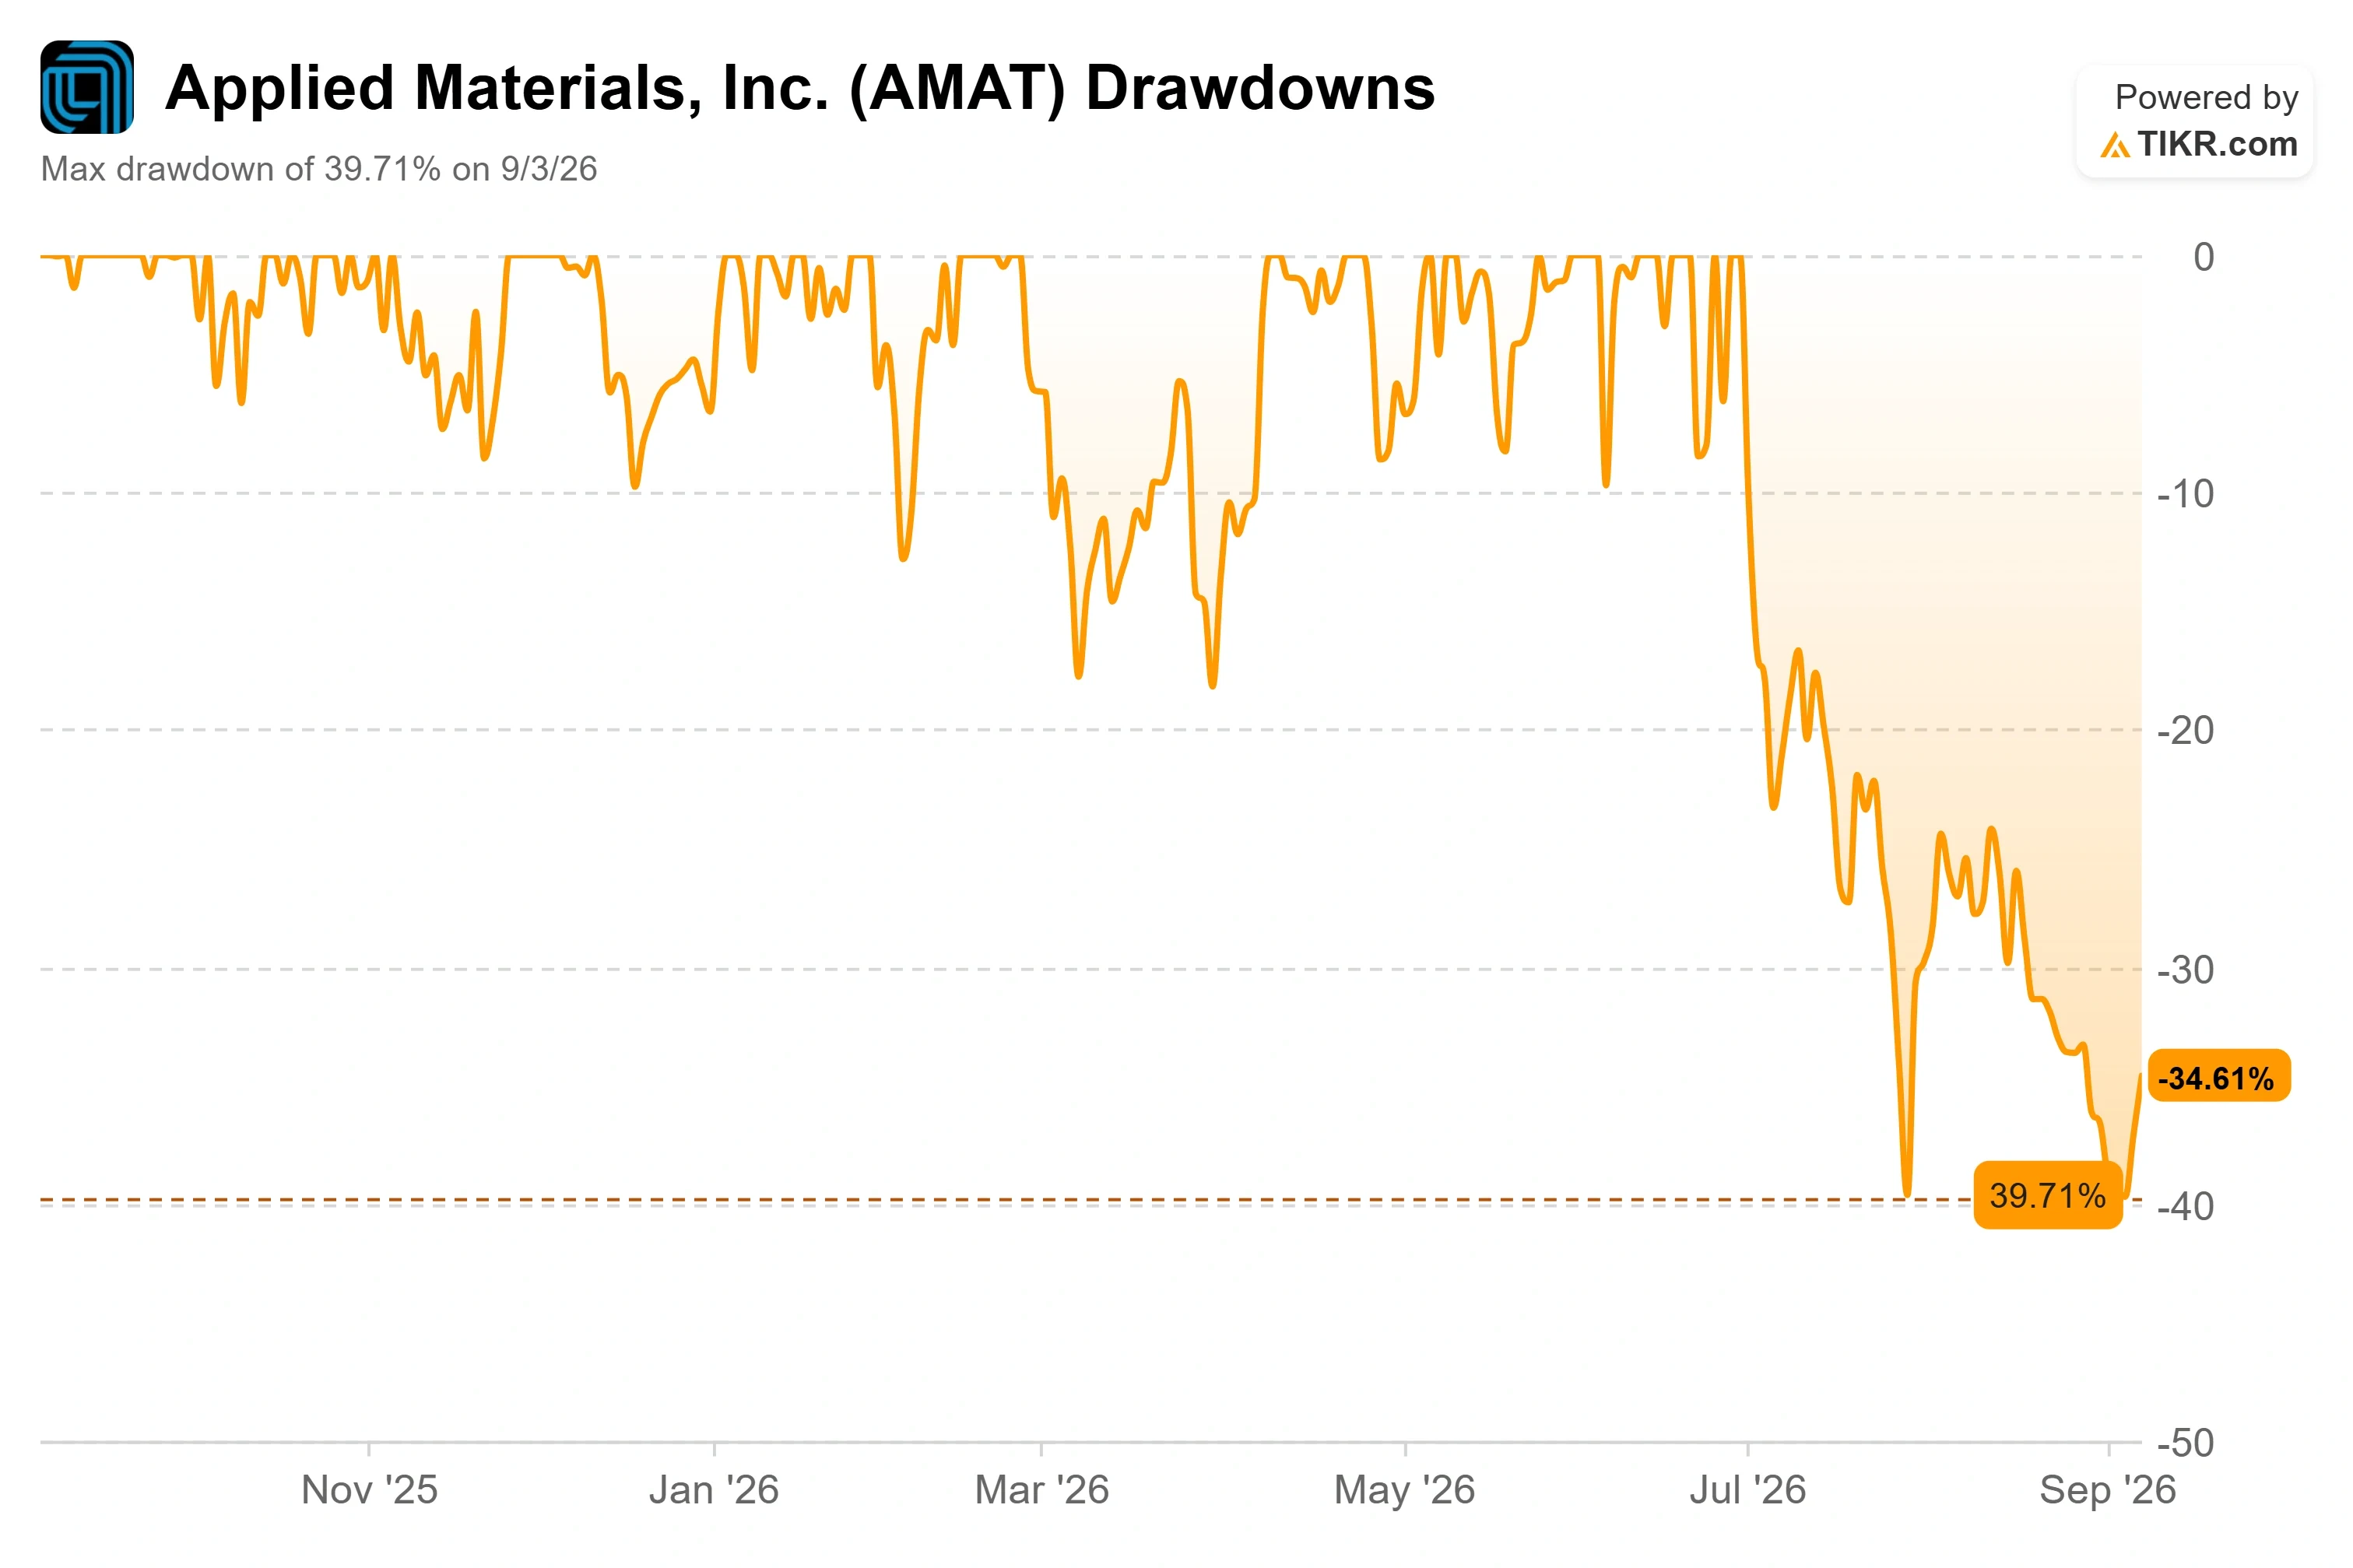
Le CFO Brice Hill s'est exprimé lors de la conférence Global TMT 2026 de Citi et a exposé les raisons pour lesquelles AMAT mérite de remonter vers le sommet de $739,67, dont elle se situe actuellement environ 36% en dessous. L'été qui a ouvert cet écart n'était pas seulement une question de sentiment. Il s'agissait de pertes à l'exportation vers la Chine, d'une crainte concurrentielle vis-à-vis de Lam et KLA, et d'une valorisation qui avait pris trop d'avance. La vraie question est donc de savoir si l'argumentaire de Hill sur la demande est suffisamment solide pour le combler.
La Prévision Qui Ne Cesse de Monter, Usine par Usine
Le point le plus important de Hill chez Citi n'était pas un chiffre mais une description de la façon dont Applied perçoit la demande. L'entreprise collecte une prévision glissante sur huit trimestres auprès de ses plus gros clients DRAM et logique de pointe, et celle-ci a augmenté chaque trimestre cette année, suivant les dépenses d'infrastructure IA que Hill a estimées à plus de 700 milliards de dollars pour les fournisseurs de cloud américains et près de 1 000 milliards de dollars à l'échelle mondiale.
Un membre de l'audience a posé la bonne question : cette prévision est-elle régulière ou irrégulière ? La réponse de Hill a été franche. Il a déclaré qu'elle est "très inégale" au niveau du détail et "croît par à-coups", car elle arrive usine par usine, et les usines démarrent avec des capacités différentes. C'est la réalité honnête du métier, et cela explique pourquoi AMAT évolue de manière si violente autour de chaque point de données. Ce qui ancre la prévision est physique : Applied suit plus de 100 projets d'usines (fabs) dans le monde et en a ajouté plus de 10 au cours de chacun des deux derniers trimestres. Hill a déclaré que la montée en puissance est "limitée par la salle blanche", ce qui signifie que la contrainte est l'espace d'usine. Pour un fournisseur d'équipements, un marché contraint par l'offre est un bon marché.
Consultez les estimations historiques et prospectives pour l'action Applied Materials (C'est gratuit !) >>>
Pourquoi Ce Cycle DRAM Est Plus Important Qu'il N'y Paraît
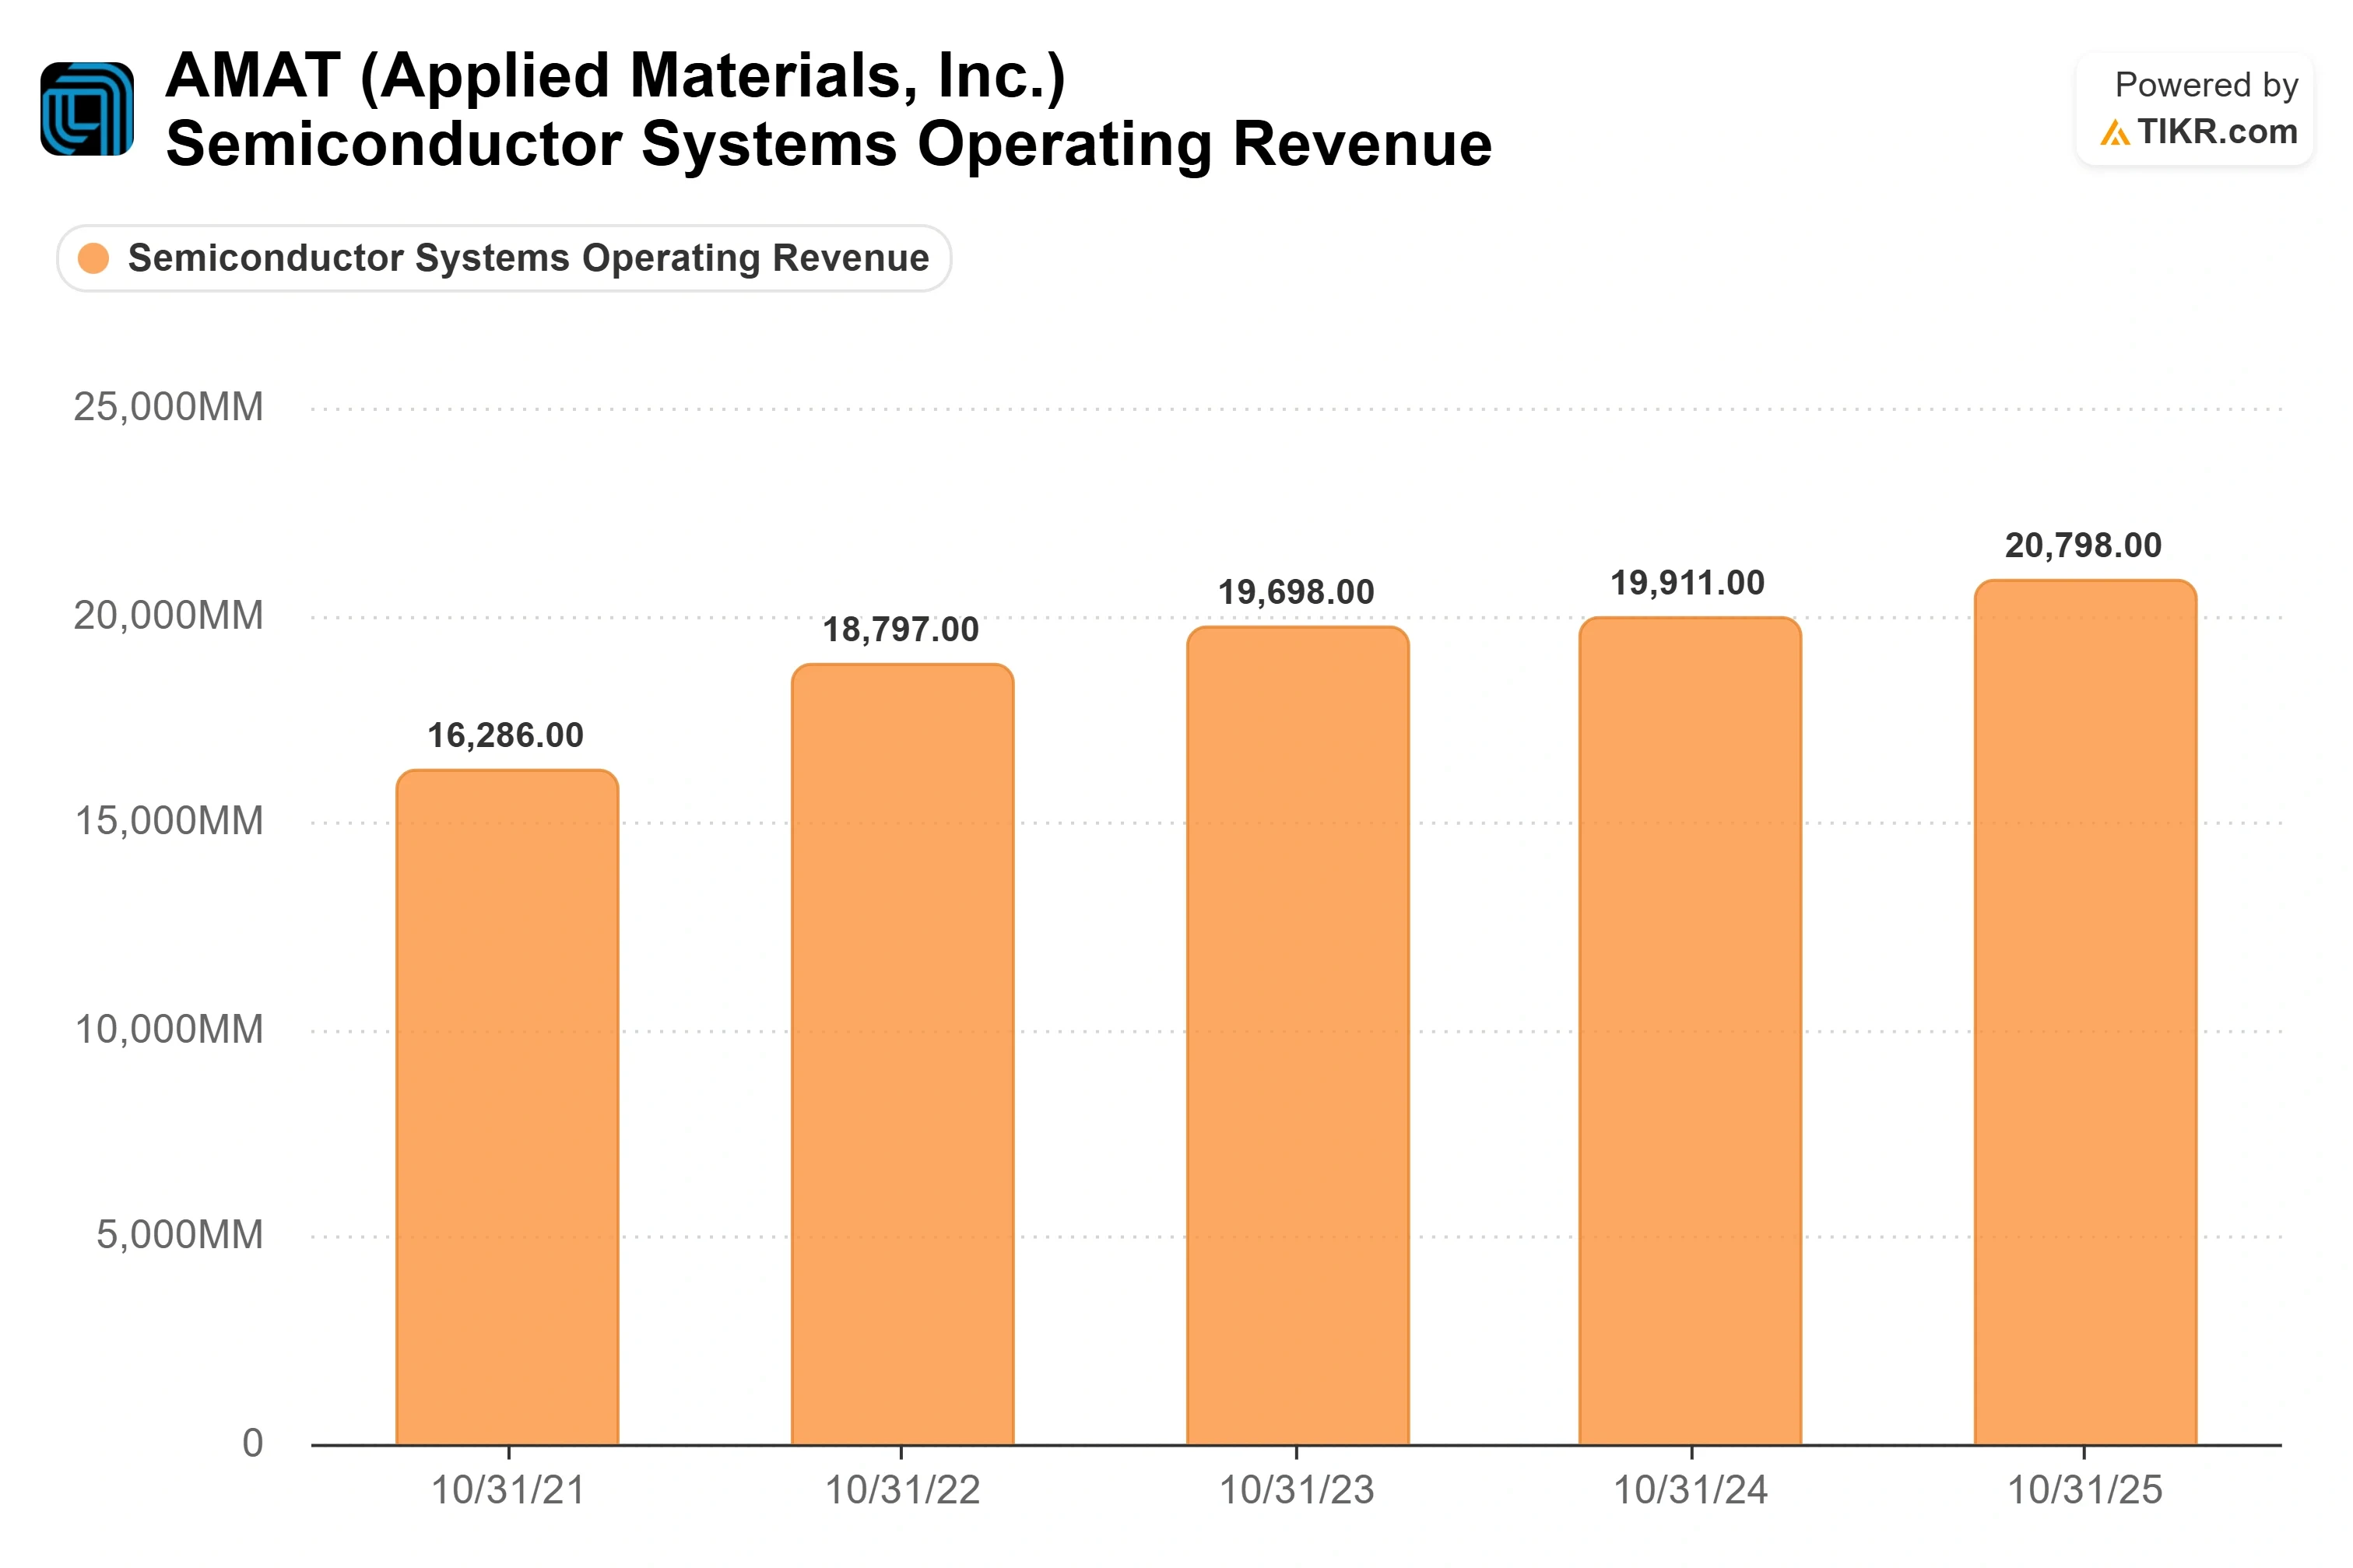
Pendant cinq ans, les fabricants de mémoire ont principalement augmenté leur capacité (bits) en modernisant les lignes existantes. Les cinq prochaines années vont s'orienter vers de nouvelles usines, et la différence pour Applied est importante. Une modernisation, a expliqué Hill, ne nécessite qu'environ 25% de l'investissement en équipement d'une usine neuve (greenfield). Si l'équipement de traitement pour une usine neuve coûte près de 10 milliards de dollars pour 100 000 départs de wafers par mois, une modernisation représente environ un quart de ce montant. Il a déclaré que l'industrie a ajouté environ 400 000 départs de wafers DRAM par mois cette année, sur une base proche de 1,6 million, avec 300 000 à 400 000 supplémentaires par mois attendus dans les années à venir. Ce changement structurel bénéficie aux franchises les plus solides d'Applied, le packaging avancé seul étant prévu pour croître de plus de 70% cette année civile.
Deux risques se cachent dans cet optimisme, et Hill en a abordé un directement. Interrogé sur le "dé-spécification" des serveurs IA, c'est-à-dire l'utilisation de moins de puces mémoire empilées en raison de la tension de l'offre, il a soutenu que l'effet est neutre car les clients expédient plus de processeurs par puce mémoire pour maximiser la production. C'est l'analyse de la direction, pas un fait établi, et les changements de mix mémoire restent le point à surveiller pour une entreprise aussi exposée au DRAM.
Le deuxième risque est la Chine : l'élargissement des contrôles à l'exportation américains devrait toujours coûter à Applied environ 600 millions de dollars de chiffre d'affaires pour l'exercice 2026. Sur le plan fondamental, cependant, la position concurrentielle d'AMAT n'est pas remise en question. Elle se négocie près de 22x l'EV/EBITDA NTM, en dessous de Lam et KLA autour de 28x chacun, donc le marché ne paie pas de prime pour le plus large et plus grand avantage concurrentiel durable (moat) dans l'équipement des usines de wafers.
Voyez comment Applied Materials se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $472.79
- Prix Cible (Milieu) : ~$786
- Rendement Total Potentiel : ~66%
- TRI Annualisé : ~13% / an
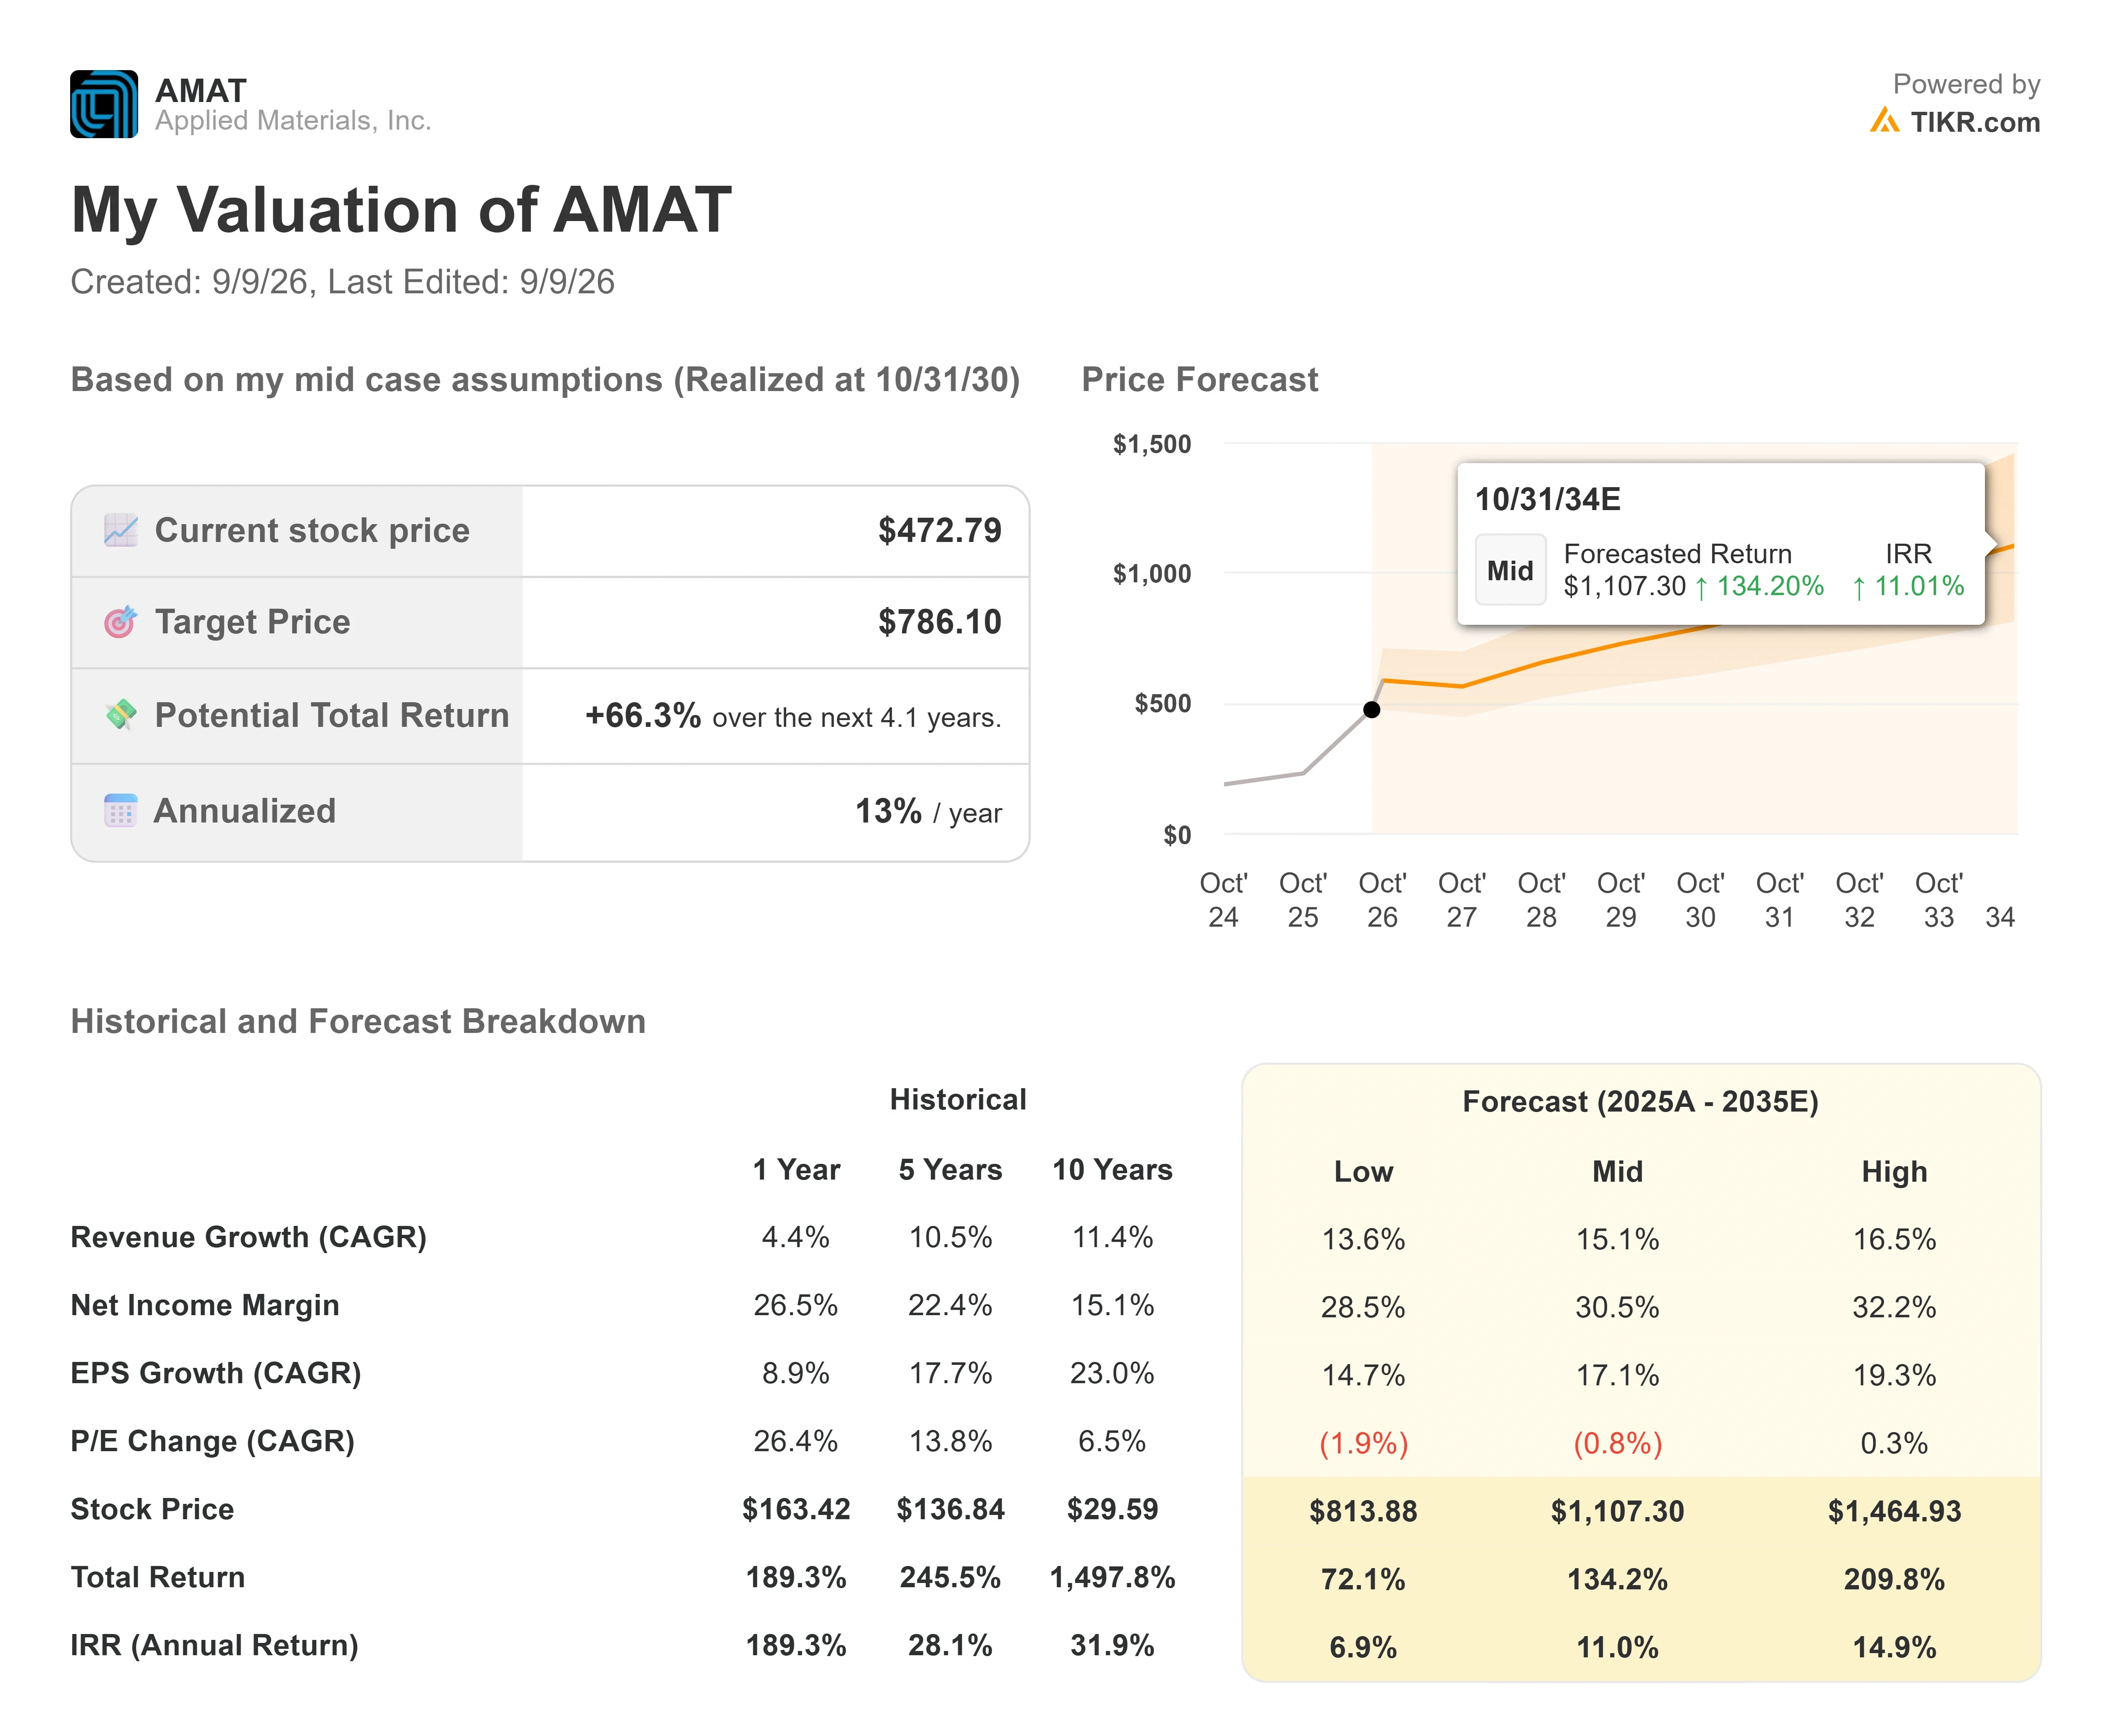
Le scénario médian de TIKR valorise AMAT à environ $786 sur environ les quatre prochaines années, soit un rendement total d'environ 66%, ou près de 13% annualisés. Les deux moteurs de revenus sont l'équipement DRAM de pointe et l'équipement pour fonderies logiques lié à la construction d'usines neuves (greenfield), ainsi que le packaging avancé, dont Applied est leader et prévoit une croissance de plus de 70% cette année. Le moteur de marge est la tarification basée sur la valeur sur un mix de produits qui s'enrichit : Applied affichait déjà une marge EBIT de 33,97% au dernier trimestre, et le modèle table sur une expansion de la marge nette vers environ 30%.
Le risque principal est la Chine, où les contrôles à l'exportation représentent toujours un coût d'environ 600 millions de dollars de chiffre d'affaires pour l'exercice 2026 et pourraient se resserrer davantage. Le potentiel de hausse : la prévision sur huit trimestres continue de monter, et le cycle d'usines neuves (greenfield) génère l'intensité d'équipement décrite par Hill, poussant la croissance du chiffre d'affaires vers le milieu de la fourchette des deux chiffres, comme le suppose le modèle. Le risque de baisse : une digestion des investissements (capex) IA ou un changement de mix mémoire freine le flux de commandes, et une action qui se négocie encore à un ratio P/E élevé se dévalorise avant que les fondamentaux ne rattrapent.
Conclusion
Le prochain point de contrôle réel est la publication des résultats du T4 de l'exercice d'Applied, attendue mi-novembre, couvrant le trimestre se terminant le 31 octobre. La direction a donné des prévisions d'environ 10,25 milliards de dollars de chiffre d'affaires et environ 4,02 $ de BPA au point médian. Un bon résultat ressemblerait à un dépassement net avec la prévision sur huit trimestres toujours en hausse et sans nouvelle surprise chinoise. Un mauvais résultat ressemblerait à un chiffre d'affaires conforme accompagné d'un quelconque fléchissement dans le rythme des commandes DRAM ou packaging, ce qui a transformé des précédents dépassements en ventes massives cette année. Le rebond du secteur n'a rien réglé pour Applied. Novembre est le moment où l'argumentaire sur la demande que Hill a présenté chez Citi se concrétisera ou non dans les chiffres.
Devriez-vous investir dans Applied Materials ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez Applied Materials, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une watchlist gratuite pour suivre Applied Materials aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Applied Materials sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en 5 minutes seulement avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !