Points clés
- L'action Apple (AAPL) a gagné environ 28% sur l'année écoulée, clôturant près de 342$ le 6 novembre, une demande plus forte pour l'iPhone et des résultats soutenant sa hausse.
- Microsoft (MSFT) a déclaré environ 41 milliards de dollars de dépenses en capital trimestrielles, incluant les contrats de location-financement, tandis qu'Alphabet (GOOGL) a enregistré un flux de trésorerie disponible négatif de 9,1 milliards de dollars au troisième trimestre, en raison d'investissements substantiels dans l'infrastructure d'IA.
- Apple a déclaré un chiffre d'affaires de 114,5 milliards de dollars pour son quatrième trimestre fiscal, en hausse de 12%, mais ses prévisions de marge brute de 45% à 46% pour le trimestre de décembre mettent en lumière la pression liée à la hausse des coûts de la mémoire.
- Apple semble potentiellement surévalué à son multiple de bénéfices premium, laissant peu de marge pour une croissance des bénéfices plus lente ou une rentabilité plus faible.
Que s'est-il passé ?
L'action Apple (AAPL) a progressé d'environ 28% sur l'année écoulée, clôturant à 342,37$ le 6 novembre, une demande plus forte pour l'iPhone, des résultats en amélioration et des dépenses relativement modérées en infrastructure d'IA soutenant la confiance des investisseurs.
Contrairement à Microsoft (MSFT) et Alphabet (GOOGL), qui continuent d'investir massivement dans les centres de données d'IA, Apple s'est concentré sur l'intégration de l'IA dans ses appareils et services tout en s'appuyant en partie sur des partenariats technologiques.
Selon la conférence téléphonique sur les résultats du quatrième trimestre fiscal de Microsoft, la société a déclaré environ 41 milliards de dollars de dépenses en capital, incluant 5,6 milliards de dollars de contrats de location-financement et 35,8 milliards de dollars de paiements en espèces pour les immobilisations corporelles.
Le commentaire sur les résultats du troisième trimestre d'Alphabet a montré 51,4 milliards de dollars de dépenses en capital, principalement pour soutenir l'infrastructure technique, tandis que la société a enregistré un flux de trésorerie disponible négatif de 9,1 milliards de dollars. Les investissements en stocks et le paiement d'une amende de la Commission européenne ont également affecté la génération de trésorerie.
Le rapport de résultats du 2 novembre d'Apple a renforcé son dynamisme opérationnel, le chiffre d'affaires du quatrième trimestre fiscal augmentant de 12% pour atteindre 114,5 milliards de dollars et le bénéfice par action dilué progressant de 14% à 2,10$.
Cette annonce a marqué le premier rapport de résultats d'Apple sous la direction du PDG John Ternus, le chiffre d'affaires de l'iPhone au trimestre de septembre atteignant un record et celui des Services un plus haut historique.
Ternus a décrit ces résultats comme "clôturant notre meilleur exercice fiscal de tous les temps", reflétant la force continue de l'ensemble des activités principales d'Apple.
Cependant, des prix de la mémoire plus élevés et des prévisions de marge brute plus faibles suggèrent que la rentabilité d'Apple pourrait être sous pression malgré sa stratégie de dépenses plus modérées en infrastructure d'IA.
La croissance des bénéfices d'Apple soutient la hausse de son action
La performance financière d'Apple a fourni un soutien substantiel aux gains de son cours de bourse, le chiffre d'affaires trimestriel ayant augmenté de 16% en décembre, 17% en mars, 16% en juin et encore 12% en septembre.
Pour l'exercice 2026, le chiffre d'affaires annuel a atteint environ 478,8 milliards de dollars, en hausse de 15%, soutenu par une demande plus forte pour l'iPhone et une expansion du chiffre d'affaires des Services.
Le chiffre d'affaires des Services a augmenté de 13% pour atteindre 123,3 milliards de dollars, tandis que celui de la Grande Chine a progressé d'environ 28% à 82,4 milliards de dollars, soulignant l'amélioration de la demande dans l'un des marchés internationaux les plus importants d'Apple.
Le chiffre d'affaires annuel de l'iPhone a également augmenté d'environ 21% pour atteindre 254,1 milliards de dollars, renforçant la capacité d'Apple à générer de la croissance à partir de son activité matérielle principale tandis que les concurrents engagent des ressources substantielles dans l'infrastructure d'IA.
L'activité Services en expansion d'Apple et les ventes solides d'iPhone offrent des opportunités de bénéfices supplémentaires, bien que le maintien de ce dynamisme devienne de plus en plus important à mesure que la croissance se modère.
Selon les données de TIKR, le BPA normalisé d'Apple a atteint environ 8,84$ pour l'exercice 2026, tandis que les analystes s'attendent à ce que le BPA augmente à 9,55$ pour l'exercice 2027.
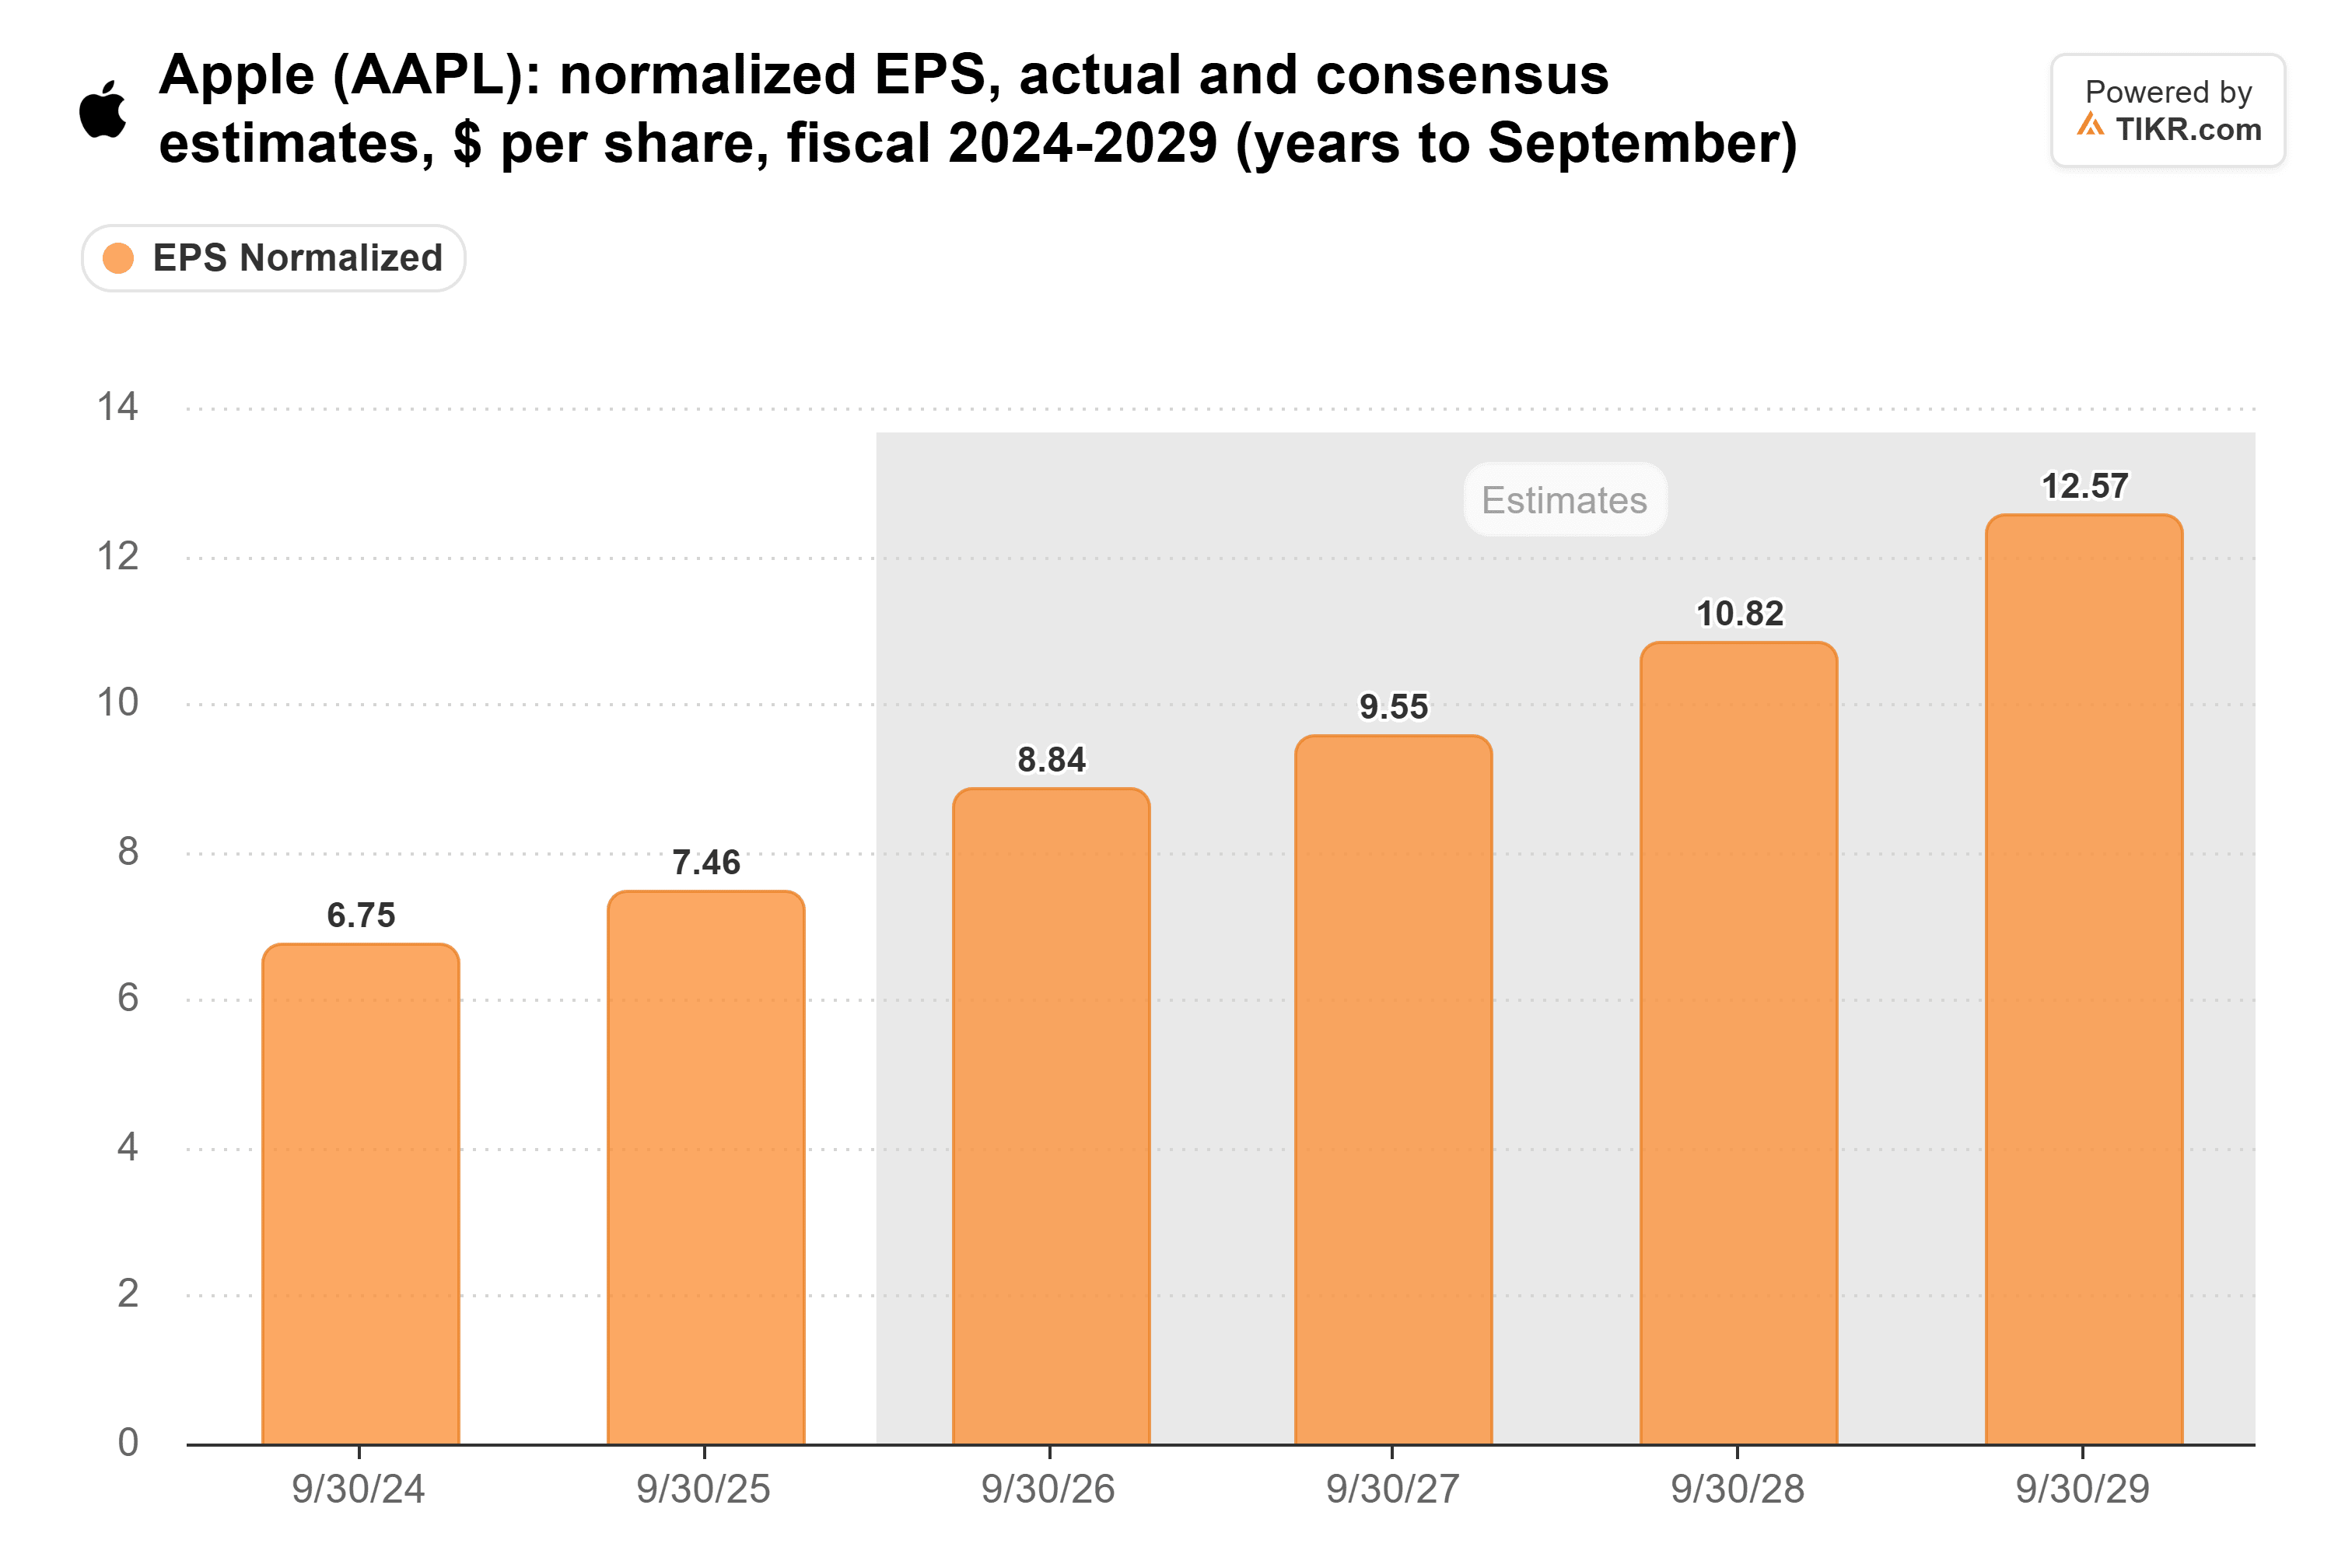
Cela représente une croissance attendue des bénéfices d'environ 8% pour l'exercice 2027, suggérant que la rentabilité d'Apple pourrait continuer à se développer mais à un rythme plus lent que ses récentes performances.
Une demande continue pour l'iPhone, l'expansion des Services et l'amélioration des capacités d'IA pourraient soutenir les bénéfices futurs, mais la hausse des coûts des composants et des dépenses supplémentaires liées à l'IA pourraient compenser une partie de ces gains.
L'action Apple est-elle sous-évaluée ou surévaluée ?
Apple semble potentiellement surévalué suite à sa forte hausse, notamment parce que son multiple de bénéfices premium laisse peu de marge pour une croissance plus lente.
Selon le graphique de valorisation original de TIKR, Apple se négociait à environ 37,5 fois les bénéfices futurs à la fin octobre, contre une moyenne historique sur cinq ans d'environ 29 fois.
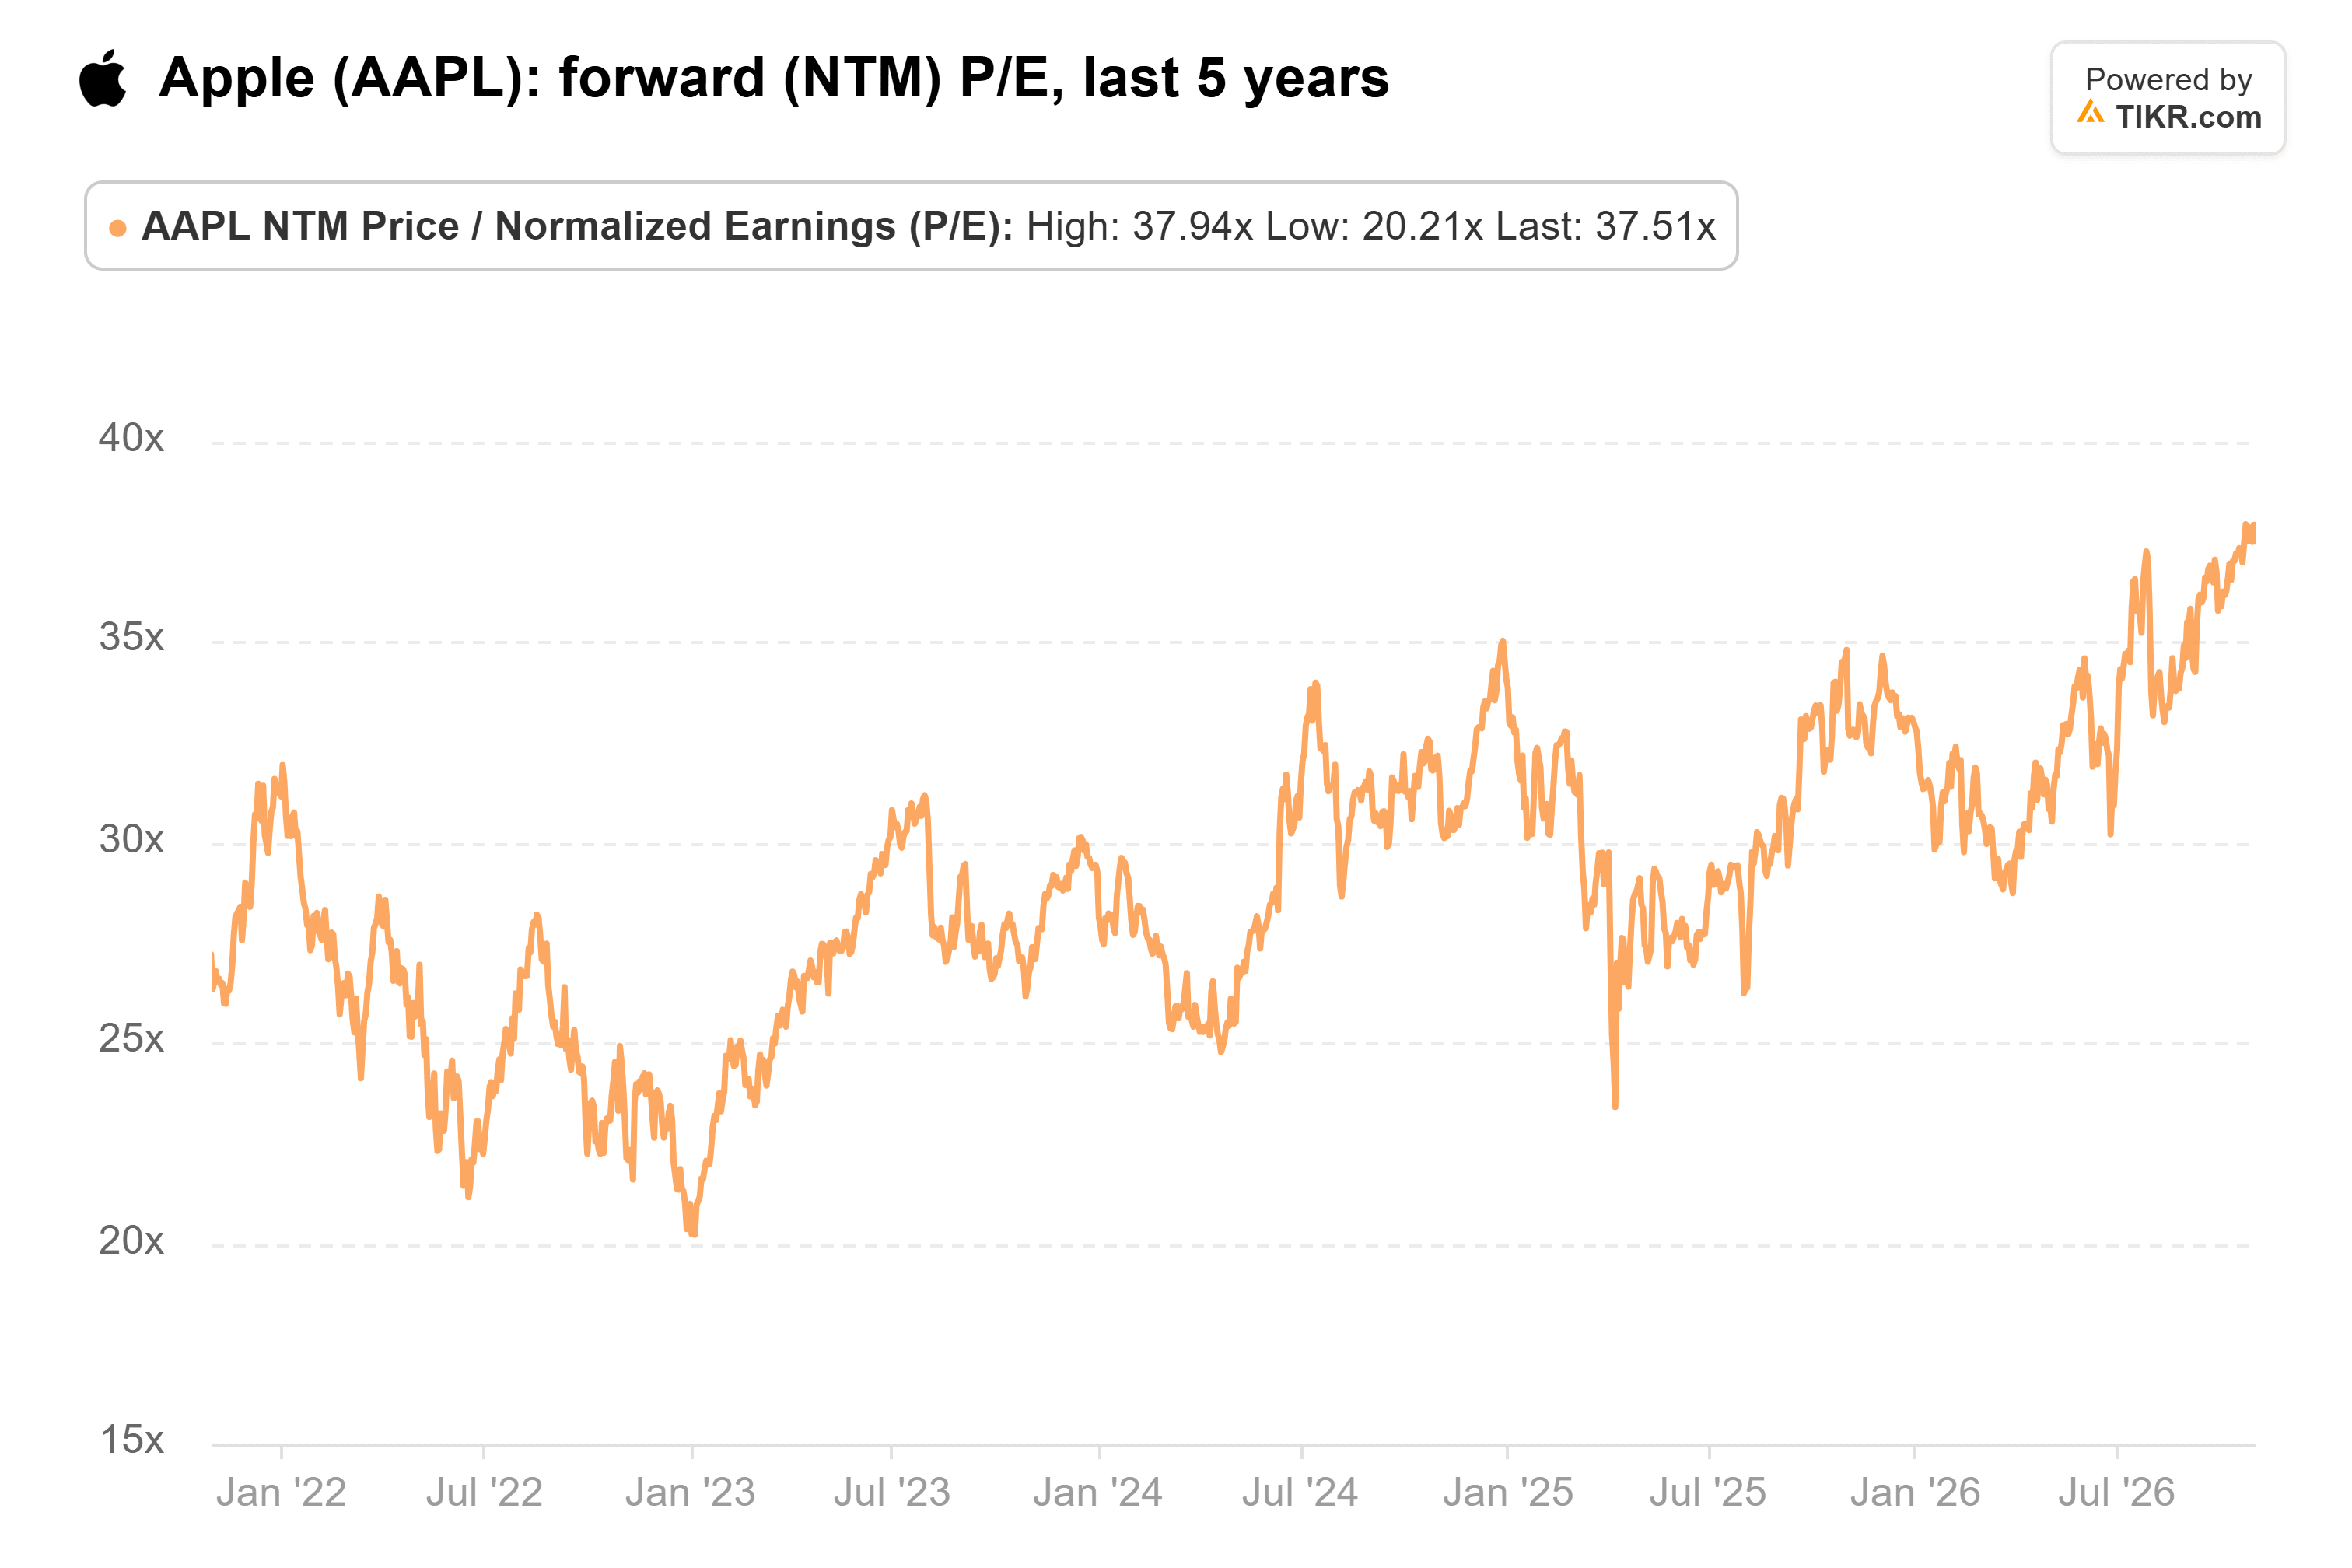
Cette prime reflète la fidélité de la clientèle d'Apple, son activité Services en expansion et sa capacité à générer des flux de trésorerie substantiels sans égaler les plus gros investissements en infrastructure d'IA de ses concurrents.
Cependant, la hausse des coûts des composants pourrait peser sur la rentabilité. La marge brute de 47,9% d'Apple au trimestre de septembre incluait environ un point de pourcentage de bénéfice provenant de remboursements de droits de douane, tandis que la direction a donné des prévisions de 45% à 46% pour décembre.
Lors de la conférence téléphonique sur les résultats du quatrième trimestre fiscal d'Apple, le directeur financier Kevan Parekh a expliqué que des coûts de mémoire plus élevés représenteraient la majeure partie du déclin séquentiel attendu de la marge brute, tandis que les coûts associés au déploiement de l'IA Siri y contribueraient également.
Cela souligne un risque important : les dépenses modérées d'Apple en infrastructure d'IA ne protègent pas pleinement sa rentabilité de la hausse des coûts des composants associée au cycle d'investissement plus large en IA.
La marge brute annuelle d'Apple est passée de 41,8% pour l'exercice 2021 à 46,9% pour l'exercice 2025, faisant des dernières prévisions un test important pour savoir si l'entreprise peut maintenir ses gains de rentabilité historiques.
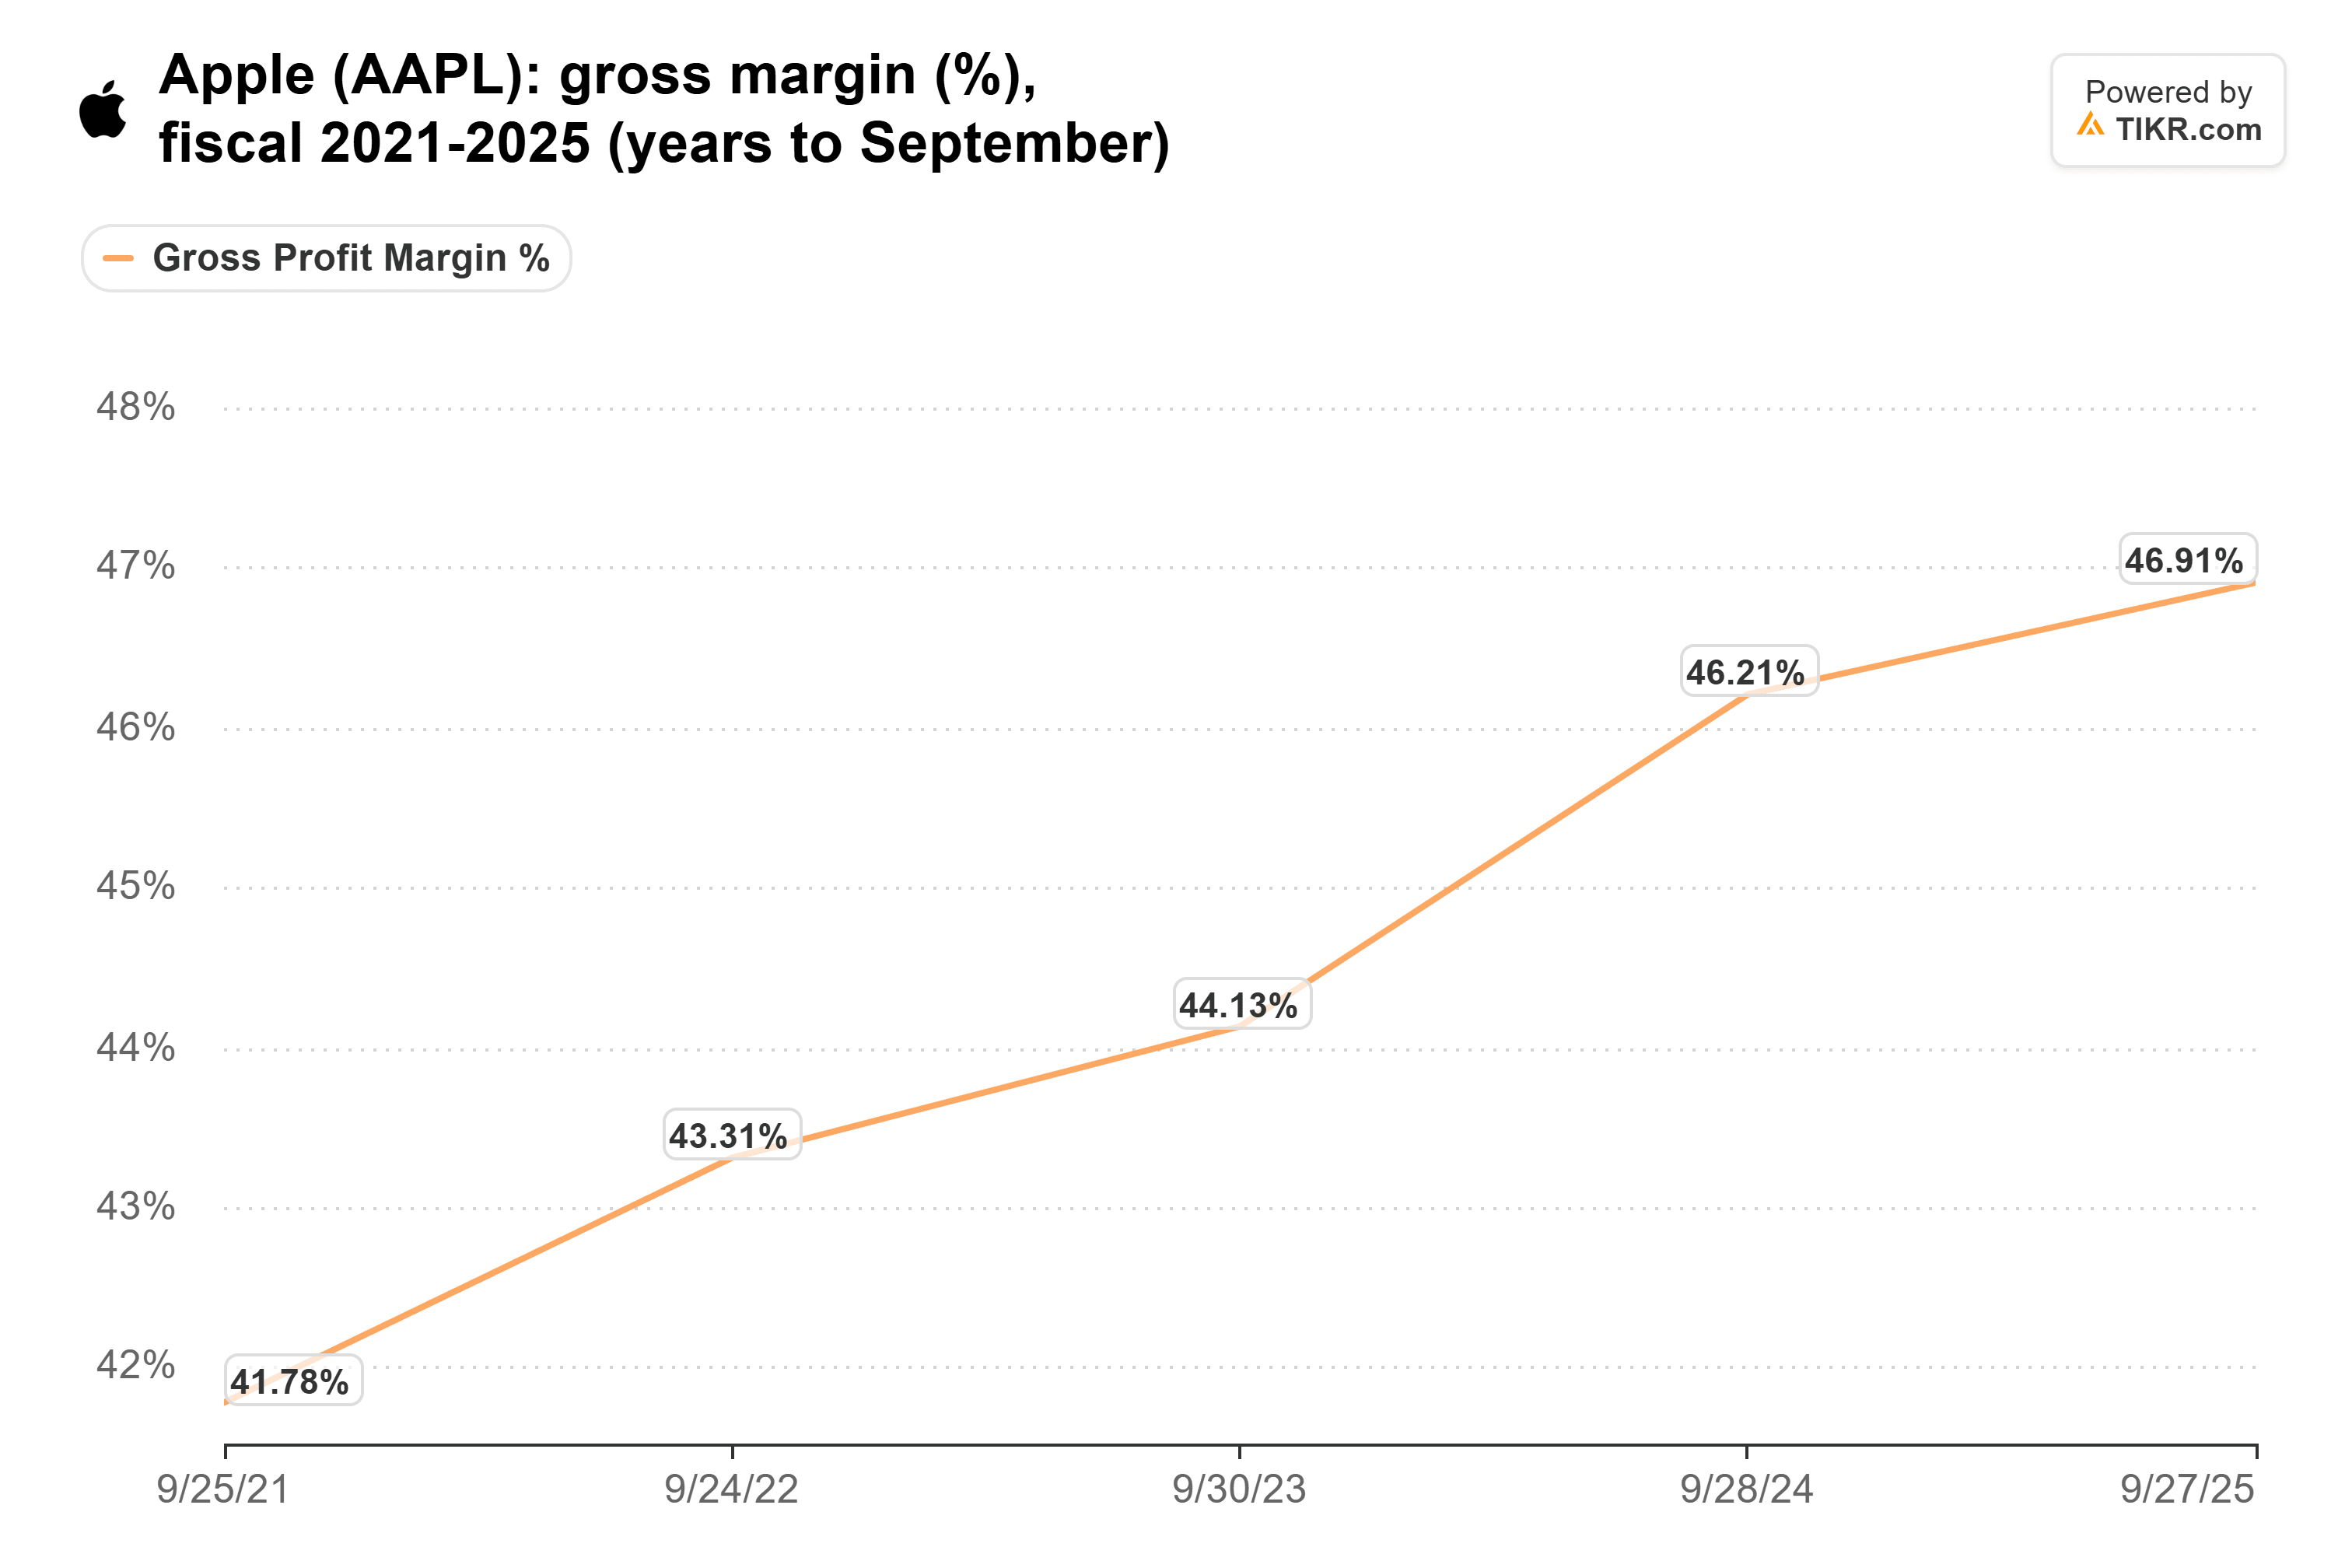
Au cours des 12 prochains mois, des expéditions d'iPhone plus fortes, une croissance continue des Services et des capacités d'IA en expansion pourraient soutenir les bénéfices, bien que l'inflation de la mémoire et des marges plus faibles puissent limiter la hausse supplémentaire.
En utilisant l'estimation de BPA normalisé pour l'exercice 2027 de 9,55$ du projet original de TIKR, un multiple de bénéfices hypothétique de 30 fois impliquerait un cours de bourse d'environ 287$, représentant une baisse d'environ 16% par rapport au cours de clôture d'Apple du 6 novembre.
Ce scénario n'est pas une prévision de prix, mais il illustre comment une contraction vers la valorisation historique d'Apple pourrait affecter les actionnaires même si les bénéfices continuent de croître.
Apple reste une entreprise très rentable, mais sa valorisation élevée reflète déjà un optimisme considérable quant à ses performances futures.
À environ 342$ par action, le titre semble plus attractif pour les actionnaires existants que pour les investisseurs recherchant une marge de sécurité substantielle. Un prix d'entrée plus bas ou des preuves plus claires d'une stabilisation des marges renforceraient le cas d'investissement.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Apple. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !