Points clés
- Apple a chuté d'environ 4 % après avoir donné des prévisions de marge brute pour le trimestre de décembre comprises entre 45 % et 46 %, en dessous des 46,3 % attendus par les analystes.
- Le PDG John Ternus a qualifié les prix de la mémoire de "sans précédent", tandis que Micron Technology a affiché une marge brute de 86,8 % sur fond de flambée des prix des puces.
- Le chiffre d'affaires a augmenté de 12 % pour atteindre un record trimestriel de septembre de 114,5 milliards de dollars, et les modèles Gemini d'Alphabet alimentent le déploiement de l'IA Siri qui ajoute des coûts.
- Le rapport du trimestre de décembre, attendu fin janvier, montrera si les marges se sont maintenues et à quelle vitesse l'approvisionnement de l'iPhone Duo rattrape la demande.
Le premier rapport de résultats d'Apple sous la direction du PDG John Ternus a établi des records presque partout. L'action a quand même reculé.
Apple (AAPL) a chuté d'environ 4 % le 3 novembre après avoir donné des prévisions de marge brute pour le trimestre de décembre comprises entre 45 % et 46 %. Les analystes s'attendaient à 46,3 %, et les puces mémoire sont la principale raison de cet écart.
L'ironie est difficile à manquer. Micron Technology (MU) vient d'afficher une marge brute GAAP de 86,8 % alors que son chiffre d'affaires trimestriel a bondi de 379 % en glissement annuel. Les fabricants de téléphones et d'ordinateurs comme Apple se trouvent de l'autre côté de cette transaction.
Et puis il y a Siri. Alphabet (GOOGL) fournit les modèles Gemini qui alimentent l'assistant remanié d'Apple, et Apple indique que le déploiement de l'IA Siri ajoute également des coûts ce trimestre.
Un trimestre record avec un bémol
Le chiffre d'affaires a augmenté de 12 % pour atteindre 114,5 milliards de dollars au troisième trimestre, tandis que le BPA dilué a progressé de 14 % à 2,10 dollars. Les deux ont établi des records pour un trimestre de septembre, et les Services ont atteint un sommet historique de 31,6 milliards de dollars.
Le bémol se trouve dans les détails :
- Les remboursements de droits de douane ont ajouté environ 1 point à la marge brute de 47,9 %.
- Ces remboursements ont également ajouté 0,05 dollar au BPA.
- Les engagements d'achat de fabrication ont augmenté de 33 milliards de dollars pour atteindre 89,7 milliards de dollars alors qu'Apple sécurisait son approvisionnement.
En excluant les remboursements, la tendance paraît moins flatteuse…
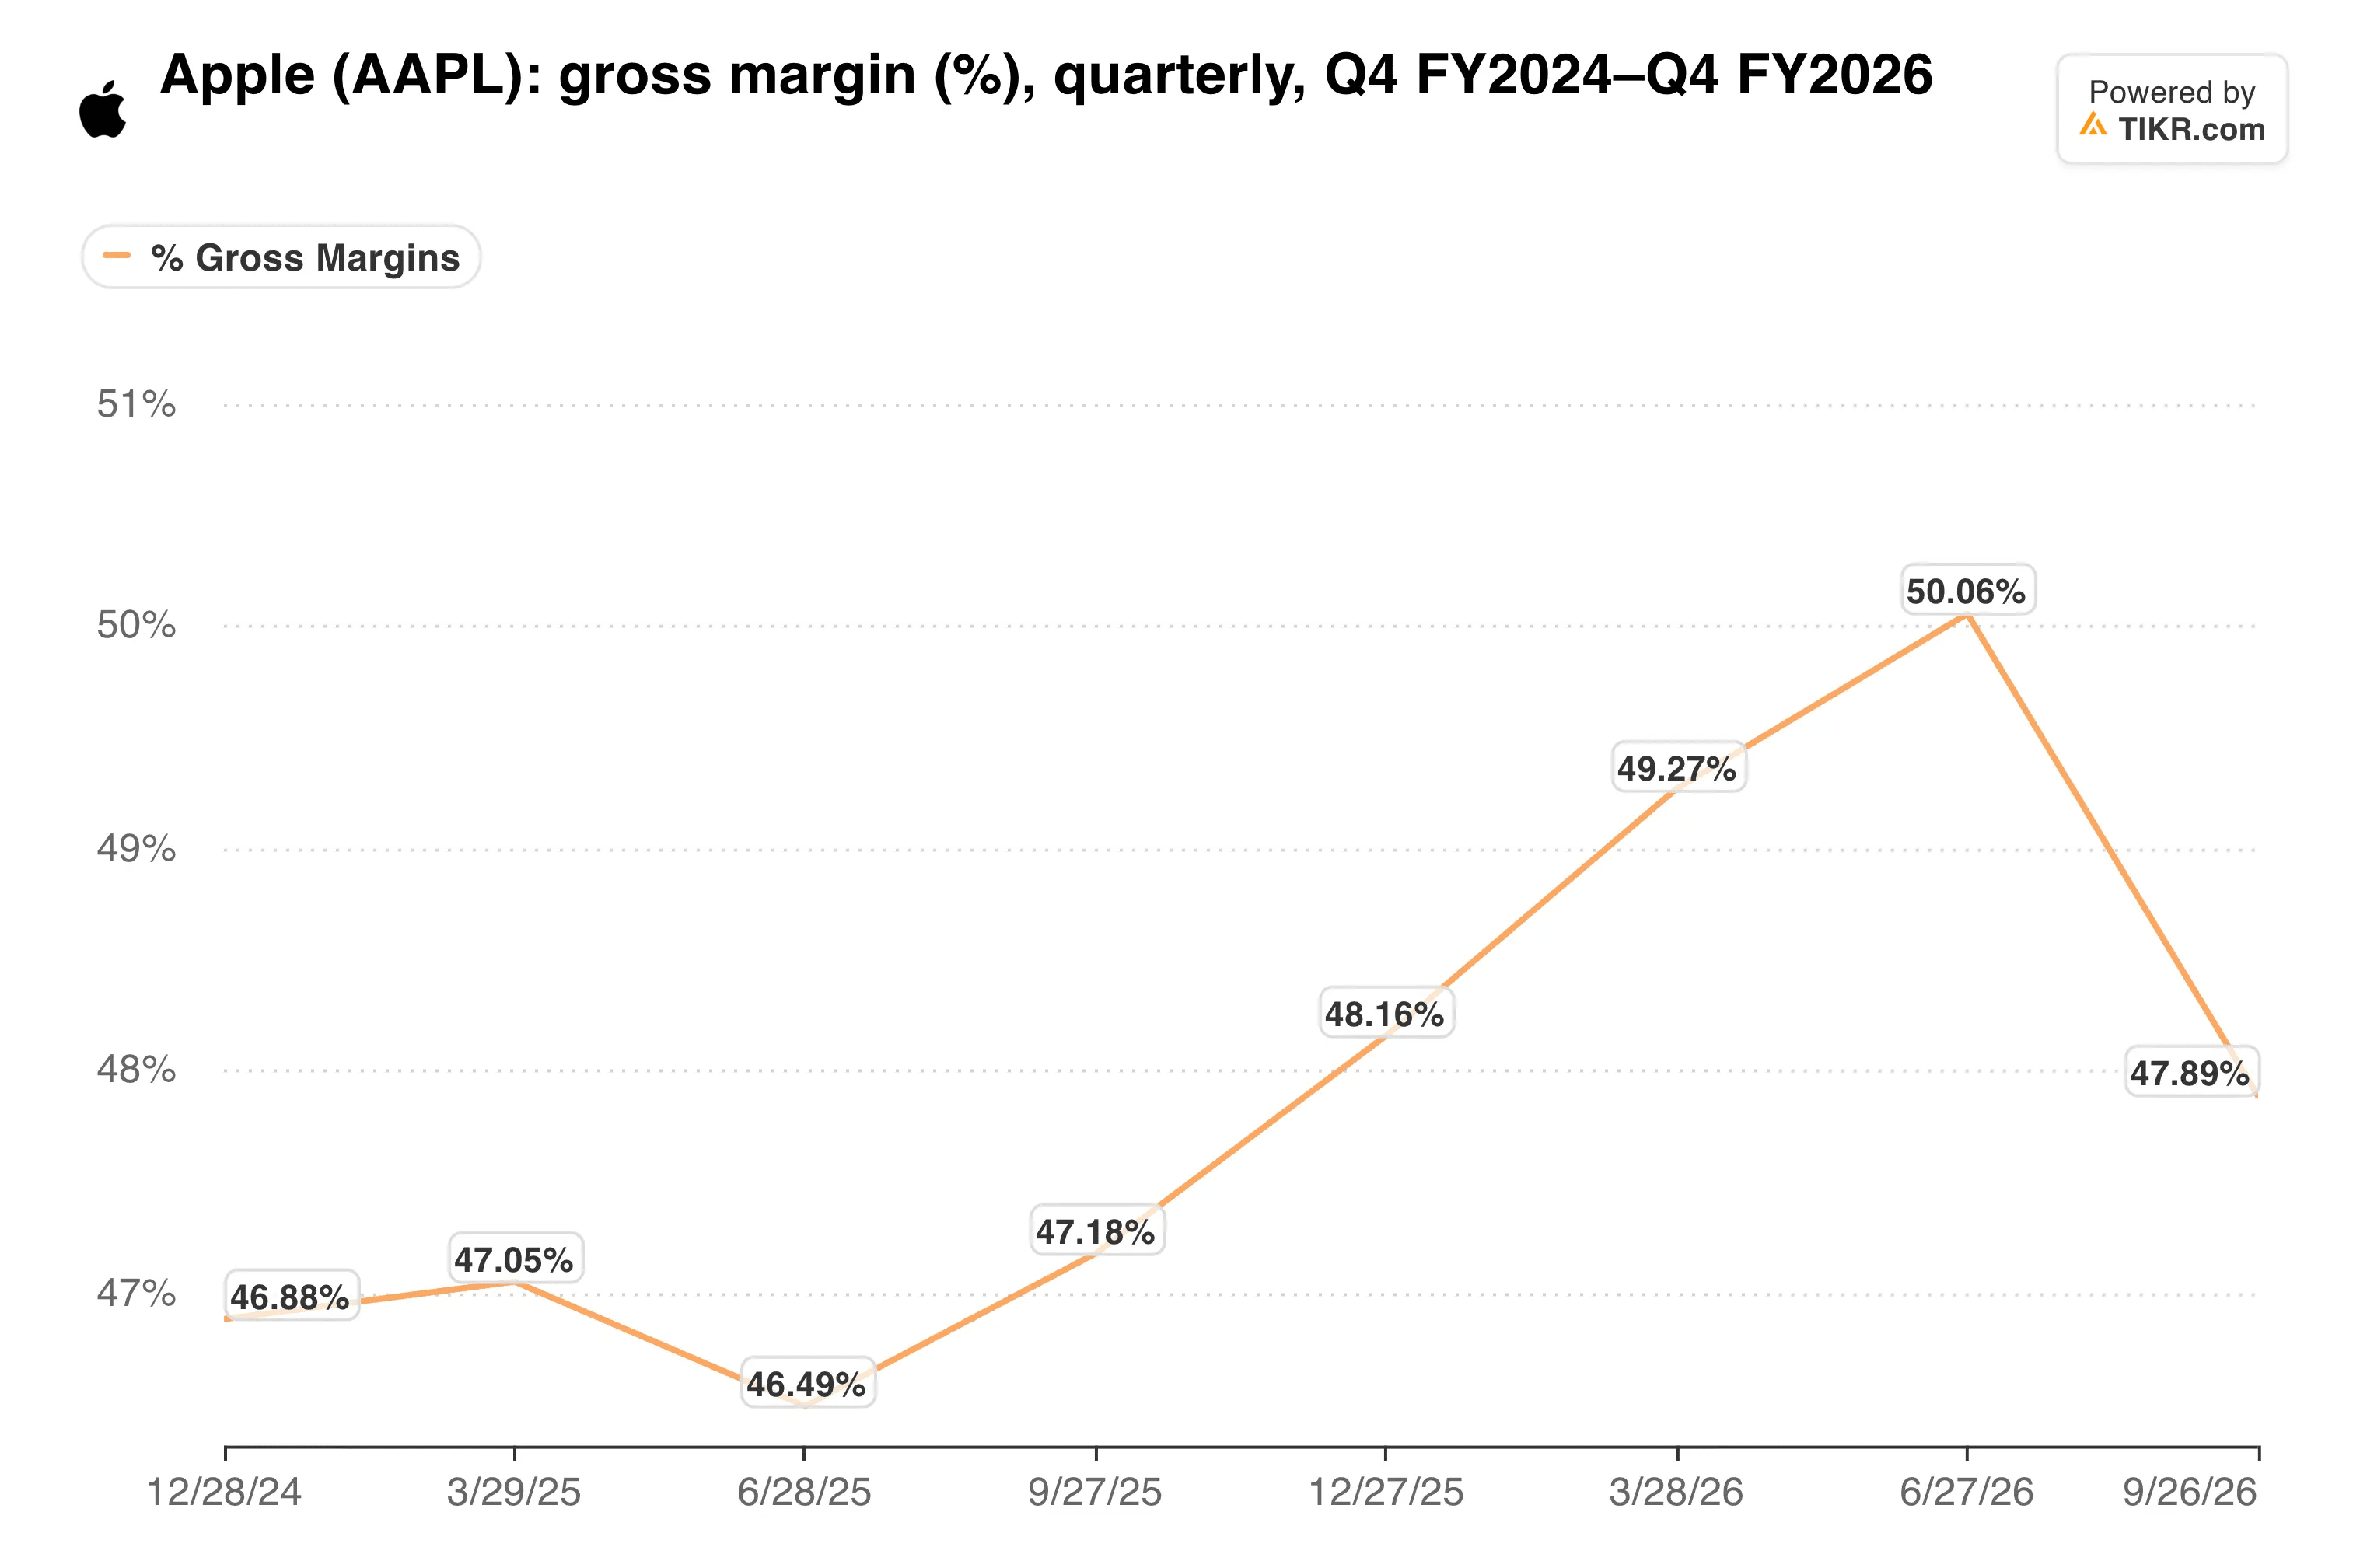
La marge sous-jacente était plus proche de 47 %, donc la fourchette de décembre se situe un à deux points en dessous.
"Ce que nous observons actuellement avec les prix de la mémoire est sans précédent", a déclaré Ternus lors de son premier appel en tant que PDG. Il s'attend également à ce que les prix de la mémoire continuent d'augmenter après décembre.
La demande joue toujours son rôle
Le chiffre d'affaires donne à Apple une marge de manœuvre pour absorber une partie de cela. Le chiffre d'affaires de l'iPhone a augmenté de 17,5 % pour atteindre 57,6 milliards de dollars, et l'iPhone Duo n'a été lancé qu'après la clôture du trimestre.
Le chiffre d'affaires du Mac a augmenté de 23,7 % pour atteindre 10,8 milliards de dollars. La Grande Chine a progressé de 21 % pour atteindre 17,5 milliards de dollars.
Alors, d'où vient vraiment la croissance ?
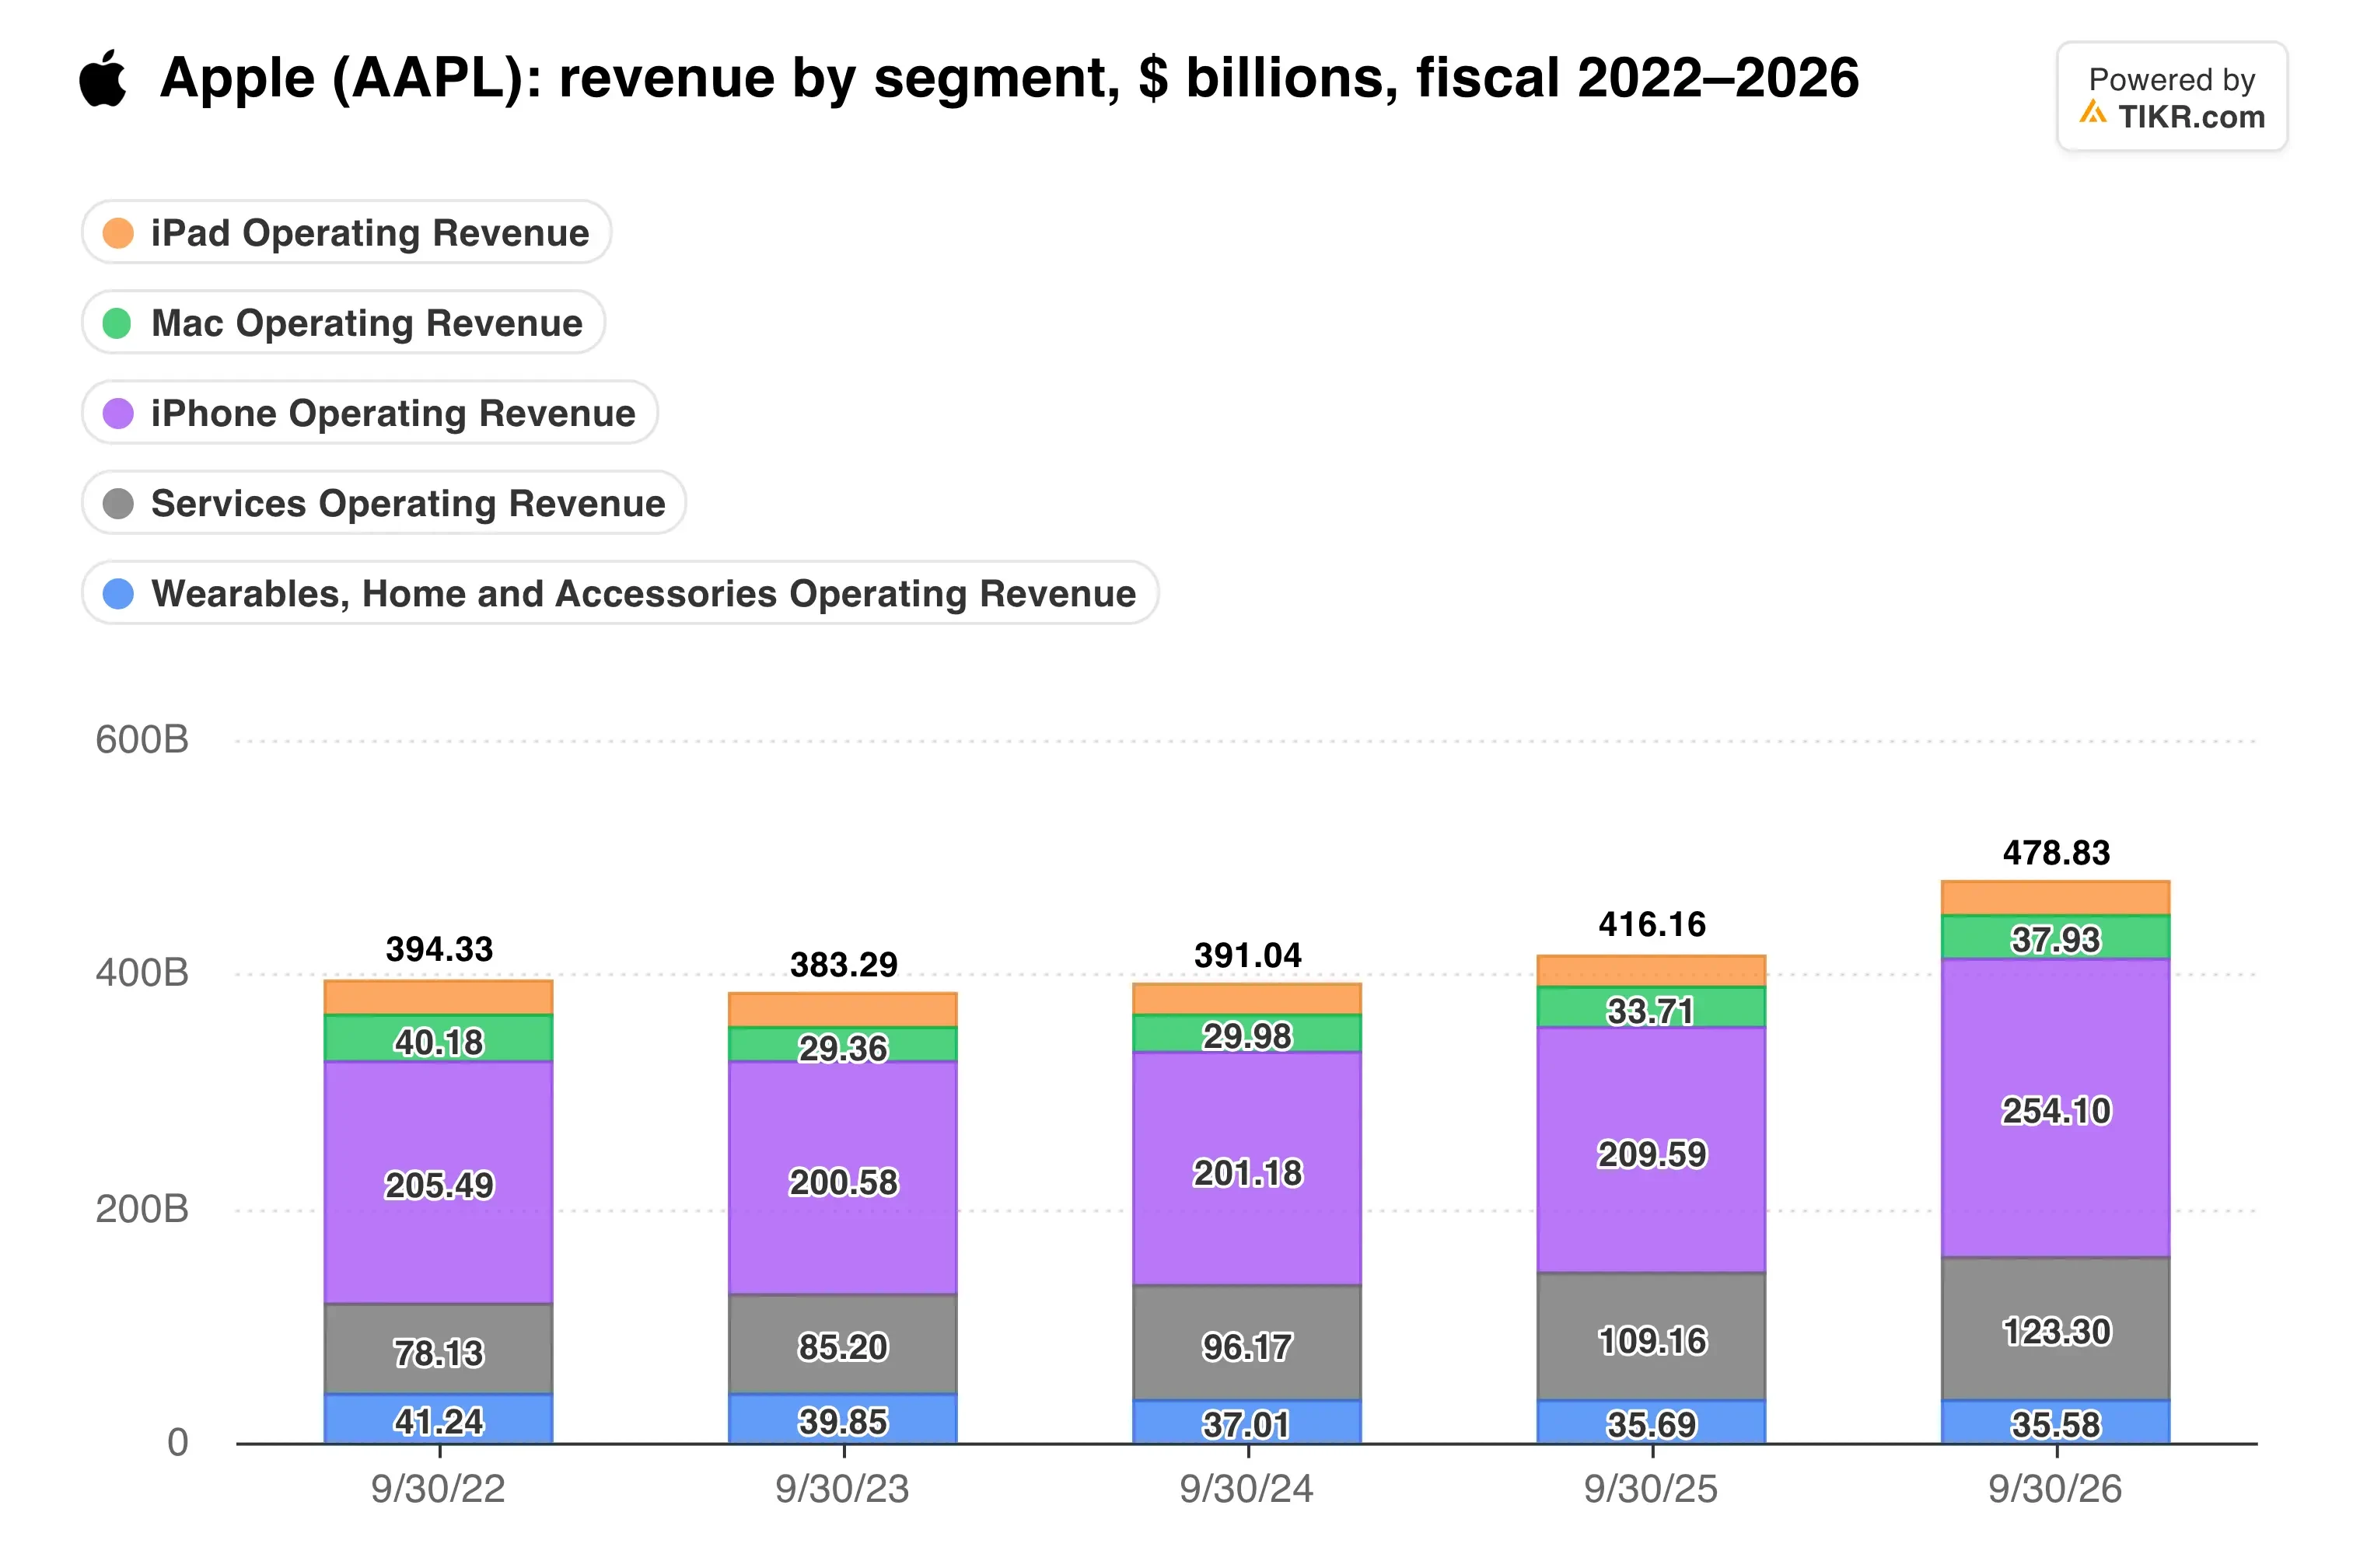
L'iPhone a généré 254,1 milliards de dollars sur les 478,8 milliards de dollars de chiffre d'affaires de l'exercice 2026, en hausse de 21,2 % sur l'année. Cette concentration aide aujourd'hui, mais elle lie également plus étroitement les marges à la quantité de mémoire par téléphone.
L'approvisionnement reste le goulot d'étranglement. Certaines commandes en ligne de l'iPhone Duo indiquaient une livraison fin janvier, a rapporté Bloomberg. Malgré cela, Apple prévoit une augmentation du chiffre d'affaires du trimestre de décembre de 7 % à 10 % et s'attend à son meilleur trimestre jamais enregistré.
Les Services méritent un examen plus approfondi. Apple prévoit une croissance de 8 % à 9 % dans ce segment, en dessous des 9,8 % qu'il vient d'afficher.
TIKR suit 44 analystes sur Apple. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Apple, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Apple
Un prix premium pour une compression
L'impact sur la marge touche une action valorisée pour sa sécurité. La retenue d'Apple en matière de dépenses d'IA en a fait un refuge, et l'action avait gagné plus d'un cinquième cette année avant la publication des résultats, a noté Reuters.
Cette retenue se voit dans les flux de trésorerie. Les investissements sont tombés à 9,0 milliards de dollars pour l'exercice 2026 contre 12,7 milliards de dollars, tandis que le flux de trésorerie disponible a augmenté de 37,8 % pour atteindre 136,1 milliards de dollars. Micron, en revanche, a dépensé 27,4 milliards de dollars en investissements pour son exercice 2026, soit trois fois les dépenses d'Apple.
Les investisseurs paient cher pour ce profil, cependant.
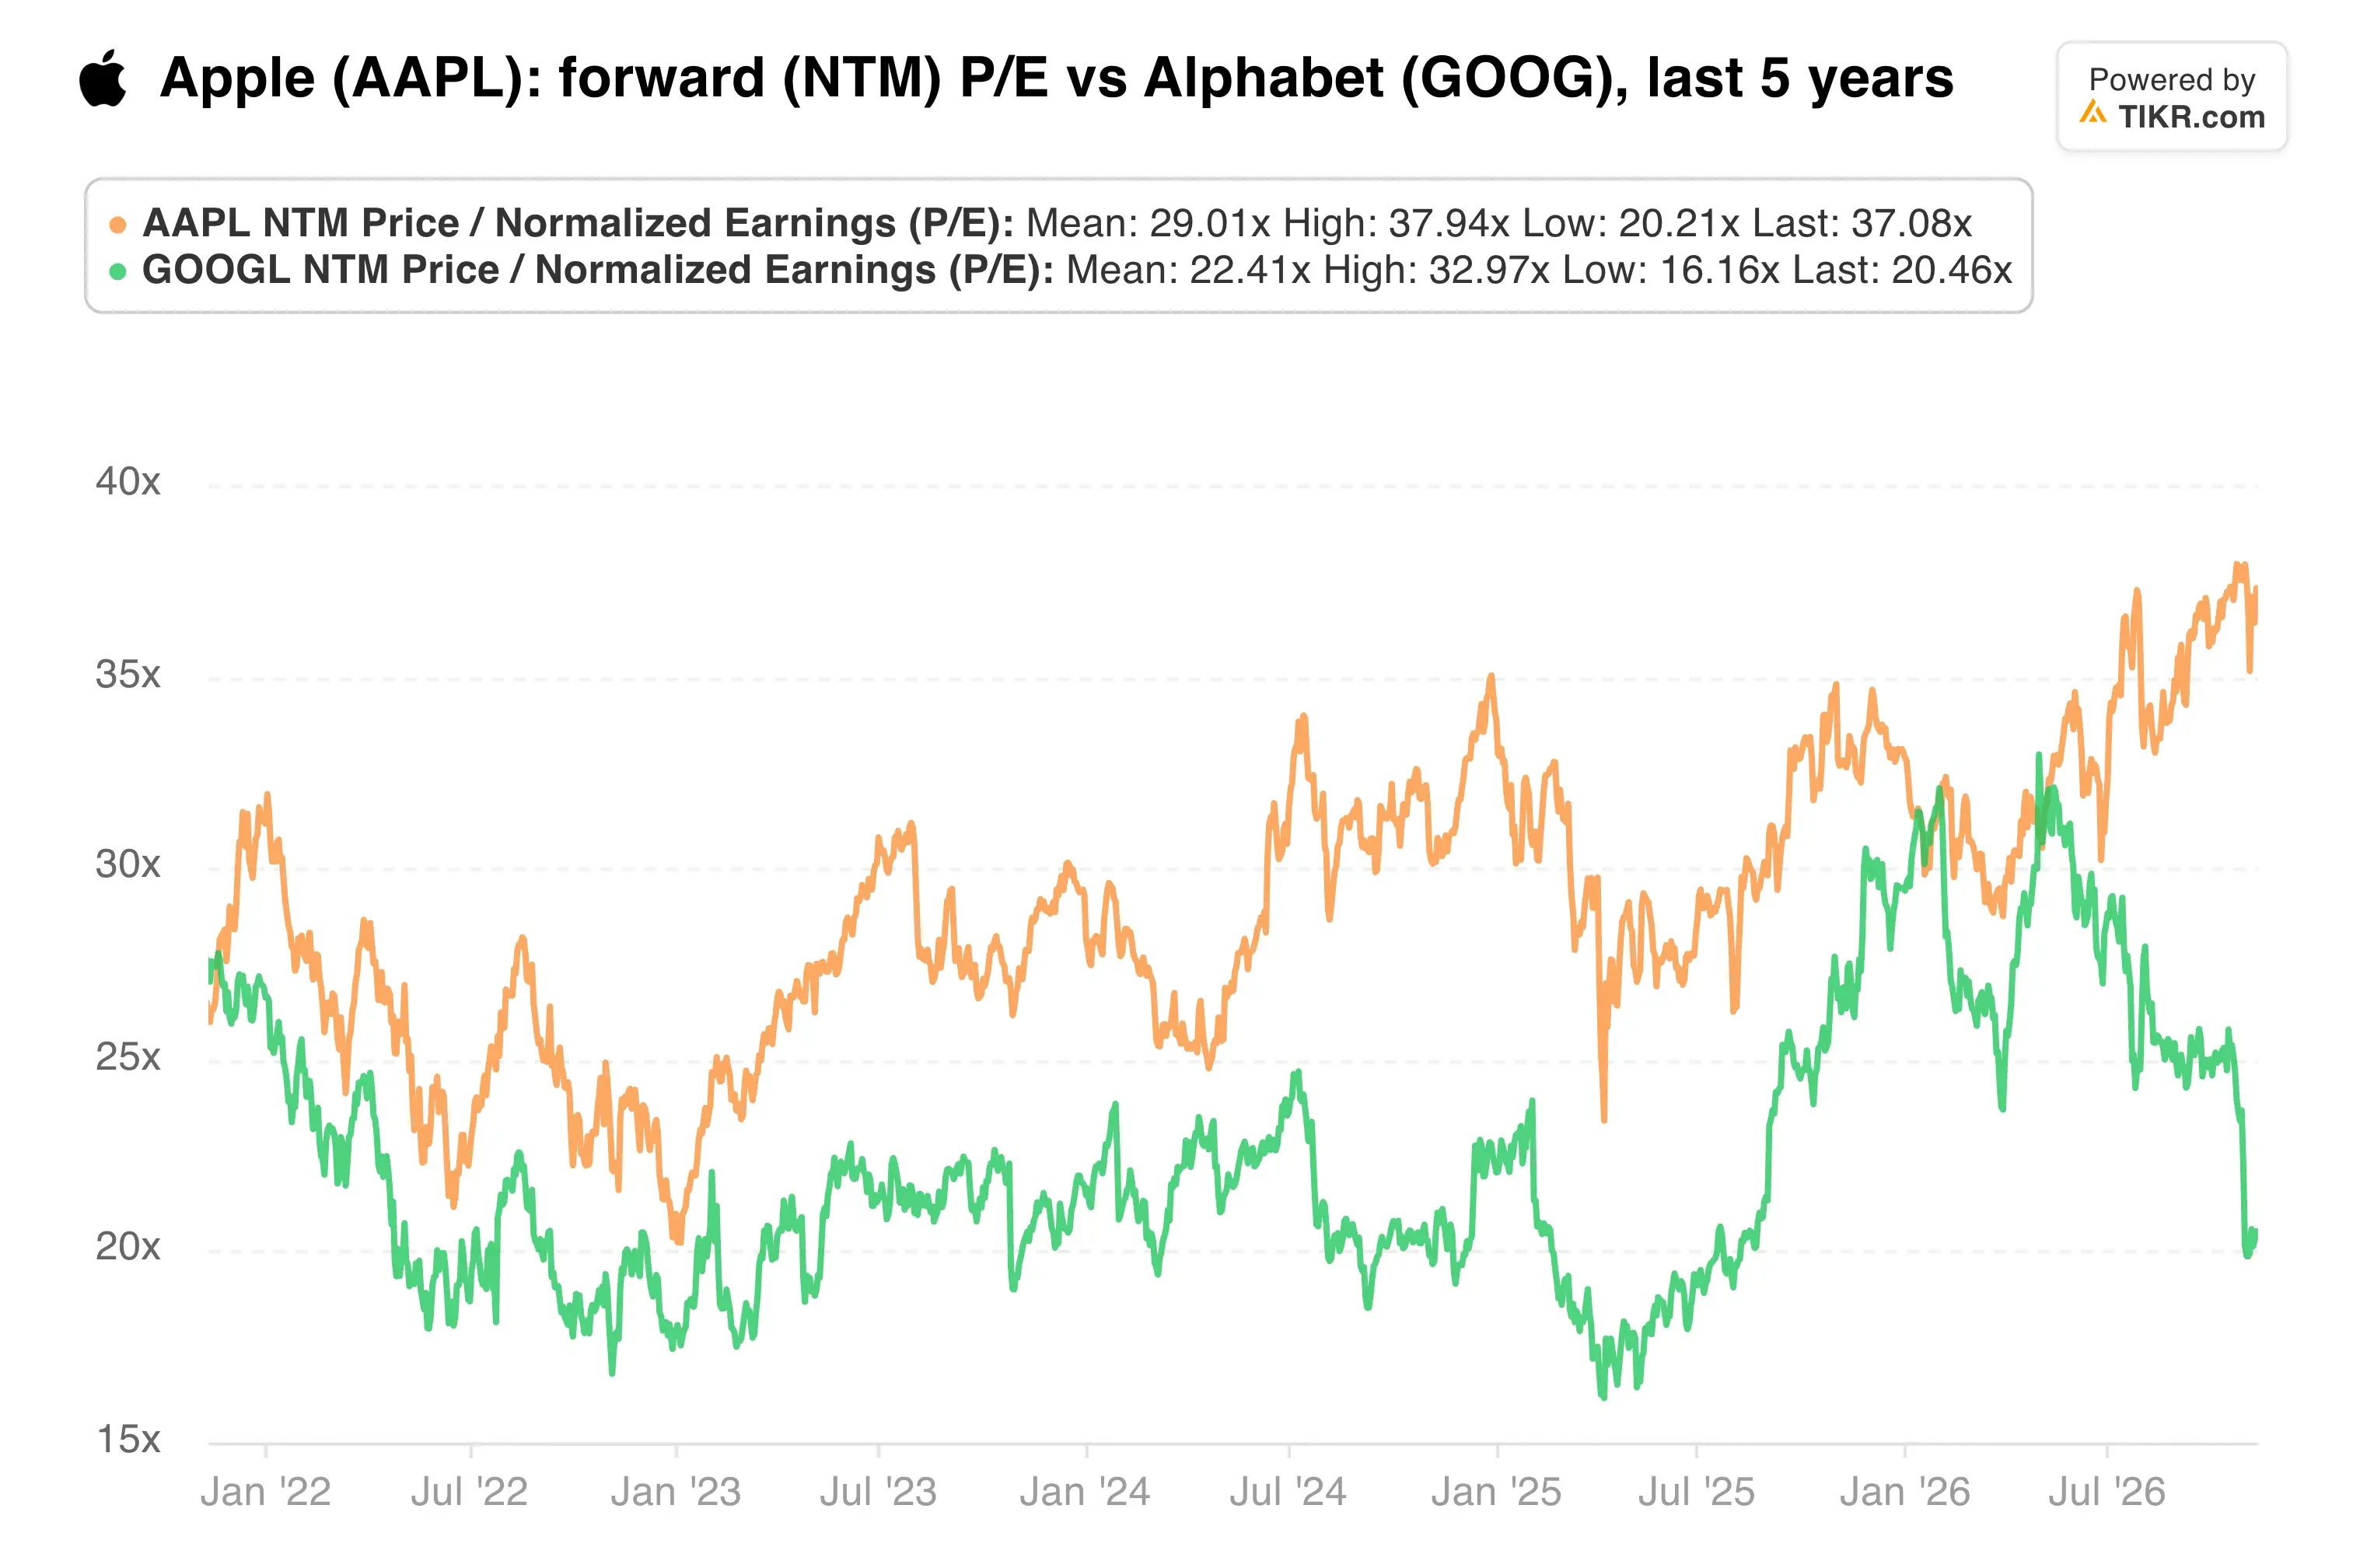
Le multiple forward d'Apple se situe bien au-dessus de celui d'Alphabet, et cette prime suppose une croissance régulière des bénéfices. Pourtant, ces prévisions impliquent que le bénéfice brut croît plus lentement que le chiffre d'affaires.
Les augmentations de prix sont le levier évident, mais elles comportent des risques. Les commentaires de Ternus impliquent que "les produits Apple vont devenir encore plus chers", a déclaré Dan Coatsworth d'AJ Bell.
Mon avis : l'histoire de la demande d'Apple semble aussi solide qu'elle ne l'a été depuis des années, et un chiffre d'affaires record pendant les fêtes semble probable. Néanmoins, un multiple premium nécessite une croissance des bénéfices, et la mémoire la taxe discrètement. J'attendrais la preuve que les prix peuvent compenser les coûts avant de payer aussi cher.
Le rapport du trimestre de décembre, attendu fin janvier, est le prochain test. Il montrera si la marge brute s'est maintenue dans la fourchette de 45 % à 46 % et à quelle vitesse l'approvisionnement de l'iPhone Duo rattrape la demande.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Apple. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !