Points clés
- L'action Advanced Micro Devices (AMD) a baissé d'environ 11% entre le 30 octobre et le 6 novembre, clôturant près de $449 alors que les valorisations du secteur des semi-conducteurs étaient sous pression.
- Intel (INTC) a averti que la faiblesse du marché des PC pourrait se prolonger jusqu'en 2027, tandis que le chiffre d'affaires du centre de données d'AMD au troisième trimestre a bondi de 97% pour atteindre $8,5 milliards.
- AMD prévoit environ $17 milliards de chiffre d'affaires au quatrième trimestre, mais sa valorisation élevée laisse peu de marge de manœuvre en cas de croissance des bénéfices plus faible.
Que s'est-il passé ?
L'action Advanced Micro Devices (AMD) a chuté d'environ 11% entre le 30 octobre et le 6 novembre, clôturant près de $449 alors que les investisseurs pesaient l'affaiblissement de la demande pour les PC contre l'accélération de la croissance de l'infrastructure IA d'AMD.
Le rapport de résultats du 29 octobre d'Intel a ajouté aux inquiétudes concernant la demande de semi-conducteurs, avec des prévisions de chiffre d'affaires pour le quatrième trimestre de $15 à $16 milliards et un avertissement selon lequel la faiblesse du marché des PC pourrait se poursuivre jusqu'en 2027.
Le directeur financier d'Intel, David Zinsner, a déclaré : "nous voyons le ralentissement du marché des PC se poursuivre au moins jusqu'à la première moitié de l'année prochaine", soulignant l'incertitude persistante sur les marchés de l'informatique grand public.
Cependant, le rapport de résultats du 3 novembre d'AMD a présenté un tableau plus solide de la demande de semi-conducteurs.
La société a déclaré un chiffre d'affaires du troisième trimestre de $13,4 milliards, en hausse de 45% sur un an, tandis que le bénéfice ajusté par action a augmenté de 74% pour atteindre $2,09.
Le chiffre d'affaires du centre de données a bondi de 97% pour atteindre $8,5 milliards, porté par une forte demande pour les GPU AMD Instinct et les processeurs serveur EPYC.
AMD a également projeté environ $17 milliards de chiffre d'affaires pour le quatrième trimestre, représentant une croissance annuelle de 66% au point médian.
Malgré ces résultats, les actions sont restées volatiles, chutant de 17% le 5 novembre avant de rebondir de 11% le 6 novembre alors que les investisseurs réévaluaient les valorisations du secteur des semi-conducteurs.
L'avertissement d'Intel concernant les PC est un problème moindre pour AMD
L'avertissement d'Intel reste pertinent car AMD est encore significativement exposé aux marchés des PC grand public et professionnels.
Le chiffre d'affaires client d'AMD au troisième trimestre a augmenté de 7% pour atteindre $2,9 milliards, bien que son segment Client et Jeux plus large ait diminué de 8% pour atteindre $3,7 milliards.
Cependant, le chiffre d'affaires du centre de données représentait environ 64% des ventes trimestrielles d'AMD, ce qui rend l'infrastructure IA considérablement plus importante pour sa croissance globale.
Le chiffre d'affaires du centre de données et de l'IA d'Intel a augmenté de 78% pour atteindre $7,3 milliards, démontrant une demande continue des entreprises pour les processeurs serveur malgré des conditions plus faibles sur le marché des PC.
Intel a également reconnu des contraintes d'approvisionnement affectant sa capacité à répondre à la forte demande pour ses processeurs Xeon, créant potentiellement des opportunités pour AMD d'étendre son activité de processeurs serveur EPYC.
Les partenariats croissants d'AMD dans l'IA, y compris les systèmes à l'échelle du rack Helios installés et en cours de test chez Meta, soutiennent davantage ses perspectives de croissance à long terme.
Les perspectives de bénéfices d'AMD soutiennent une croissance continue
Les estimations consensuelles du 30 octobre de TIKR projetaient que le bénéfice normalisé par action d'AMD augmenterait de $7,62 en 2026 à $15,93 en 2027, plus que doublant.
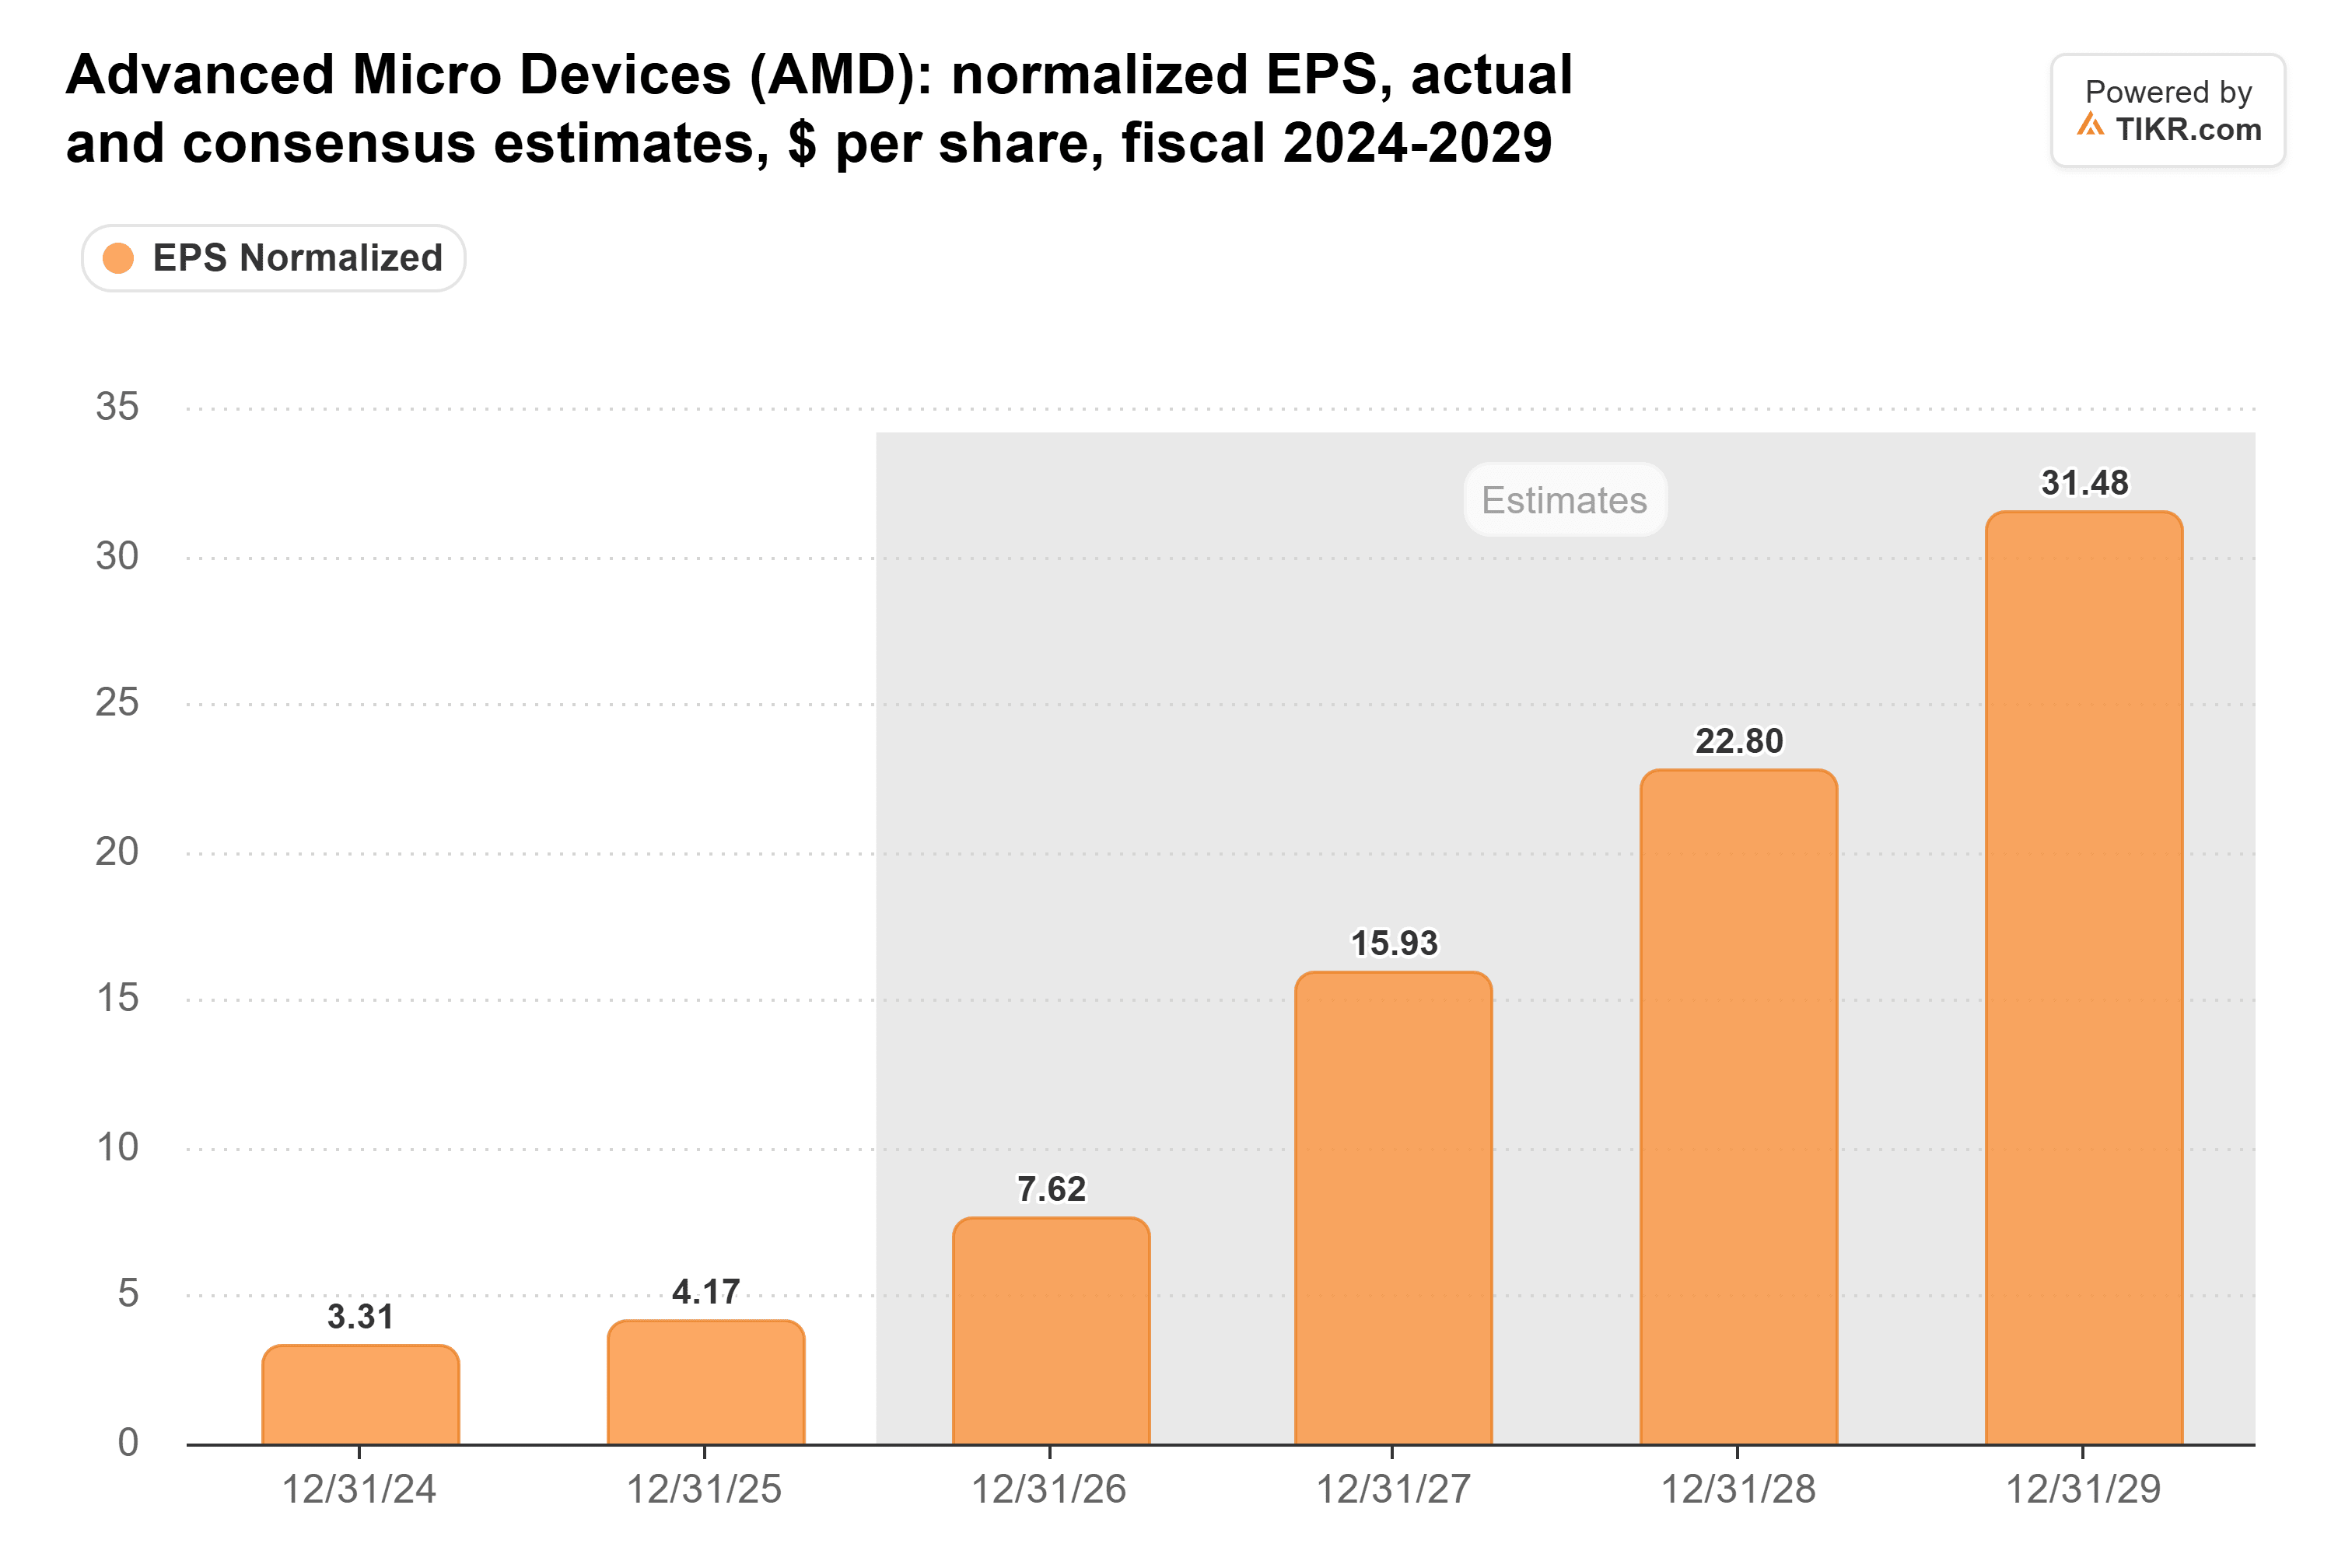
Les derniers résultats d'AMD soutiennent la thèse de croissance globale, avec un chiffre d'affaires du centre de données qui a presque doublé et un résultat d'exploitation non-GAAP en hausse de 75% sur un an.
Les prévisions de chiffre d'affaires de la direction pour le quatrième trimestre, d'environ $17 milliards, suggèrent également une dynamique continue à l'approche de 2027.
Cependant, les prévisions de bénéfices du 30 octobre précèdent les résultats du 3 novembre d'AMD, et les estimations mises à jour pourraient différer alors que les analystes réévaluent la demande et la rentabilité des accélérateurs IA.
La plus grande question est de savoir si AMD peut maintenir une croissance rapide de son chiffre d'affaires tout en élargissant ses marges à mesure que la production augmente et que la concurrence s'intensifie.
L'action AMD est-elle sous-évaluée ou surévaluée ?
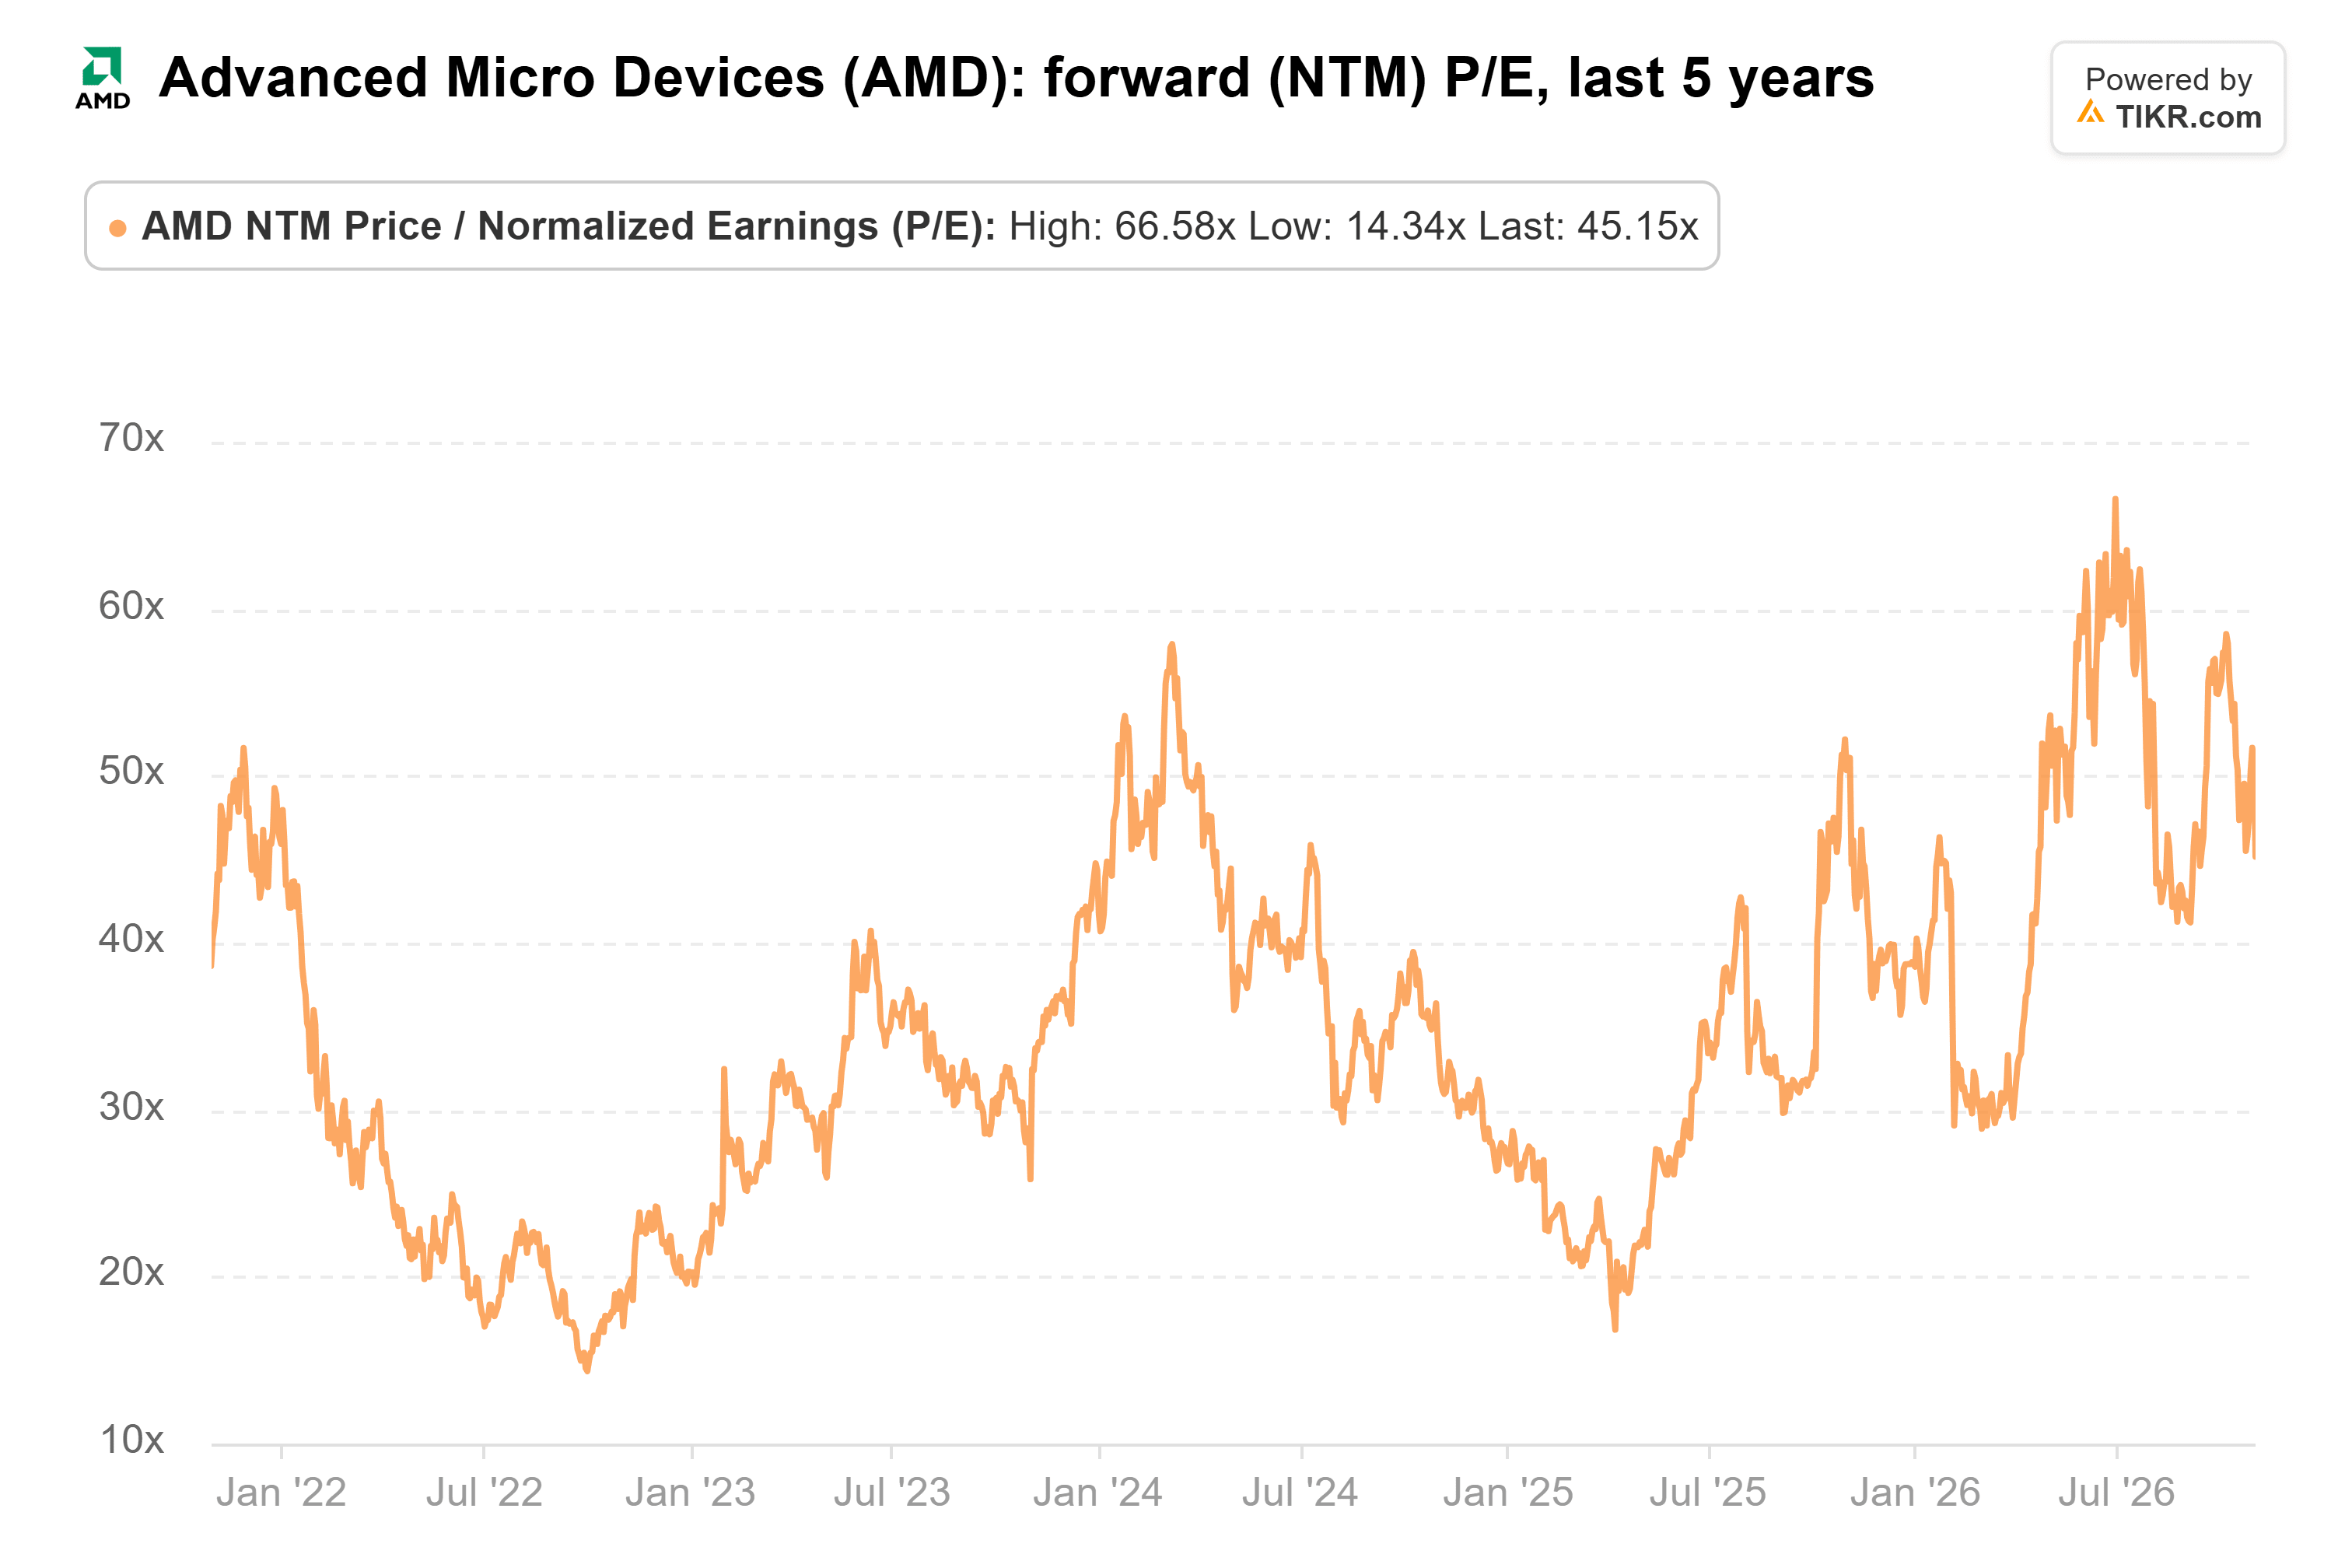
La récente baisse d'AMD a amélioré sa valorisation, bien que les investisseurs continuent de payer une prime pour sa croissance bénéficiaire attendue.
L'action se négociait à environ 45 fois les bénéfices futurs le 30 octobre, contre une moyenne quinquennale proche de 35x, avant de subir une pression de vente supplémentaire.
L'objectif de prix moyen des analystes de TIKR au 31 octobre, d'environ $640, implique une hausse potentielle d'environ 43% par rapport au cours de clôture du 6 novembre d'AMD, bien que cet objectif précède la dernière annonce de résultats.
Cependant, une demande plus faible pour les PC, des contraintes d'approvisionnement et des attentes élevées créent des risques de baisse significatifs si AMD éprouve des difficultés à maintenir sa trajectoire de croissance.
AMD semble au mieux correctement valorisée par rapport à son multiple de bénéfices historique. Bien qu'une demande accélérée pour l'IA et des gains de parts de marché sur le segment serveur soutiennent ses perspectives de croissance à long terme, la valorisation élevée de l'action laisse peu de marge de manœuvre en cas de bénéfices ou de marges décevants.
Alors, quelle est la valeur réelle de l'action AMD ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que AMD pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !