Points clés
- Vingt-deux grands fonds, dont Tiger Global, Whale Rock et Dragoneer, ont acheté ou augmenté leur position dans Advanced Micro Devices (AMD) au T2, et l'action a perdu 23 % depuis le 30 juin.
- Plusieurs de ces mêmes fonds détenaient moins d'actions de NVIDIA (NVDA) au 30 juin, et Dragoneer avait vendu toute sa position sur NVIDIA.
- Les analystes s'attendent à ce que le BPA normalisé d'AMD plus que double pour atteindre 17,64 $ en 2027, tandis que son PER forward est tombé à 30x contre 67x au 30 juin.
- AMD semble bon marché à ce prix, et les warrants qu'elle a accordés à ses clients constituent le principal risque.
Vingt-deux grands fonds ont acheté Advanced Micro Devices au T2, selon leurs déclarations 13F pour le trimestre clos le 30 juin. L'action a perdu 23 % depuis, et elle se situe 31 % en dessous de son plus haut sur 52 semaines.
Ces déclarations, déposées de fin juillet à mi-août, restent les plus récentes des fonds. Leurs 13F du T3 sont attendus pour le 16 novembre.
Certains des plus gros paris étaient tout nouveaux
17 des 22 positions étaient nouvelles au cours du trimestre. Voici quatre des plus importantes :
- Dragoneer Investment Group, qui gère 37 milliards de dollars : une nouvelle position de 943 987 actions d'une valeur de 548 millions de dollars, soit 19,3 % de ses avoirs déclarés en 13F et son deuxième plus gros holding.
- Whale Rock Capital, un hedge fund gérant 13 milliards de dollars : 1,51 million d'actions d'une valeur de 877 millions de dollars, soit 7,0 % de ses avoirs déclarés en 13F, après avoir augmenté son nombre d'actions de 2 081 %.
- Maverick Capital de Lee Ainslie, un hedge fund gérant 16 milliards de dollars, a ajouté 976 326 actions d'une valeur de 567 millions de dollars, soit 5,1 % de ses avoirs déclarés en 13F, en hausse de 44 %.
- Tiger Global de Chase Coleman, un hedge fund gérant 78 milliards de dollars, a ajouté une nouvelle position de 674 727 actions d'une valeur de 392 millions de dollars, soit 1,6 % de ses avoirs déclarés en 13F.
Plusieurs d'entre eux détenaient moins de NVIDIA à la fin du trimestre. Whale Rock a réduit ses actions NVIDIA de 64 %, et Sands Capital, qui a ouvert une nouvelle position sur AMD, a réduit de 22 %. Dragoneer détenait 3,73 millions d'actions NVIDIA au 31 mars et aucune au 30 juin.
TIKR suit 53 analystes sur AMD. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur AMD, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur AMD
La majeure partie de la baisse est intervenue après un sommet en octobre
La plupart des nouvelles commerciales d'AMD depuis le 30 juin ont été bonnes. Les revenus du T3 ont augmenté de 45 % pour atteindre 13,4 milliards de dollars, la direction a donné des prévisions de revenus du centre de données du T4 en hausse de 50 %, et les expéditions de production de ses systèmes rack Helios pour les centres de données d'IA ont commencé en septembre.
L'inquiétude porte sur ce qu'AMD cède pour gagner ces clients. Elle a accordé à OpenAI et Meta des warrants pour jusqu'à 320 millions d'actions à un centime chacune, soit 19,6 % de ses actions en circulation.
Elle garantit également jusqu'à 4,1 milliards de dollars de bail de centre de données d'un partenaire et s'est engagée à verser jusqu'à 5 milliards de dollars à Anthropic. Le 27 octobre, elle s'est engagée à verser 1 milliard de dollars à l'offre d'actions de Meta.
Cela met en lumière la manière dont les clients paient tout cela. Meta a signalé le 22 octobre qu'elle pourrait émettre des milliards de dollars d'actions, a rapporté Reuters, et les actions d'IA ont été vendues ce jour-là. Meta s'est engagée sur jusqu'à 6 gigawatts de Helios.
Puis, fin octobre, le directeur financier d'Intel a déclaré qu'il s'attendait à ce que le ralentissement du marché des PC dure au moins jusqu'au premier semestre de l'année prochaine, et AMD a chuté de 11 % en une journée.
Le segment client d'AMD, ses puces pour PC, a généré 3,1 milliards de dollars au T2, soit environ 27 % des ventes. Ce chiffre est ensuite tombé à 2,9 milliards de dollars au T3, soit environ 22 % des ventes.
Les chiffres des analystes ont continué d'augmenter
L'argument des fonds repose sur les bénéfices. Les analystes s'attendent à ce que le BPA normalisé d'AMD passe de 4,17 $ en 2025 à 8,09 $ cette année, 17,64 $ en 2027 et 25,52 $ en 2028 :
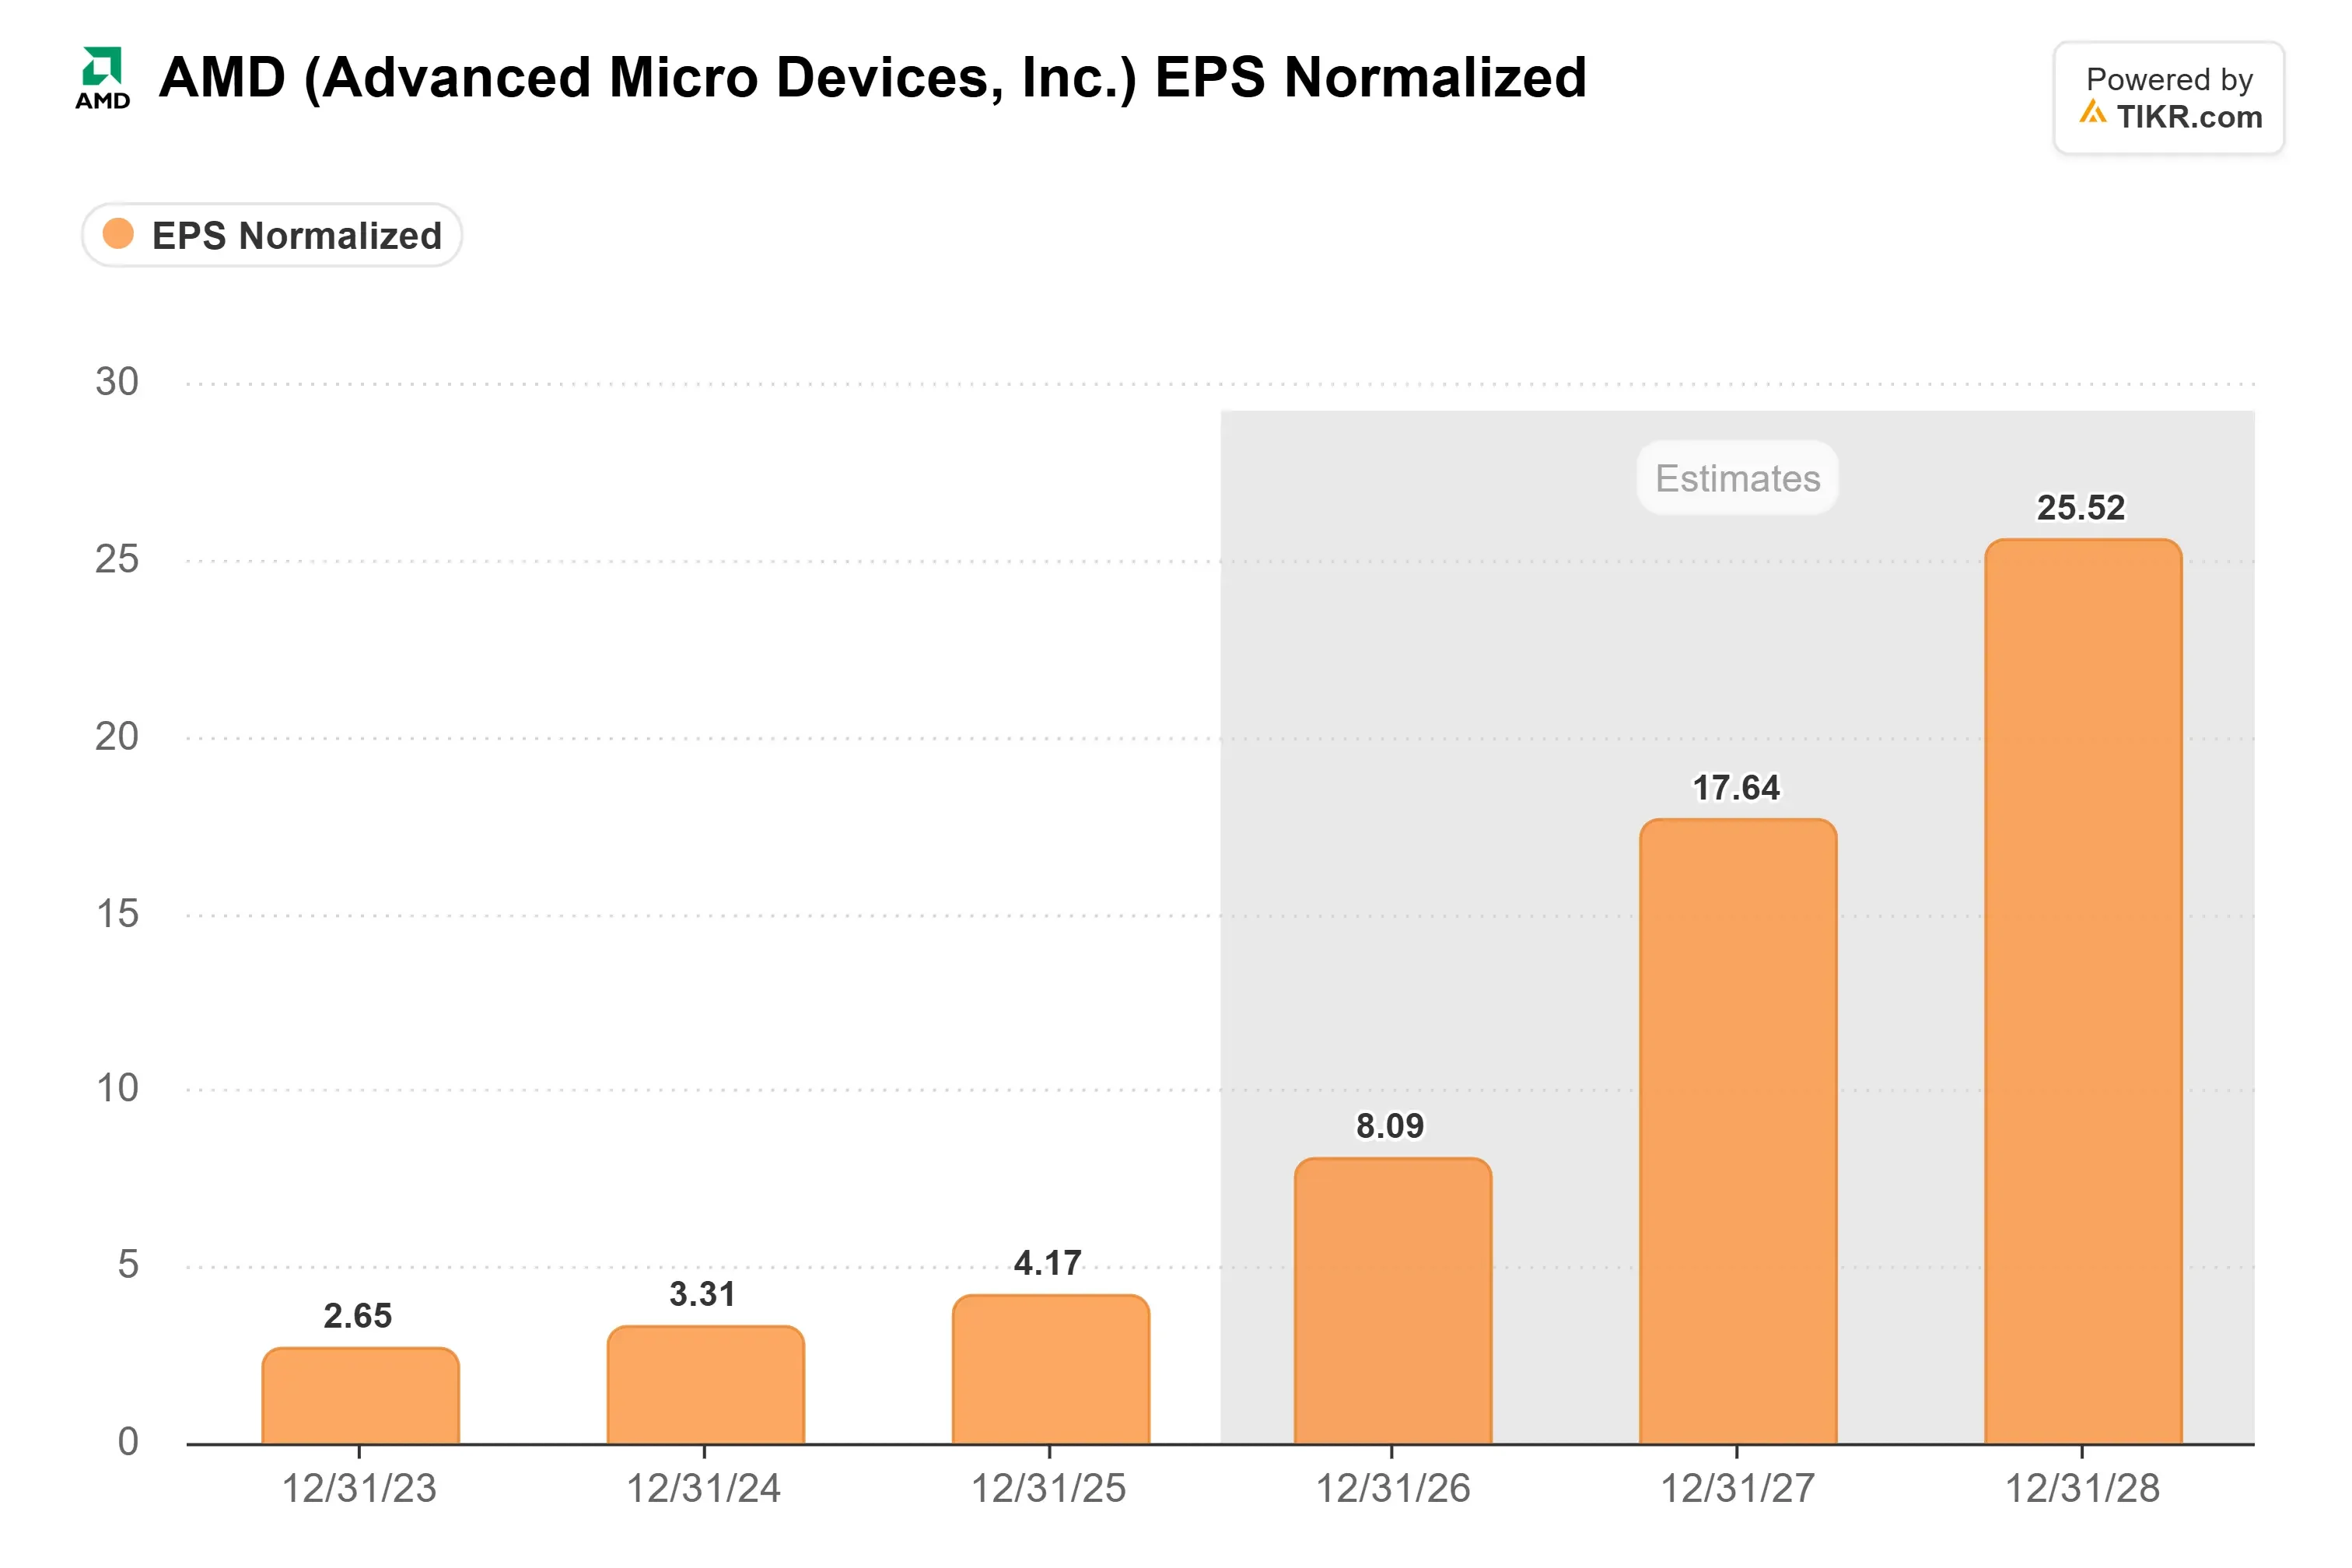
L'estimation pour 2027 a augmenté de 20 % au cours des 90 jours précédant le 23 octobre.
La direction a donné des prévisions de revenus serveurs en hausse de plus de 70 % au second semestre 2026, et de son segment Data Center en plus que double en 2027.
Ainsi, les investisseurs paient moins pour des estimations plus élevées. AMD se négocie à 30x les bénéfices forward, contre 67x au 30 juin, son plus haut sur cinq ans, mais reste au-dessus de sa moyenne quinquennale de 35x.
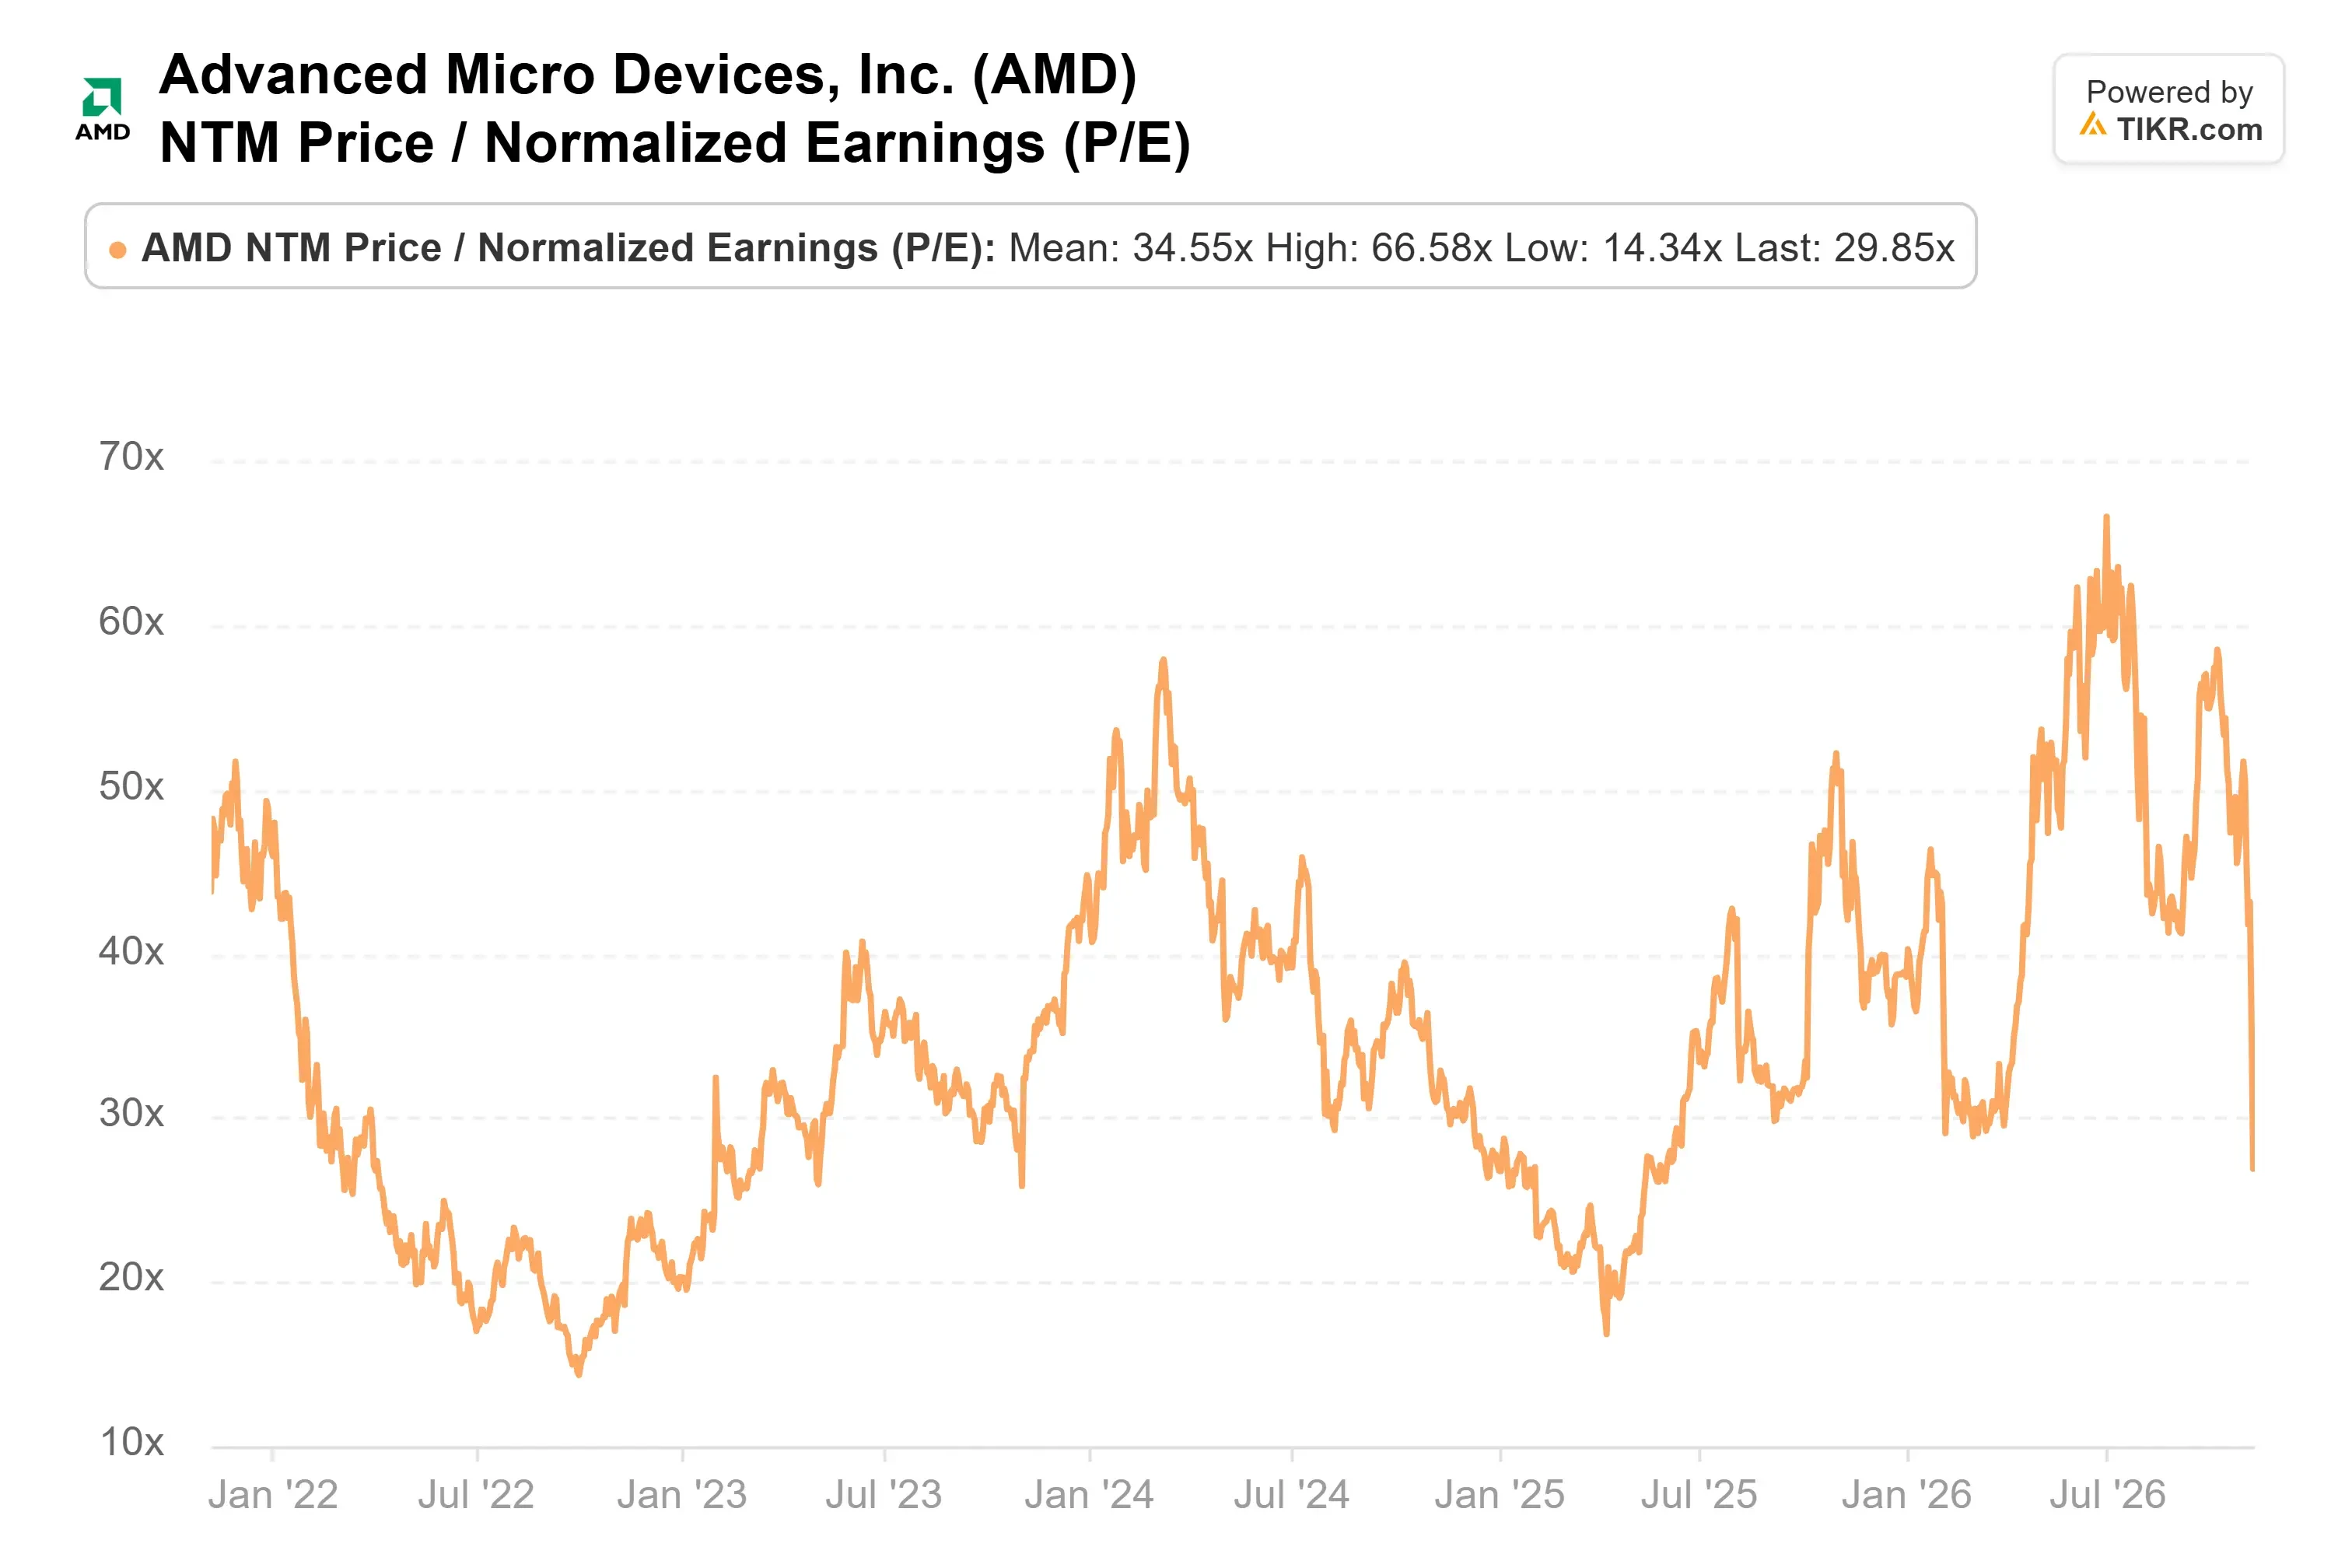
À cette moyenne, le prix d'aujourd'hui nécessite le type de bénéfices forward que les analystes ne s'attendent pas à voir AMD atteindre avant 2027.
Les objectifs de prix de Wall Street ont augmenté parallèlement aux estimations. Les 53 analystes couvrant AMD ont un objectif moyen de 660 $, soit 47 % au-dessus de la clôture du 6 novembre et en hausse par rapport à 272 $ il y a un an.
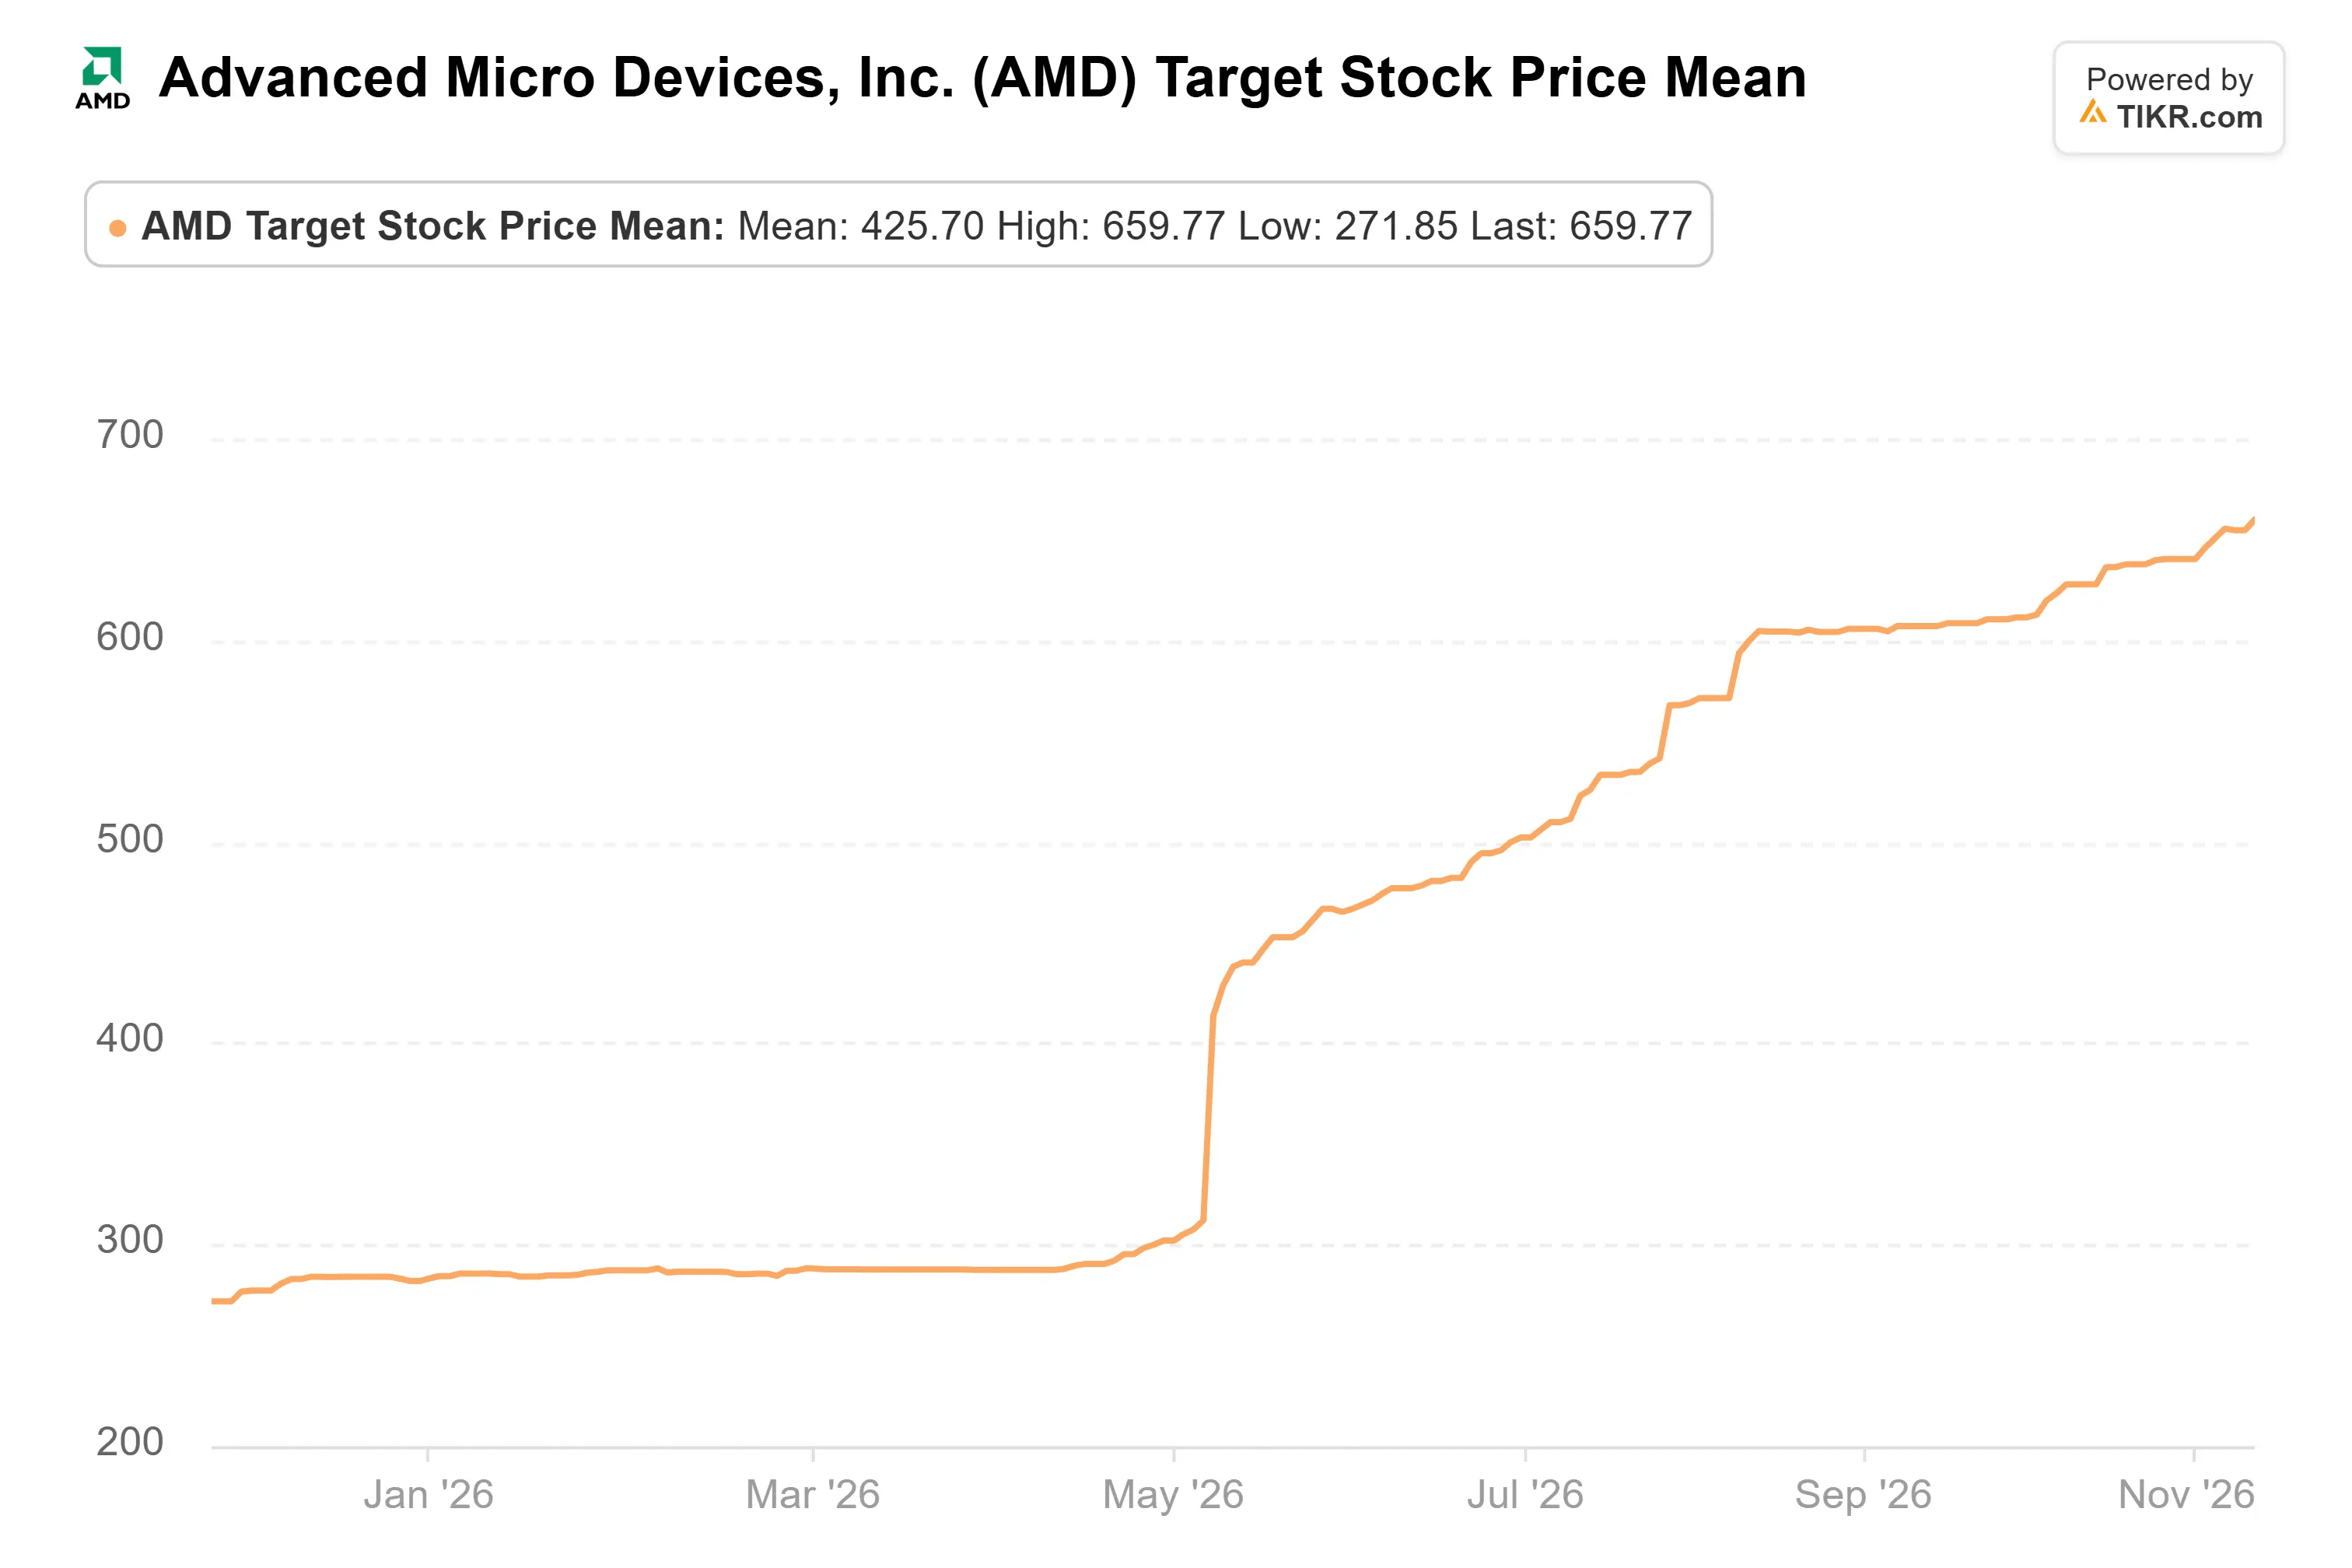
L'éventail est large, cependant. L'objectif le plus bas, 490 $, est juste au-dessus de la clôture du 7 novembre, et le plus élevé est de 1 250 $.
Je serais du côté des fonds
Le risque réside dans ces warrants. La dernière tranche de chacun ne devient acquise qu'après un déploiement complet de 6 gigawatts et un cours de l'action à 600 $, donc les actionnaires subissent la dilution totale seulement si AMD livre.
Franchement, j'apprécie AMD davantage maintenant qu'au 30 juin. Les analystes en attendent plus, et les investisseurs paient moins pour ces bénéfices.
Si les warrants sont entièrement acquis, ce sera parce qu'AMD a expédié les gigawatts et que l'action a atteint 600 $.
Bien sûr, AMD a publié ses résultats du T3 il y a seulement quelques jours. Ses prévisions pour le T4 s'établissaient à 17 milliards de dollars, dépassant les 16,2 milliards de dollars de revenus du consensus pour 2026 au moment de la publication. Cela implique que Helios s'expédie en volumes meilleurs ou plus élevés que ne l'attendaient les analystes.
Les 13F du T3 des fonds montreront également qui détenait encore AMD au 30 septembre.
Alors, quelle est la valeur réelle de l'action AMD ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que AMD pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !