Points clés
- La semaine dernière, Jason Lemkin a qualifié les agents IA de risque existentiel pour DoorDash.
- Je pense que c'est n'importe quoi, pour plusieurs raisons. À commencer par le fait qu'un agent a toujours besoin d'un réseau de livraison, et DoorDash possède le plus grand, ainsi que plus de 35 millions de membres qui lui paient déjà pour la livraison gratuite.
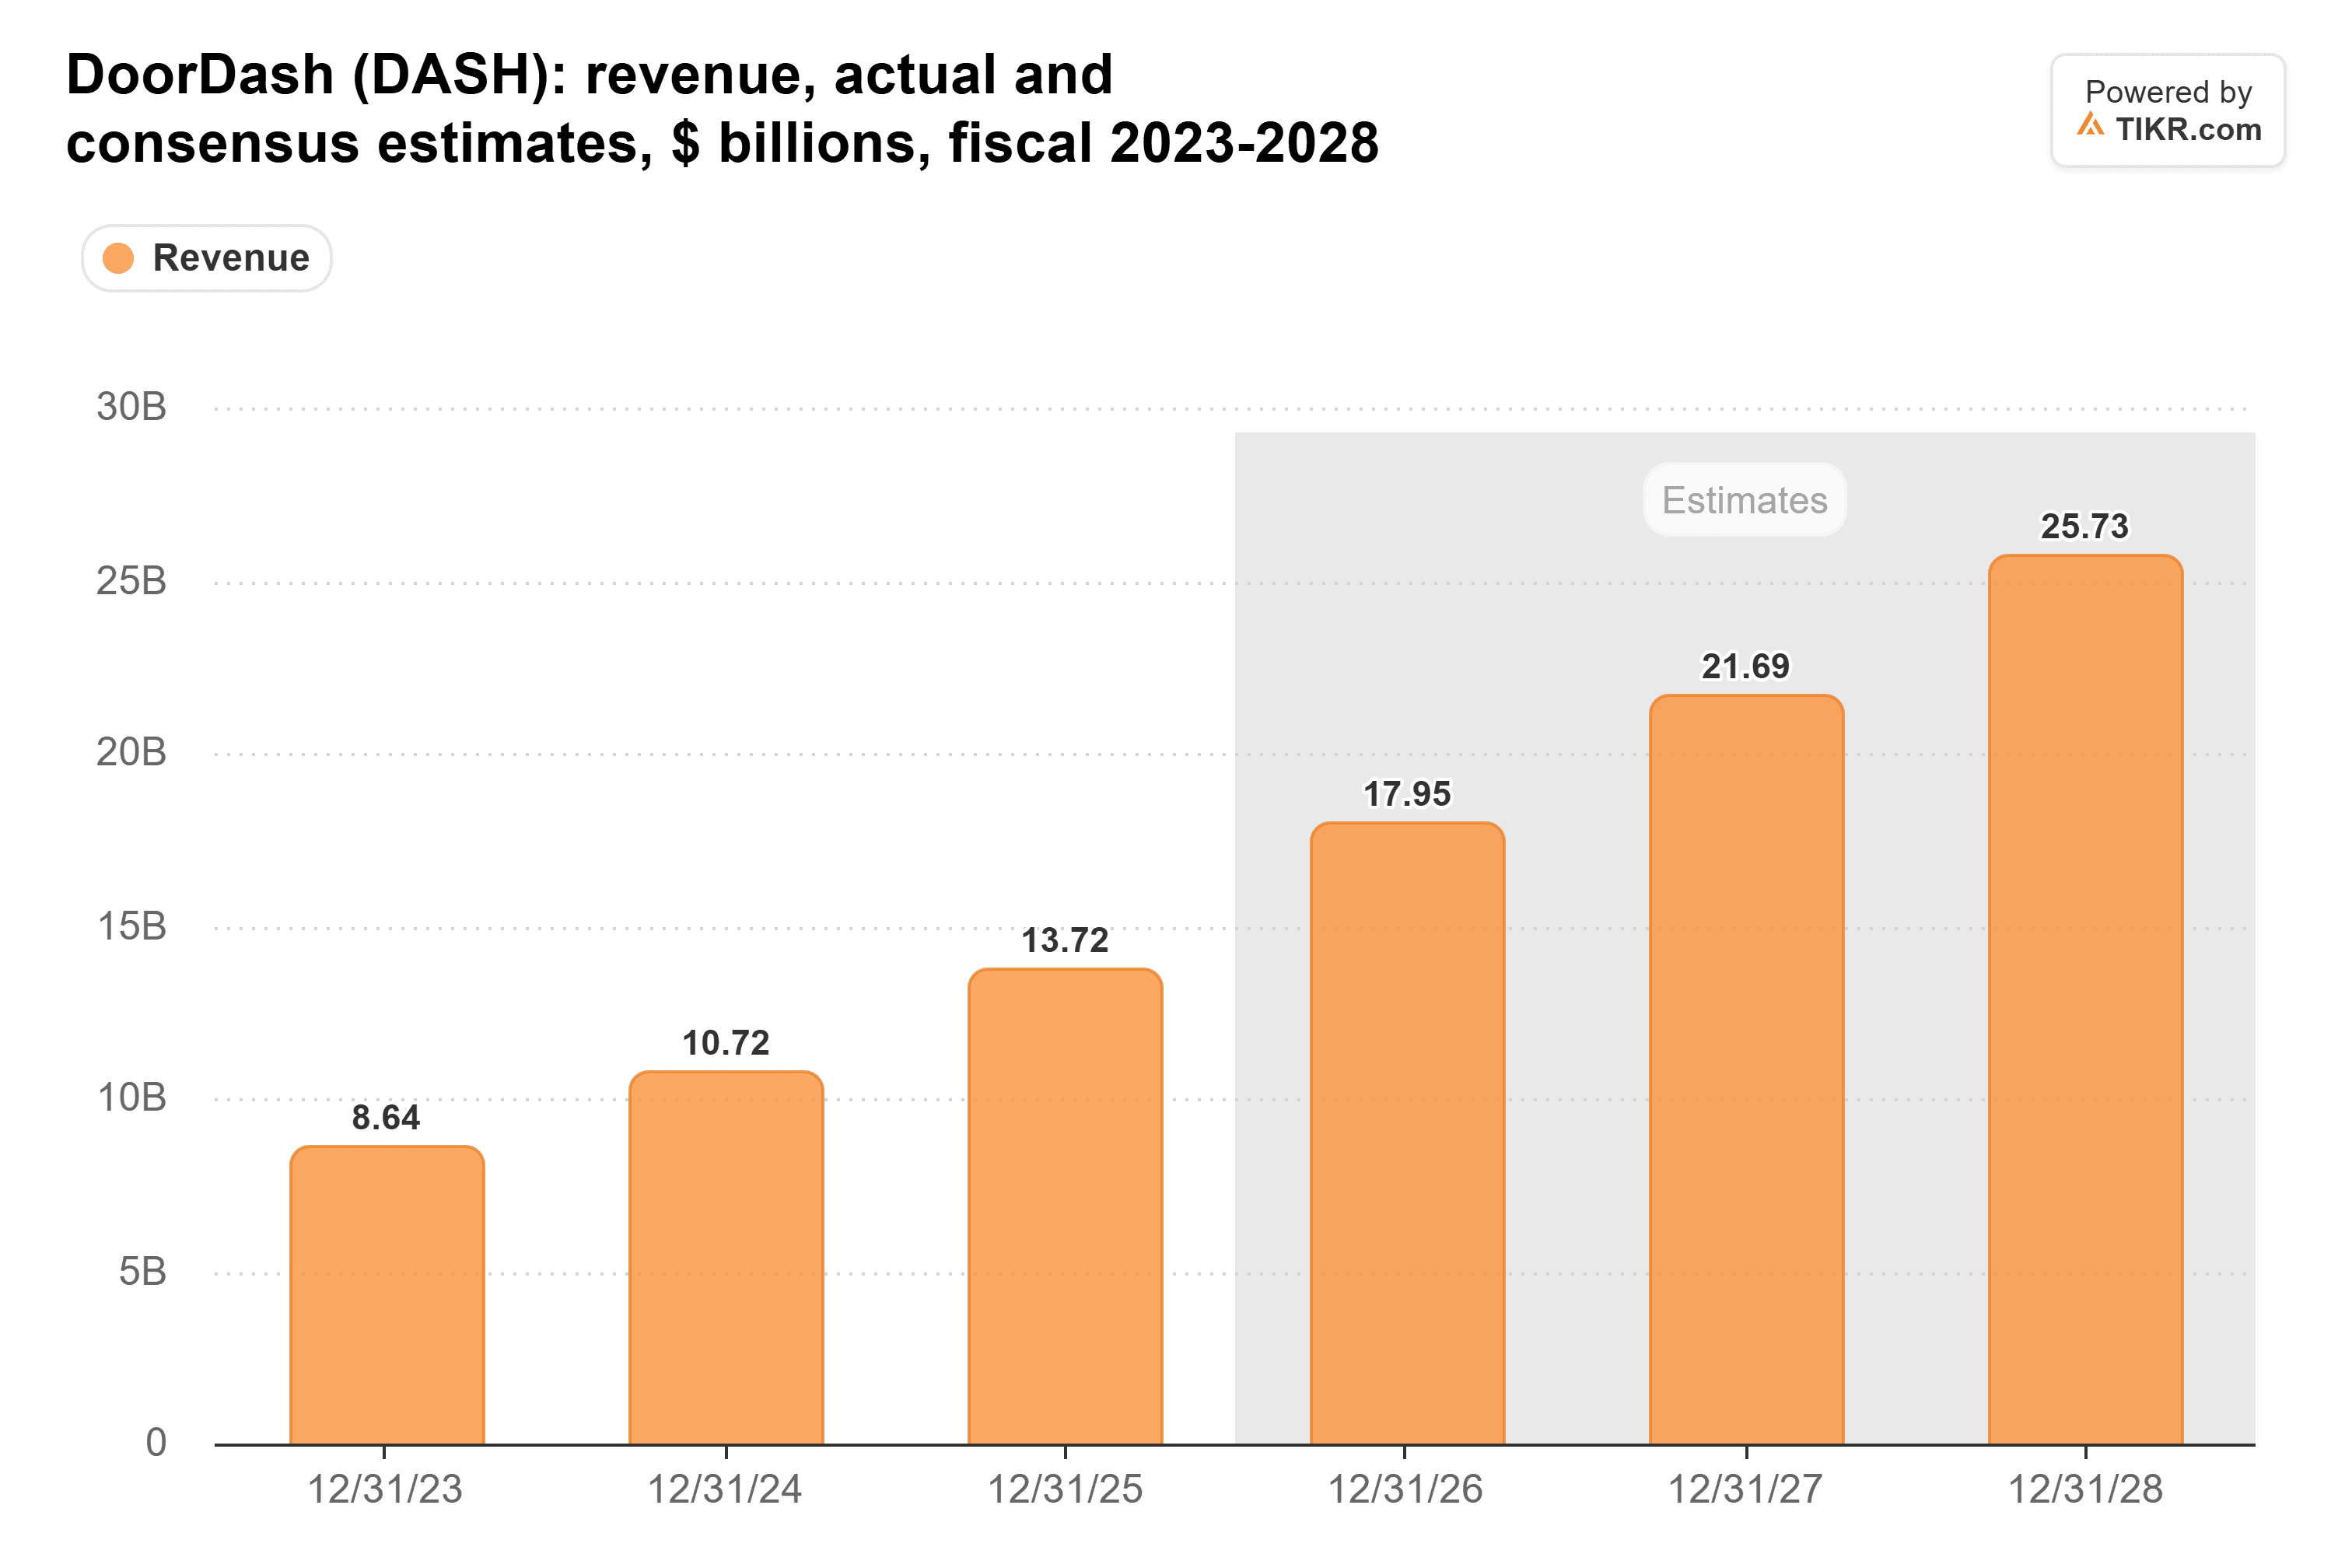
- Les agents IA n'ont passé que quelques centaines de commandes DoorDash, contre 993 millions de commandes le trimestre dernier, et les analystes s'attendent à ce que le chiffre d'affaires de DoorDash double presque entre 2025 et 2028.
- DoorDash se négociait à 28 fois les bénéfices anticipés avant la chute de jeudi, bien en dessous de sa moyenne triennale de 39x.
DoorDash (DASH) a connu quelques semaines difficiles.
L'action a chuté de 13% jeudi dernier après que Amazon (AMZN) a choisi Uber Eats comme partenaire de livraison de repas pour Prime. Les membres bénéficient désormais de la livraison gratuite sur les commandes Uber Eats de 25 $ ou plus, passées directement sur Amazon. Cela place Uber (UBER), le principal rival de DoorDash, devant les membres Prime aux États-Unis.
Cela s'ajoute à une crainte qui plane sur l'action : que les agents IA éliminent complètement DoorDash du processus de commande. Malgré cela, le PDG Tony Xu a déclaré lors de la conférence téléphonique du troisième trimestre de DoorDash que les agents avaient passé "plusieurs centaines de commandes au total" jusqu'à présent. DoorDash a traité 993 millions de commandes rien que ce trimestre-là.
Ce chiffre est revenu dans l'épisode de cette semaine du podcast 20VC. L'avis de Jason Lemkin, fondateur de SaaStr ?
"Les agents représentent un risque existentiel pour DoorDash parce que leur troisième concurrent, c'est personne."
Ce qui... quoi ?
TIKR suit 42 analystes sur DoorDash. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur DoorDash, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour DoorDash
Quelques centaines de commandes, pour l'instant
Je comprends son point de vue comme ceci : une fois qu'un agent commande votre dîner, il vérifie DoorDash et Uber Eats et choisit le moins cher. Sans troisième application dans la course, celui qui possède l'agent possède le client.
Et bien sûr, c'est tôt. Personne ne sait combien de dîners les agents commanderont dans cinq ans.
Mais Wall Street ne s'attend pas à ce que les clients fuient. Les analystes prévoient que le chiffre d'affaires de DoorDash passe de 13,7 milliards de dollars en 2025 à 25,7 milliards de dollars en 2028 :
Les membres Prime bénéficient d'un avantage Grubhub+ gratuit depuis 2022, et DoorDash a continué à croître pendant tout ce temps. Je ne m'attends pas à ce que le passage à Uber Eats change grand-chose. Et aussi...
C'est l'abonnement qui choisit l'application
Même dans le monde de Lemkin, un agent ne peut pas conduire un burrito à travers la ville. Il doit confier la commande à un réseau de livraison, et DoorDash exploite le plus grand. Il a capté 59 % des dépenses sur les applications de livraison au troisième trimestre, selon les données de cartes de Consumer Edge. Uber Eats et Instacart en ont capté 18 % chacun.
Ensuite, il y a les membres. DoorDash comptait plus de 35 millions d'entre eux sur DashPass, Wolt+ et Deliveroo Plus fin 2025. (J'en suis un, pour ce que ça vaut.)
Imaginons un futur monde où les agents sont la grande majorité des commandes. Donc, mon futur agent commande la pizza du vendredi, le pad thai du mardi et les courses du dimanche. À chaque fois, il sait que je paie déjà DoorDash pour la livraison gratuite. Quelle application pensez-vous qu'il choisira ?
Amazon vient de faire le même pari avec Uber Eats : Celui qui détient cet abonnement obtient la commande.
Deux acteurs, pas de guerre des prix
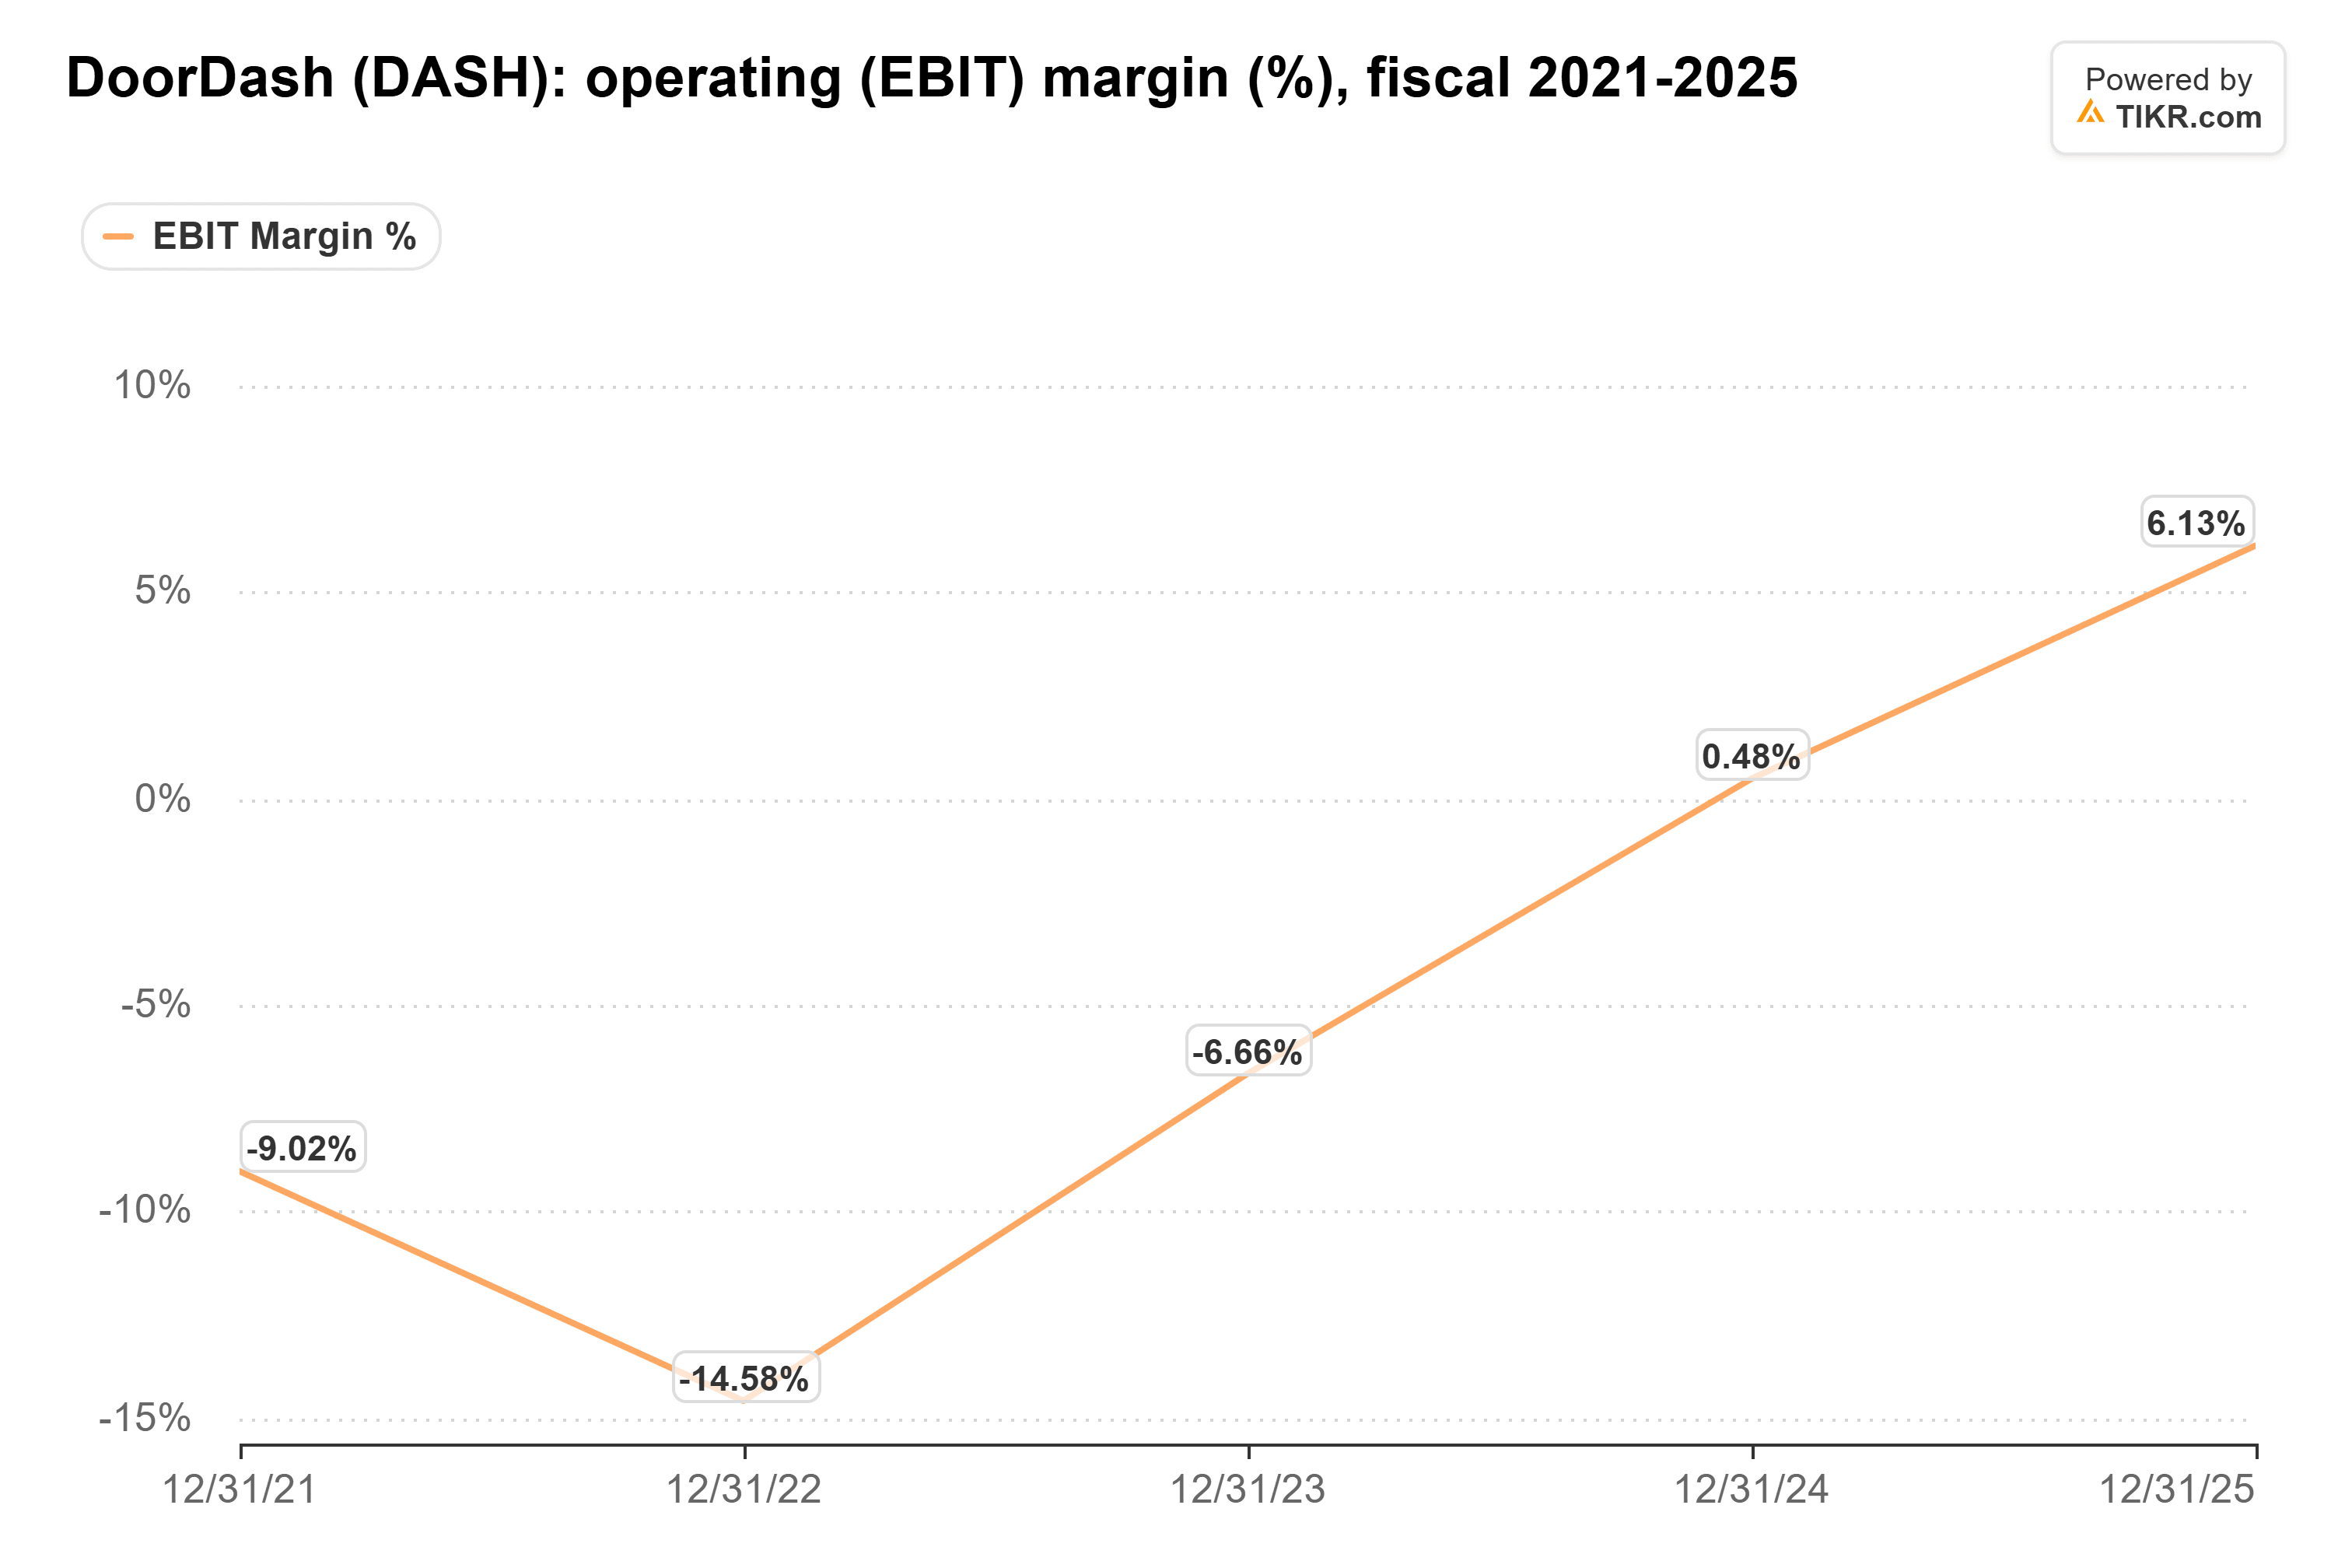
J'argumenterais aussi que DoorDash se porte mieux sans troisième concurrent. Deux acteurs rentables ont peu de raisons de déclencher une guerre des prix, agents ou pas. Le résultat opérationnel de la division Livraison d'Uber a augmenté de 30 % pour atteindre 1,06 milliard de dollars au troisième trimestre. La marge opérationnelle de DoorDash est passée de -14,6 % en 2022 à 6,1 % en 2025 :
La bataille pour la porte d'entrée
Je partage l'une des inquiétudes de Lemkin : la publicité. Un client qui commande via un agent, ou via l'application d'Amazon, ne voit jamais les emplacements publicitaires de DoorDash. La direction a attribué aux publicités une partie de la performance supérieure aux attentes du deuxième trimestre.
DoorDash se bat aussi pour cette porte d'entrée. Jeudi, Lyft a lancé un abonnement à 9,99 $ par mois qui inclut DashPass.
Pendant ce temps, les investisseurs paient beaucoup moins pour les bénéfices de DoorDash qu'auparavant. L'action se négocie à moins de 30 fois les bénéfices anticipés, bien en dessous de sa moyenne triennale de 39x.
De mon point de vue, les agents représentent un risque à évolution lente pour le modèle publicitaire de DoorDash et un risque moindre pour les livraisons elles-mêmes. À ce prix, je suis prêt à parier contre le scénario "existentiel".
Alors, quelle est la vraie valeur de l'action DoorDash ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que DoorDash pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !