Points clés
- L'action McDonald's (MCD) a gagné environ 7% du 30 octobre au 6 novembre, clôturant à $276.52 après que ses résultats du troisième trimestre, supérieurs aux attentes, ont compensé la faiblesse de la fréquentation dans ses restaurants américains.
- Restaurant Brands International (QSR) a rapporté une croissance des ventes comparables de 8,4% aux États-Unis pour Burger King, tandis que Chipotle Mexican Grill (CMG) a affiché une croissance de 2,1%, soulignant la pression concurrentielle sur McDonald's.
- Le bénéfice ajusté de McDonald's a atteint $3.57 par action, dépassant le consensus de $3.38, bien que le chiffre d'affaires de $7.16 milliards ait été inférieur aux attentes et que les ventes comparables aux États-Unis aient reculé de 0,2%.
- McDonald's semble correctement valorisé à environ 20 fois les bénéfices futurs, avec une amélioration de la fréquentation client et le déploiement prévu en 2027 d'un menu à prix abordable offrant des catalyseurs potentiels.
Que s'est-il passé ?
L'action McDonald's (MCD) a grimpé d'environ 7% du 30 octobre au 6 novembre, passant de $258.12 à $276.52, selon les données historiques de cours. L'attention s'est principalement portée sur son rapport de résultats du troisième trimestre, qui a montré des profits plus solides malgré la faiblesse persistante de la fréquentation dans les restaurants américains.
L'action a bondi de 6,5% le 4 novembre après que McDonald's a rapporté un bénéfice ajusté de $3.57 par action, en hausse de 11% sur un an et supérieur au consensus de $3.38. Mais le chiffre d'affaires de $7.16 milliards a manqué les $7.28 milliards attendus par les analystes.
Selon les résultats du troisième trimestre de l'entreprise, les ventes comparables aux États-Unis ont reculé de 0,2% car un nombre moindre de visites clients a compensé une dépense moyenne plus élevée. Les ventes comparables mondiales ont augmenté de 1,5%, soutenues par une performance internationale plus forte.
Le dépassement des bénéfices est largement dû à des marges plus élevées dans les restaurants franchisés et à des gains provenant de la vente de restaurants à des franchisés, plutôt qu'à une reprise significative de la demande aux États-Unis. C'est une distinction importante : le modèle d'affaires basé sur la franchise de McDonald's continue de soutenir la rentabilité, mais attirer plus de clients dans les restaurants reste un défi.
La concurrence rend ce défi plus difficile. Restaurant Brands International a rapporté une croissance des ventes comparables de 8,4% pour Burger King aux États-Unis, tandis que Chipotle Mexican Grill a affiché une croissance de 2,1%, incluant une hausse de 0,8% des transactions.
Ces résultats suggèrent que McDonald's fait face à des défis concurrentiels au-delà des pressions plus larges du secteur de la restauration, bien que les différences de prix, de démographie client et de formats de restaurants rendent les comparaisons directes imparfaites.
Néanmoins, la direction voit des raisons d'optimisme. Le président-directeur général Chris Kempczinski a déclaré que l'entreprise était encouragée par l'amélioration des performances aux États-Unis au fil du trimestre, ajoutant : « Nous nous concentrons sur la construction à partir d'ici, en renforçant l'entreprise aujourd'hui et en investissant dans le prochain chapitre de la croissance. »
McDonald's teste deux structures de menu d'entrée de gamme à prix abordable dans environ 1 900 restaurants américains, avec des plans pour un déploiement national début 2027.
L'opportunité est claire : des repas abordables pourraient attirer plus de clients et aider à restaurer la fréquentation. La question est de savoir si ces visites supplémentaires généreront suffisamment de ventes pour compenser les coûts promotionnels et protéger la rentabilité des restaurants.
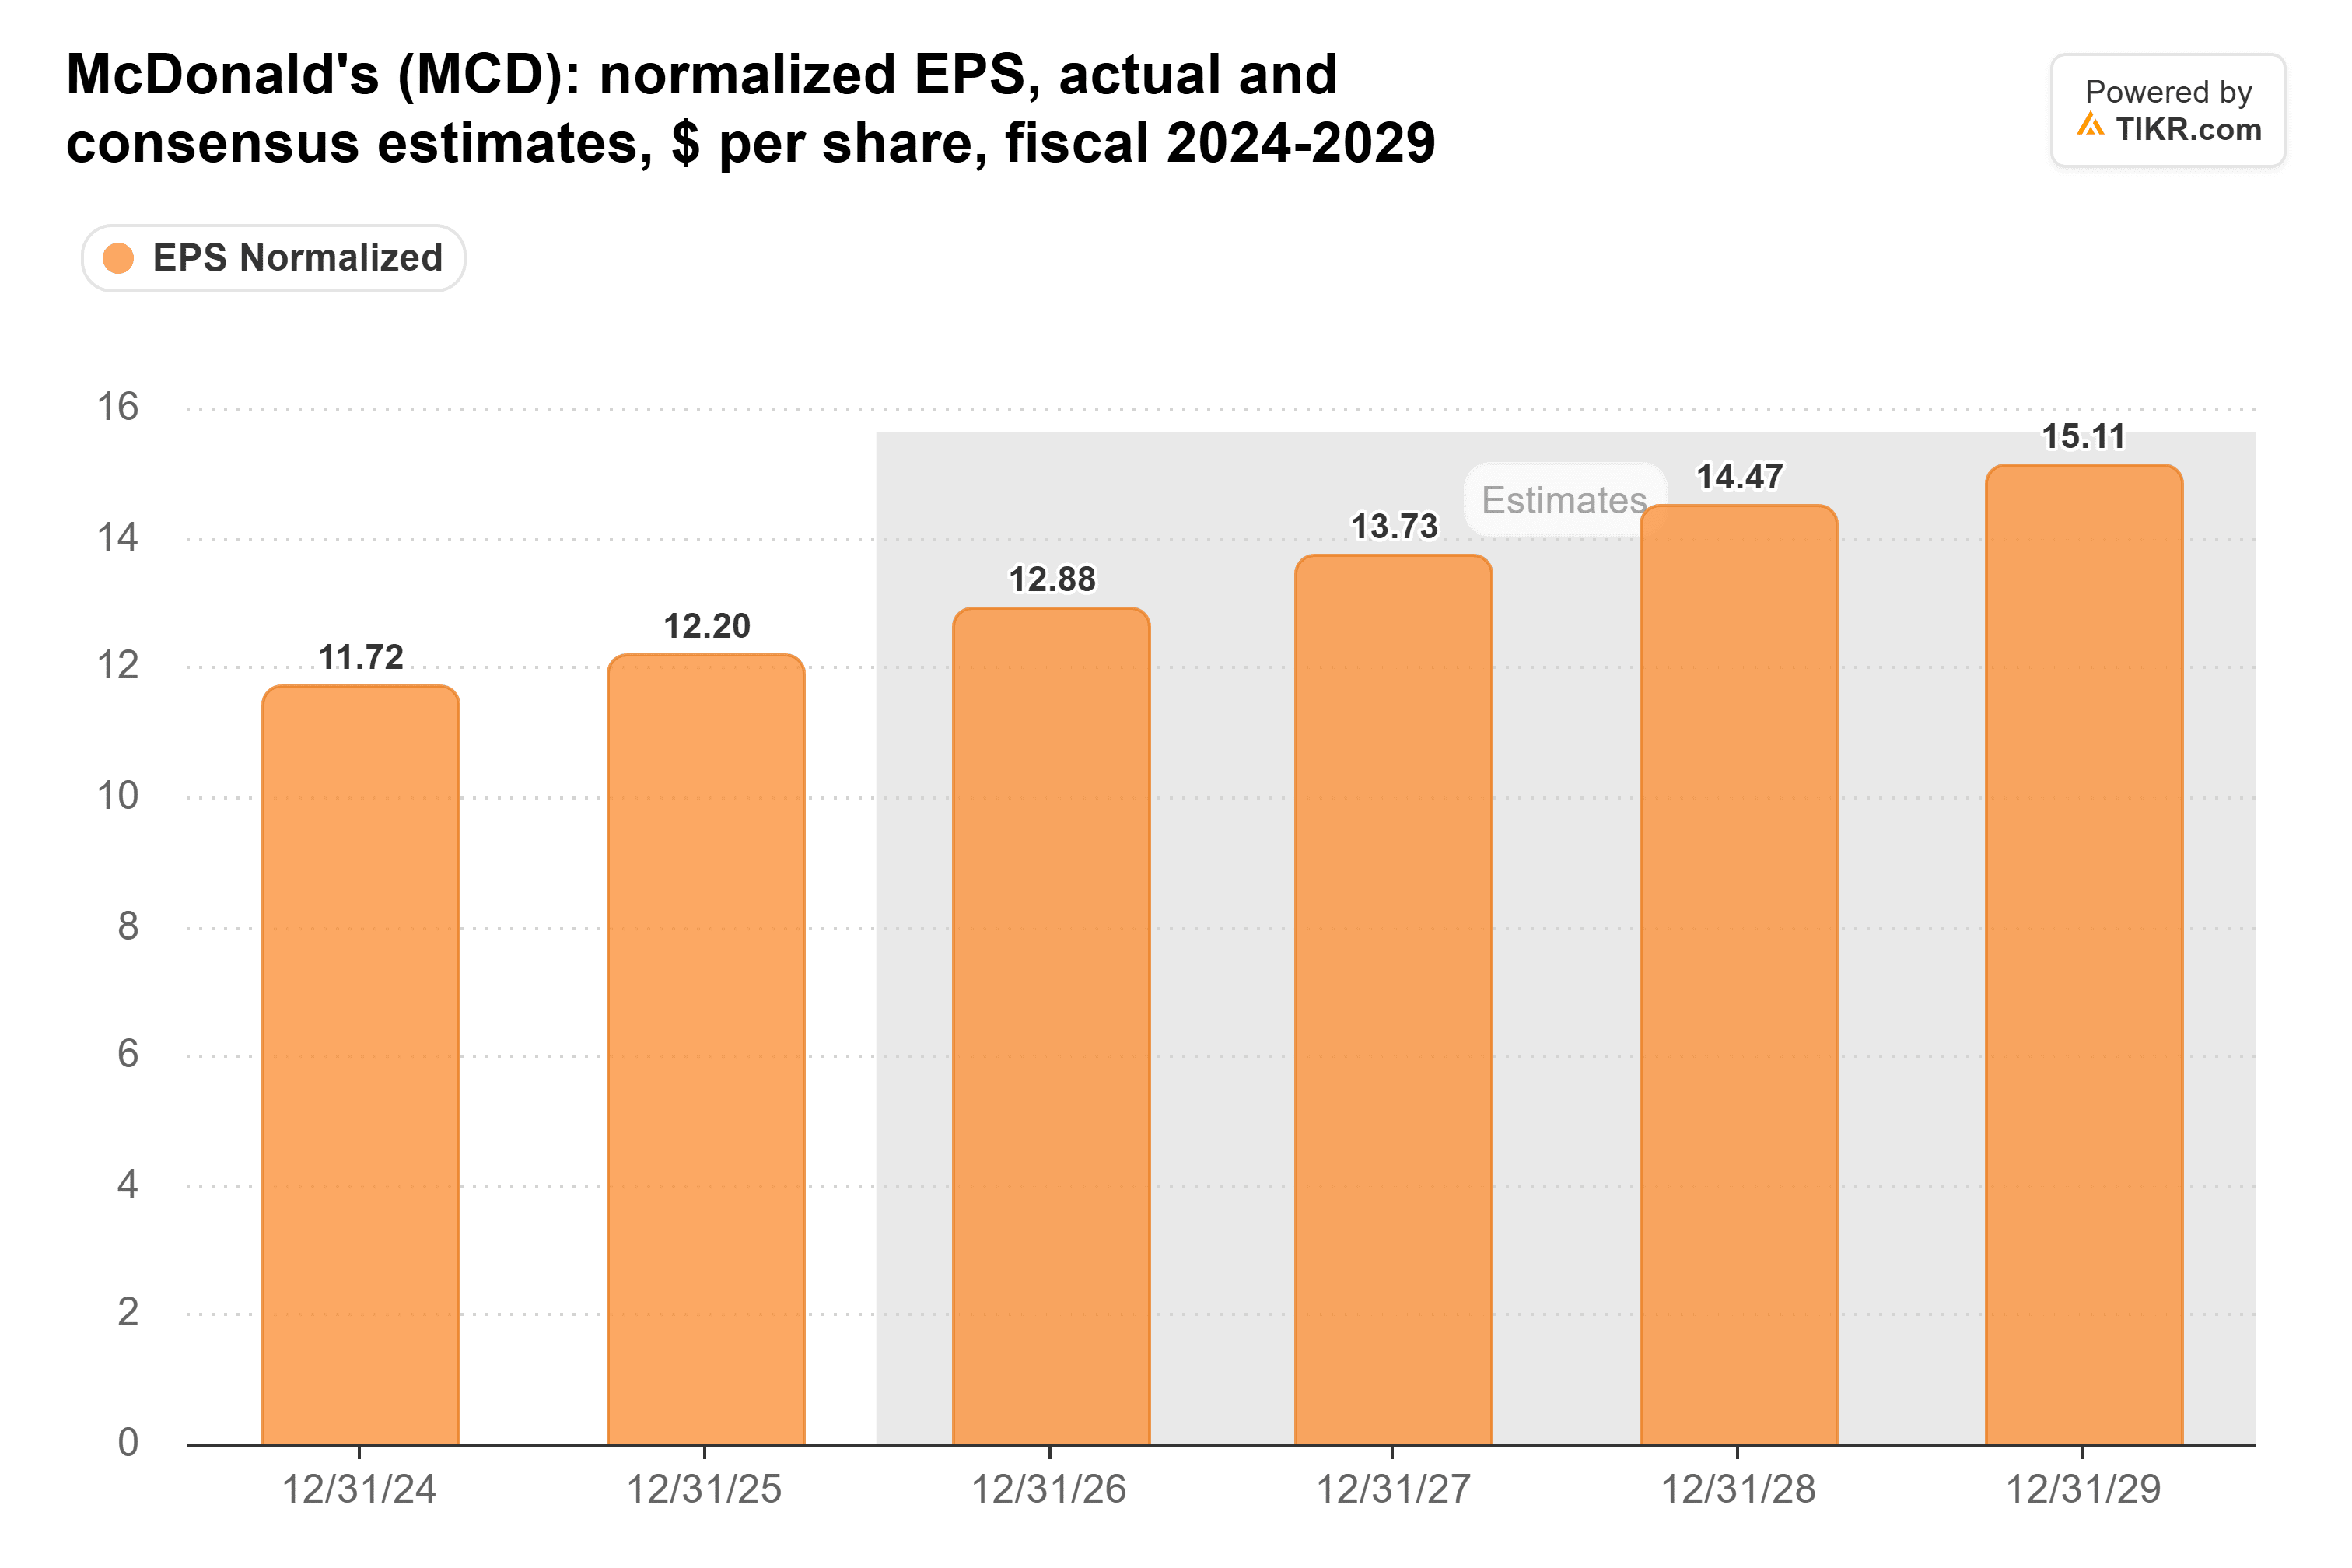
Les estimations de Wall Street dans le graphique TIKR projettent un BPA normalisé de $12.88 en 2026, avec des bénéfices attendus en hausse jusqu'en 2029.
Cette perspective suggère que les analystes s'attendent à ce que McDonald's continue de croître ses bénéfices malgré une fréquentation client plus faible aux États-Unis. Cependant, maintenir cette croissance dépendra de la rentabilité des franchisés, de la productivité des restaurants et de la capacité de son recentrage sur la valeur à ramener les clients.
L'action McDonald's est-elle sous-évaluée ou surévaluée ?
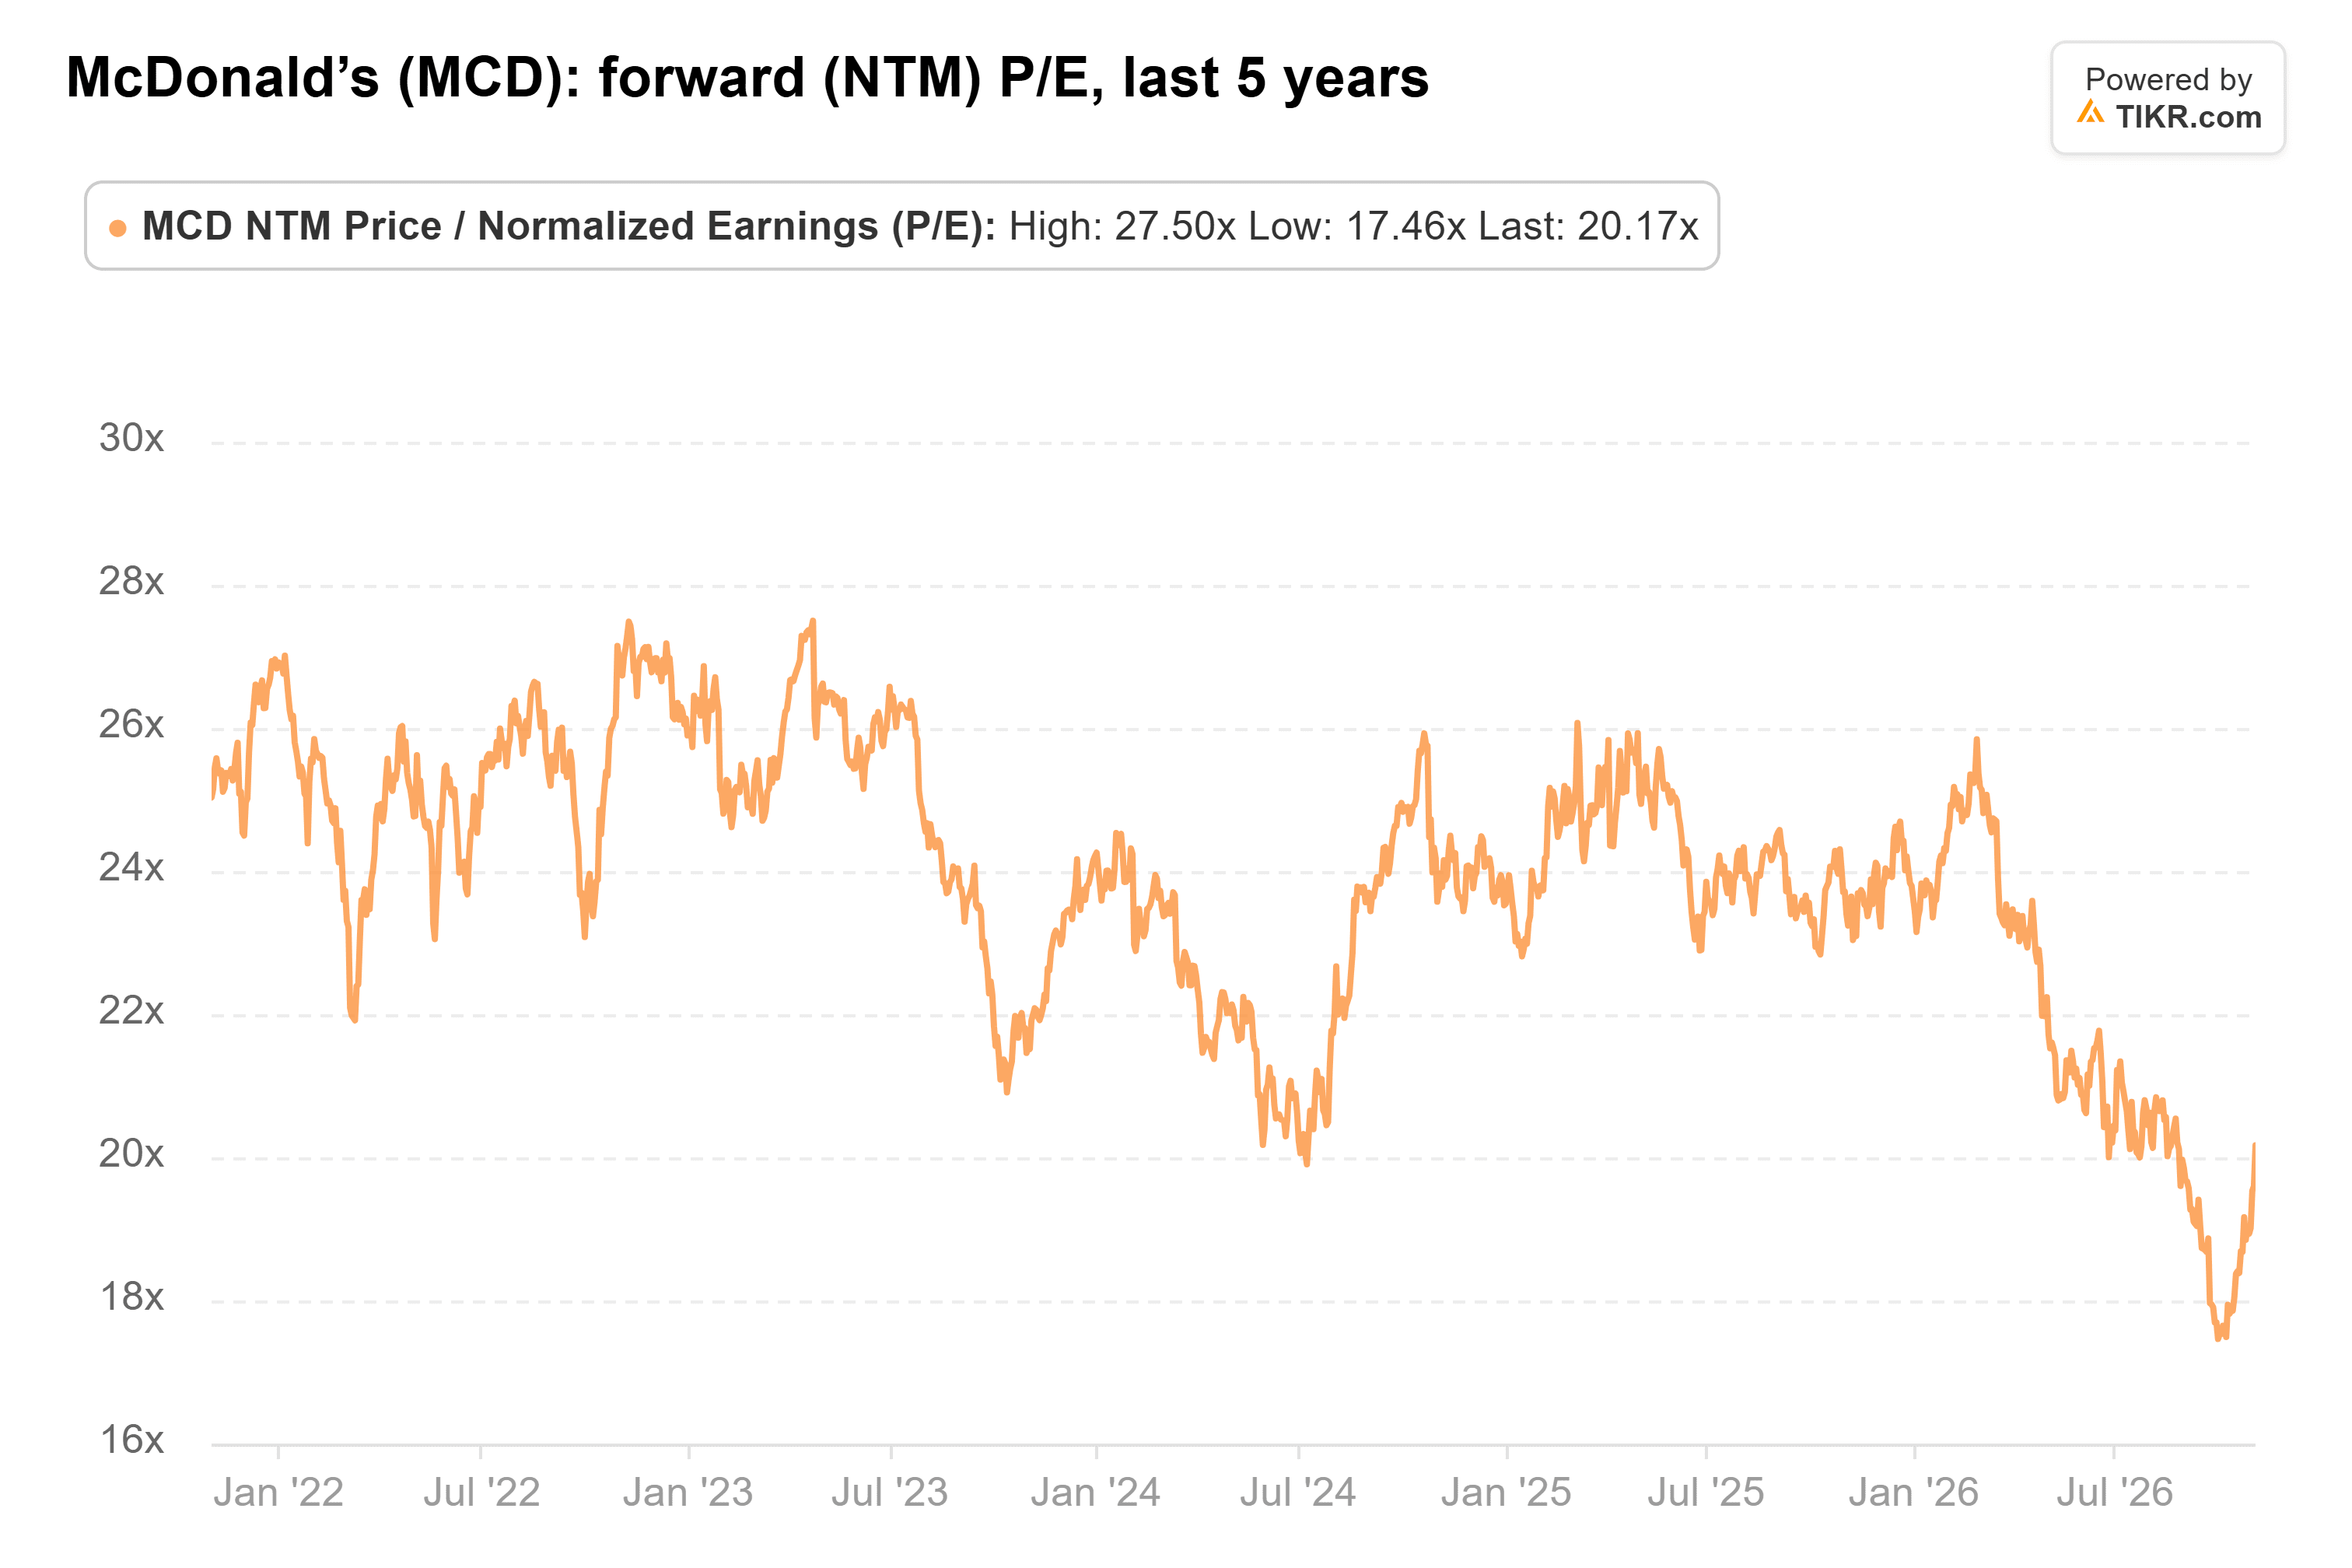
McDonald's semble correctement valorisé plutôt que profondément sous-évalué après sa récente hausse. À environ 20 fois les bénéfices futurs, l'action se négocie en dessous de sa moyenne quinquennale d'environ 24 fois, mais ce seul rabais n'en fait pas une affaire.
Wall Street s'attend à ce que le BPA normalisé atteigne $12.88 en 2026 et continue de croître jusqu'en 2029, fournissant une base pour la croissance des bénéfices si la fréquentation client s'améliore et que les marges des franchisés restent solides.
La décote de valorisation offre un certain potentiel de hausse, mais les investisseurs paient aussi pour une entreprise confrontée à une pression concurrentielle et à une reprise de la fréquentation aux États-Unis encore non prouvée. Des coûts promotionnels plus élevés ou des visites clients décevantes pourraient limiter ce que le marché est prêt à payer pour les bénéfices futurs.
McDonald's effectue également un investissement substantiel à long terme dans ses restaurants. Dans le cadre de sa stratégie NEXT, l'entreprise prévoit environ $8.5 milliards de soutien aux franchisés jusqu'en 2036, incluant des allègements de loyer et des investissements en capital visant à améliorer l'efficacité des restaurants et l'expérience client.
Ces investissements pourraient renforcer la rentabilité à long terme, bien que les bénéfices mettront du temps à se matérialiser.
Dans l'ensemble, McDonald's apparaît correctement valorisé après sa récente hausse. Une amélioration de la fréquentation client aux États-Unis, le maintien de la rentabilité des franchisés et le lancement réussi de sa stratégie de menu à prix abordable en 2027 pourraient soutenir une nouvelle hausse au cours des 12 prochains mois. La faiblesse persistante de la fréquentation et les coûts promotionnels restent les principaux risques.
Alors, quelle est la valeur réelle de l'action McDonald's ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que McDonald's pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez McDonald's gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !