Points clés
- Coatue gère 92,71 milliards de dollars. Ses trois plus importantes positions nouvelles ou augmentées au troisième trimestre incluaient Microsoft et Meta.
- Coatue a plus que doublé ses actions Microsoft et a augmenté sa position Meta de 79 %, chacune représentant désormais environ 6 % de ses actions déclarées en 13F.
- La troisième action a chuté de 55 % depuis le 30 septembre alors que les analystes réduisaient leurs estimations de bénéfices, et le flux de trésorerie disponible de Meta devrait devenir profondément négatif l'année prochaine.
- Des trois, Microsoft présente le meilleur cas sur les chiffres : ses estimations sont en hausse et son multiple est inférieur à sa moyenne sur cinq ans.
Coatue est la société de Philippe Laffont, et elle gère 92,71 milliards de dollars. Son dépôt 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre qu'elle a augmenté ses positions sur trois grands noms de la tech, dont Microsoft (MSFT) et Meta Platforms (META).
Il s'agissait de ses trois plus importantes positions nouvelles ou augmentées du trimestre. Au total, le 13F liste 54,50 milliards de dollars d'actions américaines réparties sur 73 positions. Une seule des trois a tenu le coup depuis.
Coatue a plus que doublé sa position sur Microsoft
Au 30 septembre, Coatue détenait 6,46 millions d'actions Microsoft d'une valeur de 3,31 milliards de dollars, soit 120 % d'actions de plus que trois mois plus tôt. Cela représente 6,1 % de ses actions déclarées en 13F et sa troisième plus grande position, et l'action a baissé de 0,9 % depuis. Les analystes continuent de relever leurs chiffres. Le consensus pour le BPA normalisé de l'exercice 2027 est désormais de 20,01 $, contre 19,76 $ en octobre. Office génère également plus de revenus par utilisateur : les revenus du cloud commercial Microsoft 365 ont augmenté de 17 % au troisième trimestre de septembre, tandis que les sièges commerciaux ont augmenté de 5 %.
L'objectif de consensus a augmenté avec les estimations. À 636 $, il est à son plus haut de l'année, contre 556 $ fin juillet :
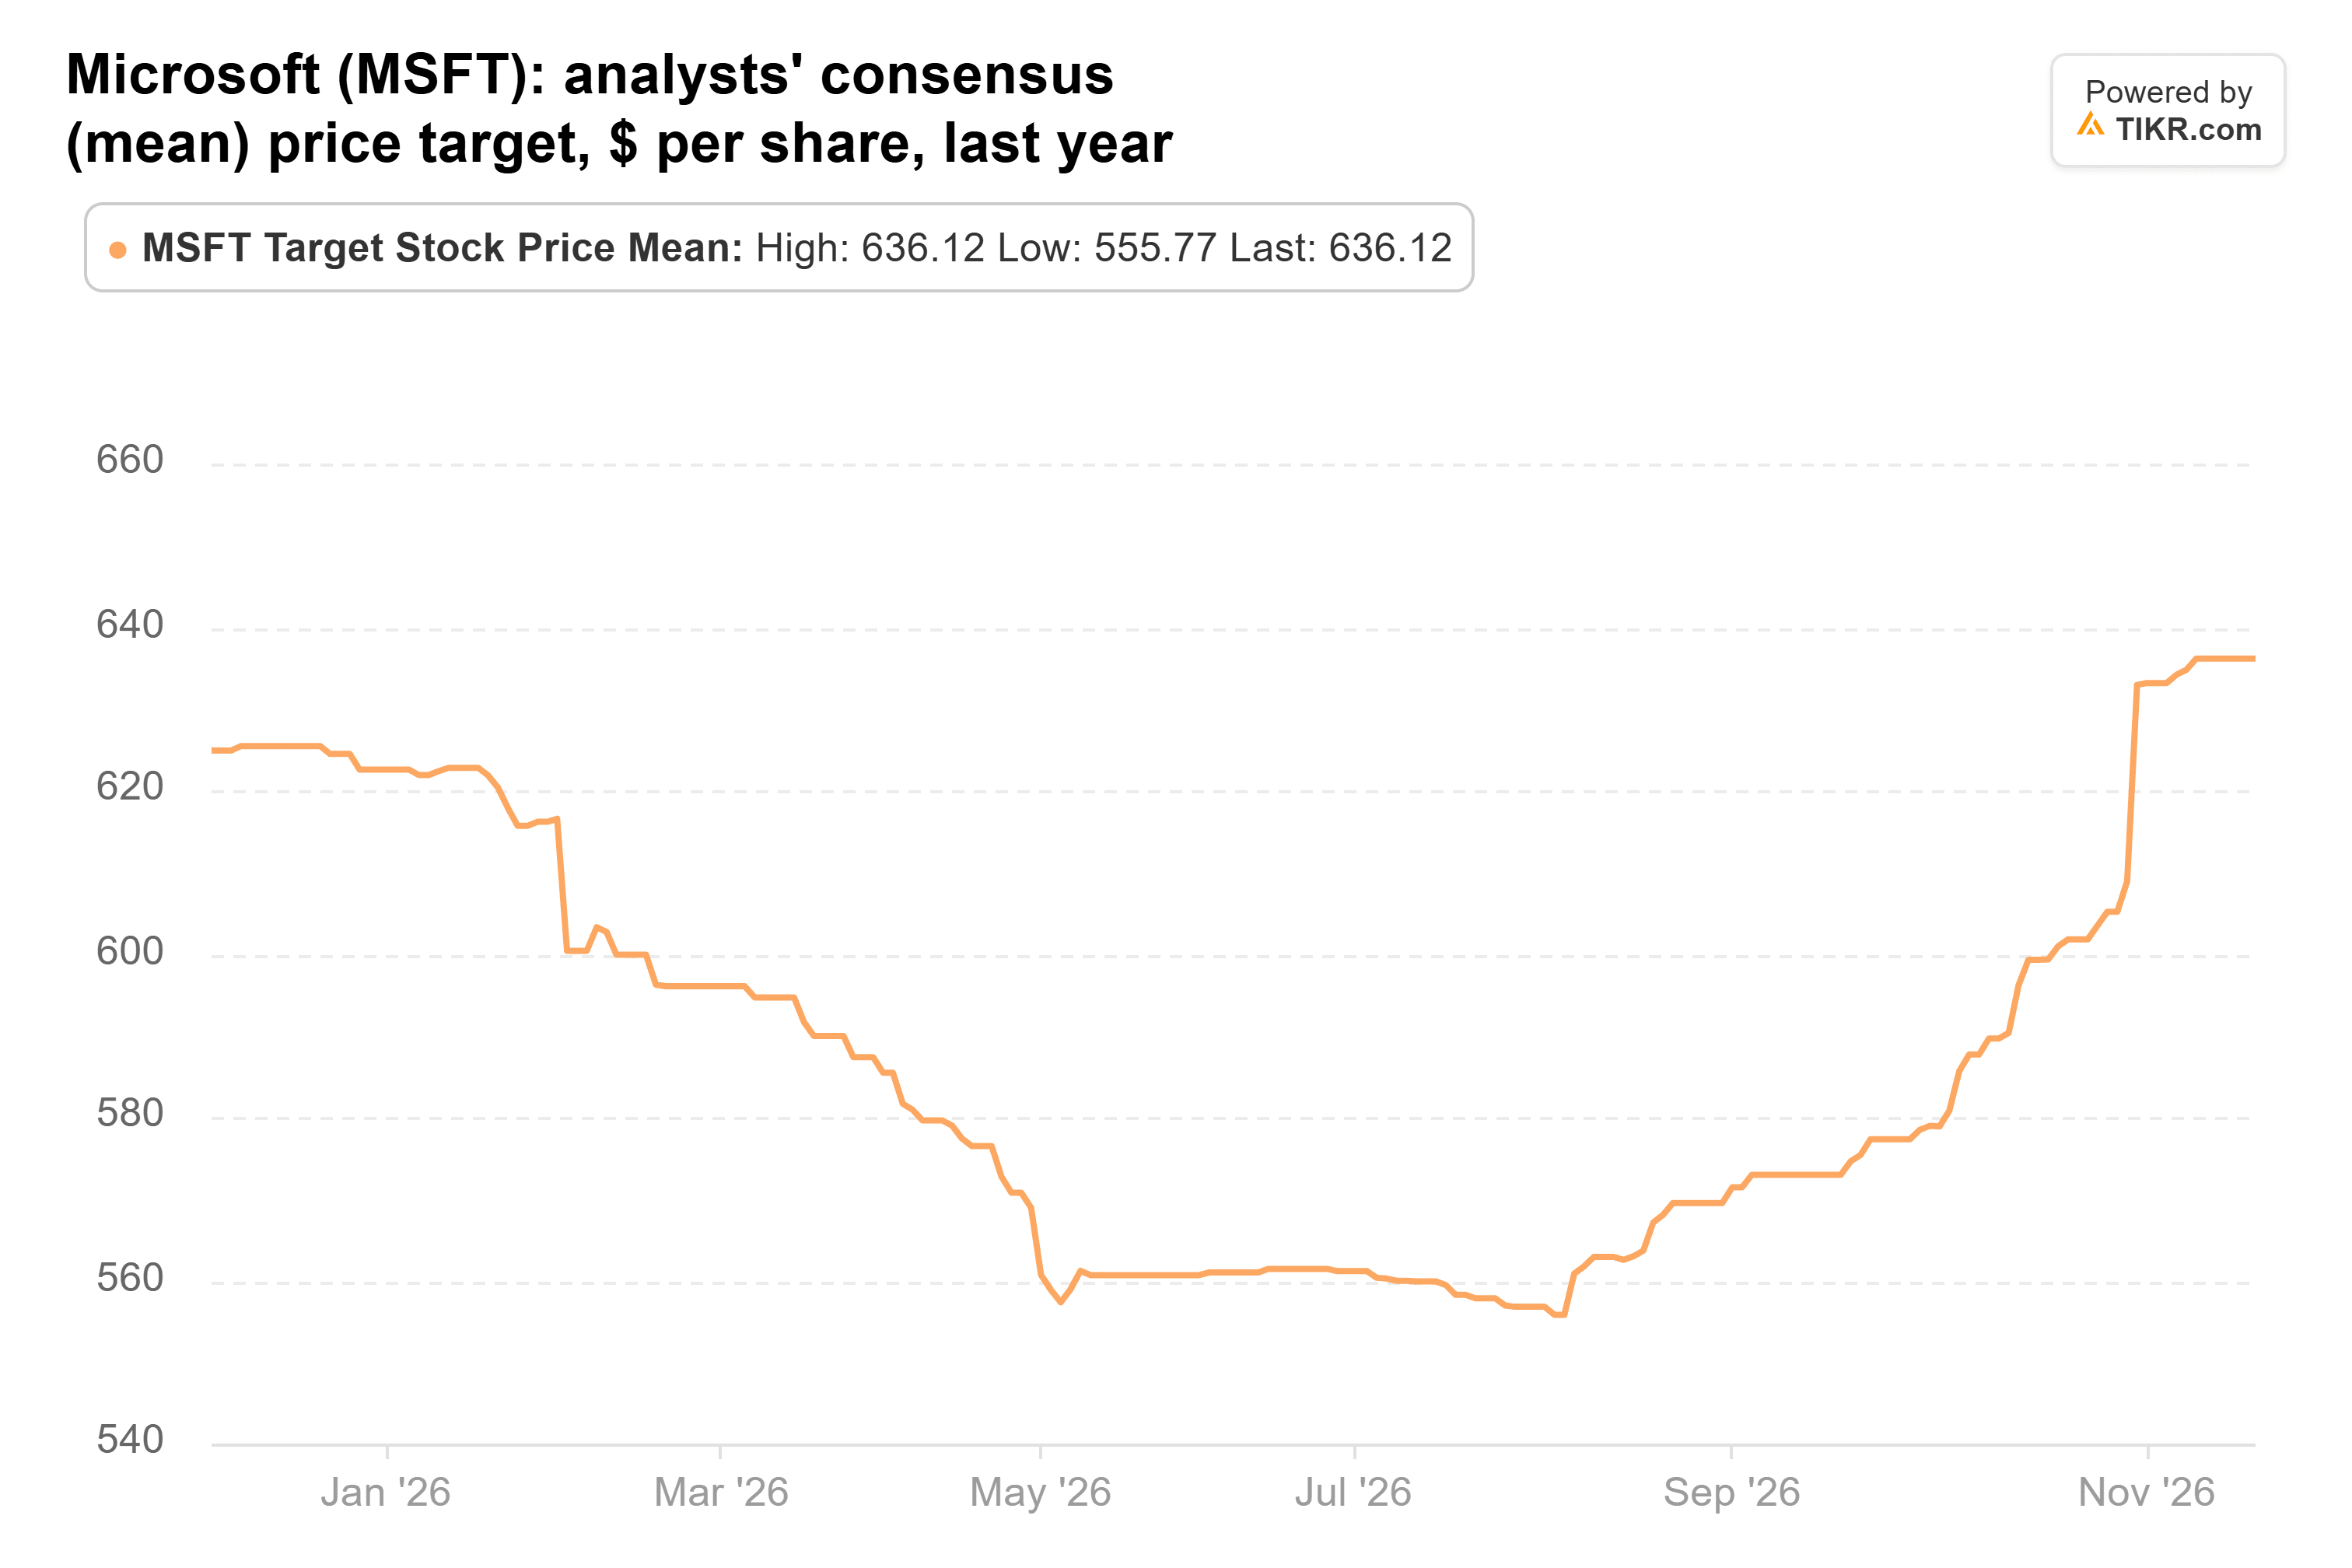
Cela représente 25 % au-dessus du dernier cours de clôture. À environ 24 fois les bénéfices anticipés, Microsoft se négocie en dessous de sa moyenne sur cinq ans de 29x. Il dépense cependant lourdement en IA : les analystes anticipent un flux de trésorerie disponible de 32,7 milliards de dollars pour l'exercice 2027, contre 67,0 milliards de dollars pour l'exercice 2026.
TIKR suit 59 analystes sur Microsoft. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
La facture de Meta ne cesse de s'alourdir
Coatue a augmenté sa position sur Meta de 79 % au cours du trimestre. Elle a terminé septembre avec 4,51 millions d'actions d'une valeur de 3,27 milliards de dollars, soit 6,0 % de ses actions déclarées en 13F. Meta a baissé de 15 % depuis.
Le secteur de la publicité continue de croître rapidement. Les revenus du troisième trimestre ont augmenté de 26 % pour atteindre 64,6 milliards de dollars, et le prix par publicité a augmenté de 14 %. Mais la construction de l'IA coûte désormais plus cher que ce que l'activité génère. Les dépenses d'investissement du troisième trimestre de 34,9 milliards de dollars ont dépassé le flux de trésorerie opérationnel de 32,8 milliards de dollars, et le consensus prévoit que le flux de trésorerie disponible atteindra son point bas à -48,0 milliards de dollars en 2027. Les analystes ont réduit leurs estimations de BPA pour 2027 de 4 % depuis fin juin.
Leurs objectifs de prix ont mieux résisté. À 848 $, l'objectif de consensus est à peu près au même niveau qu'il y a un an, à 840 $ :
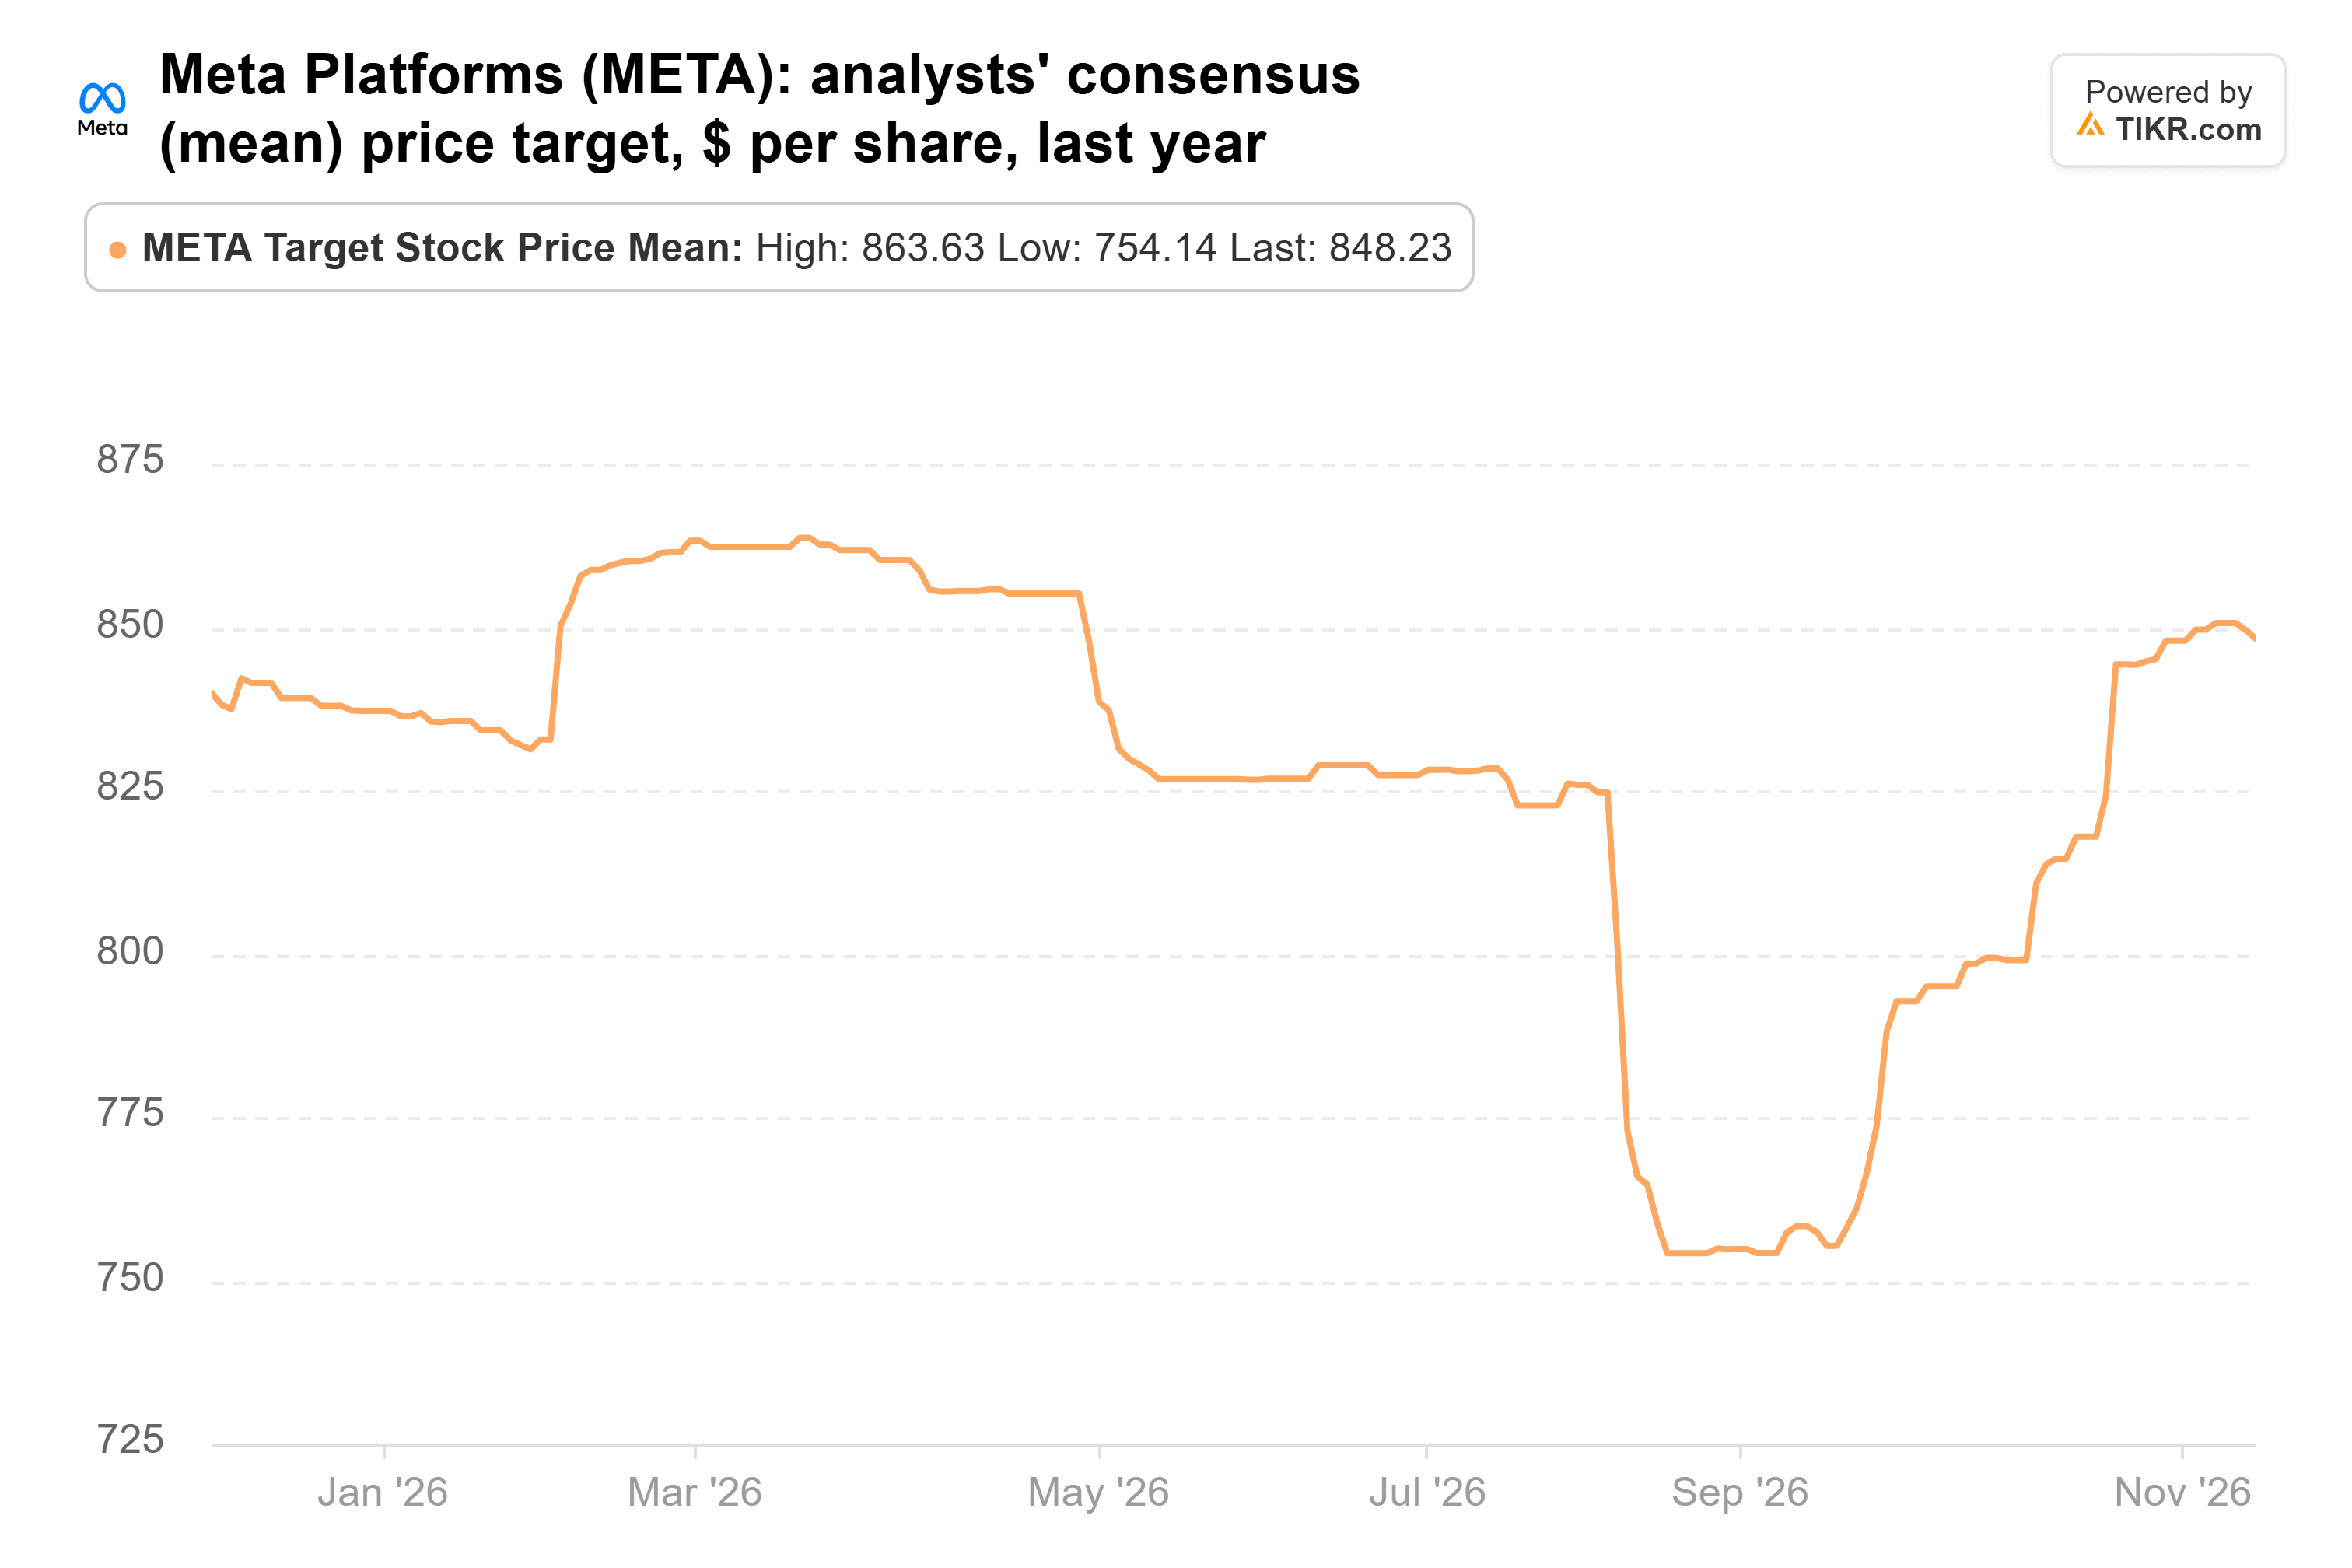
Cela représente 38 % au-dessus du dernier cours de clôture. À environ 19 fois les bénéfices anticipés, Meta se négocie en dessous de sa moyenne sur cinq ans de 21x. Cette décote est logique alors que son flux de trésorerie évolue dans la mauvaise direction.
Intel a plus que divisé par deux depuis septembre
Intel (INTC) est la plus petite des trois positions. Au 30 septembre, Coatue détenait 15,65 millions d'actions d'une valeur de 1,88 milliard de dollars, soit 3,5 % de ses actions déclarées en 13F, après avoir augmenté sa position de 30 %. Elle n'était pas seule : le dépôt 13F de Soros Fund Management montrait plus de 28 fois le nombre d'actions Intel qu'elle détenait au 30 juin. Depuis, Intel a chuté de 55 % après des perspectives faibles dans son rapport du troisième trimestre fin octobre. Les analystes anticipent désormais un BPA normalisé de 1,79 $ en 2027, contre 2,11 $ avant ce rapport.
L'objectif de consensus a suivi les estimations à la baisse. Il est désormais de 91 $, contre un pic de 118 $ le 6 octobre :
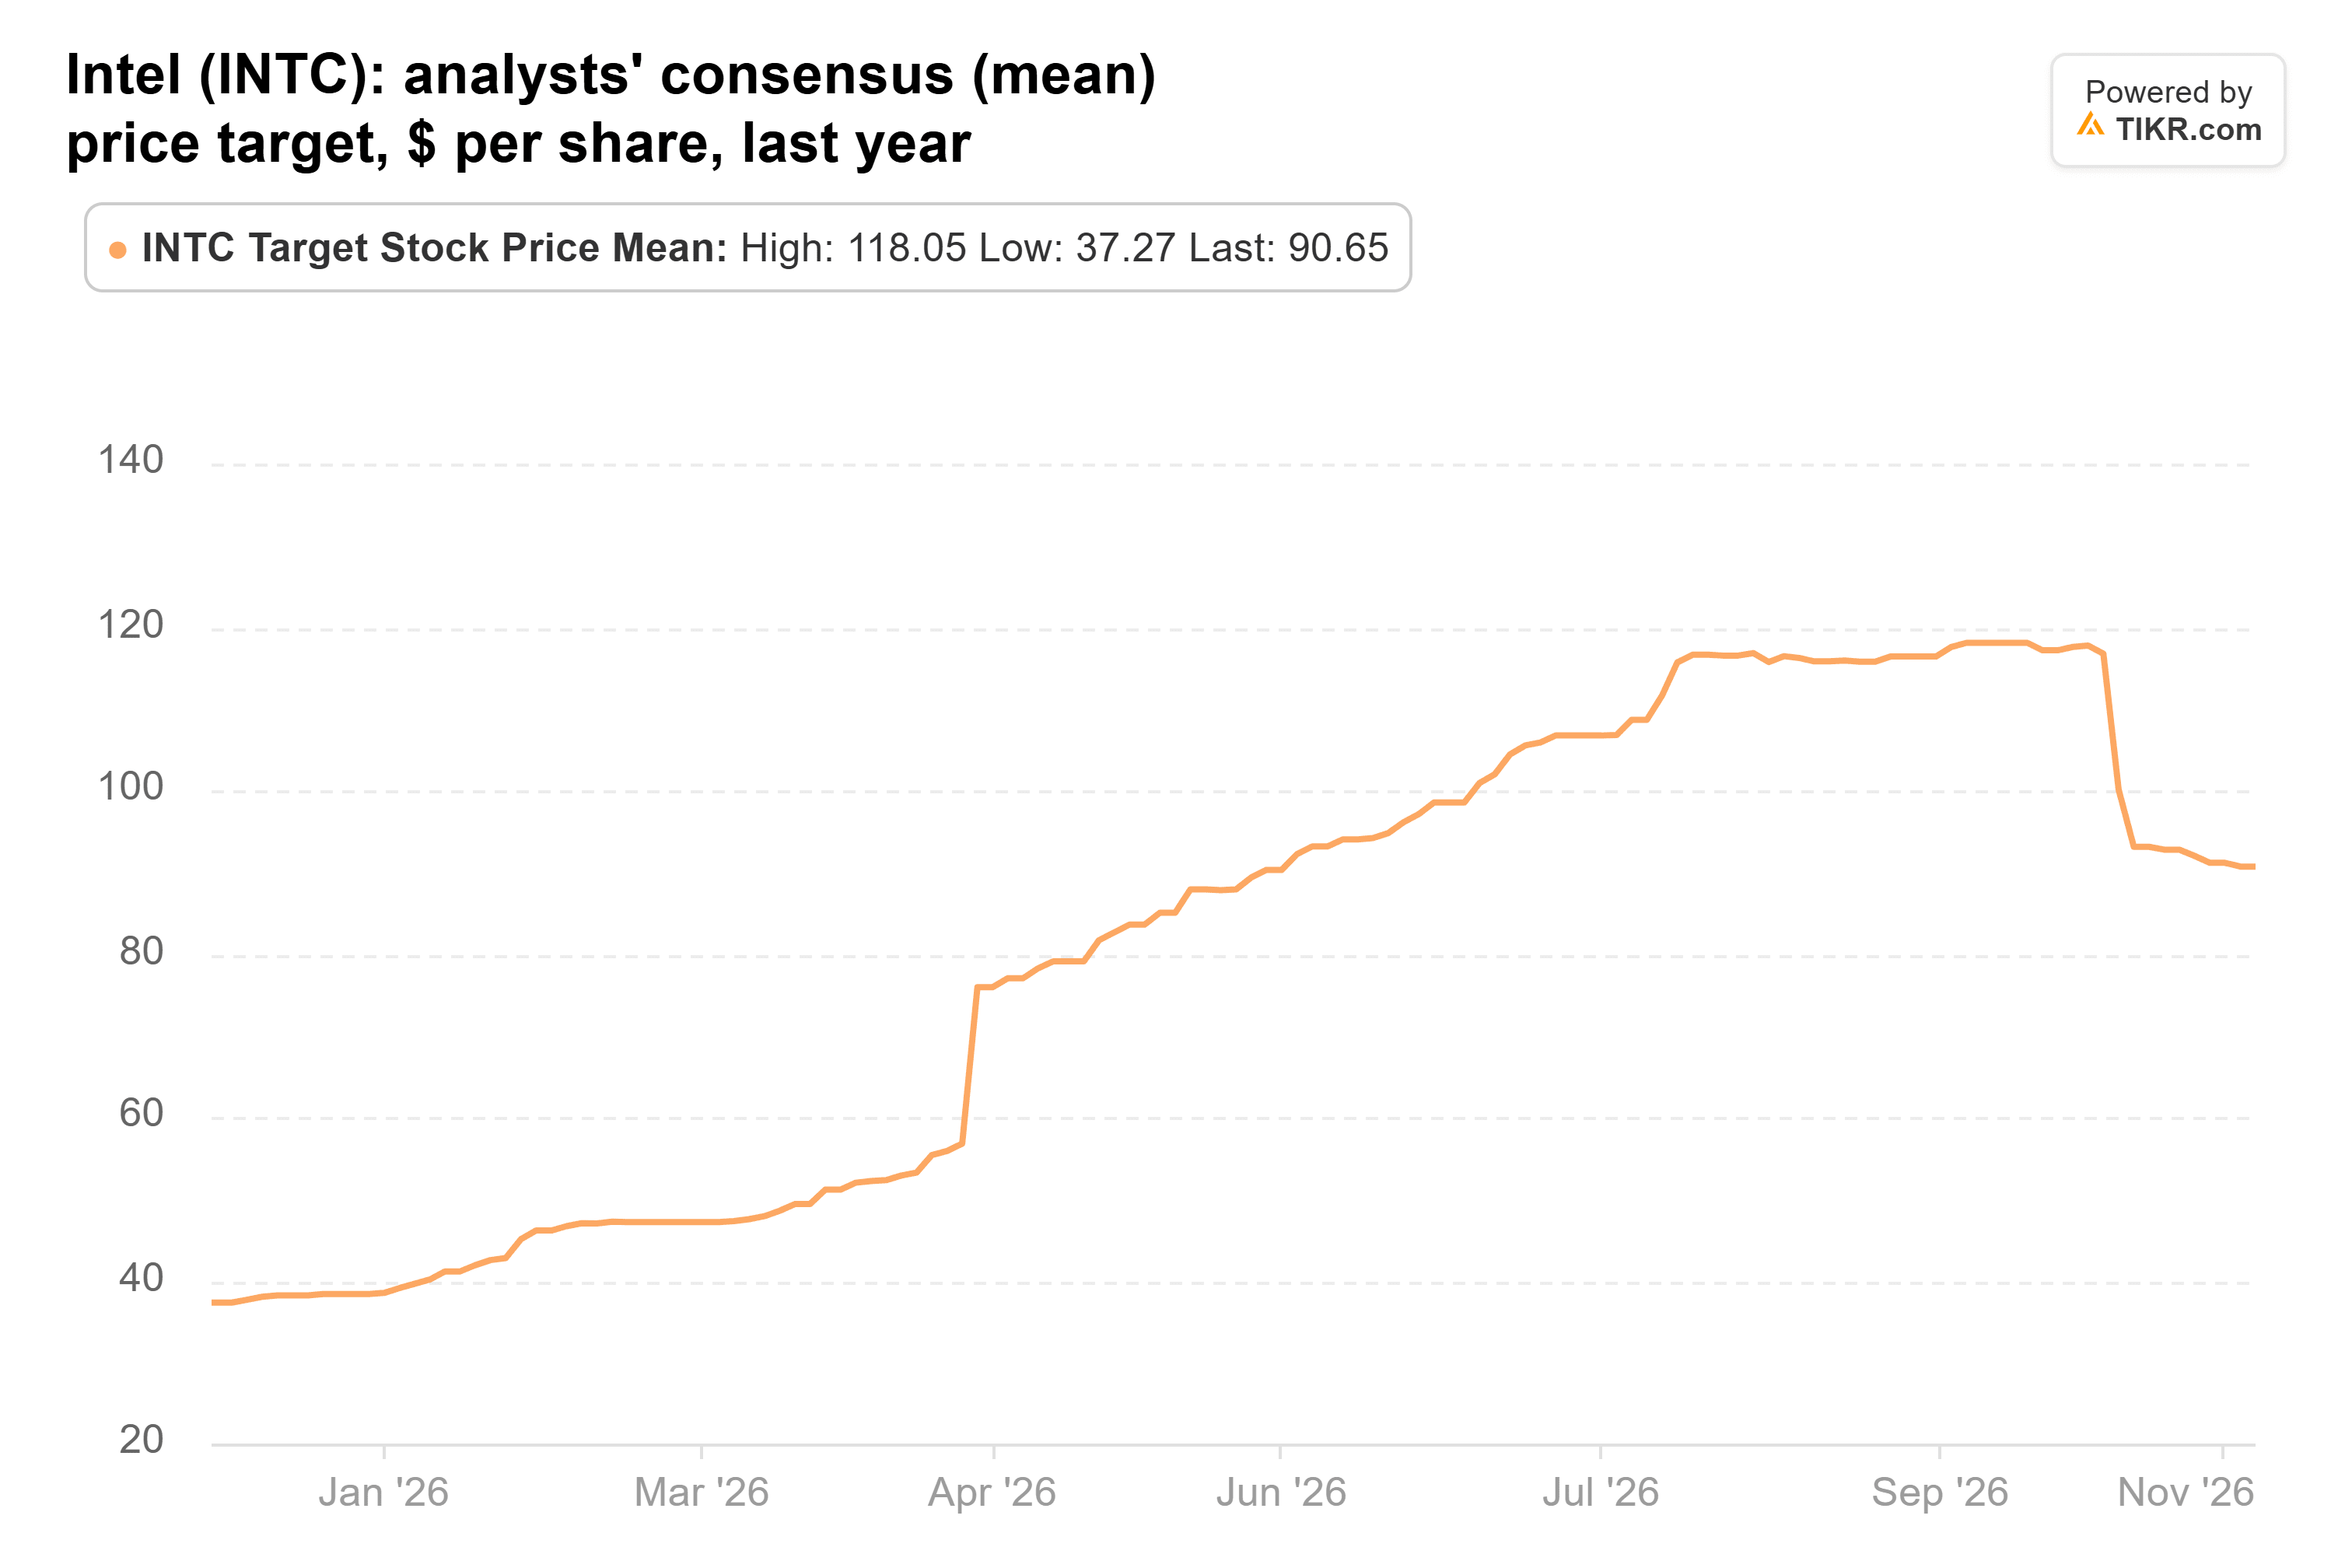
Cela représente toujours 66 % au-dessus du dernier cours de clôture, et bien au-dessus des 37 $ d'il y a un an. À environ 39 fois les bénéfices anticipés, Intel se négocie en dessous de sa moyenne sur cinq ans de 50x, mais cette moyenne provient d'années où il gagnait à peine quelque chose. Par rapport à sa moyenne 2014-2022 de 13x, il se négocie à trois fois le multiple. C'est beaucoup à payer pour des estimations qui continuent de baisser.
Microsoft présente l'argument le plus solide
Si je ne pouvais n'acheter qu'une seule des trois actuellement, ce serait Microsoft. Les analystes relèvent ses estimations alors qu'ils réduisent celles de Meta et d'Intel, et il se négocie en dessous de son propre multiple sur cinq ans. Meta est un choix plus délicat, car il est moins cher par rapport à son historique, mais je voudrais voir la consommation de trésorerie atteindre son pic d'abord.
Le risque avec Microsoft est que le flux de trésorerie disponible continue de se contracter si les dépenses en IA dépassent les revenus qu'elles génèrent. Le plan de dépenses d'investissement de Meta pour 2027, qui doit être présenté lors de sa conférence téléphonique du quatrième trimestre fin janvier, est le prochain point de données important pour ce type de dépenses. Le prochain dépôt 13F de Coatue, attendu mi-février, montrera s'il a continué à augmenter ses positions sur l'une des trois.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Microsoft pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !