Points clés
- Un fonds détenant 9,2 milliards de dollars d'actions américaines a vendu la totalité de ses positions dans Edwards Lifesciences, PepsiCo et ServiceNow au troisième trimestre, soit environ un dixième de son portefeuille au 30 juin.
- Edwards a progressé de 17 % depuis le 30 septembre après avoir relevé ses prévisions de ventes, ce qui ne laisse que 7 % de hausse potentielle par rapport à l'objectif de cours moyen des analystes.
- La vente de PepsiCo est justifiée par la baisse des marges de ses snacks et des estimations de bénéfices, et son objectif de cours moyen se situe désormais sous le cours de l'action.
- La vente de ServiceNow est la plus difficile à défendre, les analystes voyant un potentiel de hausse de 55 % et l'action se négociant à environ 22 fois les bénéfices futurs.
Un fonds détenant 9,2 milliards de dollars d'actions américaines a liquidé trois grands noms de son portefeuille le trimestre dernier : Edwards Lifesciences (EW), PepsiCo (PEP) et ServiceNow (NOW).
Le formulaire 13F du Wellcome Trust pour le trimestre clos le 30 septembre, déposé le 12 novembre, liste 23 actions américaines et aucune de ces trois. Au 30 juin, elles valaient près de 930 millions de dollars ensemble, soit environ un dixième du fonds.
Edwards a progressé sans lui
Edwards était la plus importante des trois : 4,80 millions d'actions d'une valeur de 434 millions de dollars au 30 juin, soit 4,8 % du fonds. L'action a progressé de 17 % depuis le 30 septembre et se situe à moins de 1 % de son plus haut sur 52 semaines.
L'entreprise a mérité cette performance. Les ventes du troisième trimestre ont augmenté de 11,2 % à taux de change constant pour atteindre 1,72 milliard de dollars, ses dispositifs mitraux et tricuspides ont progressé de 44 % à 207 millions de dollars, et la direction a relevé son objectif de croissance des ventes annuelles à environ 11,5 %, contre 10 % à 11 % précédemment.
L'objectif de cours consensuel des analystes a augmenté tout au long de l'année :
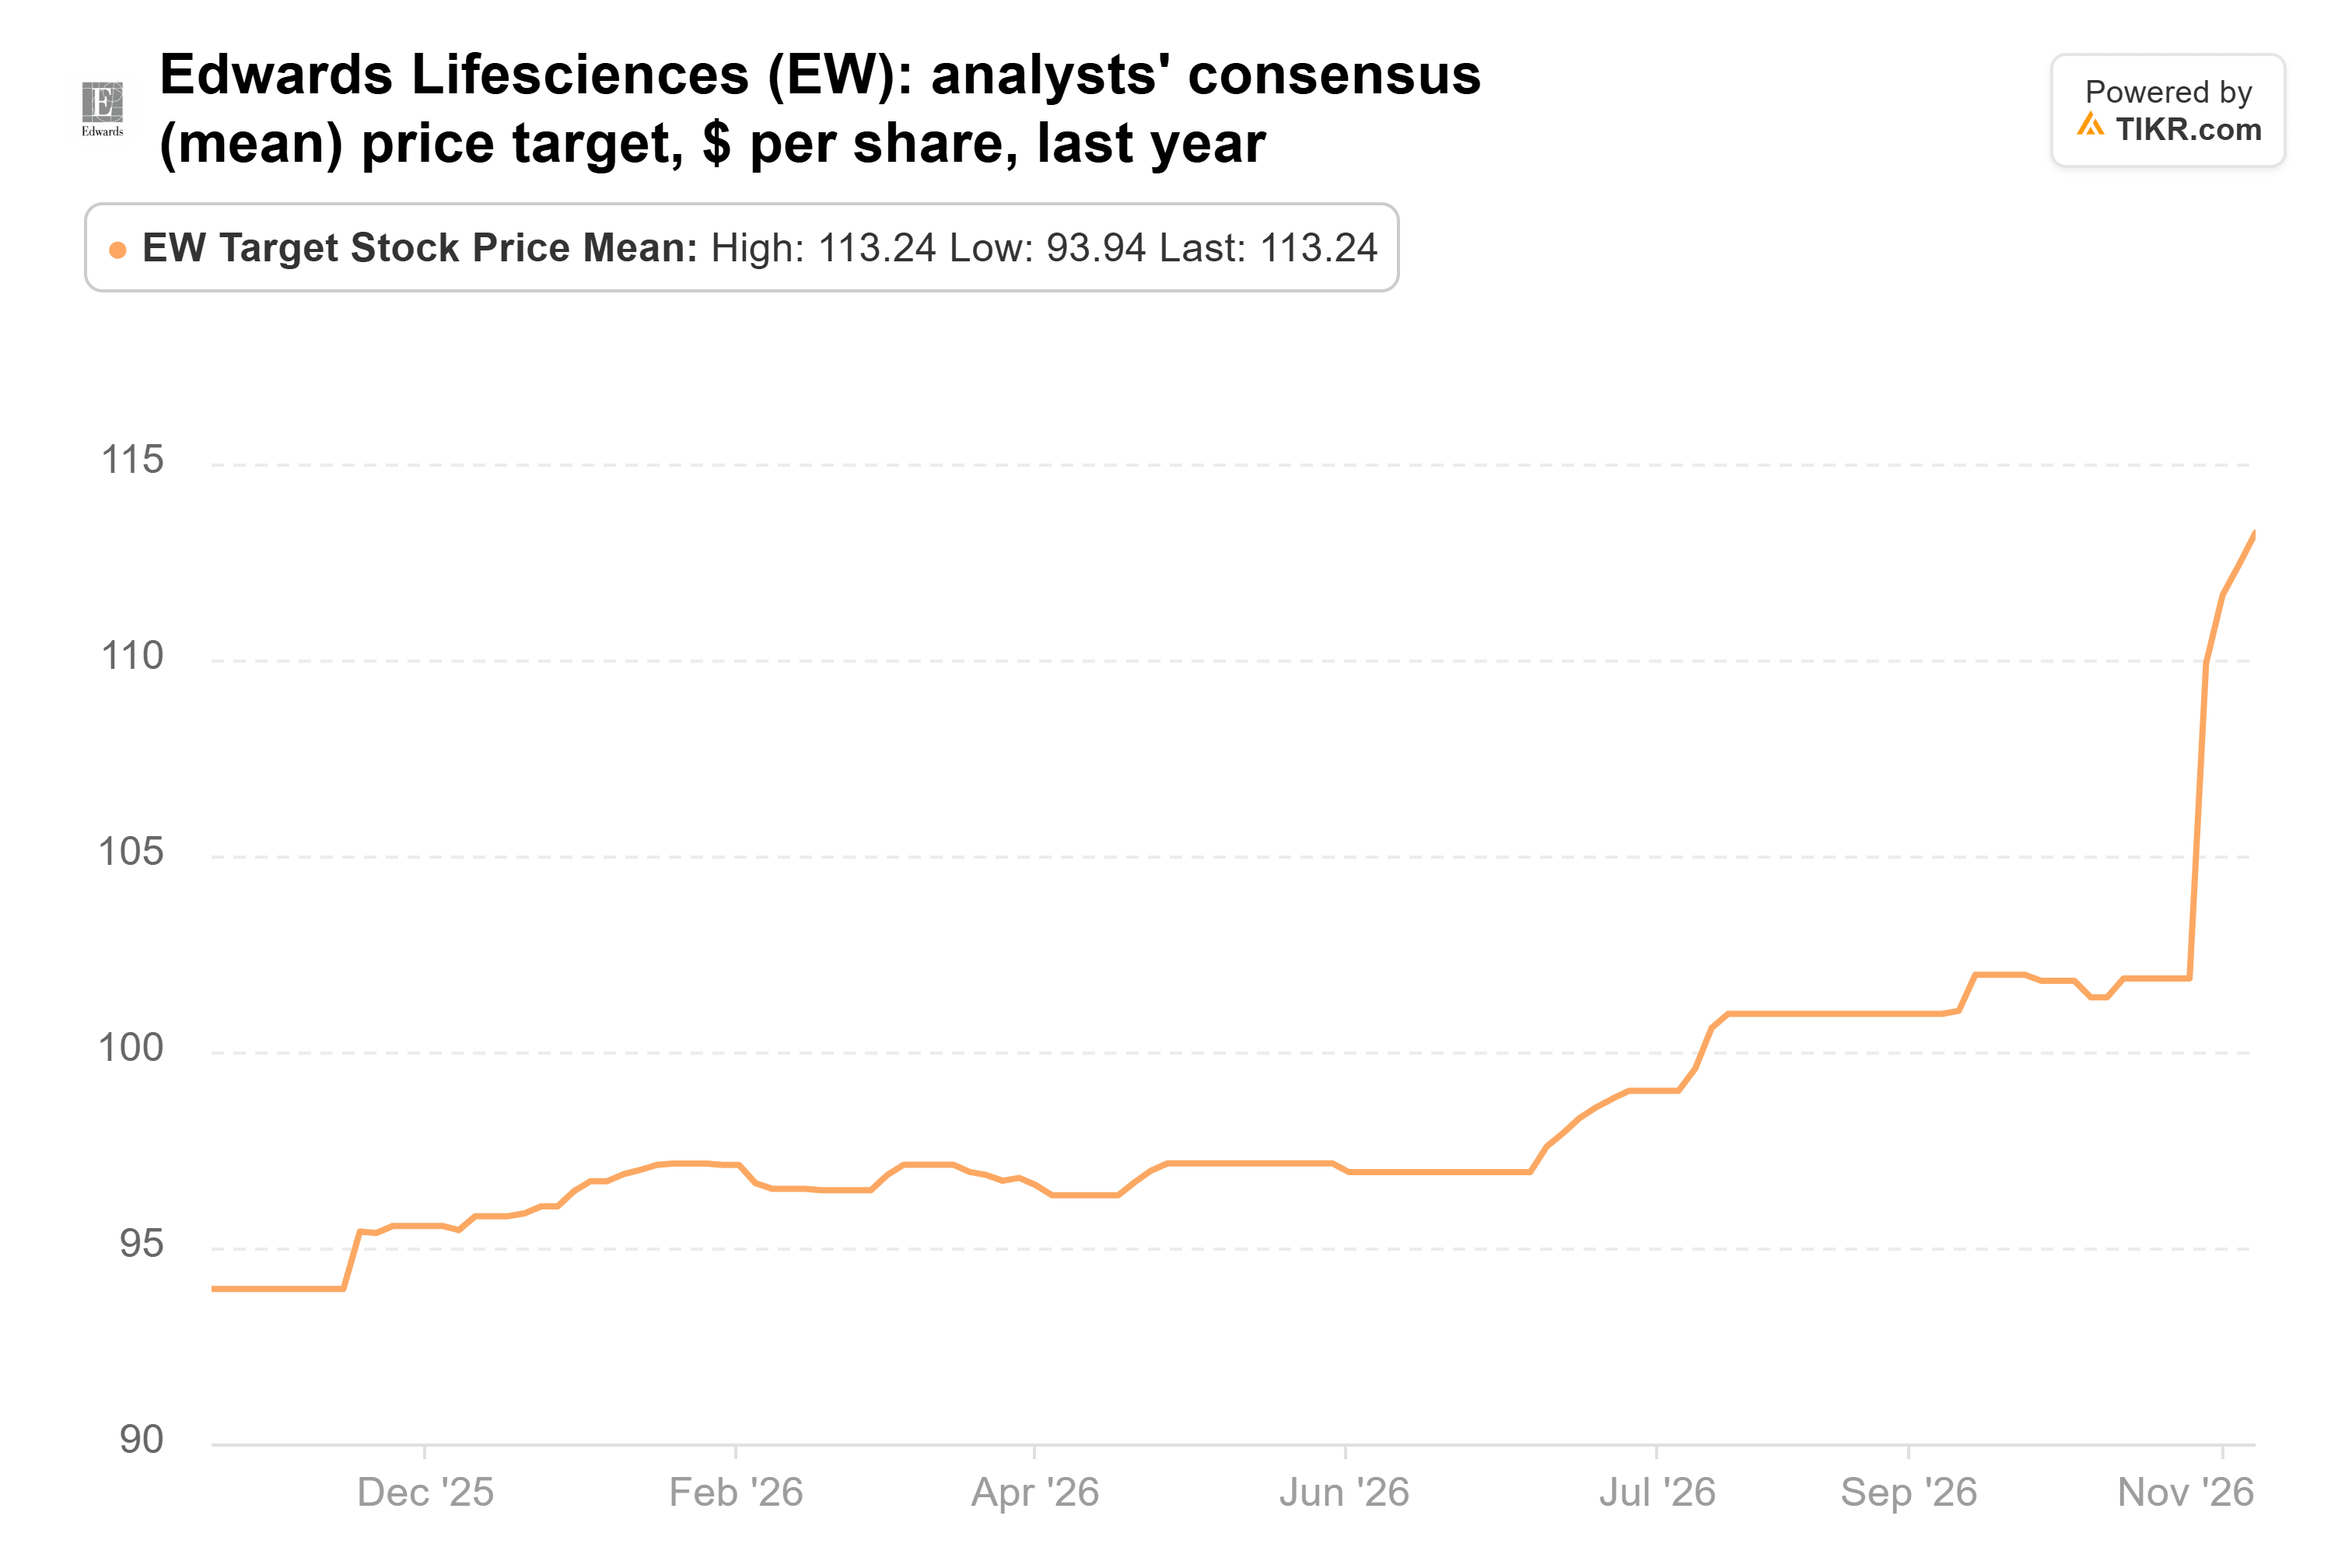
À 113 $, contre 94 $ il y a un an, elle ne se négocie toujours qu'à 7 % au-dessus de l'objectif de cours moyen. Avec Edwards à environ 33 fois les bénéfices futurs, je ne la poursuivrais pas à ce prix.
TIKR suit 30 analystes sur Edwards Lifesciences. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Edwards Lifesciences, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Edwards Lifesciences
Le problème des snacks de PepsiCo n'a pas disparu
PepsiCo est une histoire plus lente. Le trust détenait 2,00 millions d'actions d'une valeur de 271 millions de dollars au 30 juin, soit 3,0 % du fonds. L'action a progressé de 5 % depuis le 30 septembre et reste 17 % en dessous de son plus haut sur 52 semaines.
Le problème vient de Frito-Lay. La marge opérationnelle de base de PepsiCo Foods North America est tombée à 21,2 % au troisième trimestre, contre 24,1 % un an plus tôt, après que la société a réduit les prix jusqu'à 15 % sur les marques Lay's, Doritos et autres en février. PepsiCo a abaissé ses prévisions pour 2026 le 8 octobre, et le consensus pour le BPA de base de l'exercice 2027 a baissé de 5,1 % entre le 30 juin et le 22 octobre, à 8,64 $.
L'objectif de cours consensuel a suivi les estimations à la baisse depuis son pic de mai :
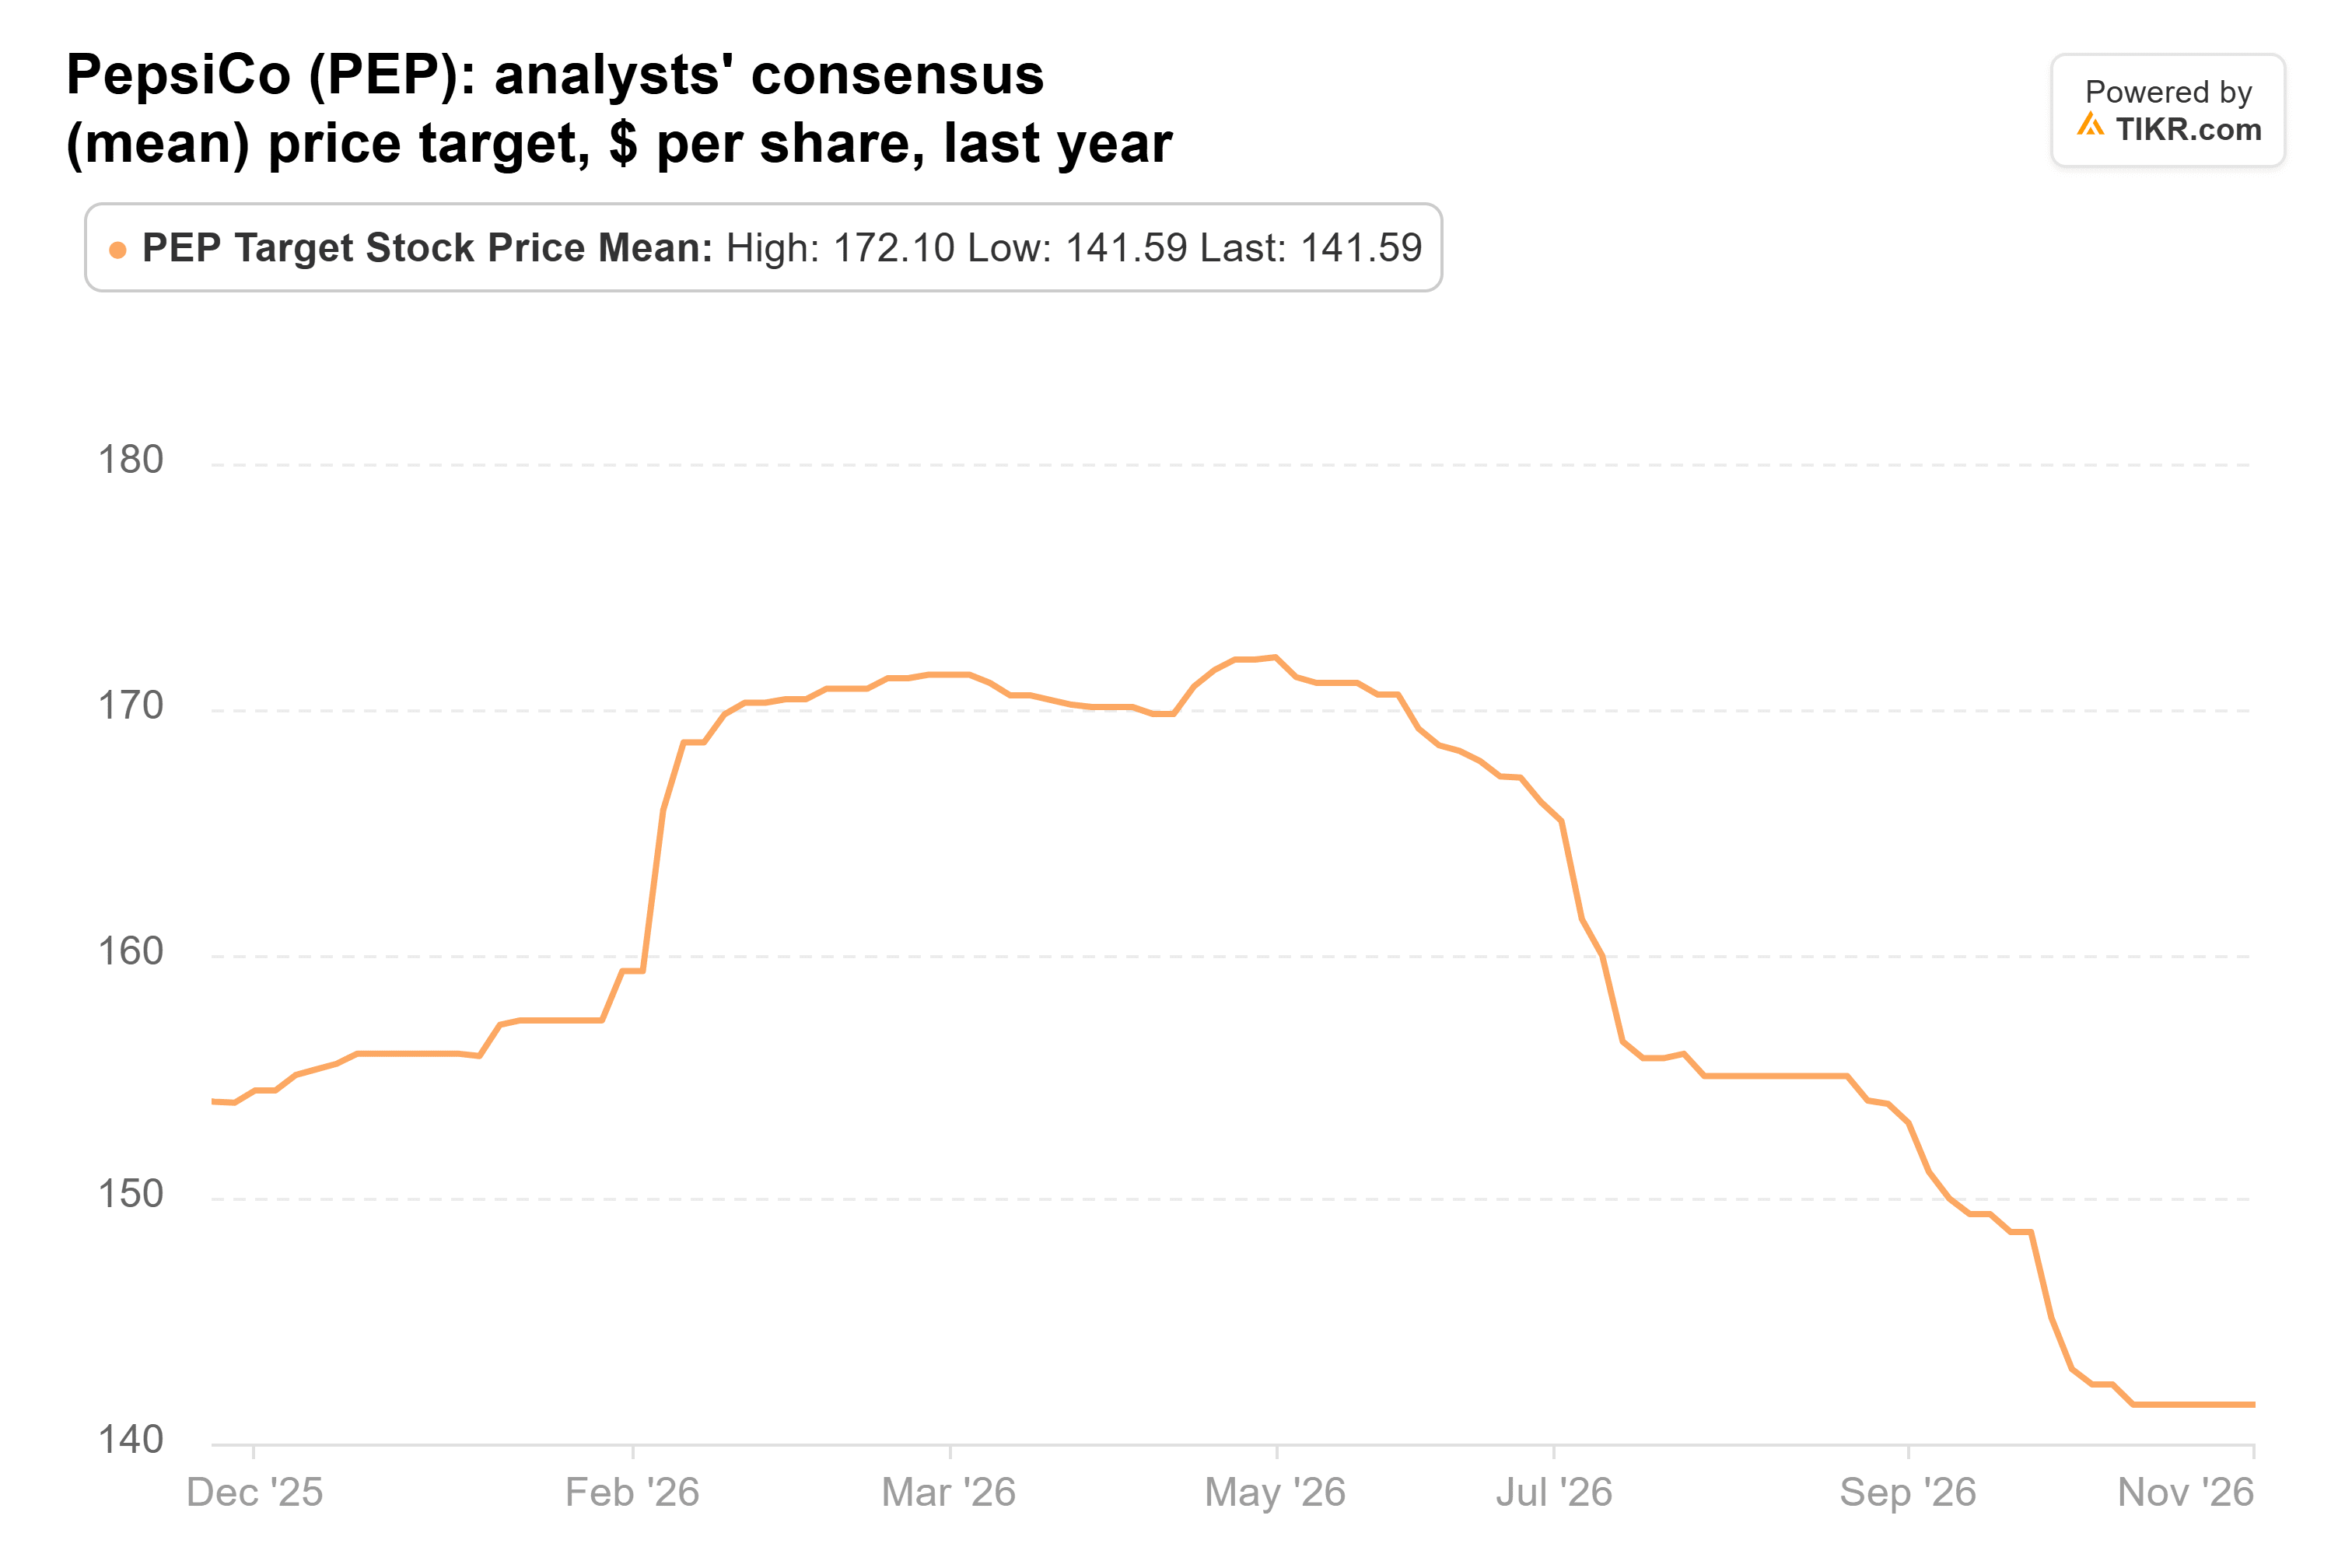
À 142 $, il se situe désormais juste en dessous du cours de l'action. PepsiCo semble bon marché à environ 17 fois les bénéfices futurs, contre une moyenne quinquennale proche de 21x. Et les dividendes ont absorbé un niveau gérable de 75 % du flux de trésorerie disponible sur les 12 mois clos le 5 septembre, donc ses 54 années consécutives d'augmentation de dividende ne semblent pas menacées. Mais avec des estimations toujours en baisse, je voudrais voir la marge des snacks se redresser avant d'acheter.
ServiceNow a déjà été déprécié
ServiceNow est le cas inverse : une action qui a déjà fortement chuté. Le trust détenait 2,25 millions d'actions d'une valeur de 223 millions de dollars au 30 juin, soit 2,5 % du fonds. L'action a progressé de 1 % depuis le 30 septembre, mais reste 42 % en dessous de son plus haut sur 52 semaines.
Son troisième trimestre a été mitigé. Le cRPO a augmenté de 21 % à taux de change constant, dépassant l'objectif de 20 %, et la direction a relevé son objectif 2026 pour la valeur annuelle des contrats liés à l'IA à 1,7 milliard de dollars, contre 1,5 milliard précédemment. Mais elle a guidé le cRPO du quatrième trimestre à 18,5 %, et le directeur financier a indiqué que des renouvellements anticipés reportés sur le troisième trimestre représentaient environ la moitié du dépassement. Les analystes ont réduit leurs estimations de BPA 2027 à 4,80 $ contre 5,01 $ au cours des 30 jours précédant le 3 novembre, même si le directeur financier a contesté les craintes que l'IA perturbe l'activité.
L'objectif de cours consensuel a fortement chuté au cours de l'année écoulée avant de regagner un peu de terrain :
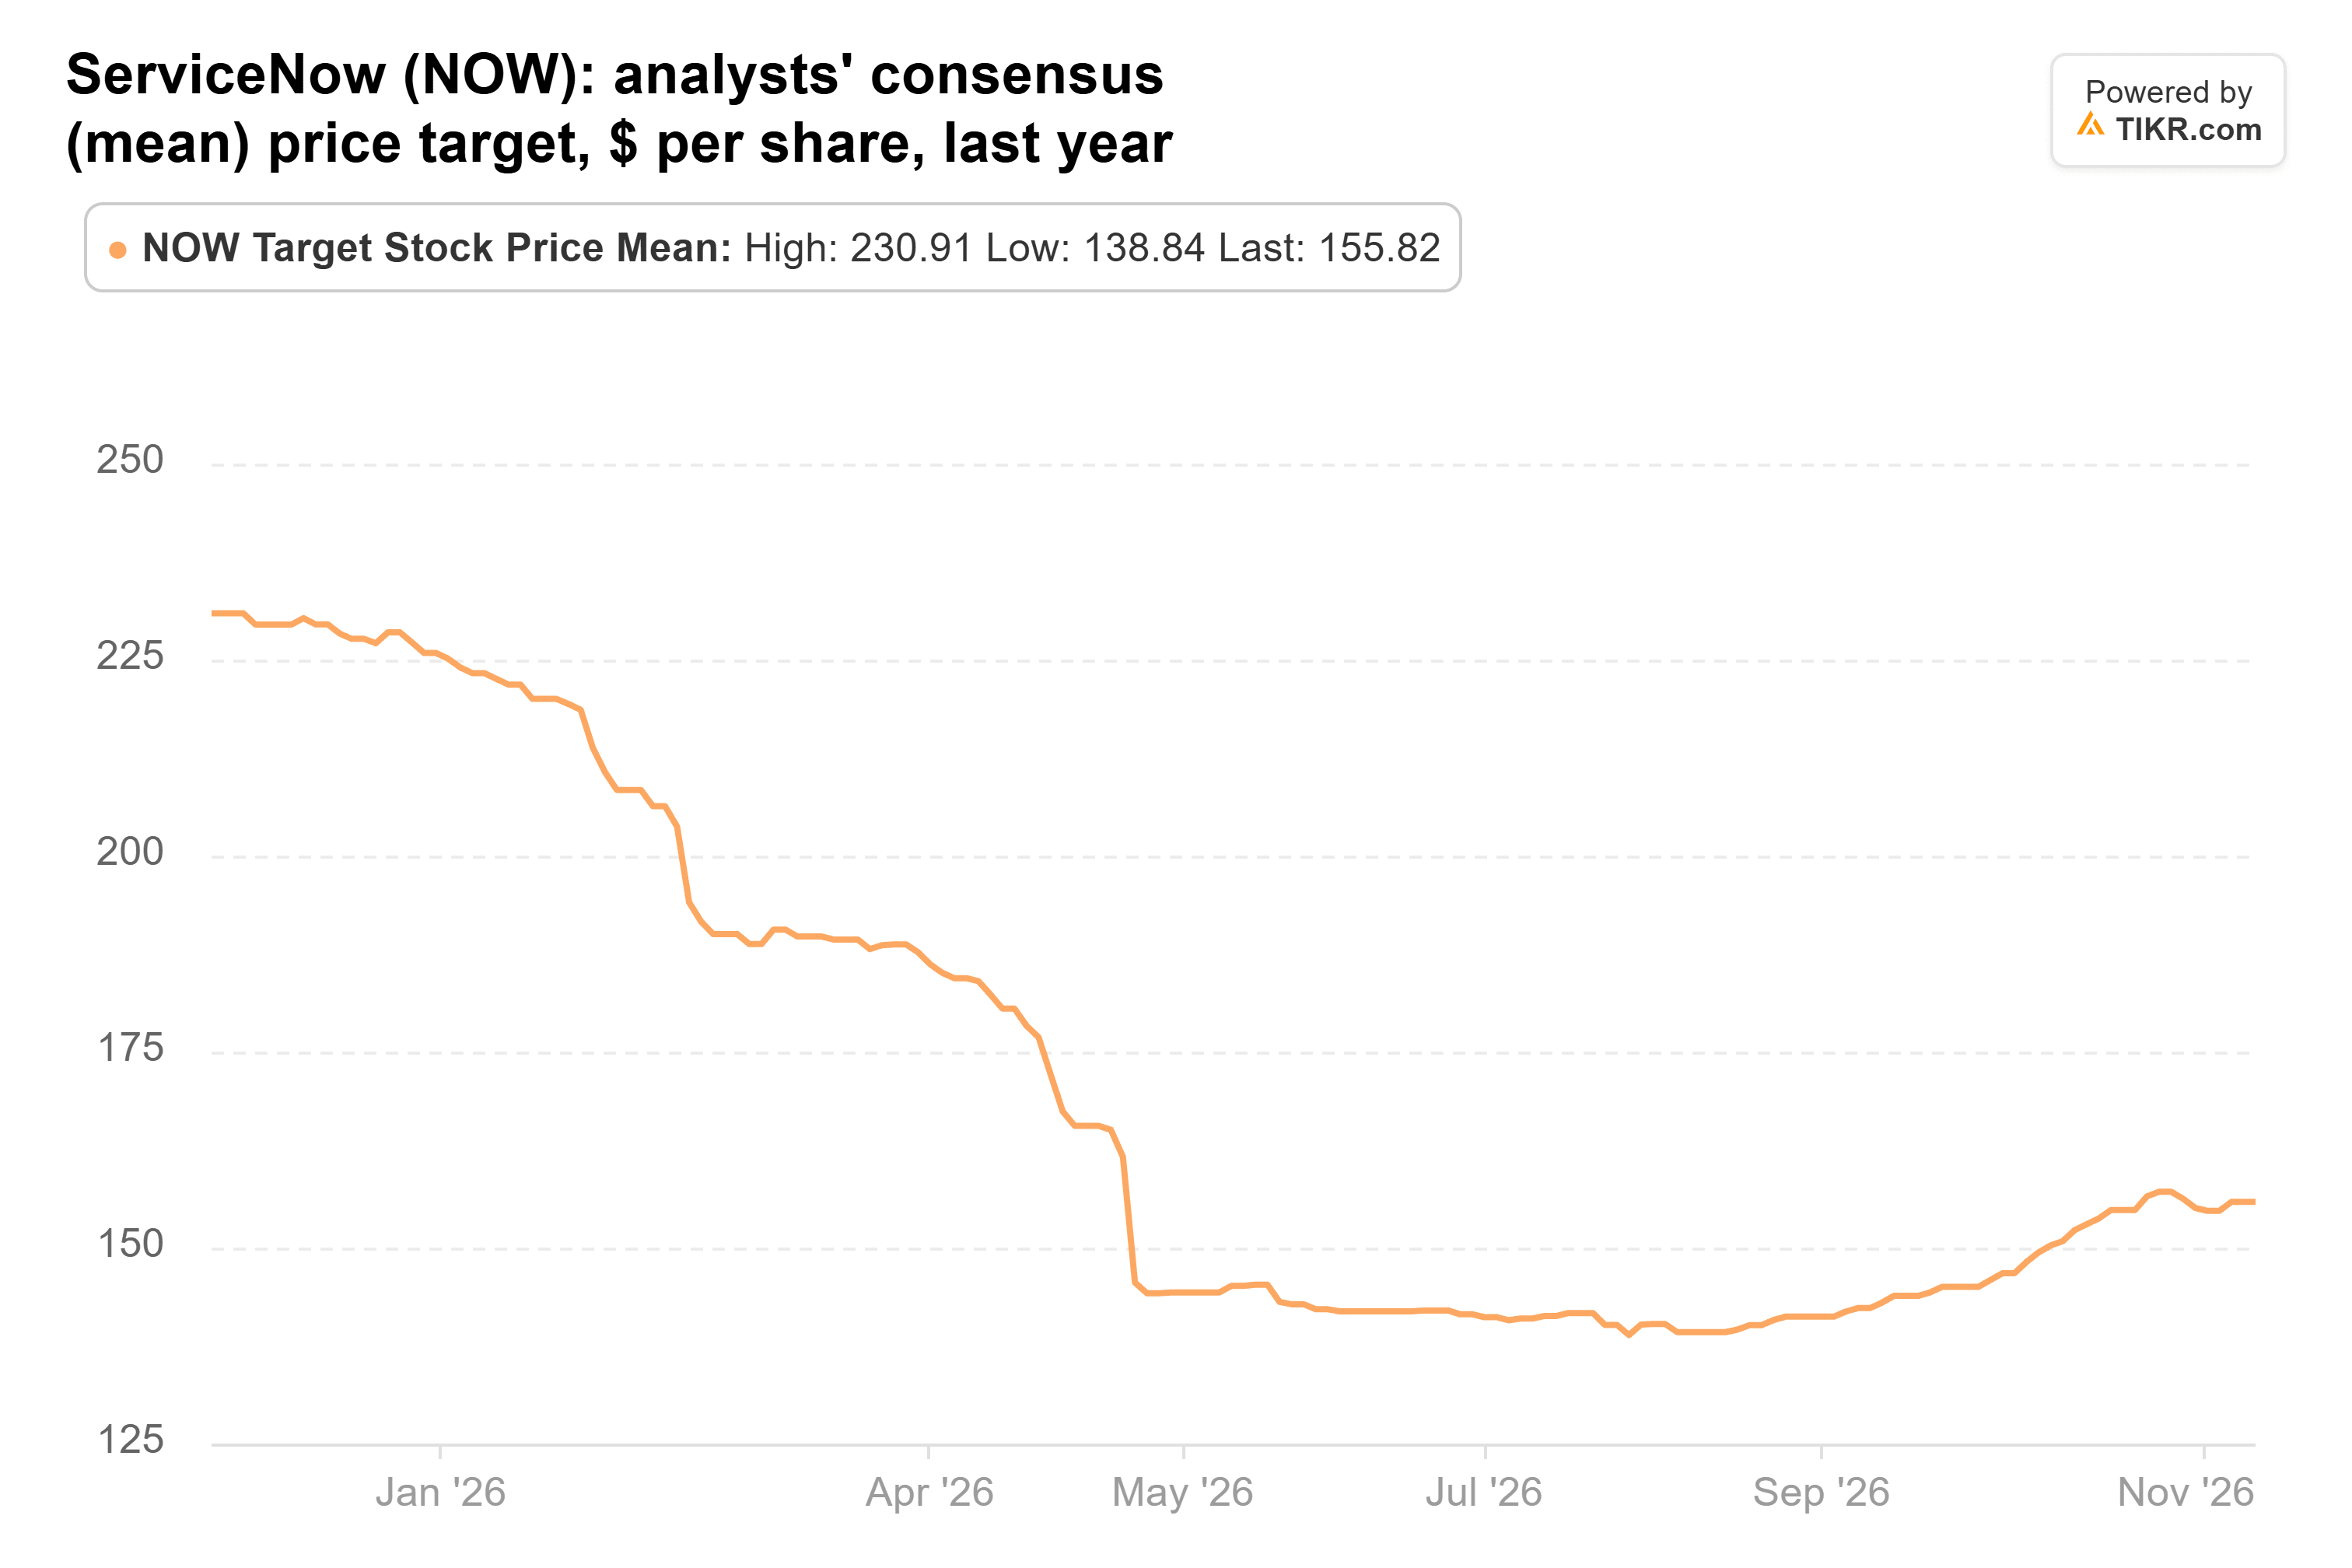
Il est désormais à 156 $, contre 231 $ il y a un an et un plus bas de juillet à 139 $, ce qui représente un potentiel de hausse de 55 % par rapport au cours de l'action. Les objectifs des 49 analystes vont de 72 $ à 266 $, donc la communauté financière est loin d'être unanime. À environ 22 fois les bénéfices futurs, contre une moyenne quinquennale en fin de trimestre de 53x, l'action intègre déjà beaucoup de doutes.
Celle que je rachèterais
Des trois, les chiffres justifient le mieux la vente de PepsiCo : ses estimations sont toujours en baisse, et l'objectif de cours moyen de la communauté financière se situe sous le prix. Vendre Edwards semble également raisonnable, après une hausse de 17 % qui ne laisse que peu de marge par rapport à l'objectif moyen.
Si je devais racheter l'une des trois, ce serait ServiceNow. La croissance ralentit et les estimations reculent, mais l'action se négocie à moins de la moitié de son multiple moyen quinquennal alors que les analystes voient un potentiel de hausse de 55 %. Le risque est que la croissance organique continue de ralentir et que les estimations baissent avec elle.
Les prochains tests arrivent début d'année prochaine : la publication des résultats du quatrième trimestre et les premières prévisions pour 2027 de ServiceNow fin janvier, les perspectives 2027 de PepsiCo en février, et le prochain 13F du trust, attendu pour mi-février.
Alors, quelle est la valeur réelle de l'action Edwards Lifesciences ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Edwards Lifesciences. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Edwards Lifesciences gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !