Points clés
- Oppenheimer a maintenu sa notation Outperform et son objectif de cours de $150 sur CoreWeave malgré la vente massive, soit 165 % au-dessus de la clôture du 12 novembre de l'action.
- CoreWeave est en baisse de 59 % par rapport à son plus haut de mai après la chute de ses obligations, la démission du PDG de NVIDIA dans le cadre d'une enquête du conseil d'administration, et des charges d'intérêt dépassant continuellement le résultat opérationnel.
- À $150, CoreWeave se négocierait à 3,6 fois les ventes que les analystes anticipent sur les douze prochains mois, proche de sa moyenne de l'année écoulée.
- Le calcul des ventes tient la route, mais les actionnaires sont payés après les créanciers, et le taux du prochain prêt ainsi que les prépaiements clients à venir montreront si $150 est atteignable.
CoreWeave (CRWV) a perdu 59 % depuis son plus haut de mai, et Oppenheimer pense toujours qu'elle peut plus que doubler. L'analyste Param Singh a maintenu sa notation Outperform et son objectif de cours de $150 tout au long de la vente massive, soit 165 % au-dessus de la clôture de l'action à $56,60 le 12 novembre.
Les créanciers ont été les premiers à s'inquiéter
Le 14 octobre, les obligations de CoreWeave à 9,625 % échéant en 2032 sont tombées en dessous de 80 cents pour un dollar, pour un rendement proche de 15 %.
Puis, le 8 novembre, le conseil d'administration de NVIDIA (NVDA) a ouvert une enquête suite à des rapports impliquant le PDG Jensen Huang, dont la démission a été annoncée le 12 novembre. La directrice financière Colette Kress est désormais PDG par intérim. Cela a amené les investisseurs à se demander dans quelle mesure CoreWeave dépend de NVIDIA, qui a investi 2 milliards de dollars en janvier et détient une commande de 6,3 milliards de dollars pour toute capacité laissée inutilisée par les clients de CoreWeave.
Le rapport du troisième trimestre publié le 10 novembre a dépassé ses prévisions de chiffre d'affaires, mais les charges d'intérêt nettes de 846 millions de dollars étaient plus du double du résultat opérationnel ajusté de 379 millions de dollars. L'action a tout de même bondi de 24,71 % le 11 novembre, avant de reculer de 6,86 % le 12 novembre suite à l'impact du départ de Huang sur les actions du cloud IA.
Oppenheimer pense que le marché obligataire a tort
Dans une note du 27 octobre, Singh a estimé les actifs récupérables de CoreWeave à environ 83 milliards de dollars, contre environ 42 milliards de dollars de dette pro forma et 37 milliards de dollars d'autres passifs. Sa conclusion : même dans un scénario de liquidation extrême, les détenteurs d'obligations non garanties pourraient récupérer l'intégralité de leur principal.
Il a également interprété un contrat A100 courant jusqu'en 2029 comme un signe que les serveurs de CoreWeave génèrent des revenus pendant environ neuf ans, contre les six ans supposés par sa comptabilité.
TIKR suit 41 analystes sur CoreWeave. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur CoreWeave, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CoreWeave
Le cours de $150 est-il réaliste ?
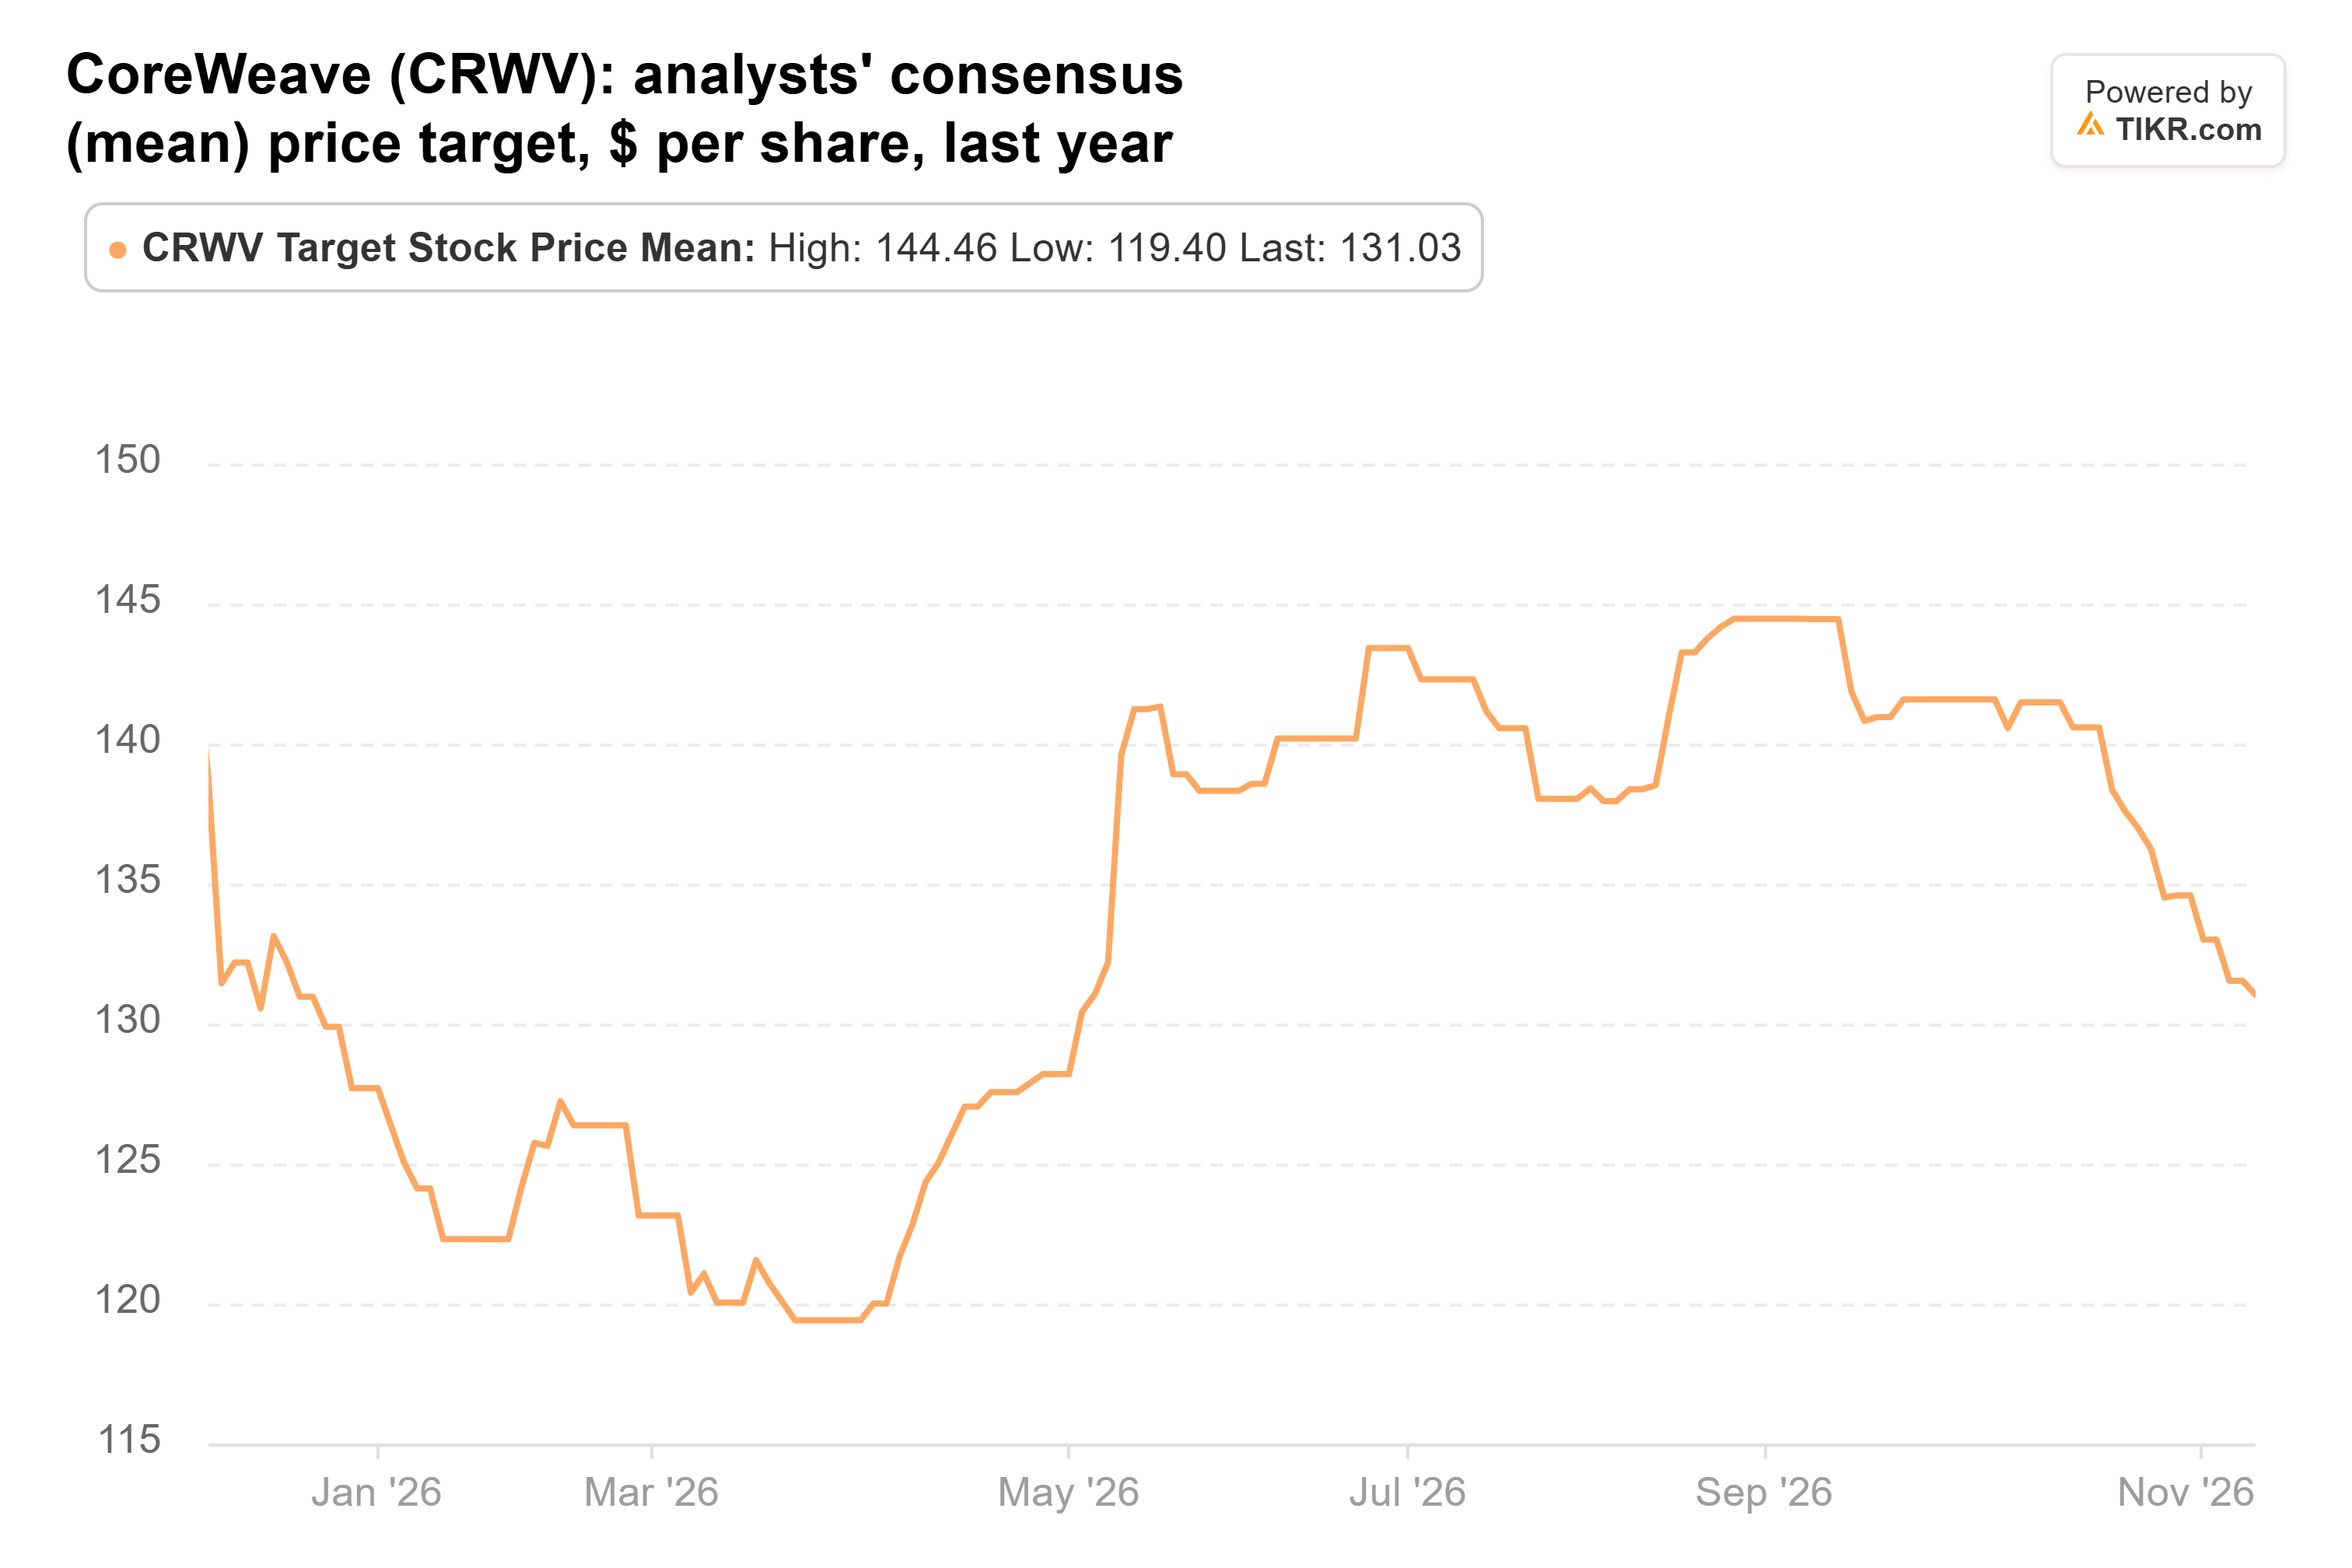
Wall Street est moins convaincue. L'objectif de cours consensuel était de $131 le 11 novembre, en baisse par rapport à $144 en août, et plusieurs sociétés ont abaissé leurs objectifs après la publication des résultats :
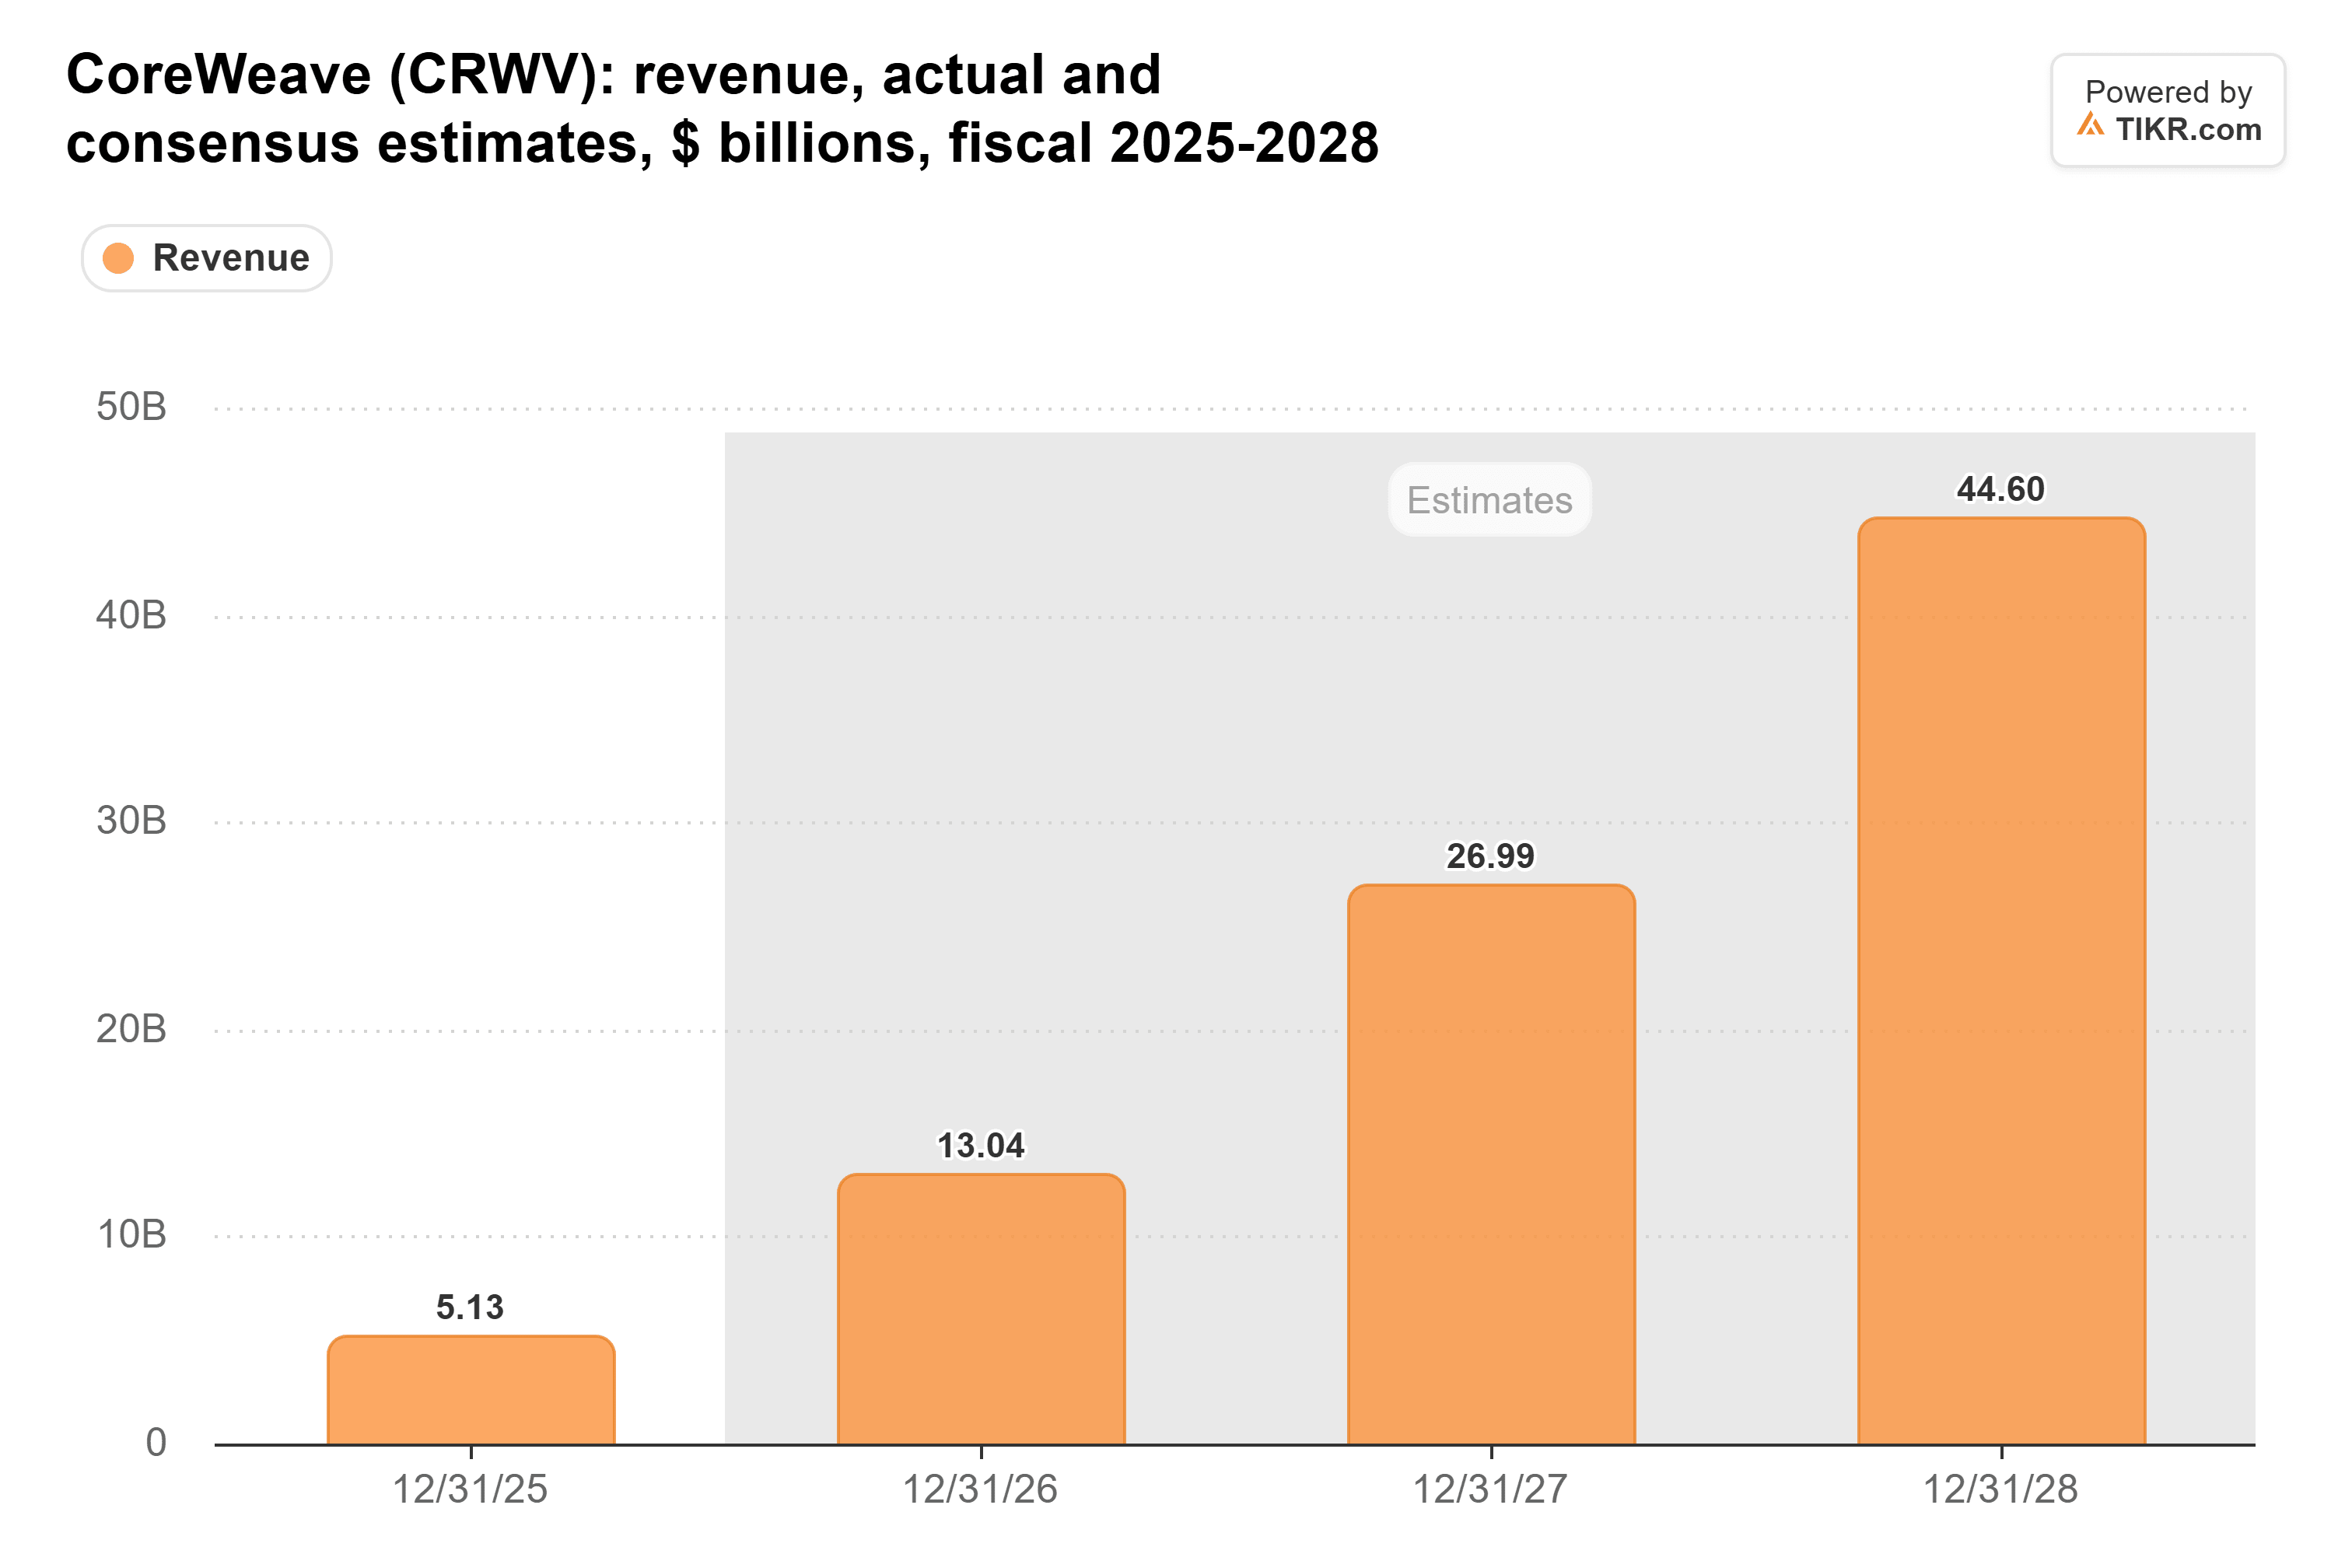
Les analystes anticipent un chiffre d'affaires passant de 5,13 milliards de dollars en 2025 à 44,6 milliards de dollars en 2028 :
Ils anticipent toujours une perte GAAP d'environ $4,60 par action en 2027, plus importante qu'il y a trois mois.
L'action se négocie à 1,3 fois les ventes anticipées par les analystes sur les douze prochains mois, contre une moyenne de 3,5 fois sur l'année écoulée :
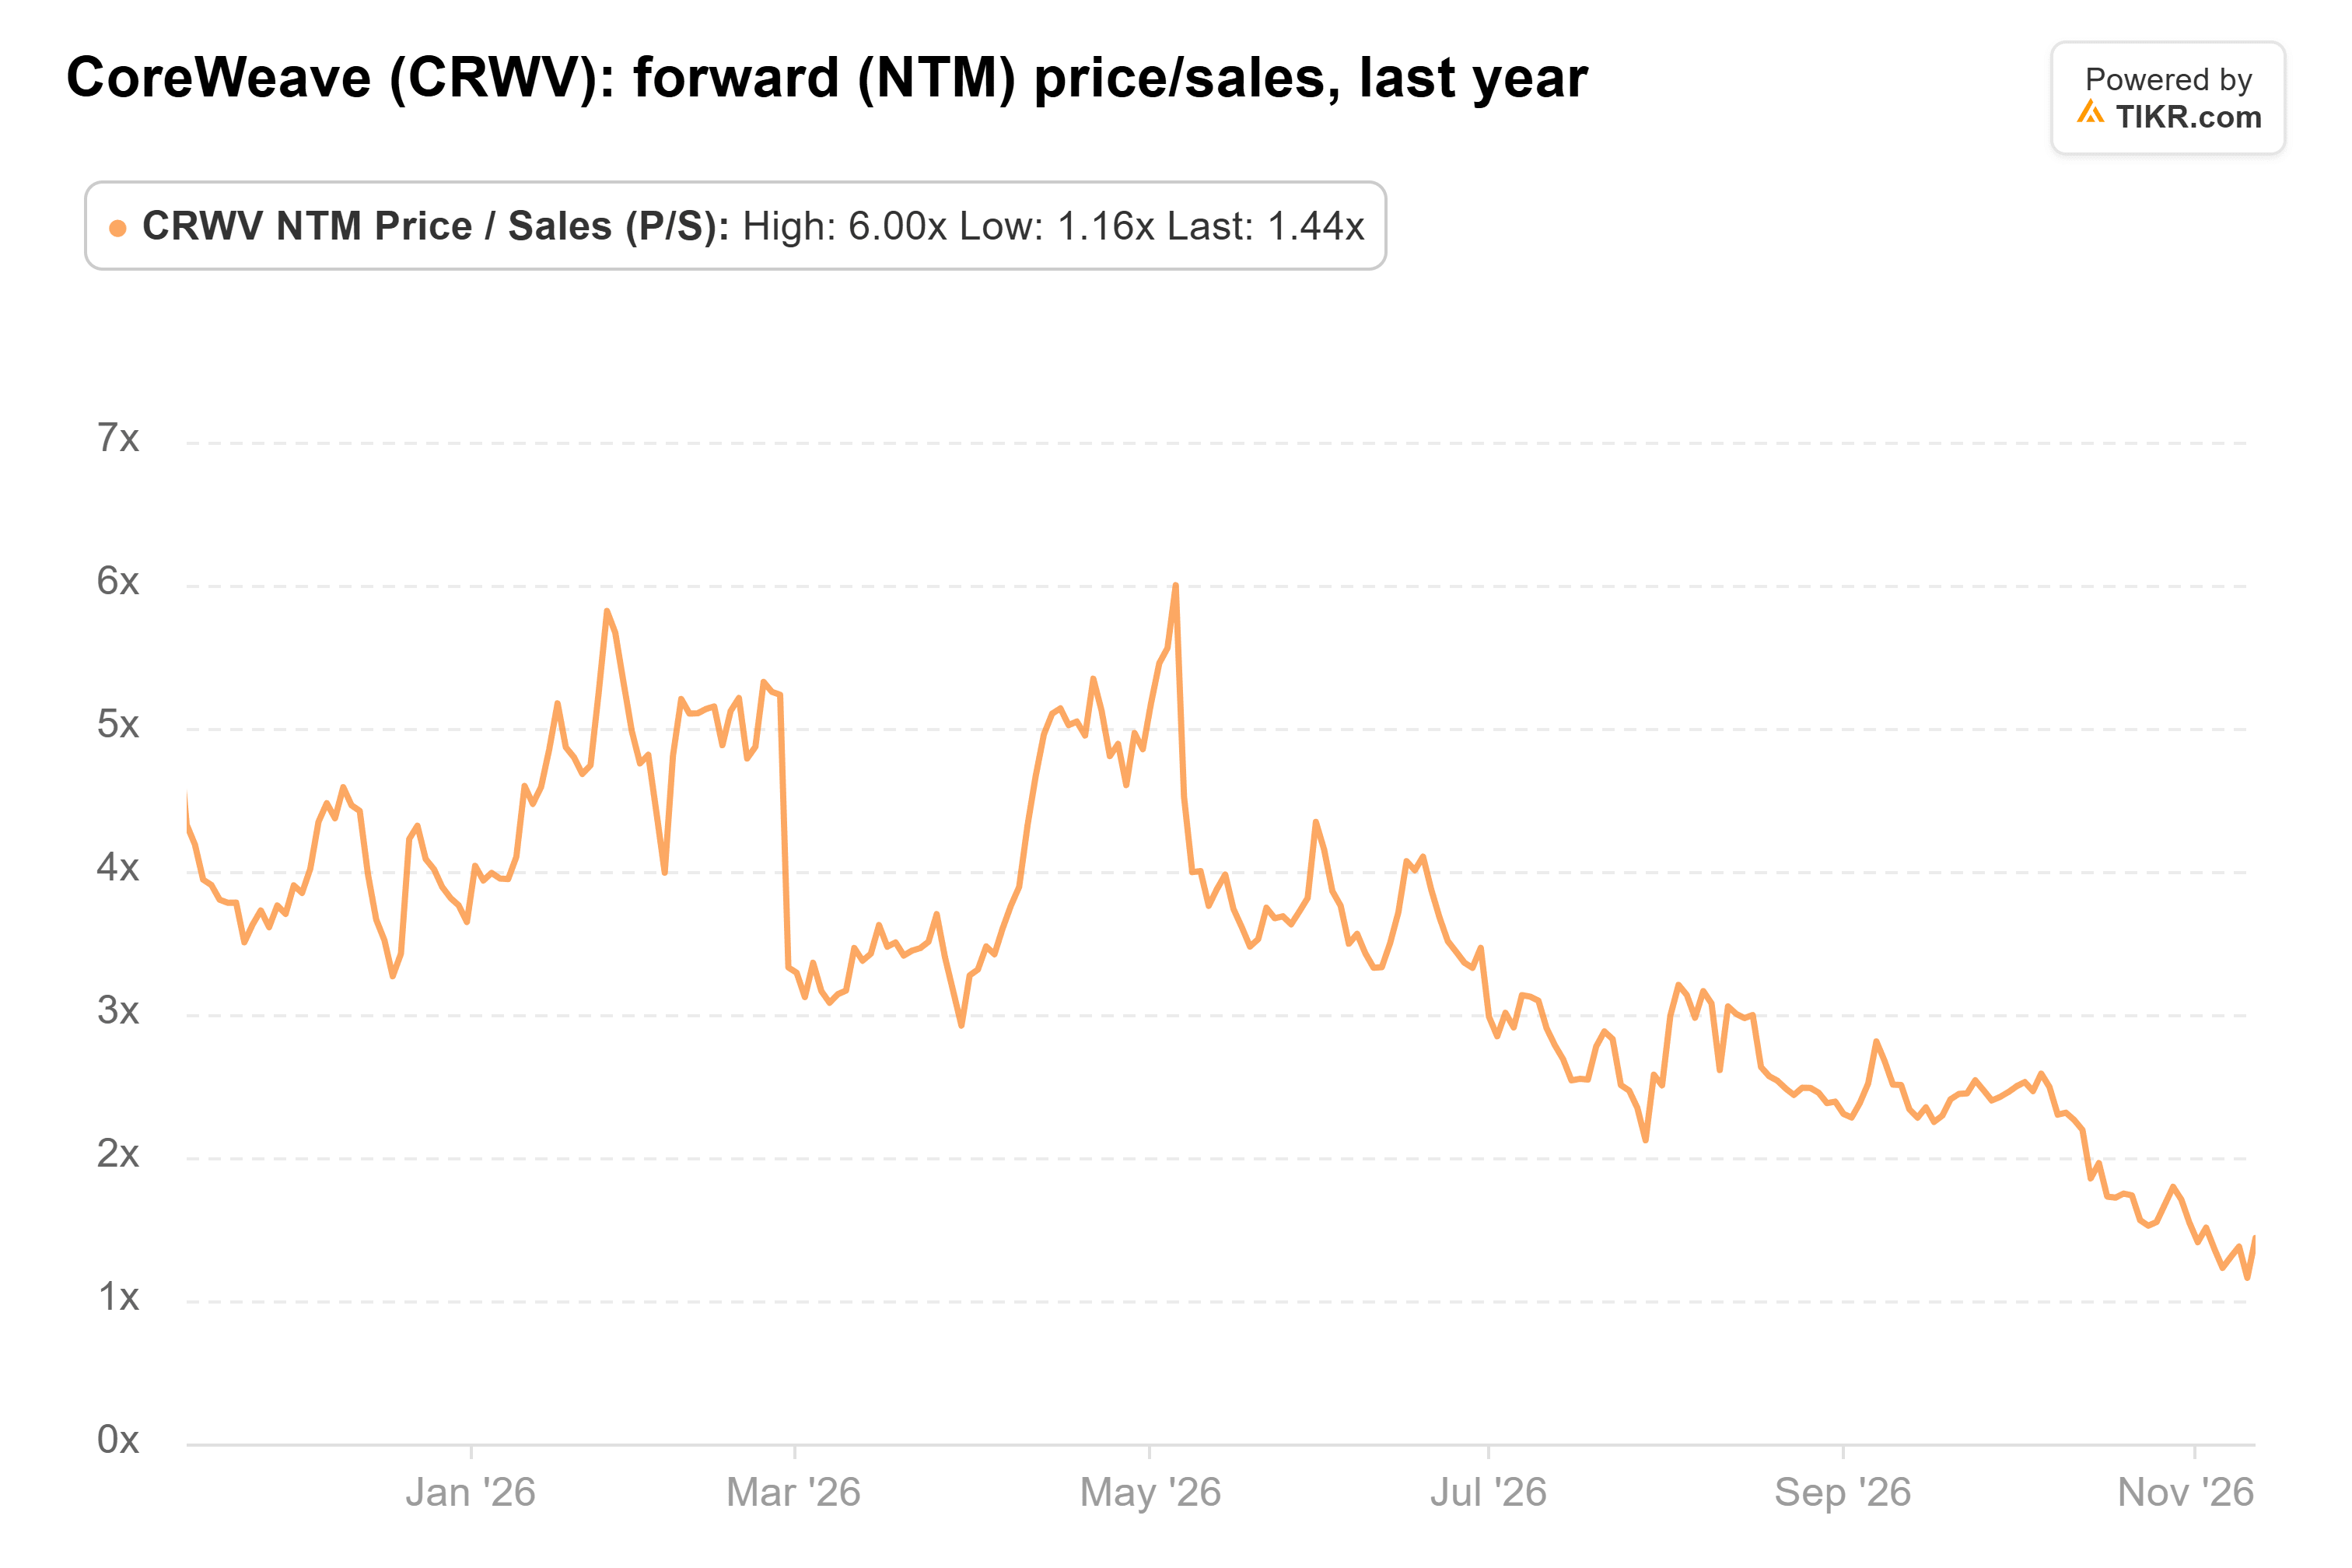
À $150, elle se négocierait à 3,6 fois ces ventes, juste au-dessus de cette moyenne.
Les actionnaires sont payés après les créanciers
Mais un recouvrement complet pour les détenteurs d'obligations laisse toujours les actionnaires avec seulement ce qui reste après eux, avec des charges d'intérêt plus du double du résultat opérationnel ajusté. Le directeur financier Nitin Agrawal affirme que la croissance du résultat opérationnel plus rapide que celle des intérêts est "la voie vers les bénéfices", et la direction s'attend à ce que le résultat net ajusté devienne positif au premier semestre 2028.
Singh a plaidé la cause des détenteurs d'obligations, et les actionnaires ont besoin que cet écart se réduise avant que $150 ne semble atteignable. Agrawal s'attend au prochain prôt garanti par contrat dans les prochaines semaines, avec un rendement de 7 % à 7,5 %, ainsi qu'à environ 9 milliards de dollars de prépaiements et dépôts clients au cours des trois prochains mois. Si les deux se concrétisent comme promis, le rapport du quatrième trimestre début 2027 rendrait $150 beaucoup plus crédible, surtout si le résultat opérationnel ajusté se rapproche des 1,05 à 1,15 milliard de dollars de charges d'intérêt prévus pour le trimestre.
Alors, quelle est la valeur réelle de l'action CoreWeave ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que CoreWeave pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez CoreWeave gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !