Points clés
- Un hedge fund gérant 12,97 milliards de dollars a fait de Meta Platforms son plus gros investissement, a augmenté sa position sur SiTime et a acheté Microsoft pour la première fois au troisième trimestre.
- Les trois actions ont baissé depuis le 30 septembre : Meta de 15 %, SiTime de 36 % et Microsoft de 0,9 %.
- Les objectifs de cours moyens des analystes se situent à 38 % au-dessus du dernier cours de clôture de Meta, à 70 % au-dessus de celui de SiTime et à 25 % au-dessus de celui de Microsoft.
- Microsoft est le choix retenu, car les analystes relèvent leurs estimations de bénéfices et son PER prospectif est inférieur à sa moyenne sur cinq ans.
Un hedge fund gérant 12,97 milliards de dollars vient de révéler ses achats du troisième trimestre. Ses trois plus gros achats étaient Meta Platforms (META), SiTime (SITM) et Microsoft (MSFT).
Le fonds est Whale Rock Capital Management. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 13 novembre, liste 11,45 milliards de dollars d'actions américaines réparties sur 40 positions. Ces trois achats sont tous moins chers aujourd'hui qu'ils ne l'étaient au 30 septembre.
Meta est désormais le plus gros pari de Whale Rock
Whale Rock détenait 1,20 million d'actions Meta au 30 septembre, soit 163 % de plus qu'un trimestre plus tôt. À 869 millions de dollars, cela représente 7,6 % de ses actions déclarées en 13F et sa plus grande position. Le business publicitaire de Meta continue de croître rapidement : le chiffre d'affaires du troisième trimestre a augmenté de 26 % pour atteindre 64,6 milliards de dollars. Mais les dépenses d'investissement (capex) de ce trimestre, à 34,9 milliards de dollars, ont dépassé sa trésorerie d'exploitation de 32,8 milliards de dollars, et les analystes voient désormais le flux de trésorerie disponible (free cash flow) atteindre son point bas à -48,0 milliards de dollars en 2027.
L'objectif de cours moyen de Wall Street a à peine bougé en un an, passant de 840 $ à 848 $ :
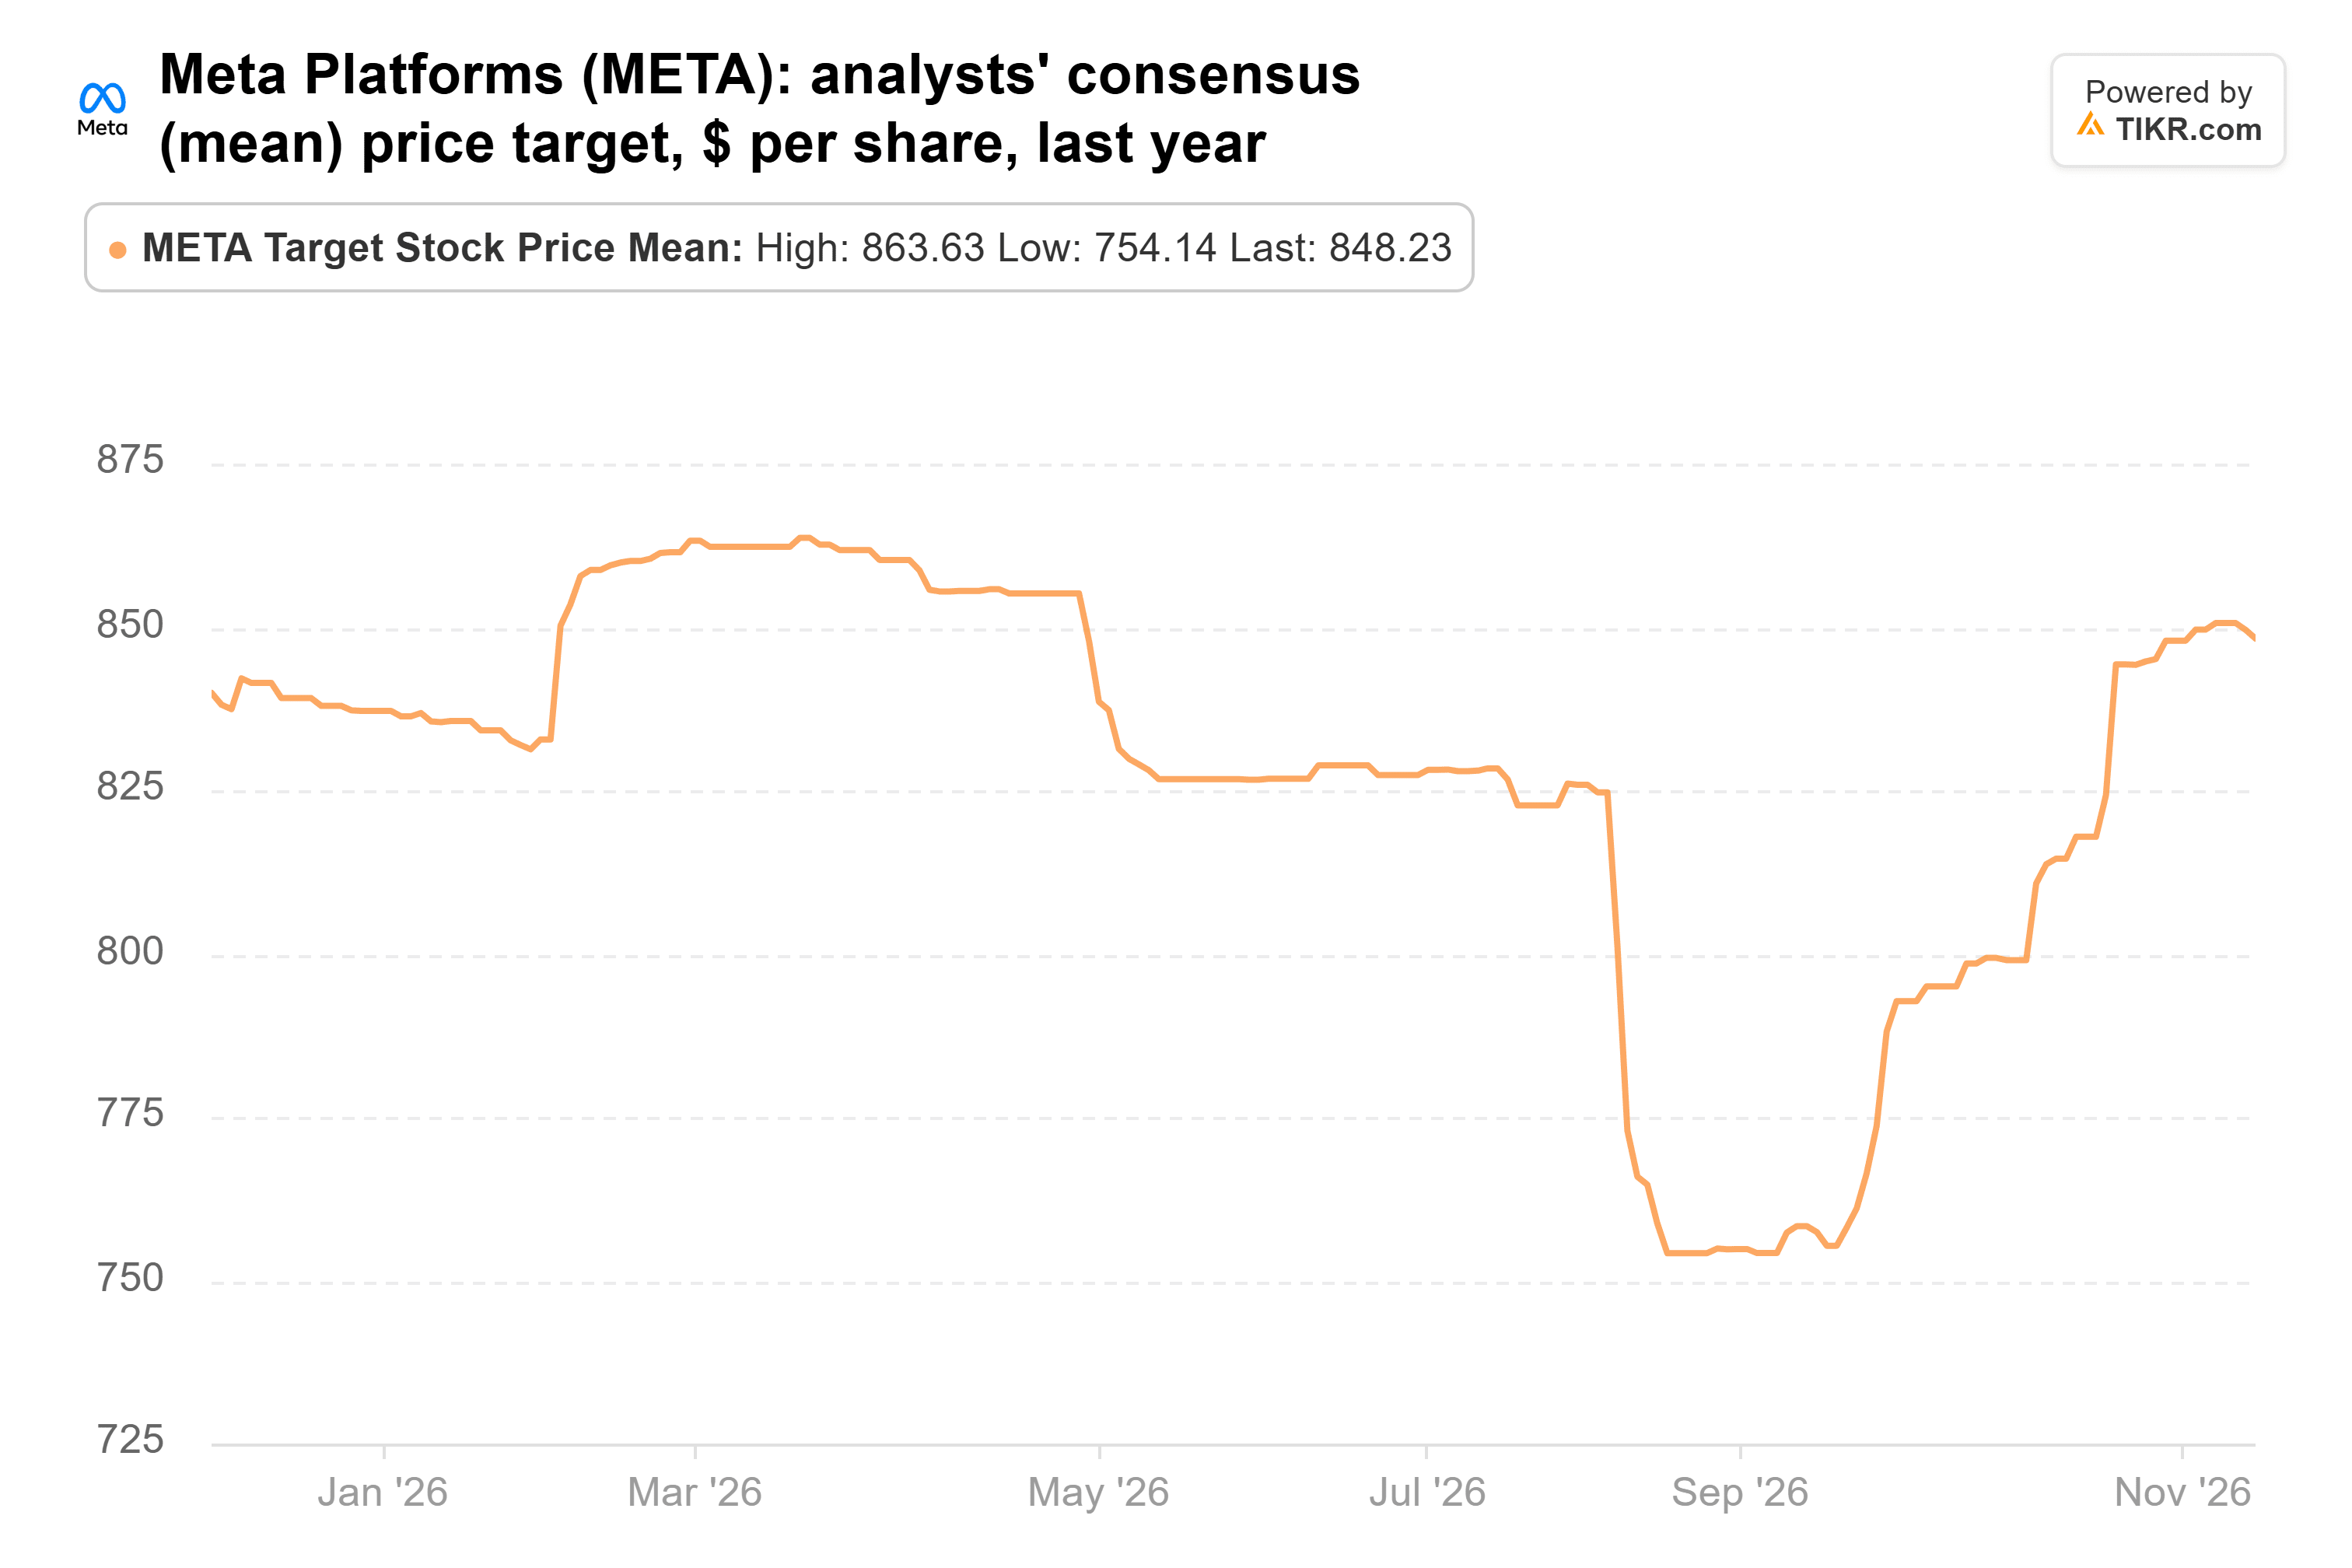
Cet objectif est 38 % au-dessus du dernier cours de clôture, et le PER prospectif de Meta d'environ 19x est inférieur à sa moyenne sur cinq ans d'environ 21x. Mais les analystes ont réduit leurs estimations de bénéfices pour 2027 de 4 % depuis fin juin, donc une partie de cette décote provient d'estimations de bénéfices plus faibles.
TIKR suit 62 analystes sur Meta Platforms. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Meta Platforms, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Meta Platforms
La croissance de SiTime s'accompagne d'un problème d'approvisionnement
Whale Rock a augmenté sa position sur SiTime de 33 %. Il a clôturé le trimestre avec 747 269 actions d'une valeur de 487 millions de dollars, soit 4,3 % de ses actions déclarées en 13F. Depuis, SiTime a perdu 36 % et se négocie désormais 54 % en dessous de son plus haut sur 52 semaines.
L'entreprise connaît une croissance très rapide. Le chiffre d'affaires du troisième trimestre de SiTime était de 298,7 millions de dollars, contre 83,6 millions de dollars un an plus tôt, aidé par l'activité de synchronisation de Renesas qu'elle a reprise le 1er juillet. Elle a donné des prévisions (guidance) pour le quatrième trimestre à 331-341 millions de dollars. Mais lors de la conférence téléphonique du troisième trimestre, le PDG Rajesh Vashist a déclaré que l'approvisionnement en wafers resterait tendu jusqu'en 2027, et le flux de trésorerie d'exploitation était négatif de 6,6 millions de dollars au trimestre en raison de l'augmentation des stocks et des créances clients.
Les analystes ont plus que doublé leur objectif de cours moyen au cours de la dernière année, bien qu'il ait baissé depuis août :
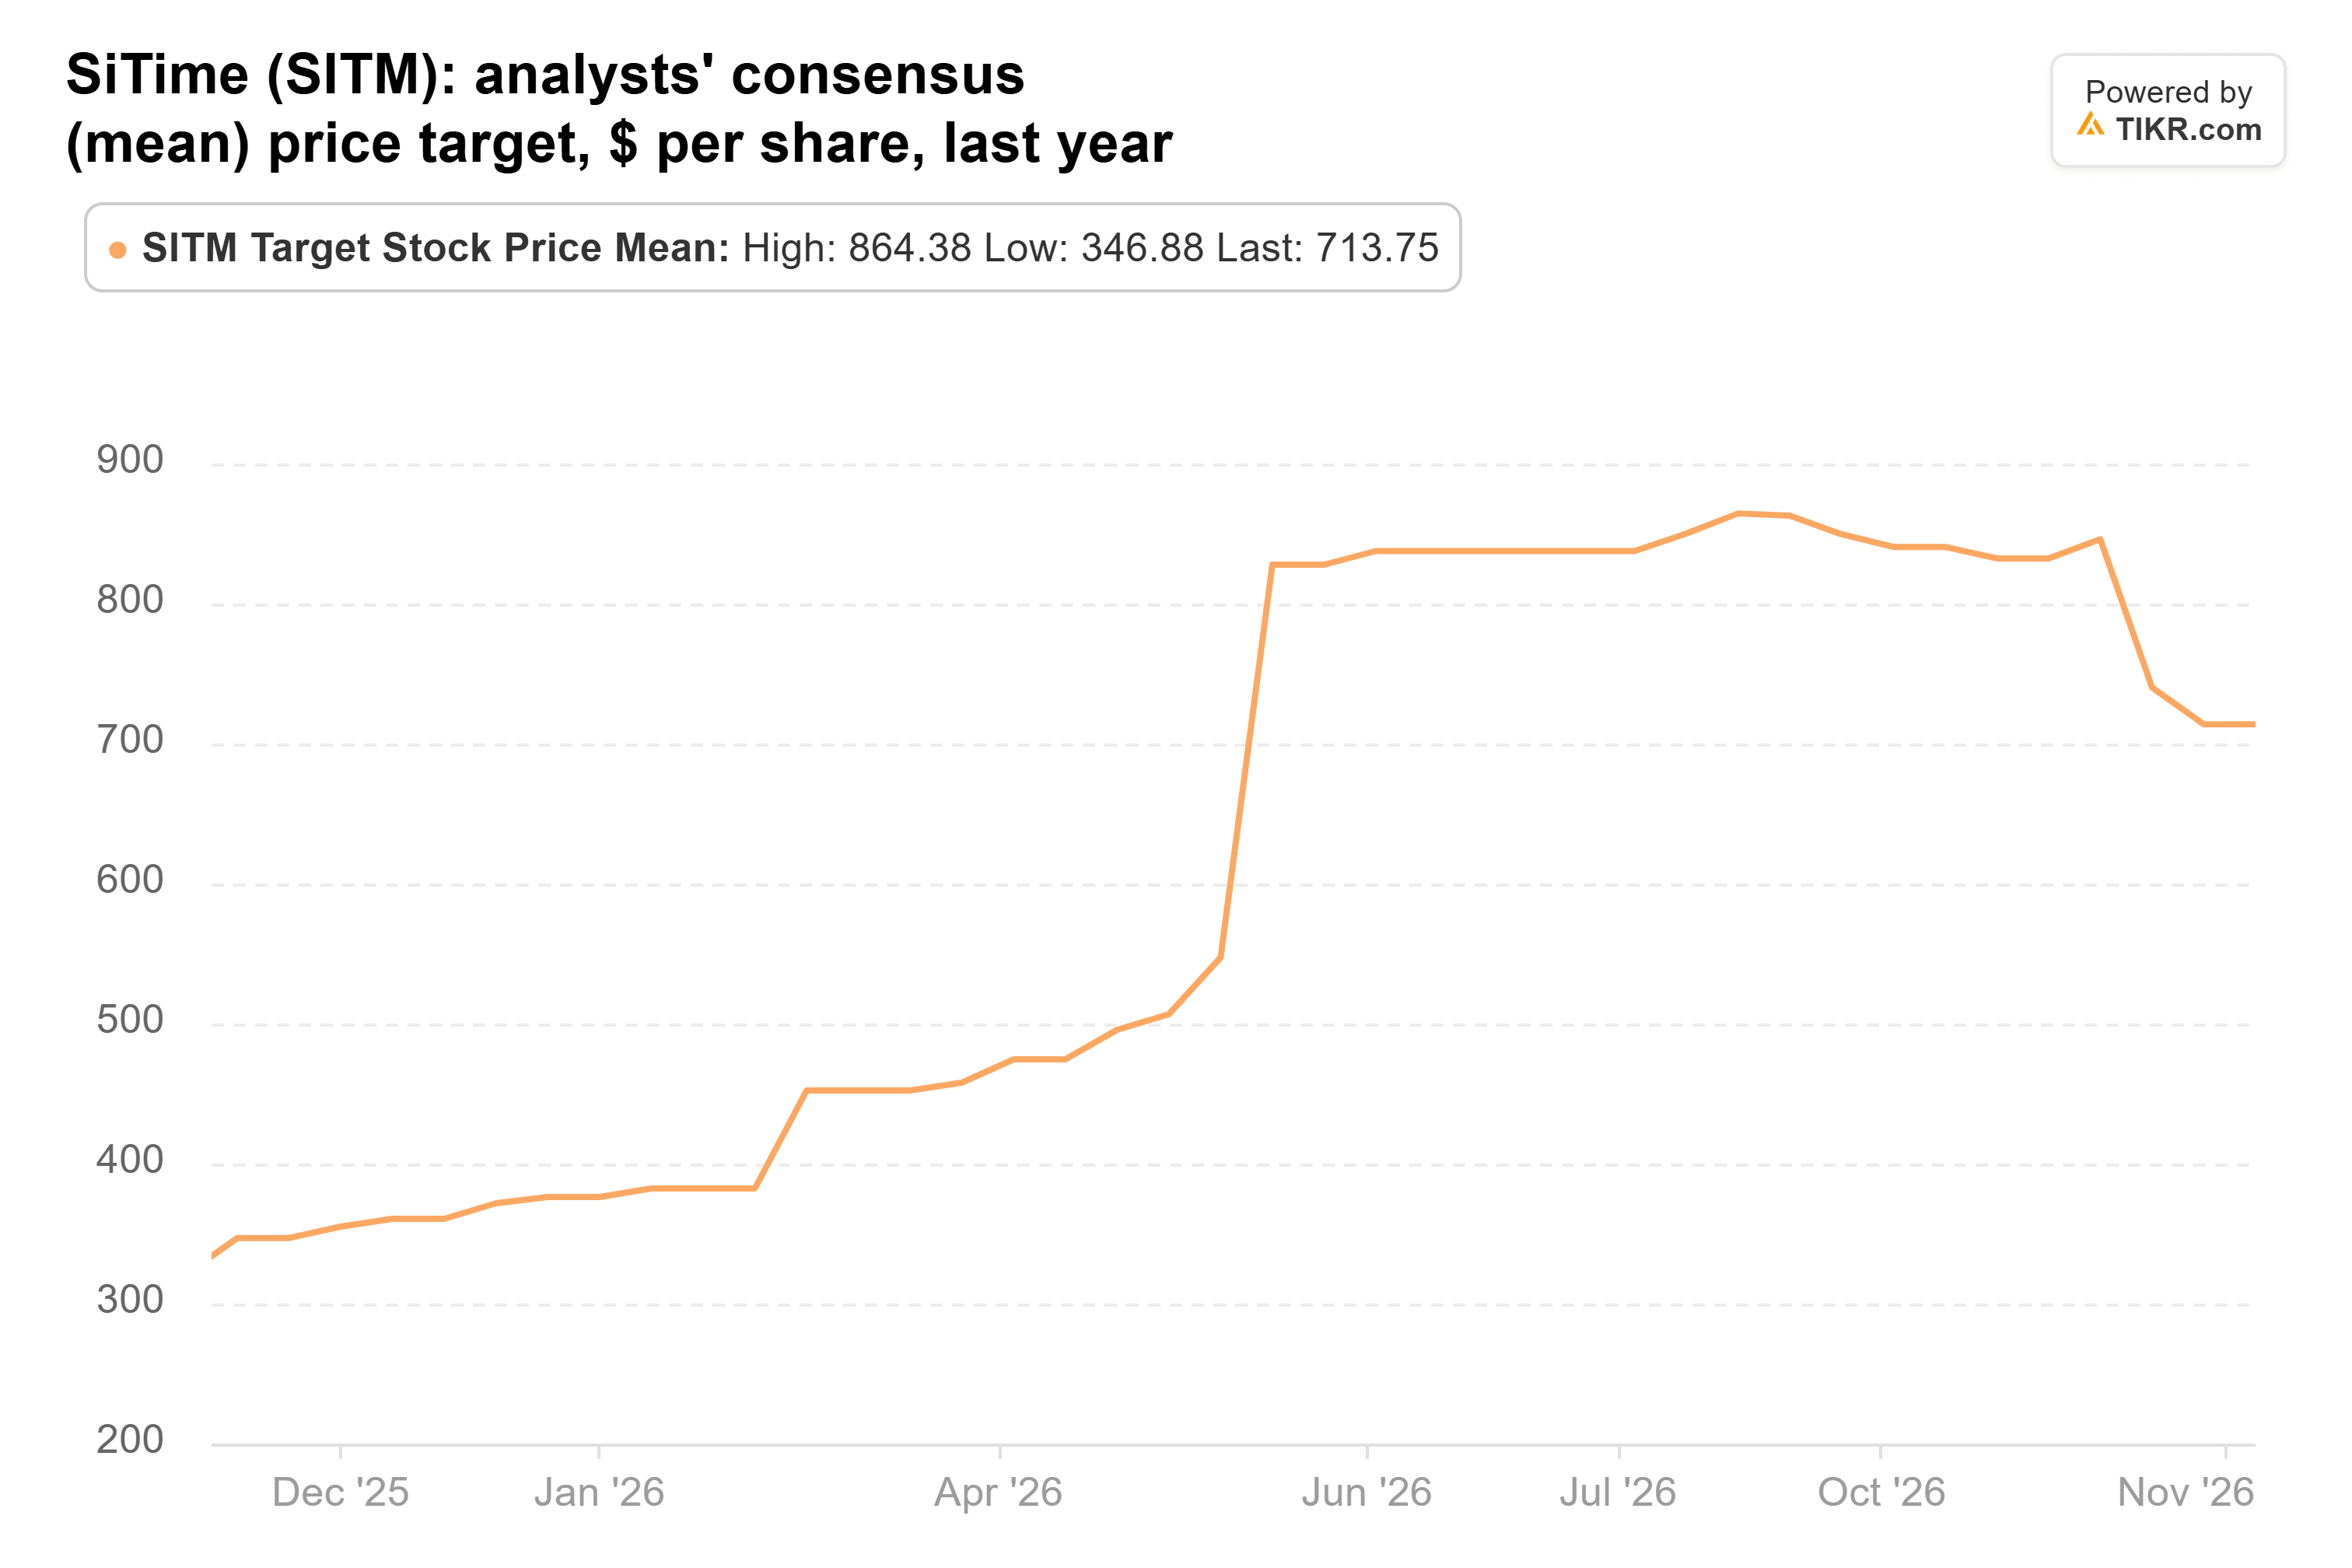
La moyenne de 714 $ est 70 % au-dessus du dernier cours de clôture. Mais l'objectif le plus bas est tombé à 425 $ contre 800 $ en août, à peu près là où se négocie l'action aujourd'hui. À environ 23x les bénéfices prospectifs, les investisseurs paient encore pour une croissance qui dépend d'un approvisionnement tendu en wafers.
Microsoft est le nouveau venu, et ses estimations sont en hausse
Microsoft est le seul des trois que Whale Rock ne détenait pas un trimestre plus tôt. Au 30 septembre, il détenait 861 645 actions d'une valeur de 442 millions de dollars, soit 3,9 % de ses actions déclarées en 13F. L'action n'a baissé que de 0,9 % depuis. Au trimestre de septembre, le chiffre d'affaires du cloud commercial Microsoft 365 a augmenté de 17 % tandis que le nombre de postes commerciaux a augmenté de 5 %, car les clients sont passés à des formules plus chères incluant Copilot, E5 et E7. Les analystes ont relevé le BPA normalisé consensuel à 20,01 $ pour l'exercice 2027 et 24,20 $ pour l'exercice 2028, contre 19,76 $ et 23,70 $ fin octobre.
L'objectif de cours moyen de Wall Street est désormais à son plus haut de l'année :
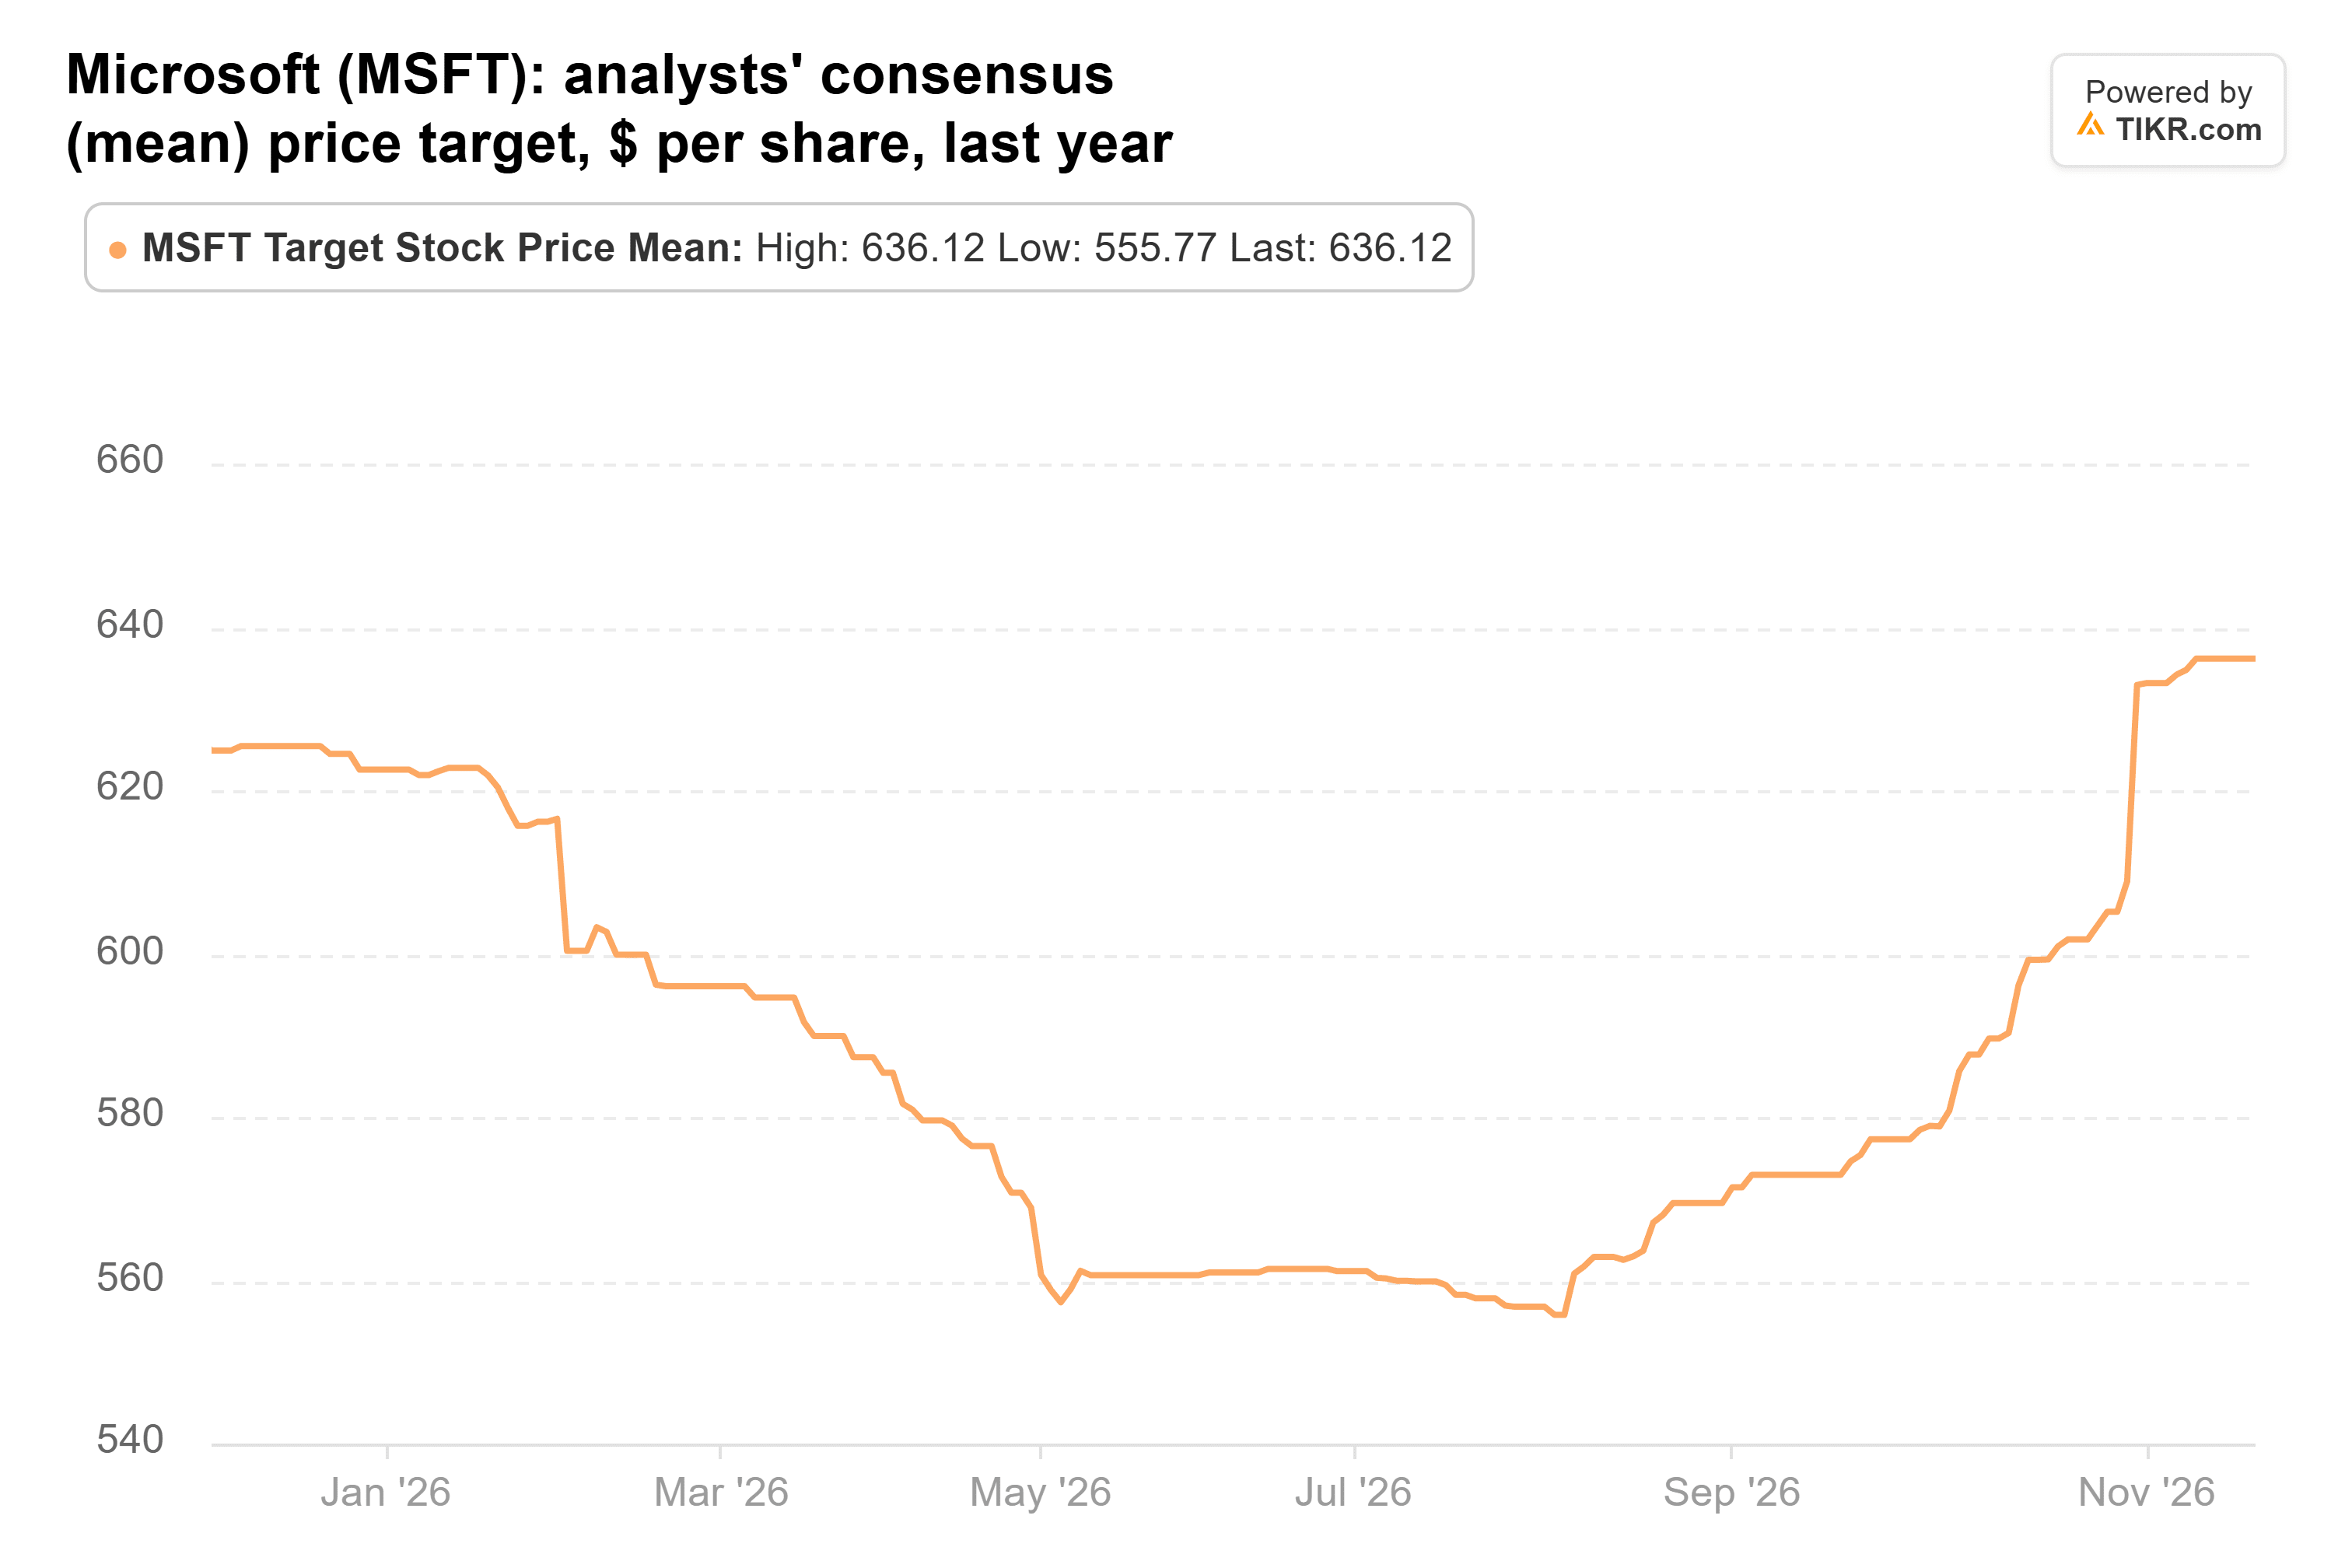
À 636 $, cet objectif est 25 % au-dessus du dernier cours de clôture, et le PER prospectif de Microsoft d'environ 24x est inférieur à sa moyenne sur cinq ans d'environ 29x. Le risque est la trésorerie : les analystes ont réduit leur estimation du flux de trésorerie disponible (free cash flow) pour l'exercice 2027 à 32,7 milliards de dollars contre 34,6 milliards de dollars, car les dépenses d'investissement (capex) continuent d'augmenter.
Microsoft est celui que j'achèterais
Si je ne pouvais en acheter qu'un seul maintenant, ce serait Microsoft. Ses estimations de bénéfices augmentent, il se négocie en dessous de son multiple habituel, et ses clients Office paient plus par poste. Le multiple de Meta est encore plus en dessous de sa moyenne, mais ses estimations baissent et ses dépenses dépassent la trésorerie qu'il génère. Le potentiel de hausse de 70 % de SiTime est tentant, mais avec des objectifs qui baissent et des wafers tendus jusqu'en 2027, je préférerais voir le quatrième trimestre d'abord.
Meta et Microsoft publient tous deux leurs résultats fin janvier. C'est à ce moment-là que Meta devra se situer dans sa fourchette de prévisions (guidance) de chiffre d'affaires de 73 à 76 milliards de dollars, et que Microsoft devra montrer que son flux de trésorerie disponible résiste malgré les dépenses d'investissement (capex). Le prochain 13F de Whale Rock, attendu mi-février, montrera si le fonds est resté sur les trois positions.
Alors, quelle est la valeur réelle de l'action Meta ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Meta pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !