

Points clés
- Jericho Capital Asset Management, un fonds de 12 milliards de dollars, a ouvert des positions sur Sandisk et SK hynix et a augmenté sa participation dans Lattice Semiconductor au troisième trimestre, selon son dernier dépôt 13F.
- Les trois actions ont chuté depuis le 30 septembre : Sandisk de 57 %, SK hynix de 35 % et Lattice de 12 %.
- Les objectifs de prix moyens des analystes ont bien mieux résisté que les cours, et ils se situent désormais entre 41 % et 171 % au-dessus du dernier cours de clôture.
- Parmi les trois, les chiffres soutiennent le mieux Sandisk. Elle se négocie à environ 3 fois les bénéfices prévisionnels, et la direction affirme que ses contrats génèrent encore une marge brute d'environ 80 % à leurs prix planchers.
Le dernier dépôt d'un fonds de 12 milliards de dollars révèle un gros pari sur les puces mémoire. Sandisk (SNDK) et SK hynix (SKHY) étaient les deux plus importantes nouvelles positions dans le 13F de Jericho Capital Asset Management pour le trimestre clos le 30 septembre, déposé le 16 novembre. Le fonds a également augmenté de 28 % sa participation dans Lattice Semiconductor (LSCC). Ensemble, les trois représentaient 15 % de ses actions déclarées en 13F.
Sandisk a été le plus gros achat, et le plus durement touché
Jericho ne détenait pas Sandisk trois mois plus tôt. Au 30 septembre, il détenait 391 880 actions d'une valeur de 682 millions de dollars, soit 5,8 % de ses actions déclarées en 13F et sa quatrième plus grande participation. (Ce nombre d'actions est antérieur au fractionnement d'actions 8 pour 1 de Sandisk, qui a pris effet le 20 novembre.) L'action a chuté de 57 % depuis, y compris une baisse de 24 % en une semaine ce mois-ci en raison des inquiétudes dans toute l'industrie de la mémoire. Kioxia, le partenaire de coentreprise de Sandisk, a vu ses gains de prix NAND ralentir à un rythme de milieu de vingtaine de pour cent au troisième trimestre, contre environ 70 % auparavant.
Sandisk elle-même vient de réaliser un trimestre solide. Sa marge brute non-GAAP a atteint 85,1 % au cours des trois mois clos le 2 octobre. Elle a clôturé le trimestre avec 88,9 milliards de dollars de revenus contractuels encore à livrer, valorisés aux prix planchers des contrats. L'objectif de prix moyen des analystes reste proche de son sommet :
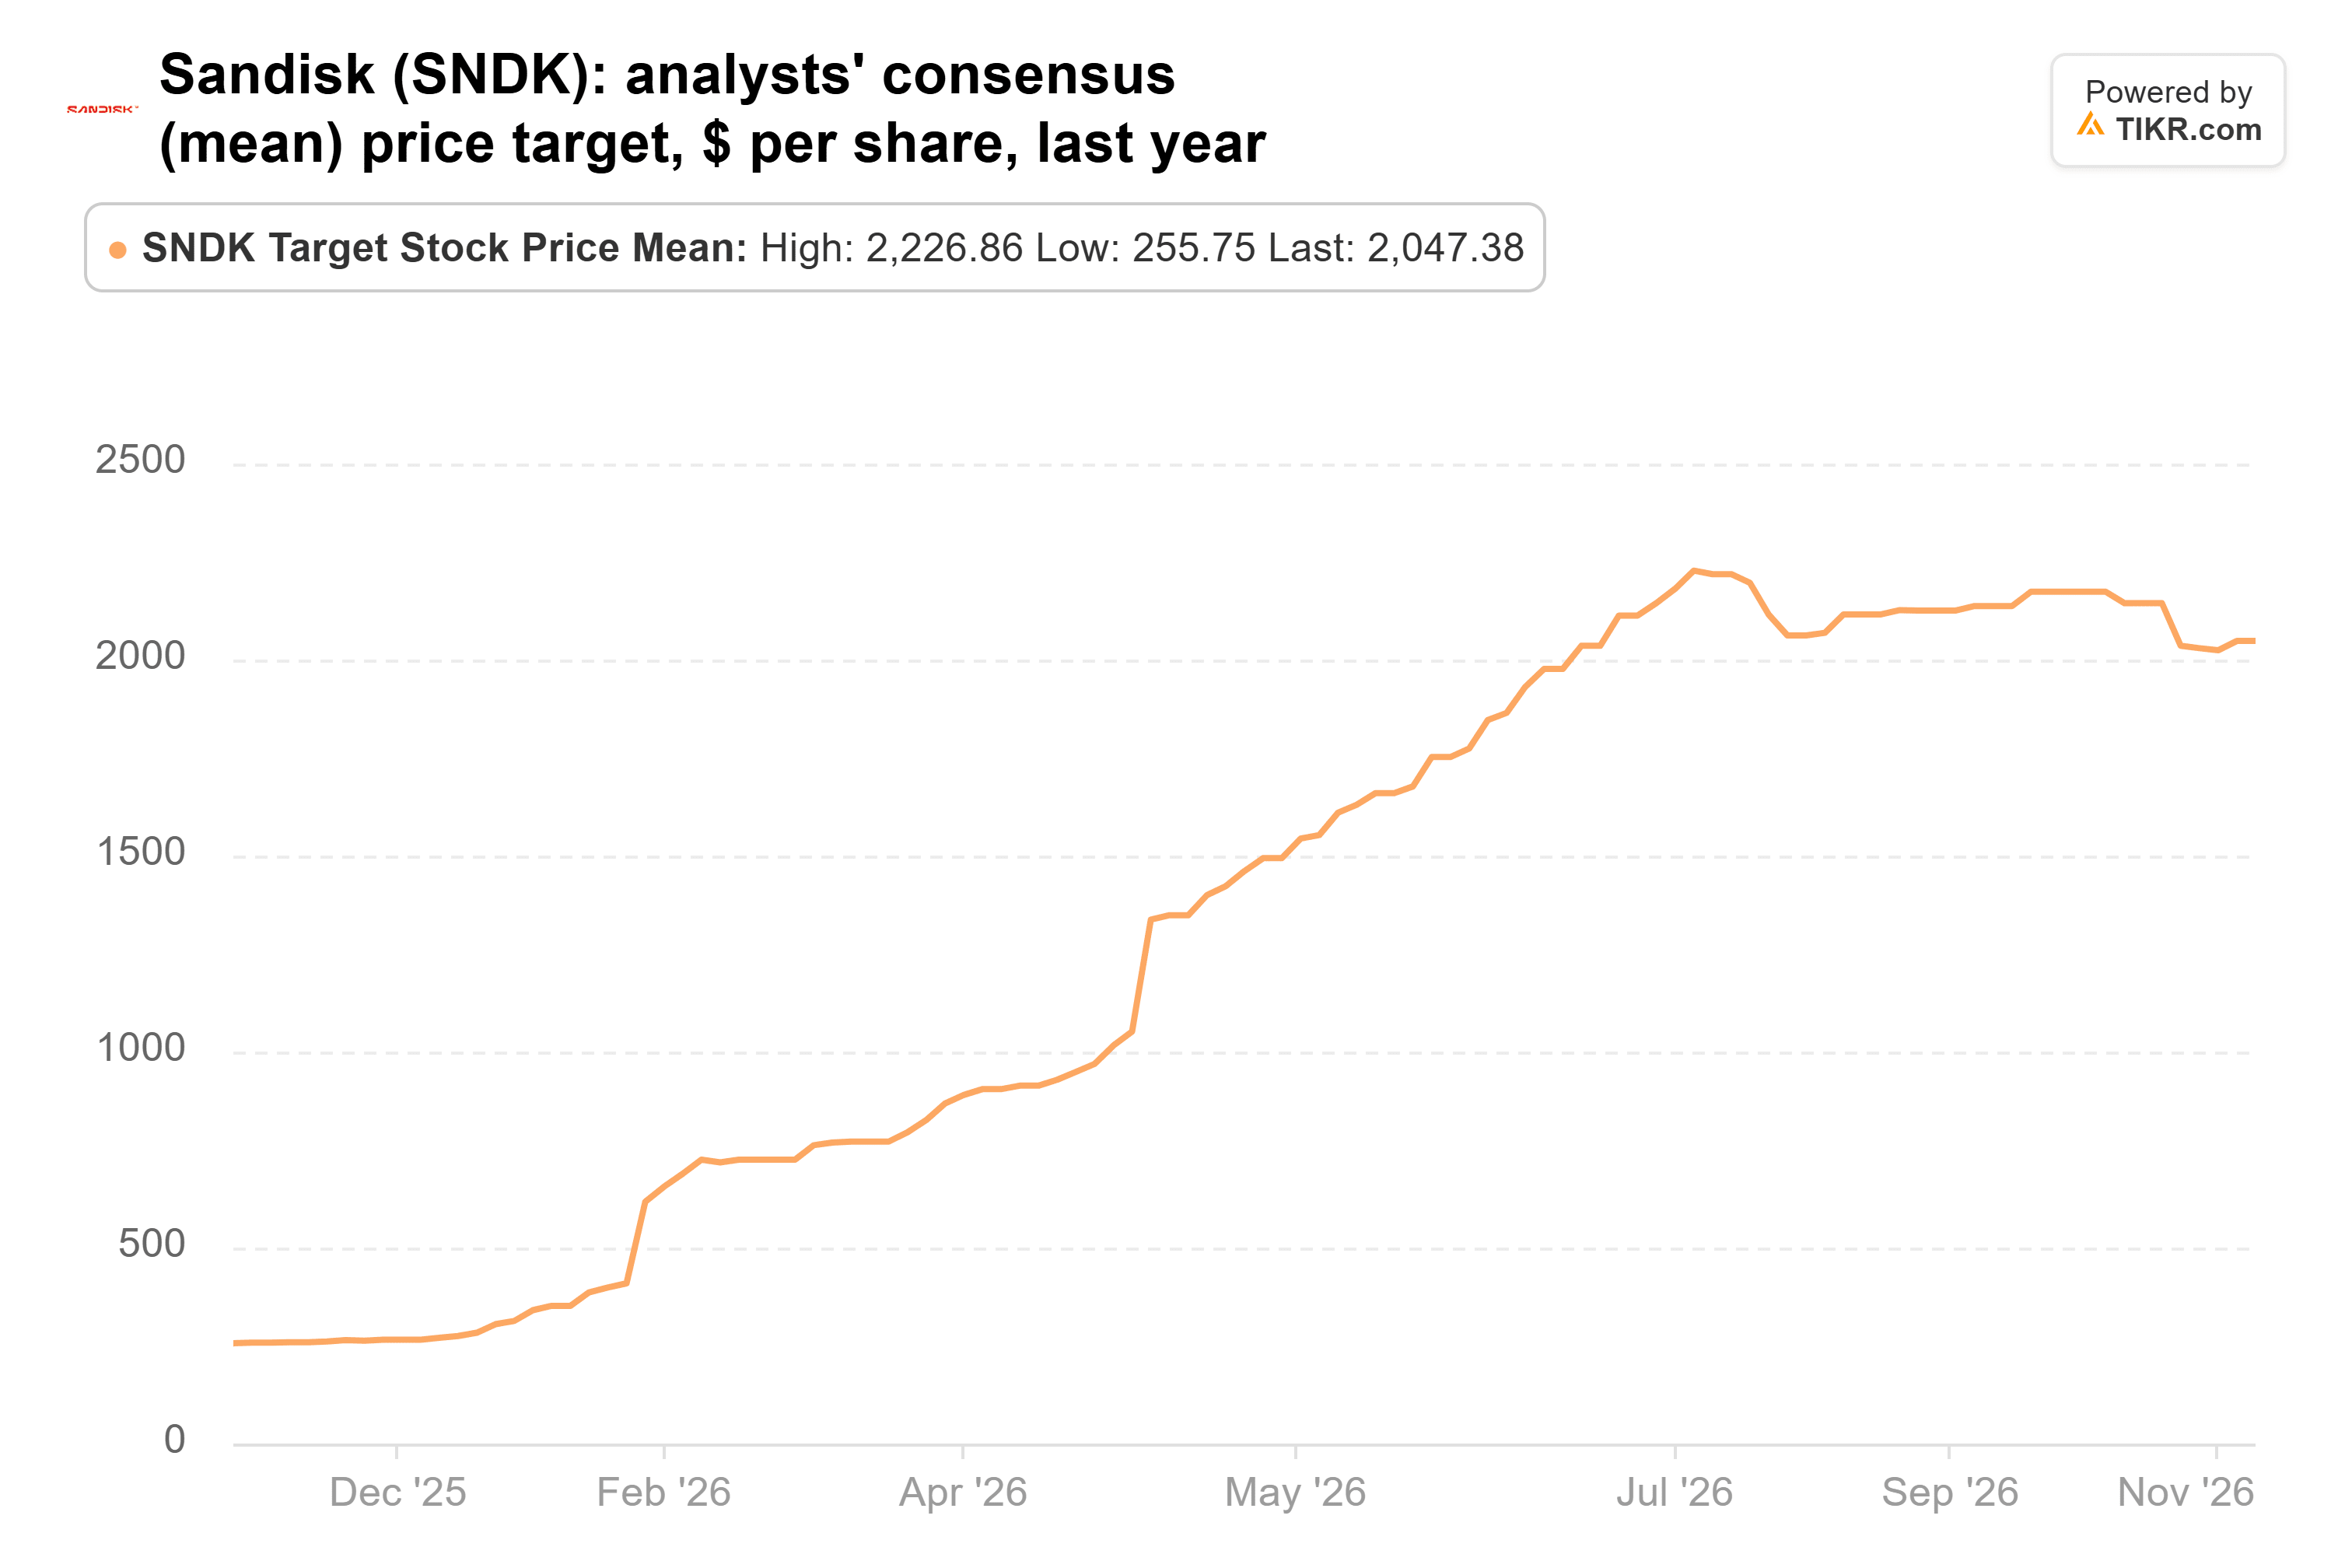
L'objectif est environ 8 % en dessous de son sommet de juillet, tandis que l'action est 68 % en dessous de son sommet de juin. Cela place l'objectif à 171 % au-dessus du dernier cours de clôture.
TIKR suit 26 analystes sur Sandisk. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Sandisk, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Sandisk
SK hynix reste encore très dynamique
SK hynix était l'autre nouvelle action mémoire de Jericho. Au 30 septembre, il détenait 2,96 millions d'actions déposées américaines d'une valeur de 546 millions de dollars, soit 4,7 % de ses actions déclarées en 13F et sa sixième plus grande participation. Elles ont chuté de 35 % depuis et viennent de clôturer à leur plus bas niveau depuis l'introduction en bourse de juillet.
Les revenus du deuxième trimestre ont augmenté de 257 % sur un an pour atteindre 79,3 billions de wons, avec une marge opérationnelle de 76 %. SK hynix a également la moitié de sa capacité 2027 et 2028 déjà sous contrat. Son plus grand client, Nvidia, vient de donner des prévisions de 130 milliards de dollars de revenus pour un quatrième trimestre comportant une semaine supplémentaire, au-dessus des estimations d'environ 125 milliards de dollars. De l'autre côté, Reuters a rapporté le 18 novembre que les autorités américaines retardent l'octroi de licences pour les outils dont SK hynix a besoin pour agrandir son usine de Dalian, en Chine.
Les analystes ont réduit leur objectif de prix moyen depuis l'introduction en bourse, mais moins que l'action n'a chuté :
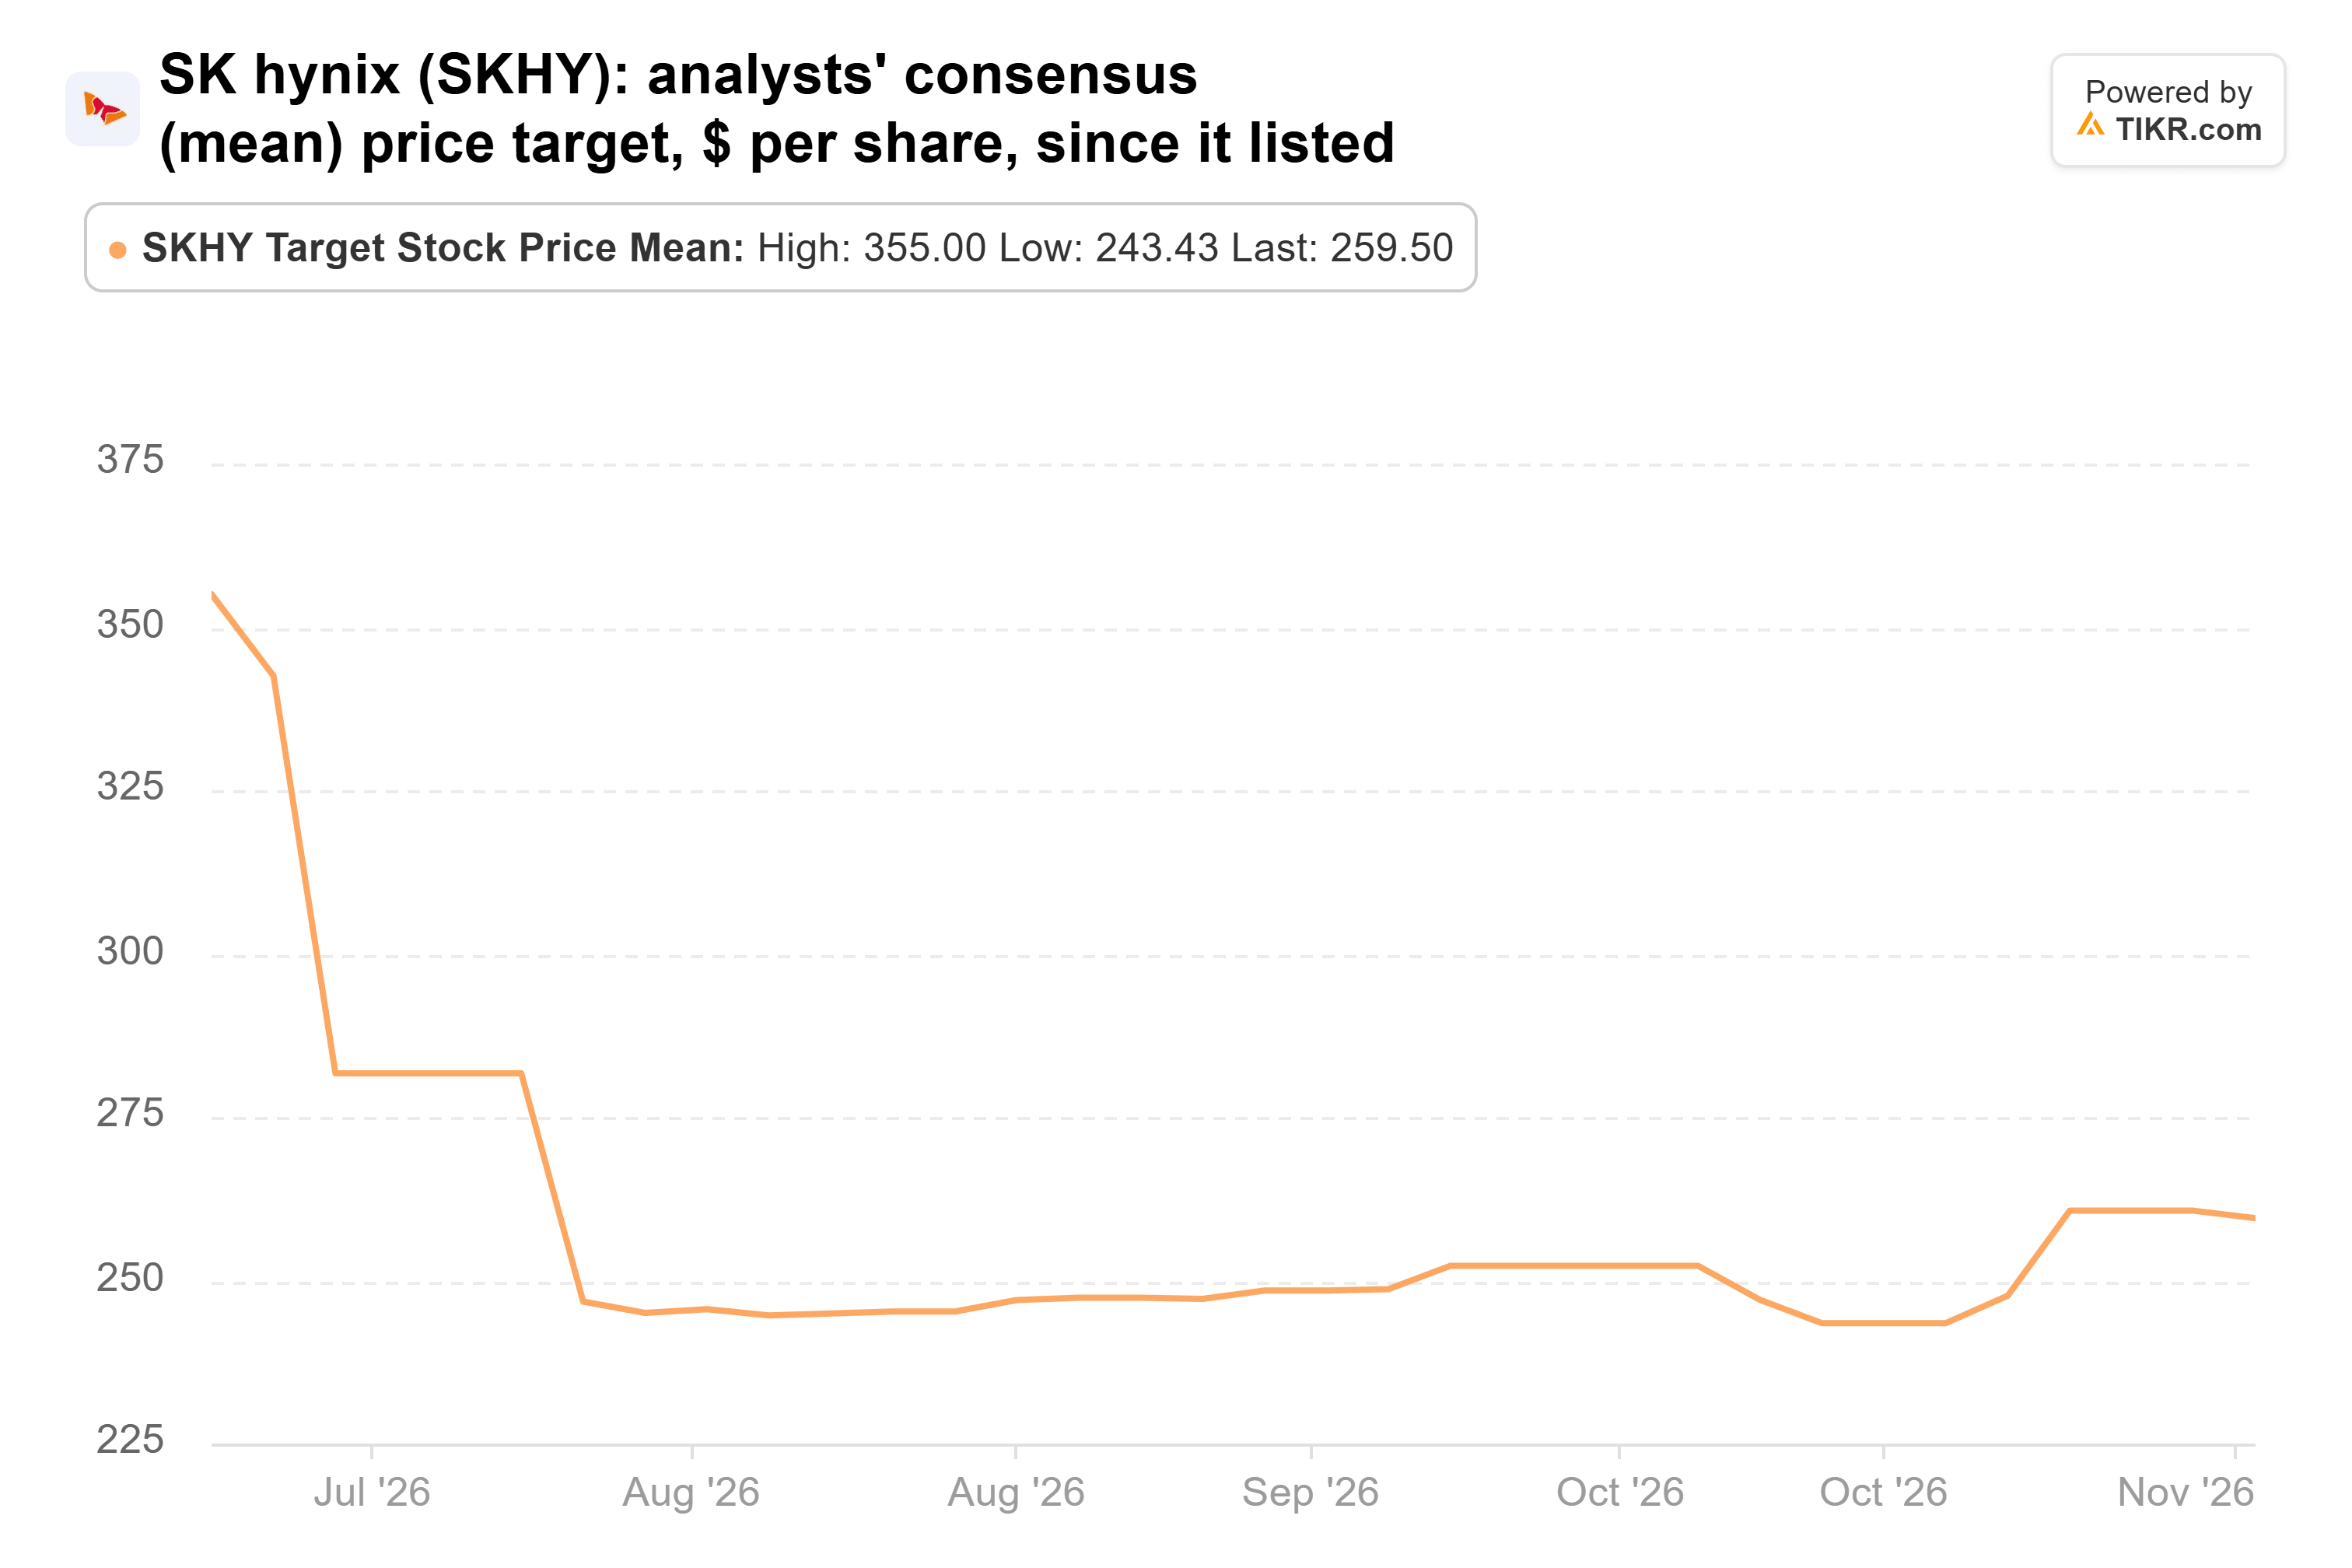
L'objectif est 27 % en dessous de son niveau de départ en juillet, et l'action est 40 % en dessous de son sommet de septembre. Cela place l'objectif à 118 % au-dessus du dernier cours de clôture. Ses actions coréennes se négociaient à 4,4 fois les bénéfices prévisionnels fin septembre, près du bas de leur fourchette depuis 2014, et cela était avant la dernière baisse.
Lattice connaît une croissance rapide
Jericho a augmenté de 28 % sa participation dans Lattice et a terminé septembre avec 4,18 millions d'actions d'une valeur de 525 millions de dollars, soit 4,5 % de ses actions déclarées en 13F et sa septième plus grande participation. Les revenus de Lattice ont augmenté de 118 % pour atteindre 291,0 millions de dollars au cours des trois mois clos le 3 octobre. Ce chiffre inclut AMI, l'entreprise de micrologiciels que Lattice a acquise pendant le trimestre. Ses propres revenus FPGA ont tout de même augmenté d'environ 90 %, pour atteindre 252 millions de dollars. La direction a donné des prévisions de revenus pour le quatrième trimestre d'environ 335 millions de dollars, soit environ 130 % de plus qu'un an plus tôt.
Malgré cela, l'action a chuté de 12 % depuis le 30 septembre. À environ 28 fois les bénéfices prévisionnels, c'est la seule des trois dont le prix intègre de la croissance. L'objectif de prix moyen des analystes a presque doublé en un an et reste proche de son sommet d'août :
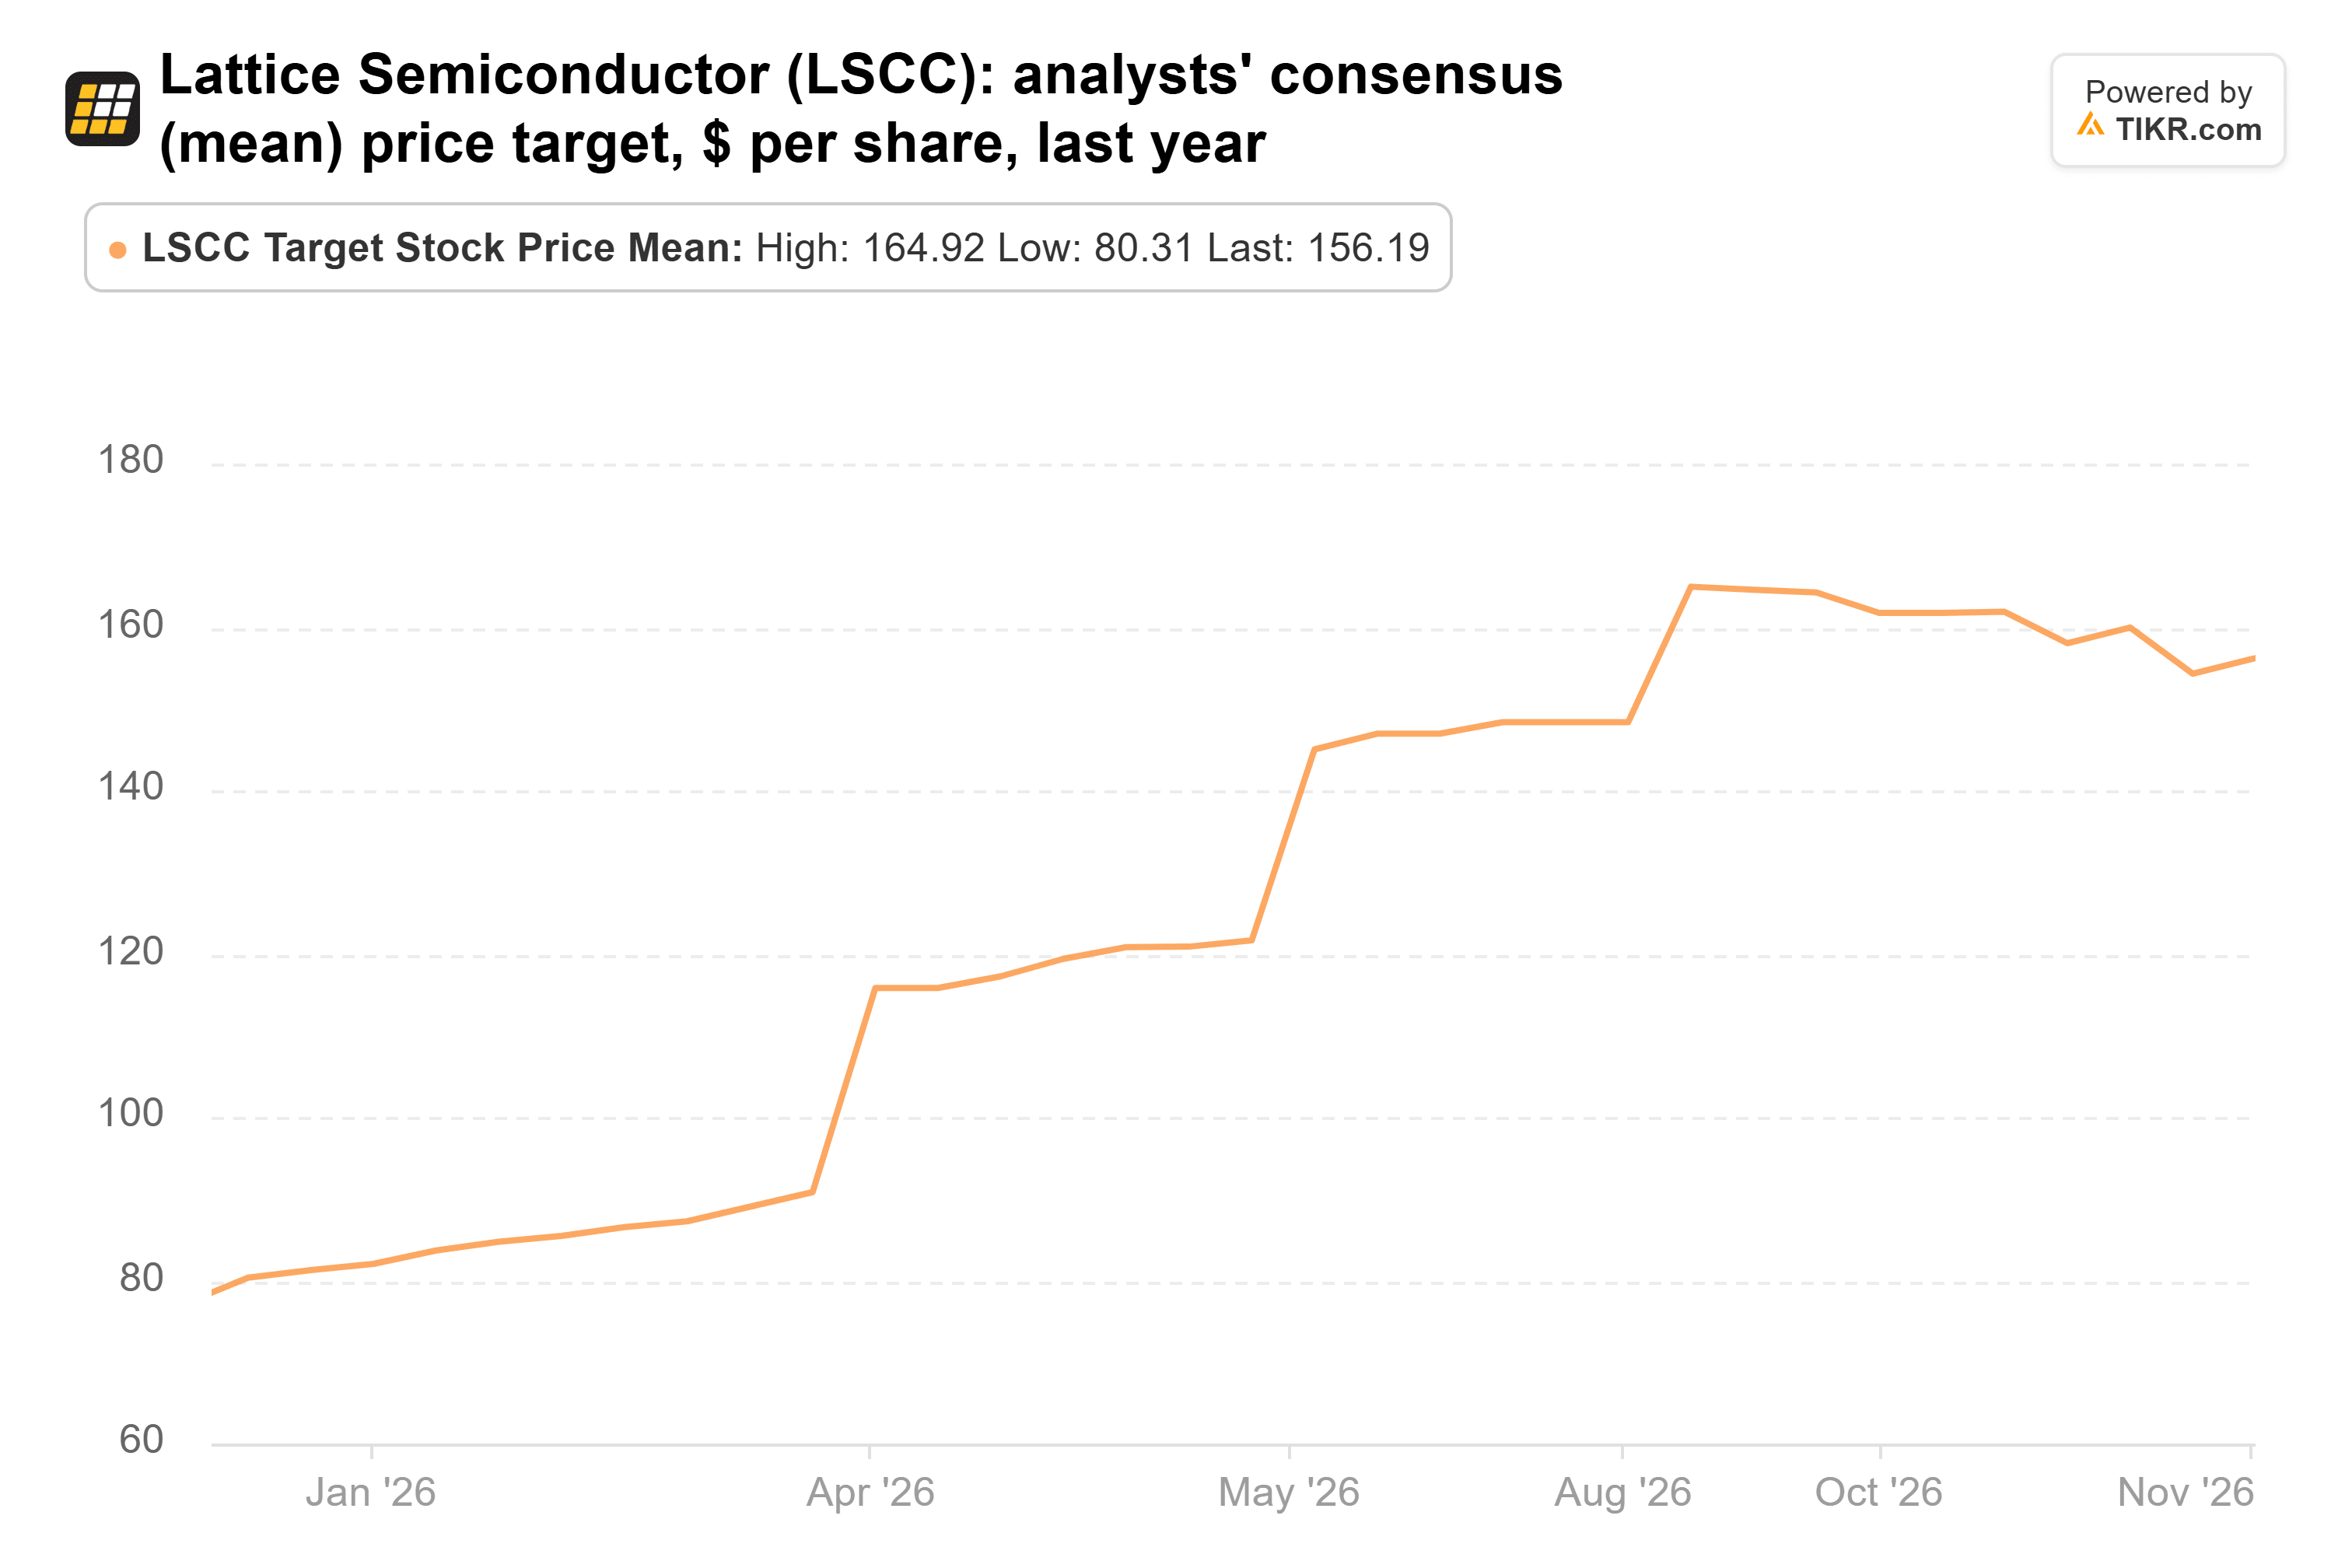
L'objectif est 41 % au-dessus du dernier cours de clôture, le potentiel de hausse le plus faible des trois.
Sandisk semble trop bon marché
Lattice a l'histoire de croissance la plus claire, et son action intègre déjà cela dans son prix. Les fabricants de mémoire sont valorisés comme si le boom touchait à sa fin, et Sandisk plus que tout. Elle se négocie à environ 3 fois les bénéfices prévisionnels et n'a pas de dette. La direction affirme que les prix planchers de ses contrats pluriannuels génèrent encore une marge brute d'environ 80 %. Sandisk a dépensé 9,5 milliards de dollars pour racheter ses propres actions au cours des deux trimestres clos le 2 octobre. Elle a payé en moyenne 1 583 dollars par action sur l'ancien nombre d'actions, soit environ deux fois son dernier cours de clôture avant le fractionnement. Je suis d'accord avec l'argument d'Evercore ISI selon lequel les investisseurs se concentrent trop sur la durée pendant laquelle les prix NAND restent élevés et trop peu sur ces contrats.
Cependant, les contrats n'ont pas été testés lors d'un ralentissement, puisque le plus ancien a été signé en janvier 2026. Trois analystes ont des estimations pour l'exercice 2030, et ils placent le BPA 49 % en dessous de celui de l'exercice 2029, donc Wall Street s'attend déjà à un retournement du cycle.
Si je ne pouvais en acheter qu'une des trois de Jericho, ce serait Sandisk. Le marché anticipe un effondrement que ses contrats ont été conçus pour amortir. Le test aura lieu fin janvier, lorsque Sandisk publiera ses résultats du deuxième trimestre fiscal par rapport aux prévisions de 12,2 à 12,6 milliards de dollars de revenus. Des revenus égaux ou supérieurs au haut de cette fourchette, avec des revenus contractuels toujours proches de 88,9 milliards de dollars, soutiendraient la thèse. Le prochain 13F de Jericho, attendu à la mi-février, montrera si le fonds a maintenu ses positions.
Alors, quelle est la valeur réelle de l'action Sandisk ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Sandisk pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Sandisk gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



