


Points clés
- Alphabet a touché un plus bas sur 52 semaines, ce qui le valorise à 3 340 milliards de dollars contre 3 700 milliards de dollars pour Microsoft.
- Les analystes s'attendent à ce qu'Alphabet génère environ 172 milliards de dollars de bénéfices sur les 12 prochains mois, contre environ 154 milliards de dollars pour Microsoft.
- Amazon et Microsoft se négocient à environ 25x les bénéfices anticipés, tandis que Meta et Alphabet se négocient à environ 18x à 19x, même si Google Cloud a progressé de 103% au dernier trimestre.
- Je préférerais détenir Alphabet, la croissance de la recherche et les plans de dépenses 2027 dans son rapport de début février constituant le test.
Alphabet (GOOG) a touché un plus bas sur 52 semaines cette semaine. Il a perdu 20% en un mois et est 32% en dessous de son plus haut, ce qui le valorise à 3 340 milliards de dollars. Microsoft (MSFT), à seulement 10% de son propre plus haut, vaut 3 700 milliards de dollars.
Un investisseur sur r/ValueInvesting qualifie cela de "plutôt bizarre" :
"En fin de compte, la capitalisation boursière est censée se rapprocher de la valeur actuelle des flux de trésorerie futurs. J'ai du mal à imaginer Microsoft gagner plus d'argent qu'Alphabet à partir de maintenant et jusqu'à leurs faillites éventuelles."
Ce qui... ouais, je suis d'accord.
Microsoft bénéficie du multiple le plus élevé
Microsoft se négocie à 24x les bénéfices que les analystes anticipent sur les 12 prochains mois. C'est en dessous de sa moyenne sur cinq ans de 29x mais bien au-dessus des 19x atteints en juin :

Alphabet se négocie à 19x, contre une moyenne sur cinq ans de 23x. Il était à 33x aussi récemment qu'en avril :
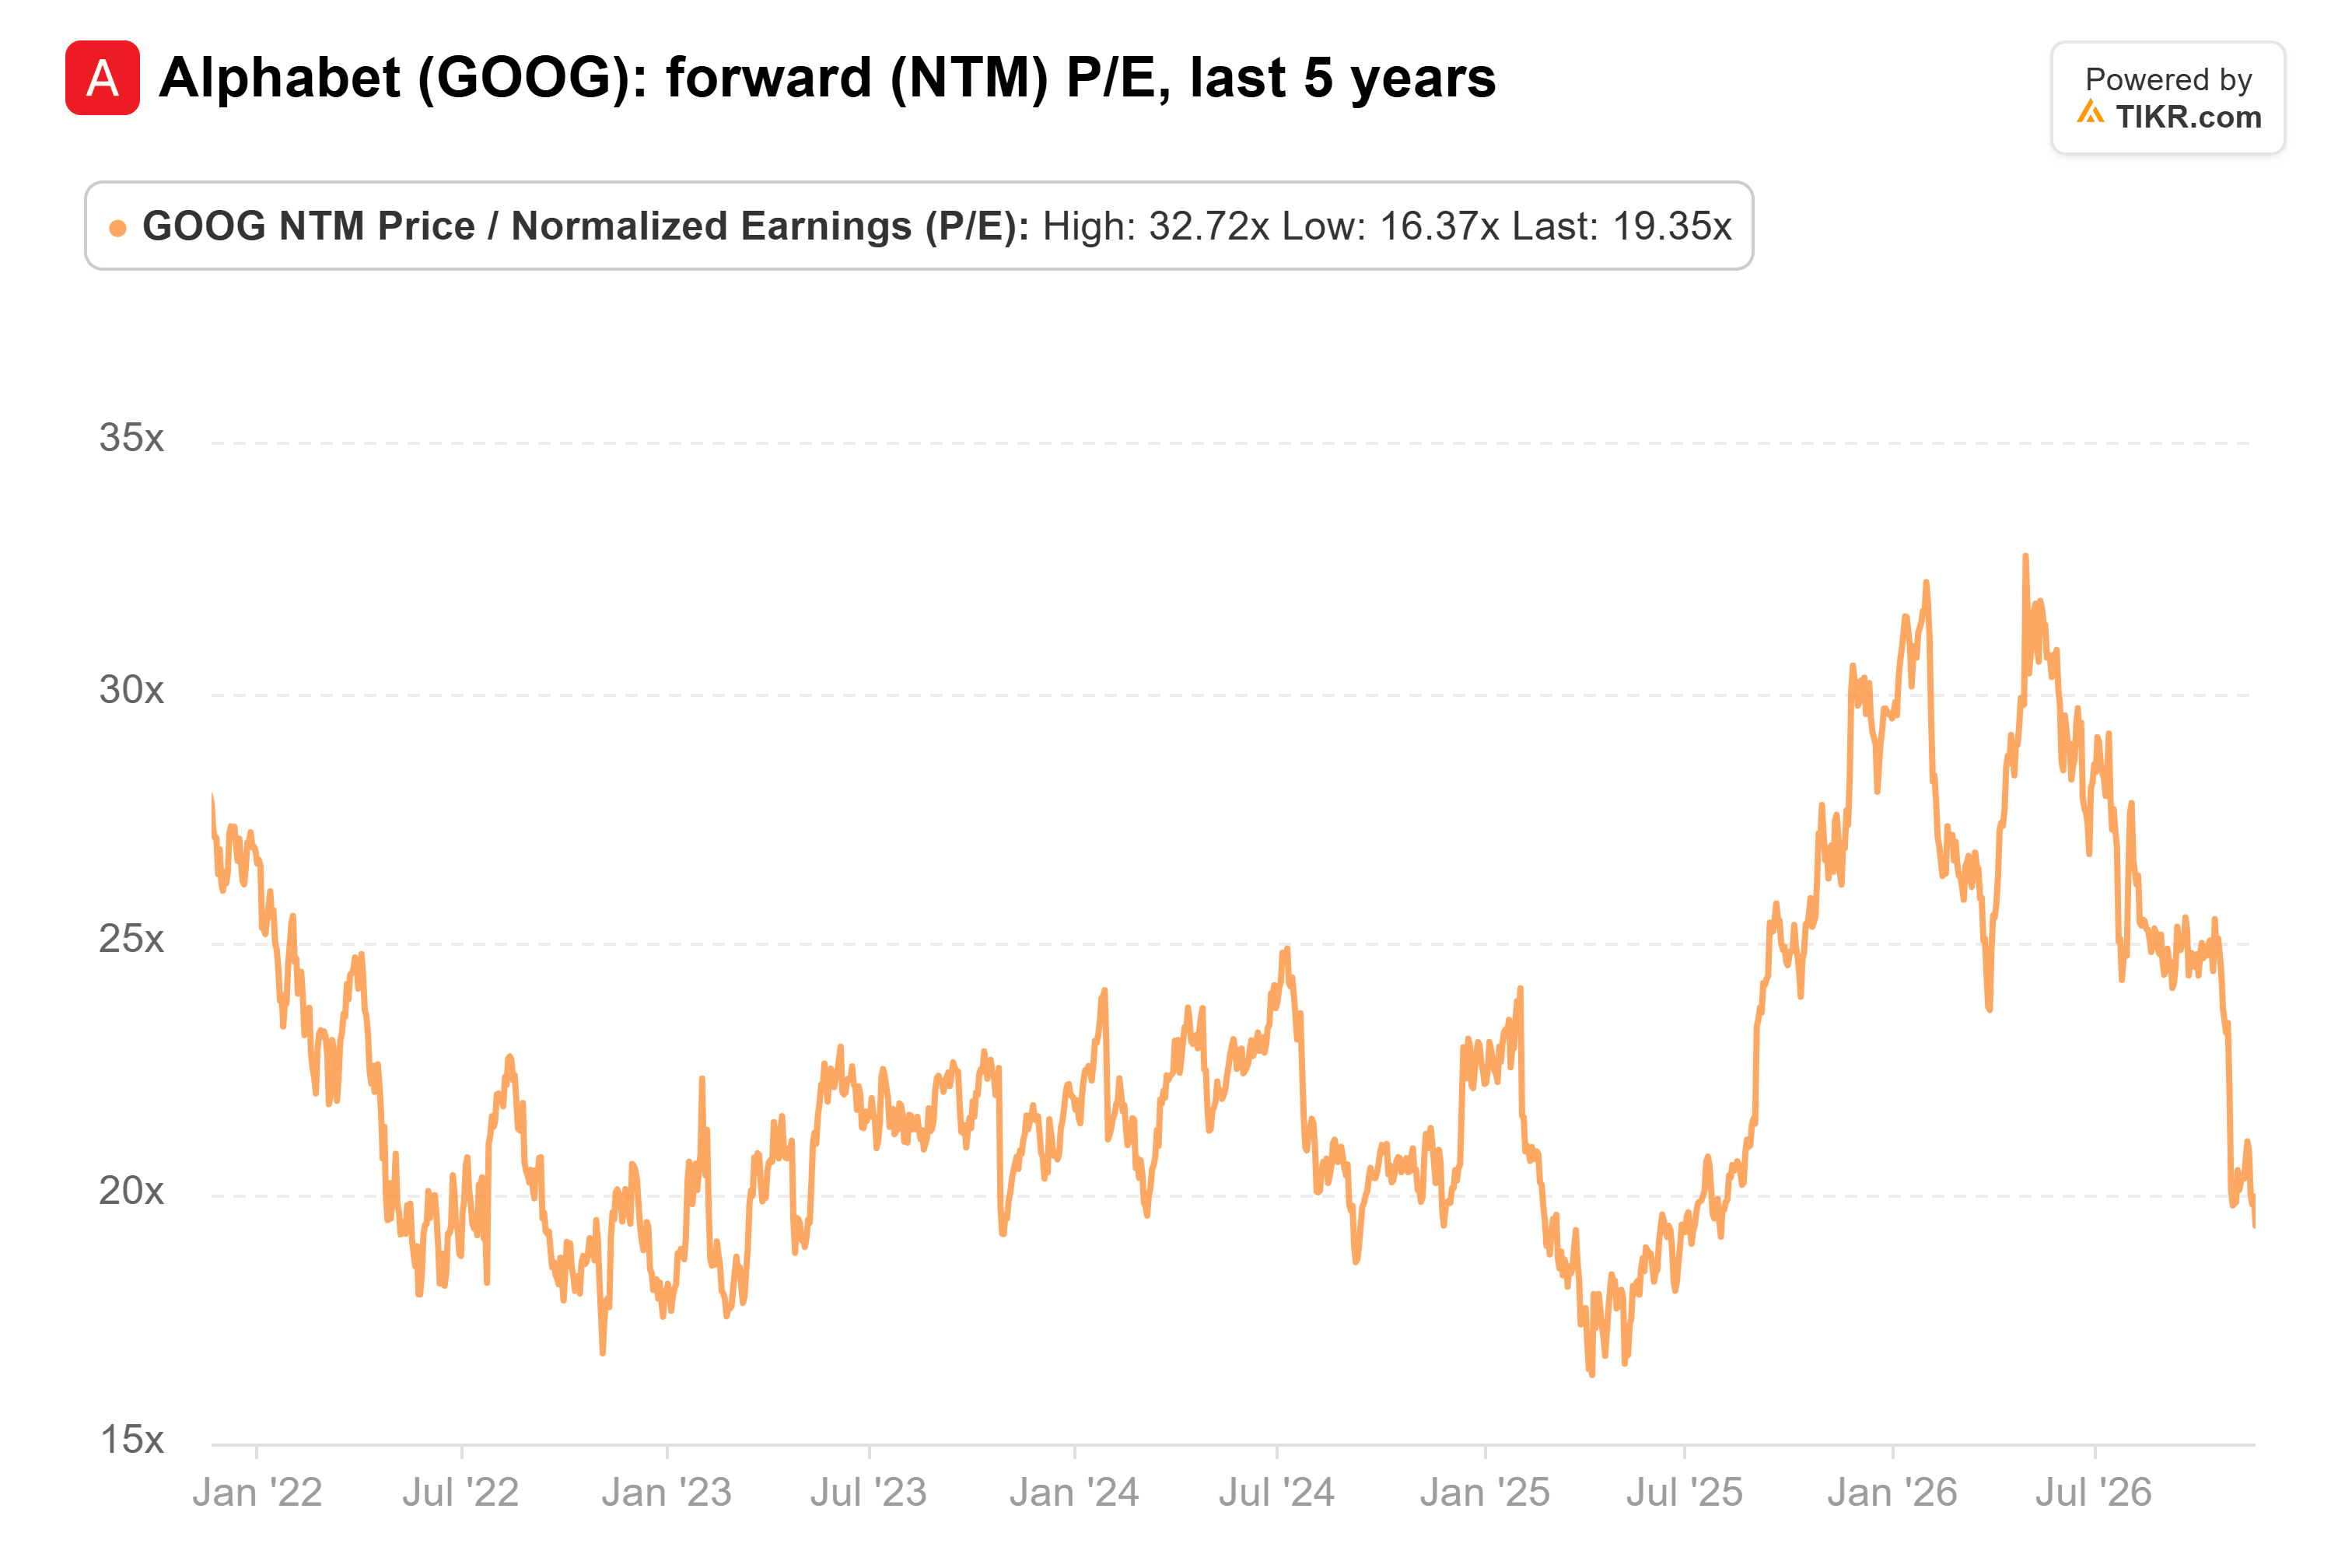
Le marché a donc payé cher les bénéfices de Microsoft pendant des années. Mais les bénéfices d'Alphabet ont rattrapé.
On s'attend à ce qu'Alphabet gagne plus
Le bénéfice d'Alphabet a plus que doublé entre 2022 et 2025 :
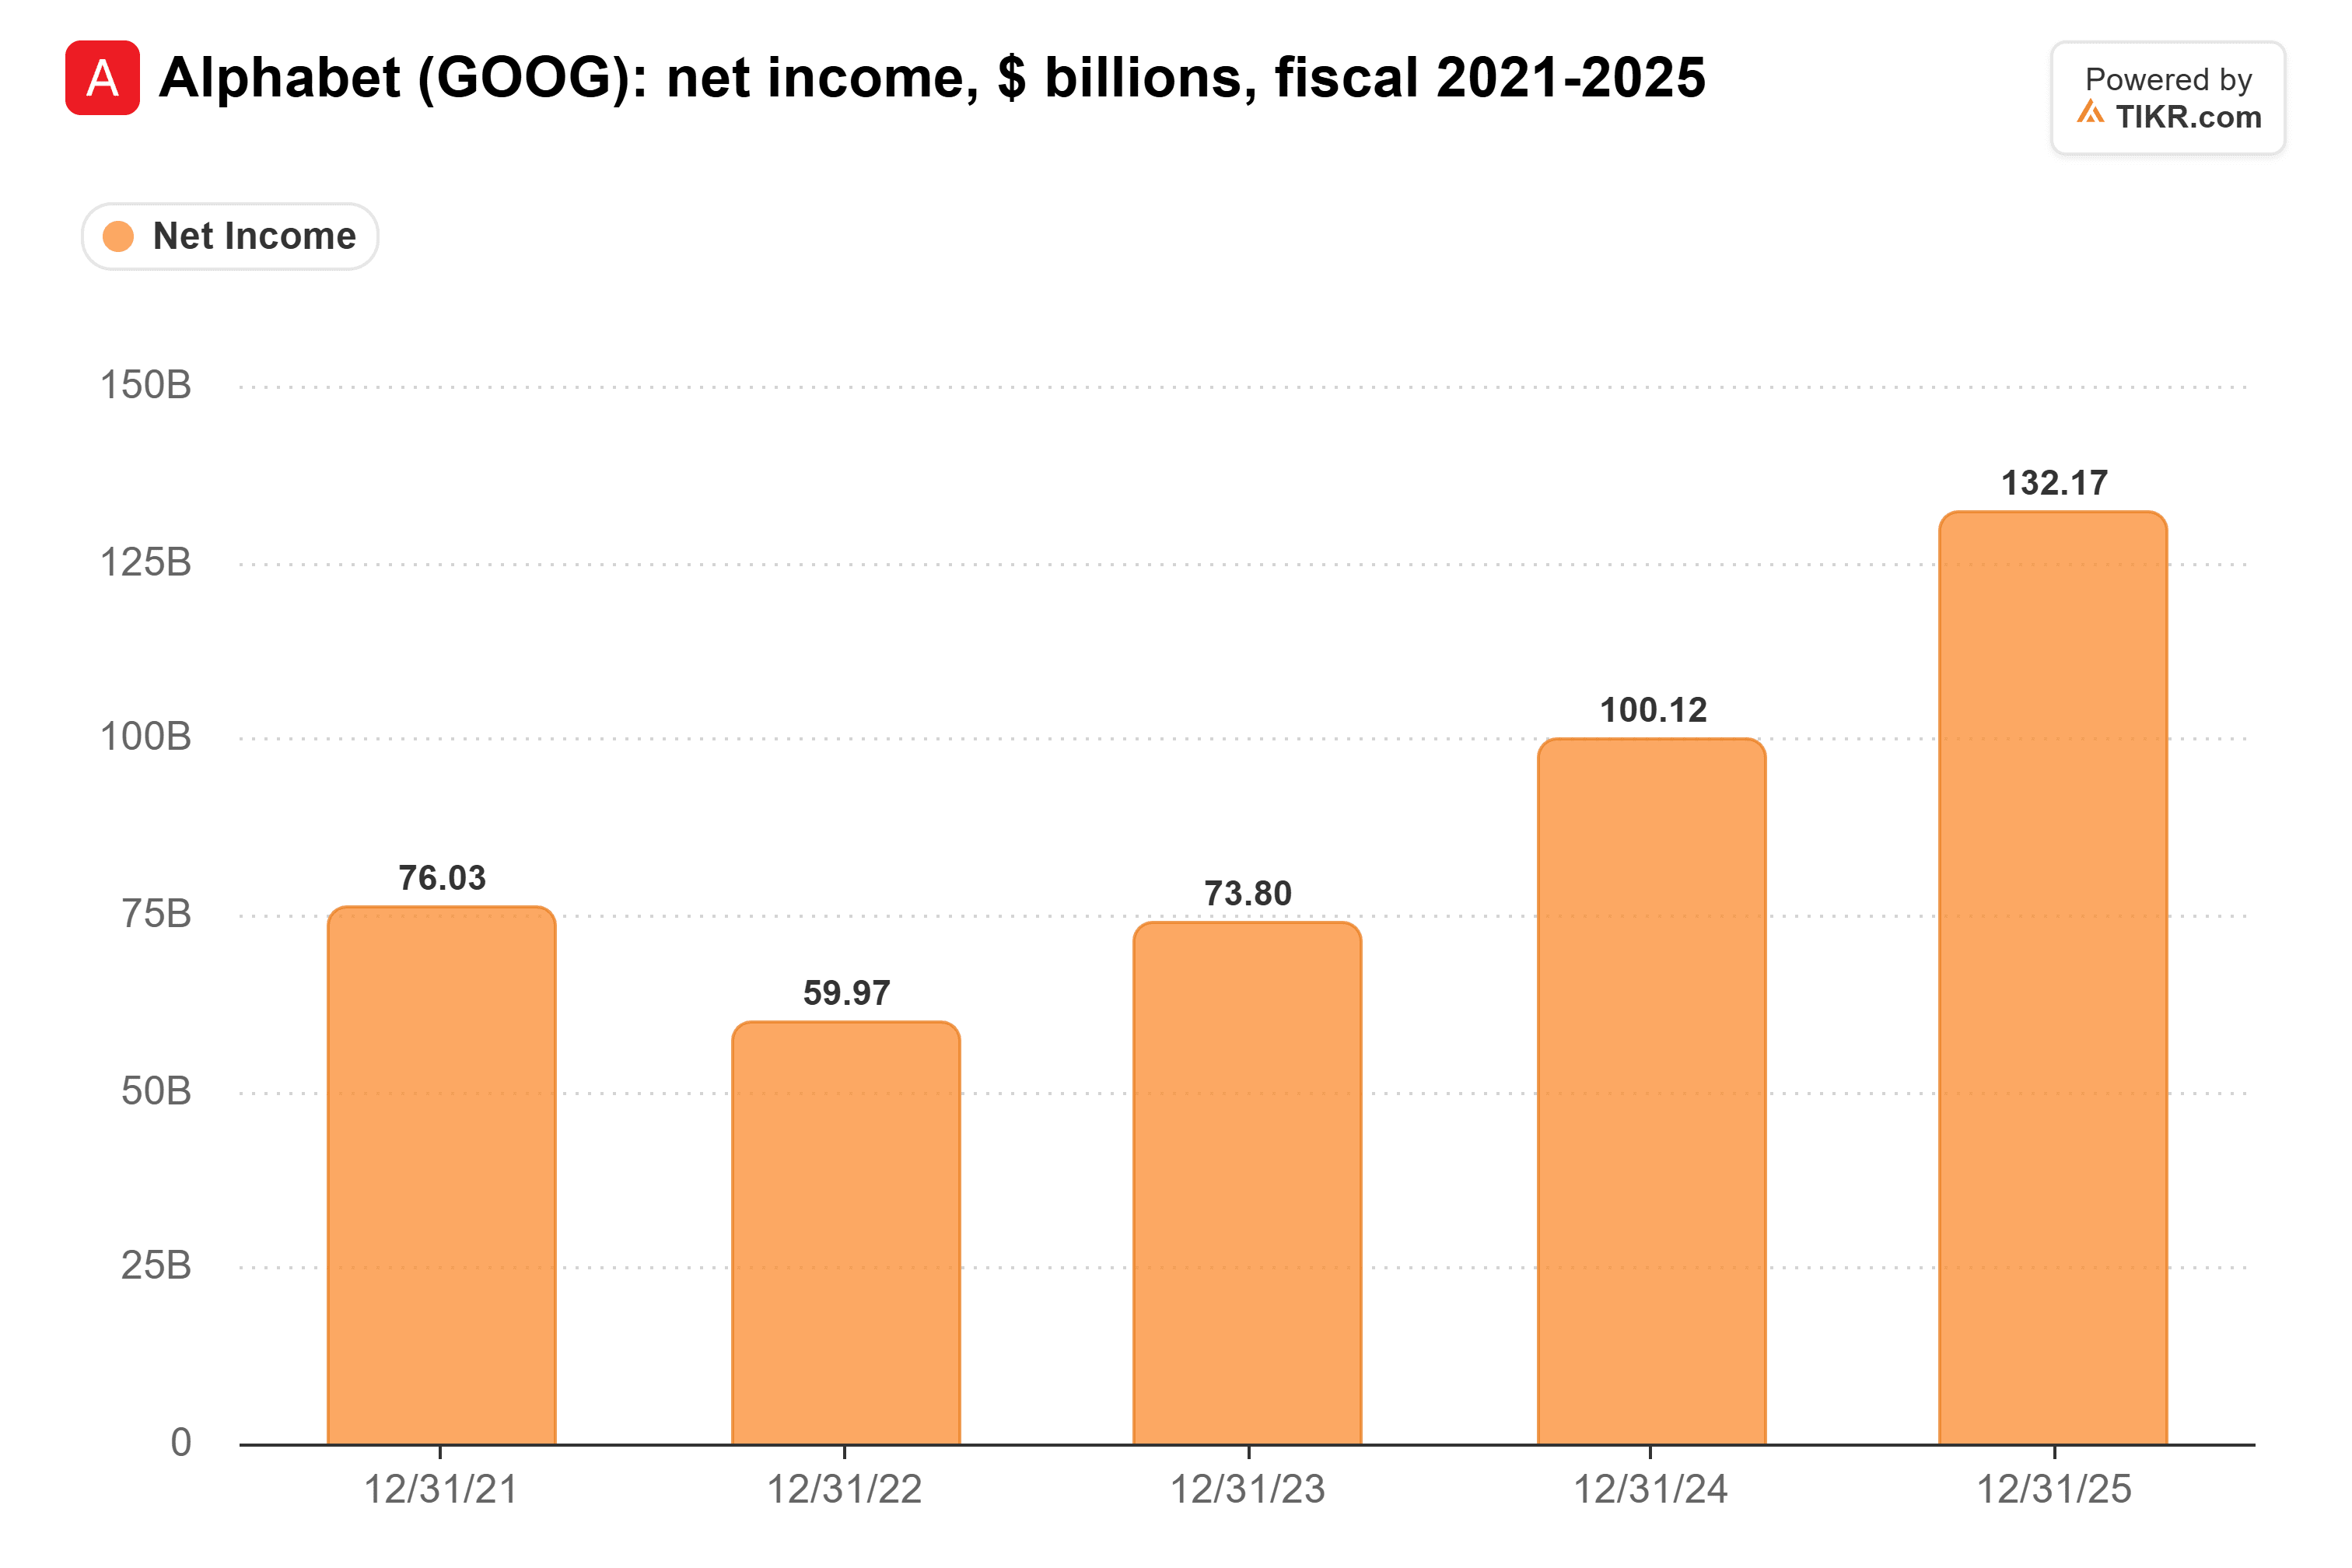
Son résultat net de 132 milliards de dollars en 2025 était à peu près équivalent aux 133,7 milliards de dollars gagnés par Microsoft pour son exercice fiscal clos en juin 2026.
À partir de là, Alphabet prend l'avantage. Divisez la valeur de marché de chaque entreprise par son multiple forward, et vous obtenez à peu près ce que les analystes s'attendent à ce qu'elle gagne sur les 12 prochains mois : environ 172 milliards de dollars pour Alphabet, contre environ 154 milliards de dollars pour Microsoft.
Les investisseurs paient donc 360 milliards de dollars de plus pour l'entreprise dont on s'attend à ce qu'elle gagne environ 18 milliards de dollars de moins. Bizarre.
TIKR suit 58 analystes sur Microsoft. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Le marché valorise Alphabet comme une entreprise de publicité
Le marché ne traite pas tous les gros dépensiers en IA de la même manière. Amazon (AMZN) se négocie à 25x les bénéfices anticipés, juste à côté de Microsoft, tandis que Meta Platforms (META) se négocie à 18x, juste à côté d'Alphabet.
Cette division serait logique si Alphabet n'était qu'une activité publicitaire. Mais les revenus de Google Cloud ont progressé de 103% à 30,7 milliards de dollars au troisième trimestre, plus vite que les 39% d'Amazon Web Services, avec un carnet de commandes de 561 milliards de dollars derrière lui.
Meta a augmenté ses revenus de 26% au dernier trimestre, presque entièrement grâce à la publicité, et obtient toujours le multiple le plus bas des quatre. J'interprète cela comme le marché s'inquiétant de ce que l'IA fait aux activités publicitaires en général. Et Alphabet lui en donne une raison : les revenus de Google Search & autres ont augmenté de 12% au troisième trimestre, contre 19% au premier.
Office porte la prime de Microsoft
Le segment Productivité et Processus Métier de Microsoft a généré 54,0% du résultat opérationnel de l'entreprise pour l'exercice 2026, avec une marge de 59,9%. Et Anthropic s'attaque désormais à cette activité, en intégrant Claude Sheets et d'autres outils bureautiques dans ses offres payantes.
Je ne suis pas encore trop inquiet : les revenus du cloud commercial Microsoft 365 ont augmenté de 17% au trimestre de septembre avec une croissance de 5% des sièges, les clients passant à des offres plus chères.
La trésorerie est le véritable avantage de Microsoft. L'entreprise a généré 67,0 milliards de dollars de free cash flow pour son exercice fiscal clos en juin 2026. Alphabet a généré 19,7 milliards de dollars sur les 12 mois jusqu'en septembre, et a annoncé son intention de lever 80 milliards de dollars via des ventes d'actions. Néanmoins, les analystes s'attendent à ce que le free cash flow de Microsoft tombe à 32,7 milliards de dollars pour l'exercice 2027.
Je préfère détenir les bénéfices les plus importants
La prime de Microsoft tient seulement tant qu'Office reste aussi incontournable qu'auparavant, et je pense que ce sera le cas pendant un moment. Mais si je ne pouvais en détenir qu'une aux prix actuels, ce serait Alphabet.
Bien sûr, le prochain rapport d'Alphabet, probablement début février, doit le confirmer. Je surveillerai la croissance de la recherche à un niveau égal ou supérieur aux 12% du troisième trimestre, et les chiffres d'investissement 2027 que la direction a promis avec ces résultats. Une nouvelle baisse de la recherche rendrait la décote du marché beaucoup plus raisonnable.
Alors, que vaut réellement l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Alphabet. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


