Points clés
- Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre, 20 ont acheté Mastercard et 18 l'ont vendue.
- Coatue et Viking Global ont chacun ouvert des positions valant plus de 800 millions de dollars, tandis que les plus gros vendeurs ont principalement réduit des participations qu'ils détiennent toujours.
- Huit des acheteurs ont vendu ou réduit Visa au cours du même trimestre, bien que le dernier trimestre de Visa ait été à peu près aussi solide que celui de Mastercard.
- Mastercard se négocie en dessous de sa moyenne de multiple sur cinq ans, avec des bénéfices censés croître d'environ 16,5 % par an, ce qui place les chiffres du côté des acheteurs.
Les grands investisseurs se sont divisés presque à parts égales sur Mastercard (MA) le trimestre dernier. Les acheteurs l'ont simplement fait avec des montants bien plus importants.
Sur les 460 grands fonds ayant déposé des 13F pour le trimestre clos le 30 septembre (des fonds que les lecteurs connaissent, ou ceux détenant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels étant exclus), 20 ont acheté Mastercard, soit en ouvrant une position, soit en l'augmentant de 20 % ou plus. 18 autres l'ont vendue en totalité ou réduite de 20 % ou plus, et 110 la détenaient au 30 septembre. Et 8 de ces 20 acheteurs ont vendu ou réduit Visa (V) au cours du même trimestre.
Les acheteurs sont arrivés en force
Coatue, dirigé par Philippe Laffont, une société qui gère 93 milliards de dollars, a ouvert une position de 1,60 million d'actions valant environ 883 millions de dollars aux prix de fin de trimestre, selon son 13F déposé le 16 novembre. Viking Global, dirigé par Andreas Halvorsen, qui gère 78 milliards de dollars, en a ouvert une de 1,48 million d'actions valant environ 818 millions de dollars, selon son 13F déposé le même jour. Cela a fait de Mastercard 2,5 % des actions du 13F de Viking, sa 10e plus grande position, et 1,6 % de celles de Coatue.
Sanders Capital, qui gère 122 milliards de dollars, a augmenté sa participation de 26 %, qui s'établit désormais à 2,94 millions d'actions valant 1,62 milliard de dollars. Et Alphinity Investment Management a fait passer sa participation de 11 743 actions à 233 018, ce qui a placé Mastercard parmi les trois actions que ce fonds de 4,5 milliards de dollars a achetées.
TIKR suit 40 analystes sur Mastercard. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Mastercard, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Mastercard
Les vendeurs ont surtout réduit
Le côté vendeur ressemble beaucoup moins à une sortie. Polen Capital, qui gère 24 milliards de dollars, a réalisé la plus grosse vente, réduisant sa participation de 26 % à 845 875 actions, selon son 13F déposé le 13 novembre. Malgré cela, Mastercard représente toujours 5,1 % des actions du 13F de Polen et sa huitième plus grande position. BLS Capital du Danemark, qui gère 7,2 milliards de dollars, a réduit de 22 % selon son 13F déposé le même jour et détient toujours 8,4 % de ses actions du 13F dans Mastercard, son sixième plus gros holding. Parmi les cinq plus gros vendeurs, seul Atreides Management a tout vendu : les 93 629 actions, soit environ 48 millions de dollars aux prix de fin de trimestre.
Mastercard a gagné 13 % depuis le 30 septembre. C'est la variation de l'action depuis le dernier jour du trimestre : un 13F ne montre pas ce que quiconque a payé, ni s'il la détient toujours.
Visa est l'autre moitié de l'histoire. Mettez côte à côte les derniers trimestres des deux réseaux, et il n'y a pas grand-chose à choisir entre eux. Le revenu net de Mastercard a augmenté de 14 % au troisième trimestre, avec les services à valeur ajoutée en hausse de 19 %, selon son communiqué du troisième trimestre. Celui de Visa a augmenté de 13 % au quatrième trimestre de son exercice fiscal, qui couvre les trois mêmes mois, et son volume transfrontalier a progressé de 14 % contre 11 % pour Mastercard. Le BPA non-GAAP de Visa a augmenté de 17 %, et la société vient juste d'augmenter son dividende de 16 %.
Les chiffres de Wall Street penchent du côté des acheteurs
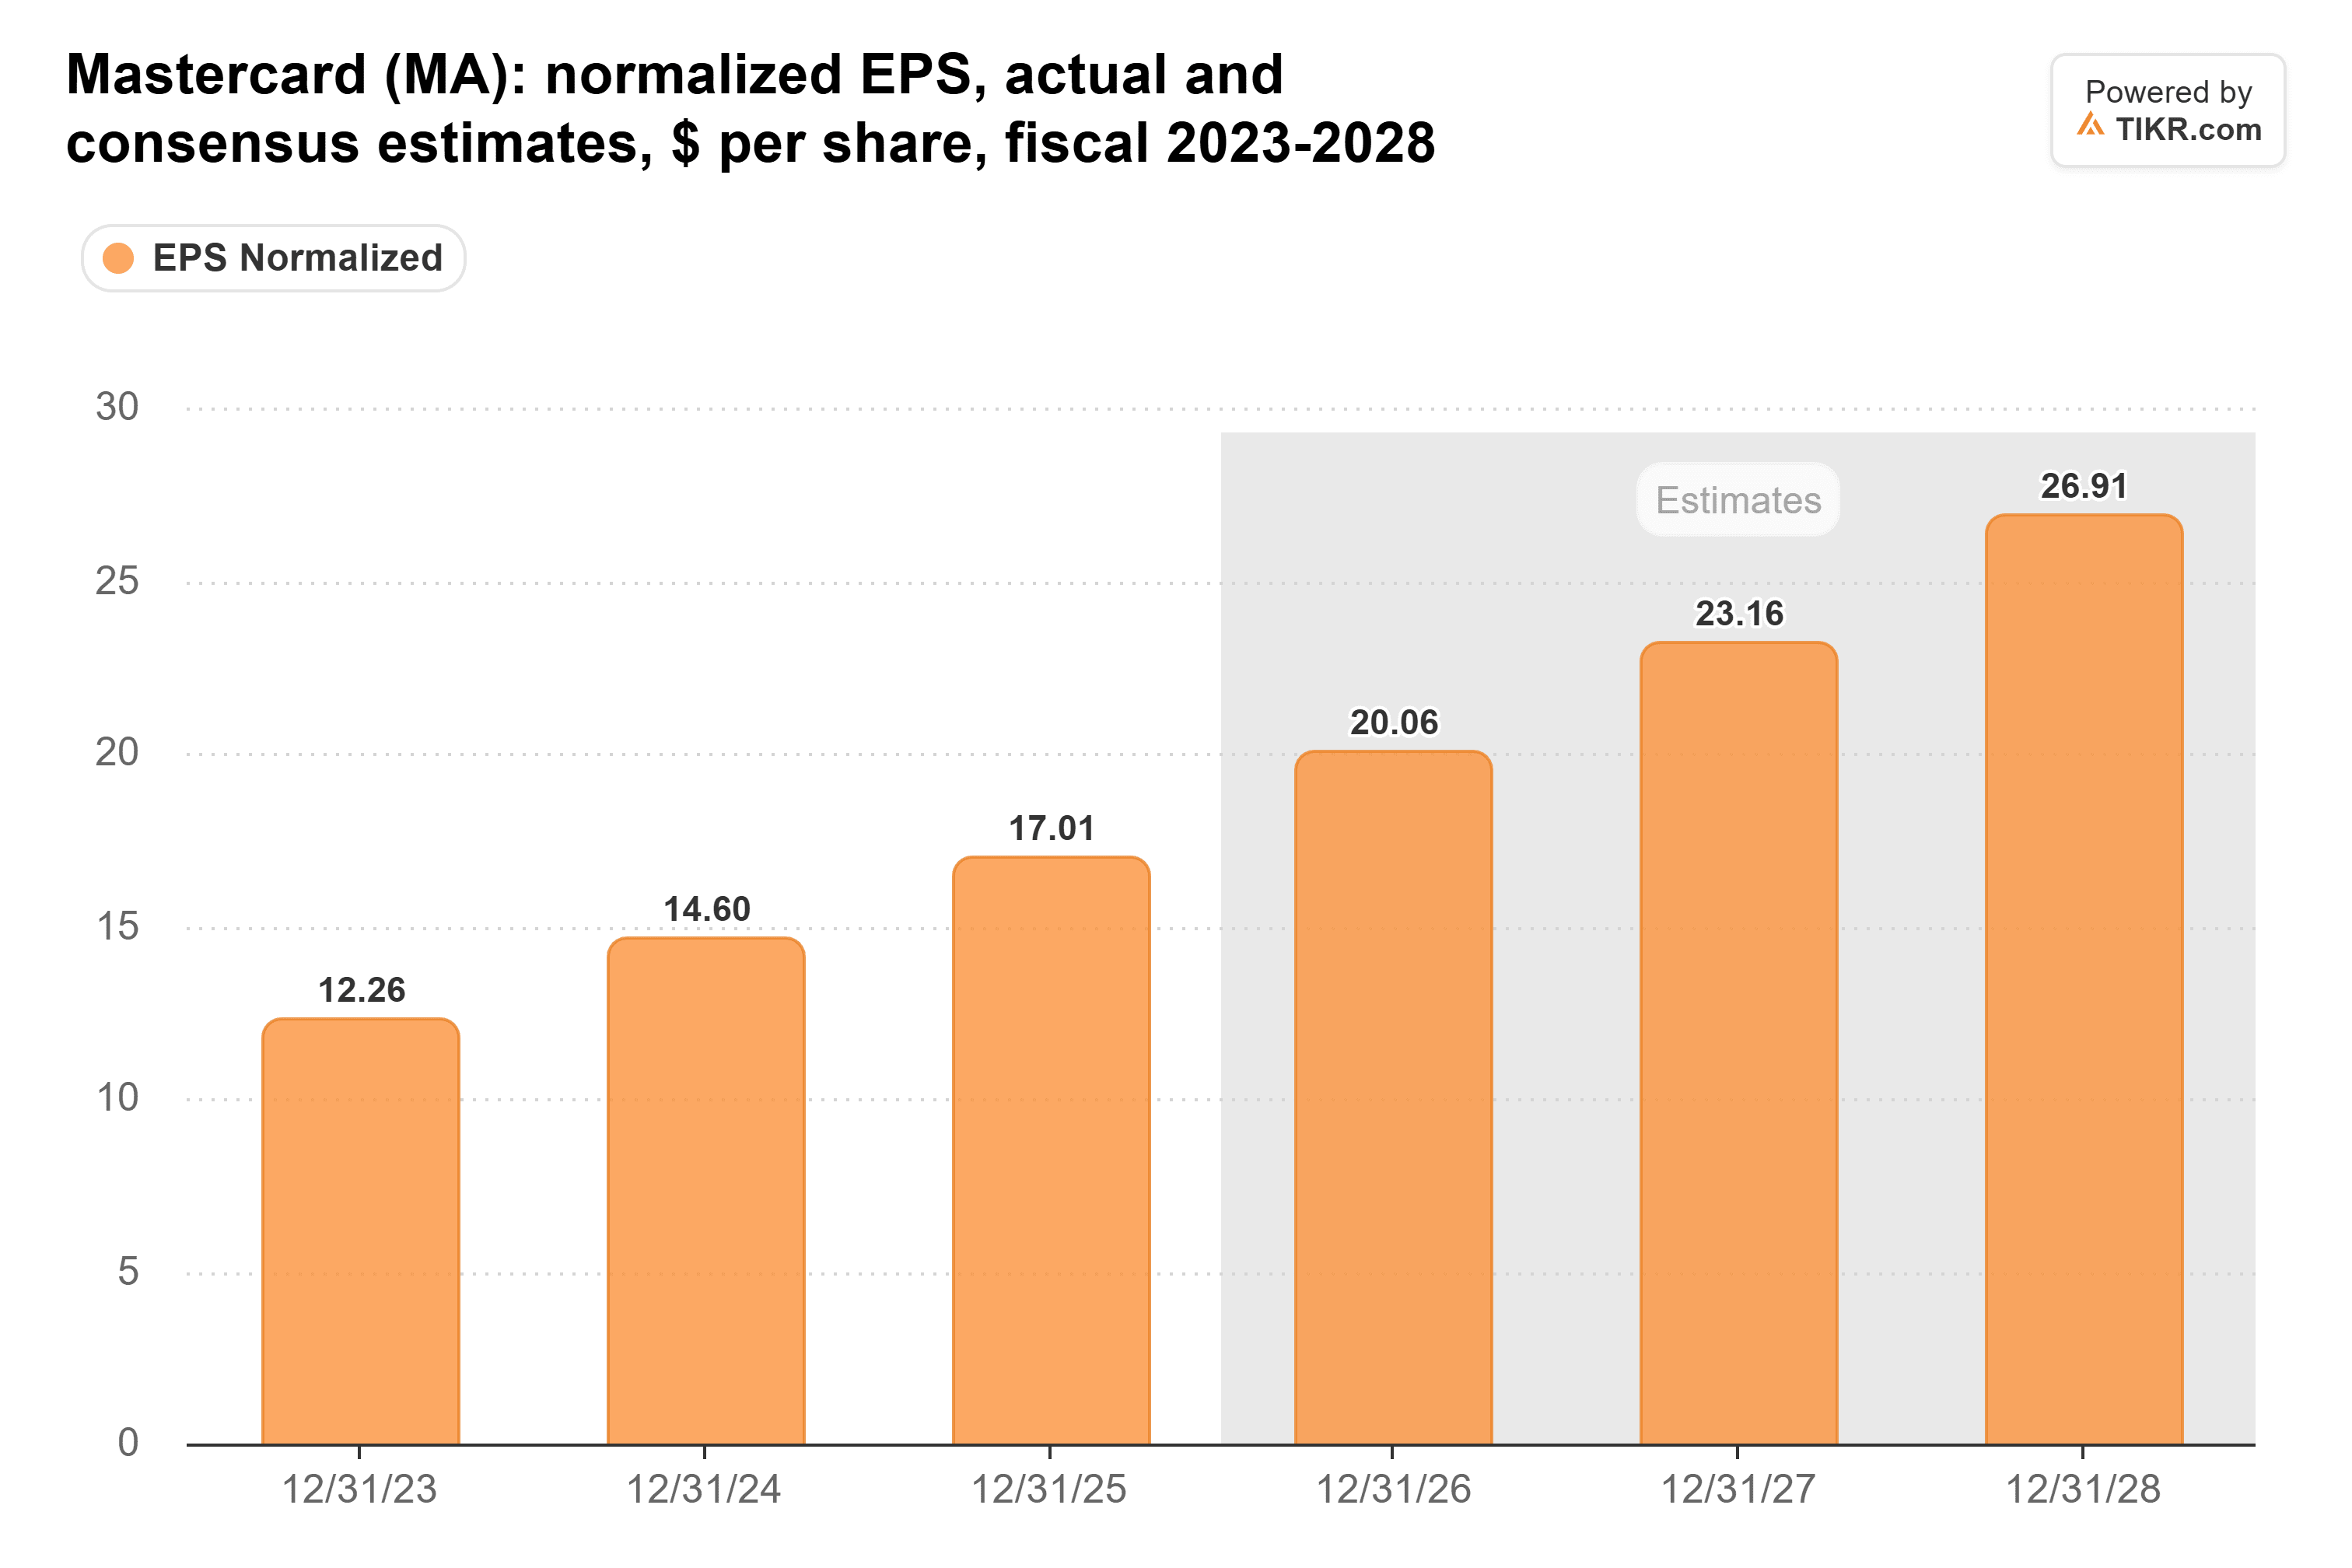
Les analystes s'attendent à ce que le BPA normalisé de Mastercard passe de 17,01 $ en 2025 à 26,91 $ en 2028, soit environ 16,5 % par an :
Et vous ne payez pas cher pour cette croissance. Mastercard se négocie à 28 fois les bénéfices futurs, en dessous de sa moyenne sur cinq ans de 31x et bien en deçà de son pic de 38x en janvier 2022 :
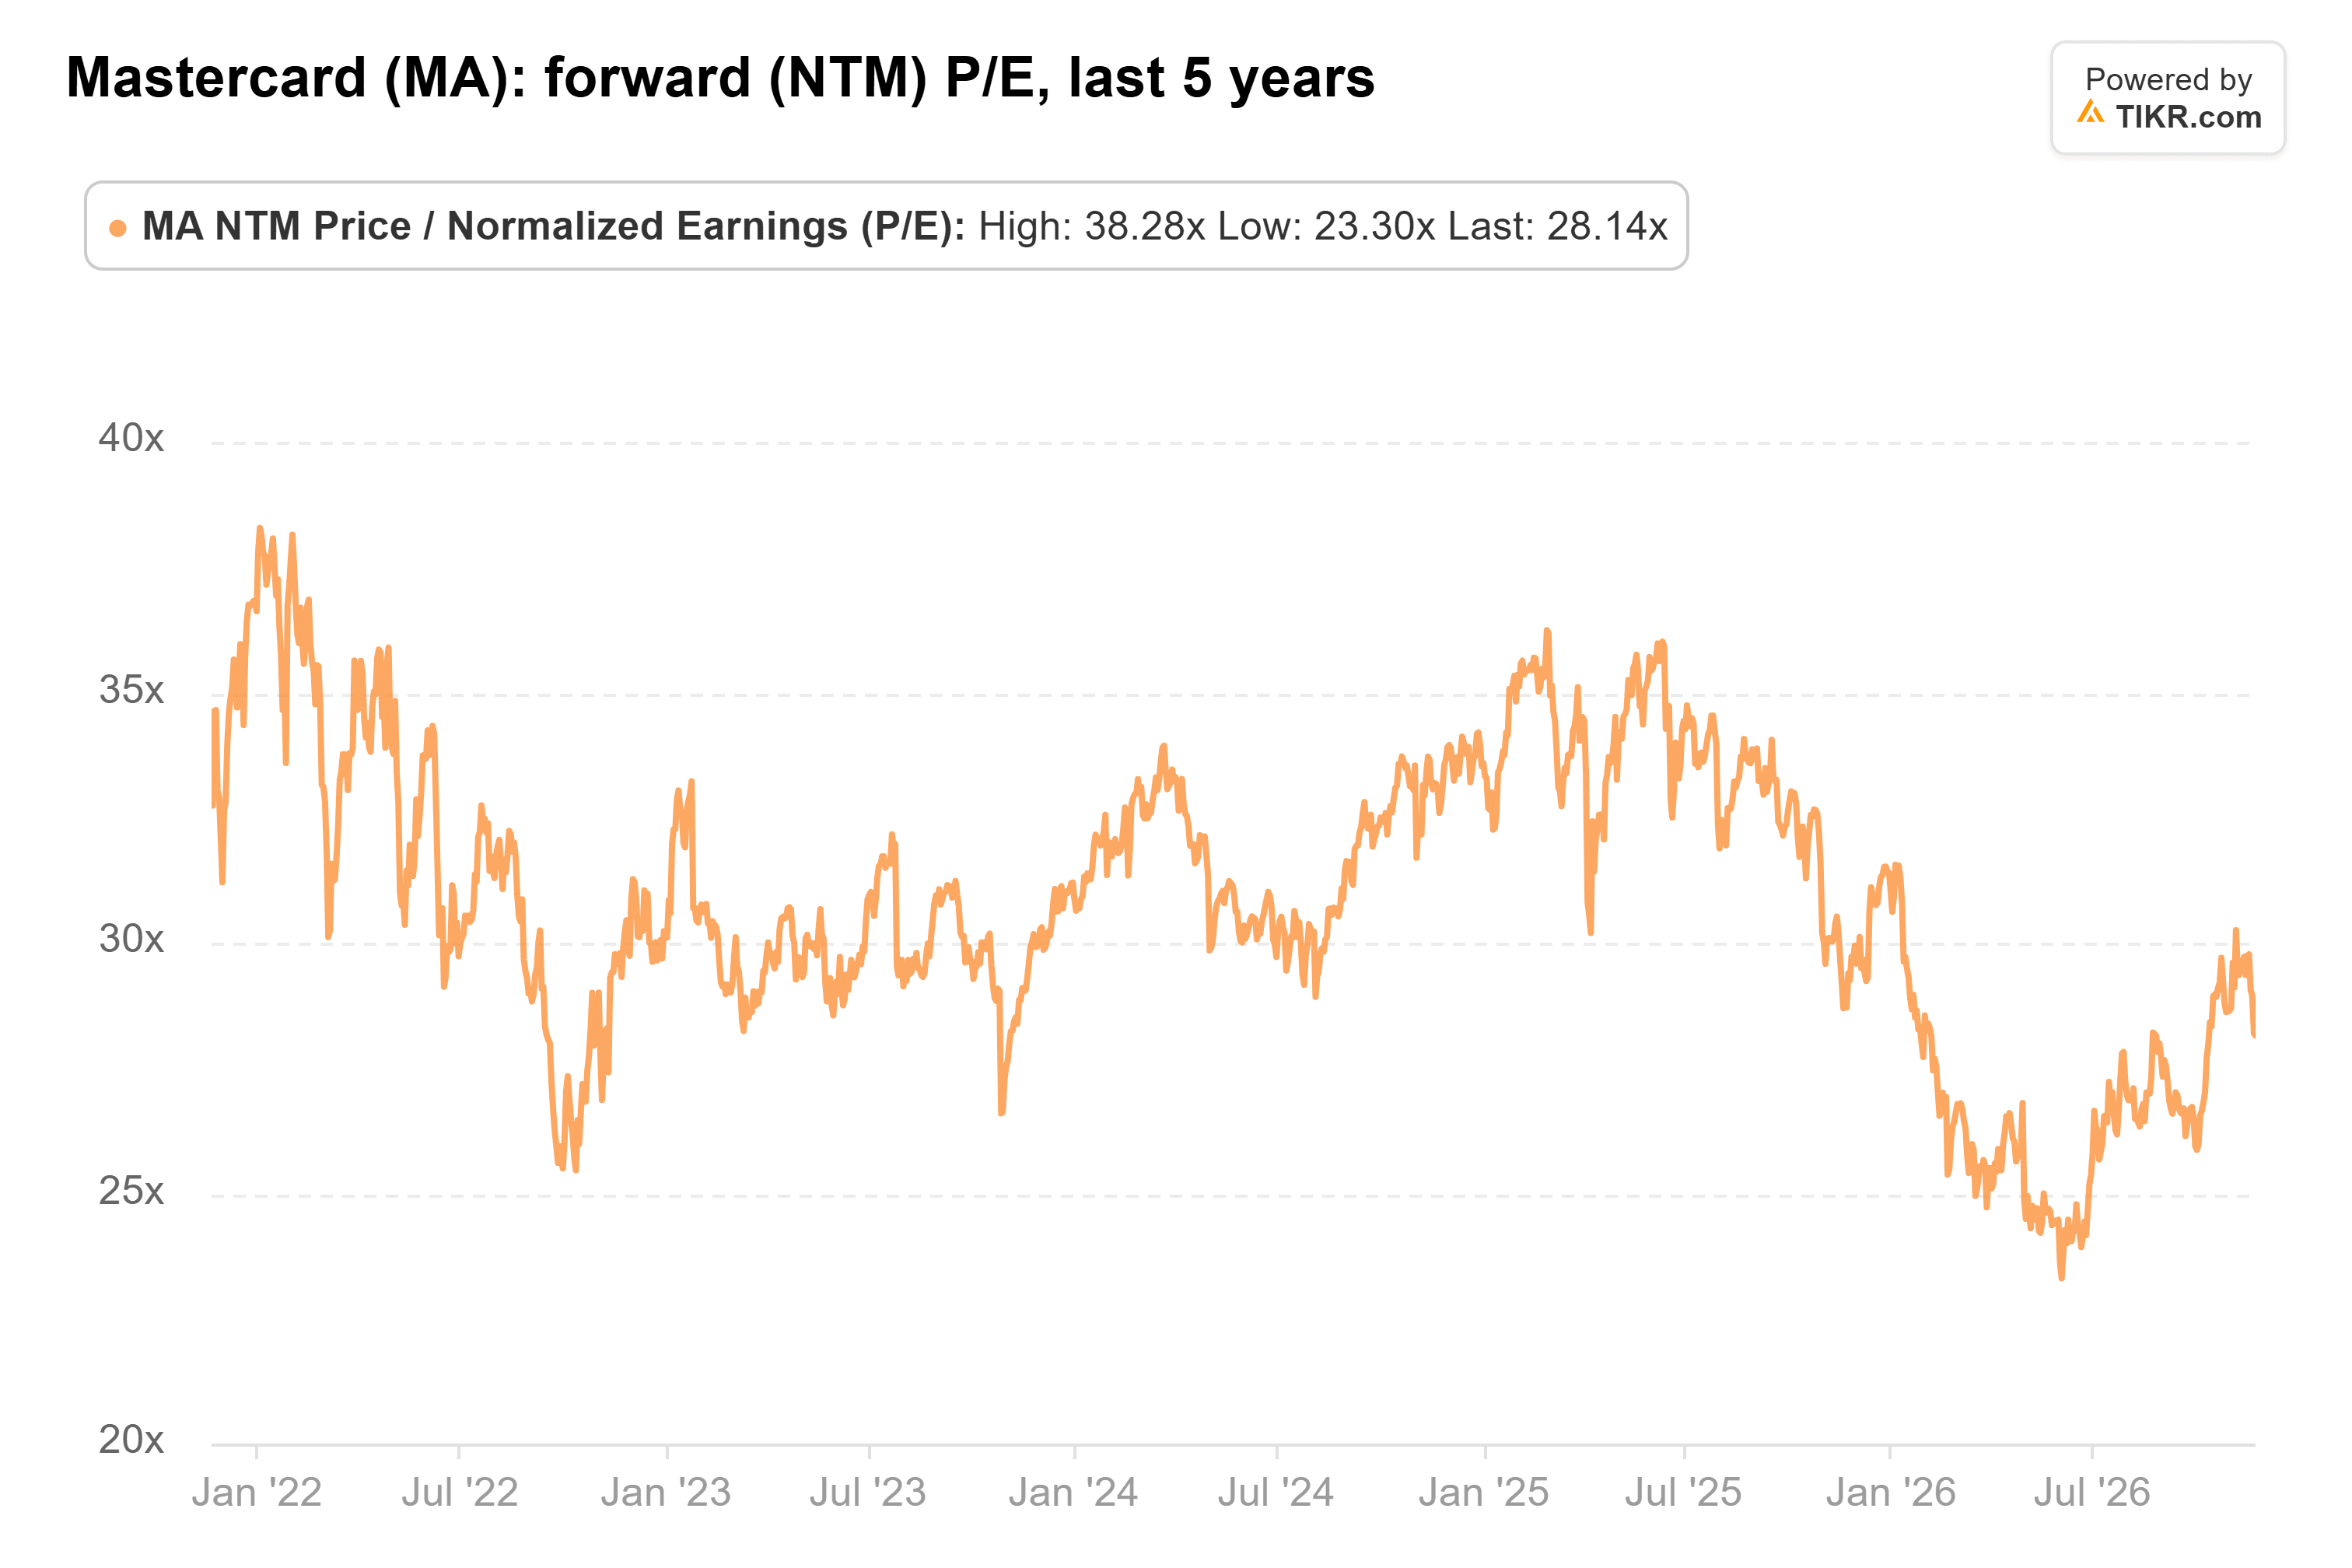
Le multiple a touché un creux à 23x en juin, lorsque l'action est tombée en dessous de 500 $, donc une bonne partie du rebond s'est déjà produite. Mais 28x reste une décote par rapport à la valeur que les investisseurs ont habituellement attribuée à cette entreprise.
Les objectifs des analystes ont augmenté avec les estimations. L'objectif de consensus est de 721 $, contre 657 $ il y a un an et 15 % au-dessus du dernier cours de clôture :

Dans un an, le marché valorisera les bénéfices de 2028. Sur cette estimation de 26,91 $, 721 $ équivaut à environ 27x selon nos calculs, un peu en dessous du multiple actuel et sous la moyenne sur cinq ans. L'objectif n'a donc besoin d'aucune revalorisation du multiple, seulement que les estimations se maintiennent. (Les objectifs vont de 550 $ à 800 $.)
Le meilleur argument des vendeurs concerne les liquidités
L'argument le plus solide des vendeurs sur les chiffres est ce qu'il en coûte à Mastercard pour gagner des affaires. Les ristournes et incitations ont représenté 52,4 % de ses frais de réseau bruts au deuxième trimestre, contre 49,9 % un an plus tôt, selon son dépôt trimestriel. Les analystes s'attendent également à ce que le flux de trésorerie disponible ne progresse que d'environ 3 % en 2026, et le directeur financier Ling Hai a prévenu d'une compensation au quatrième trimestre par rapport à la solidité du troisième trimestre.
Néanmoins, les acheteurs ont le meilleur côté de ce trade. Mastercard augmente ses bénéfices à un rythme de deux chiffres, se négocie en dessous de son multiple habituel, et n'a pas besoin d'un multiple plus élevé pour atteindre l'objectif de la Street. Payer 28x pour cela est un prix juste pour une entreprise aussi solide.
Le prochain test est le rapport du quatrième trimestre de Mastercard fin janvier, qui apportera la première perspective annuelle complète de Hai en tant que directeur financier. S'il maintient l'estimation de BPA de 2027 à 23,16 $ et que la part des ristournes dans les frais bruts cesse d'augmenter au-delà de 52,4 %, les acheteurs auront raison. Si les prévisions abaissent ce chiffre, le point ira aux vendeurs, et la prochaine série de 13F, attendue pour mi-février, montrera qui est resté.
Alors, quelle est la valeur réelle de l'action Mastercard ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Mastercard pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Mastercard gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !