Points clés
- Le PDG de Microsoft, Satya Nadella, a déclaré que vendre à un ou deux clients « n'est pas une entreprise », et que Microsoft construit d'abord sa propre capacité et loue en dernier recours.
- C'est un avertissement pour CoreWeave, dont les trois plus gros clients représentaient 72 % du chiffre d'affaires du deuxième trimestre, et pour Nebius et IREN, qui comptent Microsoft comme client d'ancrage.
- Le flux de trésorerie disponible de CoreWeave était négatif de 7,25 milliards de dollars en 2025, tandis que Microsoft a dépensé 116 milliards de dollars en investissements au cours de son dernier exercice.
- La base de clients de CoreWeave s'élargit, mais elle repose encore sur quelques gros acheteurs, et son propriétaire Applied Digital porte le même risque.
Microsoft (MSFT) Le PDG Satya Nadella a une opinion sans détour sur les entreprises qui vivent de quelques gros clients.
« Vendre à un ou deux clients seulement n'est pas une entreprise à mon avis », a-t-il déclaré dans l'épisode du 18 novembre de Mad Money, tout en expliquant comment Microsoft adapte ses dépenses à la demande.
Il n'a nommé personne. Mais la question suivante de Jim Cramer portait sur les néo-clouds, et c'est un problème pour CoreWeave (CRWV), qui s'appuie sur quelques très gros acheteurs, et pour Nebius (NBIS) et IREN (IREN), qui comptent Microsoft comme client d'ancrage. Même Applied Digital (APLD), qui loue son seul campus opérationnel à CoreWeave, est exposé.
Cramer a demandé si c'était la raison pour laquelle Microsoft utilise les néo-clouds pour « une minorité de votre activité, mais toujours une bonne affaire », ajoutant : « Ils facturent 30 % de plus que si vous construisiez vous-même. »
Nadella a répondu que Microsoft louait parce qu'il manquait de capacité. « Nous construisons, nous louons à long terme, nous louons à court terme. Ces trois options existeront toujours », a-t-il dit, mais « nous construisons pour le long terme, nous louons à long terme, puis nous louons à court terme. »
Donc la location à court terme vient en dernier. Ce n'est pas une bonne nouvelle si louer de la puissance de calcul est toute votre activité.
TIKR suit 41 analystes sur CoreWeave. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur CoreWeave, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CoreWeave
Trois clients, la majeure partie de l'argent
Les analystes s'attendent à ce que le chiffre d'affaires de CoreWeave passe de 5,13 milliards de dollars en 2025 à 13,1 milliards de dollars cette année et 45,1 milliards de dollars d'ici 2028 :

Mais trois clients représentaient 72 % du chiffre d'affaires de CoreWeave au deuxième trimestre.
Construire pour ces clients coûte également bien plus que ce que l'activité rapporte. Le flux de trésorerie disponible est passé de -70 millions de dollars en 2022 à -7,25 milliards de dollars en 2025 :

Les analystes s'attendent à ce que le flux de trésorerie disponible reste négatif chaque année jusqu'en 2030, donc CoreWeave a besoin que les prêteurs continuent de financer la construction. Et ils font payer le risque : ses obligations à 9,75 % échéant 2031 se négociaient pour la dernière fois à 79,75 cents pour un dollar le 2 novembre, soit un rendement de 15,83 %.
Microsoft préfère construire
On peut voir l'ordre de priorité de Nadella dans les dépenses de Microsoft. Les investissements sont passés de 23,9 milliards de dollars en 2022 à 116 milliards de dollars en 2026, l'exercice clos en juin 2026 :
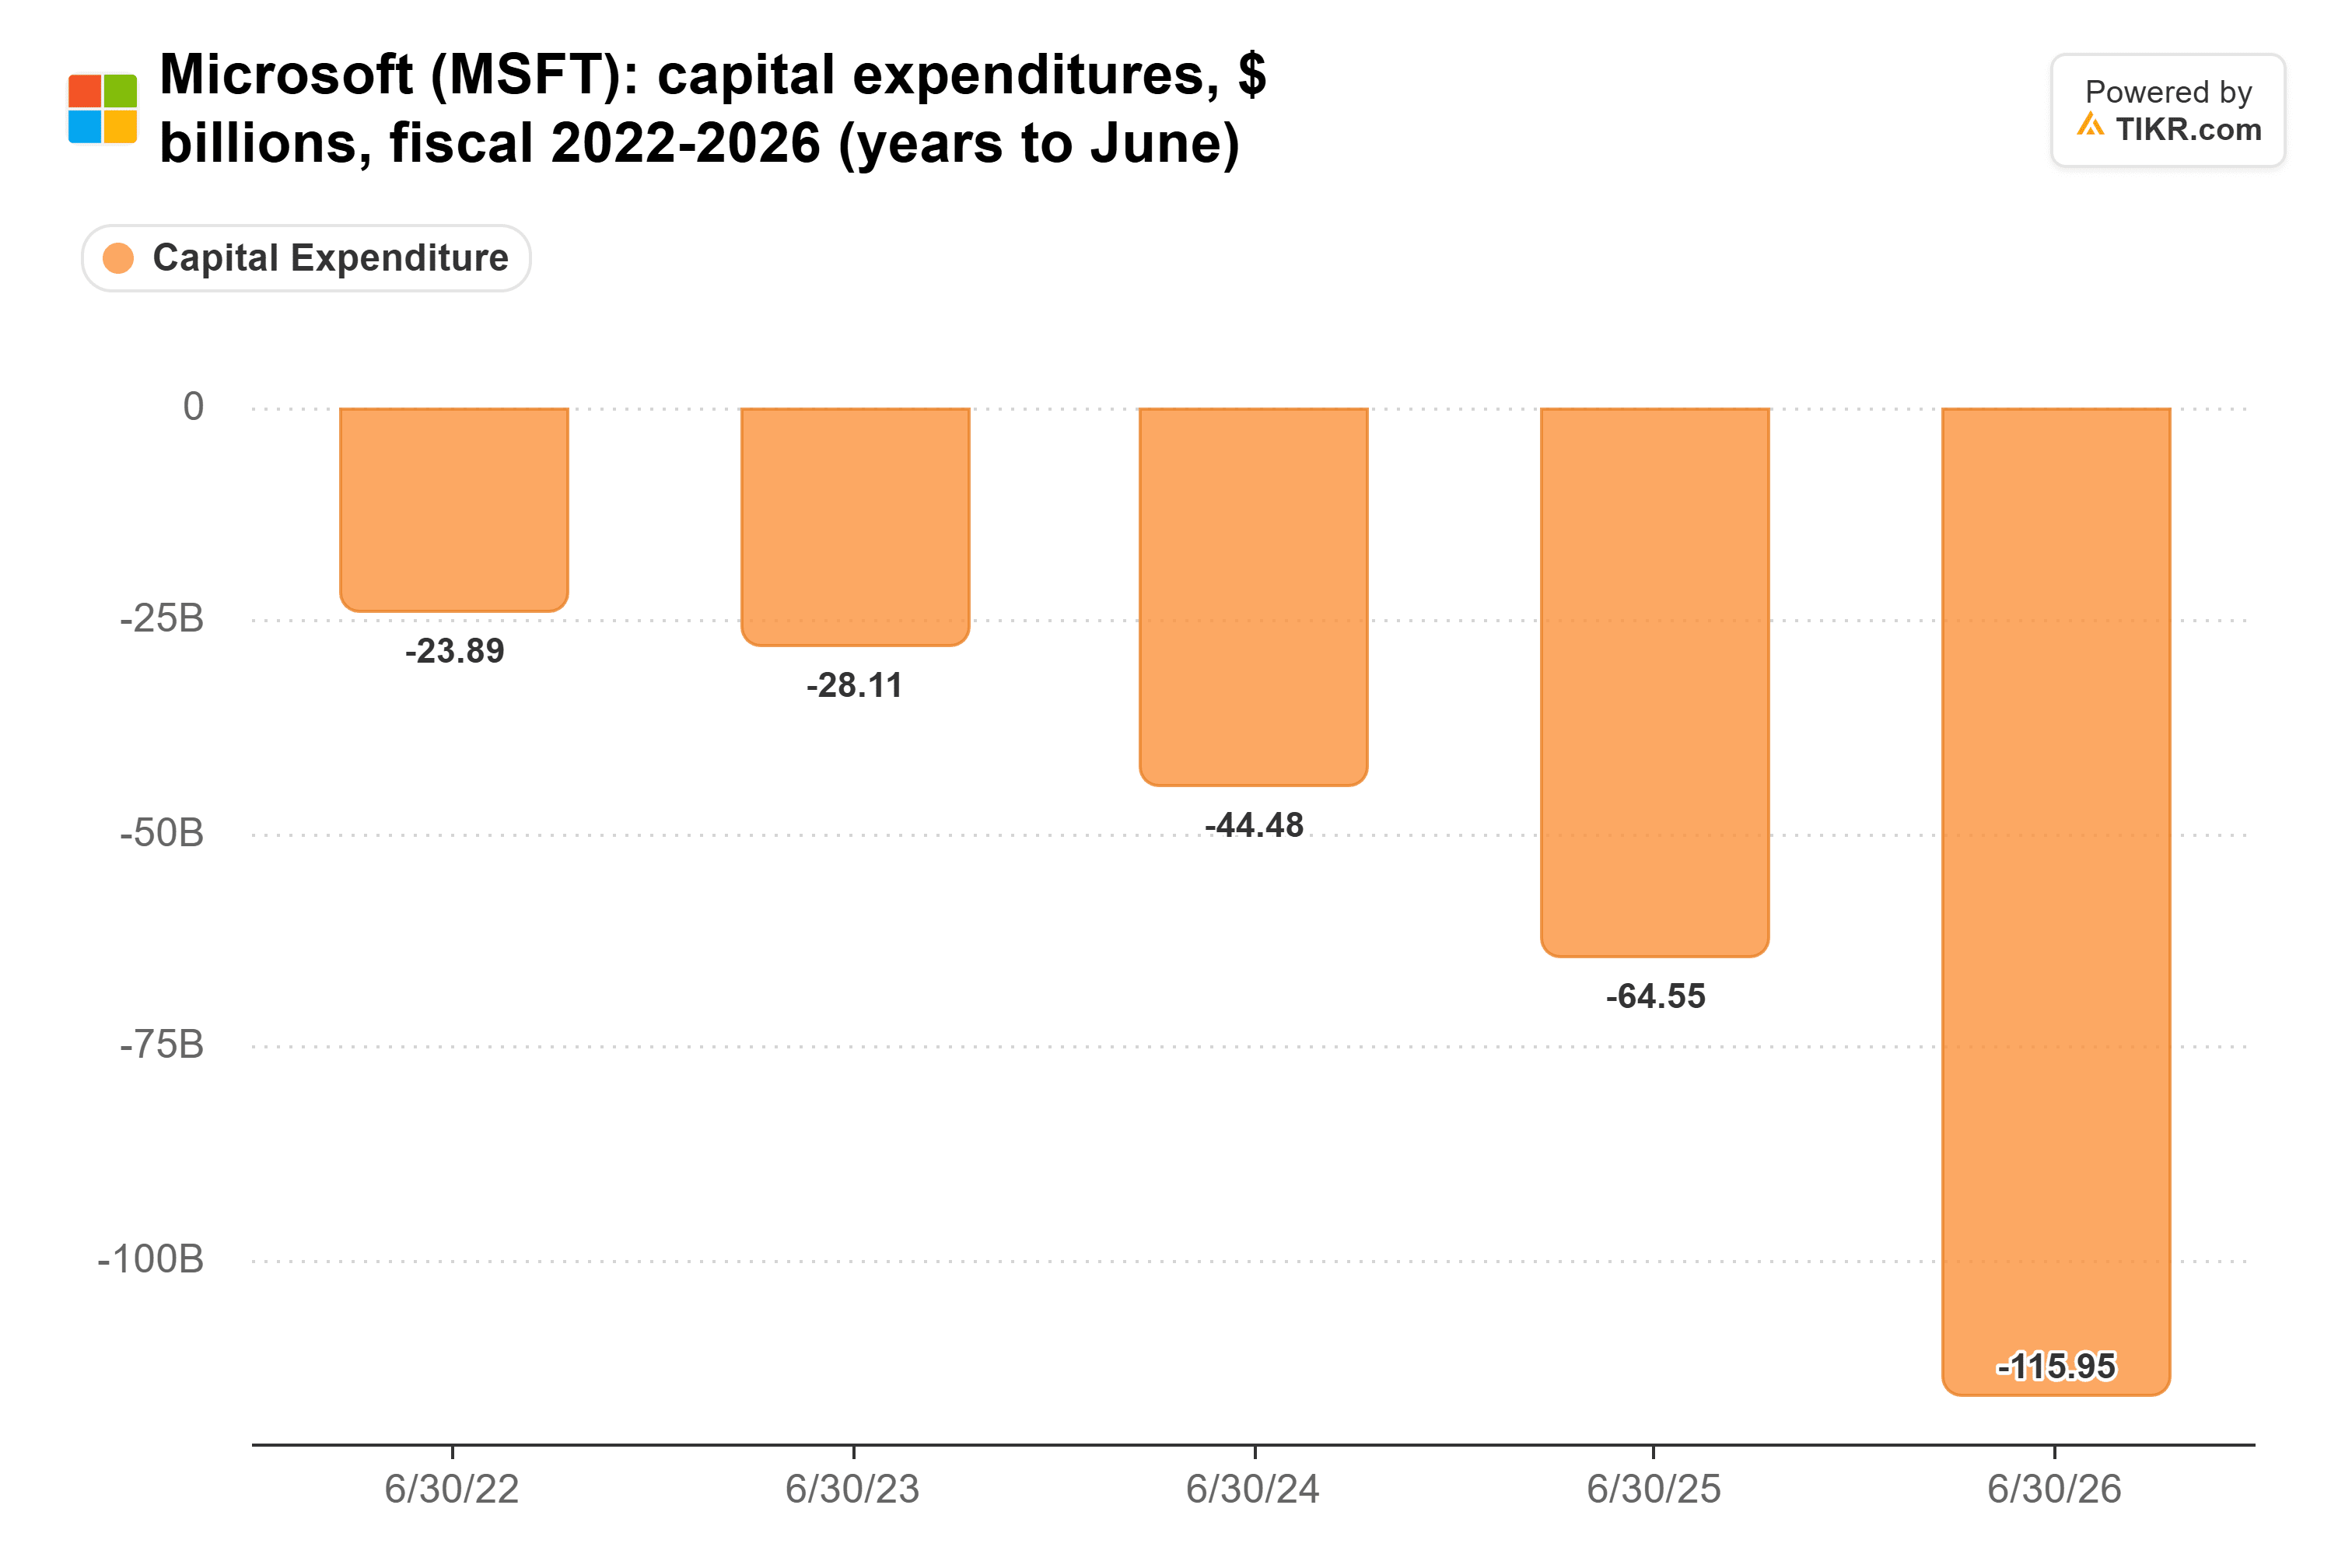
Chaque centre de données que Microsoft construit est un centre qu'il n'a pas à louer avec la prime de 30 % de Cramer.
C'est le risque pour Nebius et IREN. Le seul contrat de Nebius avec Microsoft vaut jusqu'à 19,4 milliards de dollars. IREN a mis en service son centre de données Horizon 1 pour Microsoft au trimestre clos le 30 septembre. Les deux contrats courent sur plusieurs années, donc la question est le prochain, une fois que les propres bâtiments de Microsoft auront rattrapé le retard.
Les quatre autres campus loués par Applied Digital vont à des hyperscalers de qualité investissement, ce qui est le conseil de Nadella en pratique, mais tant qu'ils ne sont pas opérationnels, ses revenus IA proviennent de CoreWeave.
Les 50 % d'Intrator sont un décompte de têtes
Le PDG de CoreWeave, Mike Intrator, le voit différemment. « 50 % de nos clients au cours des trois premiers trimestres de cette année ne sont pas des laboratoires d'IA », a-t-il déclaré dans une interview que Semafor a publiée sur X.
Et la composition s'améliore. Le plus gros client de CoreWeave est passé de 71 % du chiffre d'affaires au deuxième trimestre 2025 à 36 % un an plus tard, et 30 % au troisième trimestre.
Mais Intrator comptait les clients, et un petit client compte autant que le plus gros. Les acheteurs qui remplacent les laboratoires ressemblent beaucoup aux plus grands noms de la tech, et Nadella vient de nous dire que Microsoft loue en dernier recours.
De mon point de vue, cela fait de la remarque de Nadella un avertissement valable pour CoreWeave. Bien sûr, si la demande en IA continue de dépasser ce que Microsoft peut construire, elle pourrait continuer à louer plus longtemps que Nadella ne le suggère. Le rapport du quatrième trimestre de CoreWeave, attendu début de l'année prochaine, montrera si la part de son principal client continue de baisser.
Alors, quelle est la valeur réelle de l'action CoreWeave ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CoreWeave pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez CoreWeave gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !