Points clés
- Elon Musk a averti sur X que les retards de calcul de l'IA nécessiteront « des centaines de milliards de dollars supplémentaires rien que pour le fonds de roulement » l'année prochaine.
- SpaceX dépend davantage du crédit extérieur que ne le suggère le message d'autofinancement de son CFO.
- Les données de J.P. Morgan sur les swaps sur défaillance de crédit placent SpaceX aux côtés d'Oracle à environ 275 points de base, contre environ 80 pour Microsoft, Alphabet et Amazon.
- Les analystes prévoient que le free cash flow de SpaceX sera négatif de 146 milliards de dollars en 2027.
SpaceX (SPCX) Le PDG d'SpaceX, Elon Musk, a un avertissement pour tous ceux qui construisent des centres de données d'IA. Il pourrait s'appliquer à sa propre société plus qu'à toute autre.
« La pénurie de cash va aussi être dingue l'année prochaine. Même des retards cumulés de l'industrie de quelques mois entre le paiement du calcul et le moment où il est suffisamment fiable pour générer des revenus signifieront des centaines de milliards de dollars supplémentaires rien que pour le fonds de roulement. D'où cela viendra-t-il ? »
Pour SpaceX, les marchés du crédit ont une assez bonne idée : les prêteurs.
SpaceX atterrit dans la catégorie « dépendante du crédit »
Un investisseur a exposé les données de J.P. Morgan sur les swaps sur défaillance de crédit sur X. Microsoft (MSFT), Alphabet (GOOG) et Amazon se négocient à environ 80 points de base, « avec suffisamment de cash flow pour financer la majeure partie de leurs dépenses d'investissement. » SpaceX et Oracle (ORCL) se situent à environ 275 points de base, « avec des déploiements de plus en plus dépendants de financements extérieurs. »
Cela signifie qu'assurer la dette d'SpaceX coûte environ 3,4 fois plus cher qu'assurer celle de Microsoft.
L'émission d'obligations de cette semaine le confirme. SpaceX a vendu 32 milliards de dollars de dette adossée à des puces Nvidia, et des personnes familières avec la vente indiquent que la plus grosse tranche, d'environ 25,2 milliards de dollars, a été fixée à un rendement de 8,259 %. L'obligation américaine de qualité supérieure moyenne affichait un rendement de 5,95 % ce jour-là, selon les données d'indice de Bloomberg.
TIKR suit 40 analystes sur SpaceX. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur SpaceX, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour SpaceX
Les analystes ne voient pas encore le cash flow
Le CFO Bret Johnsen a déclaré cette semaine qu'une grande partie des 10 gigawatts qu'SpaceX prévoit de construire l'année prochaine sera financée par les flux de trésorerie internes, comme un autre investisseur l'a relayé sur X. Les estimations des analystes montrent bien plus de cash sortant qu'entrant :
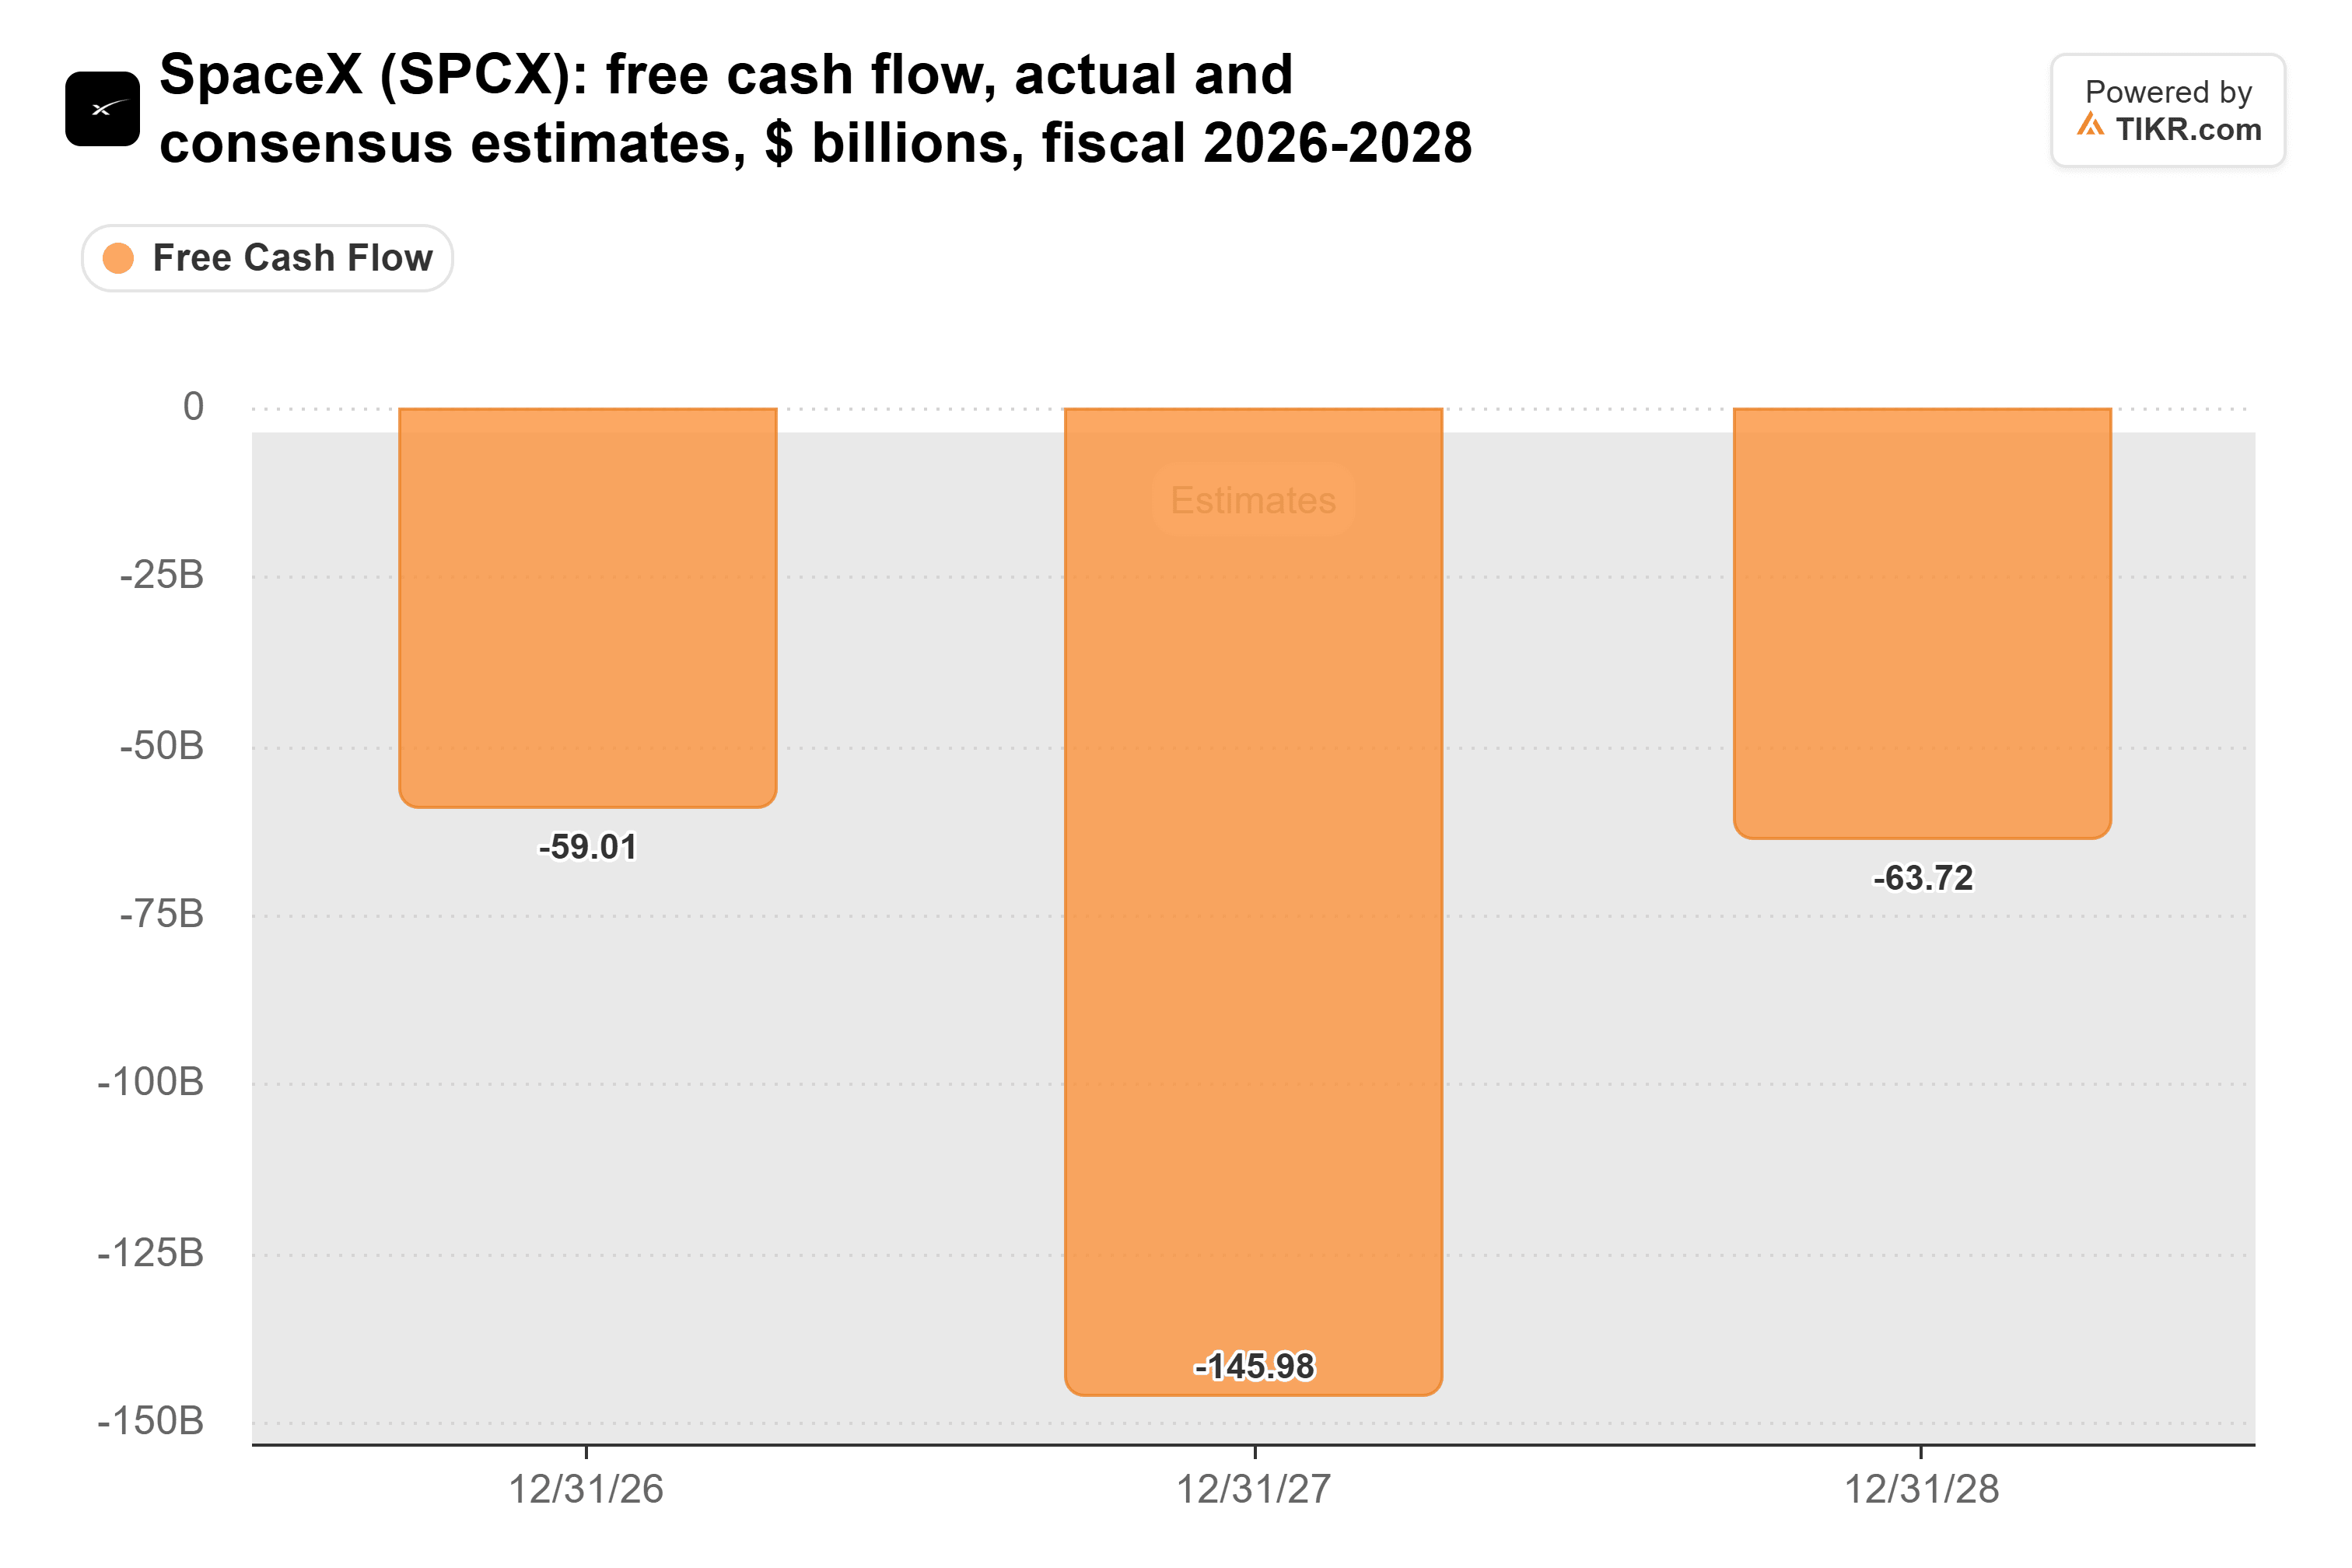
Cela représente près de 270 milliards de dollars de free cash flow négatif de 2026 à 2028, dont 146 milliards en 2027, l'année de la construction des 10 gigawatts. SpaceX détenait 89,9 milliards de dollars de liquidités et de titres négociables au 30 septembre, et a donné des prévisions de dépenses d'investissement de 35 à 40 milliards de dollars pour le quatrième trimestre seulement.
Le nouveau bail de puces d'SpaceX le place directement dans la situation décrite par Musk : le loyer est payé trimestriellement à l'avance, à partir de l'arrivée des puces au premier semestre 2027, donc il paie pour ce calcul avant d'en tirer des revenus.
Ce bail s'ajoute à une dette qui a plus que doublé entre mars 2025 et le 30 septembre :
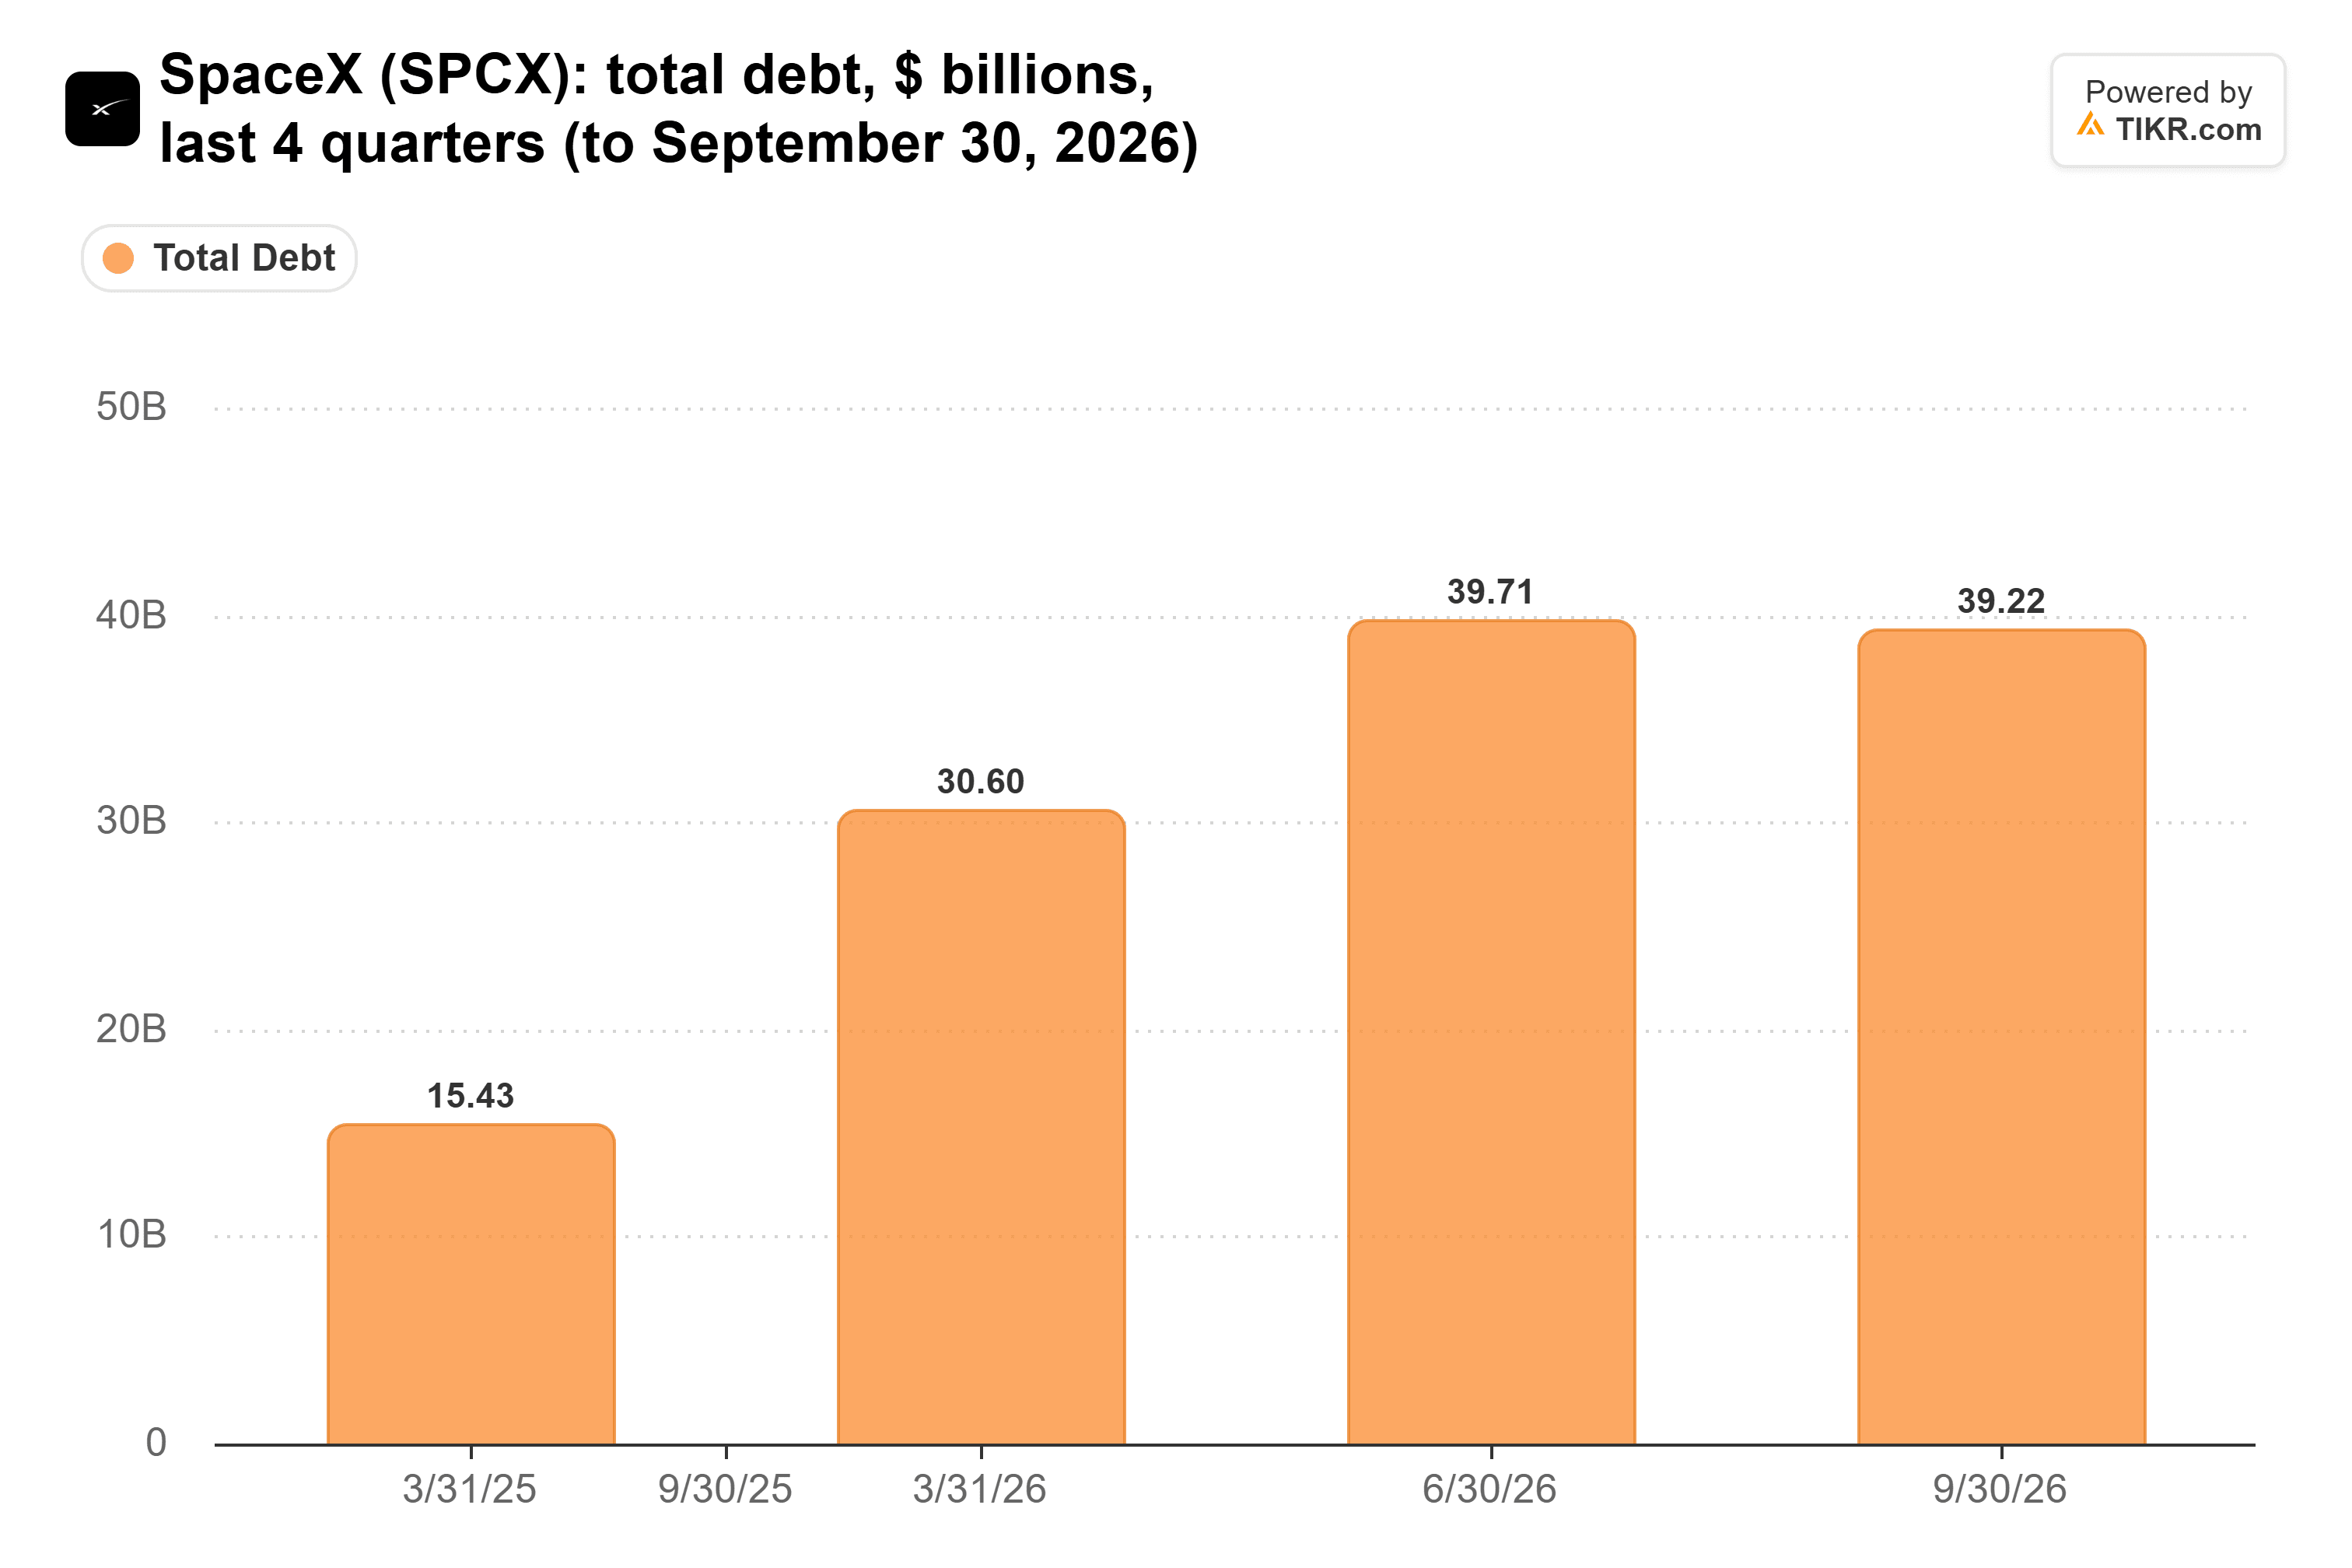
Une fois les puces arrivées, le bail ajoute une obligation d'un montant similaire à ces 39,2 milliards de dollars.
Oracle est arrivé là le premier
Le free cash flow d'Oracle est déjà devenu négatif. Il est passé de 13,8 milliards de dollars pour l'exercice clos en mai 2021 à -390 millions de dollars pour l'exercice clos en mai 2025 :
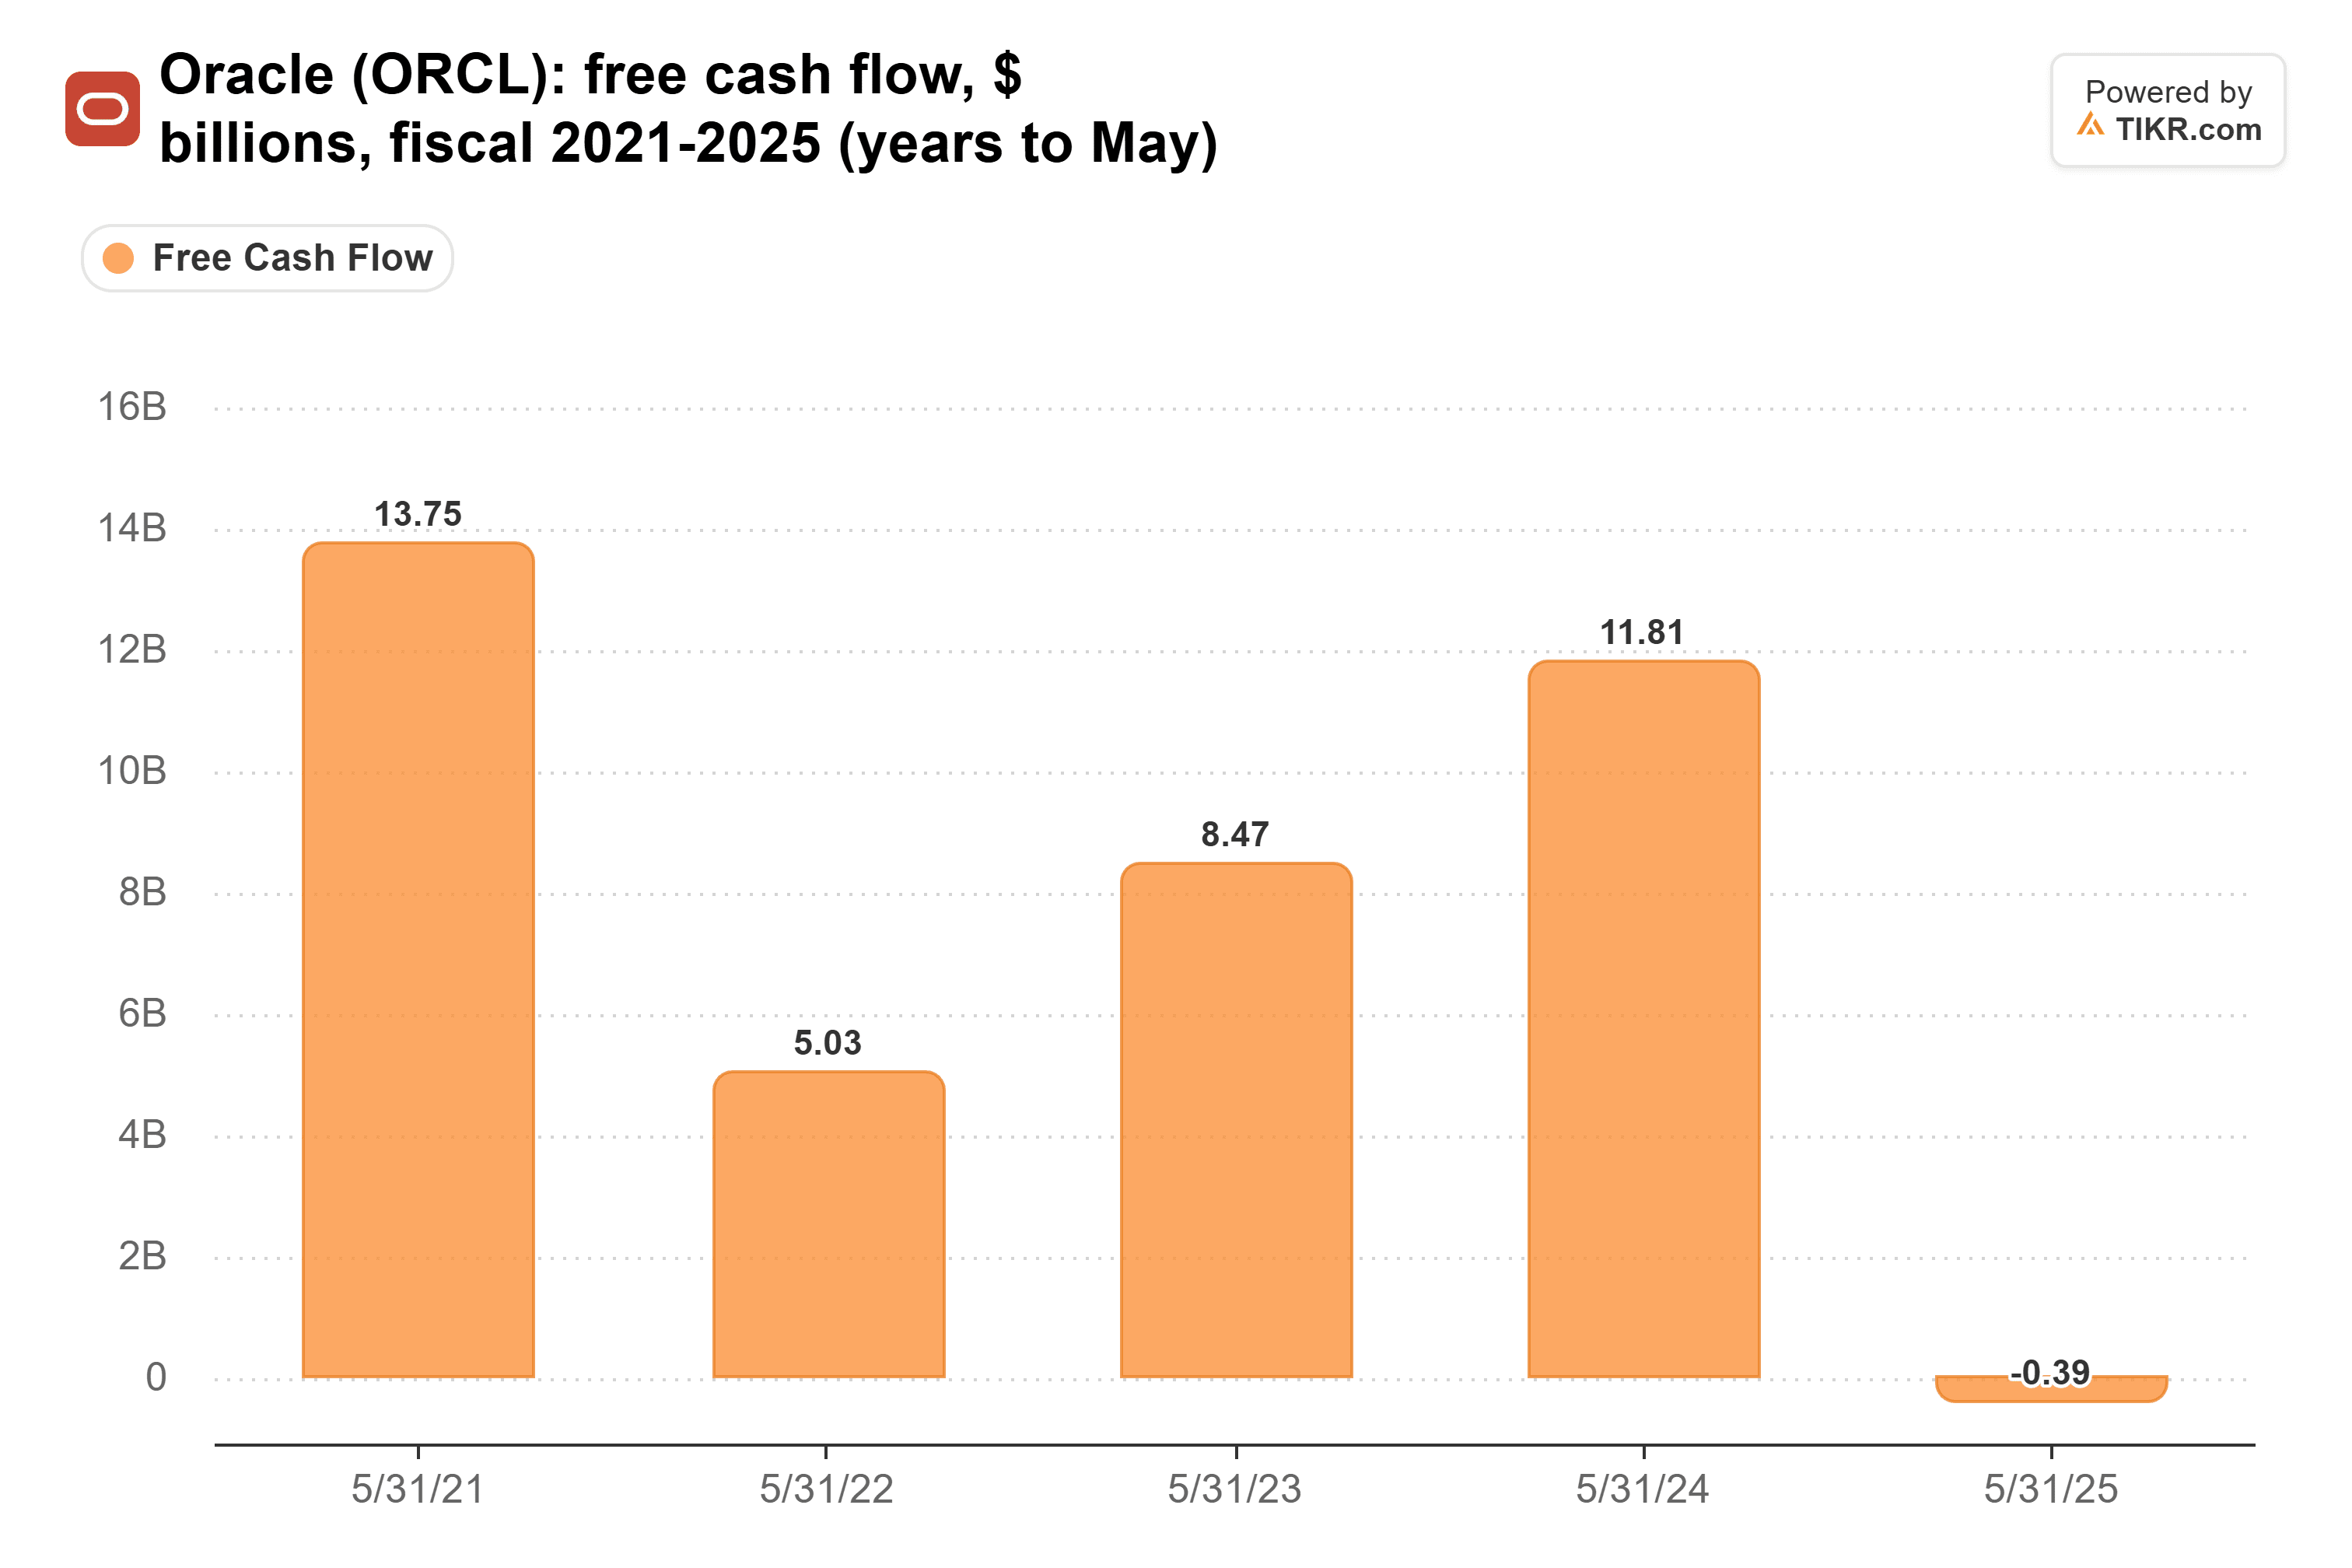
La catégorie financée par le cash est aussi la clientèle d'SpaceX. SpaceX loue déjà du calcul à Alphabet, et le PDG de Microsoft Satya Nadella a déclaré au DealBook Summit du New York Times : « S'il a de la capacité SpaceX que je peux louer, je la louerais. » Les sociétés qui paient environ 80 points de base louent la capacité, et SpaceX emprunte à plus de 8 % pour la construire.
Les prêteurs sont la réponse, pour l'instant
Musk a raison sur la pression sur le cash. Mais jusqu'à ce que le cash flow rattrape les dépenses d'investissement, SpaceX comble l'écart comme l'a fait Oracle, avec de l'argent emprunté, et les marchés du crédit ont raison de le tarifer ainsi.
Les résultats du quatrième trimestre début 2027 sont le premier vrai test. Si les dépenses d'investissement se situent dans la fourchette indiquée et que la trésorerie et les titres restent bien au-dessus de 50 milliards de dollars, je prendrais la déclaration d'autofinancement de Johnsen plus au sérieux.
Alors, quelle est la valeur réelle de l'action SpaceX ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SpaceX pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !