Points clés
- Le PDG d'Apple, John Ternus, a qualifié les prix de la mémoire de "sans précédent" et a déclaré que les obligations d'achat de fabrication d'Apple avaient augmenté de 33 milliards de dollars entre juin et septembre.
- Les coûts de la mémoire devraient peser sur la marge brute d'Apple jusqu'à l'exercice 2027, et ses augmentations de prix ne les compensent que partiellement.
- Micron et Sandisk réalisent des marges brutes de 85 % ou plus, tandis que l'activité PC de HP dégage une marge opérationnelle de 4,6 %.
- À 36 fois les bénéfices anticipés contre une moyenne quinquennale de 29x, Apple laisse peu de marge de manœuvre pour que la prévision de croissance du BPA de 5 % des analystes pour l'exercice 2027 ne soit pas revue à la baisse.
Apple (AAPL) vient de chiffrer ce que le boom de la mémoire IA coûte à toute entreprise qui ne construit pas de centres de données.
Lors de la conférence téléphonique du quatrième trimestre fiscal d'Apple, le nouveau PDG John Ternus a été direct : "Ce que nous observons actuellement avec les prix de la mémoire est sans précédent."
Puis il a eu "une dernière chose" à ajouter : "alors que nous travaillons à améliorer l'approvisionnement, nos obligations d'achat de fabrication ont augmenté de 33 milliards de dollars entre le trimestre de juin et celui de septembre."
Le 10-Q d'Apple indiquait que ces obligations s'élevaient à 57,0 milliards de dollars le 27 juin, une hausse de près de 60 % en trois mois.
C'est une aubaine pour les fabricants de mémoire Micron (MU) et Sandisk (SNDK). HP (HPQ) s'approvisionne sur le même marché pour ses PC avec des marges bien plus faibles, ce qui permettra de voir si la pression sur les coûts est propre à Apple.
La facture mémoire arrive pour l'exercice 2027
Les analystes s'attendent déjà à une année plus lente. Après un bond de 20 % du BPA normalisé à 8,98 $ pour l'exercice 2026, le consensus table sur une croissance d'environ 5 % à 9,42 $ pour l'exercice 2027 :

La mémoire en est la principale raison. La marge brute d'Apple a atteint un pic de 50,1 % au trimestre de juin, puis est tombée à 47,9 % en septembre :
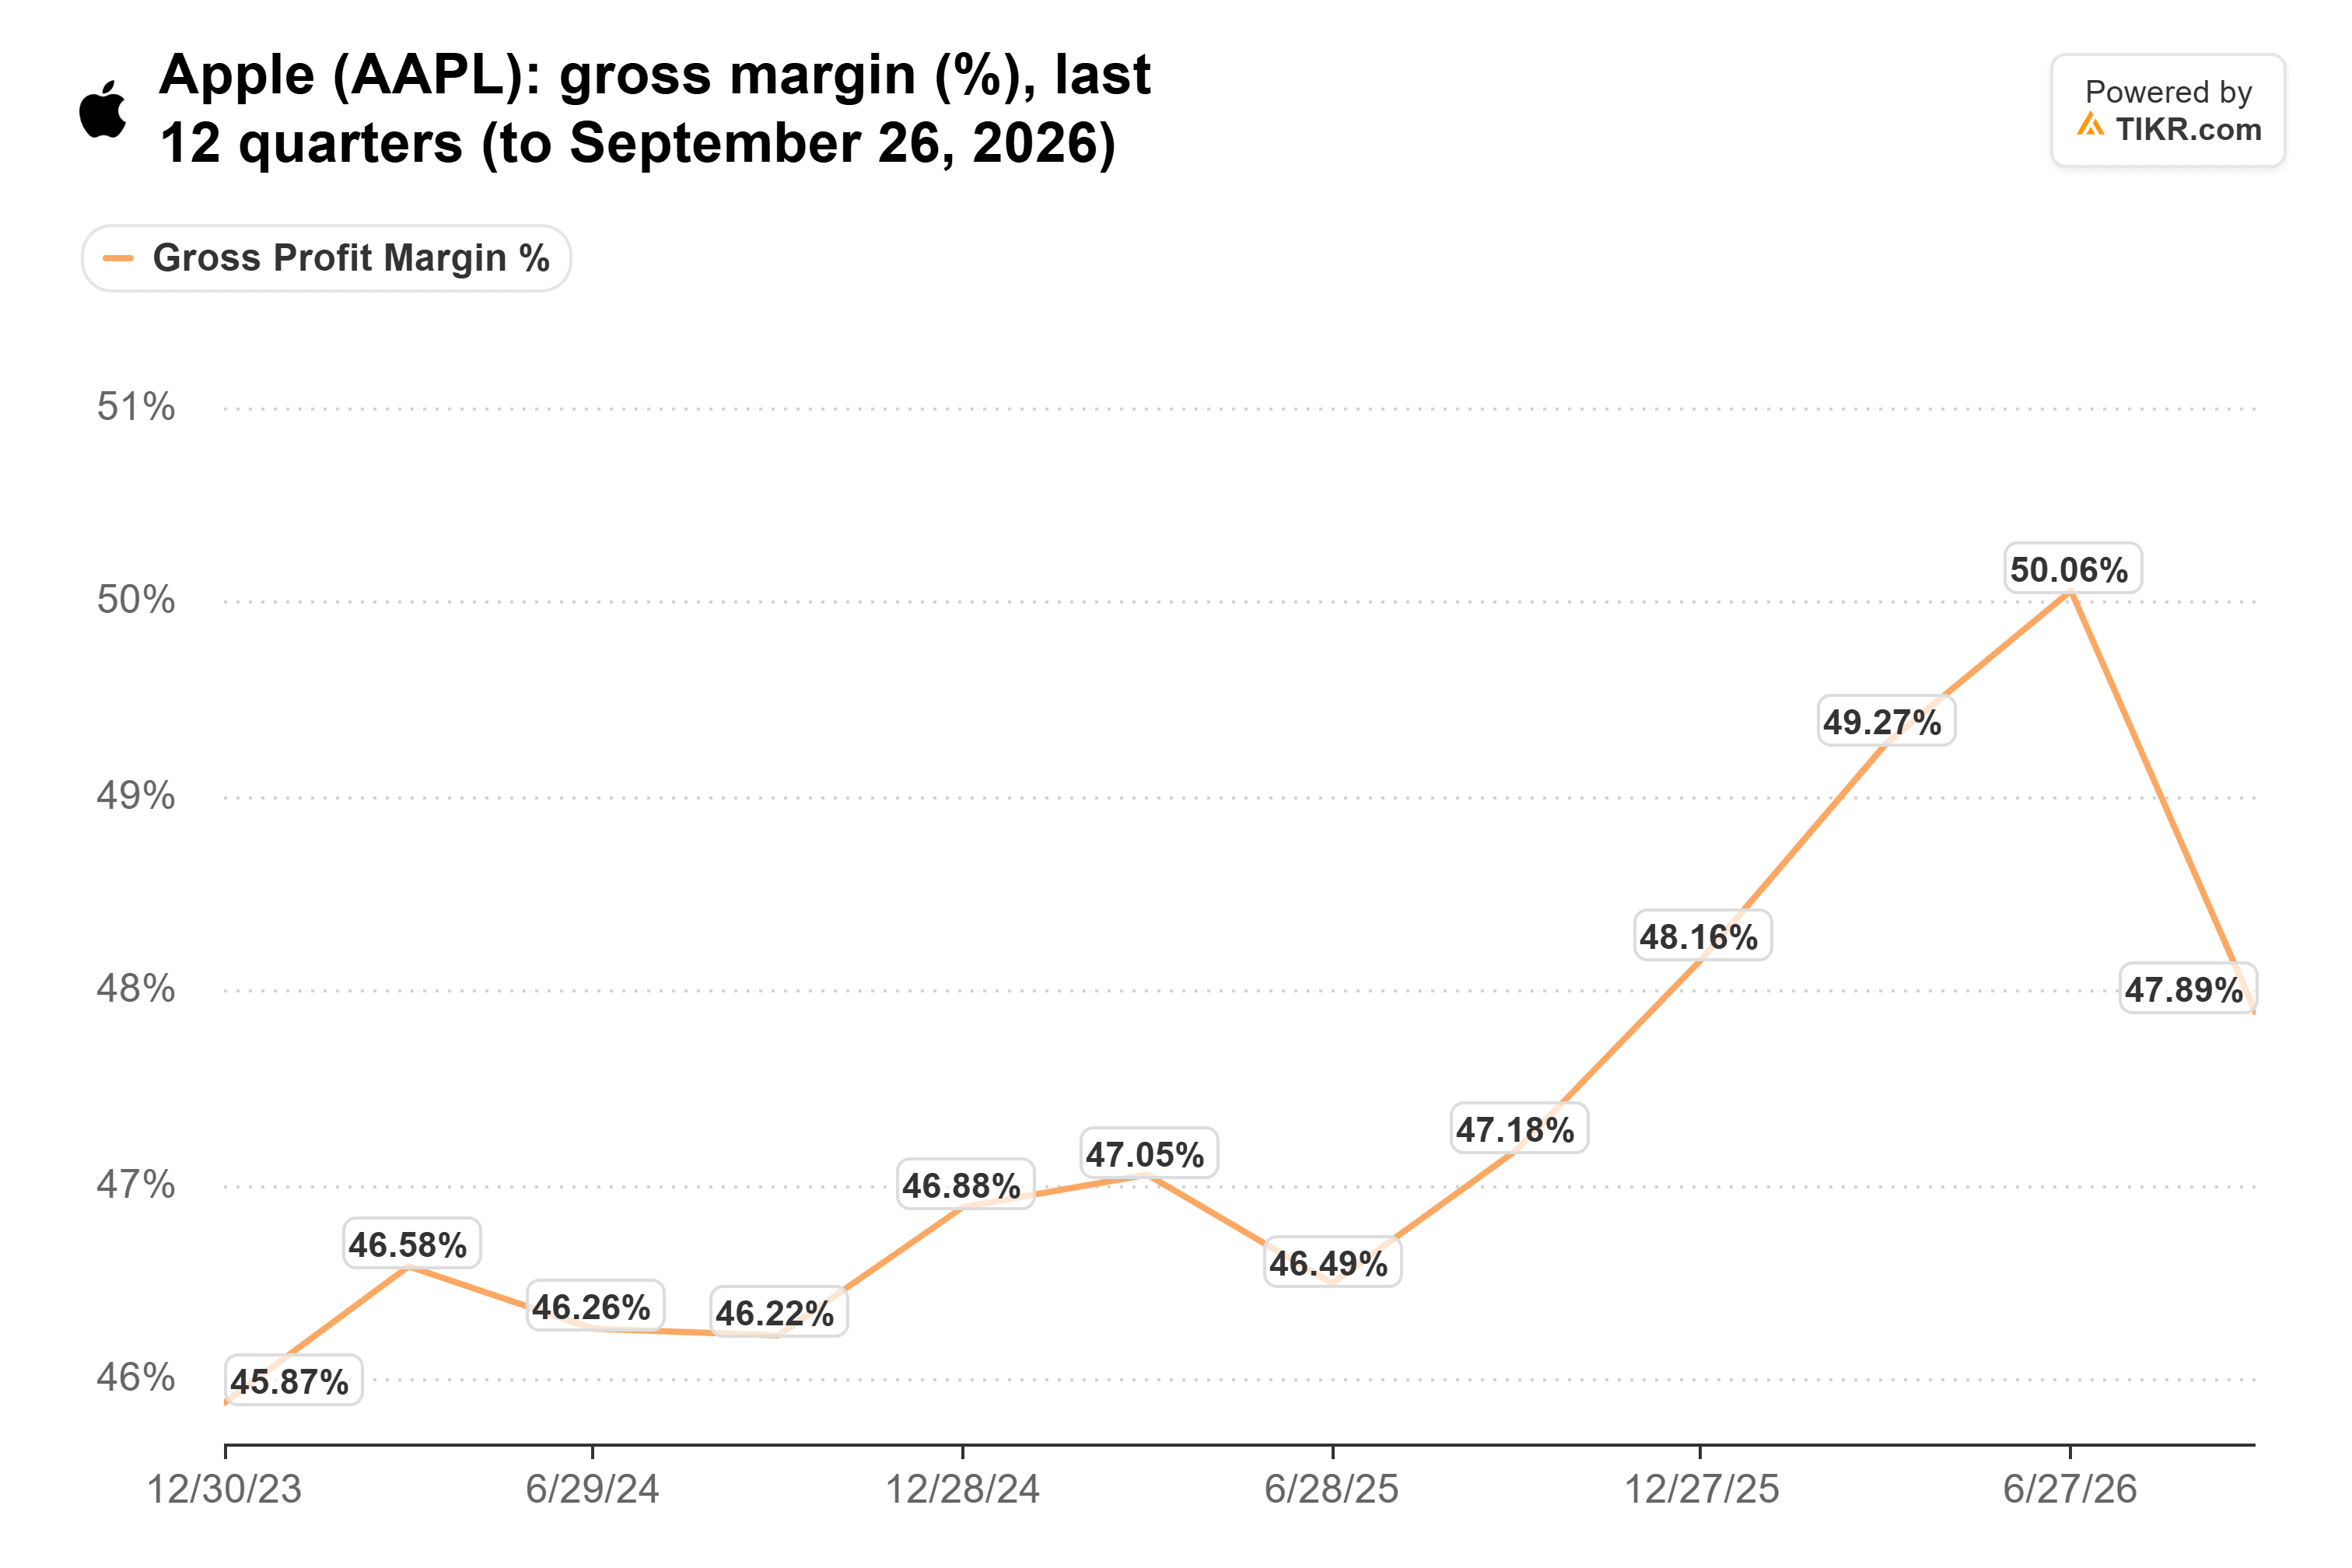
Environ 2 points de la marge de juin provenaient de remboursements de droits de douane ponctuels, et avant ces remboursements, la marge brute est passée de 49,3 % au trimestre de mars à 48,1 % en juin. Le directeur financier Kevan Parekh a déclaré lors de la conférence téléphonique d'Apple en juillet que la mémoire expliquait plus que chacun de ces reculs.
Ternus s'attend à des "coûts de mémoire encore plus élevés" au trimestre de décembre, et au-delà, à "une poursuite de la hausse des prix des achats de mémoire."
TIKR suit 45 analystes sur Apple. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Apple, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Apple
La facture mémoire d'Apple est la manne des fournisseurs
L'unité Mobile et Client de Micron, qui vend aux fabricants de téléphones et de PC, a réalisé une marge brute de 90 % au dernier trimestre, contre 36 % un an plus tôt. La marge brute non-GAAP de Sandisk a atteint 85,1 % au trimestre clos le 2 octobre, contre 29,9 %, et l'entreprise prévoit 84,5 %-85,5 % ce trimestre.
D'autres fabricants d'appareils ont moins de marge pour payer plus cher. HP a augmenté ses revenus Personal Systems de 18 % à 11,8 milliards de dollars au troisième trimestre fiscal grâce à des machines premium plus chères, mais cette activité a dégagé une marge opérationnelle de 4,6 %. Apple peut sacrifier un point ou deux de marge brute. HP a beaucoup moins de marge de manœuvre, et elle publie ses résultats la semaine prochaine.
Apple a à peine testé son pouvoir de fixation des prix
Apple dispose bien d'un levier que la plupart des fabricants de matériel n'ont pas. Comme l'a souligné Shawn O'Malley sur We Study Billionaires, pendant la majeure partie de la dernière décennie, "Apple n'a pas du tout augmenté ses prix" une fois l'inflation ajustée. Selon ses calculs, l'iPhone 17 Pro à 1 100 $ coûtait environ 890 $ en dollars de 2020, soit moins que l'iPhone Pro à 999 $ de 2020. Il a déclaré que c'était la stratégie : mettre plus d'iPhone entre les mains des gens, puis leur vendre des services à forte marge.
Ternus a déclaré qu'Apple avait augmenté les prix des Mac et iPad en juin et de l'iPhone en septembre, et que "ces augmentations de prix ont fourni une compensation partielle."
Notez le mot "partielle".
UBS s'attend à ce que les revenus de l'iPhone au trimestre de décembre augmentent de 12 % à 95 milliards de dollars alors même que les volumes baissent de 3 %. Chaque augmentation de prix à partir de maintenant sacrifie un peu de cette stratégie de services au profit de la marge.
À 36x, il y a peu de marge pour un faux pas
Rien de tout cela n'aurait autant d'importance si Apple était bon marché. L'action se négocie à 36 fois les bénéfices anticipés, contre une moyenne quinquennale de 29x et juste en dessous du pic de 38x atteint le 22 octobre :

De mon point de vue, Apple a raison de surpayer la mémoire plutôt que de manquer d'iPhone. Mais payer 36x pour une croissance des bénéfices d'environ 5 % est beaucoup, surtout avec des coûts de mémoire toujours en hausse. J'attendrais que la marge trouve un plancher.
Micron publie ses résultats à la mi-décembre, puis Apple publie son trimestre de décembre fin janvier. Si la marge brute continue de baisser par rapport aux 47,9 % de septembre, l'estimation de 9,42 $ pour l'exercice 2027 sera probablement le prochain chiffre à être revu à la baisse.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Apple. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !