Conclusiones clave
- La gobernadora electa de Texas, Gina Hinojosa, planea obligar a los nuevos centros de datos autorizados a pagar impuestos, evitar el aumento de los precios de la energía para los consumidores y utilizar mano de obra sindicalizada.
- Gene Munster estima que los costos blandos representan alrededor del 15% de la factura de un centro de datos, por lo que un aumento del 30% en ellos eleva el total solo alrededor de un 5%.
- Creo que la reacción negativa fracasará: Microsoft, Alphabet, Meta y Amazon pueden absorber unos pocos puntos porcentuales más y seguir comprando los chips de Nvidia.
- El riesgo mayor es que los nuevos sitios no logren la aprobación, aunque Texas planea permitir que todos los centros de datos actualmente autorizados terminen su construcción.
Los inversores están preocupados de que las elecciones de mitad de mandato acaben de poner un techo a la expansión de la IA. Eso es un problema para los hiperescaladores que la están pagando, Microsoft (MSFT), Alphabet (GOOG), Meta Platforms (META) y Amazon (AMZN). También es un problema para Nvidia (NVDA), cuyos chips llenan esos edificios.
La última preocupación es Texas. La gobernadora electa Gina Hinojosa planea leyes que exijan a los centros de datos recién autorizados "pagar impuestos, comprometerse a no aumentar los precios de la energía para los consumidores", proteger los suministros de agua y "ser construidos con mano de obra sindicalizada", escribió Gavin Baker de Atreides en X.
Cada uno de esos requisitos cuesta dinero. Pero en el episodio de esta semana del RiskReversal Pod, Gene Munster de Deepwater Asset Management hizo los cálculos:
"alrededor del 85% del costo de un centro de datos proviene de los costos duros como los chips. El 15% es blando. ... Si esa parte del 15% sube un 30%, entonces el costo total del centro de datos sube un 5%. Para mí, ese es un intercambio que estos hiperescaladores todavía van a querer hacer".
No es exactamente un impedimento decisivo.
TIKR sigue a 58 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas sobre Microsoft
La pequeña porción de la factura
Todo el argumento de Munster se basa en esa división, así que vale la pena verificarla. Él incluye la mano de obra, el aprovisionamiento y los subsidios a las comunidades en la porción de costos blandos, que es el 15% de la factura de un centro de datos. Un aumento del 30% en esa porción añade un 4,5% al total (15% por 30%), lo que él redondea al 5%.
El otro 85% son costos duros como los chips, y una gran parte de eso termina siendo ingresos para Nvidia. Los analistas esperan que los ingresos de Nvidia aumenten de $216 mil millones en su último año fiscal a $904 mil millones dentro de tres años:
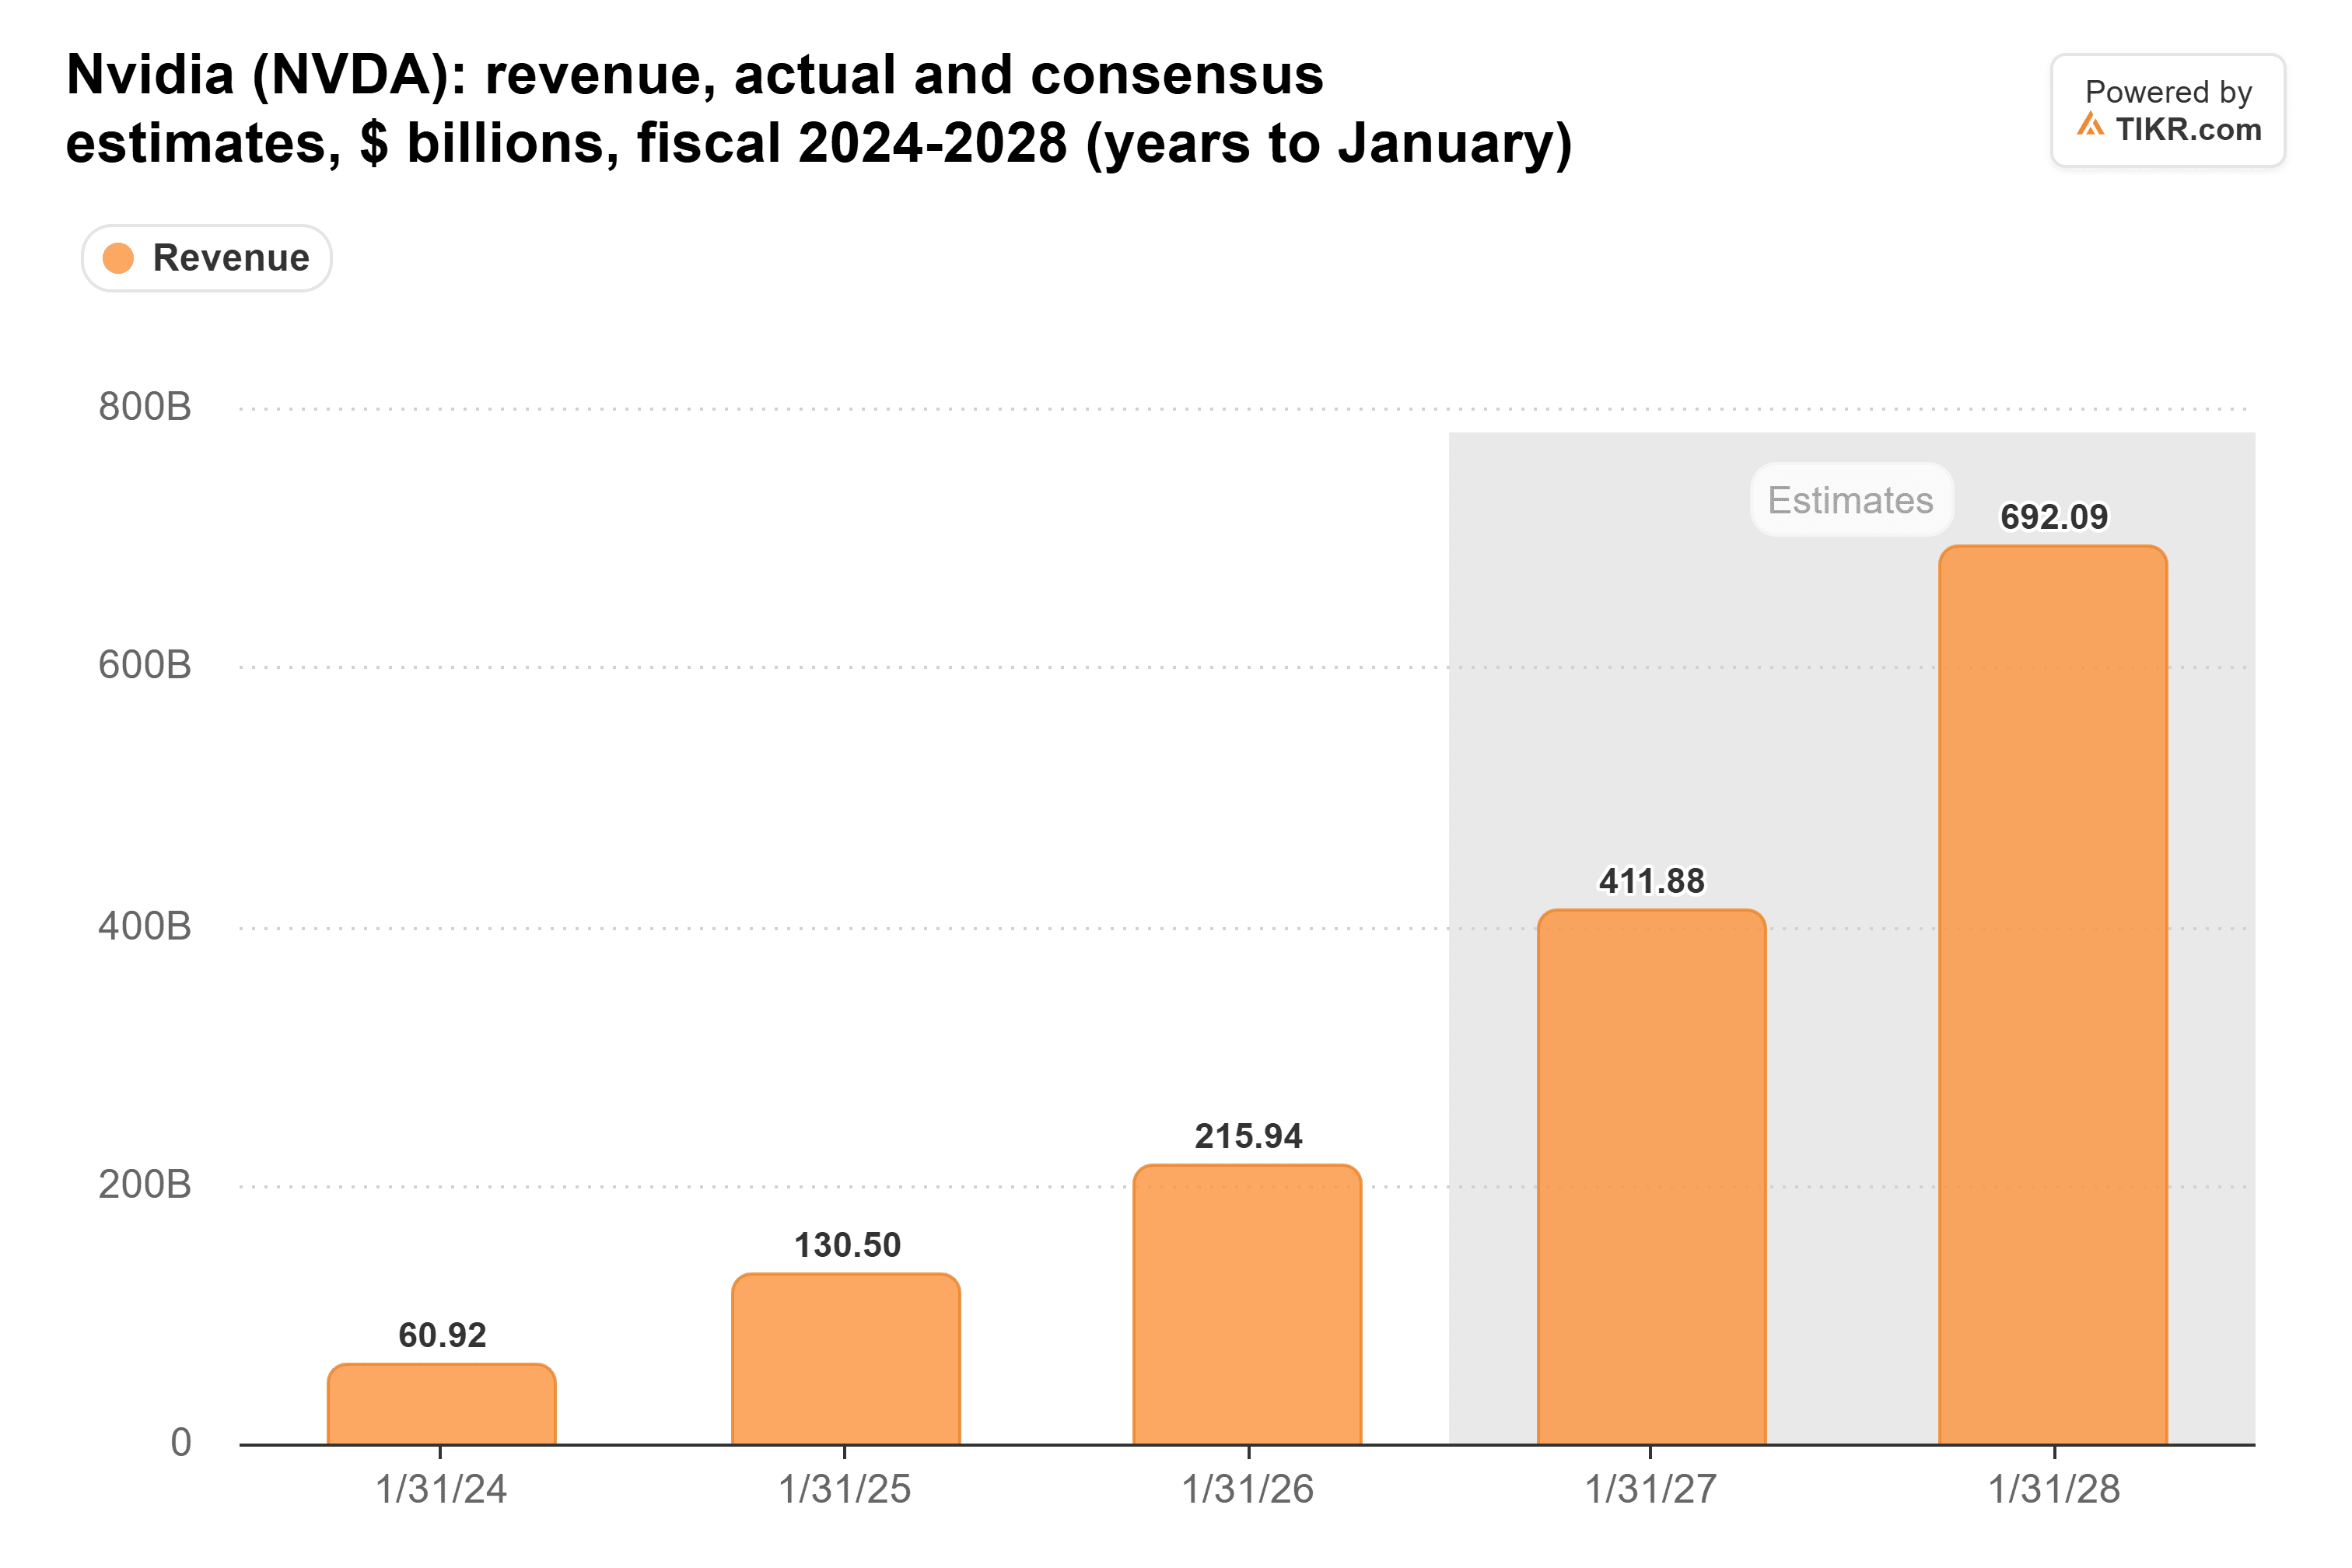
No veo que unos pocos puntos porcentuales más en mano de obra, impuestos y conexiones reduzcan mucho esas estimaciones.
Los hiperescaladores pueden permitírselo
Ahora compara ese 5% con lo que estas empresas ya gastan. El gasto de capital de Microsoft pasó de $23.9 mil millones en el año fiscal 2022 a $116 mil millones en el año fiscal 2026 (años hasta junio):
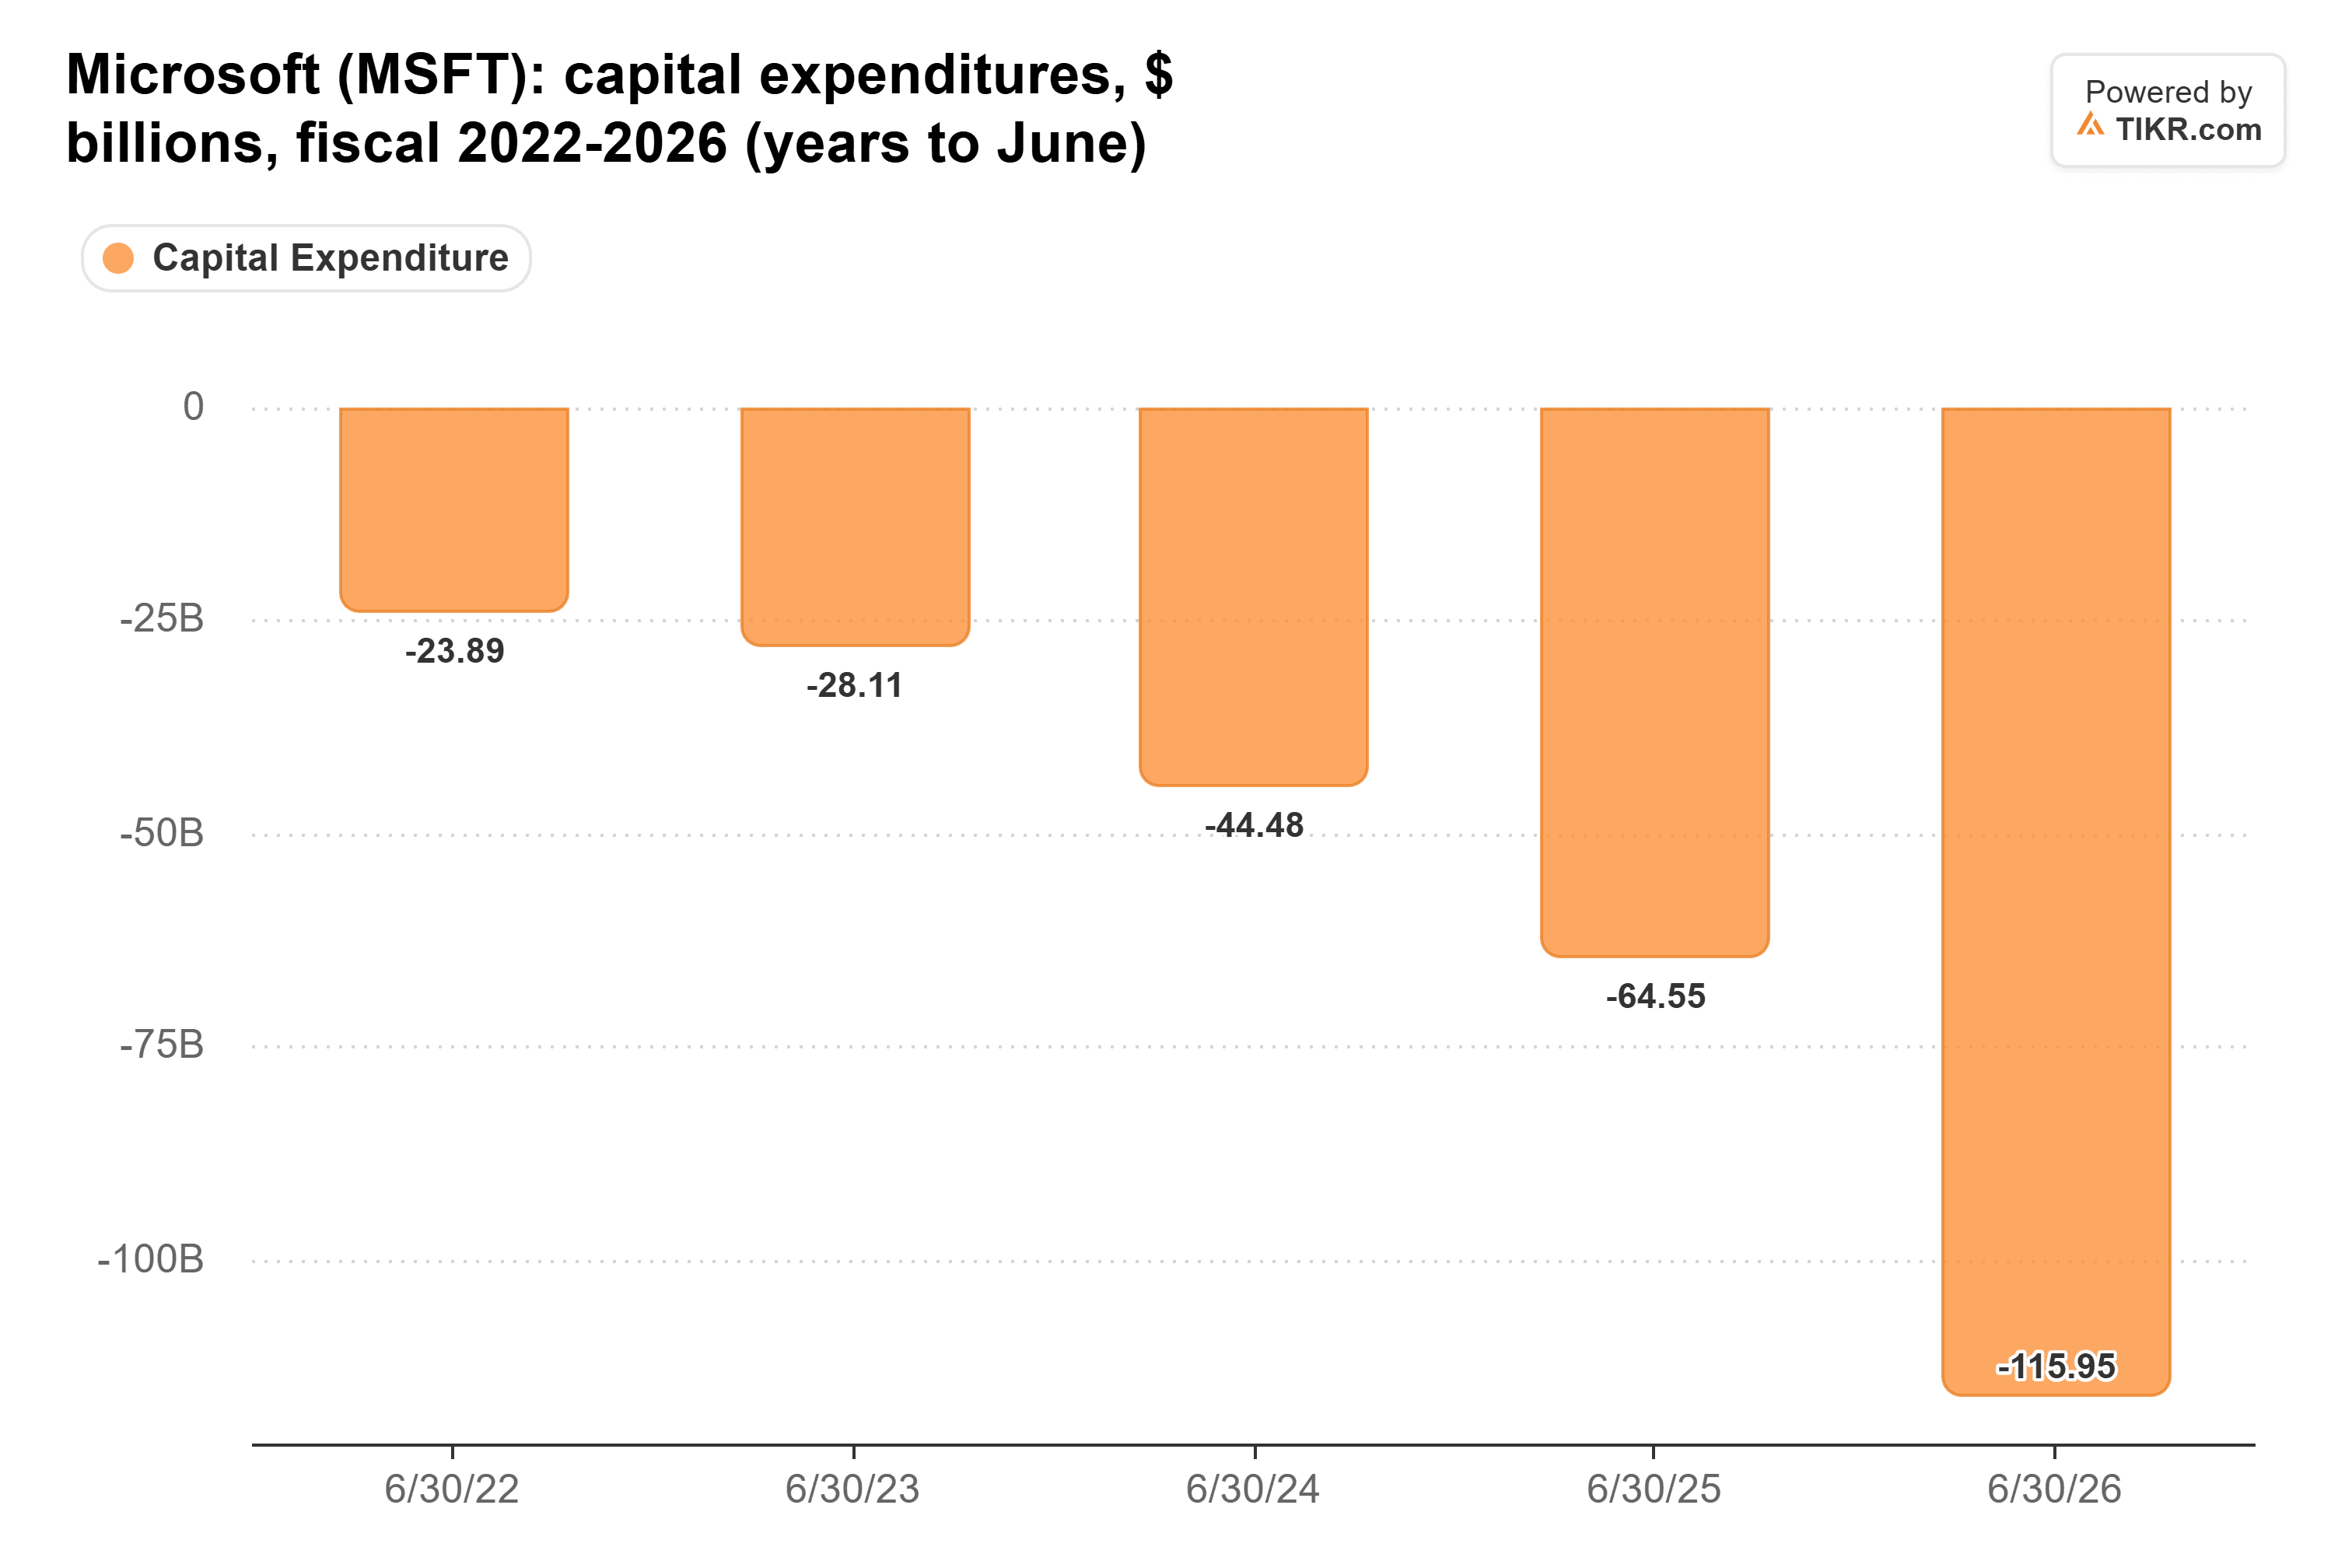
Los analistas esperan que alcance los $193.7 mil millones en el año fiscal 2027. Una empresa que planea un salto tan grande no va a pestañear ante unos pocos puntos porcentuales más en los costos blandos. Además, Microsoft se comprometió en enero a pagar el costo total de la energía para sus centros de datos en EE. UU., que es muy similar a una de las exigencias de Texas, y lo hizo por su propia voluntad.
El efectivo también está ahí. El flujo de caja libre de Alphabet aumentó de $67.0 mil millones en 2021 a $73.3 mil millones en 2025, a pesar de todo su gasto en centros de datos:
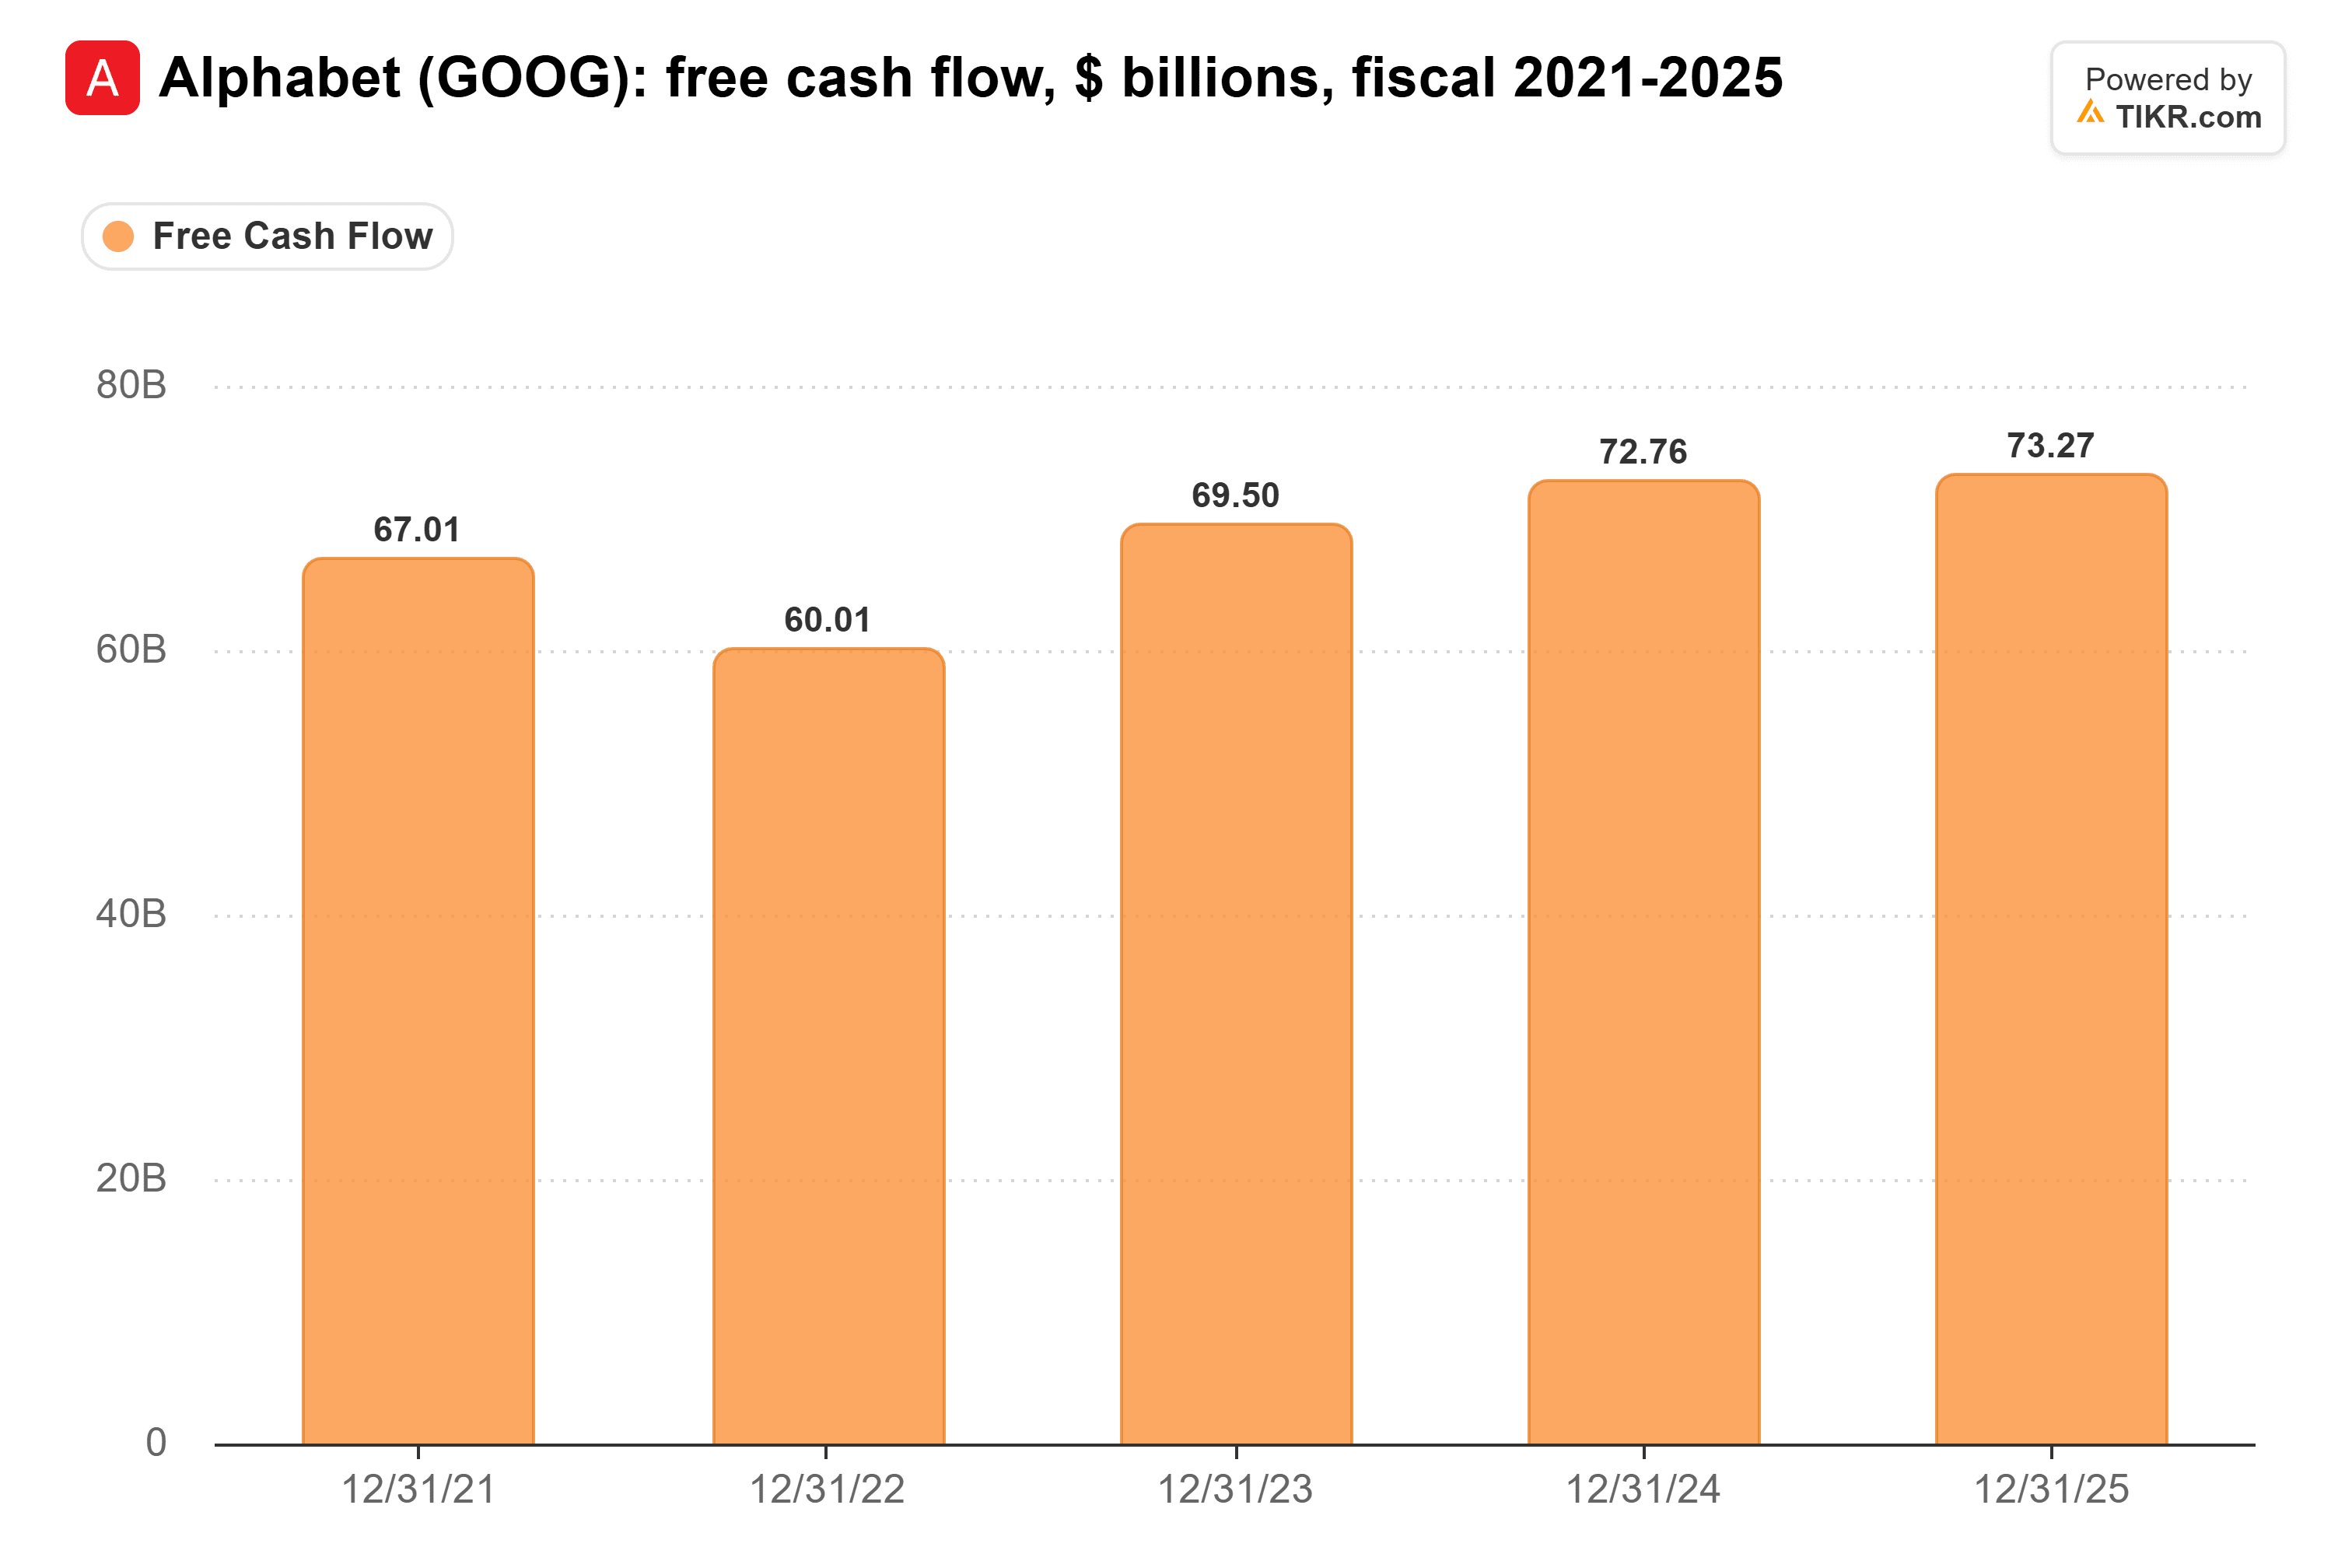
Además de eso, Alphabet, Amazon y Meta no han recomprado una sola acción en 2026. Prefieren gastar ese efectivo en centros de datos, lo que te dice lo desesperados que están por la capacidad.
Los permisos son la verdadera batalla
Lo que realmente me preocuparía son las aprobaciones. Una prima del 5% no importa si un pueblo vota en contra de un sitio o un estado deja de emitir permisos. El propio Munster admite que la nueva gobernación "sí tiene un impacto".
Pero Texas no está cerrando la puerta. Hinojosa ha dicho que todos los centros de datos actualmente autorizados en Texas pueden terminar su construcción, y Baker calcula que eso cubre todo 2027 y probablemente bien entrado 2028. Sus condiciones se aplican a nuevos sitios destinados a entregarse en 2028 y 2029, y Baker cree que ella también quiere que se construyan: "Ella no quiere perder muchos buenos trabajos de cuello azul e impuestos sobre la propiedad para los pueblos pequeños en el Texas rural".
Eso convierte sus términos en el precio de un nuevo permiso, y los números de Munster muestran que los hiperescaladores pueden permitirse pagarlo.
Conclusión: Creo que la reacción negativa termina siendo una partida en el presupuesto, y la expansión continúa, con los chips de Nvidia dentro. (Por supuesto, con el escándalo de espionaje de Jensen calentándose... ¿quién sabe?)
Entonces, ¿cuánto vale realmente la acción de Nvidia?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Nvidia. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!