Puntos clave
- Las acciones de Upstart alcanzaron un nuevo mínimo de 52 semanas el martes y han caído un 14% en un mes, después de que la empresa recortara sus previsiones para 2026 y el aumento de los rendimientos de los bonos del Tesoro afectara a los prestamistas al consumo, incluida Affirm.
- El recorte de las previsiones es un problema propio de Upstart: el aumento de las moras está reduciendo el valor de los préstamos que mantiene, incluso cuando Pagaya elevó su pronóstico de beneficios para 2026.
- El tercer trimestre de Upstart marcó un récord en el beneficio de contribución, pero los analistas han recortado sus estimaciones de ganancias para 2027 en casi una quinta parte desde el informe.
- La acción cotiza muy por debajo de su múltiplo forward habitual, por lo que vender aquí parece tardío, pero la compra puede esperar a un cambio en el Índice Macro de Upstart.
Upstart Holdings (UPST) cayó un 8% el martes después de alcanzar un nuevo mínimo de 52 semanas y ha caído un 14% en un mes. Un informe de inflación de octubre más fuerte de lo esperado envió los rendimientos de los bonos del Tesoro al alza y golpeó a los prestamistas al consumo. Esto ocurrió una semana después de que Upstart recortara sus previsiones para 2026.
Las tasas explican parte de eso: Affirm (AFRM) cayó aún más durante el mes, aunque elevó sus propias previsiones. Pero Pagaya Technologies (PGY) también elevó su pronóstico de beneficios para 2026 a finales de octubre. El recorte de las previsiones de Upstart es un problema propio.
Un trimestre récord llegó con un 2026 más pequeño
El tercer trimestre de Upstart, reportado el 3 de noviembre, marcó récords:
- Originaciones de $4.1 mil millones, un 44% más que el año anterior
- Ingresos de $371 millones, un 34% más y por encima de las estimaciones
- Beneficio de contribución de $218 millones, un máximo histórico, un 48% más
- Un margen de contribución positivo en préstamos automotrices e hipotecarios garantizados, un trimestre antes de lo planeado
Luego vino el recorte. Upstart ahora espera alrededor de $1.35 mil millones de ingresos en 2026 y $260 millones de EBITDA ajustado, por debajo de los $1.4 mil millones y $294 millones que había previsto, y los analistas esperaban $1.42 mil millones. "La macro está presionando nuestras perspectivas a corto plazo", dijo el cofundador y CEO Paul Gu en el comunicado. BofA ya había recortado su objetivo a $30 desde $37 el día anterior, y al menos ocho firmas más recortaron los suyos para el 4 de noviembre.
TIKR sigue a 16 analistas sobre Upstart. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantención y Venta sobre Upstart, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Upstart
Las moras están afectando los préstamos que Upstart mantiene
El Índice Macro de Upstart (UMI), la propia lectura de la empresa sobre cuánto la economía aumenta el riesgo de mora, alcanzó 1.53 en su última lectura, frente a 1.39 a finales de 2025. Eso perjudica a Upstart dos veces: otorga menos préstamos, y los préstamos y las participaciones en pérdidas que mantiene pierden valor. En la llamada, Gu dijo que el segundo golpe "es en realidad mayor que el impacto de reducir las nuevas originaciones". Y la exposición máxima de Upstart bajo esos acuerdos de reparto de pérdidas, un peor escenario que califica de remoto, alcanzó $1.50 mil millones al 30 de septiembre, frente a $887.4 millones de patrimonio.
Sin embargo, los prestatarios todavía quieren estos préstamos. El volumen de la red de Pagaya en el tercer trimestre aumentó un 28.7% hasta un récord de $3.61 mil millones. Y Affirm elevó sus previsiones para el año fiscal 2027 el 5 de noviembre a más de $65.25 mil millones de volumen bruto de mercancías, pero su acción cayó un 16% durante el mes. El martes, el rendimiento del bono del Tesoro a 10 años subió unos 12 puntos básicos hasta el 4.98%, y todo el grupo cayó con él.
Barata, pero las estimaciones siguen bajando
Los analistas ya han comenzado a recortar. Antes del informe, el consenso tenía un BPA normalizado de $2.29 para 2026 y $3.58 para 2027. Ahora es $1.87 y $2.91:
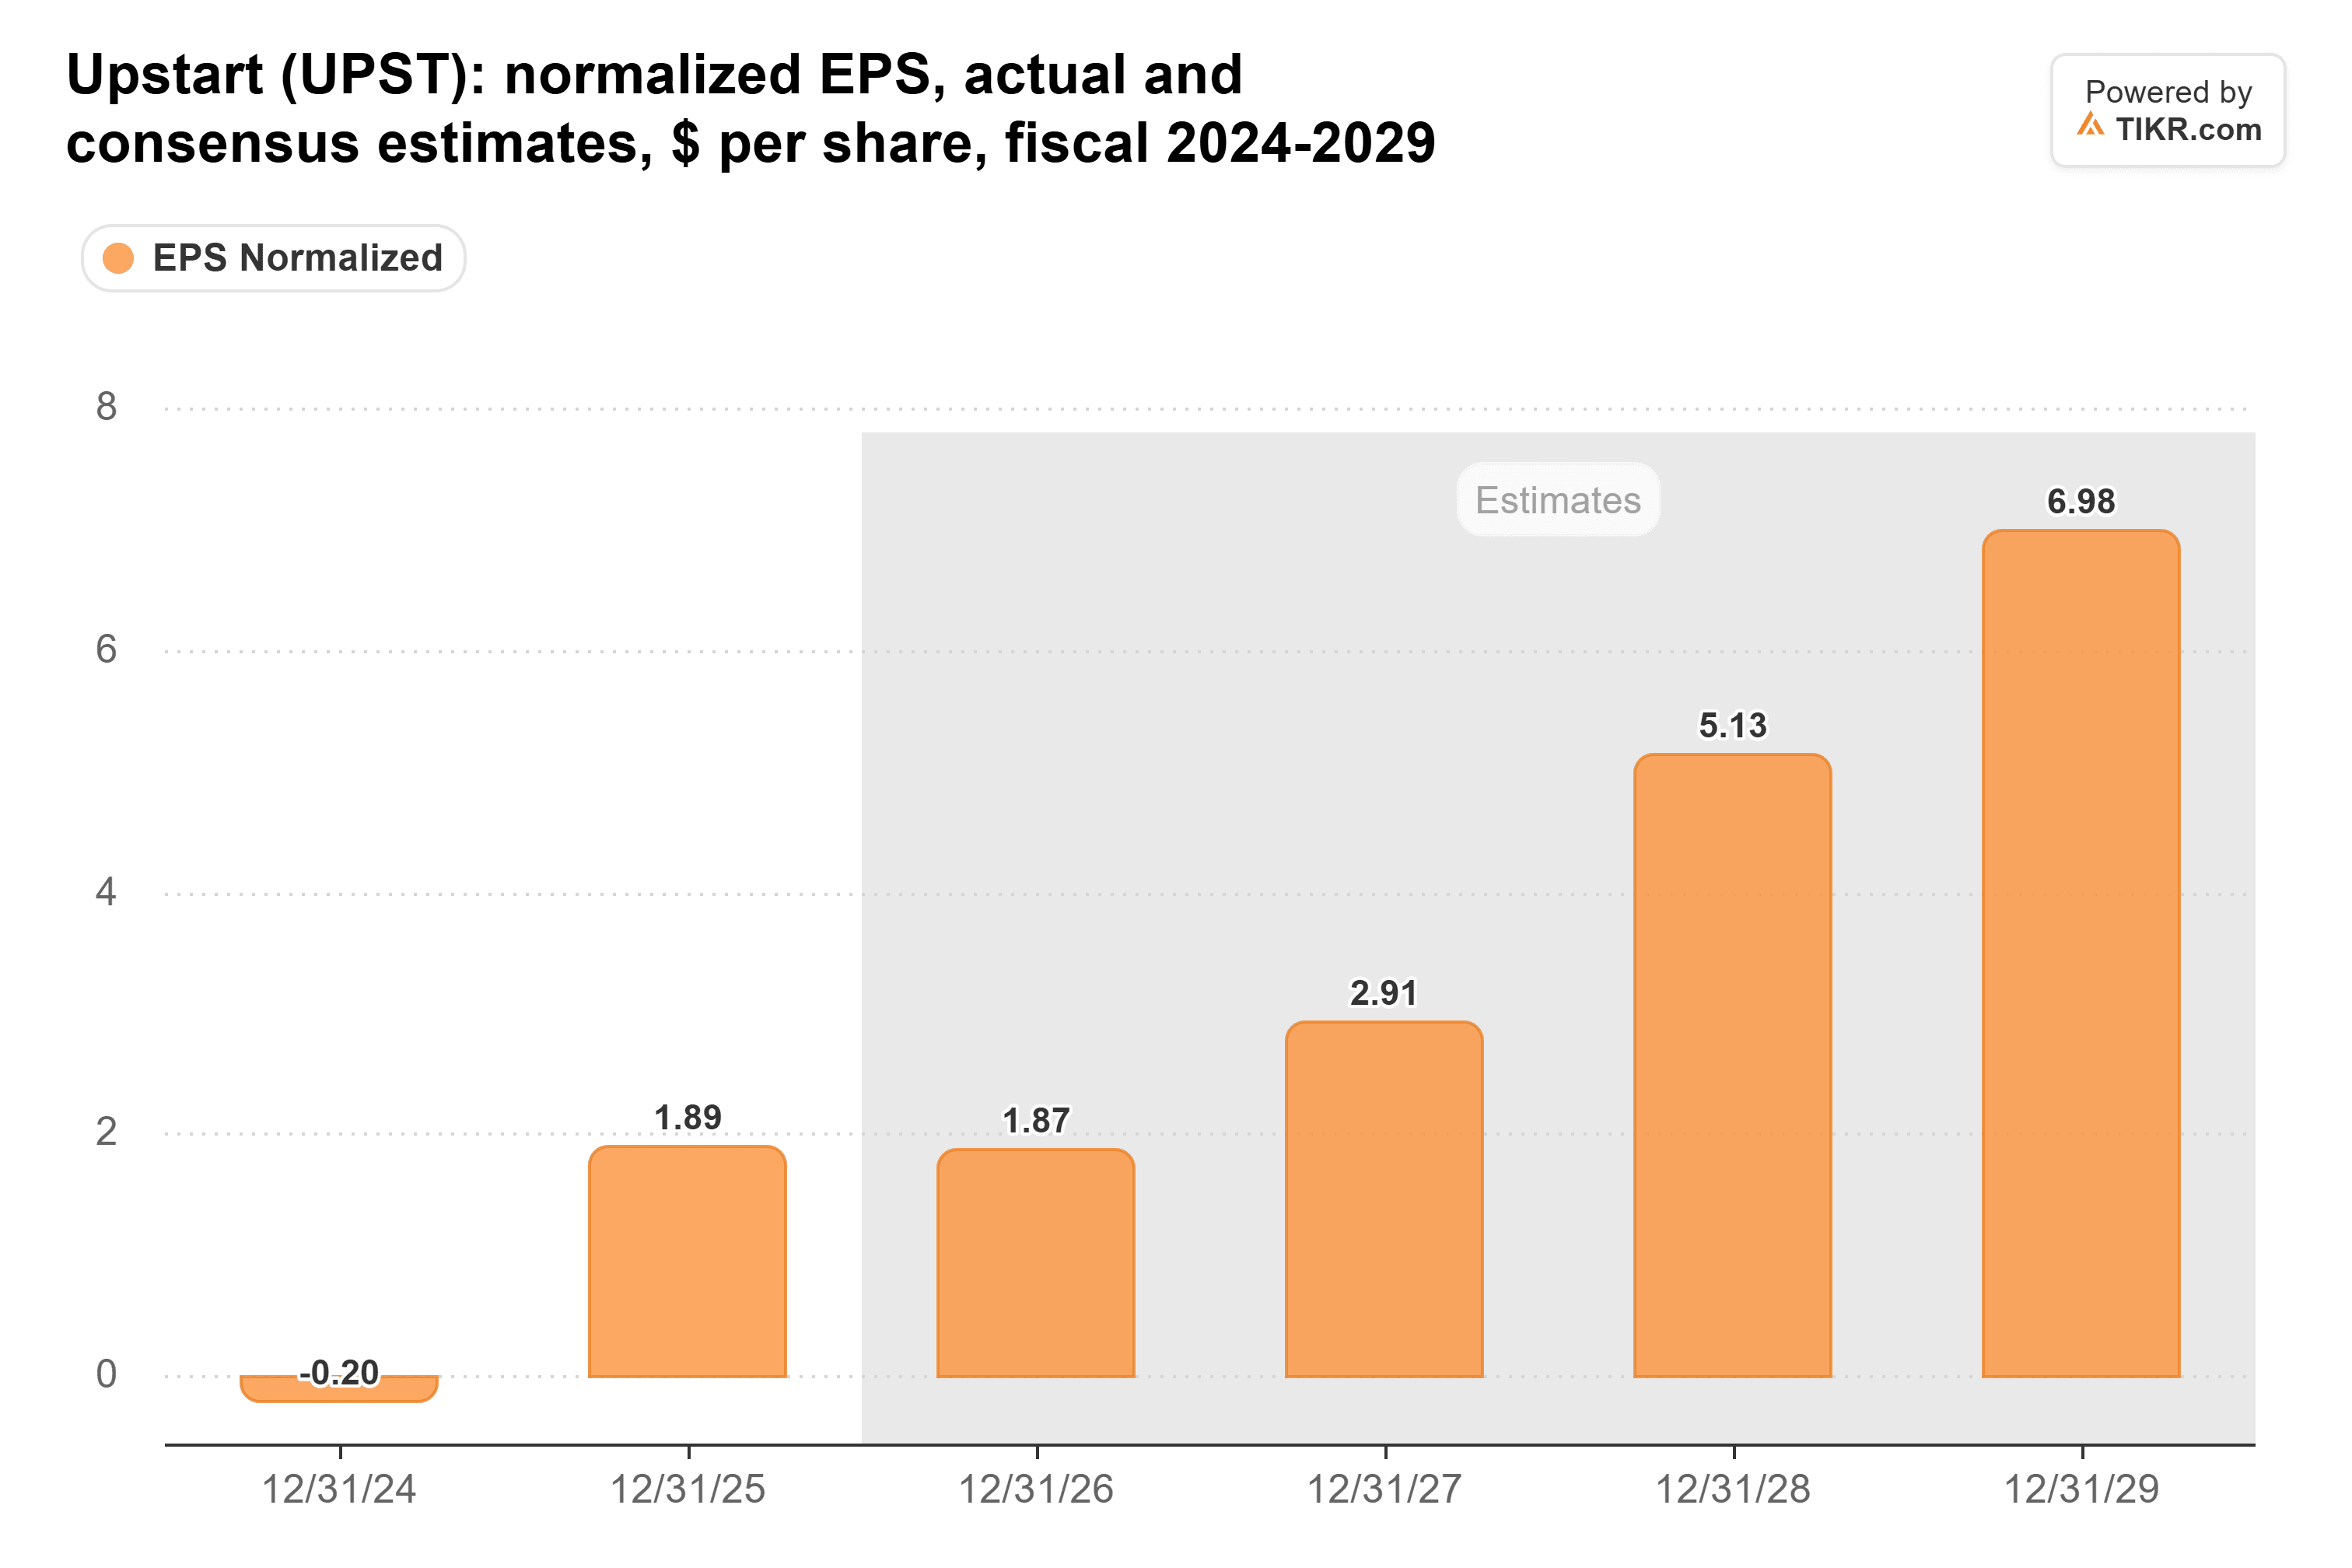
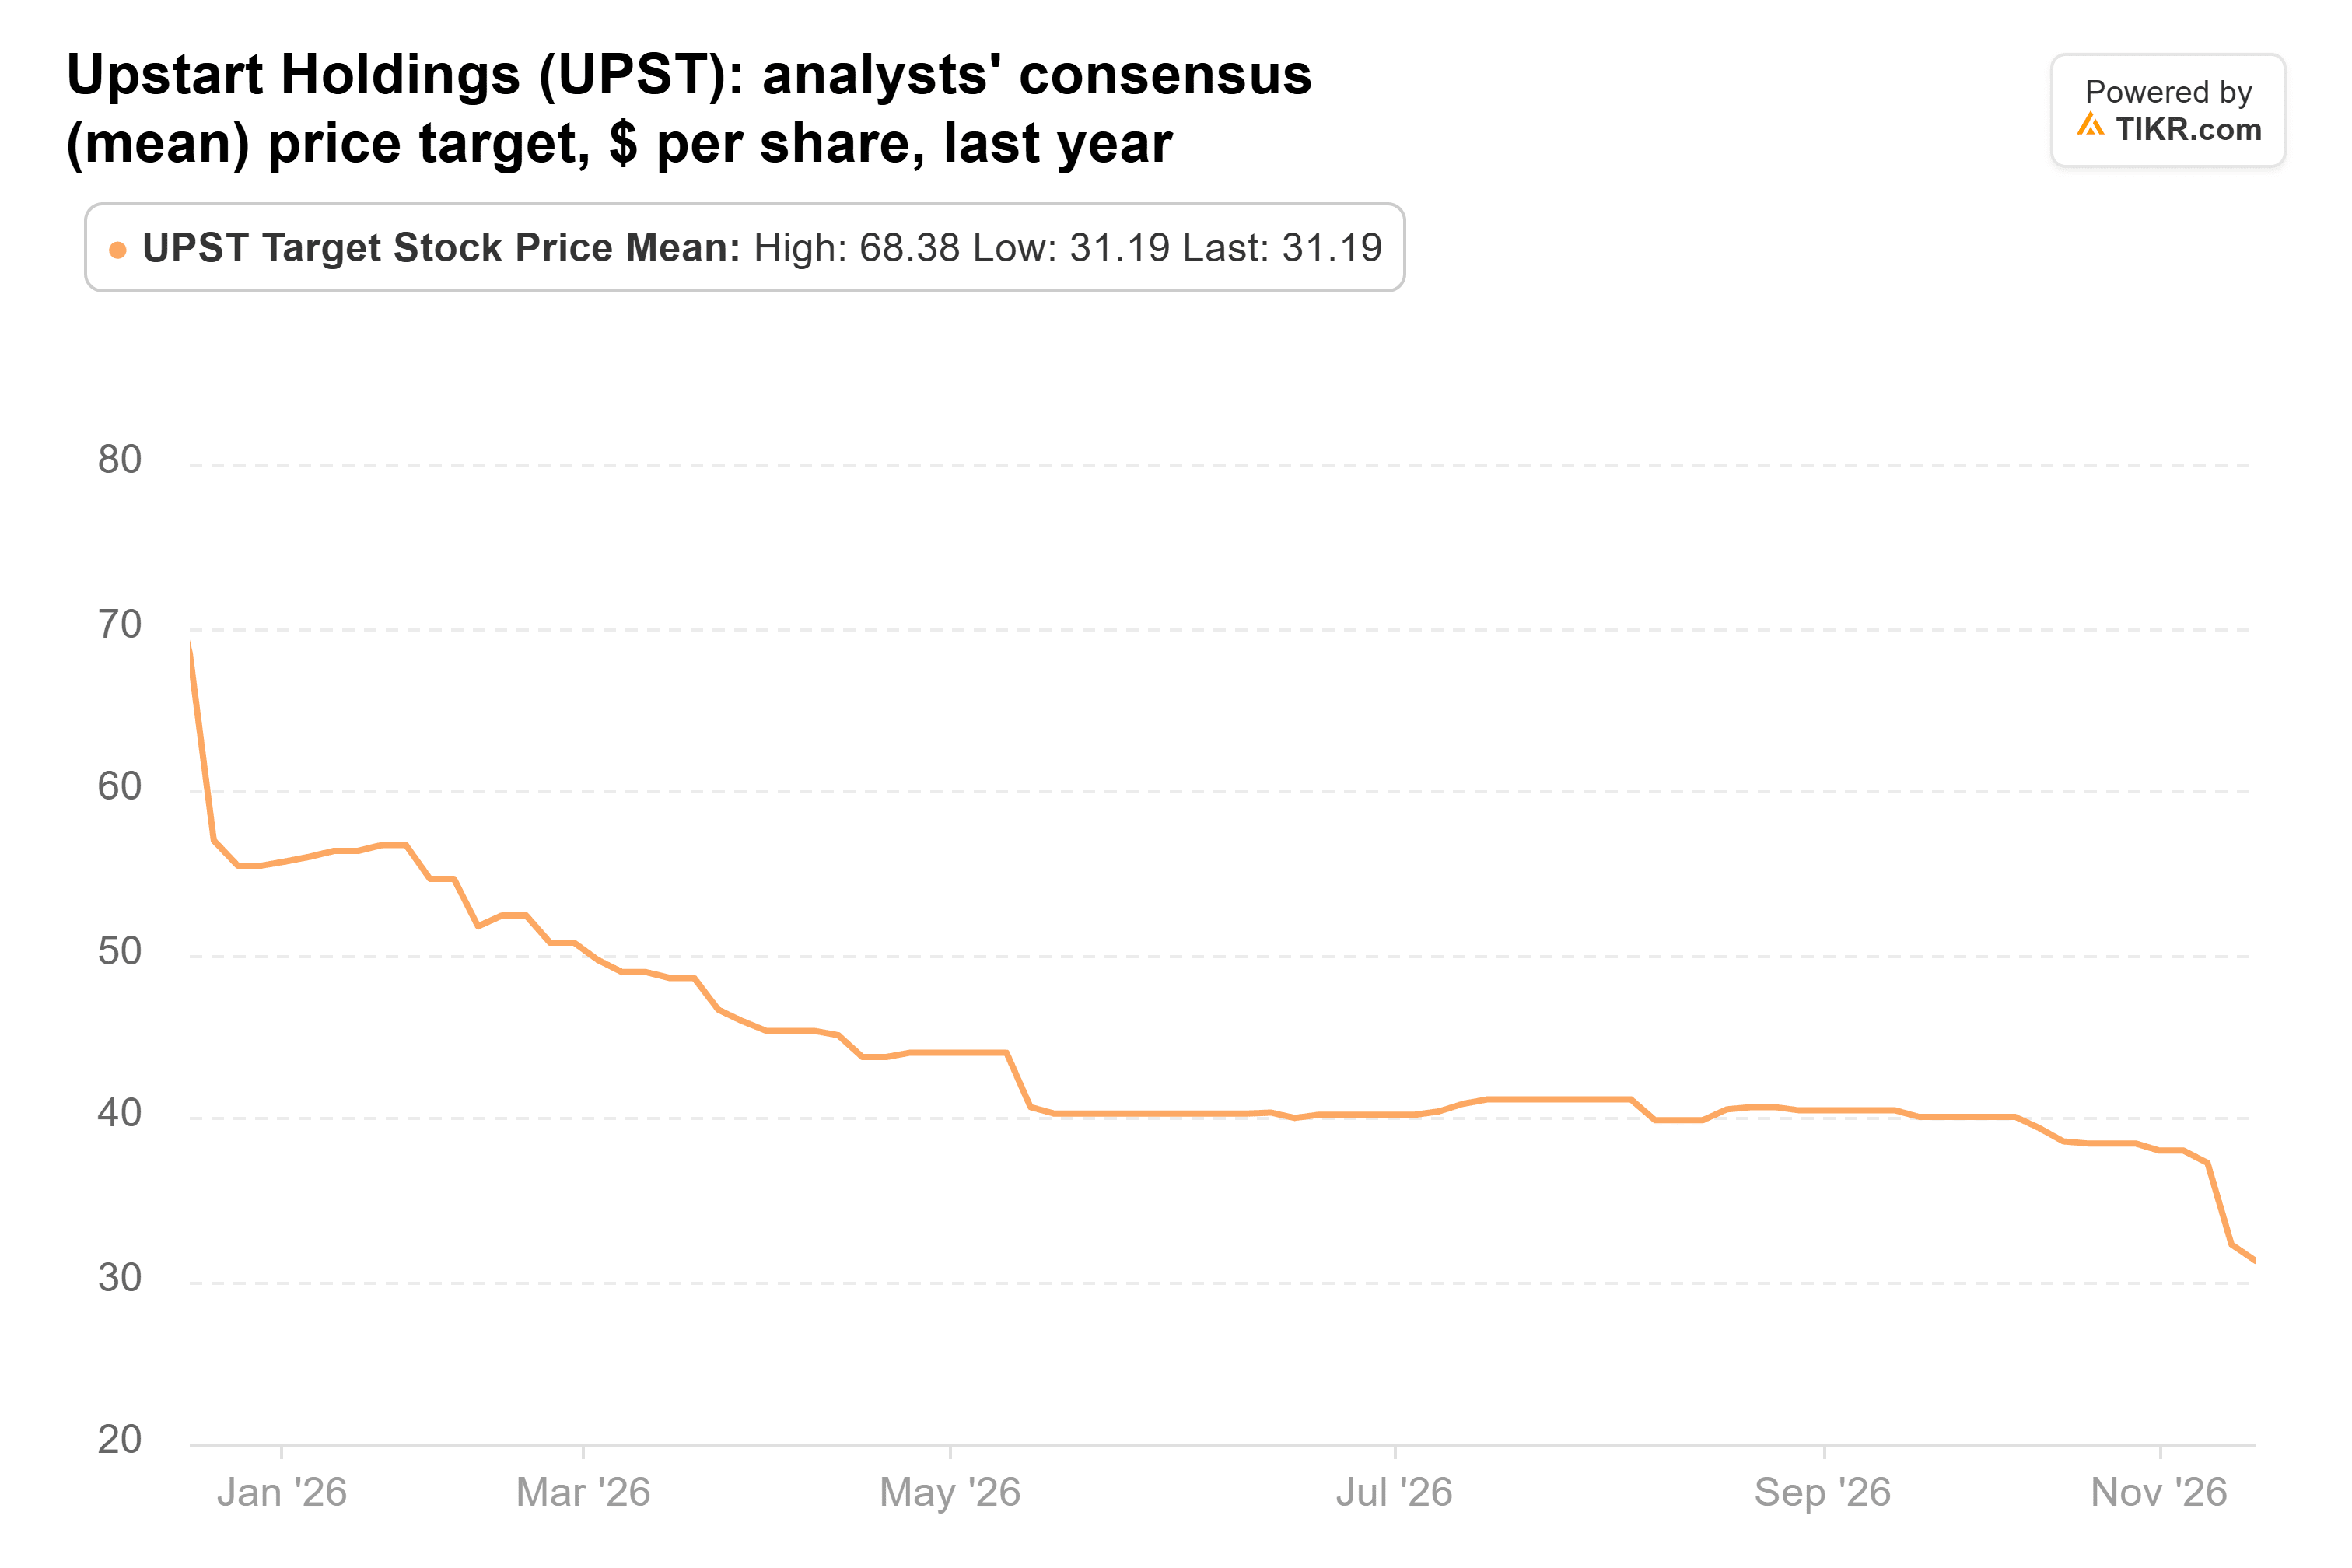
Eso sitúa 2027 cerca de los $2.79 de BofA tras el informe, y la estimación GAAP para 2027 es aún menor, en $1.88. El precio objetivo promedio de Wall Street también ha caído, a $31 desde $68 hace un año:
Antes de la caída del martes, Upstart cotizaba a 8.2x las ganancias normalizadas forward, muy por debajo de su promedio de 14x en el último año.
Hablando en la conferencia FinTech de Citi el martes, Gu señaló resultados récord en todo el estado de resultados en 2027, con un crecimiento que depende menos del patrimonio propio de Upstart. Upstart Bank ayudaría allí, y Upstart tiene como objetivo abrirlo a principios de 2027, una vez que obtenga las aprobaciones restantes.
Desde mi punto de vista, vender a menos de 8x las ganancias que los analistas ya han recortado parece tardío. Pero me abstendría de comprar mientras el UMI siga subiendo, ya que cada aumento reduce el valor de los préstamos que Upstart mantiene y arrastra las estimaciones hacia abajo con él. Upstart publicará las cifras de préstamos de noviembre y un nuevo UMI a principios de diciembre, y el informe del cuarto trimestre, con una primera mirada a 2027, debería seguir alrededor de febrero. Un UMI de vuelta hacia 1.4 es la señal que esperaría.
Entonces, ¿cuánto vale realmente la acción de Upstart?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Upstart. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!