Estadísticas Clave para las Acciones de Uber
- Precio Actual: $71.67
- Precio Objetivo (Caso Medio): ~$226
- Objetivo del Mercado: ~$101
- Rentabilidad Total Potencial: ~215% (en ~4.3 años)
- TIR Anualizada: ~31% / año
Ya Disponible: Descubre cuánto potencial de alza podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
Uber Technologies (UBER) cerró a $71.67 el 11 de septiembre, aproximadamente un 30% por debajo del máximo de $101.99 que tocó un año antes y solo unos pocos dólares por encima de su mínimo de 52 semanas de $65.41. Lo extraño es lo que hizo la dirección desde esa posición de aparente debilidad. Días antes, Uber recortó el 10% de su plantilla para reinvertir en crecimiento, y luego su CEO se subió al escenario de una conferencia y calificó la acción como "muy barata".
El miedo que presiona las acciones tiene un nombre: los robotaxis. Waymo y Tesla están escalando flotas autónomas, y el escenario bajista dice que los coches sin conductor eventualmente eludirán el mercado de Uber. Esa preocupación, junto con unas previsiones débiles para el tercer trimestre, ha limitado la acción todo el año.
Lo que Khosrowshahi le Dijo a Wall Street Mientras la Acción Estaba Cerca de Mínimos
El 10 de septiembre, el CEO Dara Khosrowshahi habló en la Conferencia Goldman Sachs Communacopia + Technology y presentó un argumento inusualmente directo. Preguntado por qué Uber gastaría para adquirir Delivery Hero, señaló sus propias acciones: "creemos que nuestra acción es muy barata". Es algo contundente que diga un CEO, y enmarca cómo la dirección interpreta la brecha entre precio y valor.
Khosrowshahi dijo que la demanda de movilidad en EE.UU. "se ha acelerado desde finales del año pasado", impulsada por la caída de los costes de seguros, iniciativas de conductores más seguros y opciones de menor precio como Wait & Save que atraen nuevos usuarios. Describió más de 50 millones de miembros de Uber One creciendo un 50% interanual, ahora responsables de aproximadamente la mitad de las reservas, con miembros gastando tres veces más que los no miembros.
Días antes, Uber dijo que recortaría aproximadamente 3,300 puestos de trabajo, su mayor reducción desde la pandemia. La dirección lo enmarcó como un aplanamiento de capas en lugar de una respuesta a una demanda débil, y dijo que los ahorros financiarían precios más bajos y crecimiento. Las acciones subieron más del 2% en el mercado previo a la apertura con la noticia, una señal de que los inversores lo interpretaron como disciplina.

Consulta estimaciones históricas y prospectivas para las acciones de Uber (¡Es gratis!) >>>
La Cuestión Autónoma que el Mercado Sigue Revalorando
La presión latente de los robotaxis es la razón por la que el múltiplo se mantiene comprimido, por lo que merece una respuesta directa. El argumento de Khosrowshahi es que Uber se convierte en la capa de demanda para la autonomía, no en una víctima de ella. Dijo que Uber ha asegurado acceso a más de 120,000 vehículos listos para AV, opera con nueve socios de AV hoy y espera 15 para fin de año, incluyendo Waymo, WeRide, Pony y Avride.
Su argumento económico es la parte en la que se apoyan los alcistas. Debido a que Uber ya maneja una enorme demanda, puede impulsar la utilización de una flota de AV aproximadamente un 30% más que lo que podría un operador de una sola marca, y puede repartir los costes de depósito y reparación entre socios en una sola instalación. En un negocio que pasa de pagos variables a conductores al coste fijo de poseer vehículos, la utilización decide la economía. Khosrowshahi situó el coste objetivo del vehículo entre $50,000 y $60,000 incluyendo sensores y computación, con una flota híbrida de AV para la demanda base y conductores humanos añadidos para los picos.
Si un actor como Tesla construye una aplicación de consumo a escala y mantiene a los usuarios dentro de su propio ecosistema, la ventaja de agregación de Uber se debilita. Los viajes autónomos siguen siendo una pequeña parte de los viajes semanales de Uber, por lo que el resultado está a años vista. Uber ha repartido sus apuestas entre un amplio conjunto de socios precisamente para que ninguna empresa pueda dejarla varada, y el mercado actualmente asigna poco valor a esa estrategia.
Lo que Uber Está Comprando, y lo que Dice el Múltiplo
La asignación de capital muestra cómo la dirección valora sus propias oportunidades. Uber lanzó formalmente una oferta de adquisición en efectivo por Delivery Hero a €41.50 por acción, un valor de capital cercano a $14.8 mil millones, con el período de aceptación vigente hasta el 5 de noviembre y el cierre previsto en la segunda mitad de 2027. Esta es una oferta de adquisición abierta que aún necesita aprobaciones de control de fusiones, no un acuerdo cerrado. Uber dice que extiende la plataforma a 99 mercados y espera que contribuya al EPS no GAAP para el tercer año. Khosrowshahi describió una alta tasa de rentabilidad mínima para fusiones y adquisiciones porque el crecimiento orgánico y la autonomía ya compiten por capital, y argumentó que Delivery Hero la superaba al casi duplicar la audiencia que Uber puede atraer a su flywheel de plataforma cruzada.
Ese flywheel es el núcleo de la tesis, porque los miembros y usuarios de plataforma cruzada gastan mucho más. En valoración, Uber cotiza a 18.5x el P/E de los próximos doce meses y con un rendimiento de flujo de caja libre apalancado de los próximos doce meses del 8.4%. Para un negocio que todavía está capitalizando reservas brutas por encima del 20%, esos no son los múltiplos de una historia de crecimiento rota.
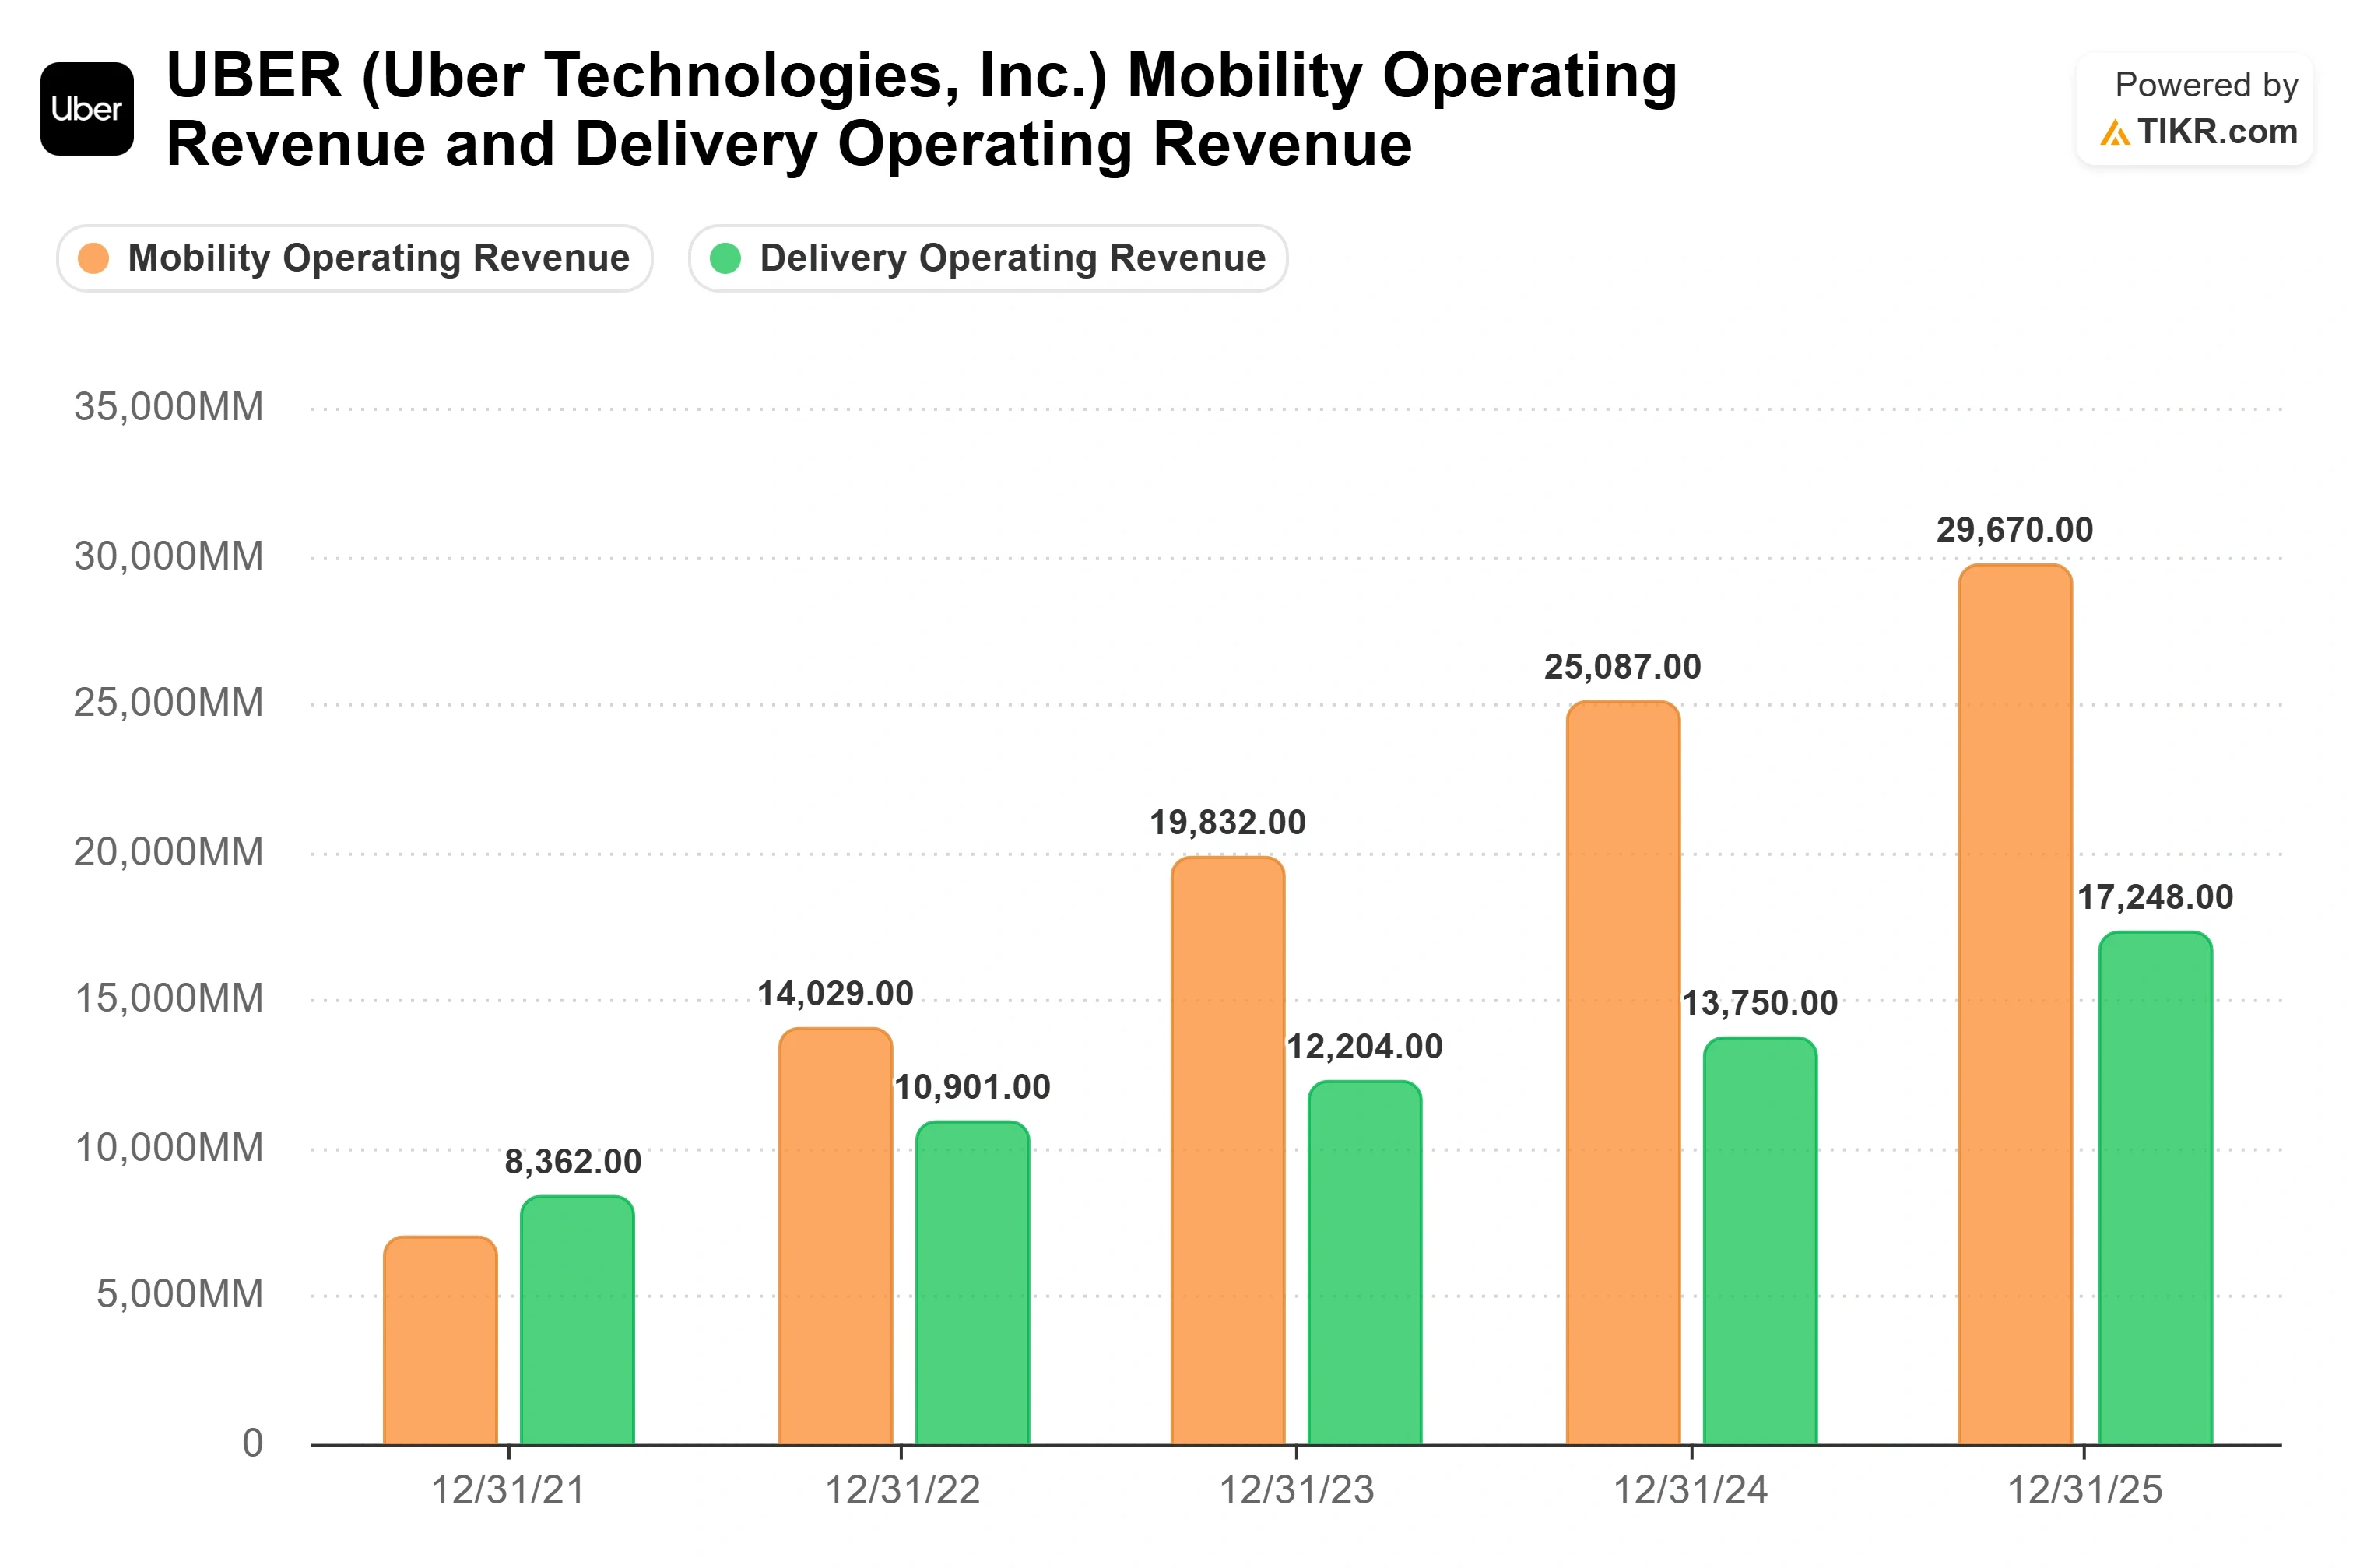
Consulta cómo le va a Uber frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $71.67
- Precio Objetivo (Caso Medio): ~$226
- Rentabilidad Total Potencial: ~215%
- TIR Anualizada: ~31% / año

La valoración del caso medio de TIKR apunta a un objetivo cercano a $226, una rentabilidad total de aproximadamente 215% en unos 4.3 años, y una TIR anualizada cercana al 31%. Este es el caso medio, lo que hace que la rentabilidad implícita sea notable con la acción cerca de mínimos plurianuales.
- Impulsores de ingresos: penetración en mercados dispersos, donde el uso ronda el 10% frente al 50% en mercados clave y crece 1.5 veces más rápido, más la expansión de entregas en la categoría de $15 mil millones de supermercados y retail que crece más del 40%.
- Impulsor de margen: la estrategia de mancuerna, usando productos de alto margen como Uber for Business y publicidad para financiar opciones de bajo coste, con factores a favor en seguros y la reestructuración reduciendo la base de costes. El modelo asume un crecimiento de ingresos del caso medio cercano al 11% y un margen de beneficio neto cercano al 15%.
- Potencial alcista: la autonomía resulta aditiva y la membresía sigue elevando el gasto por usuario, revalorando el múltiplo a medida que se capitaliza el efectivo.
- Riesgo a la baja: un actor importante de AV elude el mercado de Uber y las tasas de captación se comprimen más rápido de lo que la membresía puede compensar.
Conclusión
La próxima prueba real son los resultados del T3 2026, previstos para principios de noviembre, donde Uber guió reservas brutas de aproximadamente $58 a $60 mil millones. Un buen resultado sería reservas en o por encima del extremo superior con la movilidad manteniendo su impulso reciente. Un mal resultado sería reservas en el extremo inferior junto con cualquier titubeo en movilidad, lo que daría a los bajistas de los robotaxis su prueba de que el crecimiento se está enfriando. La ventana de aceptación de Delivery Hero también cierra el 5 de noviembre, por lo que para mediados de noviembre los inversores sabrán tanto si la historia operativa se mantuvo como si el acuerdo en el que la dirección apostó su capital realmente se aprueba.
¿Deberías Invertir en Uber?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre Uber y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienden al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Uber junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más mires debajo de las piedras… más oportunidades descubrirás. Busca entre más de 100K acciones globales, carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!