Estadísticas Clave de las Acciones de Palo Alto Networks
- Precio Actual: $330.65
- Precio Objetivo (Medio): ~$423
- Objetivo del Mercado: ~$393
- Rentabilidad Total Potencial: ~28%
- TIR Anualizada: ~5% / año
Ya Disponible: Descubre cuánto potencial de subida podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
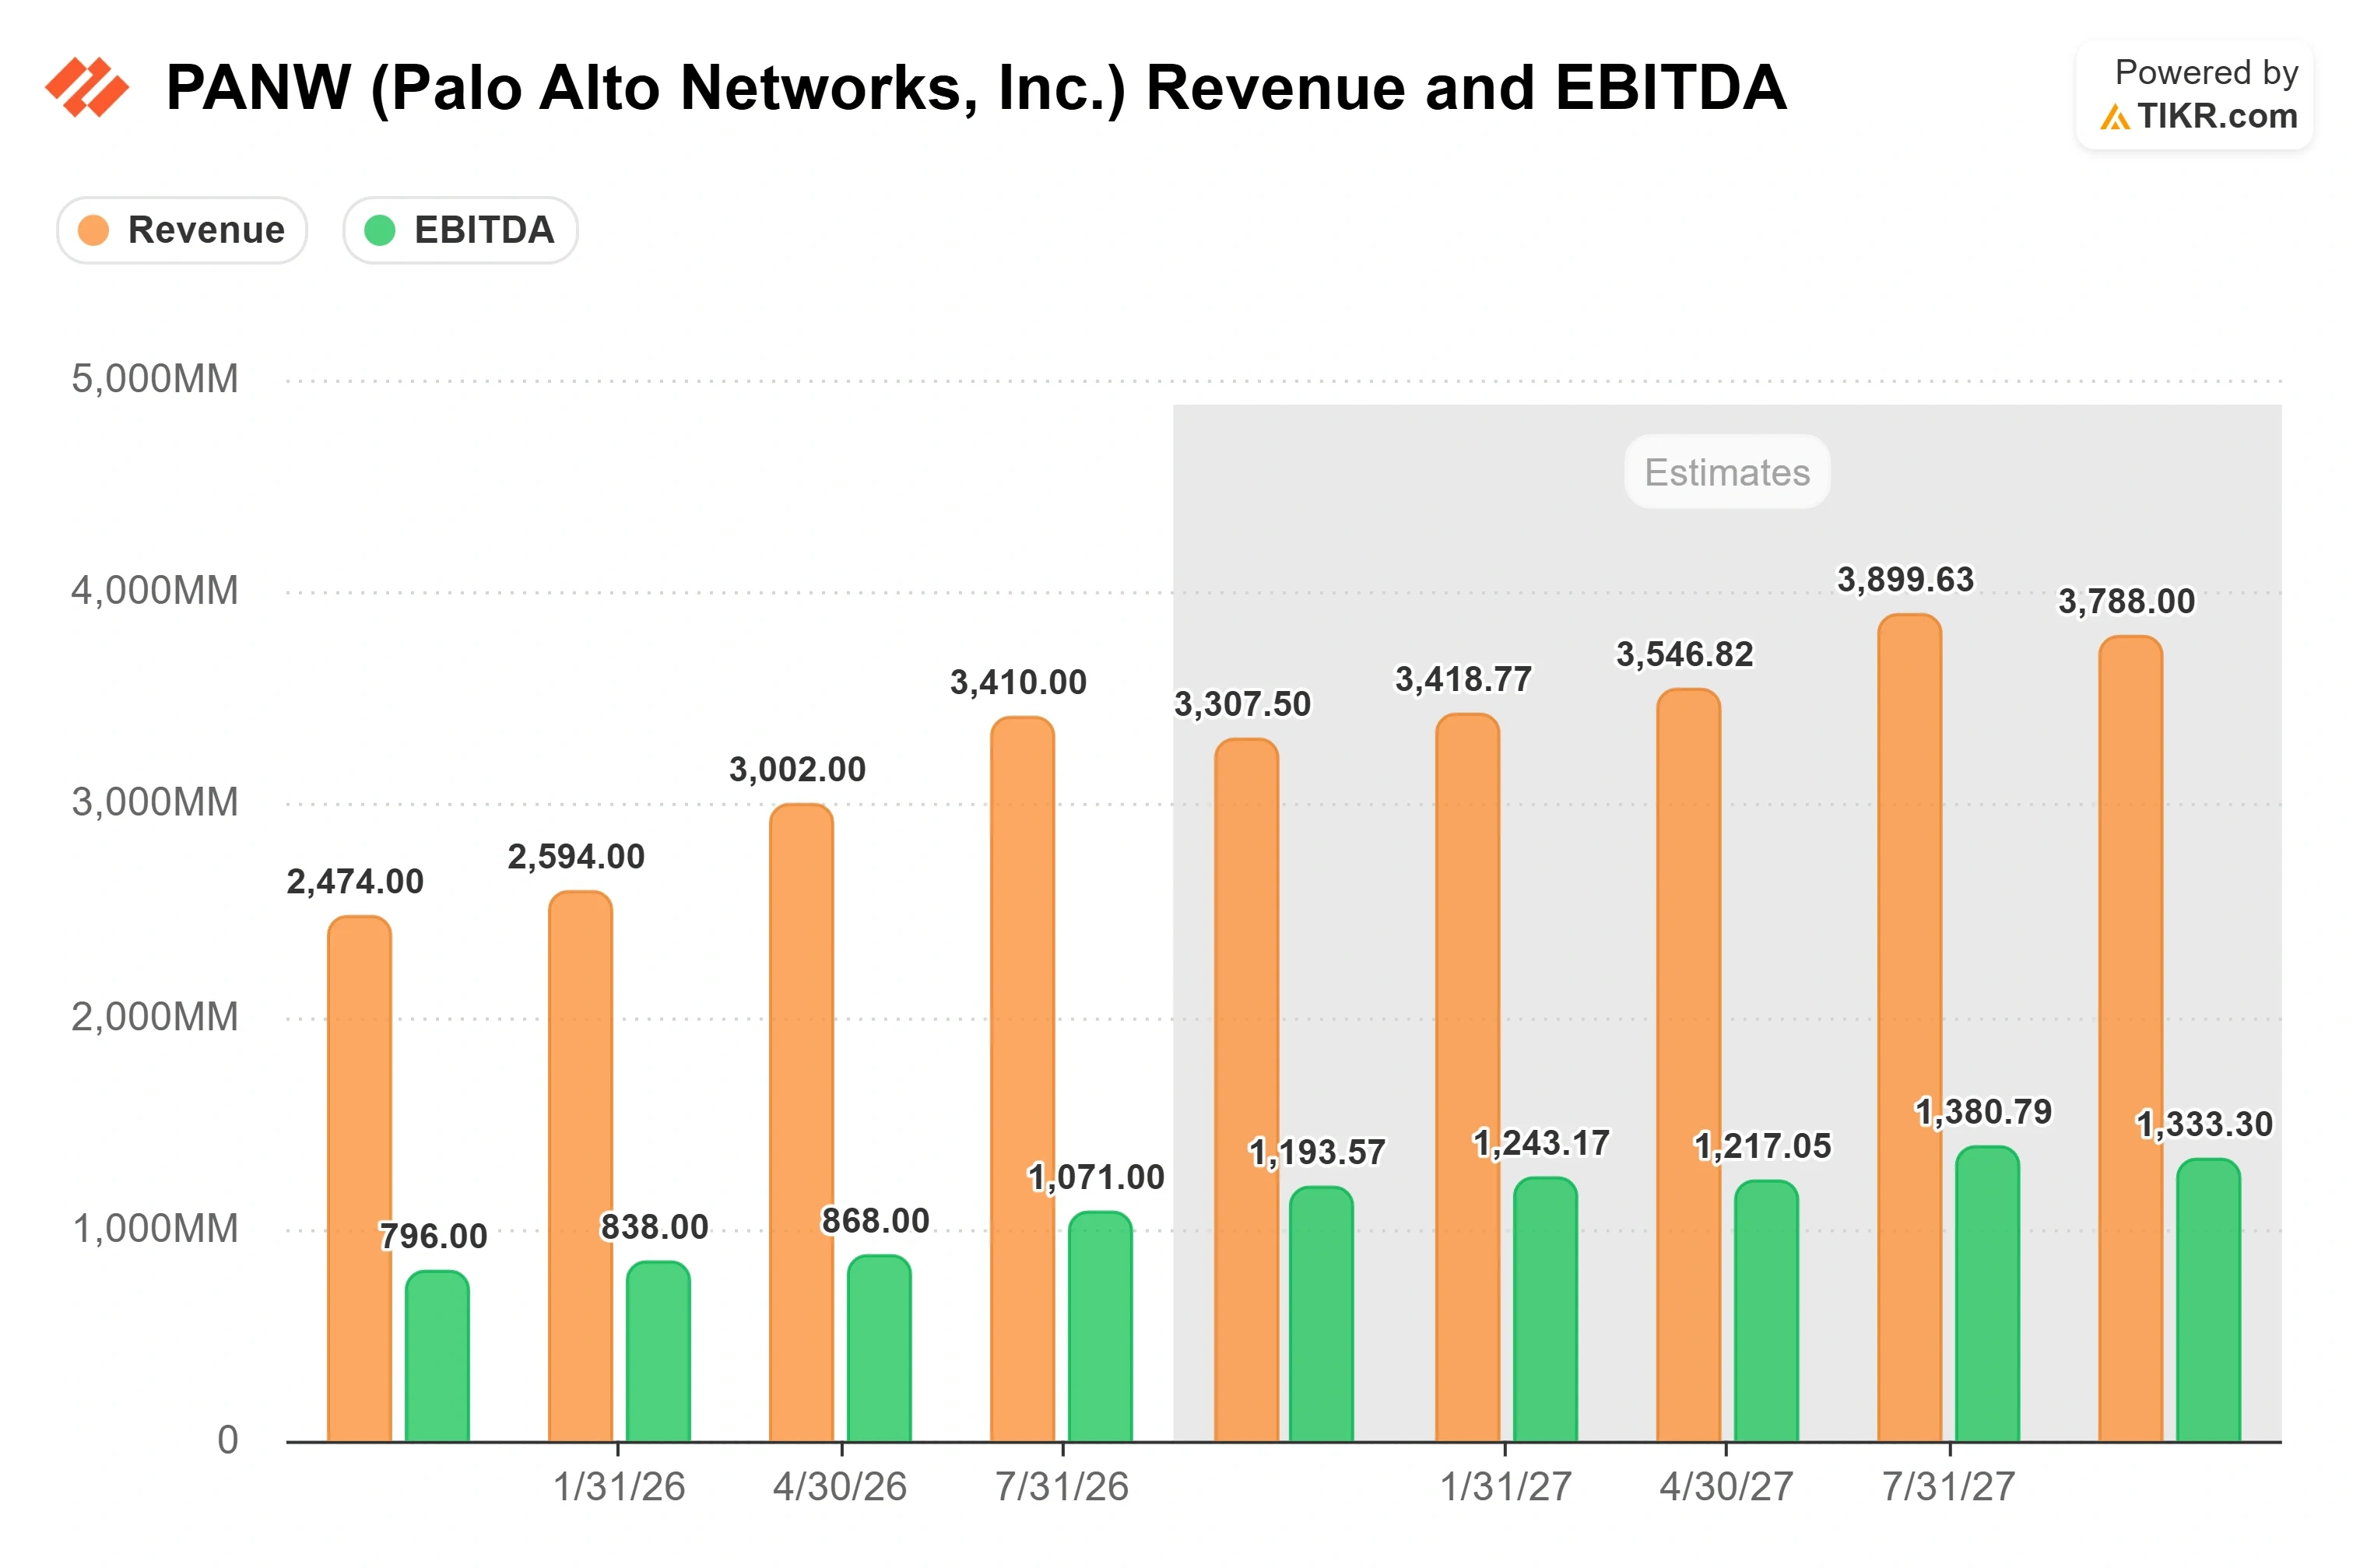
Palo Alto Networks (PANW) hizo todo lo que los alcistas pedían el trimestre pasado y aún así fue castigada. Tras el cierre del 1 de septiembre, la empresa reportó ingresos del cuarto trimestre fiscal de $3.41 mil millones, un aumento del 34% interanual, con ganancias ajustadas de $1.02 que superaron los $0.98 que esperaba el mercado. Las acciones ya habían caído alrededor de un 5% durante la sesión regular de ese día, subieron brevemente tras superar las expectativas y luego revirtieron. Para la siguiente sesión, la acción estaba aproximadamente un 7% más baja, y siguió deslizándose hacia los $331 durante la semana siguiente.
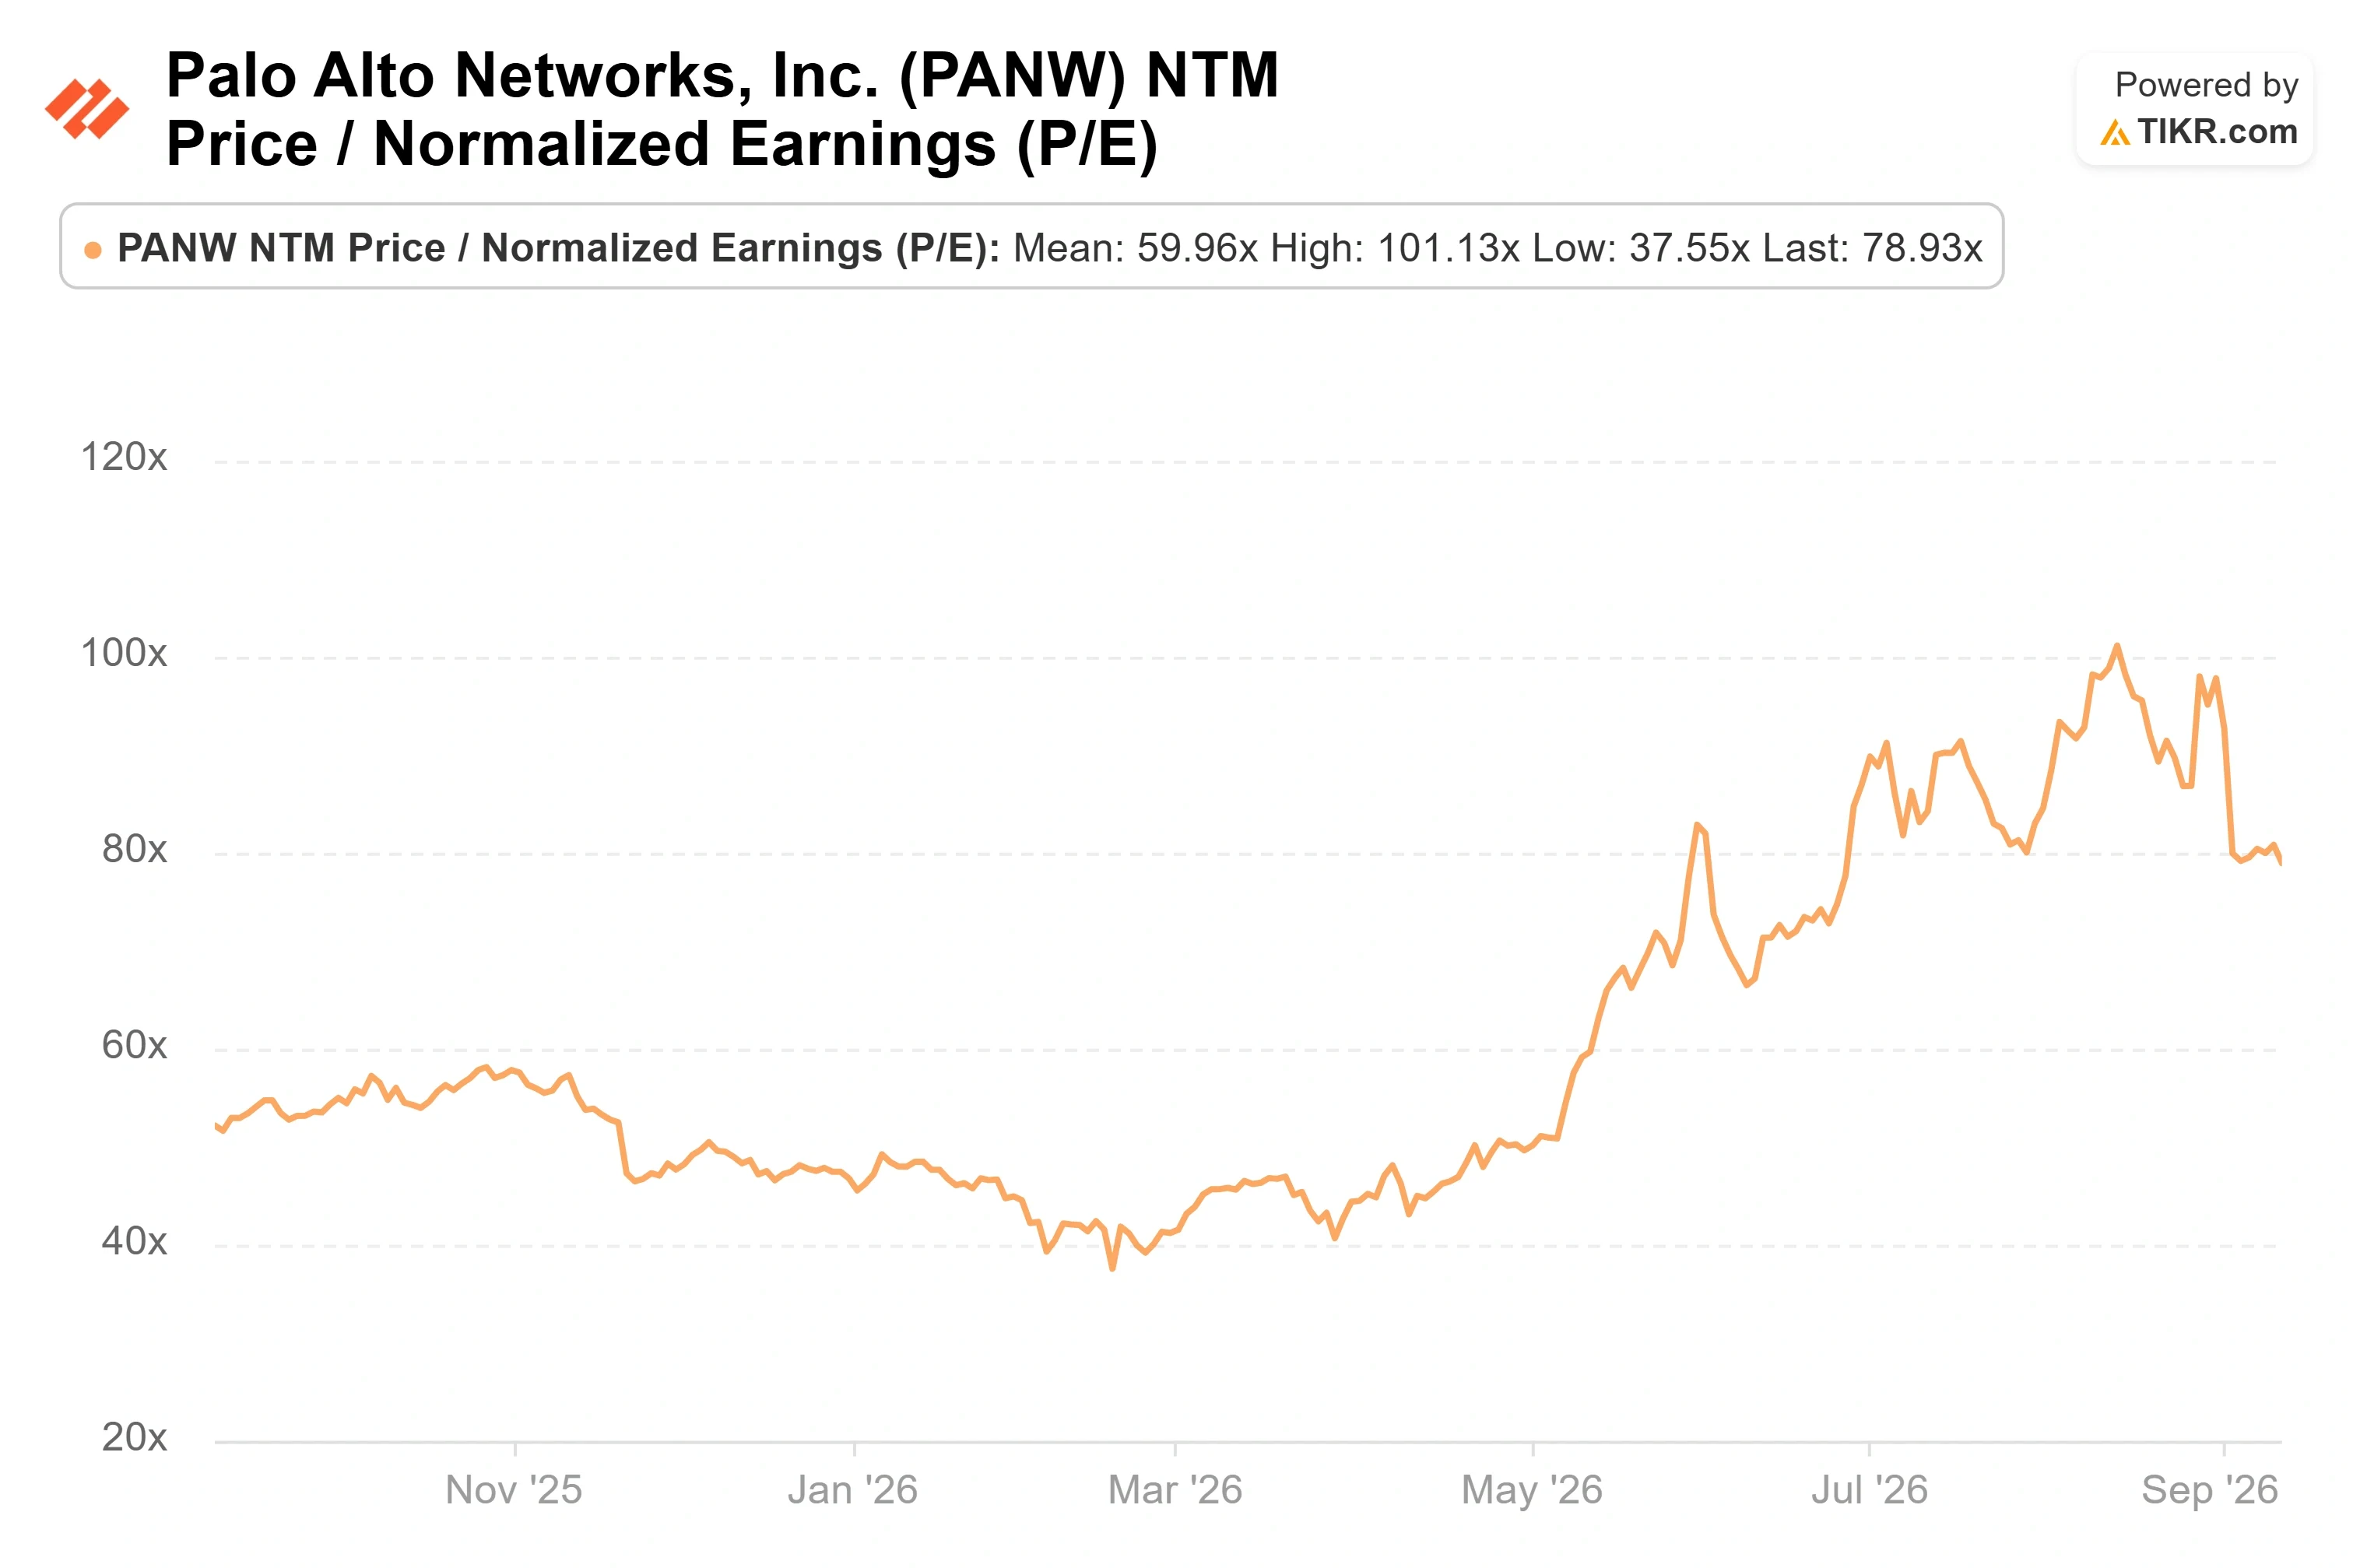
Las acciones aún cotizan cerca de 79 veces las ganancias futuras después de una racha que elevó la capitalización de mercado a $270 mil millones, e incluso un resultado claramente superior no puede mover un múltiplo tan estirado. Esa es la tensión para cualquiera que observe la acción un 17% por debajo de su máximo de agosto de $398.88: la empresa sigue ejecutando bien, y el mercado sigue decidiendo que ya pagó por ello.
La Línea de Pérdidas que Asustó a un Mercado Valorado para la Perfección
Palo Alto registró una pérdida neta de $282 millones, o $0.35 por acción, revirtiendo un beneficio del año anterior. Ese cambio refleja en gran medida adquisiciones: la empresa cerró su compra de $25 mil millones de CyberArk en febrero y adquirió la startup de agentes de IA Console el mismo día que reportó resultados. La amortización y los costos de integración de esa ola de compras impactan ahora la línea GAAP, mientras que los beneficios llegan más tarde.
Para una acción normalmente valorada, una pérdida impulsada por fusiones y adquisiciones es una nota al pie. A 79 veces las ganancias, no hay notas al pie. El patrón se ha mantenido todo el año: la acción cayó tras el T2, T3 y T4, cada vez con resultados que superaron la barra guiada.
El 9 de septiembre, Palo Alto divulgó una falla crítica en su propio software de firewall PAN-OS (CVE-2026-0310), una escritura fuera de límites con una puntuación CVSS de 9.2. La empresa la encontró internamente y reportó que no se conoce explotación, por lo que es una falla divulgada y parcheada, no una brecha. Se sumó a una semana de ventas que los analistas también vincularon a preocupaciones sobre una desaceleración del crecimiento y un múltiplo estirado. Aún así, el momento fue doloroso: incluso mientras productos más nuevos como Prisma AIRS llevan a Palo Alto más profundo en la seguridad de IA, estaba señalando un agujero en su propio perímetro la misma semana que su CEO explicaba en un escenario cómo la IA ahora encuentra exactamente estas fallas.
Consulta estimaciones históricas y futuras para las acciones de Palo Alto Networks (¡Es gratis!) >>>
El Caso de la Ventaja Competitiva de Arora, en Sus Propias Palabras
Ese escenario fue la conferencia Goldman Sachs Communacopia el 10 de septiembre, donde el CEO Nikesh Arora presentó el caso alcista de manera concreta. Su marco comienza con la escala: si fluyen $5 billones hacia el cómputo de IA en cinco años, el tráfico de red podría multiplicarse por seis y, como él dijo, "todo ese tráfico tiene que ser inspeccionado". Dado que cada bit empresarial ya pasa por alguna forma de firewall, más tráfico es un factor a favor estructural para la seguridad de red. Vincula el negocio central de Palo Alto con el gasto en infraestructura de IA en lugar de con una partida presupuestaria de seguridad.
Arora fue directo sobre cuál es realmente la ventaja competitiva, y no es el software. "Alguien tiene que reemplazar físicamente esos 180 millones de endpoints de Palo Alto", dijo, señalando los 19 petabytes de datos que la empresa procesa diariamente a través de Google Cloud. Fue sincero sobre que la durabilidad no es permanente, llamando al sistema de registro "una ventaja competitiva a corto plazo" una vez que la IA reescriba la capa de interfaz.
También desmontó la amenaza que más temen los inversores, que los laboratorios de IA de frontera simplemente absorban la seguridad. La economía del borde no funciona: inspeccionar los aproximadamente 160 megabytes que cruzan un portátil diariamente con un modelo de frontera costaría mucho más que los $30 a $40 por endpoint que cobra la industria. "Si cuesta $40, quieres una alternativa barata", dijo.
Una Prima que los Pares No Explican Completamente
Palo Alto cotiza cerca de 56 veces el EV/EBITDA NTM y 79 veces las ganancias. Fortinet, el par más cercano en seguridad de red, se sitúa cerca de 35 veces el EV/EBITDA y 44 veces las ganancias, mientras que CrowdStrike cotiza más caro a aproximadamente 99 veces, y Microsoft, que agrupa seguridad, está en 16 veces. Así que Palo Alto no es el nombre más caro de su grupo, pero está valorada muy por encima del par que más se parece a su núcleo. La prima sobre Fortinet es discutible en función del crecimiento, dada una expansión de ingresos más rápida y una consolidación multi-categoría. Si es discutible en su totalidad es lo que el modelo tiene que resolver.
Consulta cómo le va a Palo Alto Networks frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $330.65
- Precio Objetivo (Medio): ~$423
- Rentabilidad Total Potencial: ~28%
- TIR Anualizada: ~5% / año
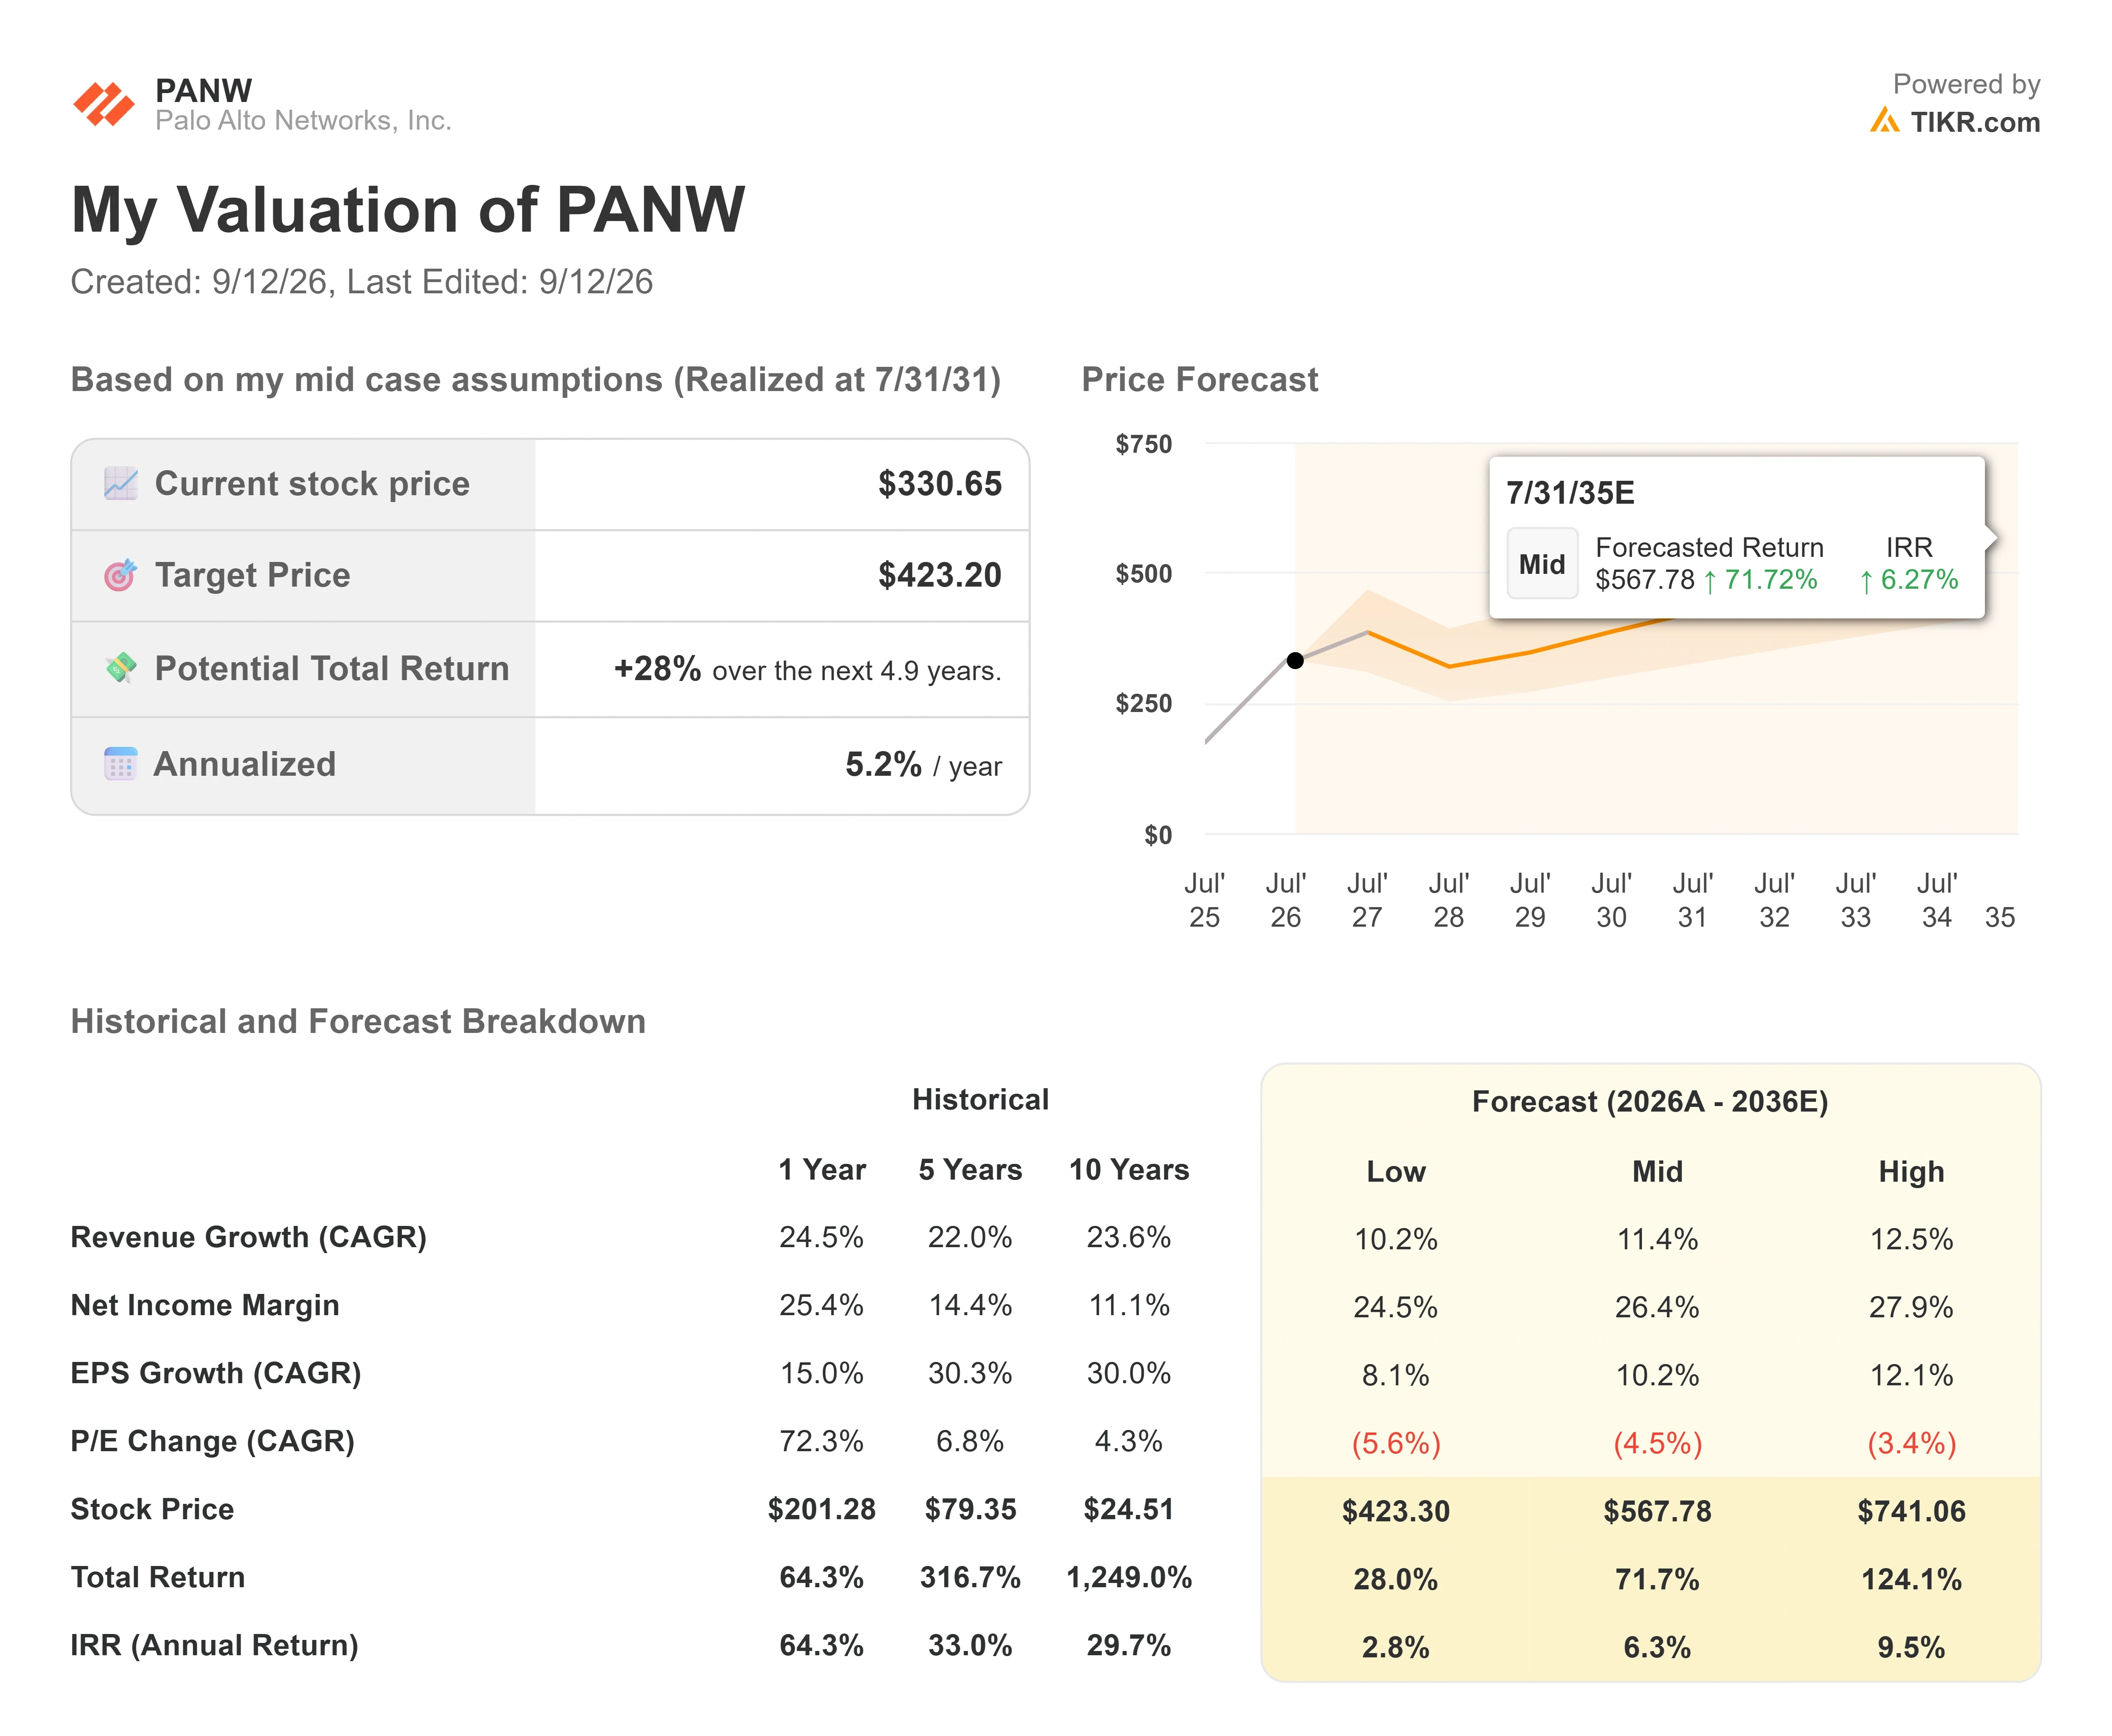
Con supuestos del caso medio realizados en julio de 2031, el modelo llega cerca de $423, aproximadamente un 28% de rentabilidad total en 4.9 años, o aproximadamente un 5% anual. Ese es el modelo como escéptico: el negocio crece, pero desde este múltiplo, la rentabilidad es ordinaria.
- Impulsores de ingresos: consolidación de plataforma, donde los clientes reemplazan proveedores puntuales con la pila integrada de Palo Alto y aumentan el gasto por cuenta, y la expansión de productos de seguridad de IA como Prisma AIRS hacia una categoría que apenas existía hace dos años.
- Impulsor de margen: el cambio hacia la mezcla de software y suscripciones, que empuja el margen neto hacia mediados del 20% a medida que la plataforma escala.
- Riesgo principal: las propias matemáticas del modelo asumen que el P/E se comprime aproximadamente un 4.5% anual. Si el crecimiento se normaliza mientras esa desvalorización continúa, la rentabilidad se adelgaza rápidamente.
- Potencial alcista: una capitalización más rápida con un múltiplo más estable empuja el caso alto hacia $567, aproximadamente un 72% de rentabilidad total.
- Potencial bajista: el caso bajo ofrece solo alrededor de un 28% de rentabilidad total durante todo el pronóstico, aproximadamente un 3% anual, apenas por encima del efectivo.
El objetivo medio del modelo de ~$423 se sitúa por encima de la media del mercado de ~$393. Ambos apuntan en la misma dirección, y ambos exigen rentabilidades anuales modestas, no la duplicación que la acción entregó desde su mínimo de febrero.
Conclusión
La próxima prueba real es el primer trimestre fiscal de 2027, con una guía de aproximadamente $3.31 mil millones en ingresos en el punto medio. Observa la trayectoria de crecimiento y si la línea GAAP vuelve a girar hacia el beneficio. Un resultado que mantenga el impulso cerca del extremo superior y reduzca la pérdida marcaría el patrón de superar-y-caer como ruido. Una guía más débil diría que el mercado tenía razón para vender los resultados superiores. La acción no necesita un resultado inferior para caer más. A 79 veces las ganancias, necesita que la historia de crecimiento se mantenga exactamente tan buena como ha sido, y mantenerse así de buena es todo el trabajo.
¿Deberías Invertir en Palo Alto Networks?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre Palo Alto Networks y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Palo Alto Networks junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Palo Alto Networks en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo-en-uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre 100K+ acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!