Conclusiones clave
- Starbucks reportó un BPA ajustado del cuarto trimestre fiscal de $0.80, superando el consenso de $0.72, ya que las ventas comparables globales aumentaron un 7.2%.
- El CEO Brian Niccol dijo que "Volver a Starbucks es nuestro plan de crecimiento", pero se prevé que las ventas comparables en Norteamérica se desaceleren a aproximadamente un 4% en el año fiscal 2027.
- Con aproximadamente 33 veces las ganancias futuras, la acción se encuentra dentro del 5% del objetivo promedio de la calle de $111 tras una ganancia del 28% en 2026.
- La rebaja de calificación de Chipotle en octubre por preocupaciones de ventas muestra cómo las acciones de restaurantes son castigadas cuando el crecimiento se enfría, y Starbucks reporta nuevamente el 27 de enero.
Starbucks (SBUX) acaba de tener el tipo de trimestre sobre el que se construyen las recuperaciones. La acción apenas se movió.
Las acciones cerraron a $105 el viernes, con una subida del 28% en 2026 en términos de retorno total y aproximadamente $6 por debajo de su máximo de 52 semanas. Esa subida ya hizo la mayor parte de la celebración.
El trimestre en sí fue limpio. El BPA ajustado de $0.80 superó el consenso de $0.72, las ventas comparables globales aumentaron un 7.2% y el margen operativo se expandió por tercer trimestre consecutivo.
La tensión está en lo que viene después. La dirección guió las ventas comparables de Norteamérica a aproximadamente un 4% para el año fiscal 2027, aproximadamente la mitad del ritmo que acaba de entregar.
Eso importa para una acción valorada como una empresa de crecimiento. Chipotle Mexican Grill (CMG) cayó en octubre después de que TD Cowen la rebajara de calificación por preocupaciones de ventas y recortara su precio objetivo al más bajo de la calle, un recordatorio de lo rápido que el mercado revalúa las cadenas de restaurantes cuando las ventas se enfrían.
La recuperación se refleja en el tráfico
Los ingresos cayeron un 4% a $9.1 mil millones. Esa disminución refleja la conversión de las operaciones minoristas de China en una empresa conjunta bajo licencia con Boyu Capital, por lo que el negocio subyacente aún creció.
- Las ventas comparables de Norteamérica aumentaron un 7.9%, con transacciones subiendo un 2.7%.
- Las ventas comparables en EE. UU. aumentaron un 7.7%.
- Más del 80% de las cafeterías operadas por la empresa en Norteamérica registraron ventas comparables positivas, frente a menos del 50% hace un año.
Niccol lo expresó claramente en la llamada de resultados: "Volver a Starbucks comenzó como un plan de recuperación y ahora Volver a Starbucks es nuestro plan de crecimiento".
Las ganancias han seguido al tráfico...
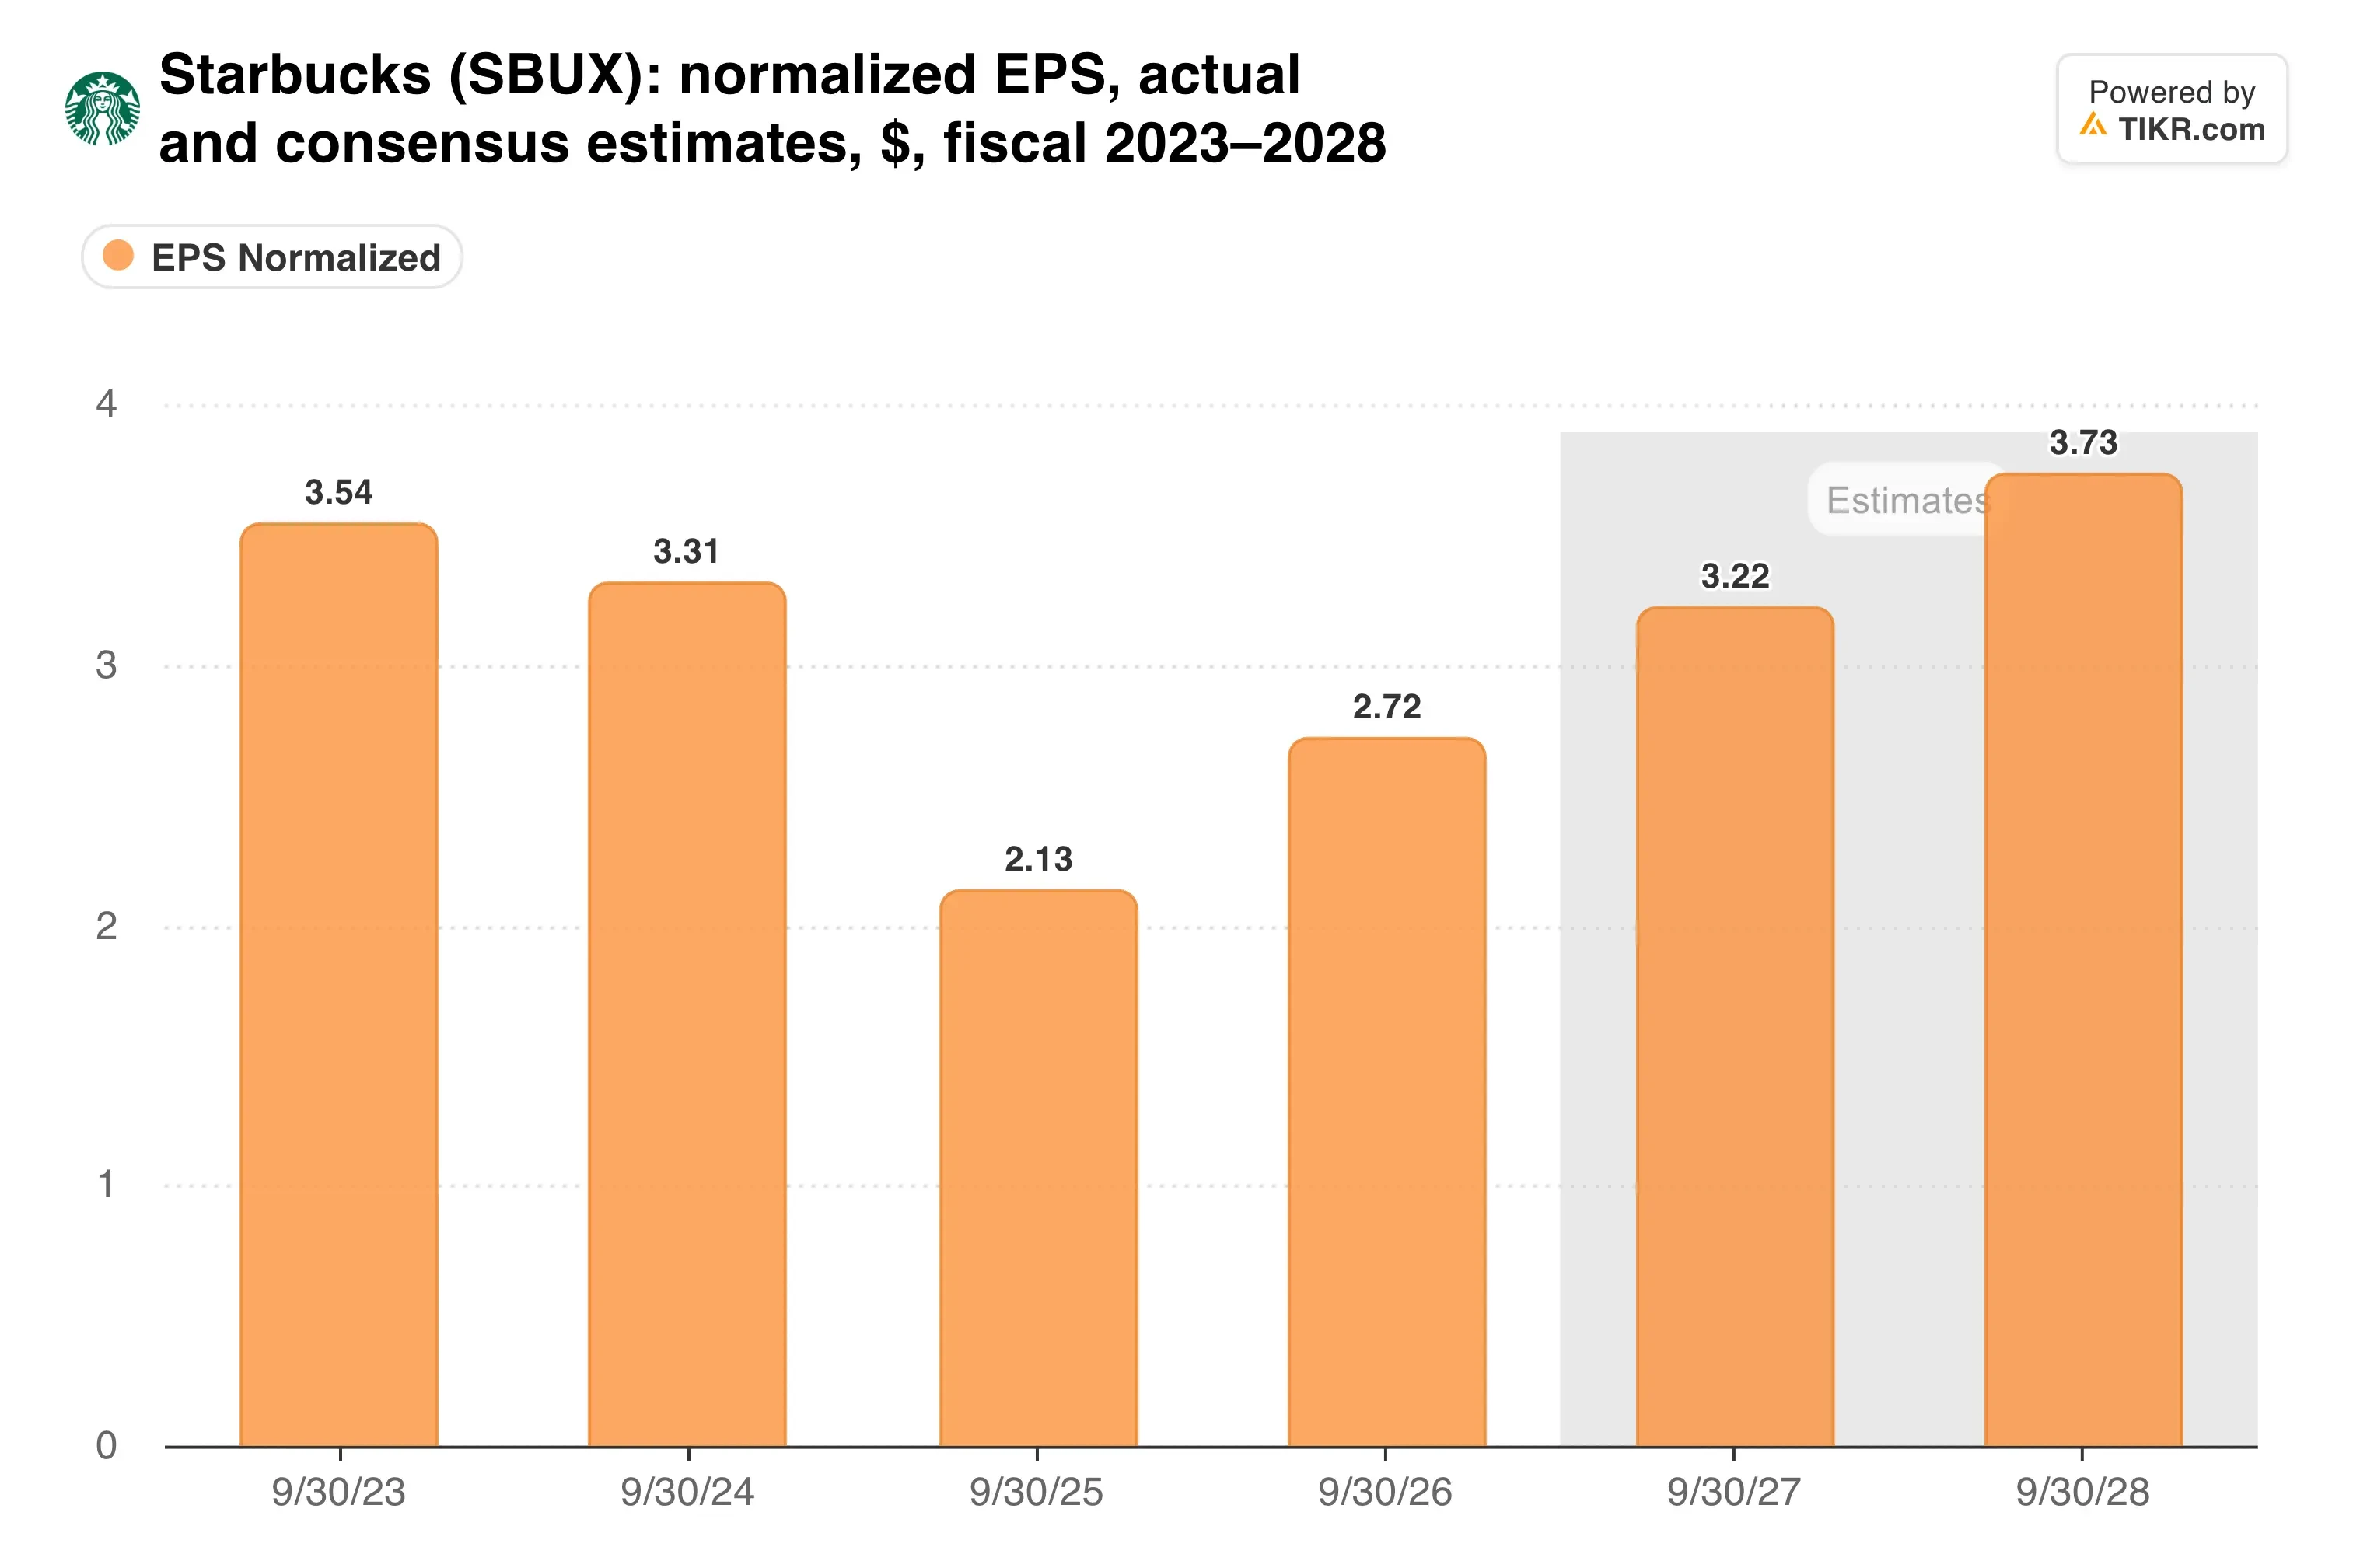
El BPA del año fiscal 2026 creció aproximadamente un 27% a $2.72. La nueva guía de $3.15 a $3.25 implica un crecimiento aproximado del 18% en el punto medio.
El punto débil es el negocio internacional
Norteamérica está llevando la historia. Las ventas comparables internacionales aumentaron solo un 0.9% ya que las transacciones cayeron un 2.8%, y un ticket promedio más alto cubrió la brecha.
Sin embargo, el margen operativo del segmento saltó al 19.7% desde el 10.8%, principalmente porque China se trasladó a un modelo bajo licencia. La licencia renuncia a los ingresos reportados a cambio de márgenes más estables, y la dirección atribuye a ese modelo gran parte de su crecimiento de unidades en el extranjero.
¿Cuánto margen más puede exprimir toda la empresa?
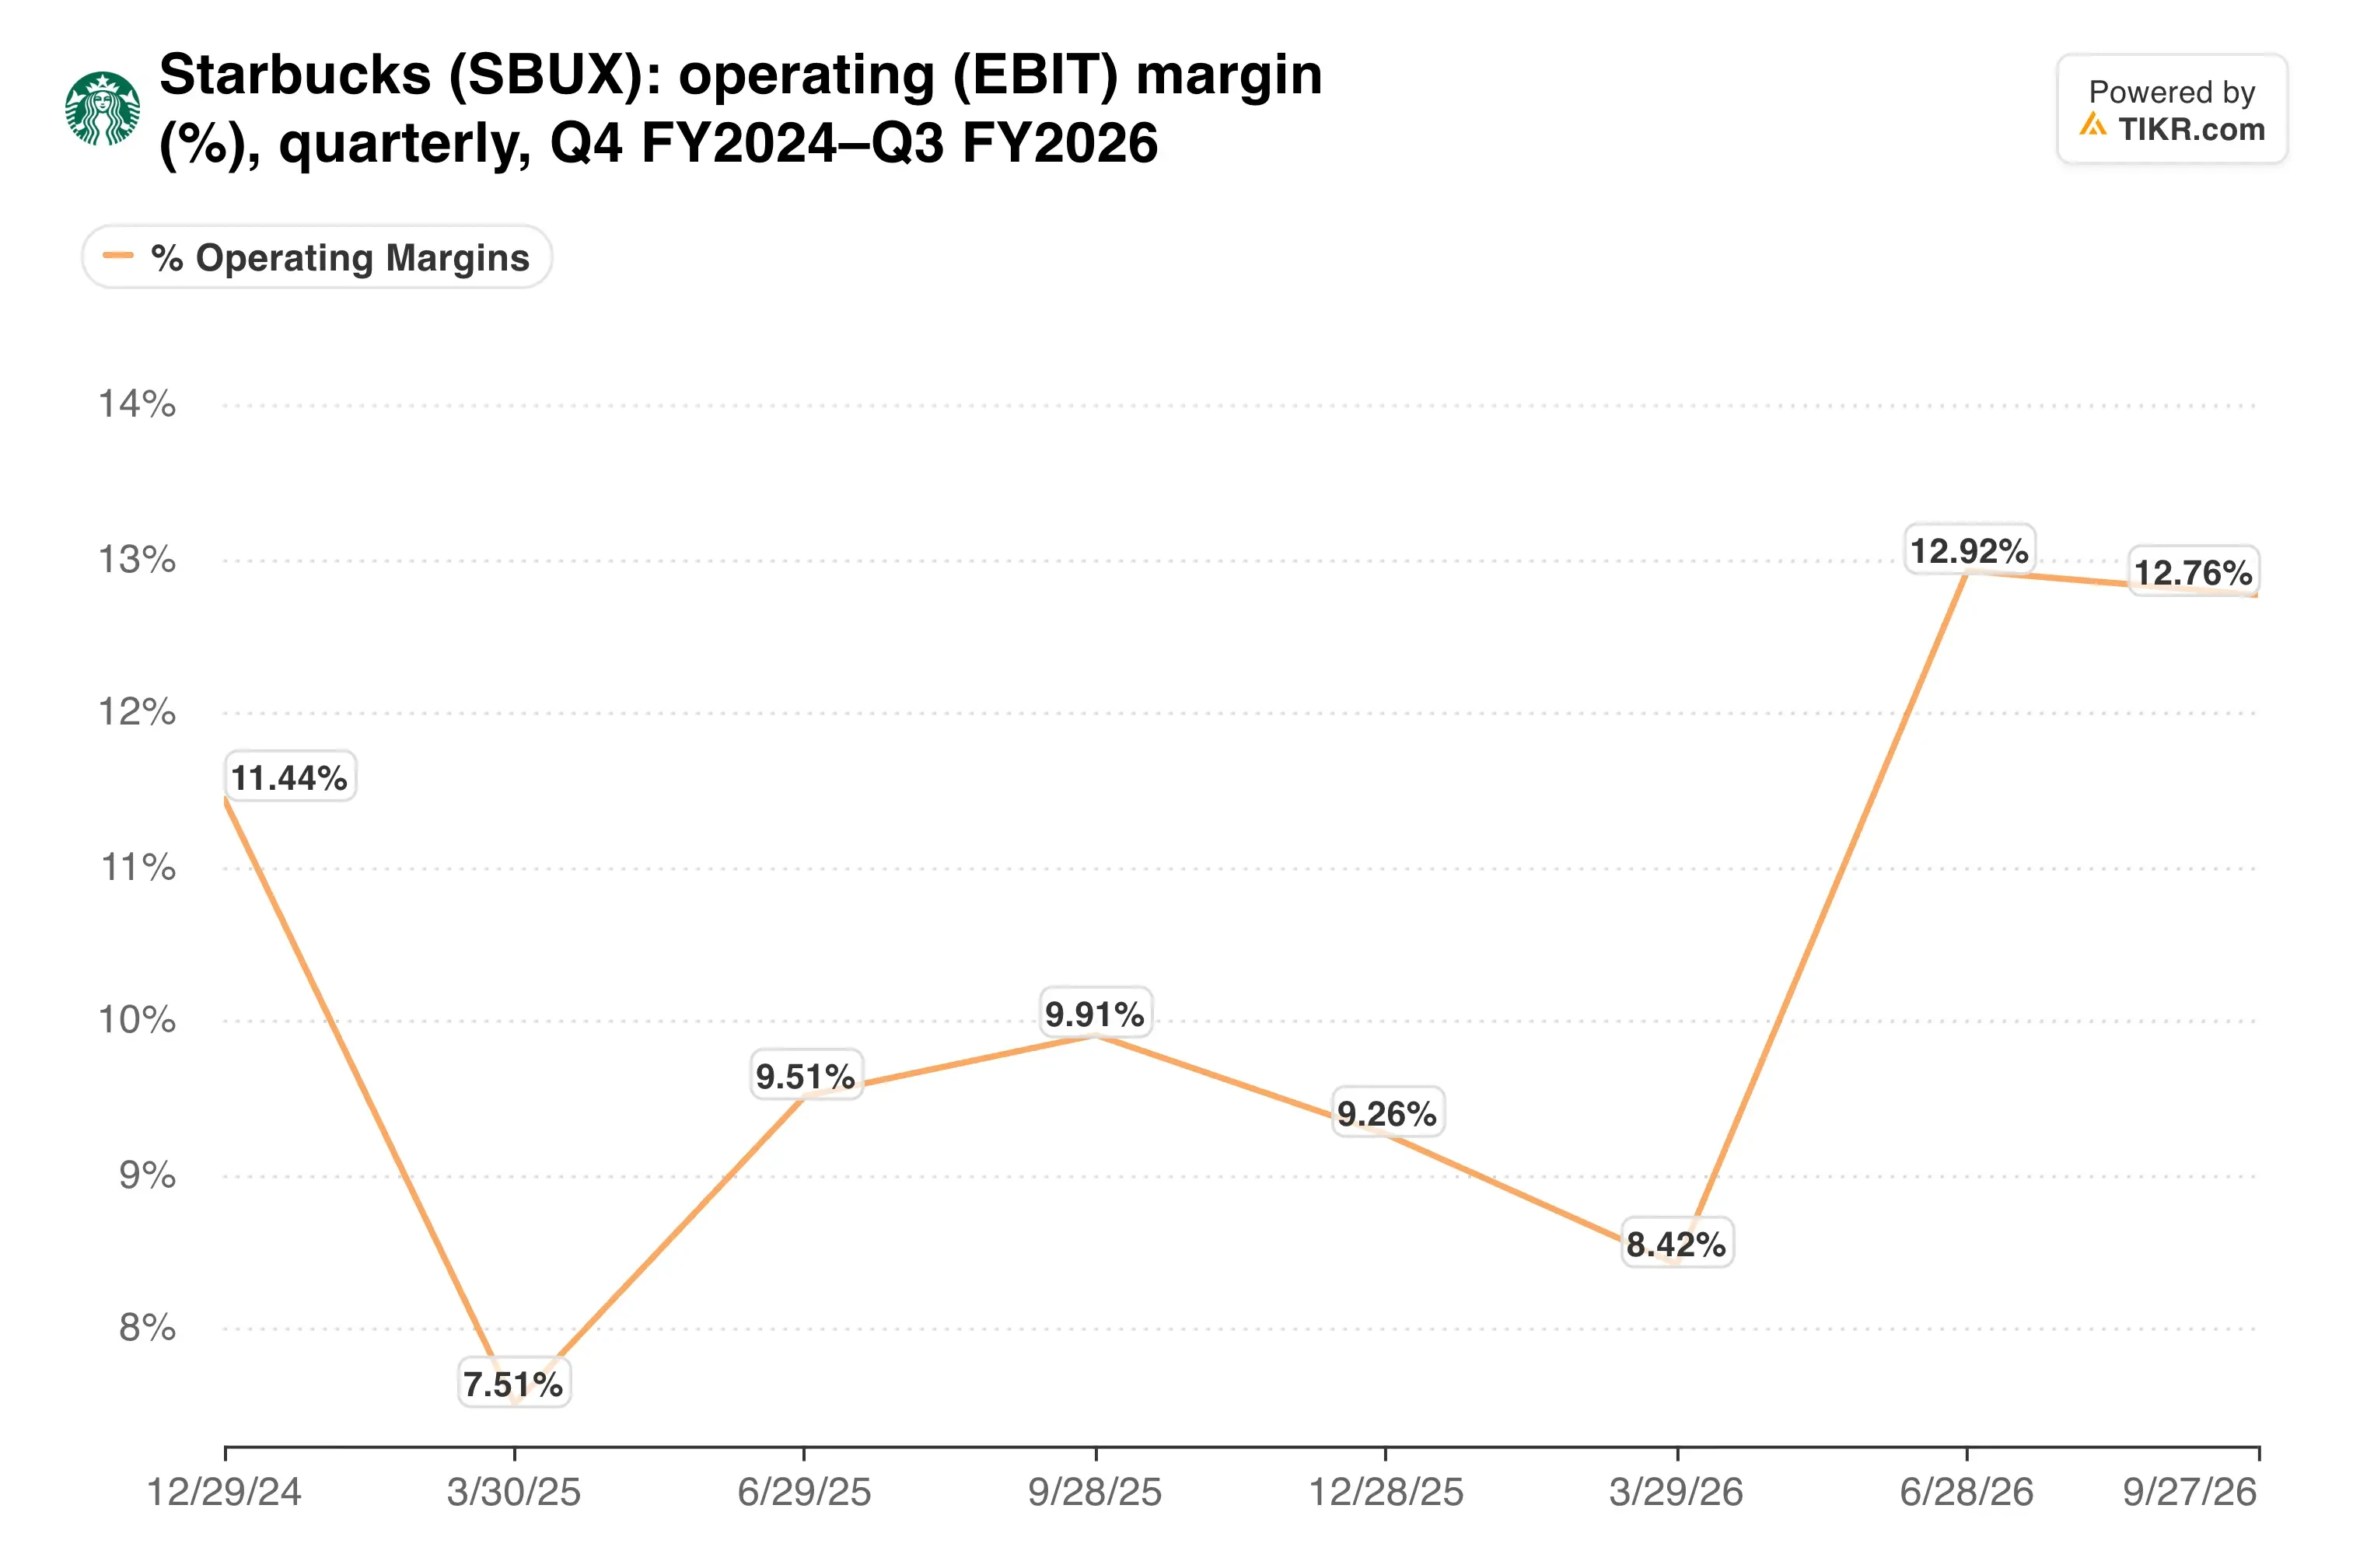
La guía para el año fiscal 2027 proyecta un margen operativo del 13.5% al 14%, y el cuarto trimestre ya alcanzó el 14%. Por lo tanto, el crecimiento de ganancias del próximo año depende principalmente de las ventas y de la reanudación de las recompras de acciones.
TIKR sigue a 35 analistas sobre Starbucks. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Starbucks, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Starbucks
Una prima que necesita un 4% para sostenerse
Starbucks cotiza a 32.8 veces las ganancias futuras y 20.9 veces el EV/EBITDA futuro. El objetivo promedio de Wall Street de $111 se encuentra solo aproximadamente un 5% por encima del precio de la acción.
El balance añade algo de presión. El dividendo trimestral subió a $0.63, la tasa de pago está por encima del 100% de las ganancias pasadas, y la deuda neta se sitúa en 2.1 veces el EBITDA justo cuando las recompras se reinician en el año fiscal 2027.
Compare ese múltiplo junto al de Chipotle durante más de tres años, y la brecha le dice lo que los inversionistas esperan.
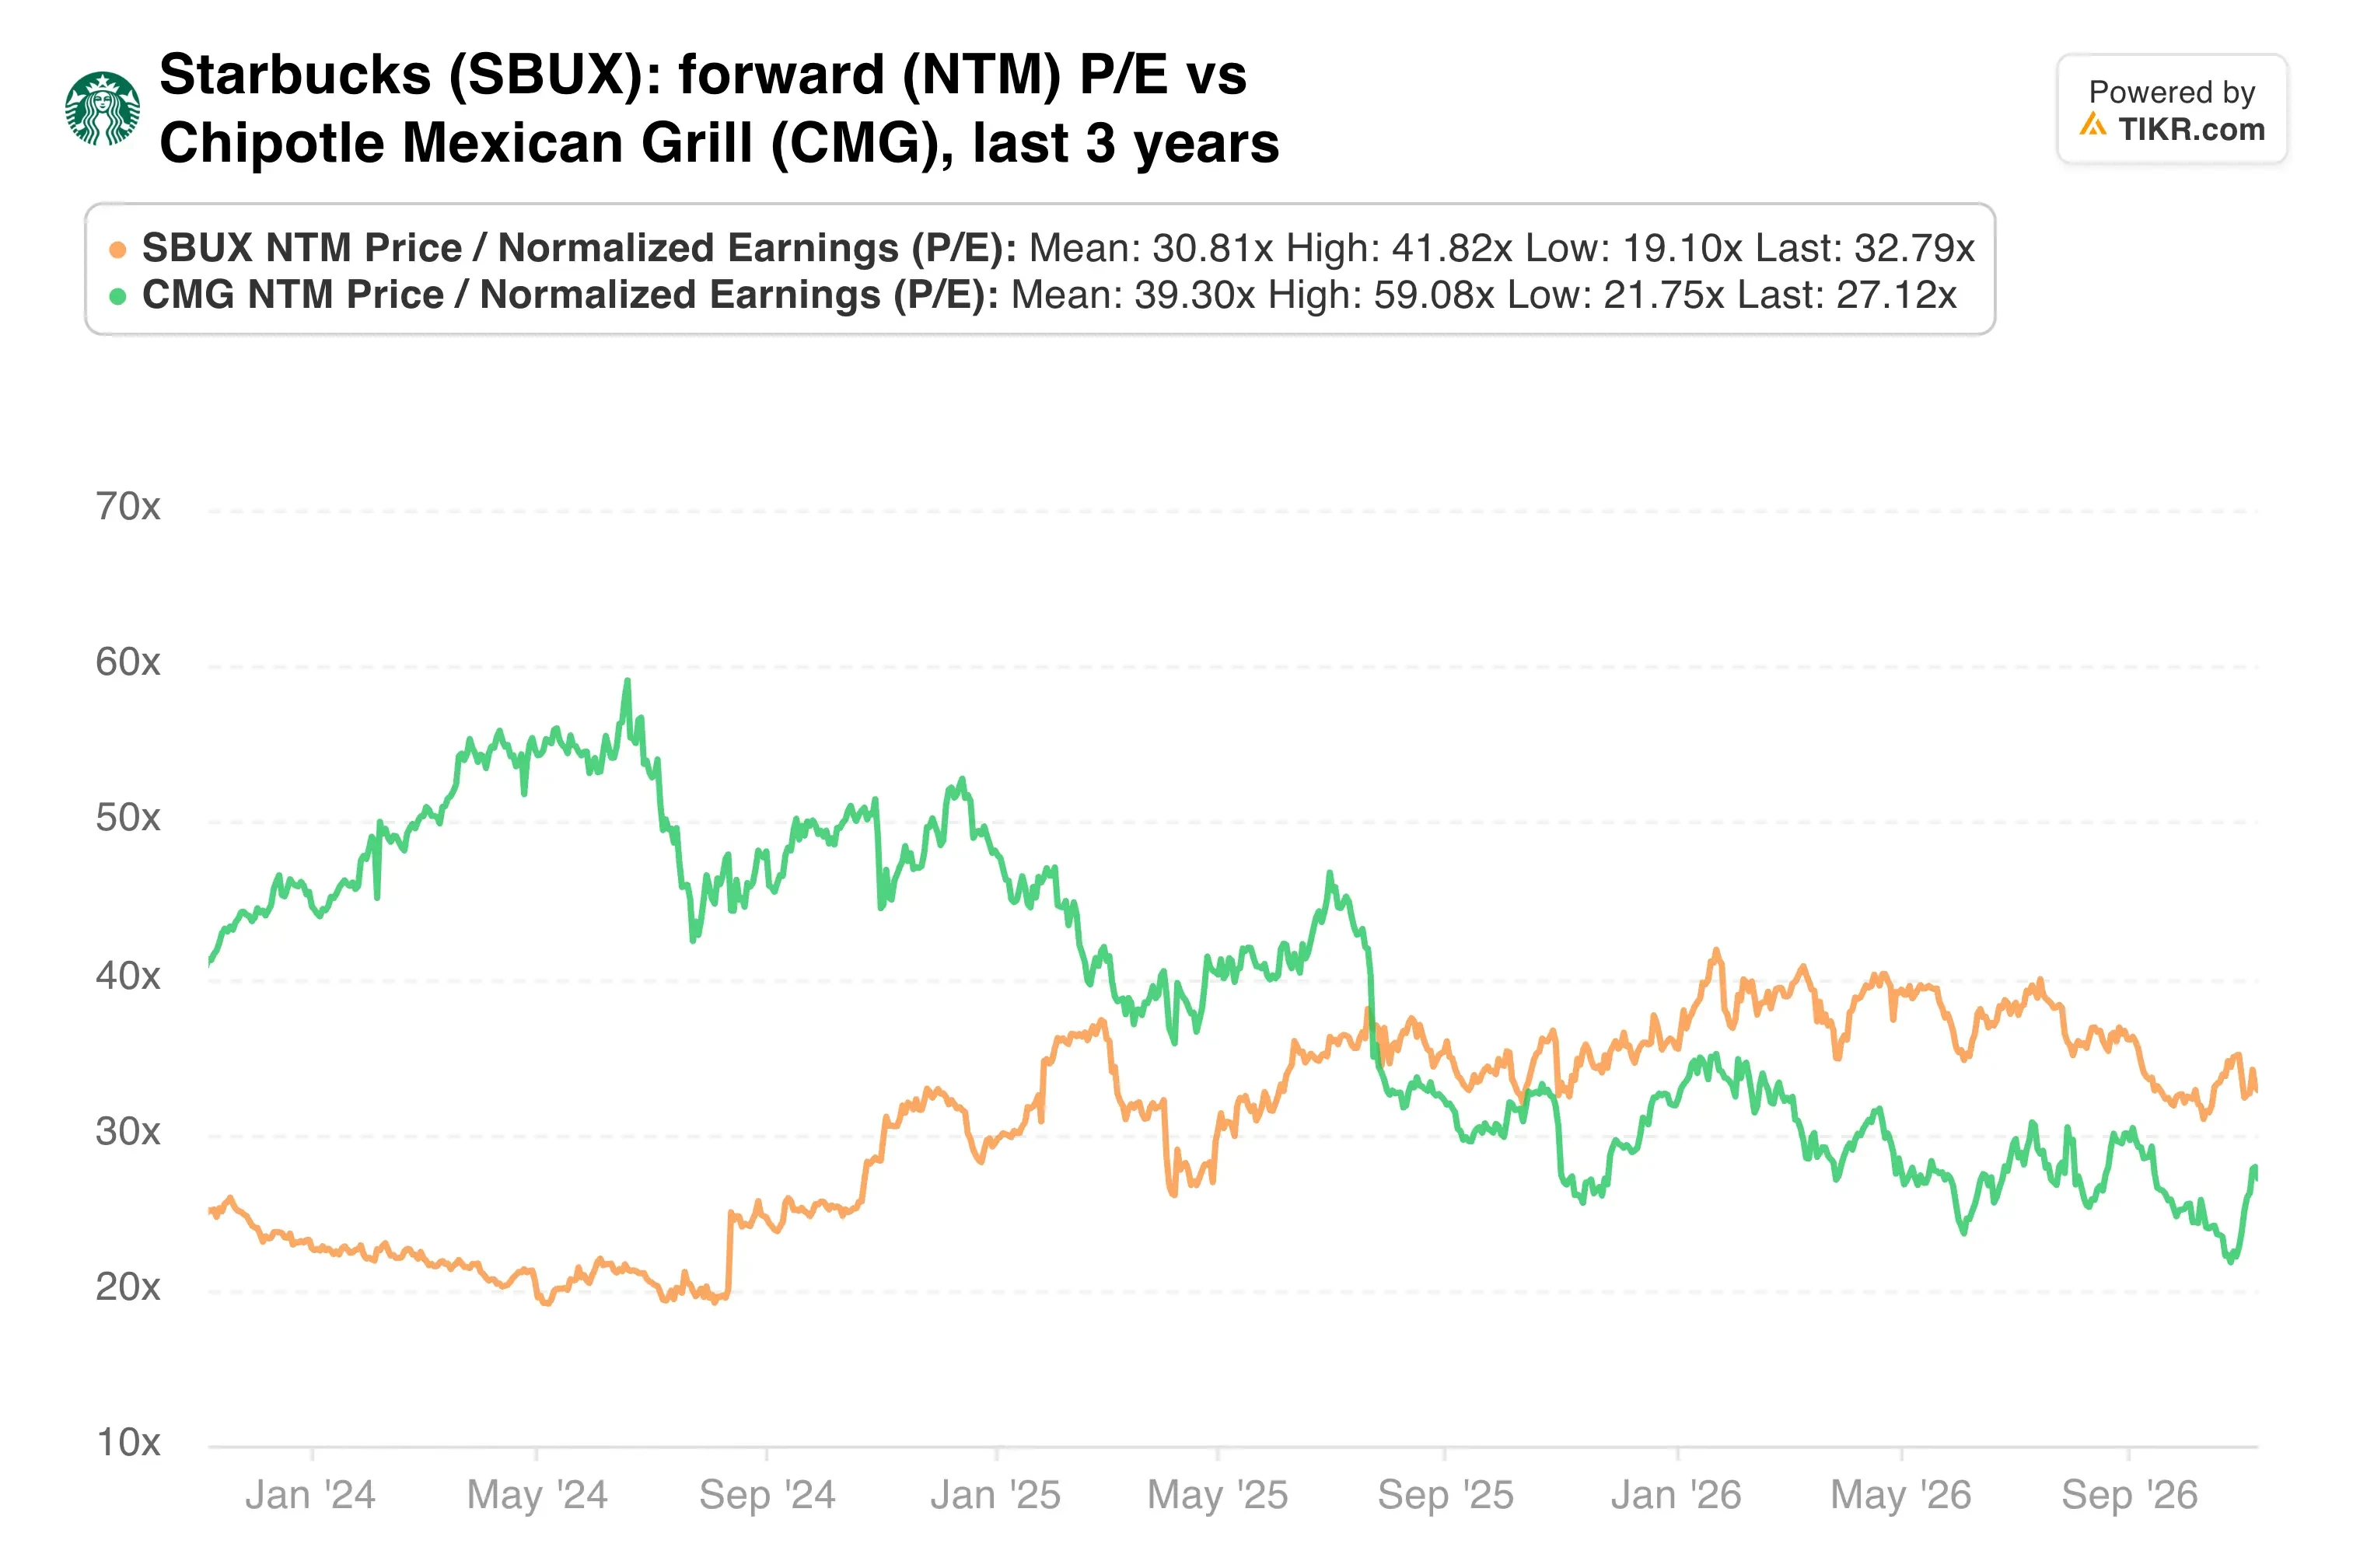
El múltiplo ha bajado desde aproximadamente 40x en abril a medida que las ganancias alcanzaron el precio. Aun así, todavía asume que el impulso de las ventas comparables dura.
Mi opinión: Starbucks arregló sus tiendas más rápido de lo que esperaba, y un 7.9% en ventas comparables de Norteamérica muestra que los clientes regresaron. Pero 33 veces las ganancias con una guía de ventas comparables del 4% deja poco margen para un tropiezo. Yo esperaría una mejor entrada.
El reporte del 27 de enero cubre el primer trimestre del año fiscal 2027. Mostrará si las ventas comparables pueden mantenerse cerca de esa guía del 4% a medida que las comparaciones se vuelven más difíciles.
Entonces, ¿cuánto vale realmente la acción de Starbucks?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Starbucks. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!