


Puntos clave
- B. Riley recortó su precio objetivo para Snap (SNAP) a $8 desde $10 el jueves y mantuvo su calificación de Compra, un 60% por encima del precio de la acción.
- El EBITDA ajustado de Snap en el T3 superó sus propias previsiones, pero los ingresos por publicidad crecieron solo un 4% debido a la caída de la publicidad de marca.
- Los $8 de B. Riley equivalen a 10.3x las ganancias que los analistas esperan para los próximos doce meses. Eso está por debajo del múltiplo promedio de 11x de Snap durante el último año.
- Esas ganancias ajustadas excluyen aproximadamente $1,000 millones anuales en pago con acciones, por lo que alcanzar los $8 en un año depende de que Snap mantenga su número de acciones sin cambios en 2027.
La acción de Snap ha caído un 38% en el último año, y volvió a hundirse tras el informe del T3 del miércoles. El jueves, el analista de B. Riley Naved Khan recortó su precio objetivo a $8 desde $10, pero mantuvo su calificación de Compra. Desde $4.96, eso representa una revalorización potencial del 62%.
Muchas cosas han salido mal
Los usuarios diarios de Snap en Norteamérica cayeron de 99 millones en el T2 de 2025 a 92 millones en el T2 de 2026. Y aunque Snap resolvió un juicio por adicción de adolescentes en Los Ángeles el 2 de noviembre, más de 3,000 demandas similares siguen adelante.
Los ingresos del T3 aumentaron un 14% hasta $1.72 mil millones, en línea con las previsiones de Snap. Pero los ingresos por publicidad crecieron solo un 4% debido al declive de la publicidad de marca.
El CEO Evan Spiegel no lo endulzó en la conferencia: "Ciertamente, un crecimiento publicitario del 4% está por debajo de nuestras ambiciones".
Este es el camino de B. Riley hacia los $8
B. Riley atribuye el fuerte crecimiento de la respuesta directa de Snap a una mejor tecnología publicitaria. Cuenta con que los formatos de mayor margen (Sponsored Snaps, Spotlight y Promoted Places) y las suscripciones mantengan ese crecimiento.
Esto es lo que mostró el T3 en cada aspecto:
- La respuesta directa representa ahora aproximadamente el 77% de los ingresos, según el Director Comercial Ronan Harris.
- Los ingresos por Sponsored Snaps aumentaron un 56% respecto al T2, y los ingresos por Promoted Places más que se duplicaron.
- Otros ingresos, liderados por Snapchat+, crecieron un 84%, y los suscriptores de pago superaron los 30 millones.
Además: los costos totales crecieron solo un 1%, por lo que el EBITDA ajustado más que se duplicó hasta $383 millones, por encima del extremo superior de las previsiones de Snap.
B. Riley situó las perspectivas para el T4 ligeramente por encima de las de Wall Street en el punto medio.
TIKR sigue a 42 analistas en Snap. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Snap, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Snap
¿Tienen sentido los $8?
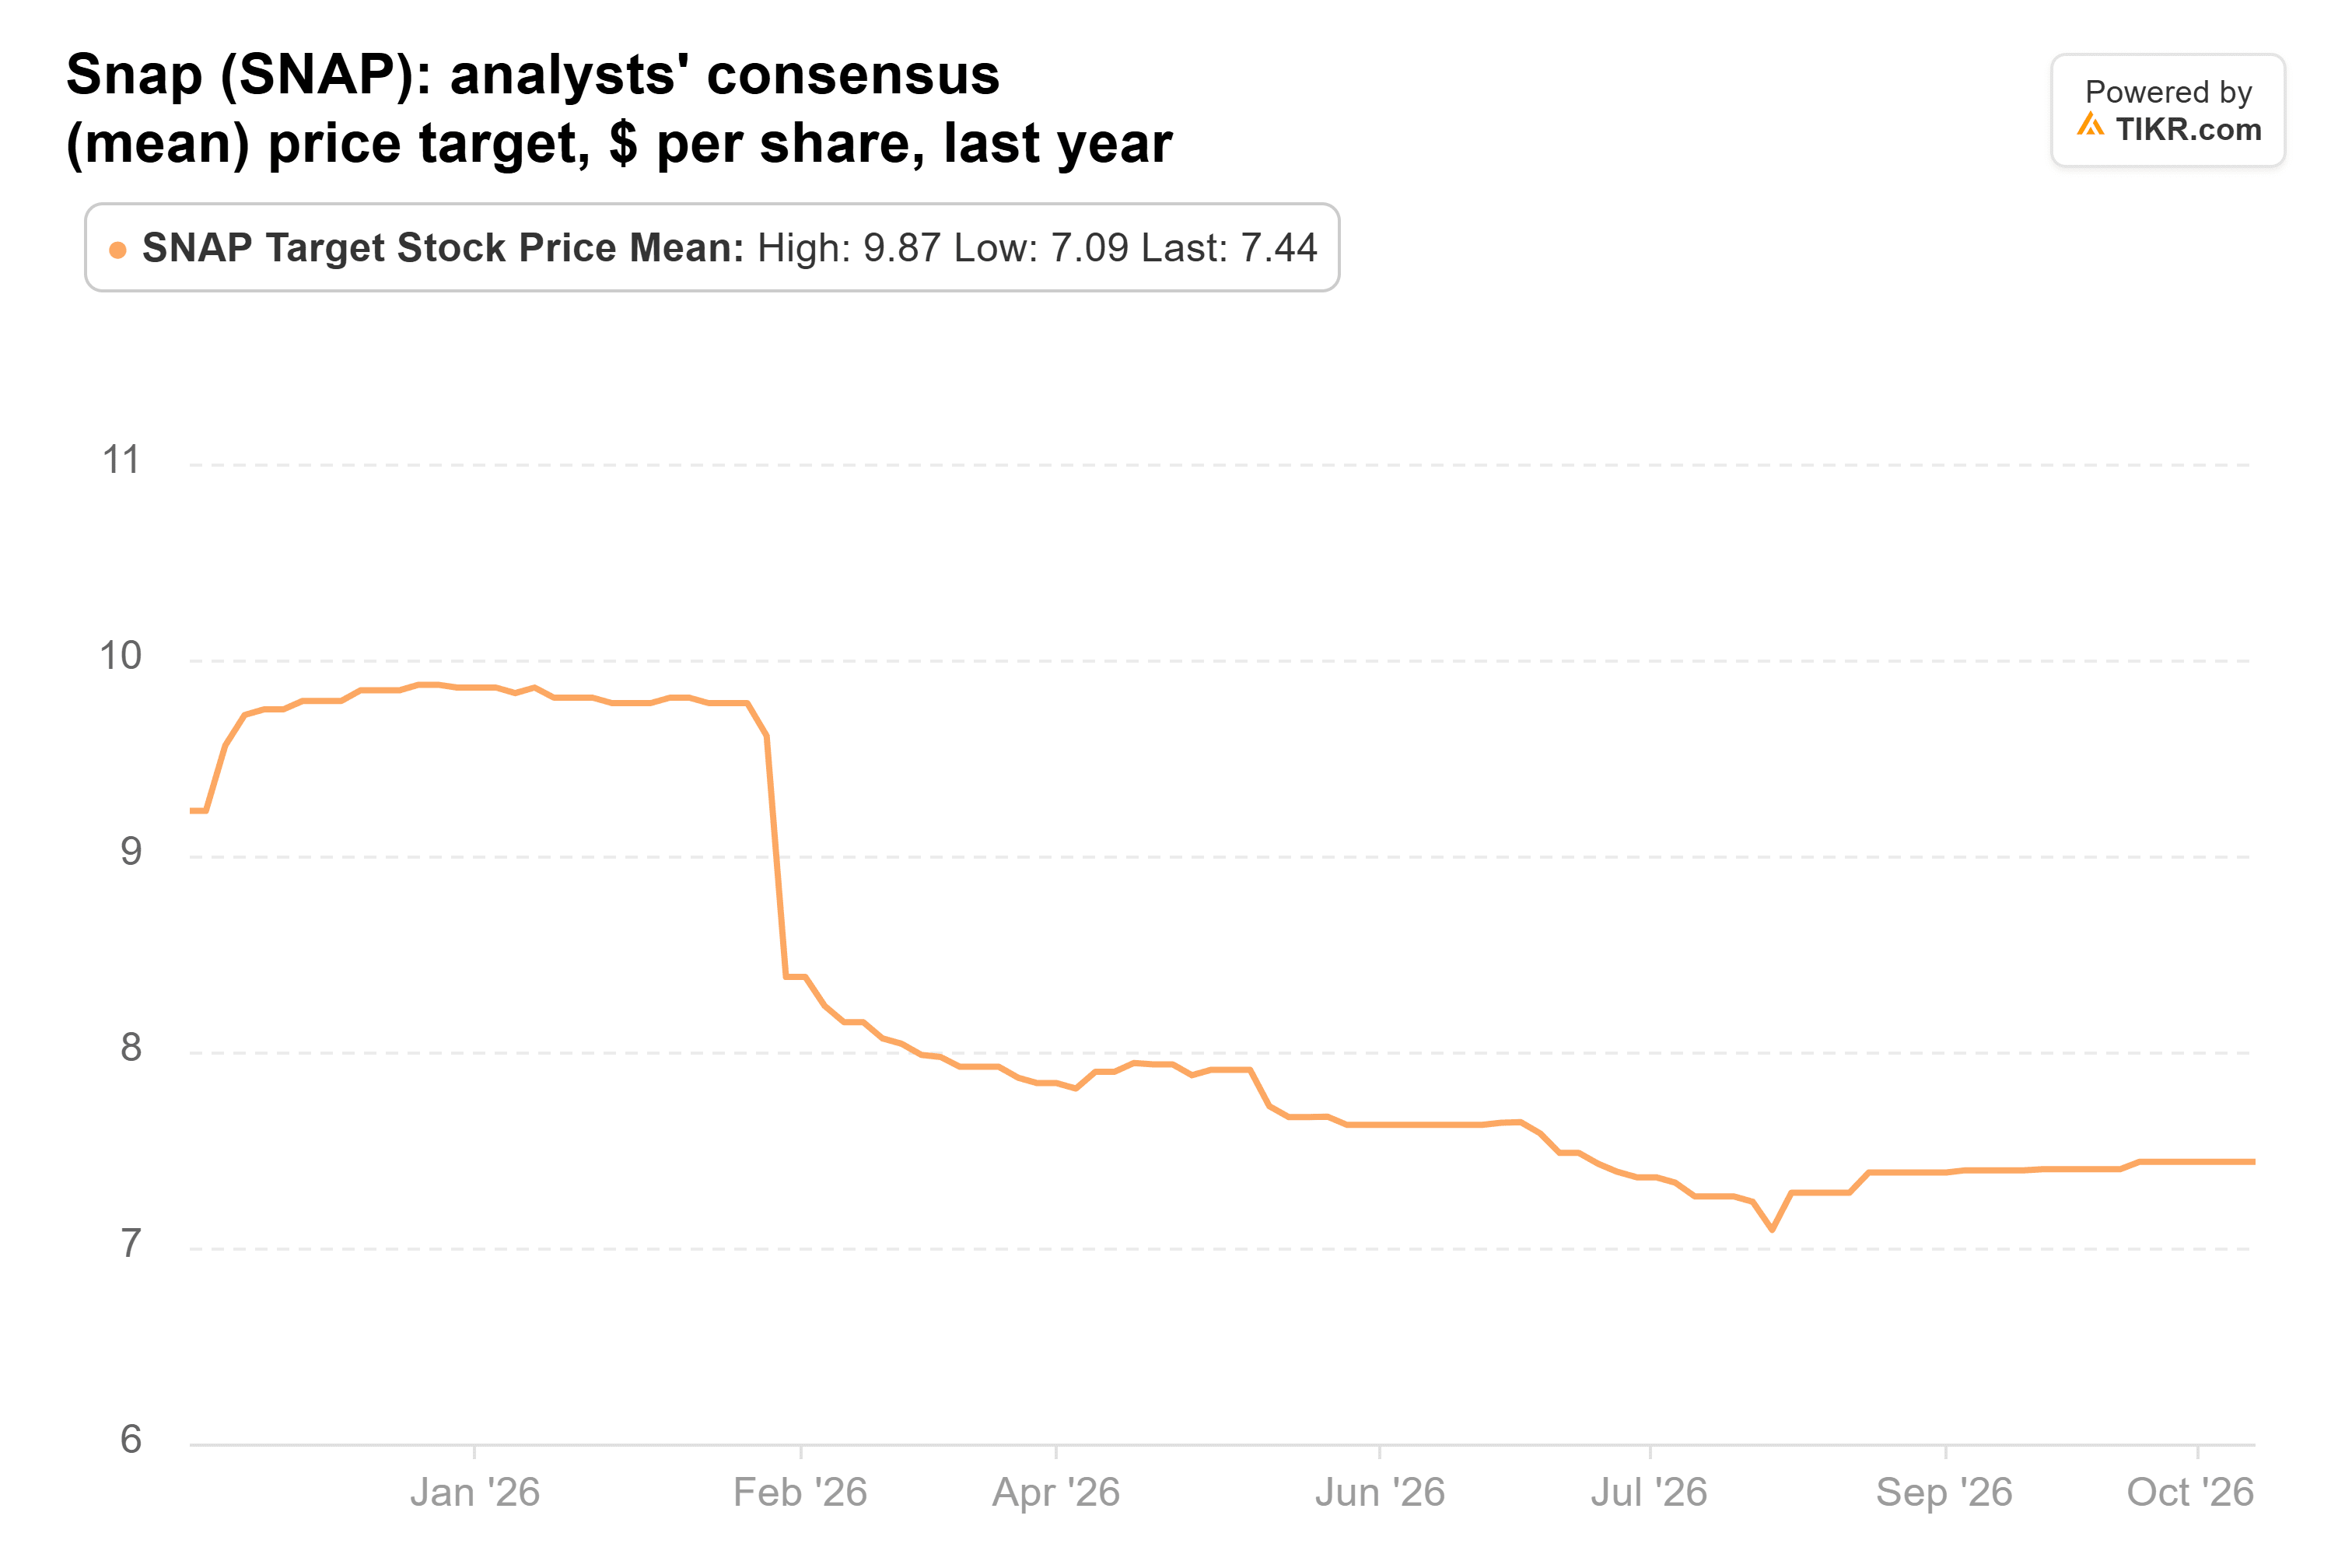
El precio objetivo promedio de los 42 analistas que cubren Snap ha bajado de $9 hace un año a $7.
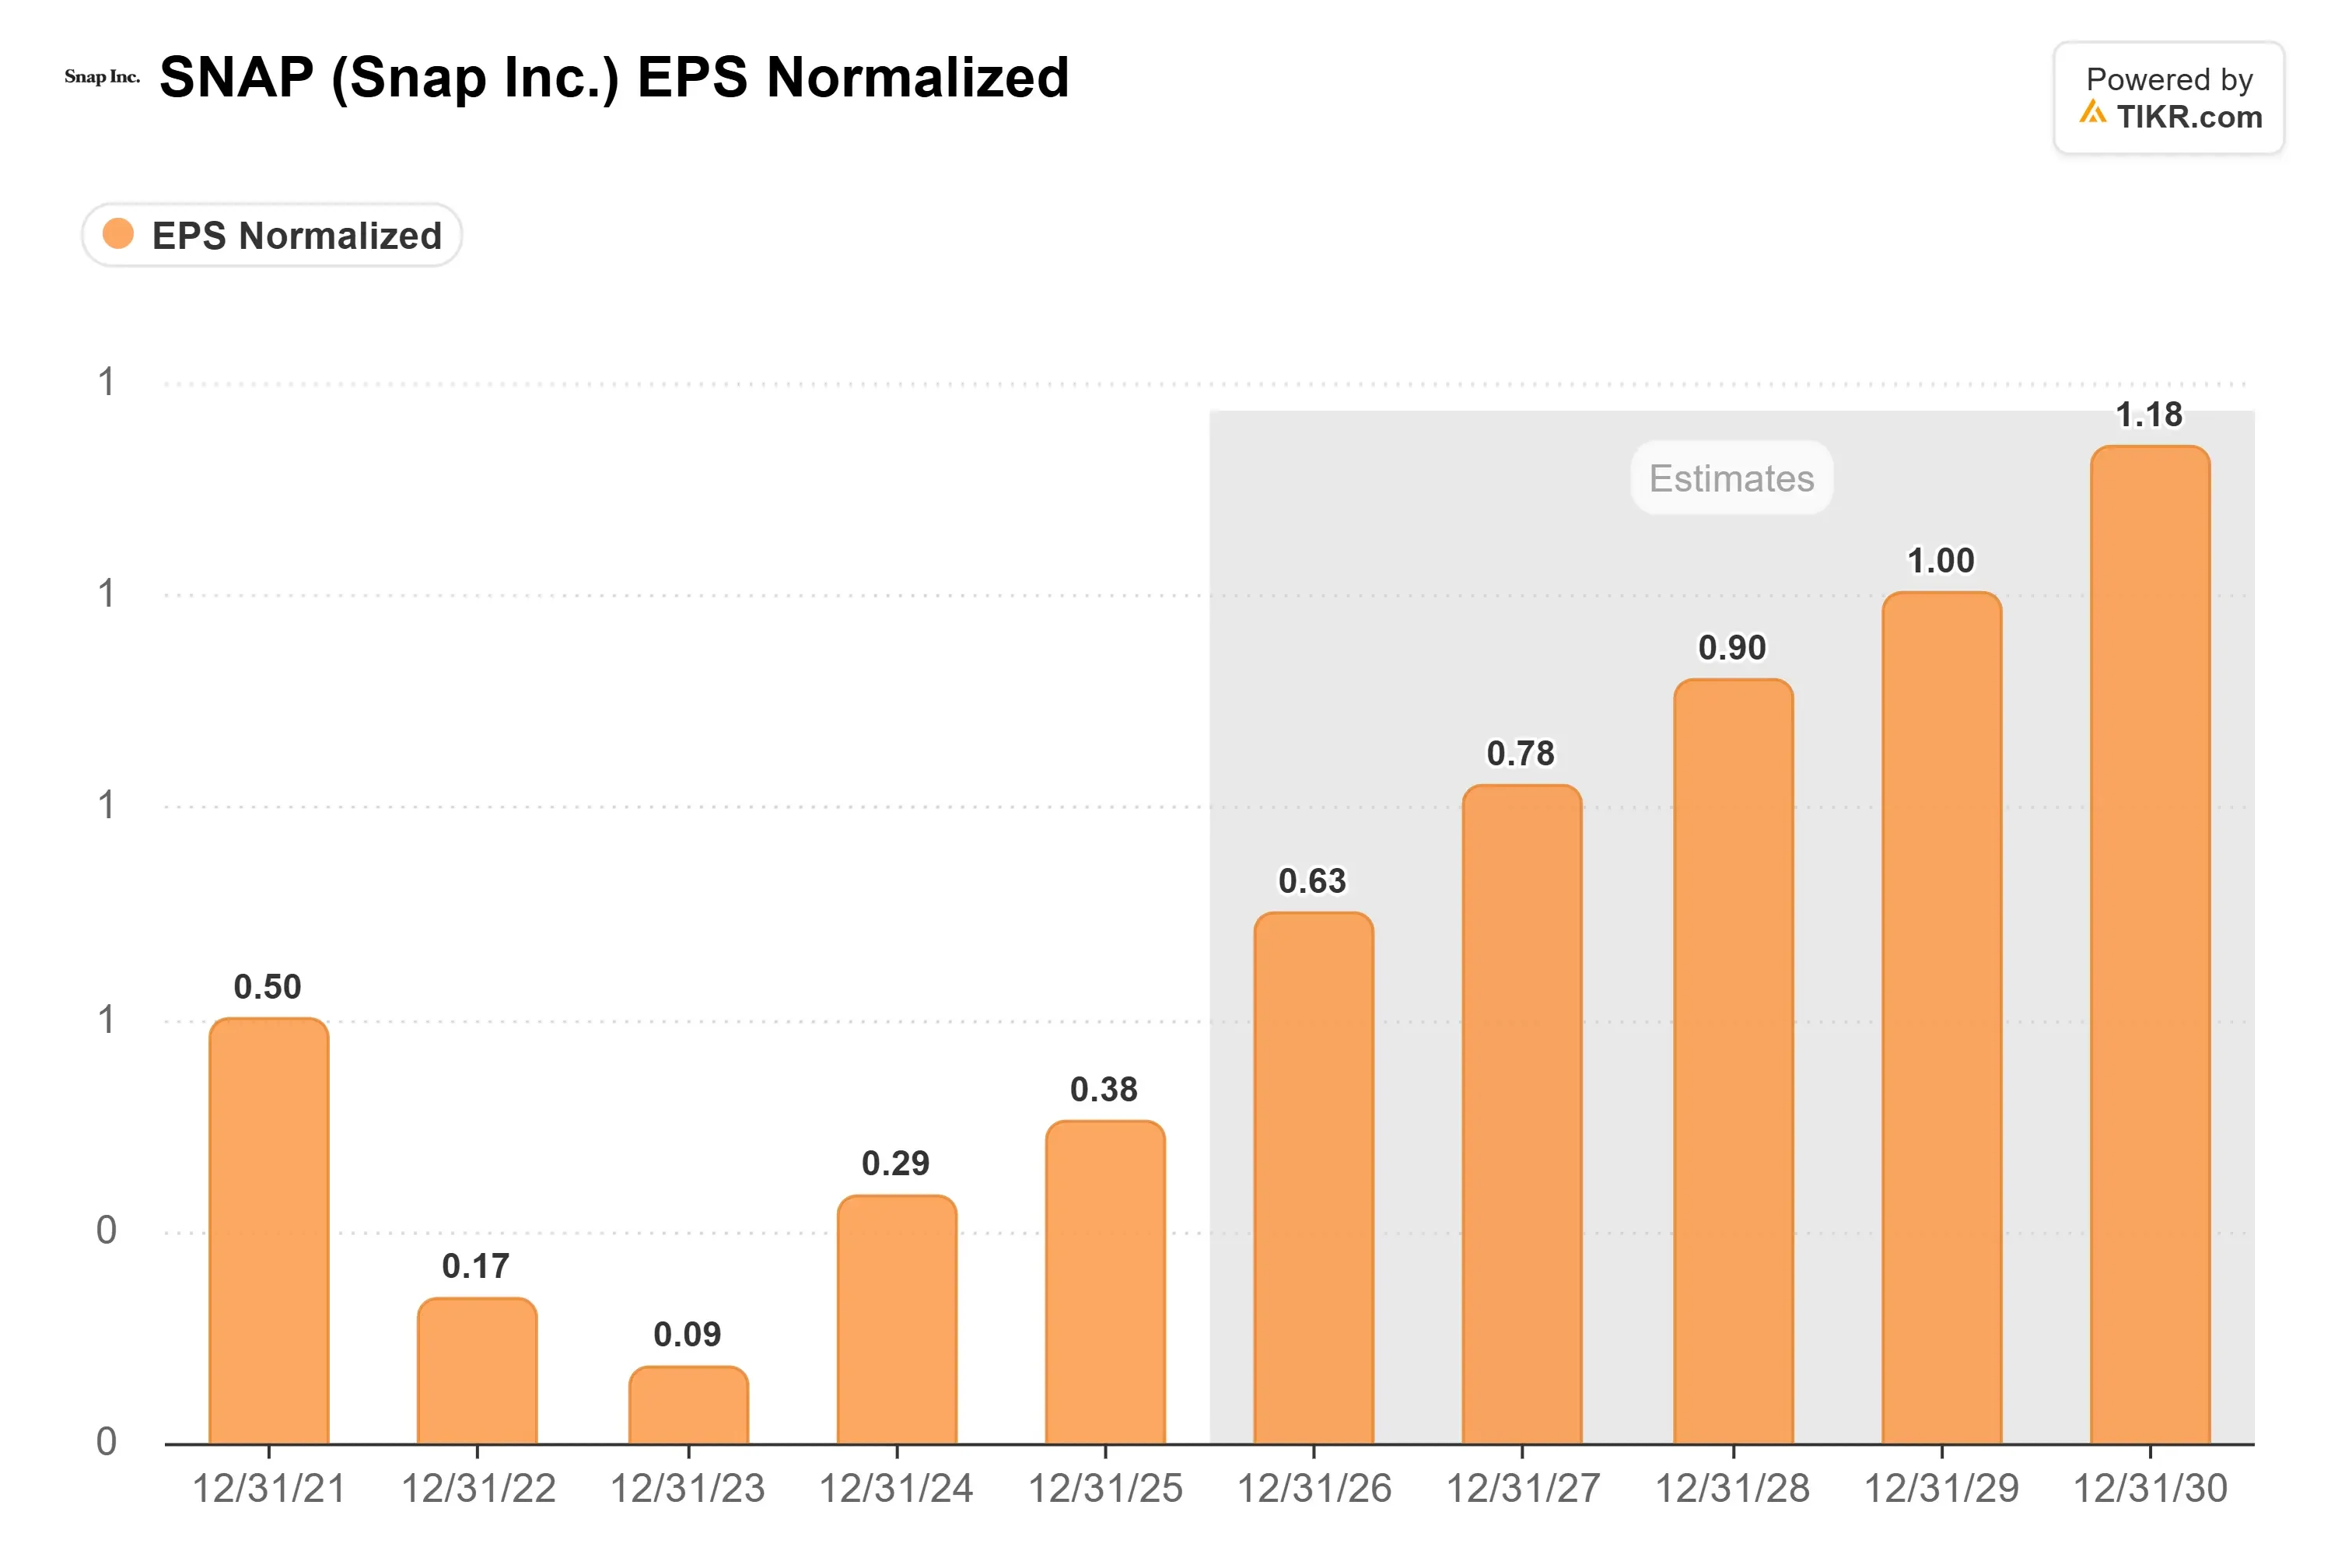
Las estimaciones de ganancias apuntan en la dirección contraria. Los analistas esperan que el EPS normalizado se duplique de $0.38 en 2025 a $0.78 en 2027.
Con el EBITDA superando las previsiones, no veo mucho en este informe que las haga bajar.
Snap cotizaba a 6.4x las ganancias futuras al cierre del viernes, e incluso más bajo tras la caída de esta semana. Los $8 de B. Riley equivalen a 10.3x, por debajo del promedio de 11x de la acción durante el último año.
El problema es lo que las ganancias normalizadas excluyen. Los analistas esperan solo $0.15 por acción de ganancias GAAP en 2027. Gran parte de la brecha es el pago con acciones que Snap hace a su personal, aproximadamente $1.05 mil millones este año según las previsiones de la dirección.
El flujo de caja libre de $777 millones en los últimos 12 meses no cubre el gasto, y las acciones más las asignaciones de acciones aumentaron un 4% en un año hasta 1.93 mil millones.
El CFO Doug Hott dijo que Snap pretende lograr "un número de acciones totalmente diluido estable en 2027".
B. Riley tiene el múltiplo correcto, pero sus $8 asumen que el número de acciones deja de crecer. Hasta que Snap demuestre que puede mantener ese recuento estable con su propio efectivo, no contaría con alcanzar los $8 en un año.
El informe del T4, previsto para principios de febrero, debería traer los detalles de ese plan y las previsiones de pago con acciones para 2027. Un número de acciones estable financiado con flujo de caja libre haría mucho más fácil alcanzar los $8.
Entonces, ¿cuánto vale realmente la acción de Snap?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Snap. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!






