Estadísticas Clave para la Acción de RTX
- Precio Actual: $195.50
- Precio Objetivo (Medio): ~$247
- Objetivo del Mercado (Street Target): ~$235
- Retorno Total Potencial: ~27%
- TIR Anualizada: ~6% / año
Ya Disponible: Descubre cuánto potencial de subida podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
RTX Corporation (RTX) cerró a $195.50 el 15 de septiembre de 2026, y el número que más importa no es el precio sino lo poco que las recientes buenas noticias han hecho para moverlo. A principios de agosto, el gigante aeroespacial y de defensa detrás de los motores Pratt & Whitney, los sistemas Collins Aerospace y los misiles Raytheon cotizaba cerca de $223, aproximadamente un uno por ciento por debajo de su máximo de 52 semanas, y el argumento en contra de comprar era que todo ya había salido bien. Desde entonces, el argumento solo se ha fortalecido, y la acción está unos $28 más baja.
El cartera de pedidos (backlog) ha escalado a un récord de $289 mil millones. Un contrato de $22.9 mil millones para Tomahawk se adjudicó en agosto. El 15 de septiembre, la actualización del motor F135 superó una importante etapa de diseño. Nada de ello desencadenó un rally, y la paciencia del mercado es lo que crea la pregunta que los números ahora pueden responder: con los fundamentales más fuertes que cuando cotizaba a $223, ¿es una acción un 12% más barata la oportunidad, o el mercado está descontando algo que los titulares no reflejan?
El Backlog Creció Mientras el Precio Caía
En la Conferencia Laguna de Morgan Stanley el 15 de septiembre, el CEO Chris Calio situó el backlog en $289 mil millones, un 22% más que el año anterior, y subrayó lo que excluye. "Nuestro backlog de $289 mil millones que he citado un par de veces esta mañana no incluye los 5 acuerdos marco. No incluye el contrato de $23 mil millones [UCA] para Tomahawk ejecutado recientemente", dijo a la audiencia. Los acuerdos marco, que cubren Tomahawk, AMRAAM y la familia de misiles Standard, están destinados a aumentar los volúmenes de esos programas entre dos y cuatro veces a medida que se convierten en pedidos firmes.
El contrato de agosto muestra que esa conversión está ocurriendo en tiempo real. La Marina de EE. UU. adjudicó a Raytheon un contrato de siete años y $22.9 mil millones para misiles de crucero Tomahawk el 17 de agosto, apoyando un aumento de producción anual por encima de los 1.000 misiles. RTX ya había triplicado las entregas de Tomahawk en el primer semestre de 2026 en comparación con el año anterior, por lo que el contrato financia un aumento ya en marcha en lugar de una promesa. La descripción de Calio de la demanda fue directa: "El mensaje de nuestros clientes, ya sean comerciales o de defensa, es que necesitamos más y lo necesitamos más rápido".
Consulta datos históricos y estimaciones futuras para la acción RTX (¡Es gratis!) >>>
De Dónde Vendrá el Crecimiento Ahora
Aproximadamente el 48% del backlog de Raytheon es ahora internacional, cuatro puntos más que hace un año, y Calio detalló una base instalada que asegura pedidos de seguimiento: nueve países europeos vuelan Patriot, siete usan NASAMS y 20 usan efectores de RTX, con una huella comparable en Oriente Medio. Esa base importa porque las preocupaciones de soberanía han generado dudas sobre si los aliados seguirán comprando sistemas estadounidenses. La respuesta de Calio fue que la coproducción, no la retirada, es el camino, señalando acuerdos con Kongsberg y proveedores polacos que profundizan los vínculos en lugar de aflojarlos.
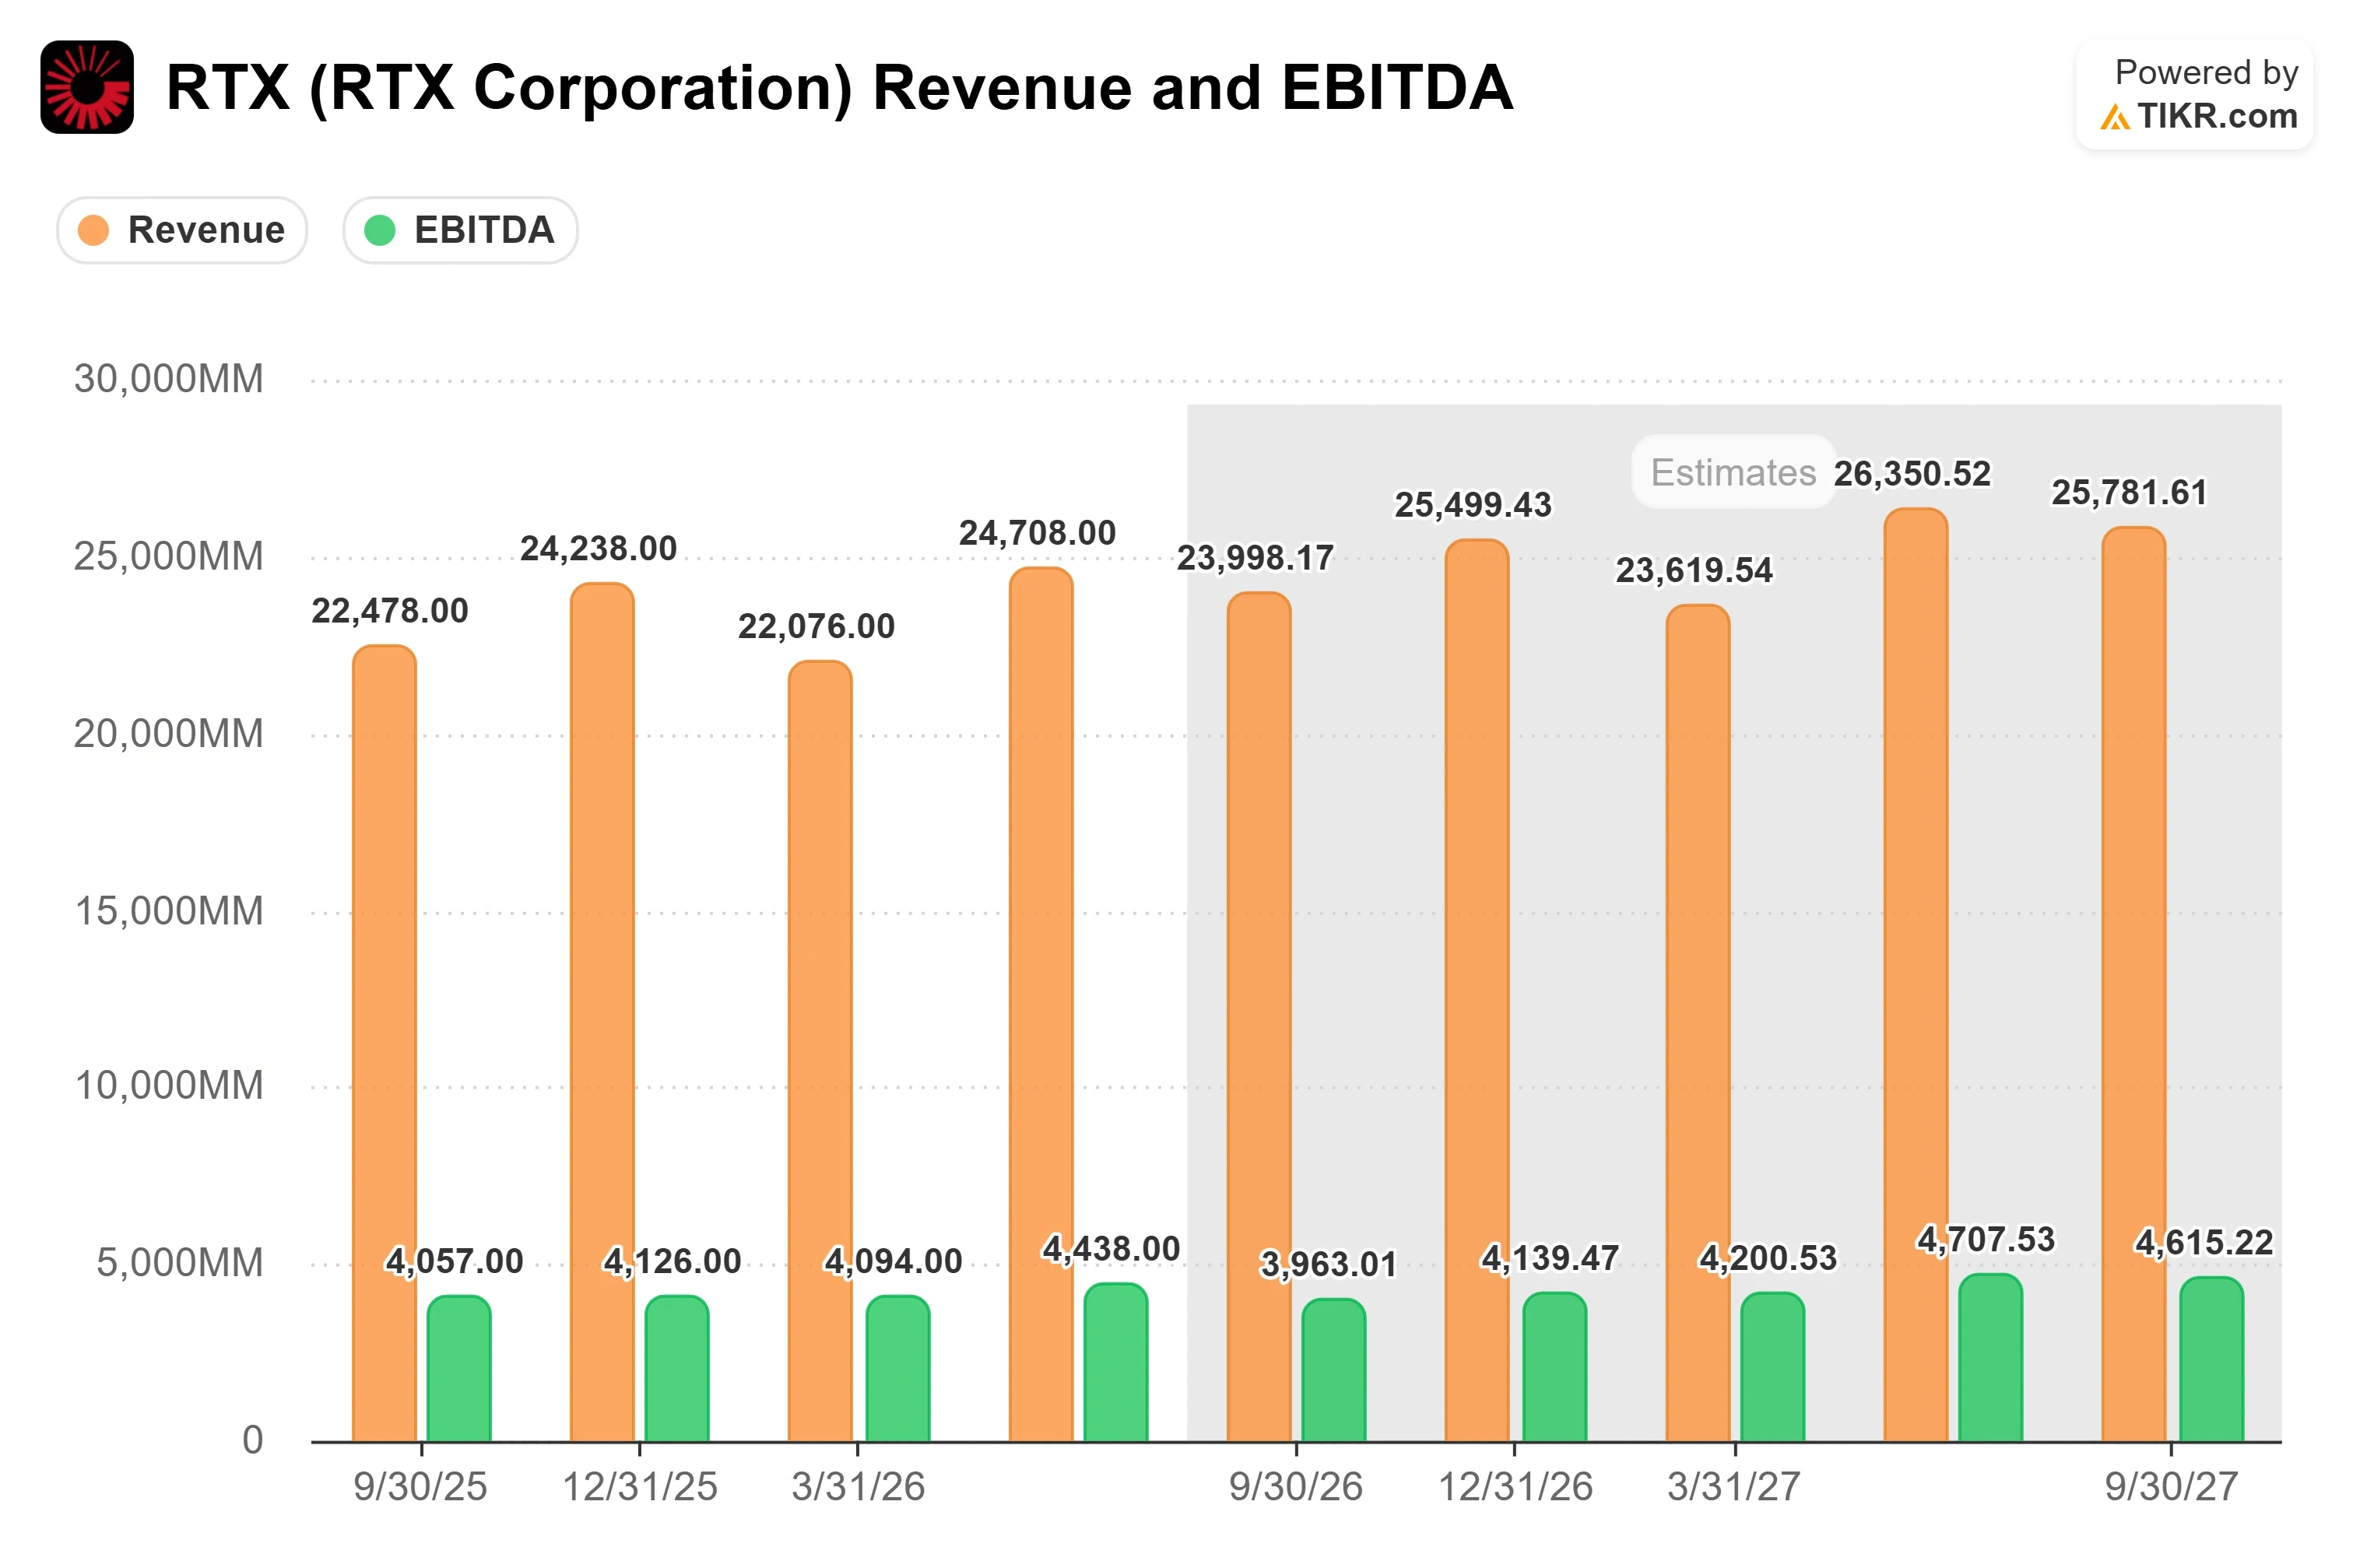
En el T2 de 2026, publicado el 23 de julio, RTX reportó ingresos de $24,708 millones, un 14.5% más que el año anterior, y un BPA ajustado de $1.89, superando la estimación del mercado (Street) de $1.66 en un 13.7%. El flujo de caja libre fue de $2,878 millones frente a una estimación de $1,508 millones, y la dirección pronostica un flujo de caja libre para todo 2026 en un rango de $8.25 a $8.75 mil millones, frente a aproximadamente $7.9 mil millones en 2025 a medida que los costos de polvo metálico de Pratt & Whitney desaparecen. Collins, mientras tanto, ve un camino hacia márgenes de segmento del 19% al 20% en el medio plazo, impulsados por la fuerza del mercado de repuestos (aftermarket) y recortes estructurales de costos. El hito del 15 de septiembre para la actualización del núcleo del motor F135 movió la acción un 0.08%, y esa falta de reacción es la clave: el mercado ha dejado de pagar una prima por victorias individuales en un nombre cuyo caso de demanda ya se entiende.
Lo Que la Valoración Realmente Pregunta
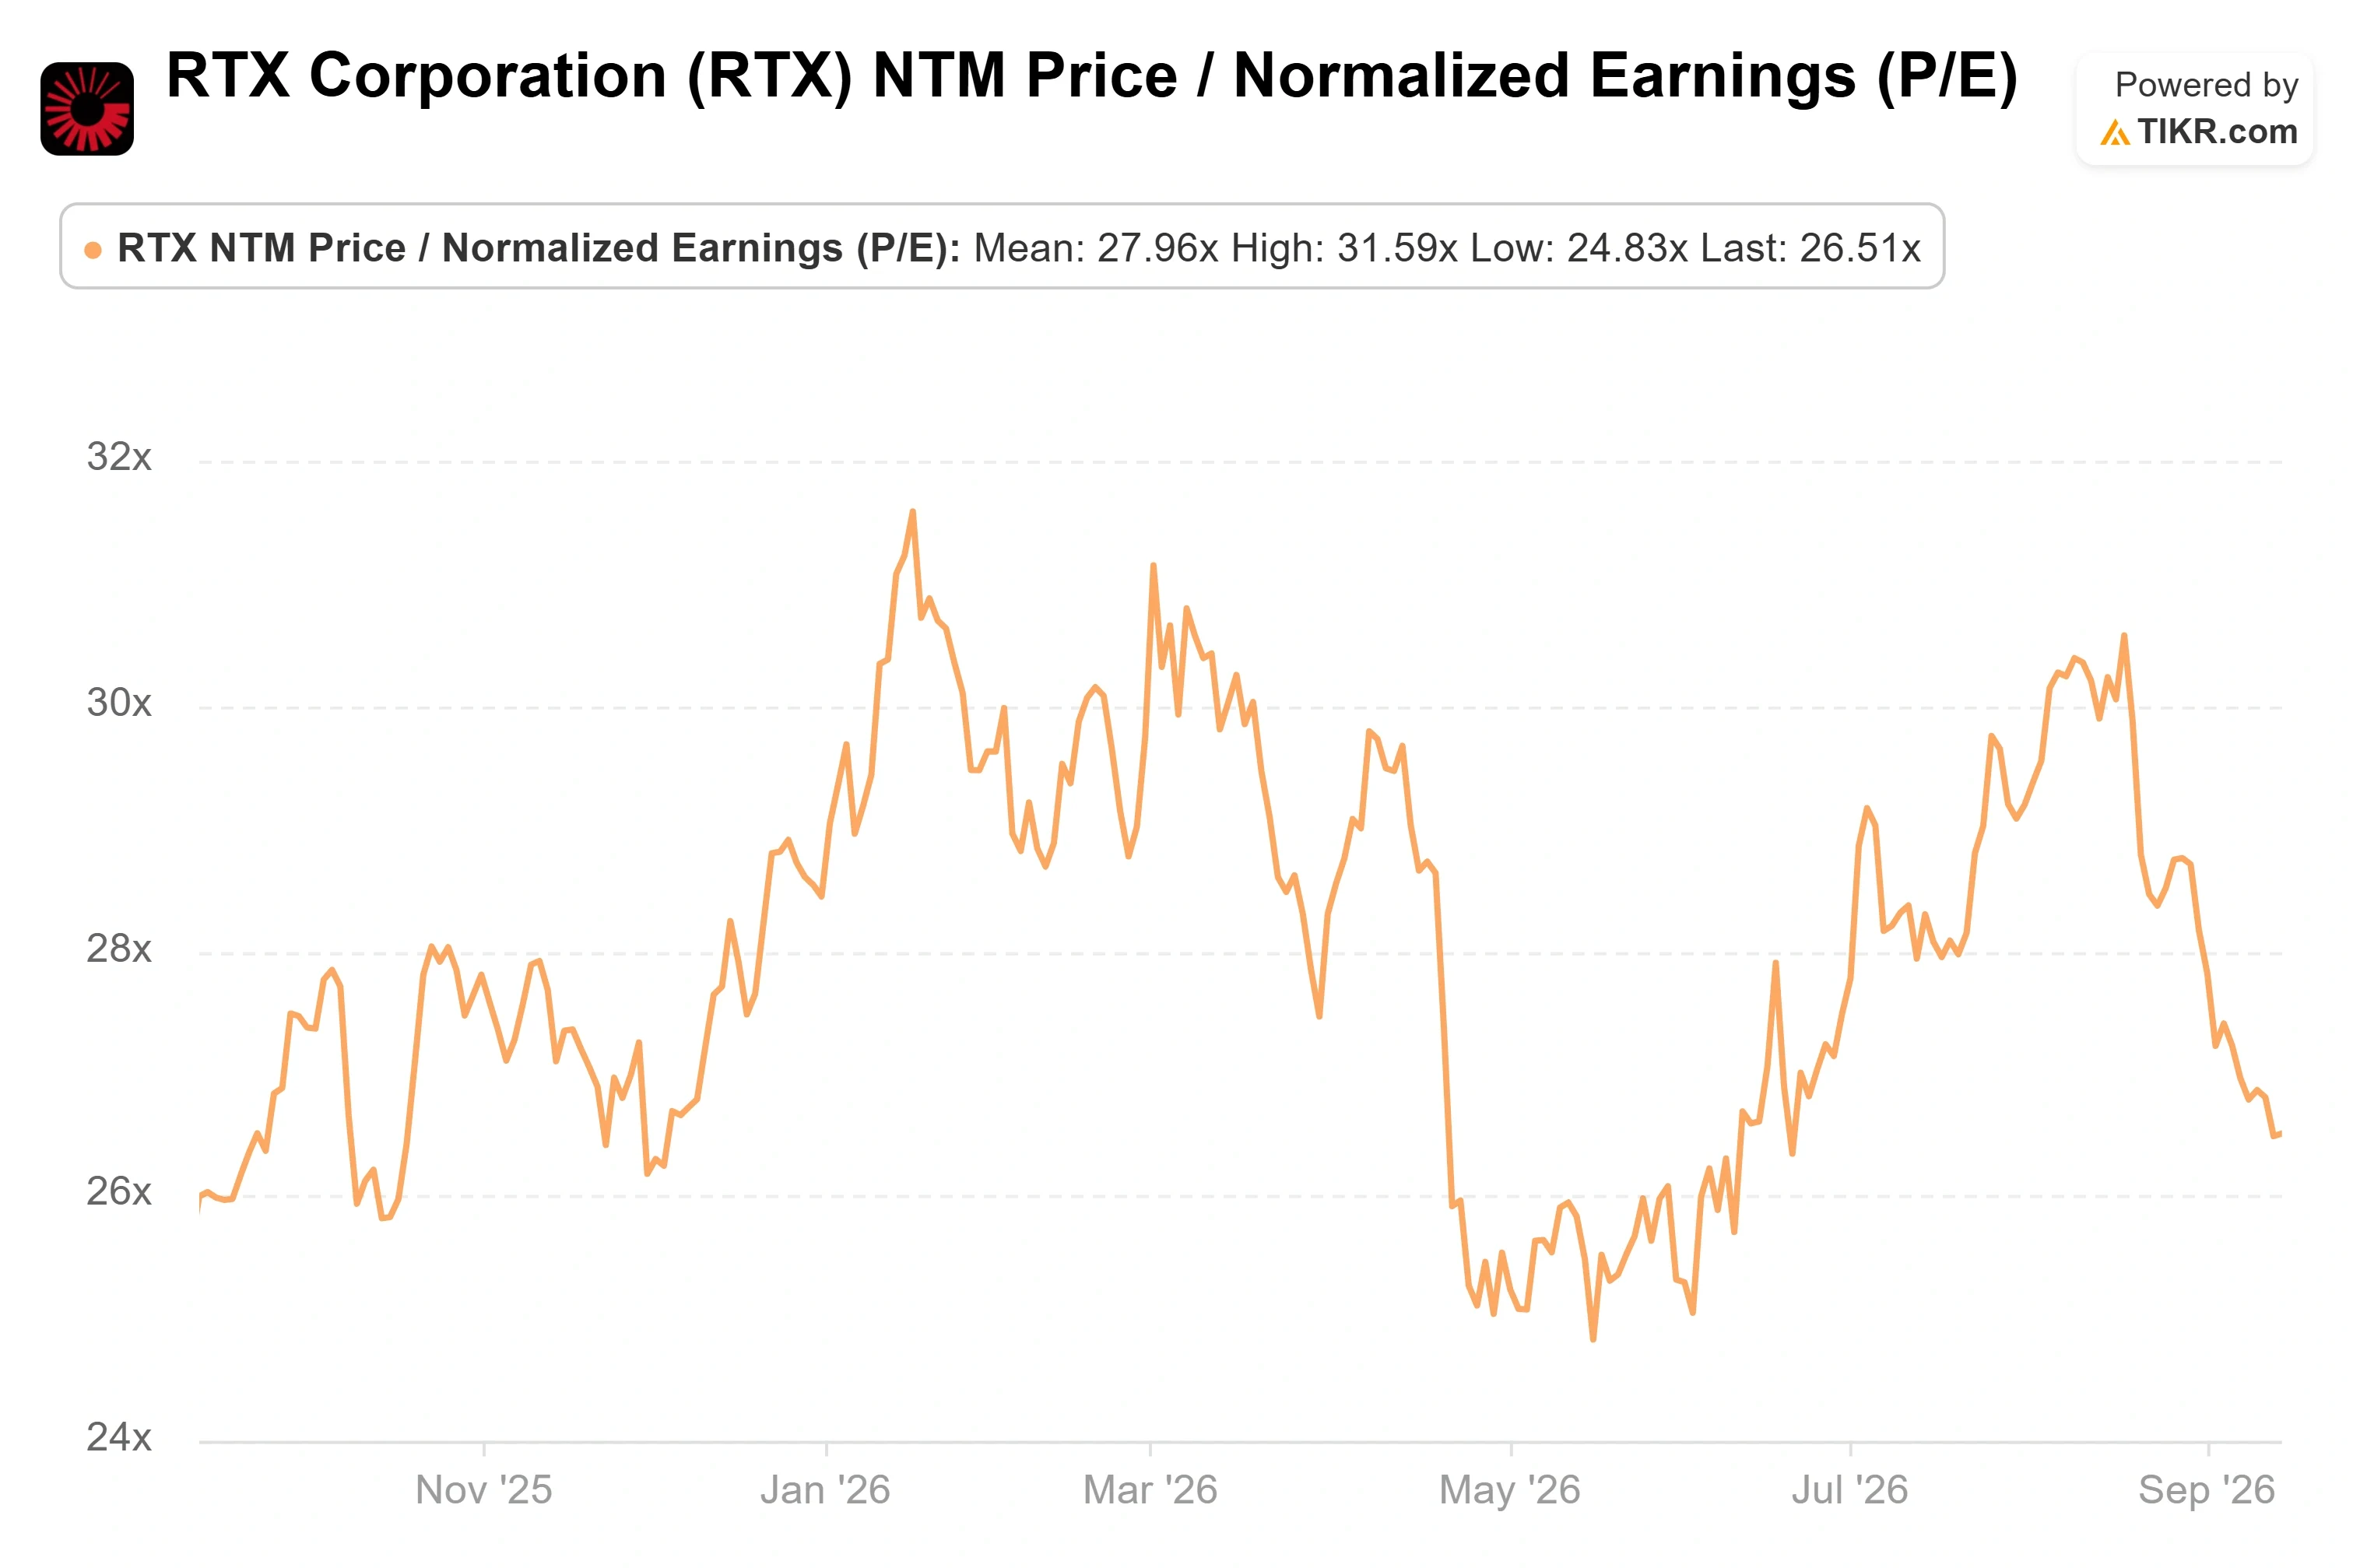
RTX cotiza a 26.5 veces las ganancias de los próximos doce meses (NTM) y a 17.4 veces el EV/EBITDA NTM. Comparado con su par europeo de motores Safran, que cotiza a 27.5 veces las ganancias futuras y 15.6 veces el EBITDA, RTX parece estar a la par. Comparado con Airbus a 24.4 veces y L3Harris a 19.7 veces las ganancias futuras, parece caro. El múltiplo no es barato en ninguna lectura absoluta, y se sitúa por encima de donde cotizan varios pares de defensa. La prima es el precio de la diversificación de RTX y su cola de mercado de repuestos (aftermarket tail); un comprador aquí está pagando por calidad.
RTX es una empresa que compone capital (compounder) madura, no una de crecimiento explosivo, y con este múltiplo, el crecimiento tiene que materializarse. Los acuerdos marco aún tienen que convertirse de intención firmada en ingresos facturados según lo programado, y la dirección señaló en Laguna que los reembolsos de IEPA solo están empezando a fluir en el tercer y cuarto trimestre, un elemento de perspectiva aún en movimiento en lugar de resuelto. El contrato de $22.9 mil millones para Tomahawk es un contrato definitivo, por eso importa más que los acuerdos marco que aún no están en el backlog. Convertir un libro de pedidos de $289 mil millones en ingresos con márgenes en expansión es todo el trabajo, y la limitación de la industria ha sido la oferta.
Consulta cómo se desempeña RTX frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $195.50
- Precio Objetivo (Medio): ~$247
- Retorno Total Potencial: ~27%
- TIR Anualizada: ~6% / año

El modelo de caso medio de TIKR valora RTX en aproximadamente $247, aproximadamente un 27% por encima del precio actual, realizado durante los próximos 4.3 años hasta finales de 2030, para un retorno anualizado cercano al 6%. Este es el caso medio, elegido porque se ajusta estrechamente al objetivo medio del mercado (Street) de aproximadamente $235 en lugar de a un escenario agresivo.
- Impulsores de ingresos: el aumento de defensa (reposición de municiones y demanda internacional de defensa aérea y antimisiles) y el mercado de repuestos comercial (visitas a taller de GTF y el efecto compuesto del contenido fuera de garantía de Collins a medida que la flota envejece).
- Impulsor de márgenes: el camino de Collins hacia márgenes de segmento del 19% al 20% más la desaparición del lastre del polvo metálico, apoyando un margen de ingreso neto de alrededor del 11%.
- Riesgo principal: el múltiplo en sí. El modelo asume una compresión del P/E de aproximadamente un 2.5% anual, por lo que una desvalorización más rápida de los nombres de defensa erosiona el retorno rápidamente.
- Potencial alcista (Upside): el caso alto alcanza aproximadamente $382, aproximadamente un 95% más alto durante el período, o cerca del 8% anualizado, si los márgenes y volúmenes superan el plan.
- Potencial bajista (Downside): el caso bajo asume una compresión del P/E más pronunciada de aproximadamente un 3.7% anual, lo que reduce el retorno anualizado a aproximadamente un 3% y deja poco margen de error si el aumento se retrasa.
Conclusión
La próxima prueba real es el informe del T3 a finales de octubre, con el consenso cerca de $1.77 en BPA ajustado. Observa dos cosas por encima del número principal: si las previsiones de flujo de caja libre para todo el año se mueven al alza dentro o más allá del rango de $8.25 a $8.75 mil millones, y si alguno de los cinco acuerdos marco se convierte en backlog como lo hizo el contrato de Tomahawk. Un aumento en el flujo de caja más un segundo contrato definitivo de municiones te diría que el aumento es real y según lo programado. Un trimestre que supere el BPA pero deje las previsiones de flujo de caja planas sugeriría que la conversión es más lenta de lo que implica la demanda.
¿Deberías Invertir en RTX?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre RTX y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están subiendo o bajando.
Puedes crear una lista de seguimiento gratuita para rastrear RTX junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revises… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!