Estadísticas Clave de la Acción de Seagate
- Precio Actual: $771.81
- Precio Objetivo (Medio): ~$3,200
- Objetivo del Mercado: ~$1,125
- Rentabilidad Total Potencial: ~315%
- TIR Anualizada: ~35% / año
Ya Disponible: Descubre cuánto potencial de revalorización podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
Seagate Technology Holdings (STX) ha logrado algo que el mercado asumió durante una década que un fabricante de discos duros nunca podría hacer: subir precios, trimestre tras trimestre, y que se mantengan. El precio por exabyte subió a una tasa anual de dos dígitos el trimestre pasado, y el margen bruto no GAAP alcanzó el 52,7% en el trimestre de junio, un aumento de aproximadamente 570 puntos básicos de forma secuencial, y el decimotercer trimestre consecutivo de expansión. A $771,81 tras una caída el 15 de septiembre, una pregunta decide ahora la acción. ¿Es ese poder de fijación de precios duradero, o es un pico de un solo ciclo que se revierte en el momento en que la oferta se ponga al día?
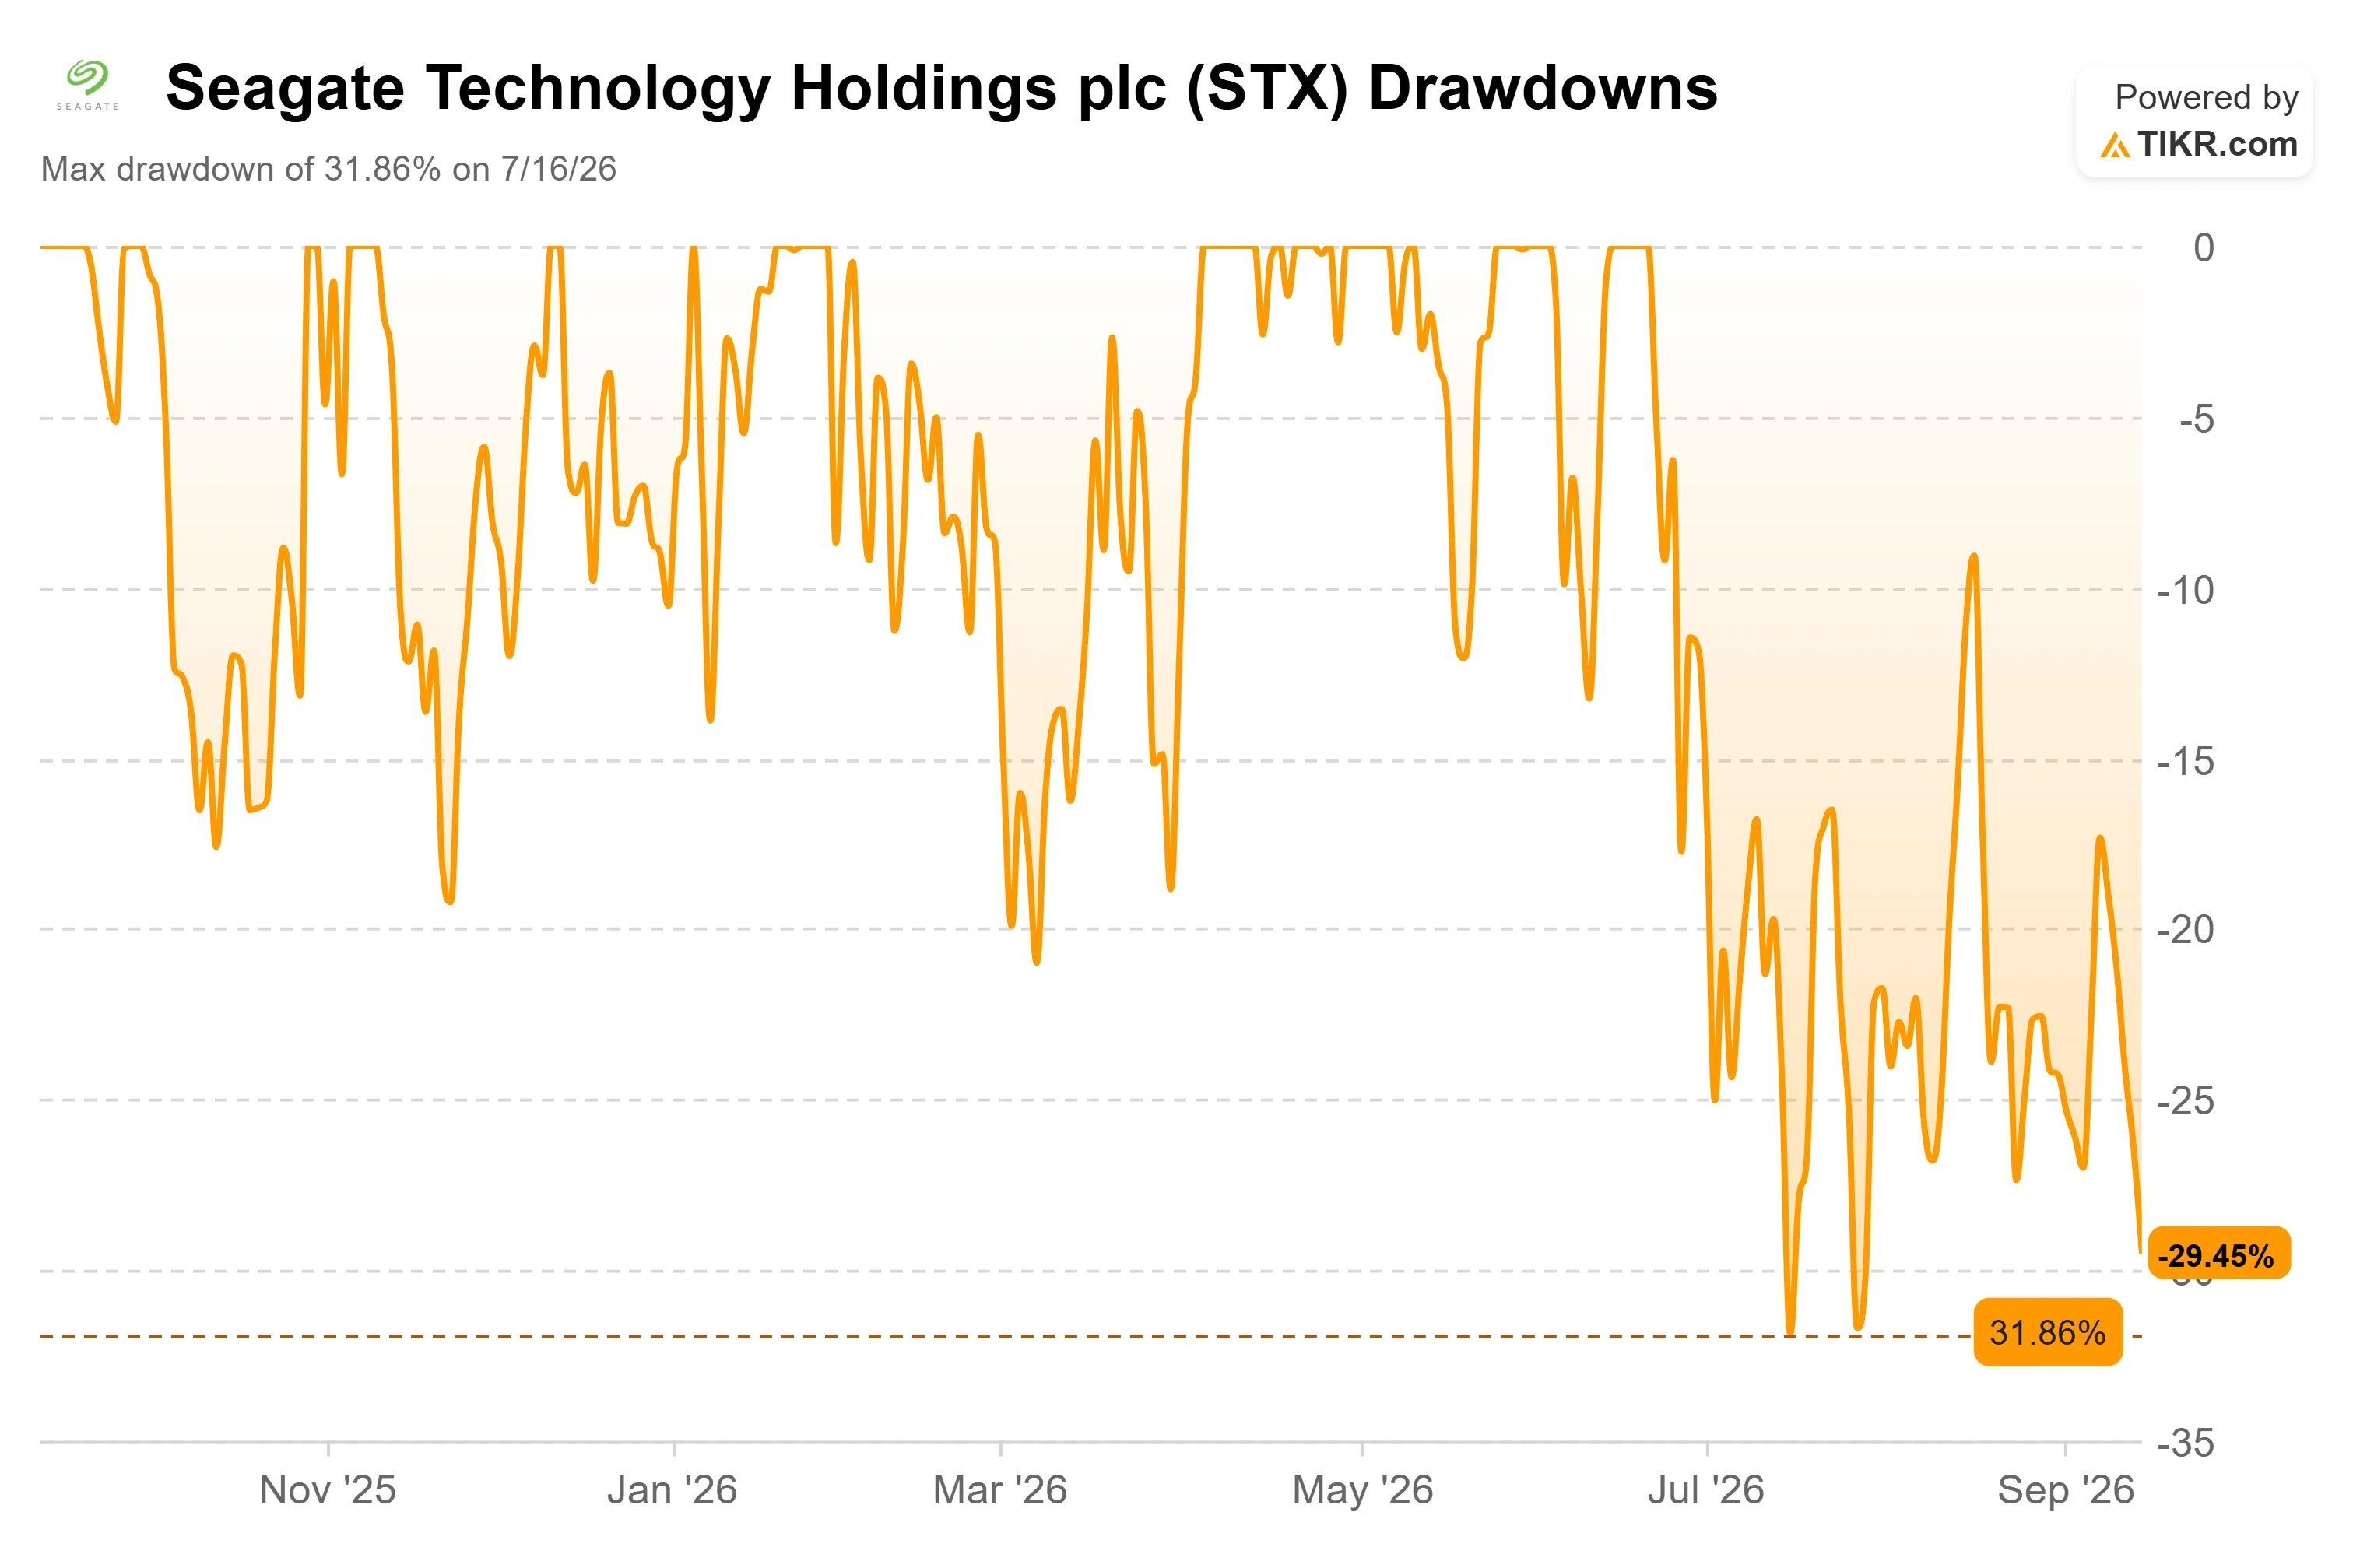
La acción cayó un 4,19% el 15 de septiembre y se sitúa aproximadamente un 30% por debajo de su récord de junio cerca de $1,093, arrastrada junto con el grupo de almacenamiento por el temor de que las mejoras en la eficiencia computacional de la IA puedan suavizar la futura demanda de infraestructura. Cinco días antes, en la conferencia Goldman Sachs Communacopia, el CFO Gianluca Romano dio la defensa más concreta hasta ahora de por qué se mantienen los precios, y se basa en lo pequeña que es la factura de Seagate en la factura de un cliente.
Por qué se Mantienen los Precios: Seagate es un Error de Redondeo en el Presupuesto de la Nube
La revelación clave de Romano fue un número que no había destacado antes. Los discos de Seagate ahora le cuestan a sus clientes de la nube solo un "bajo a medio dígito único" de su gasto de capital total. Esa es la esencia de la tesis de precios. Cuando el almacenamiento es un pequeño porcentaje del presupuesto de un hiperescalador, y la alternativa a mantener los datos es el costo mucho mayor de volver a computarlos, un aumento de precio de dos dígitos por exabyte apenas se nota frente al valor entregado.
"Cambiamos la estrategia de precios hace unos 3 años", dijo Romano, Vicepresidente Ejecutivo y CFO, vinculando el cambio a un equilibrio oferta-demanda más ajustado y al creciente valor de los datos almacenados. En la llamada de la conferencia, el analista señaló que el precio por exabyte subió un 11% interanual el trimestre pasado, una cifra que Romano no disputó al describir una estrategia que ha "casi triplicado nuestro margen bruto sin afectar realmente demasiado a nuestros clientes". Debido a que los aumentos de precios son pequeños en relación con los presupuestos de los clientes, argumentó que Seagate puede seguir aplicando el enfoque "durante un período de tiempo muy, muy largo". Eso replantea el caso bajista: el riesgo no es que los clientes rechacen precios más altos, sino que la disciplina de la industria sobre la oferta finalmente se rompa.
El motor subyacente es el cambio a HAMR, la tecnología de grabación asistida por calor que empaqueta más terabytes en cada disco. Los principales clientes de la nube han calificado el disco de 30 terabytes de Seagate, los dos más grandes están comprando unidades de 40 terabytes, y un disco de 50 terabytes llegará a finales del año calendario 2027. Cada paso aumenta la capacidad por disco contra una base de costos aproximadamente plana, por lo que los márgenes brutos incrementales han estado rondando "más del 70%", muy por encima del 50% que el mercado modeló hace un año. Los materiales de relaciones con inversores de Seagate muestran el resultado: ingresos del año fiscal 2026 un 34% más altos hasta $12.200 millones, y un trimestre de junio un 48% más alto interanual hasta $3.629 millones con EPS ajustado de $5,71, un 12% por encima de lo esperado.

Consulta estimaciones históricas y futuras para la acción de Seagate (¡Es gratis!) >>>
Qué Podría Romperlo, y lo que la Dirección ya Reconoció
El caso de durabilidad no es hermético, y Romano fue inusualmente franco sobre la única cosa que podría dañarlo. Preguntado sobre un escenario a la baja, no afirmó que la demanda fuera a prueba de balas. Reconoció que los clientes podrían ralentizar la construcción de centros de datos debido a limitaciones de energía, retrasos en los permisos o componentes faltantes, lo que retrasaría los pedidos en el tiempo. Su argumento fue que la demanda no desaparece, se difiere, y que la disciplina de Seagate sobre la capacidad, añadiendo exabytes a través de la tecnología en lugar de nuevas fábricas, le permite gestionar una desaceleración mejor de lo que podría hacerlo un constructor impulsado por unidades.
Esa franqueza importa más que una respuesta pulida. Te dice que el riesgo es de tiempo, y Seagate ya ha contratado gran parte de su demanda a corto plazo: las órdenes de compra cubren los próximos cuatro o cinco trimestres con una mezcla, volumen y precio fijos, con capacidad nearline asignada hasta el año calendario 2028. Las recientes ventas de insiders se sitúan en ese contexto. Las propias presentaciones del CFO Gianluca Romano muestran que la venta más grande, de unos $38 millones el 15 de septiembre, fue una venta obligada por el emisor para cubrir la retención de impuestos sobre acciones de desempeño que se hicieron efectivas el día anterior, no una decisión discrecional sobre la acción. Los ejecutivos, incluido el CFO, han reducido sus participaciones a través de planes 10b5-1 preprogramados, cada uno funcionando en un calendario fijo en lugar de una visión sobre el trimestre.
Incluso después de una caída del 30%, las acciones cotizan cerca de 22x las ganancias de los próximos doce meses y aproximadamente 17x el EV/EBITDA NTM, un múltiplo completo para un negocio que durante mucho tiempo se trató como cíclico. La prima sobre sus pares es más delgada de lo que parece: Western Digital se sitúa cerca de 20,5x las ganancias futuras y 15x el EV/EBITDA NTM, con Dell y NetApp alrededor de 19x. Frente a Western Digital, su comparación más cercana, Seagate está más cualificado en discos de alta capacidad y tiene márgenes incrementales más gordos, por lo que la prima parece merecida, aunque deja poco margen de error si la disciplina de la oferta se resquebraja.
Consulta cómo se desempeña Seagate frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $771.81
- Precio Objetivo (Medio): ~$3,200
- Rentabilidad Total Potencial: ~315%
- TIR Anualizada: ~35% / año

El escenario medio apunta a un valor razonable cercano a $3,200 para mediados de 2031, una rentabilidad anualizada de alrededor del 35%. Dos impulsores de ingresos lo sustentan: el crecimiento continuo de exabytes a través de las transiciones de capacidad HAMR, y las ganancias de precio por exabyte de dos dígitos que la estrategia de precios ha entregado durante tres años. Juntos, apoyan una CAGR de ingresos en el caso medio cercana al 21%. El impulsor del margen es el mismo cambio de mezcla, con un margen de beneficio neto modelado hacia el bajo 50%, en línea con los márgenes brutos incrementales de más del 70% que ya se están registrando. El riesgo principal es una ruptura en la disciplina de la oferta de la industria que termine con la racha de precios, o una deferencia de la demanda si los hiperescaladores alcanzan límites de energía y permisos.
Esa cifra de ~$3,200 en el caso medio es un escenario construido sobre la base de que se mantengan esas suposiciones, no una previsión. El objetivo medio a 12 meses de Wall Street se sitúa mucho más bajo, cerca de $1,125, lo que aún implica aproximadamente un 46% de potencial alcista. El sentimiento es muy positivo: de las 25 firmas que califican la acción, 18 la califican como Compra, 4 como Supera el Rendimiento, 2 como Mantener, 1 como Bajo el Rendimiento y ninguna la califica como Venta.
Conclusión
La tesis de precios tendrá su próxima prueba a finales de octubre, cuando Seagate reporte el Q1 fiscal 2027 después del cierre. La dirección guió a $4.100 millones en ingresos y un EPS no GAAP de $7,30. El número que importa no es el superávit del titular sino la tendencia del precio por exabyte y si el margen bruto mantiene su ascenso. Si los márgenes se expanden nuevamente y el lenguaje en torno al libro de pedidos de cuatro a cinco trimestres se mantiene firme, el argumento del bajo dígito único del capex de Romano se sostiene, y la corrección parece de sentimiento. Si los precios se aplanan, el temor del mercado de que esto fue un pico cíclico obtiene su primera evidencia real.
¿Deberías Invertir en Seagate?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente a esa pregunta.
Consulta Seagate y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Seagate junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Seagate en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!