Estadísticas Clave para la Acción de EQT
- Rendimiento de la semana pasada: -5%
- Rango de 52 semanas: $48 a $68
- Precio objetivo del modelo de valoración: $77
- Potencial alcista implícito: 45.8% en 2.3 años
Clasifica los márgenes de EQT frente al resto del sector del gas usando el Modelo de Valoración Guiado de TIKR (Es gratis) >>>
Los Precios del Gas Flaquearon, Pero los Planes de Expansión Siguieron Adelante
EQT (EQT) cayó aproximadamente un 5% esta semana, cerrando cerca de $50, ya que los precios del gas natural se mantuvieron bajo presión debido a un almacenamiento abundante y una producción constante en los Apalaches. El retroceso se produjo incluso cuando EQT siguió ejecutando sus planes para recuperar su posición como el mayor productor de gas natural de Estados Unidos.
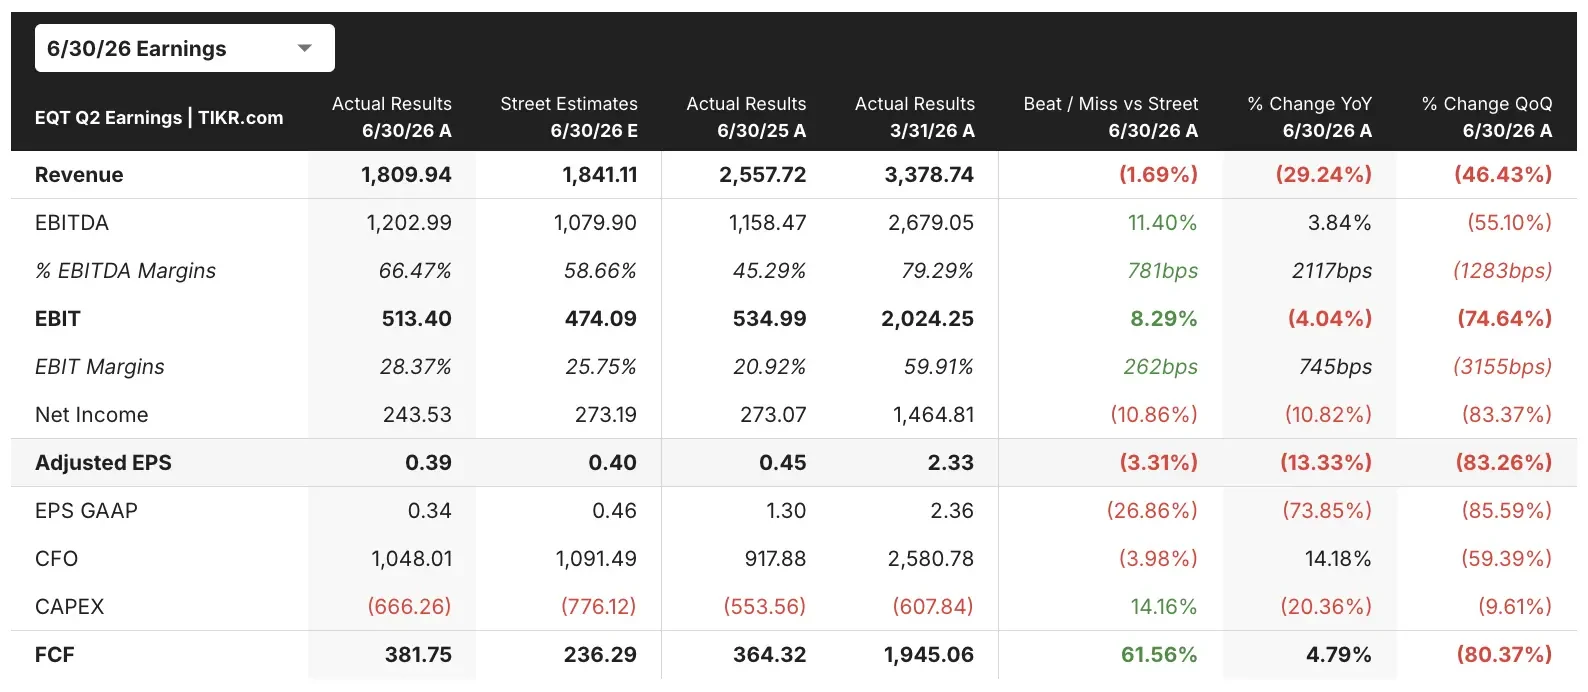
Este contexto sigue a un informe mixto del segundo trimestre en julio, cuando EQT no cumplió con las estimaciones de BPA ajustado al reportar $0.39 por acción debido a precios de gas realizados más débiles. Pero la dirección utilizó el mismo informe para elevar las previsiones de volumen de ventas para todo el año 2026 a entre 2,375 y 2,450 mil millones de pies cúbicos equivalentes, al tiempo que recortó las previsiones de gasto de capital en $25 millones.
Dos desarrollos este trimestre refuerzan la tesis a más largo plazo de EQT. En agosto, el desarrollador de energía CPV aseguró un acuerdo de netback de gas a 10 años con EQT para suministrar el Centro de Energía Shay de 2,100 megavatios, asegurando una demanda vinculada a la energía a gas para centros de datos. Y el proyecto MVP Boost planeado por EQT, una expansión de 500 millones de pies cúbicos del gasoducto Mountain Valley, sigue en marcha después de que la expansión relacionada MVP Southgate recibiera la aprobación de la FERC en junio.
La dirección ha enmarcado estos movimientos como centrales para recuperar el primer puesto de producción de su rival Expand Energy. Los ejecutivos señalaron en llamadas recientes que la estructura de costos y el acceso a gasoductos de EQT le otorgan una flexibilidad que sus pares no pueden igualar fácilmente. Si la acción de EQT sigue ejecutando este cronograma, la debilidad actual de los precios del gas puede resultar temporal.
Compara a EQT con Expand Energy y Range Resources (Es gratis) >>>
¿Está la Acción de EQT Infravalorada Tras Este Retroceso?
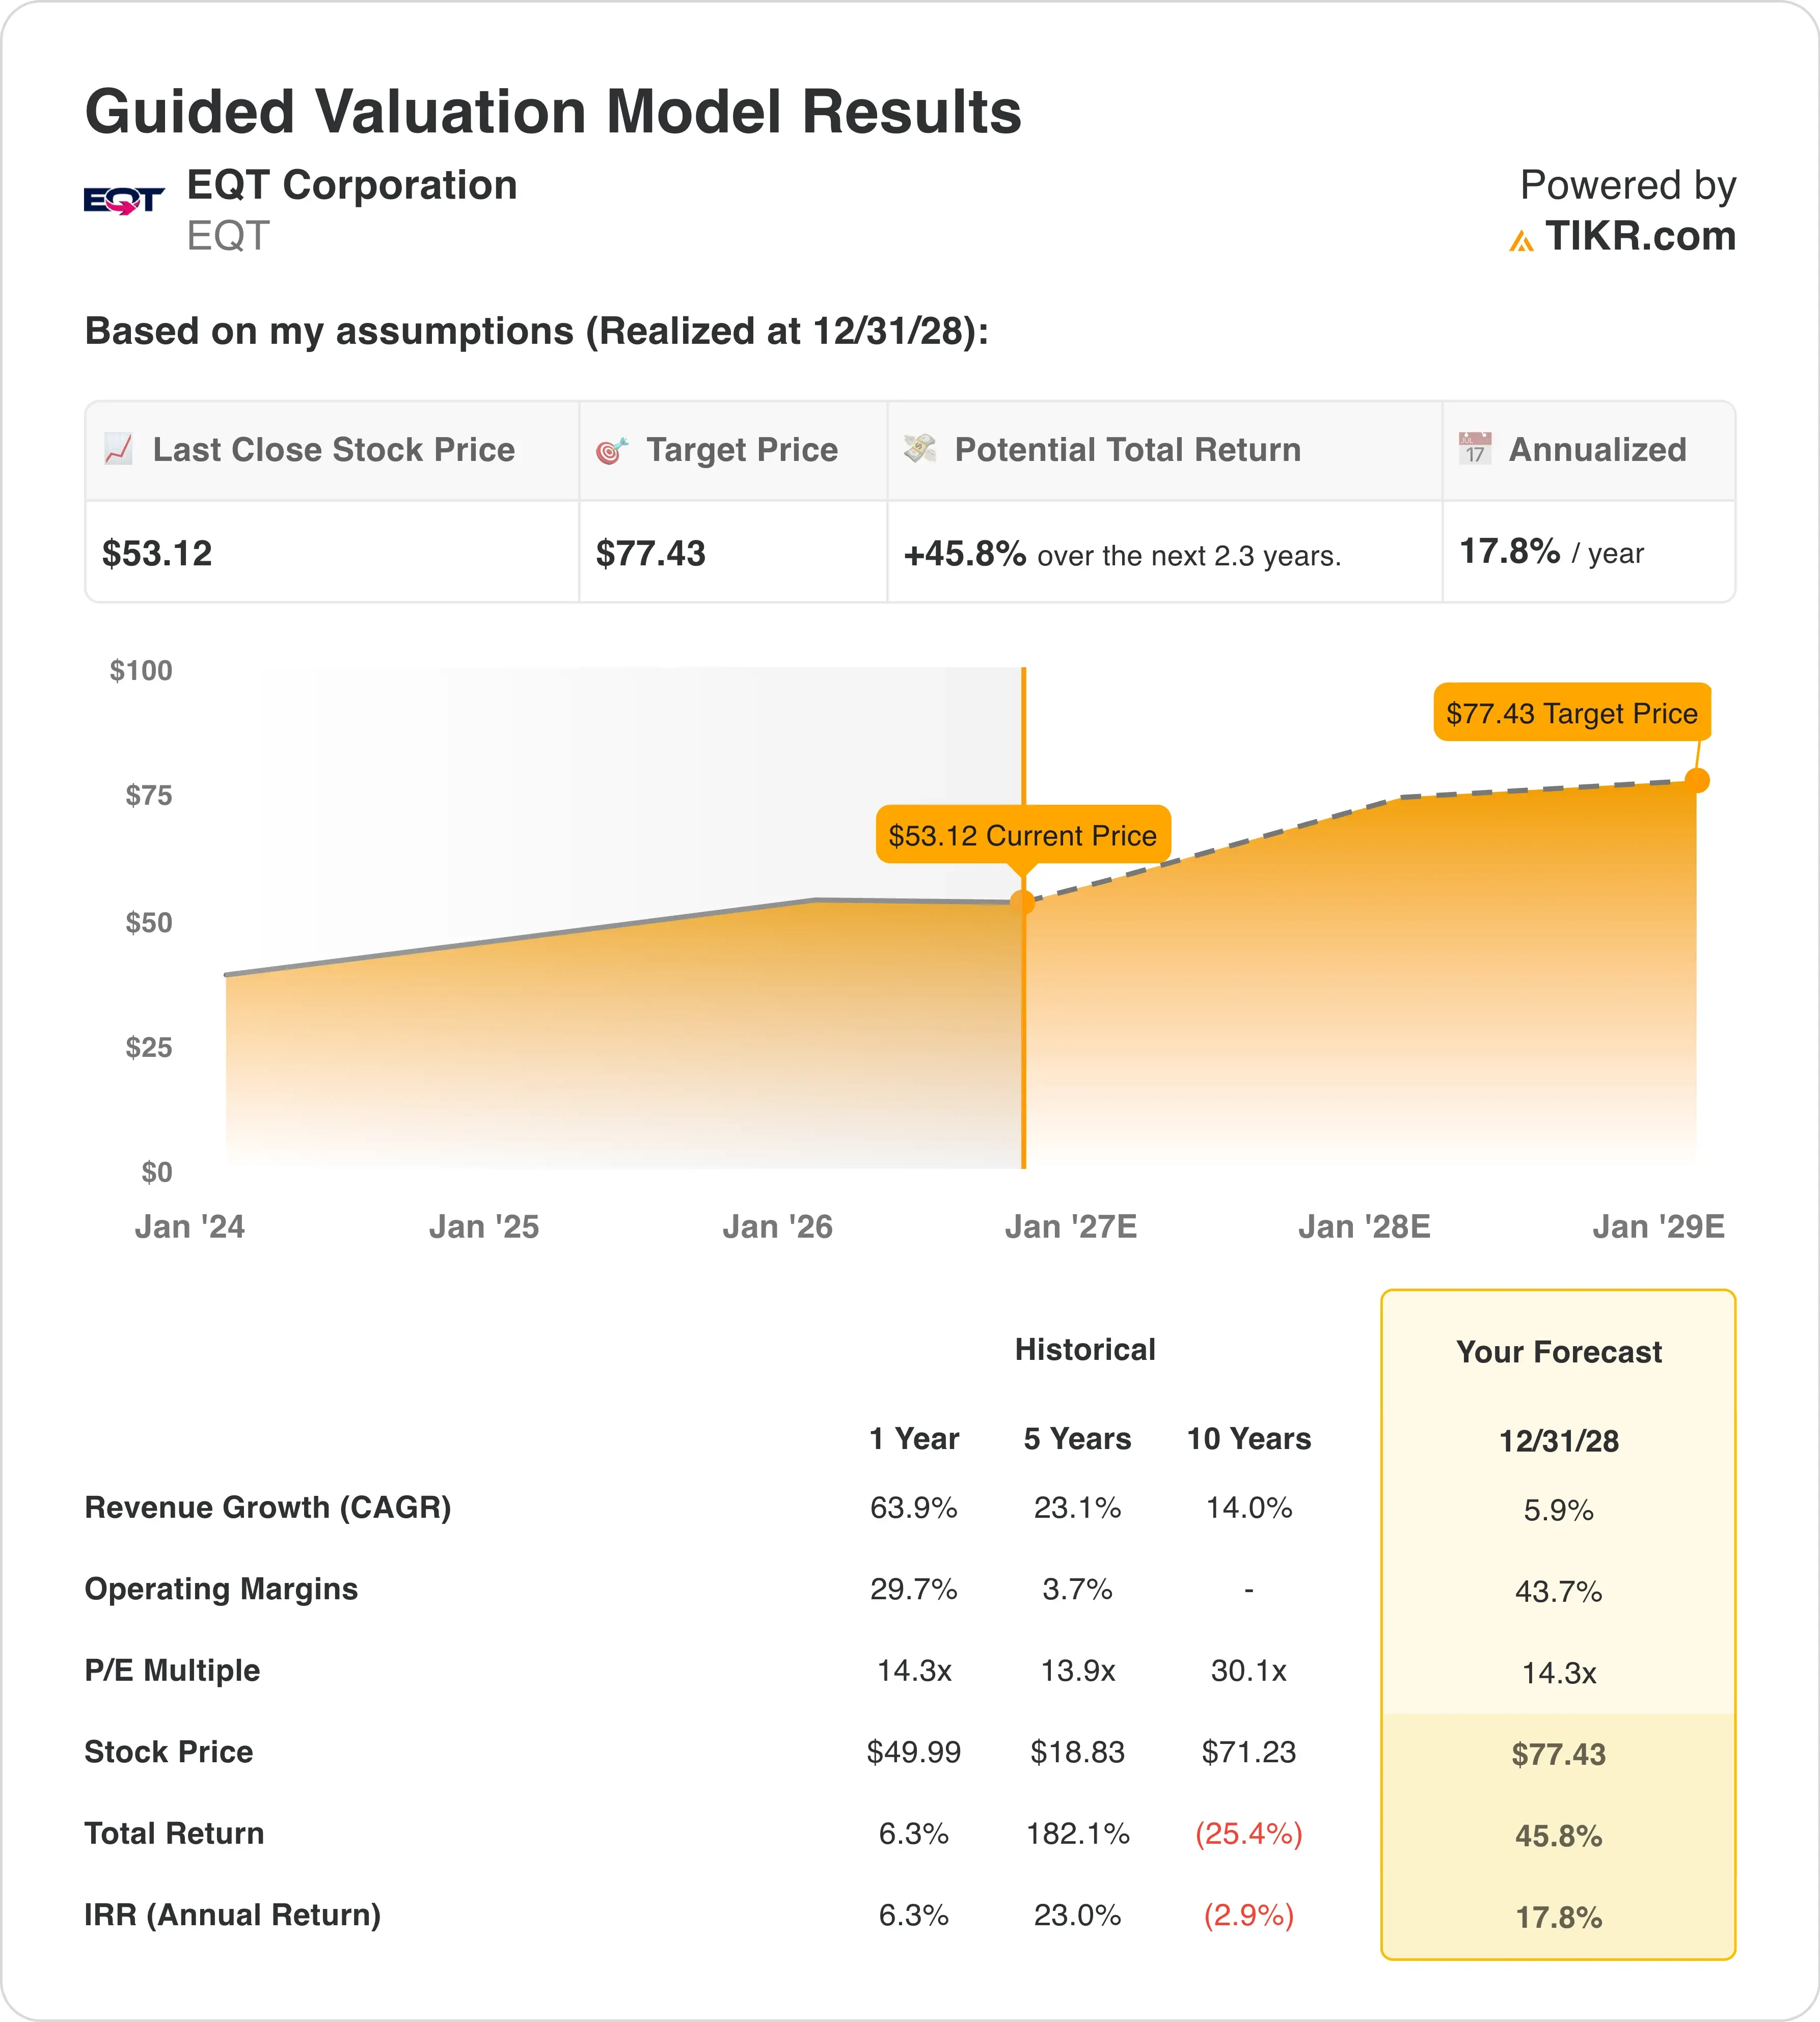
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 5.9%
- Márgenes Operativos: 43.7%
- Múltiplo P/E de Salida: 14.3x
Con base en estos insumos, el modelo estima un precio objetivo de $77, lo que implica un potencial alcista total del 45.8% desde el precio actual de la acción y un rendimiento anualizado del 17.8% durante los próximos 2.3 años.
Ese rendimiento anualizado supera el umbral del 15% que el modelo considera genuinamente infravalorado. Se destaca porque EQT lo logra sin supuestos agresivos de crecimiento de ingresos. Un crecimiento de ingresos de solo el 5.9% refleja una empresa que prioriza el flujo de caja libre y los retornos para los accionistas sobre el volumen por sí mismo.
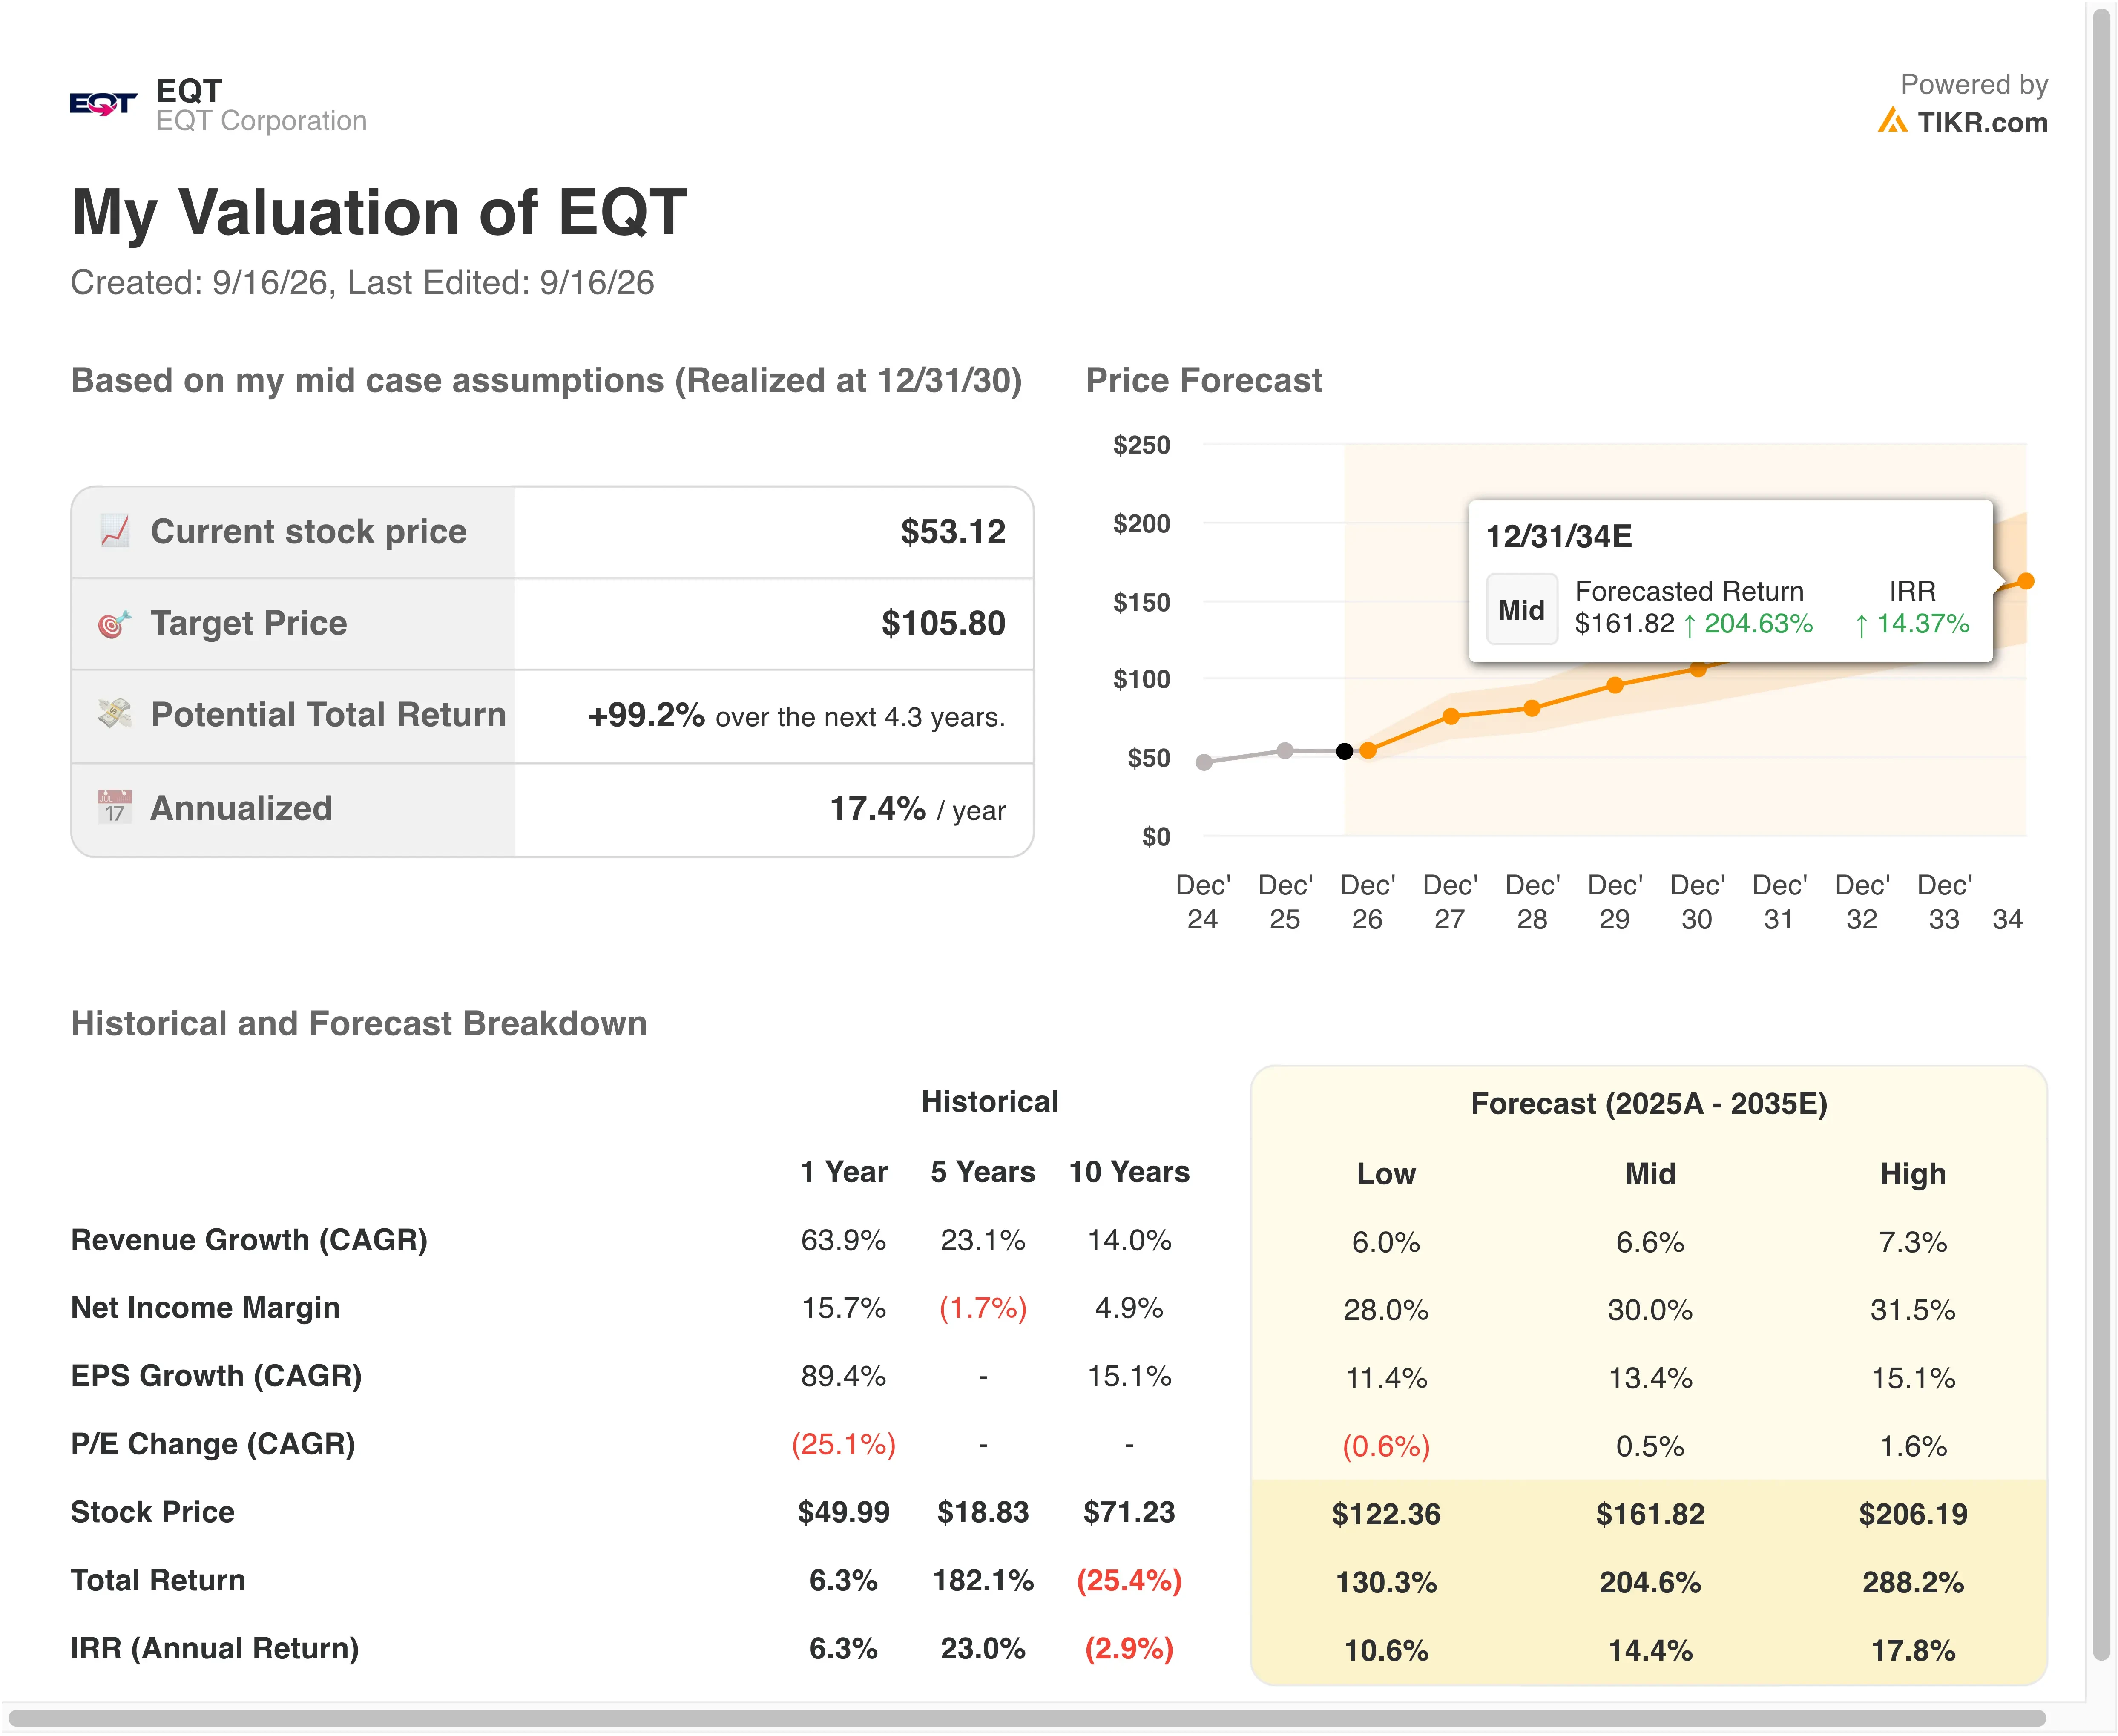
Los márgenes son donde realmente se muestra la ventaja de EQT. Un margen operativo cercano al 44% es excepcional para una empresa de exploración y producción, y refleja la escala que EQT ha construido en su posición en el esquisto de Marcellus. Esa eficiencia permite que la acción genere fuertes rendimientos anualizados incluso con un múltiplo de salida conservador de 14.3x.
El retroceso actual, impulsado por precios débiles del gas en lugar de cualquier problema específico de la empresa, ha ampliado la brecha entre el precio de la acción de EQT y el objetivo del modelo. Para los inversores dispuestos a mirar más allá de las fluctuaciones a corto plazo de las materias primas, esa brecha es exactamente lo que el modelo está diseñado para señalar.
Estima el valor razonable de una empresa al instante (Gratis con TIKR) >>>
EQT Frente a Expand Energy y Range Resources
Expand Energy (EXE) actualmente ostenta el título que EQT persigue, como el mayor productor de gas natural de EE.UU. por volumen tras su fusión en 2024 de Chesapeake Energy y Southwestern Energy. Expand proyectó una producción para 2026 de aproximadamente 7.4 a 7.6 mil millones de pies cúbicos equivalentes por día con un gasto de capital de $2.75 mil millones a $2.95 mil millones.
Pero la expansión MVP Boost de EQT, que añade hasta 2.5 mil millones de pies cúbicos por día de nueva capacidad, podría ponerla muy por delante de Expand si el rival más grande no mantiene el ritmo. EQT también tiene una clara ventaja de eficiencia, con un análisis reciente que sitúa su margen EBITDA cerca del 78%, un nivel que sus pares, incluidos Range Resources y Antero Resources (AR), no han igualado.
Range Resources (RRC) compite a menor escala, proyectando un gasto de capital anual de $650 millones a $700 millones entre 2025 y 2027 para aumentar la producción diaria de aproximadamente 2.4 a 2.6 mil millones de pies cúbicos equivalentes. El enfoque mesurado de Range refleja la propia disciplina de capital de EQT, aunque la mayor base de reservas de EQT de aproximadamente 25 billones de pies cúbicos le da más meses de caja restante.
La dinámica competitiva se reduce a quién puede convertir la capacidad de los gasoductos en producción más rápido. La combinación de costos de equilibrio bajos y capacidad de transporte en expansión de EQT la posiciona bien en esa carrera.
Observa las recompras, la demanda contratada y el crecimiento de la producción >>>
¿Qué Impulsa a la Acción de EQT en el Futuro?
El proyecto MVP Boost sigue siendo el mayor catalizador por delante. Poner en línea con éxito esa expansión de 500 millones de pies cúbicos cerraría materialmente la brecha de producción con Expand Energy y respaldaría el crecimiento de volumen incorporado en el modelo.
Los resultados del tercer trimestre, previstos alrededor del 20 de octubre, mostrarán si las previsiones de volumen para todo el año elevadas van según lo planeado. También mostrarán si los precios del gas realizados se han estabilizado lo suficiente como para respaldar los supuestos de margen actuales.
La demanda de energía de los centros de datos se está convirtiendo en un impulsor cada vez más importante para EQT específicamente, como demuestra el acuerdo de netback con CPV. Más acuerdos de ese tipo podrían reducir la exposición de EQT a los volátiles precios spot del gas con el tiempo.
Los inversores también deberían observar las tendencias de almacenamiento y clima de cara al invierno, ya que condiciones más frías de lo esperado podrían revertir rápidamente los precios débiles que presionaron la acción esta semana.
Ejecuta tu propio escenario de crecimiento de producción de EQT (Gratis con TIKR) >>>
¿Deberías Invertir en EQT?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta EQT y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración con el tiempo y si los precios objetivo están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear a EQT junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de EQT en TIKR Gratis→
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!