Estadísticas Clave para la Acción de SBUX
- Rendimiento de la semana pasada: Consolidándose
- Rango de 52 semanas: $78 a $111
- Precio objetivo del modelo de valoración: $118
- Potencial alcista implícito: 21.8% en 2.0 años
Compara Starbucks con tus otras tenencias usando el Modelo de Valoración Guiada de TIKR (Es gratis) >>>
Una Venta en Japón Marcaría el Próximo Paso en un Reajuste Más Amplio
Starbucks (SBUX) está explorando la venta de una participación mayoritaria en su negocio de Japón, informó Reuters esta semana. La operación podría valorar la unidad en aproximadamente $3 mil millones. Las acciones se han mantenido mayormente planas durante la semana pasada cerca de $97, pero la noticia añade otro capítulo a una reestructuración de cartera que ha definido 2026.
Japón es el mercado operado por la empresa más grande de Starbucks fuera de EE.UU., con 1,883 tiendas que representan casi el 9% de su presencia global. Starbucks adquirió el negocio en su totalidad de su socio local Sazaby League en 2014 por unos $914 millones. Una venta ahora haría eco de lo sucedido en China a principios de este año, cuando Starbucks finalizó una empresa conjunta con Boyu Capital en abril, otorgando a Boyu el 60% de la propiedad de sus tiendas en China.
Ambos movimientos apuntan hacia el mismo objetivo. Starbucks quiere una exposición de capital más ligera en mercados donde ya ha alcanzado escala, liberando efectivo para su reestructuración central en EE.UU. Esa reestructuración ha mostrado un progreso real, ya que los resultados del T3 a finales de julio entregaron un crecimiento de ventas comparables globales del 7.9% y un EPS ajustado de $0.85, superando las estimaciones en aproximadamente un 30%.
La dirección elevó las previsiones de EPS para el año completo a un rango de $2.55 a $2.65 después de ese informe. Un análisis de Reuters esta semana capturó bien el cambio en el enfoque de los inversores, señalando que el CEO Brian Niccol ha traído clientes de vuelta a las tiendas, pero los inversores ahora quieren ver que esas ganancias se reflejen en el margen.
Niccol dijo a los analistas en la llamada del T3 que las mejoras operativas en el diseño de las tiendas y la dotación de personal están comenzando a aumentar la capacidad de procesamiento. De cara al futuro, la decisión sobre Japón probablemente se interpretará como una señal de cuán agresivamente Starbucks pretende perseguir esa historia de márgenes.
Sigue la recuperación de márgenes de Starbucks trimestre a trimestre (Es gratis) >>>
¿Está la Acción de SBUX Infravalorada?
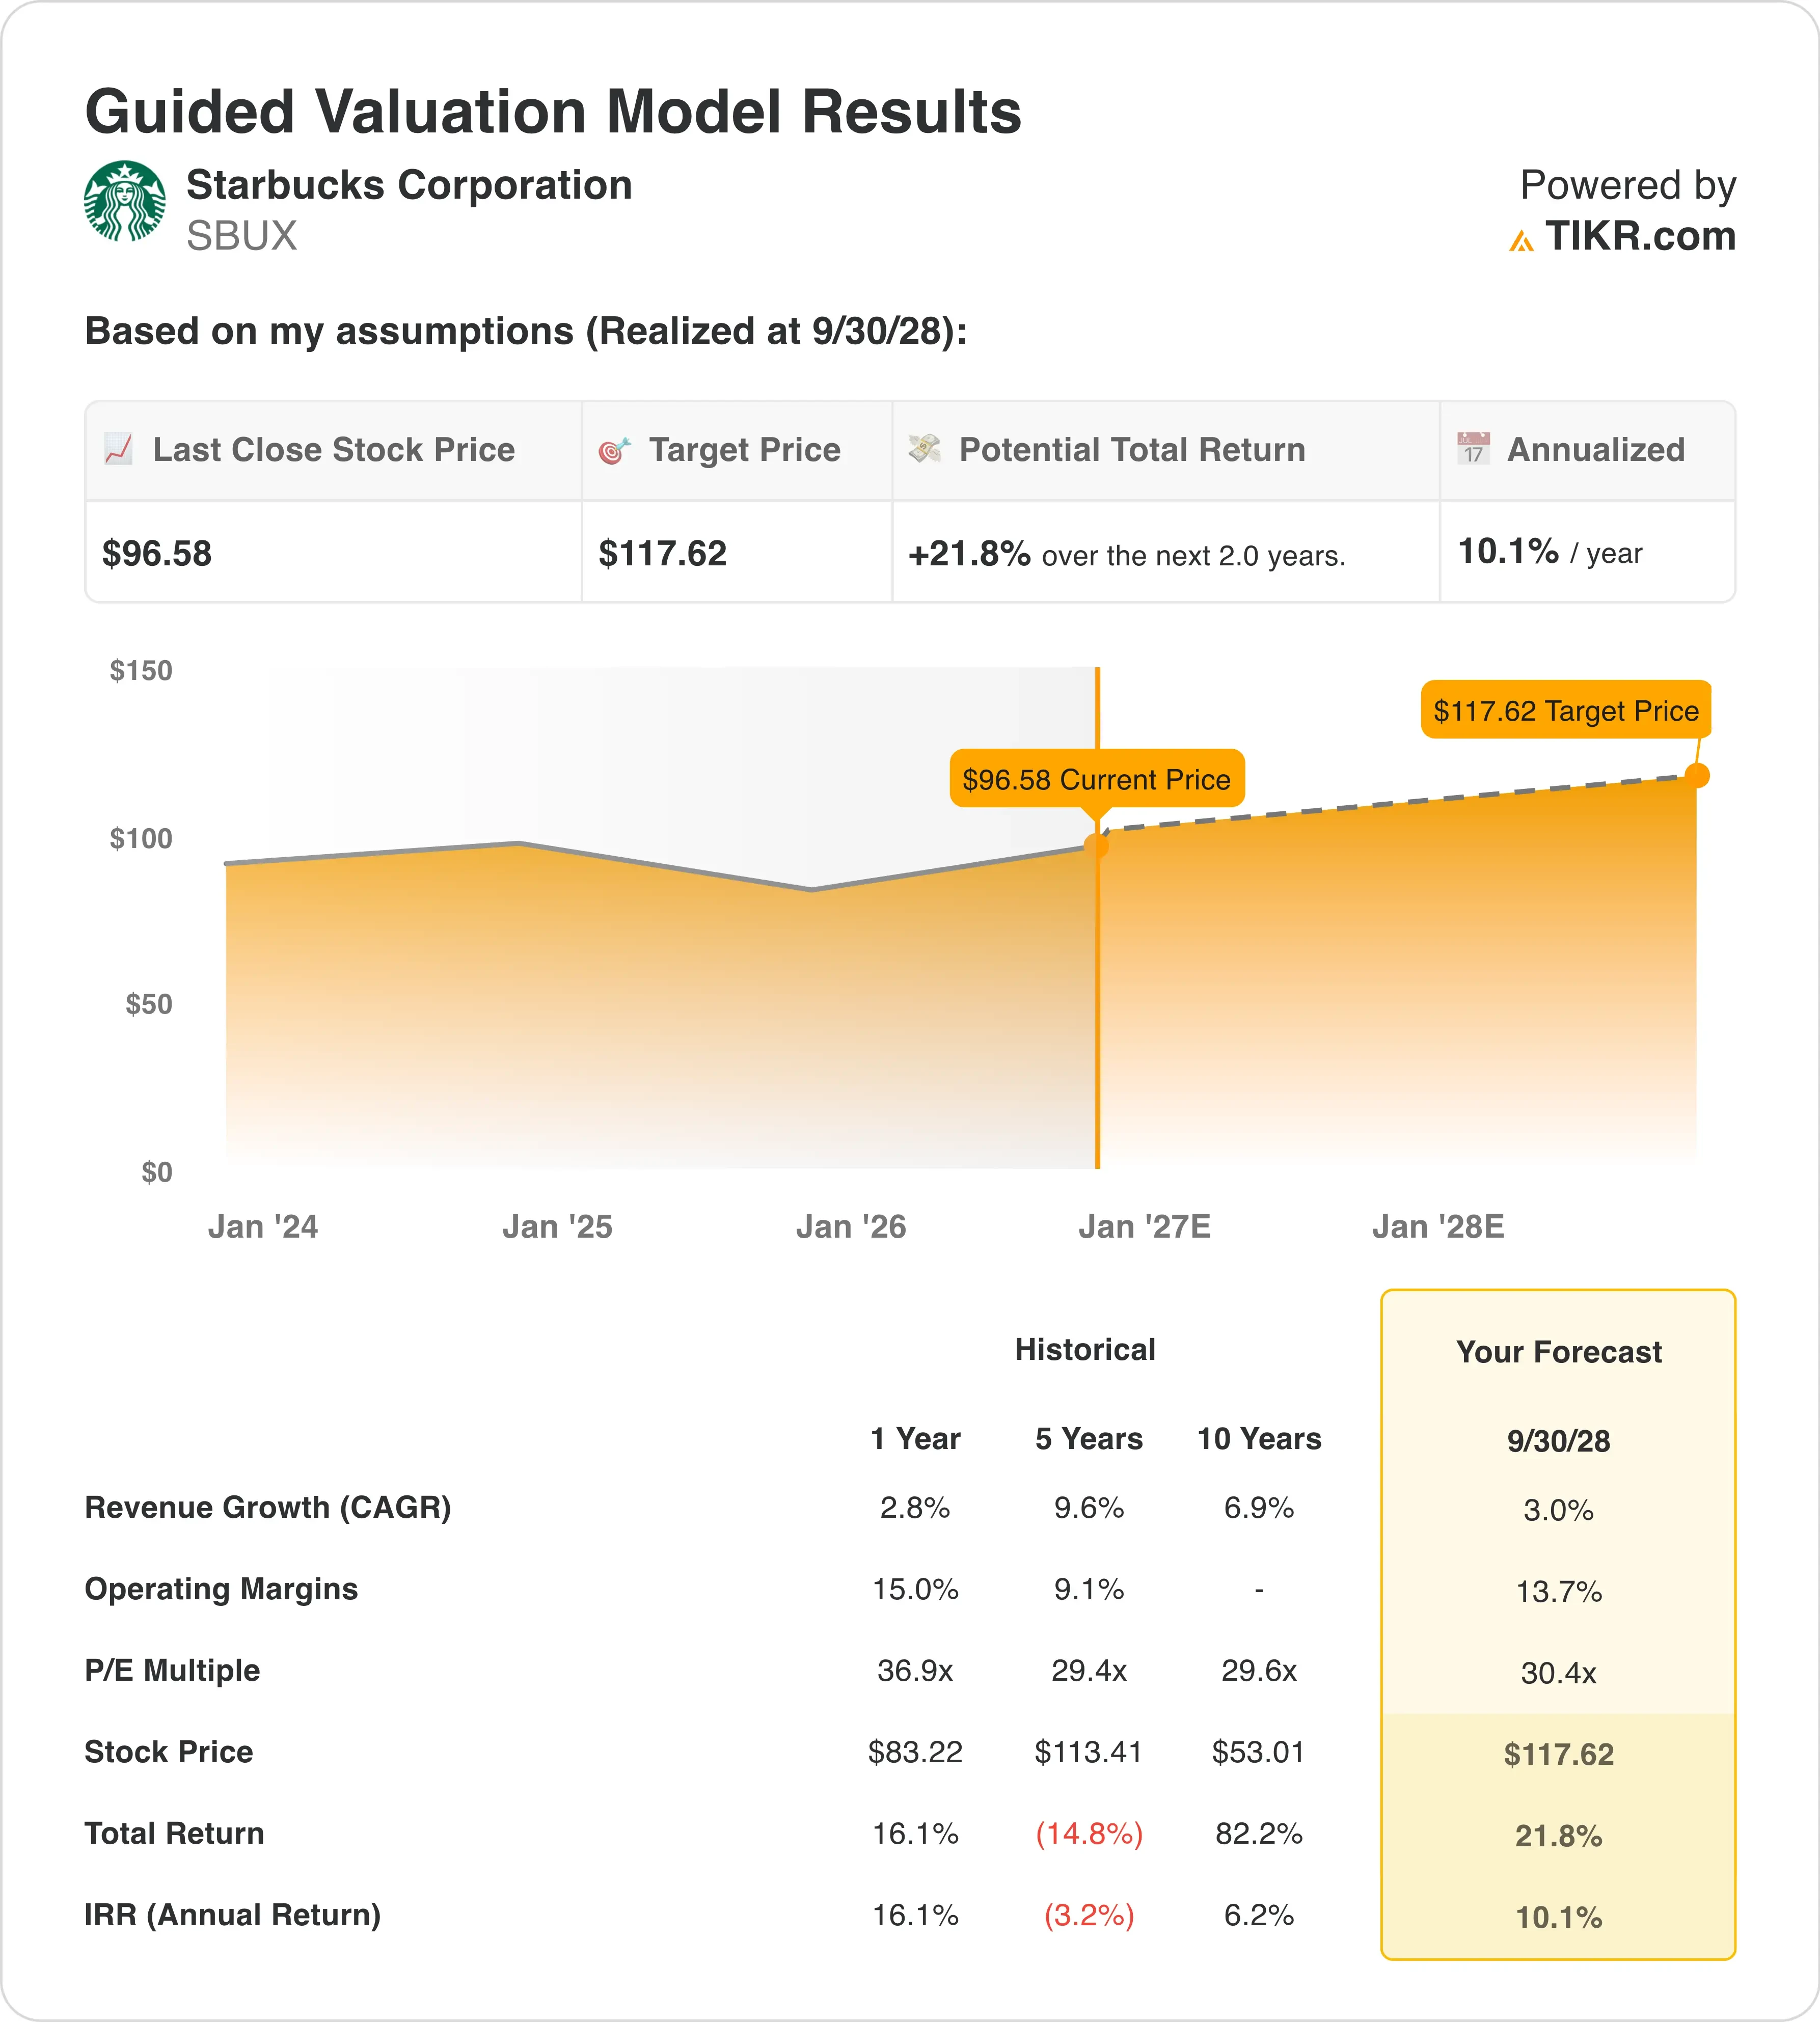
Bajo los supuestos del modelo de valoración realizados hasta el 30/9/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 3.0%
- Márgenes Operativos: 13.7%
- Múltiplo P/E de Salida: 30.4x
Con base en estos insumos, el modelo estima un precio objetivo de $118, lo que implica un potencial alcista total del 21.8% desde el precio actual de la acción y un rendimiento anualizado del 10.1% durante los próximos 2.0 años.
Ese rendimiento anualizado se sitúa en un territorio moderadamente atractivo. Se mantiene por encima del nivel del 5% que señala un potencial alcista débil pero por debajo del nivel del 15% que indicaría una clara ganga. Un crecimiento de ingresos del 3% es modesto, pero la verdadera oportunidad reside en la línea de márgenes, ya que el margen operativo de Starbucks se ha comprimido bruscamente desde su rango histórico en los veinte bajos hasta los diez bajos.

Cada punto de recuperación de margen que el equipo de Niccol capture apoya directamente el caso alcista del modelo. Los movimientos en Japón y China eliminan las operaciones de tiendas de menor margen e intensivas en capital de los resultados consolidados, lo que debería elevar los márgenes combinados incluso antes de cualquier ganancia operativa adicional.
Un múltiplo forward de 30.4x no es barato para una empresa que crece sus ingresos tan lentamente, por lo que el riesgo de ejecución sigue siendo real. Pero el modelo sugiere que el mercado aún no le ha dado a Starbucks el crédito completo por la recuperación de márgenes que la dirección ya ha comenzado a mostrar.
Estima el valor razonable de una empresa al instante (Gratis con TIKR) >>>
Starbucks contra McDonald's y Luckin Coffee
McDonald's (MCD) sigue siendo el punto de referencia más claro para un operador de restaurantes maduro y de alto margen, y la brecha es marcada. McDonald's opera un modelo aproximadamente 95% franquiciado, que produce un margen operativo cercano al 44%. Starbucks se queda atrás con aproximadamente un 8% a 9% en términos trailing, ya que sigue siendo fuertemente operado por la empresa y absorbe directamente la inflación de costos laborales y del café.

Esa diferencia estructural también se refleja en la valoración. McDonald's cotiza alrededor de un P/E forward de 22x, mientras que Starbucks comanda un múltiplo NTM más rico de 32.8x, lo que refleja la disposición del mercado a pagar por la opcionalidad de la reestructuración en lugar de la rentabilidad actual.
Luckin Coffee (LKNCY) representa un tipo diferente de presión, concentrada en China. Luckin se ha expandido agresivamente a través de formatos de tiendas de bajo precio y alta frecuencia, y ese crecimiento ha tenido el costo de márgenes operados propios delgados, que cayeron bruscamente durante sus fases de expansión más intensas. Starbucks ha adoptado un enfoque más constante en China, aún registrando un crecimiento de ventas comparables cercano al 7% incluso cuando Luckin lo subvalora en precio.
Ese contraste ofrece un contexto útil para la decisión sobre Japón. Starbucks parece estar eligiendo la disciplina de capital sobre la propiedad directa en mercados donde los rivales locales compiten duramente en precio.
Sigue si las ventas comparables más fuertes se traducen en una expansión sostenida de márgenes >>
¿Qué Impulsa la Acción de SBUX de Cara al Futuro?
El catalizador más inmediato es cómo se desarrolla el proceso en Japón. Las fuentes dicen que un proceso de venta formal podría comenzar ya en el T4, y la valoración final mostrará cómo los mercados valoran los activos internacionales de Starbucks en relación con su negocio central en EE.UU.
Las ganancias del T4 fiscal, previstas alrededor del 27 de octubre, serán la próxima prueba importante de si la recuperación de márgenes que Niccol prometió realmente se está materializando. Esto ocurre después de que la dirección elevara las previsiones para el año completo a $2.55-$2.65 por acción.
Las relaciones laborales siguen siendo una presión latente continua. Un tribunal federal de apelaciones redujo un caso de la NLRB contra Starbucks a principios de este mes, pero la organización sindical ha continuado en las tiendas de EE.UU., y cualquier escalada podría complicar el lado de los costos laborales de la historia de márgenes.
A más largo plazo, los inversores observarán si el capital liberado de Japón y China se reinvierte en remodelaciones de tiendas en EE.UU., ya que esa reinversión es central para sostener la recuperación de tráfico que Niccol ya ha logrado.
Sigue la próxima fecha de resultados de Starbucks y modela tu propio escenario (Gratis con TIKR) >>>
¿Deberías Invertir en Starbucks?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre SBUX y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear SBUX junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de SBUX en TIKR Gratis→
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!