Conclusiones clave
- Las acciones de Qualcomm subieron un 5,5% el viernes después de que Alphabet revelara una participación de $548 millones, días después de que unas ventas débiles de teléfonos afectaran a la acción tras los resultados.
- Los ingresos por teléfonos cayeron un 26% hasta $5.140 millones, mientras que los ingresos del sector automotriz aumentaron un 89% hasta un récord de $1.990 millones.
- El CEO Cristiano Amon espera que las unidades de teléfonos se mantengan planas o bajen en el año calendario 2027, lo que pone la carga en los centros de datos y los automóviles.
- El informe del 3 de febrero, con previsiones de ingresos de $10.400 millones a $11.200 millones, es la próxima prueba.
Qualcomm (QCOM) recibió un voto de confianza de un nuevo socio en centros de datos el viernes.
Alphabet (GOOGL) reveló una participación de $548 millones en el fabricante de chips, y las acciones subieron un 5,5% hasta $165. Esto ocurrió días después de que Qualcomm anunciara una colaboración de productos multigeneracional con Amazon (AMZN) para centros de datos de IA.
El rebote siguió a una semana difícil. Las acciones de Qualcomm cayeron tras su informe del 4 de noviembre, ya que las débiles ventas de chips para teléfonos inteligentes eclipsaron el impulso en centros de datos, y la amplia venta de chips del 5 de noviembre agravó la situación.
Incluso después del viernes, la acción ha caído un 13% en seis meses y está un 36% por debajo de su máximo de 52 semanas de $260.
Los teléfonos cayeron, los automóviles despegaron
El trimestre se dividió claramente en dos.
- El BPA no GAAP de $2,17 superó ligeramente la estimación de $2,16, pero cayó un 28% desde $3,00.
- Los ingresos por teléfonos cayeron un 26% hasta $5.140 millones.
- Los ingresos del sector automotriz aumentaron un 89% hasta un récord de $1.990 millones, su primer trimestre cerca de los $2.000 millones.
Los ingresos GAAP cayeron un 8% hasta $10.320 millones. Los cargos por reestructuración, principalmente por indemnizaciones, redujeron el BPA GAAP a $1,17.
Los ingresos totales muestran cuánto siguen dominando los teléfonos…
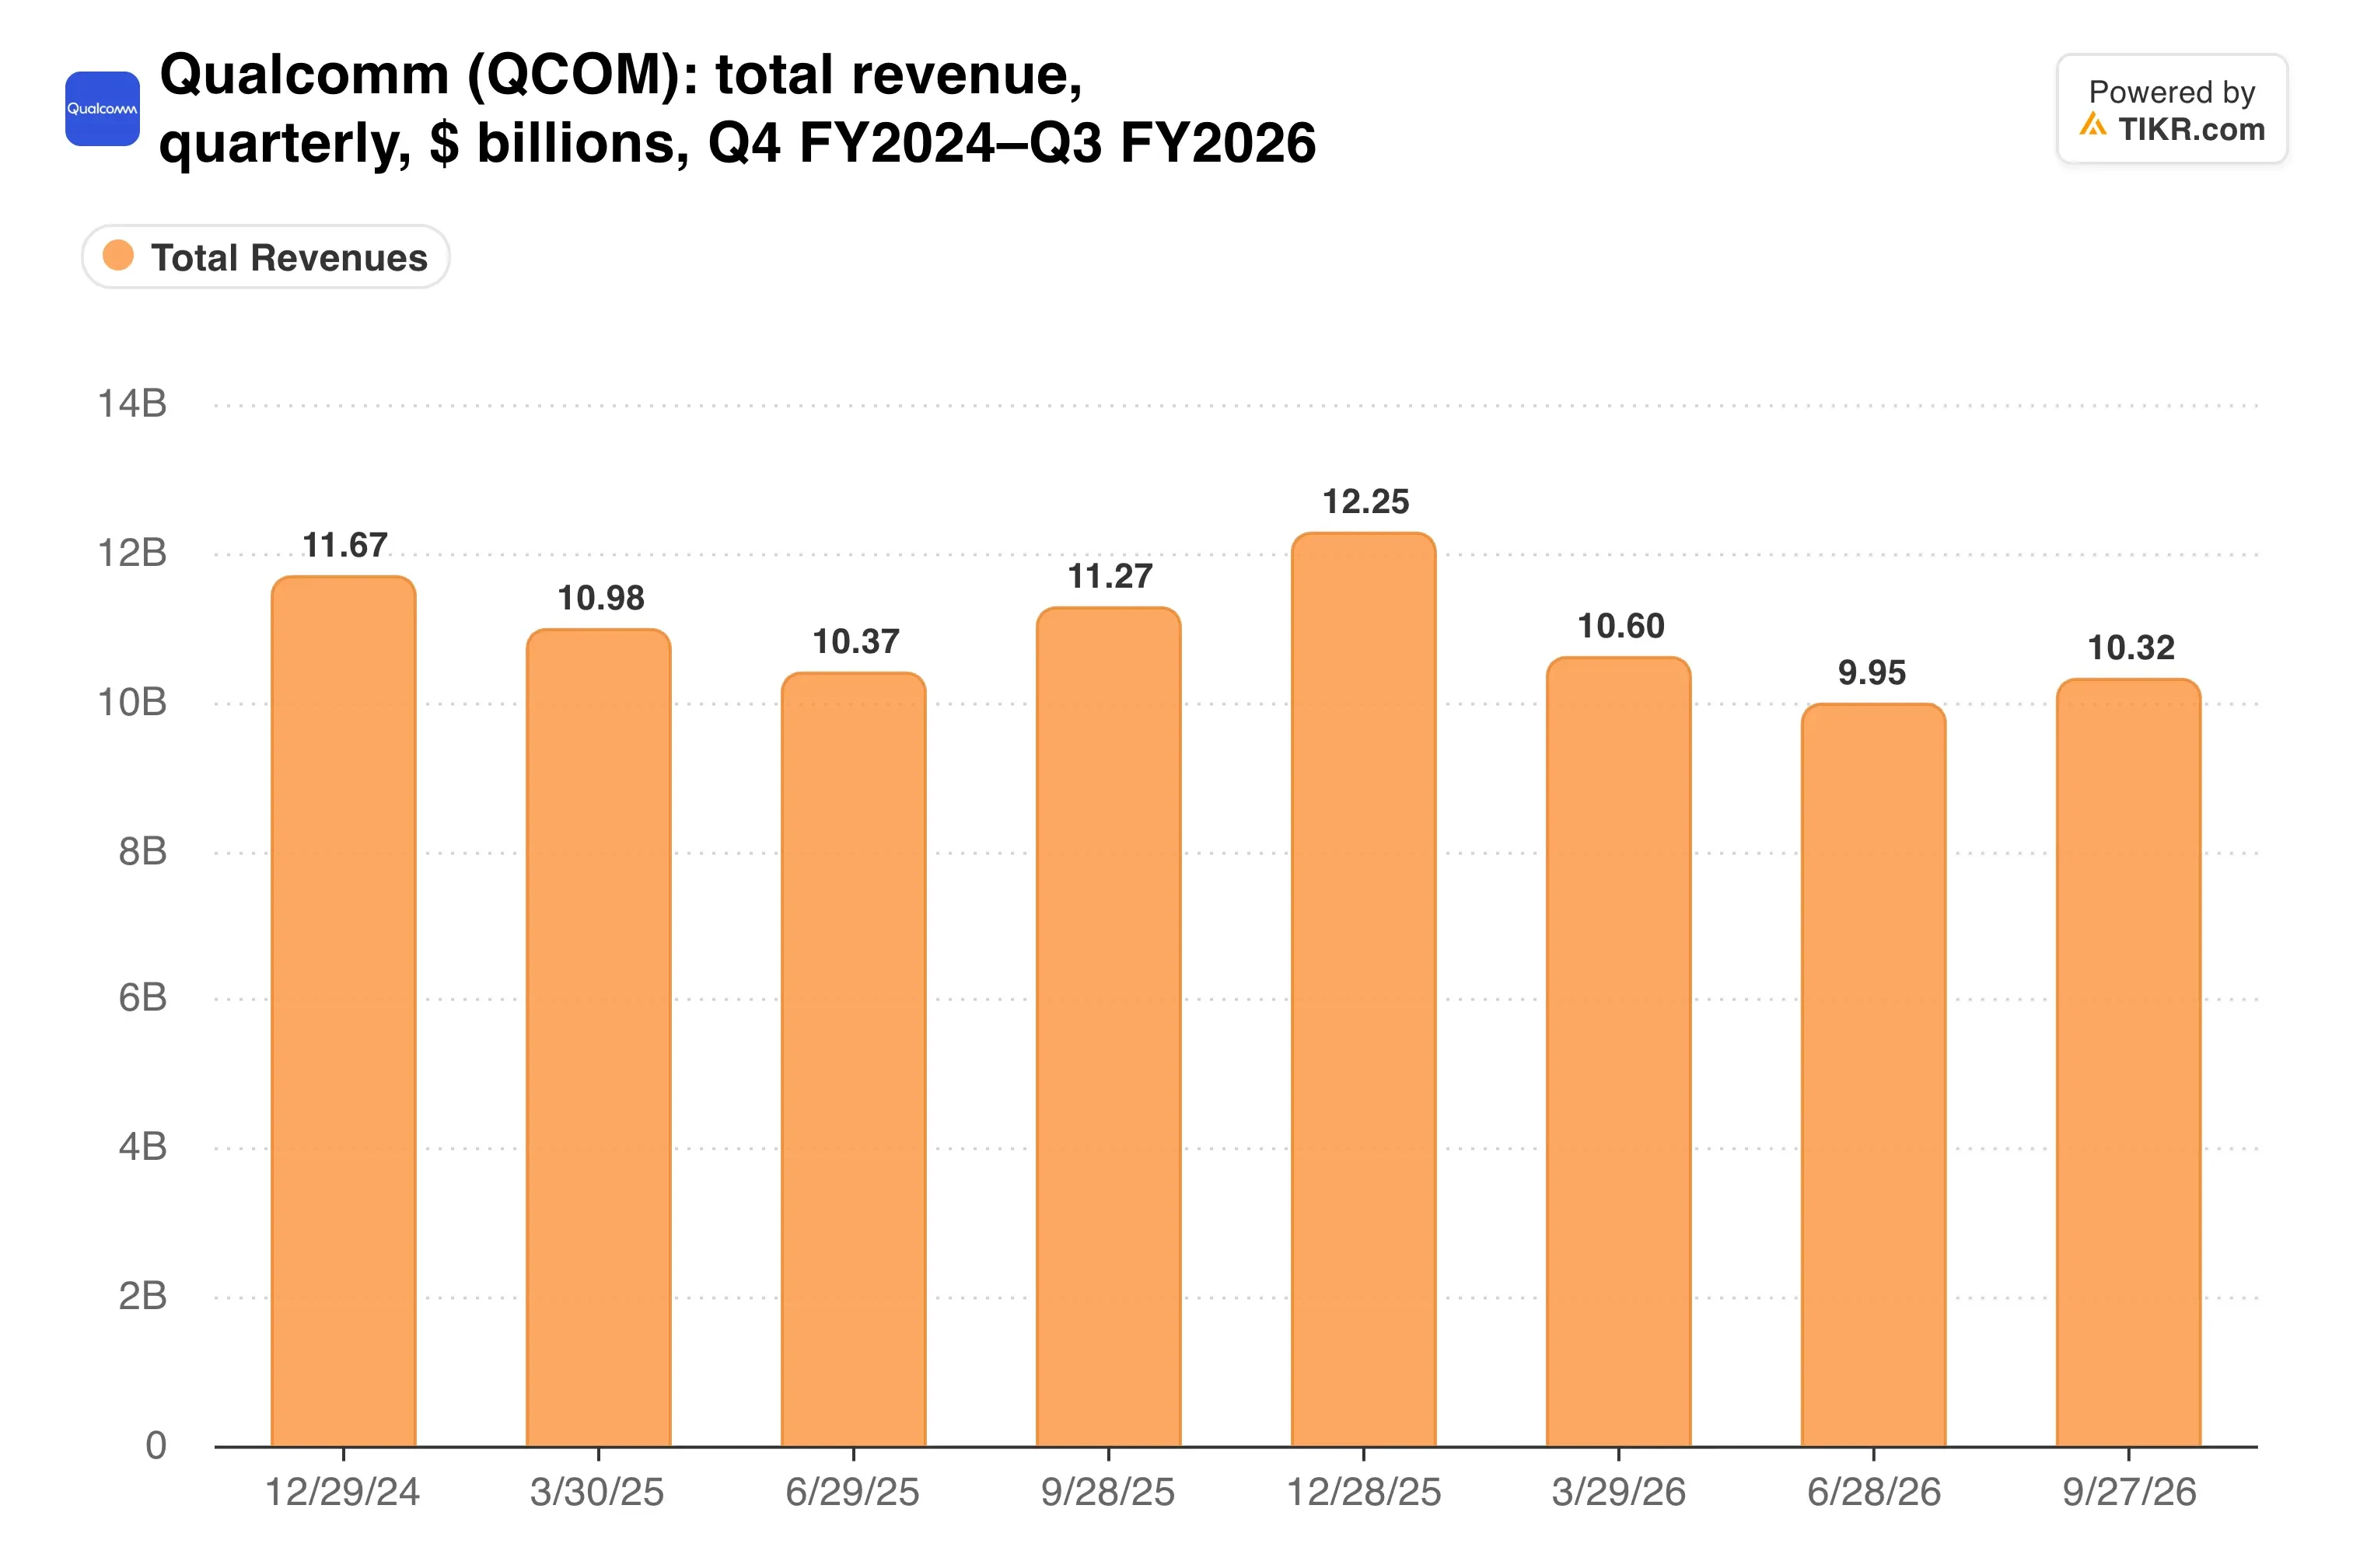
Los ingresos han caído interanualmente durante trimestres consecutivos, por lo que los automóviles y los centros de datos tienen un gran hueco que llenar.
Apostando por el crecimiento fuera de los teléfonos
Amon dice que el cambio comienza ahora. "El año fiscal 2027 marca el inicio de nuestra inflexión en los ingresos fuera de los teléfonos, incluido el despliegue de nuestro negocio de Centros de Datos", dijo en el comunicado de resultados.
La dirección proyecta que los ingresos fuera de los teléfonos crecerán más del 60% en el año fiscal 2027 y reiteró un objetivo de ingresos por centros de datos de $5.000 millones para el año. Qualcomm también renovó acuerdos de licencia a largo plazo con Apple, Huawei y Transsion, lo que estabiliza el lado de las regalías.
La participación de Alphabet es más una señal que un evento financiero. Con $548 millones, equivale a aproximadamente el 0,3% del valor de mercado de $177.000 millones de Qualcomm.
Los teléfonos seguirán perjudicando. Amon dijo en la llamada que el plan asume que las unidades globales de teléfonos se mantendrán planas o bajarán en el año calendario 2027.
¿Puede sobrevivir el crecimiento del consenso a eso?
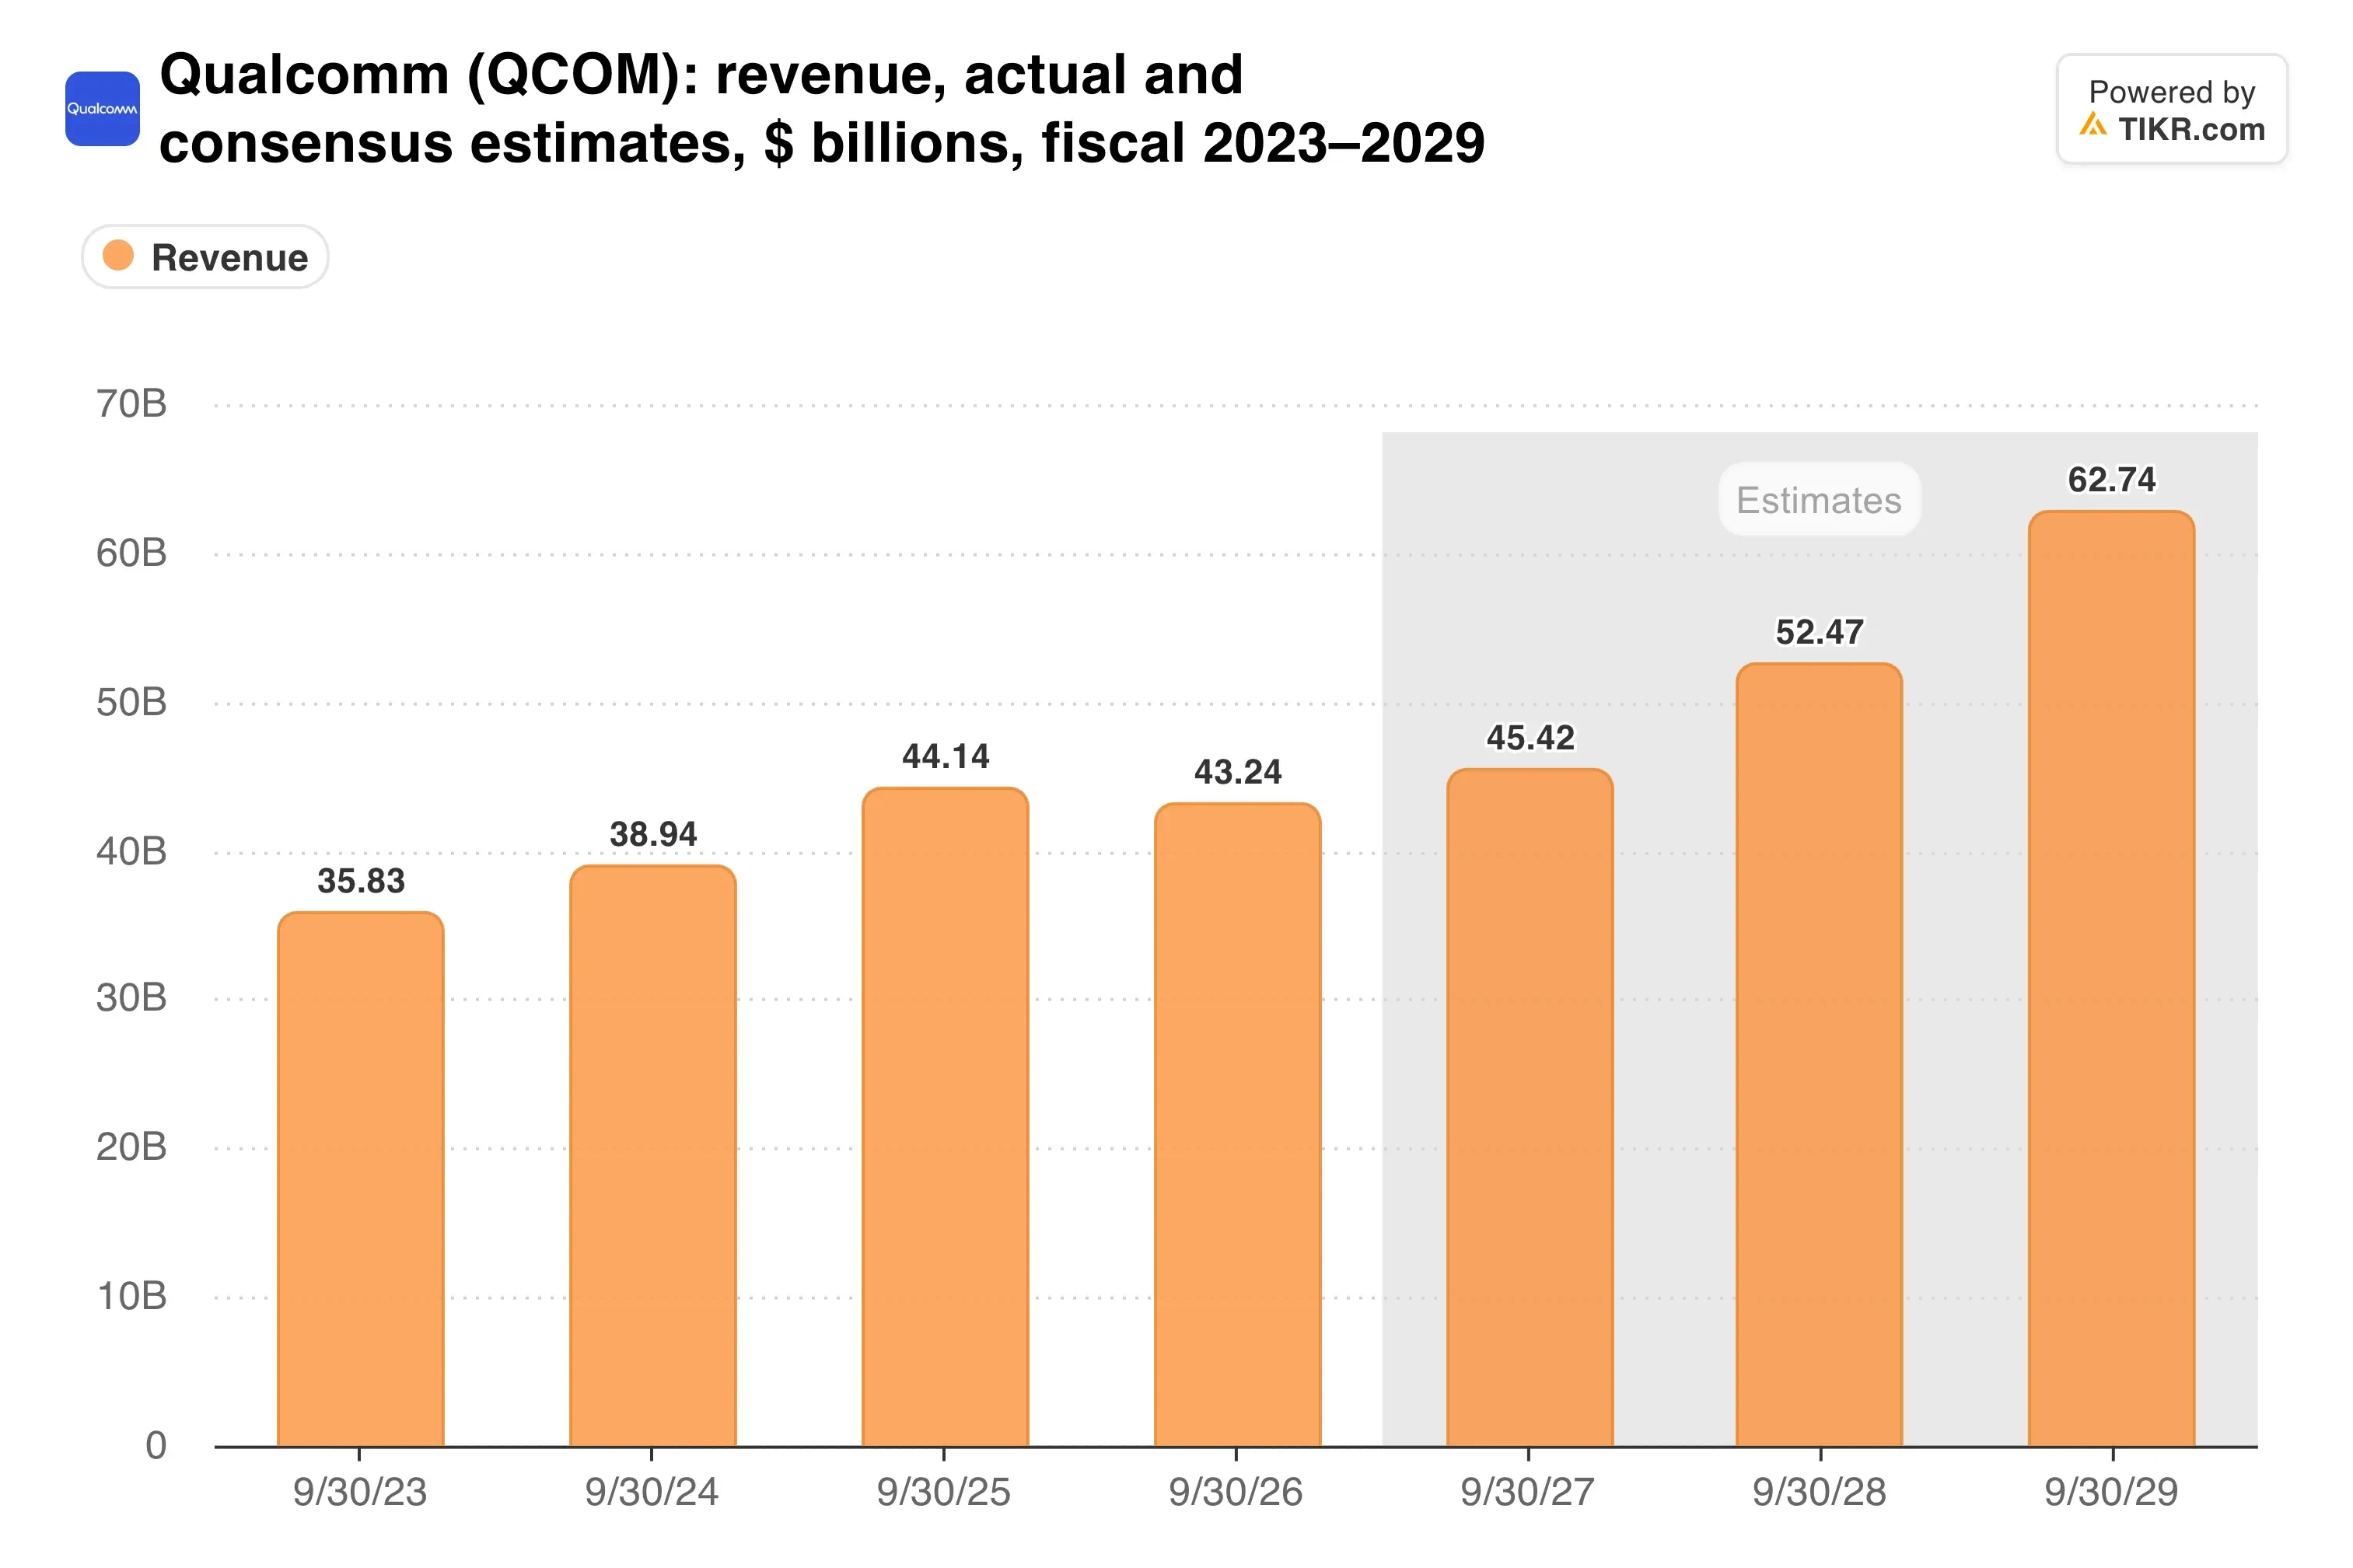
Los analistas esperan un crecimiento anual de ingresos de aproximadamente el 10% en los próximos dos años. Esa previsión depende en gran medida de que el despliegue de los centros de datos se materialice a tiempo.
TIKR sigue a 37 analistas sobre Qualcomm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Qualcomm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para Qualcomm
Barata, con un problema de margen
Qualcomm cotiza a 16,7 veces las ganancias futuras con un rendimiento por dividendo del 2,3%. El objetivo promedio de Wall Street de $186 implica una revalorización potencial del 12%.
Los márgenes son el problema. Los chips personalizados para centros de datos suelen tener márgenes más estrechos que los chips premium para teléfonos, y Qualcomm ha señalado el aumento de costos en obleas, empaquetado y memoria.
Las previsiones para el primer trimestre muestran la presión. Los ingresos de $10.400 millones a $11.200 millones superaron las estimaciones en el punto medio, pero el BPA no GAAP de $2,15 a $2,35 quedó ligeramente por debajo.
Aquí es donde se encuentra la rentabilidad.
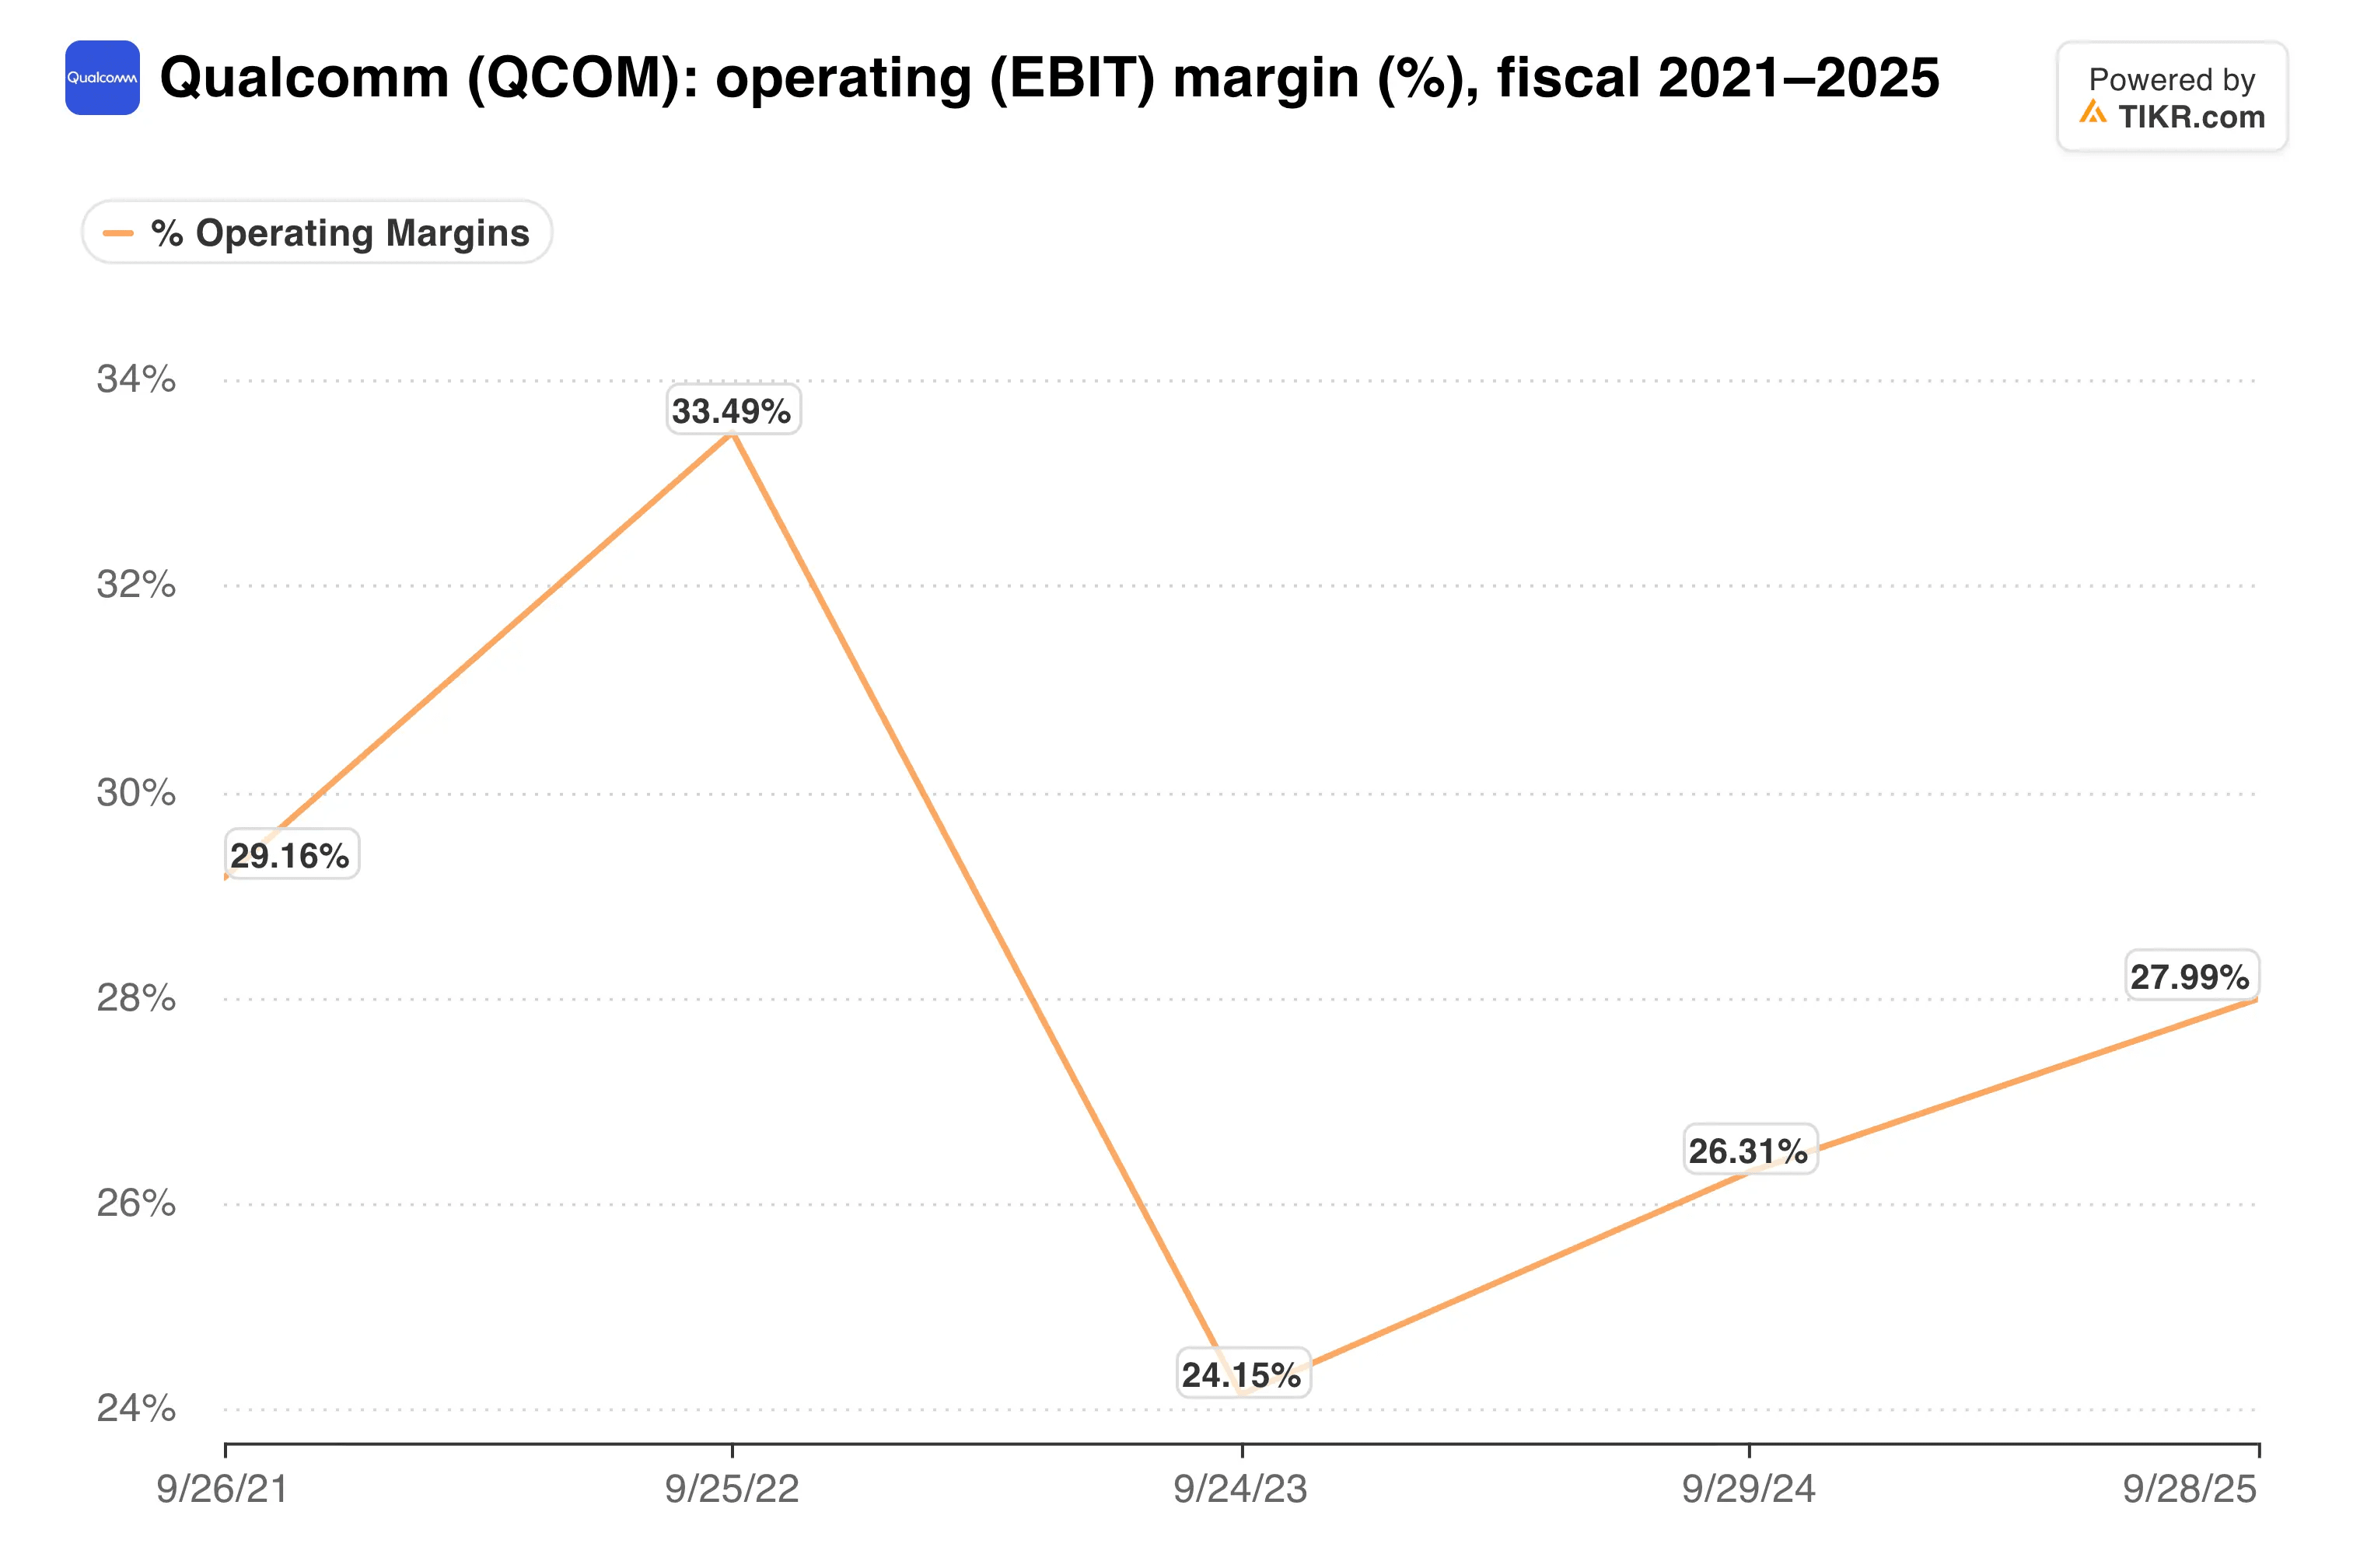
El margen EBIT histórico se sitúa en el 20,8%, y una mayor mezcla de chips personalizados podría presionarlo aún más.
Mi opinión: Cotizar por debajo de 17 veces las ganancias futuras valora a Qualcomm como un proveedor de teléfonos en contracción, mientras que un crecimiento del 89% en automoción y dos vínculos con hiperescaladores apuntan a algo mejor. Aún así, el despliegue de chips personalizados podría diluir los márgenes antes de que impulse el BPA. Compraría por etapas.
El informe del 3 de febrero es el punto de control. Mostrará si los ingresos por centros de datos comienzan a llegar a escala y si la previsión de BPA se mantiene frente a los costos de memoria.
Entonces, ¿cuál es el valor real de las acciones de Qualcomm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Qualcomm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!