Conclusiones clave
- Palantir cayó un 3% hoy a pesar de que los ingresos del tercer trimestre crecieron un 96% hasta $2.31 mil millones, porque el valor total de los contratos (TCV) creció solo un 6% hasta $2.92 mil millones.
- El CEO Alex Karp dice que los clientes comerciales están firmando contratos más cortos que comienzan siendo mucho más grandes y crecen rápido, por lo que se registra menos valor contractual al inicio.
- El valor de los contratos comerciales creció un 17% y los clientes comerciales en EE.UU. crecieron un 29%, pero el valor restante de los acuerdos comerciales en EE.UU. aumentó solo un 4% respecto al segundo trimestre.
- La acción está valorada para años de crecimiento rápido, por lo que las contrataciones de los próximos dos trimestres deben demostrar que esos contratos más cortos crecen como dice Karp que lo harán.
Palantir Technologies (PLTR) acaba de tener su primer trimestre de $2 mil millones. Los ingresos de $2.31 mil millones crecieron un 96% y superaron los $2.18 mil millones que los analistas esperaban. El BPA ajustado de $0.44 superó los $0.41 esperados, y la dirección elevó sus previsiones nuevamente.
La acción cayó un 3% hoy de todos modos.
Los inversores se centraron en un número diferente: el valor total de los contratos (TCV), el valor completo de los acuerdos que Palantir firmó en el trimestre. Ascendió a $2.92 mil millones, solo un 6% más que hace un año.
Los contratos de hoy son los ingresos de mañana
Los ingresos cuentan lo que Palantir gana con los contratos que ya ha firmado. El TCV cuenta lo que firma ahora, lo que se convierte en ingresos en los meses y años venideros.
La desaceleración llegó rápido. El valor de los contratos creció un 61% en el primer trimestre y un 49% en el segundo, cuando Palantir registró $3.37 mil millones. El TCV comercial en EE.UU. alcanzó un récord de $2.13 mil millones en el segundo trimestre. Esta vez fue de $1.46 mil millones, un 11% más.
Eso importa para una acción valorada para años de crecimiento rápido. Antes del informe, los analistas esperaban que los ingresos aumentaran desde $4.48 mil millones en 2025 hasta $17.89 mil millones en 2028:

La nueva guía de Palantir para 2026 de $8.53 mil millones, un 91% más, ya supera el consenso de $8.22 mil millones, por lo que esperaría que esas estimaciones suban. Pero los años posteriores dependen de los contratos que Palantir aún tiene que firmar.
TIKR sigue a 32 analistas sobre Palantir. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Palantir, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Palantir
La respuesta de Karp: acuerdos más cortos, comienzos mucho más grandes
En la llamada del 2 de noviembre, el CEO Alex Karp dijo que en primera línea en el segmento comercial, está viendo "una interacción mucho más rápida, mucho más rápida para el despliegue, una duración más corta del contrato, pero luego una capacidad de expandir ese contrato dramáticamente".
Los primeros acuerdos también son mucho más grandes que antes: "Así que en lugar de ser, digamos, $250,000, es como $25 millones para empezar".
Los accionistas aceptarían ese intercambio cada vez.
Si Palantir firma con un cliente por un año en lugar de tres al mismo precio anual, registra un tercio del valor del contrato pero gana los mismos ingresos este año. Por lo tanto, los contratos más cortos pueden mantener bajo el TCV incluso si la demanda no se ha desacelerado, y las renovaciones llegan antes.
Los números comerciales encajan con su historia
La explicación de Karp es sobre clientes comerciales, y ahí es donde el valor de los contratos se mantuvo mejor. El TCV comercial creció un 17% hasta $1.65 mil millones, dijo el CFO David Glazer en la llamada. Eso es casi tres veces el ritmo general de la empresa, por lo que el valor de los contratos de clientes gubernamentales cayó respecto al año pasado.
El crecimiento dentro de las cuentas existentes se muestra en los ingresos. Los ingresos comerciales en EE.UU. aumentaron un 148% hasta $984 millones y superaron por primera vez a los ingresos del gobierno de EE.UU. de $953 millones. Los clientes comerciales en EE.UU. crecieron un 29% hasta 686. Los ingresos crecieron cinco veces más rápido que el número de clientes, que es lo que se esperaría si los grandes acuerdos iniciales siguen creciendo.
El 4% es más difícil de descartar
Por supuesto, los contratos más cortos también son lo que una empresa diría cuando los acuerdos son más difíciles de firmar. Y un trimestre lento para el valor de los contratos podría ser solo irregularidad.
Pero un segundo número apunta en la misma dirección. El valor restante de los acuerdos comerciales en EE.UU., el valor pendiente en los contratos comerciales de EE.UU. firmados por Palantir, alcanzó $6.52 mil millones. Eso es un 79% más que hace un año, pero solo un 4% más que en el segundo trimestre, mientras que los ingresos comerciales en EE.UU. crecieron un 29% en esos mismos tres meses. El crecimiento de clientes también se desaceleró, del 35% en el segundo trimestre al 29%.
Los contratos más cortos explican parte de eso, ya que dejan menos valor en los libros. El backlog ahora cubre aproximadamente seis trimestres y medio de ingresos comerciales en EE.UU. al ritmo de este trimestre, frente a unos nueve hace un año. Pero un backlog que apenas creció en un trimestre en el que los ingresos aumentaron un 29% también es lo que parece una firma más lenta.
Lo que supone el precio de hoy
Al cierre del lunes, Palantir cotizaba a 94x los beneficios futuros. Eso está por debajo de su promedio de cinco años de 102x, pero casi tres veces su mínimo de 34x de mayo de 2022:
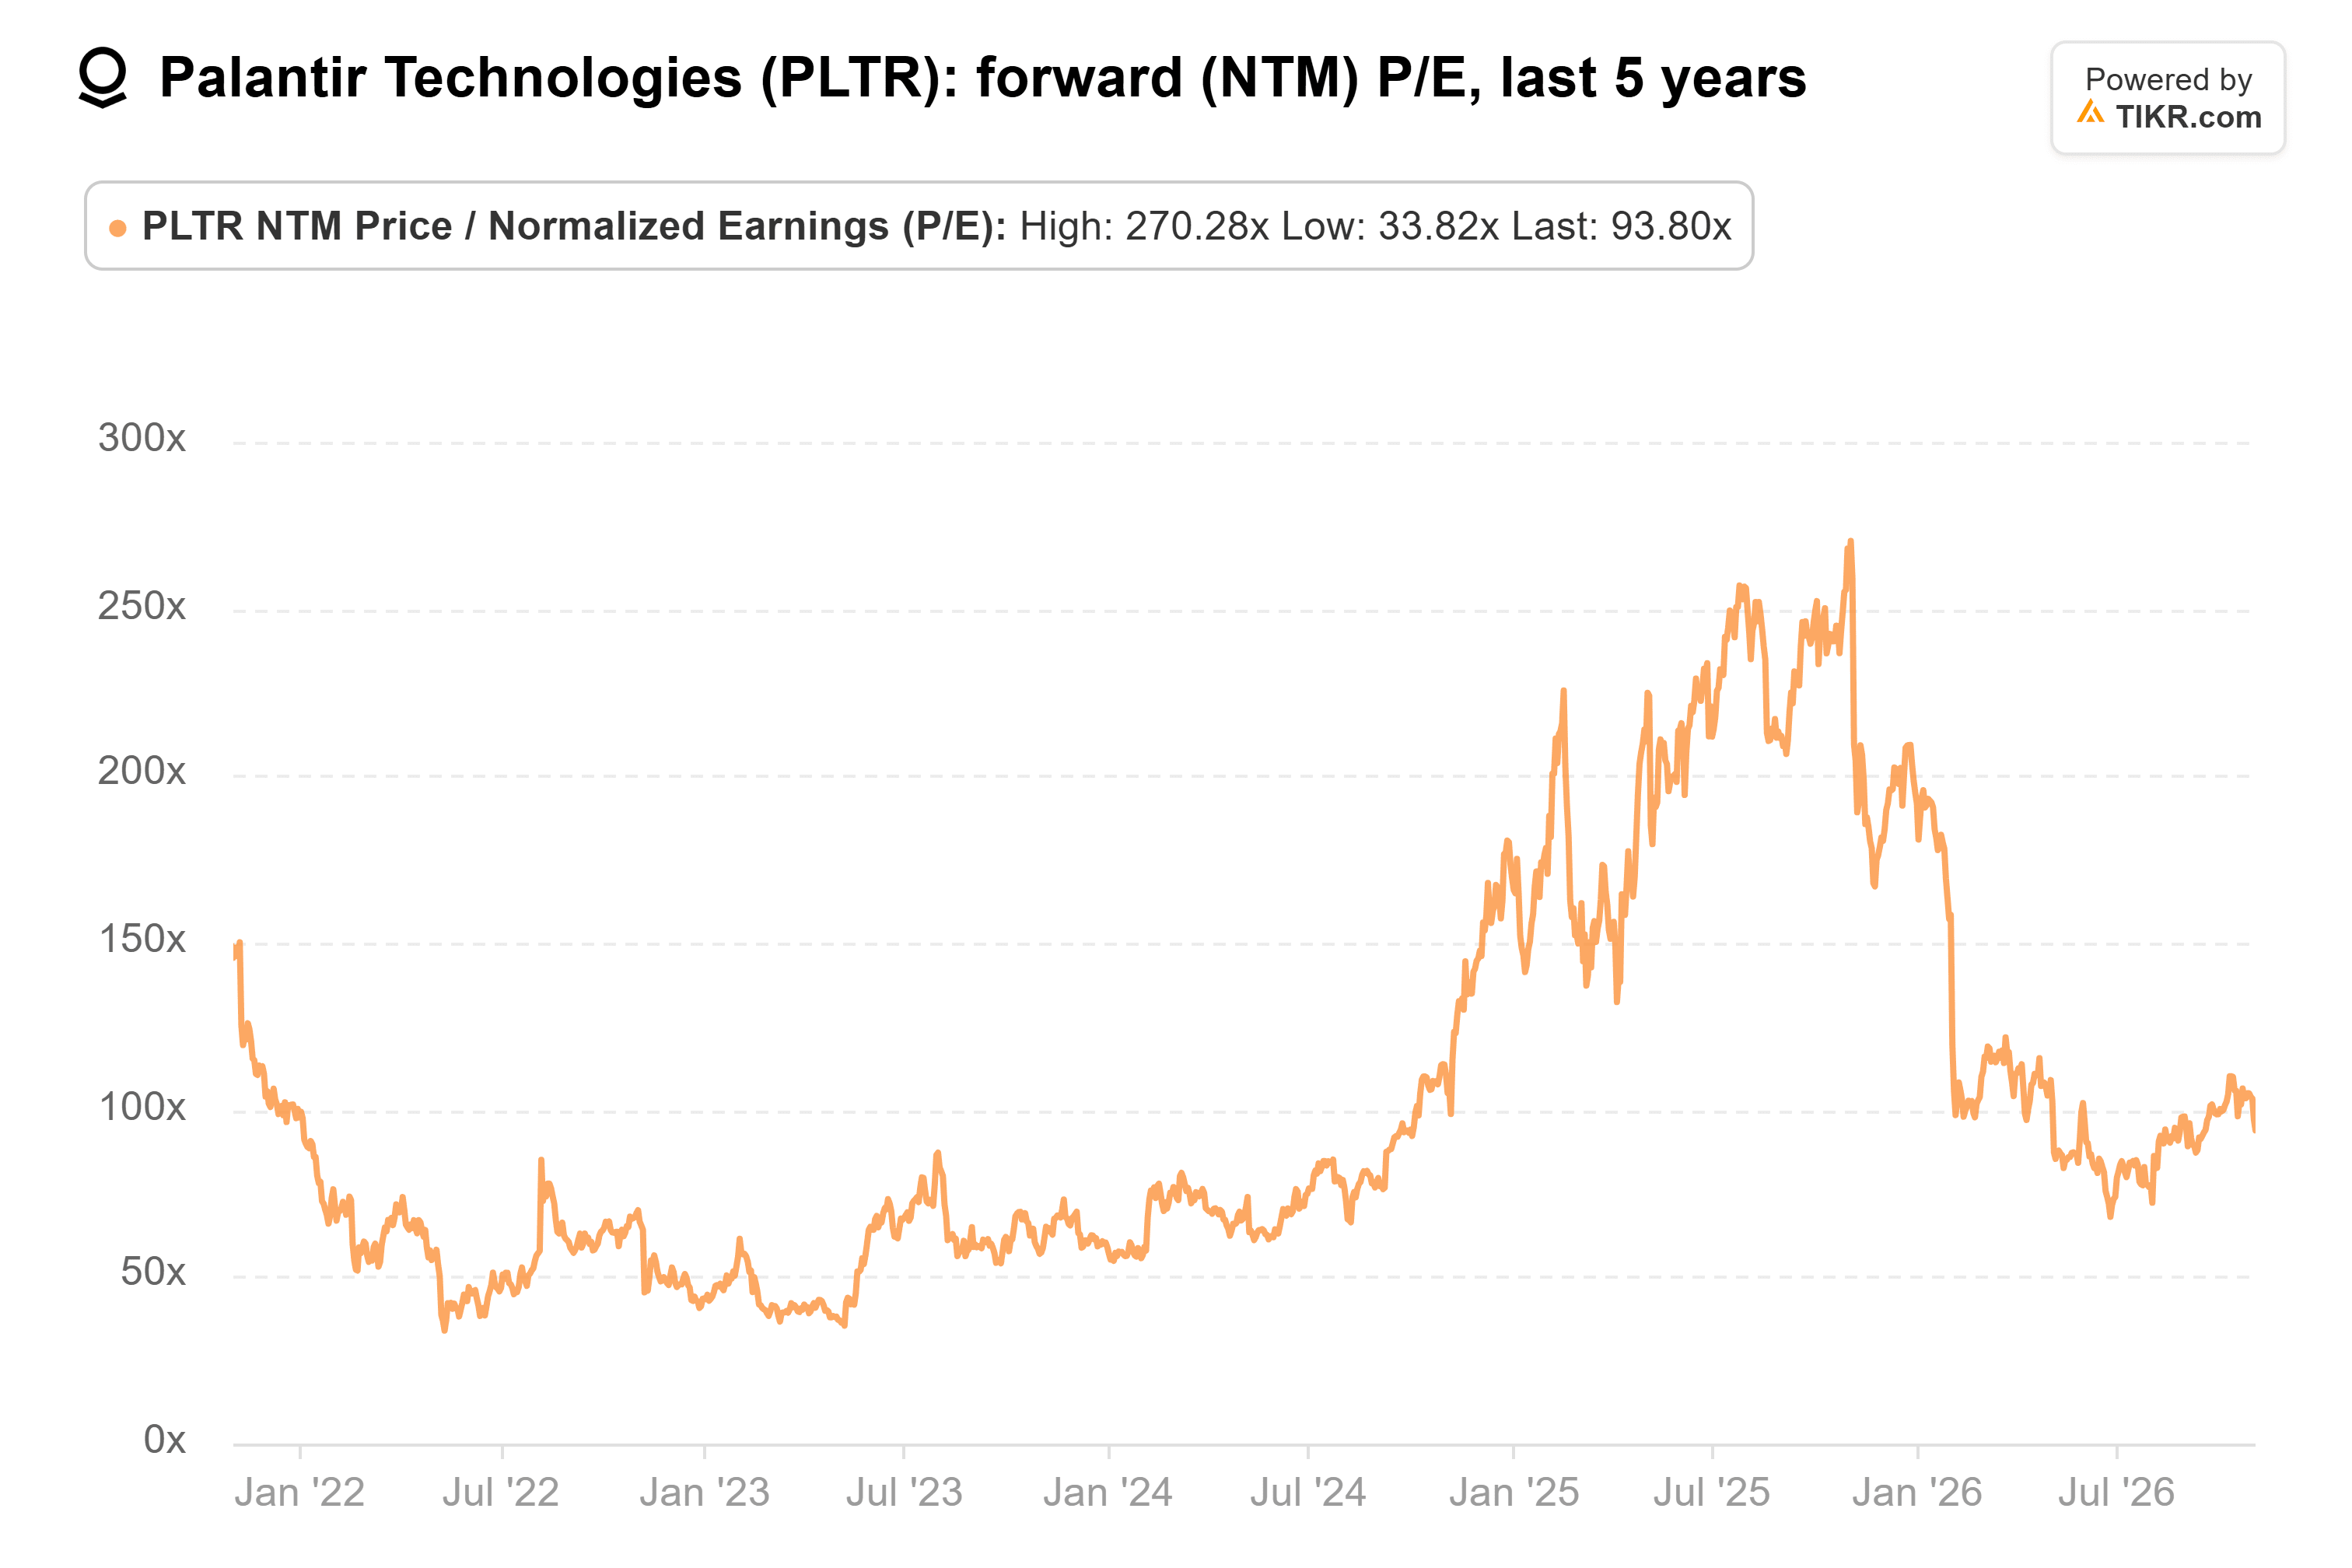
Sobre los $2.35 de BPA de 2027 que los analistas esperaban antes del informe, la acción cotizaba a aproximadamente 76x al cierre del lunes, y la caída de hoy la deja un poco más baja.
Los analistas no se están echando atrás. Su precio objetivo promedio subió desde $158 hace un año hasta $212.50 al 31 de octubre:

Eso es aproximadamente un 19% por encima del cierre del lunes. Después del informe, Citi elevó su objetivo a $265 desde $250, y Morgan Stanley elevó su objetivo a $233 desde $205.
Karp tiene dos trimestres para demostrarlo
Si Karp tiene razón, esos contratos más cortos se renuevan antes y los acuerdos más grandes que describe se registran. El informe del cuarto trimestre a principios de febrero y el informe del primer trimestre posterior deberían entonces mostrar que el TCV comercial en EE.UU. vuelve a subir hacia el récord de $2.13 mil millones. El valor restante de los acuerdos también debería crecer mucho más rápido que un 4% por trimestre. Febrero también trae las previsiones para 2027, que deben superar el crecimiento de ingresos del 51% que los analistas esperaban.
La dirección espera que los contratos vuelvan a alargarse. Glazer dijo: "A medida que continuamos entregando valor con la IA soberana, con el tiempo, esperamos que tanto la duración como el tamaño de estos contratos aumenten".
Desde mi punto de vista, la explicación de Karp encaja lo suficientemente bien con los números comerciales como para merecer el beneficio de la duda por ahora. Pero los inversores que pagan ese múltiplo ya están contando con que tenga razón. Si el valor restante de los acuerdos vuelve a crecer solo un 4% en febrero, tomaría la desaceleración al pie de la letra.
Entonces, ¿cuál es el valor real de la acción de Palantir?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Palantir. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!