

Conclusiones clave
- Microsoft quiere menos socios de neocloud y no renovará uno de sus contratos en la nube con Oracle, según informó CNBC el viernes.
- Steven Wieting de Citi dice que el costo de la deuda de Microsoft es aproximadamente 10 puntos porcentuales inferior al de CoreWeave. Eso hace que poseer centros de datos sea mucho más barato para Microsoft que alquilarlos.
- Poseer aún cuesta mucho. El gasto de capital de Microsoft alcanzó los $116 mil millones en el año fiscal 2026, y los analistas esperan que su flujo de caja libre caiga a $32.7 mil millones en el año fiscal 2027.
- CoreWeave es quien más tiene que perder, y sus resultados en los próximos días mostrarán cuánto depende de Microsoft.
Microsoft (MSFT) ayudó a crear el auge del neocloud. Ahora se está alejando de él, y CoreWeave (CRWV) y Oracle (ORCL) están en riesgo de perder negocio.
El viernes, Seema Modi de CNBC informó en Closing Bell Overtime que Microsoft ha decidido no renovar uno de sus contratos en la nube con Oracle. Sus fuentes también dijeron que Microsoft "está evaluando activamente reducir el número de neoclouds con los que se asocia mientras redobla su estrategia de centros de datos propios".
En el mismo programa, Steven Wieting de Citi cuantificó la ventaja de Microsoft. Su costo de la deuda, dijo, "es aproximadamente 10 puntos porcentuales inferior al de CoreWeave".
Esa es una ventaja enorme.
Microsoft se paga su propio camino
Poseer centros de datos no es barato. Los analistas esperan que el flujo de caja libre de Microsoft caiga a $32.7 mil millones en el año fiscal 2027 (el año hasta junio de 2027). Eso es menos de la mitad de los $67.0 mil millones que generó en el año fiscal 2026:
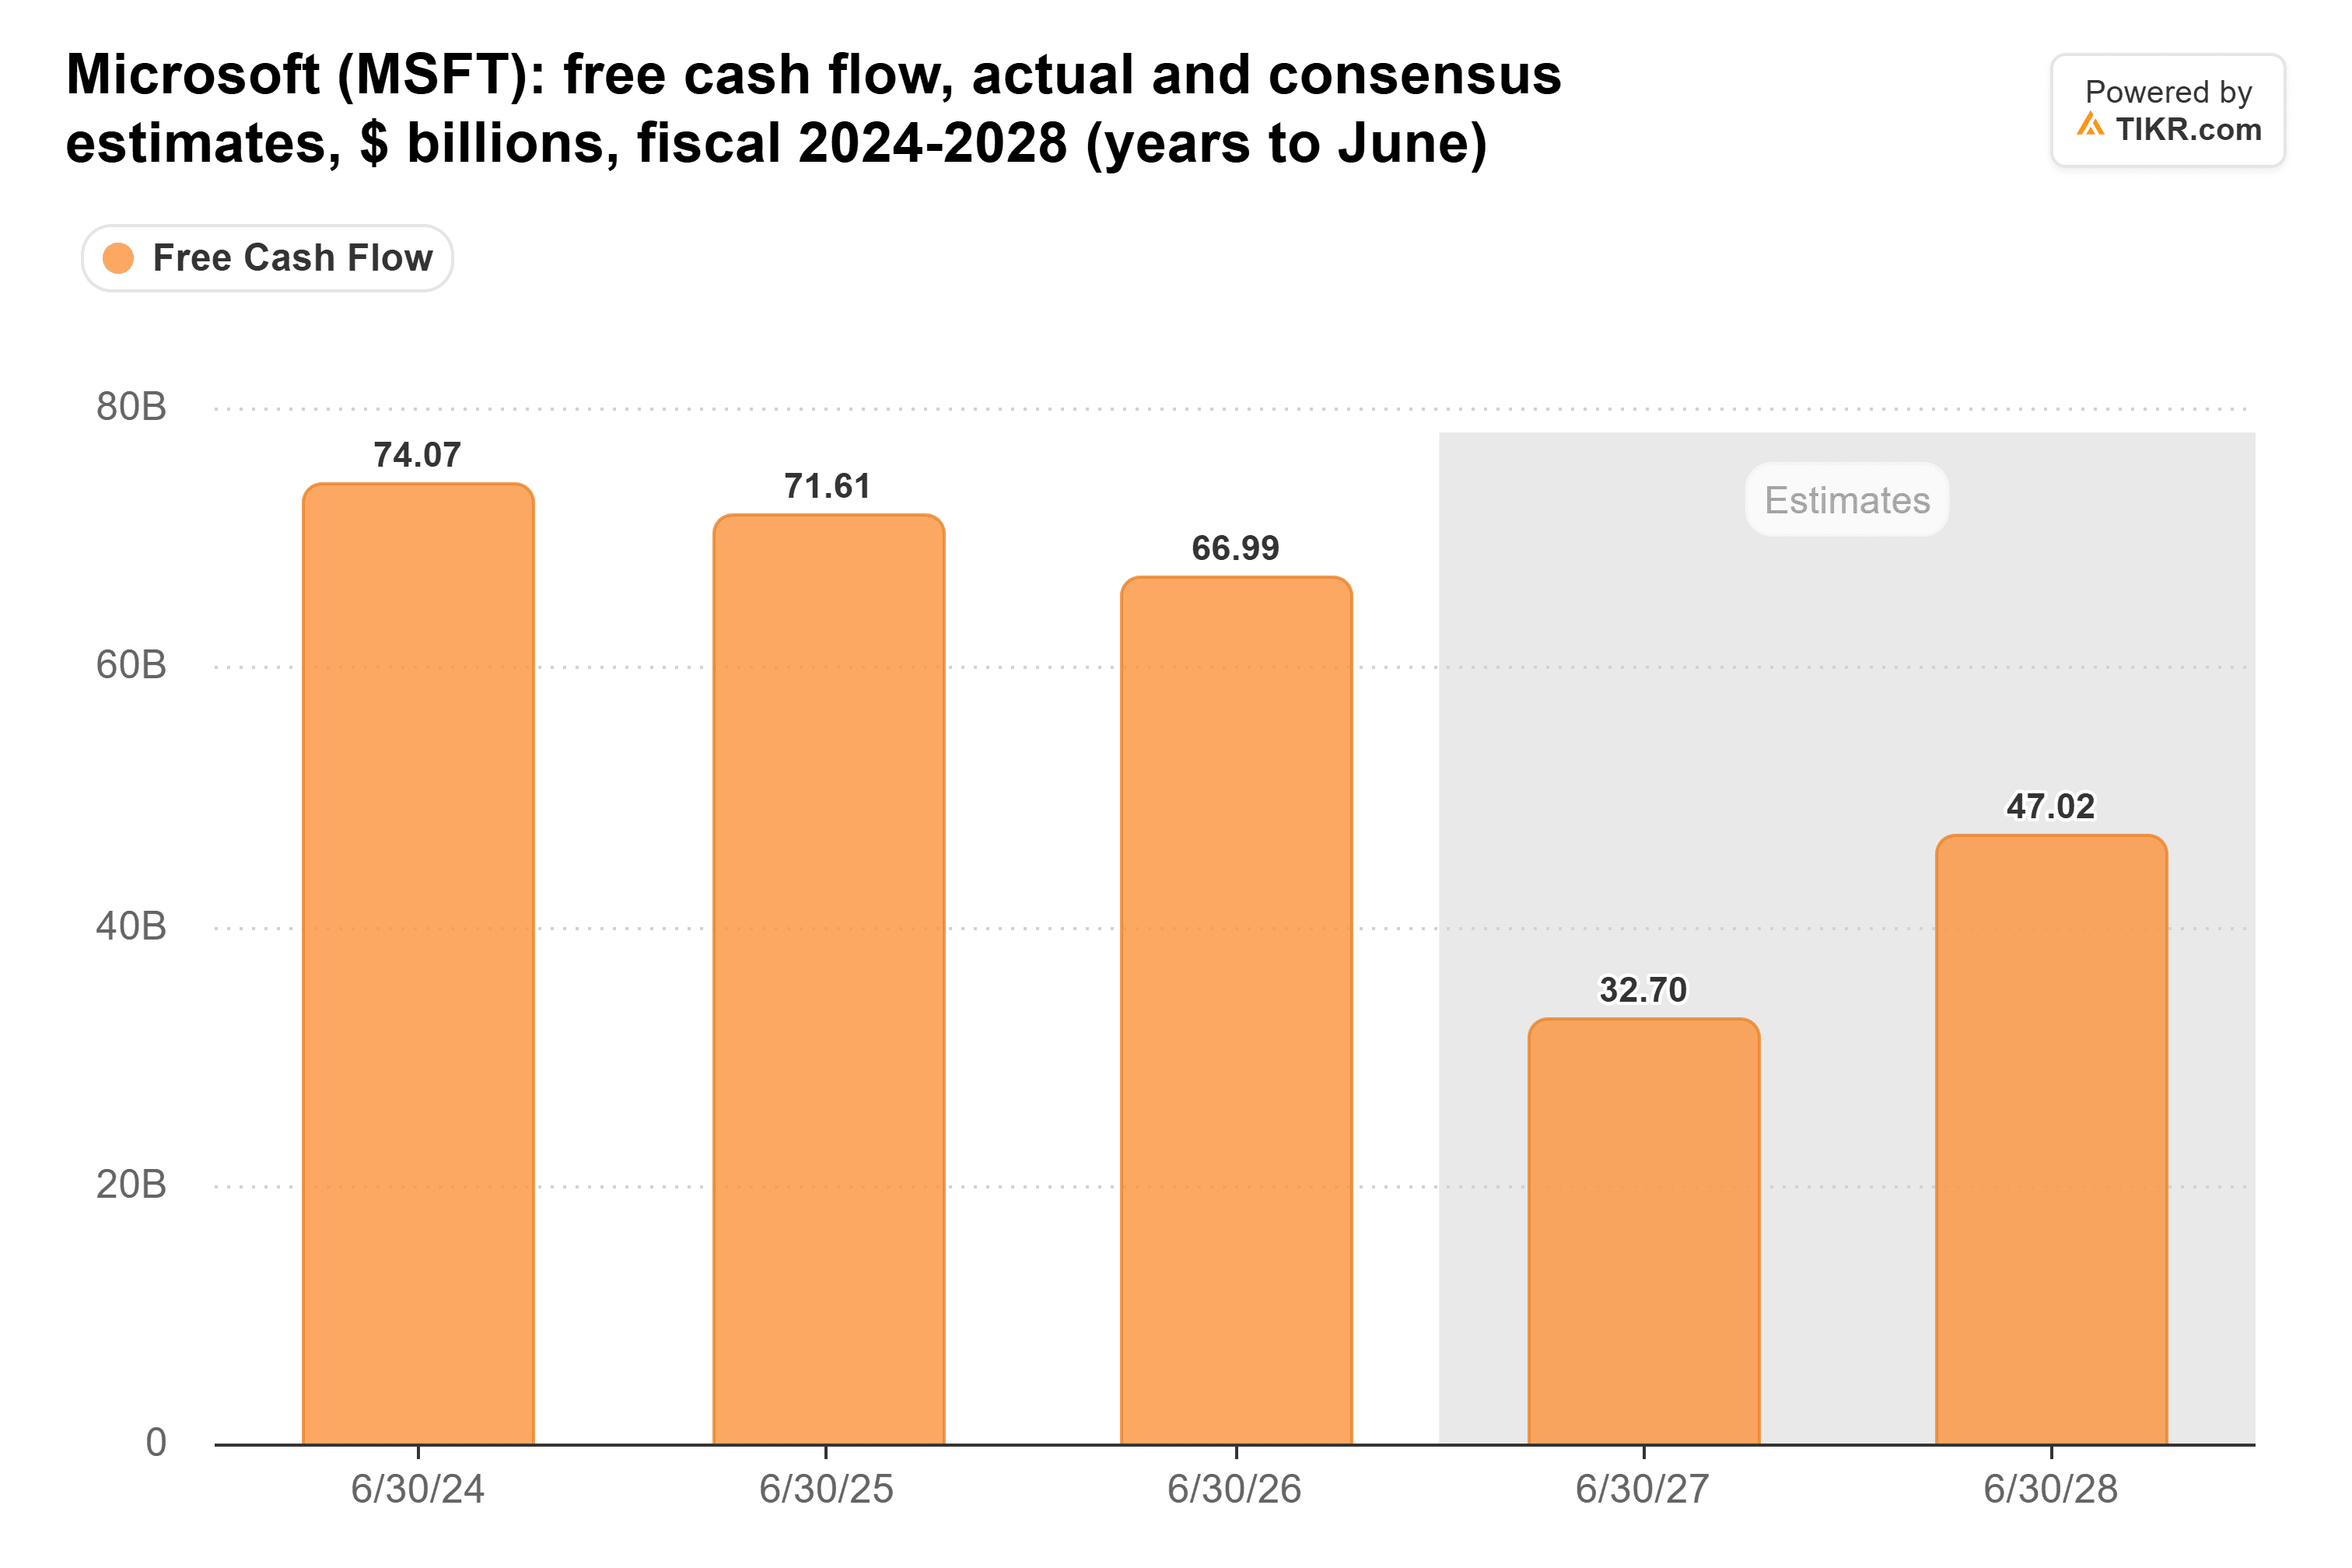
Los analistas esperan que el año fiscal 2027 sea el punto más bajo, con un flujo de caja libre que se recuperaría a $47.0 mil millones en el año fiscal 2028. El gasto de capital es lo que se está comiendo el efectivo. Casi se quintuplicó en cuatro años, pasando de $23.9 mil millones en el año fiscal 2022 a $116 mil millones en el año fiscal 2026:
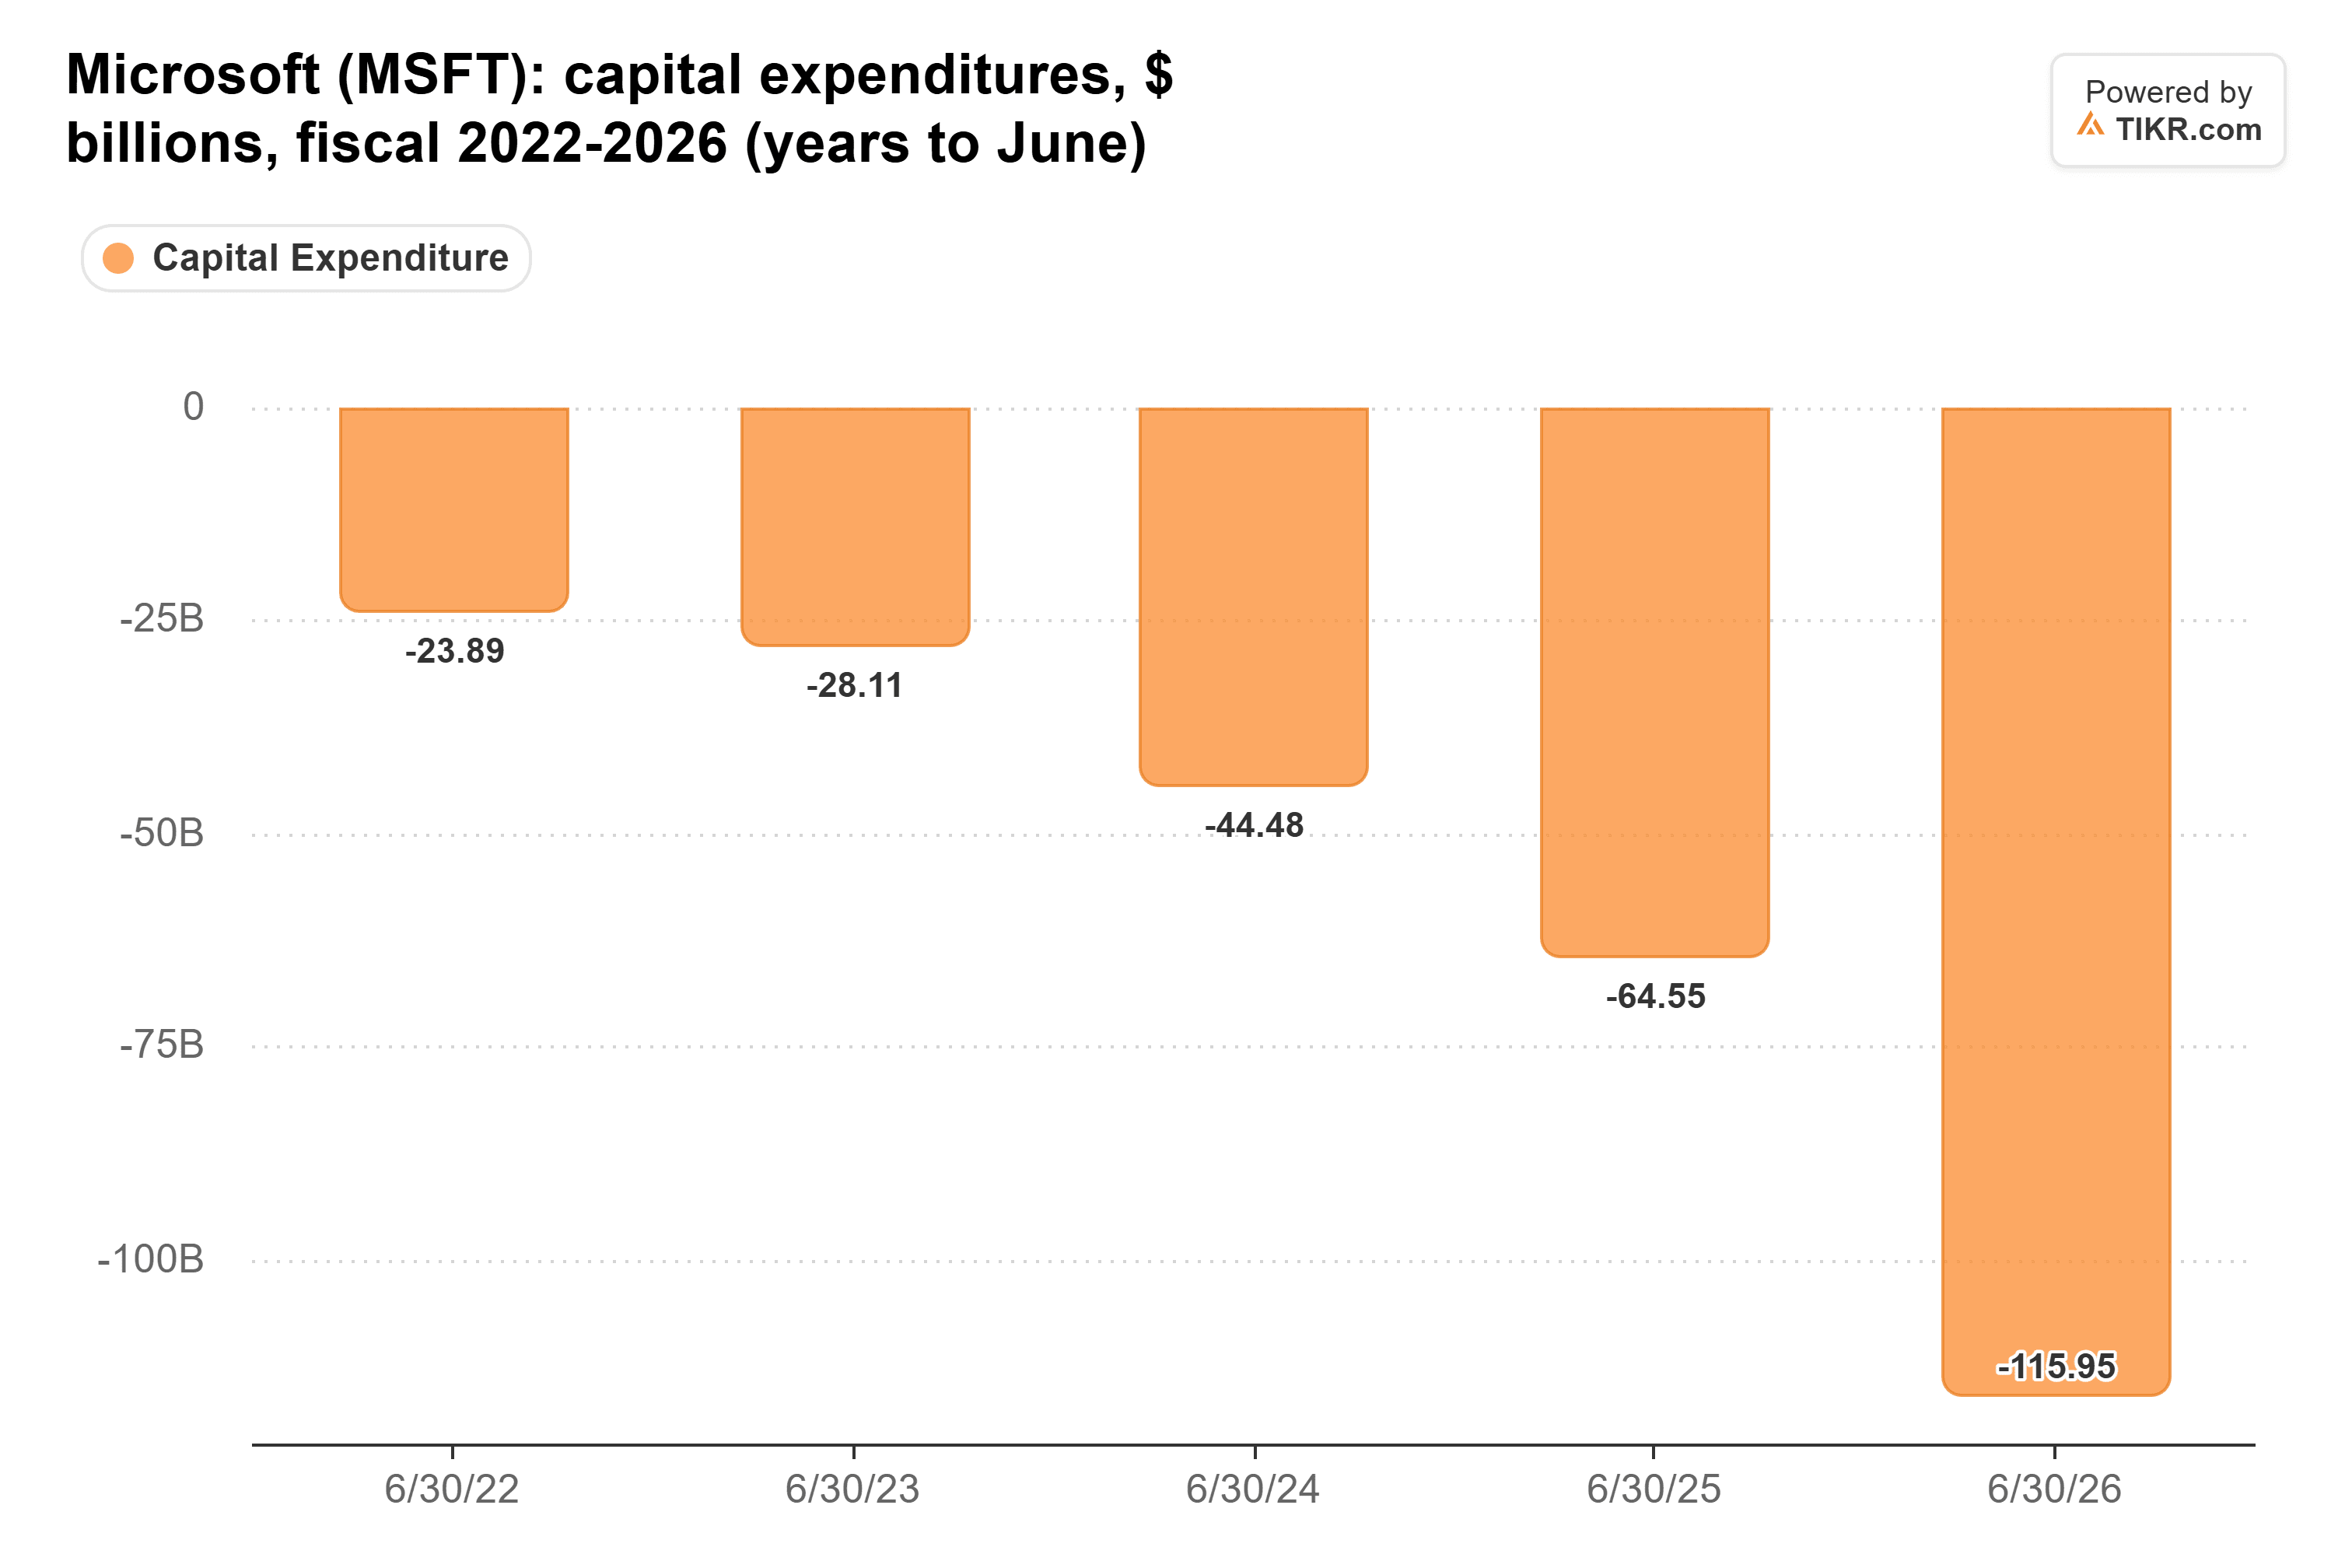
Aún así, Microsoft paga esa expansión con sus propias operaciones. En el trimestre de septiembre, fue el único de los cinco mayores gastadores en IA con flujo de caja libre positivo. Al 30 de junio, tenía $76.8 mil millones en efectivo e inversiones a corto plazo frente a $40.3 mil millones de deuda.
TIKR hace seguimiento a 58 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Microsoft
Diez puntos se acumulan rápido
CoreWeave está en una situación muy diferente, ya que pide prestado para construir. Su deuda total aumentó de $6.28 mil millones a finales de septiembre de 2024 a $51.6 mil millones a finales de junio de 2026:
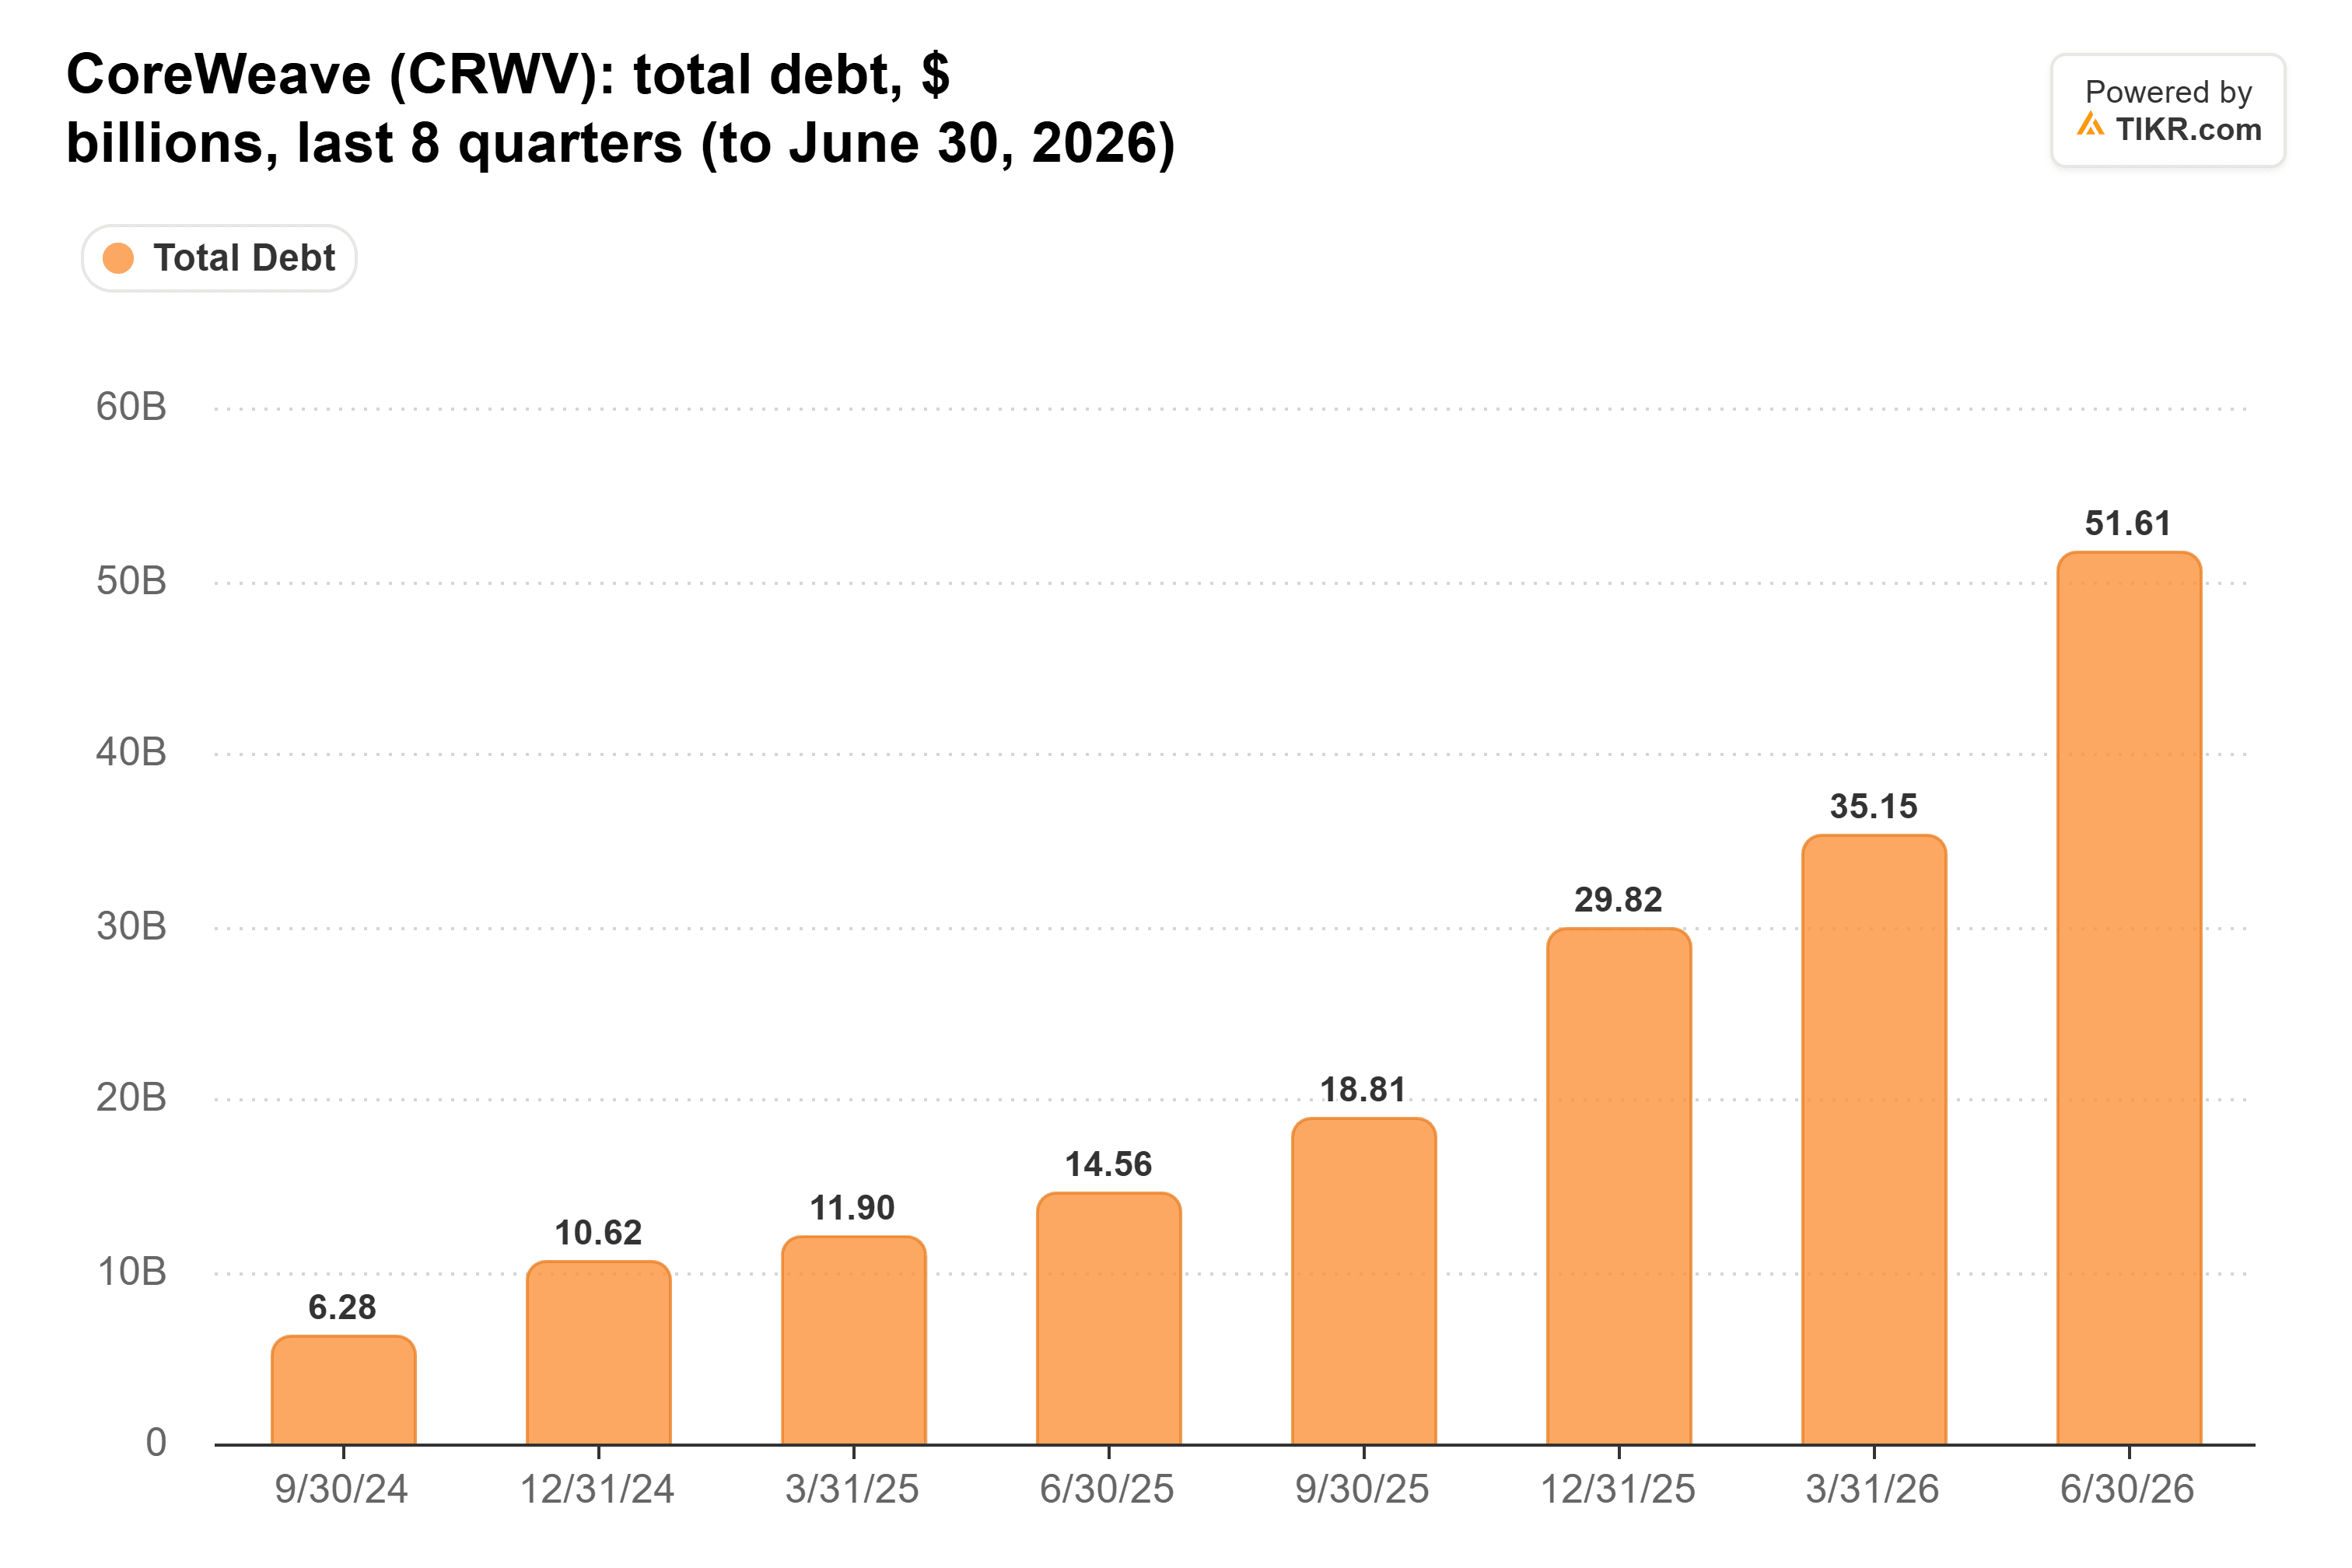
Y está pagando más por pedir prestado. Steve Eisman, famoso por The Big Short, dijo en The Real Eisman Playbook que la deuda de CoreWeave se revalorizó hace semanas, pasando de un rendimiento del 9% al 15%. "Con un costo de la deuda del 15%, construir centros de datos de IA se vuelve prohibitivamente caro", dijo.
Cada $10 mil millones prestados al 15% cuestan $1.5 mil millones al año en intereses. Con la diferencia de 10 puntos de Wieting, Microsoft pagaría $1 mil millones al año menos por la misma cantidad. Esperaría que un neocloud trasladara ese costo a lo que cobra, y Microsoft parece haberse dado cuenta. Brody Ford de Bloomberg, quien informó el jueves sobre el retroceso de Microsoft, dijo en Bloomberg Tech que Microsoft está encontrando "que no pueden controlar los retrasos, que los costos son más altos que sus proyectos internos".
CoreWeave es quien más tiene que perder
Perder el trabajo de Microsoft dañaría a CoreWeave por partida doble. Modi señaló en CNBC que los neoclouds que cotizan en bolsa utilizan la calificación crediticia AAA de Microsoft para asegurar préstamos. Por lo tanto, menos contratos con Microsoft podrían significar menos ingresos y también un endeudamiento más costoso, para una empresa que ya debe mucho. El retroceso también se ha ido gestando: Microsoft rechazó la expansión de Nscale en Texas el jueves, y CoreWeave cayó un 9%.
El golpe para Oracle es menor: un contrato, vinculado a chips A100 más antiguos. Pero Oracle fue uno de los cuatro grandes gastadores en IA con flujo de caja libre negativo en el trimestre de septiembre, por lo que tampoco tiene mucho margen para perder negocio.
Poseer aún gana, incluso si es más lento
La trampa para Microsoft es la velocidad. Ha estado agregando aproximadamente 1 gigavatio de capacidad por trimestre, y la dirección ha dicho que la demanda aún supera lo que tiene. Cualquier construcción interna que entre en funcionamiento más tarde que la de un neocloud tendría costos en ventas de Azure. Ford también señaló que la demanda es lo suficientemente fuerte para que una empresa como Meta o Google tome la capacidad que Microsoft rechaza, y ese es el mejor escenario para CoreWeave.
Aquí es donde me posiciono: Microsoft está tomando la decisión correcta. Con una deuda mucho más barata, puede poseer capacidad por menos de lo que paga por alquilarla. Y Wieting argumenta que "el poder de cómputo que ya está en funcionamiento entre los hiperescaladores vale más si va a haber una expansión limitada más adelante". CoreWeave es la acción que me preocuparía.
Por supuesto, los resultados de CoreWeave en los próximos días deberían mostrar cuánto de su negocio aún proviene de Microsoft, y si otros compradores están llenando el vacío.
Entonces, ¿cuánto vale realmente la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





