


Puntos clave
- La acción de Mastercard (MA) ha subido un 19% en el último mes y se encuentra en un máximo de 52 semanas tras un informe del T3 que superó las expectativas de ingresos.
- La mayor parte de la ganancia provino de un múltiplo más alto, porque las estimaciones de beneficios de Wall Street apenas se movieron tras el informe.
- Incluso después de la subida, el P/E forward de Mastercard está por debajo de su promedio de 10 años, por lo que los compradores están pagando por el pronóstico de los analistas de un crecimiento anual del BPA de aproximadamente el 16% y no mucho más.
- Se espera que el crecimiento del flujo de caja libre se ralentice en 2026, y los resultados del T4 a finales de enero son los siguientes.
La acción de Mastercard ha subido un 19% en el último mes, incluyendo un 8% en la última semana, y se encuentra en un máximo de 52 semanas. Ha subido un 17% en 2026, por lo que aún estaba en negativo para el año cuando comenzó la subida.
Entonces, ¿cuánto de ese movimiento se lo ganó el negocio?
Un superávit, con una trampa
El 29 de octubre, Mastercard reportó ingresos netos del T3 de $9.81 mil millones, un aumento del 14% y por encima de los $9.66 mil millones que esperaban los analistas. Los servicios crecieron un 19% en términos neutrales a la moneda, y la red de pagos creció un 11%.
Pero el nuevo CFO Ling Hai dijo que parte de ese superávit provino de proyectos de servicios y acuerdos de red adelantados desde el T4, añadiendo: "Verán una compensación similar en el T4".
Las estimaciones de BPA normalizado de Wall Street apenas se movieron tras el informe. La estimación para 2026 pasó de $19.95 la semana anterior a $20.04, y la de 2027 pasó de $23.07 a $23.13.
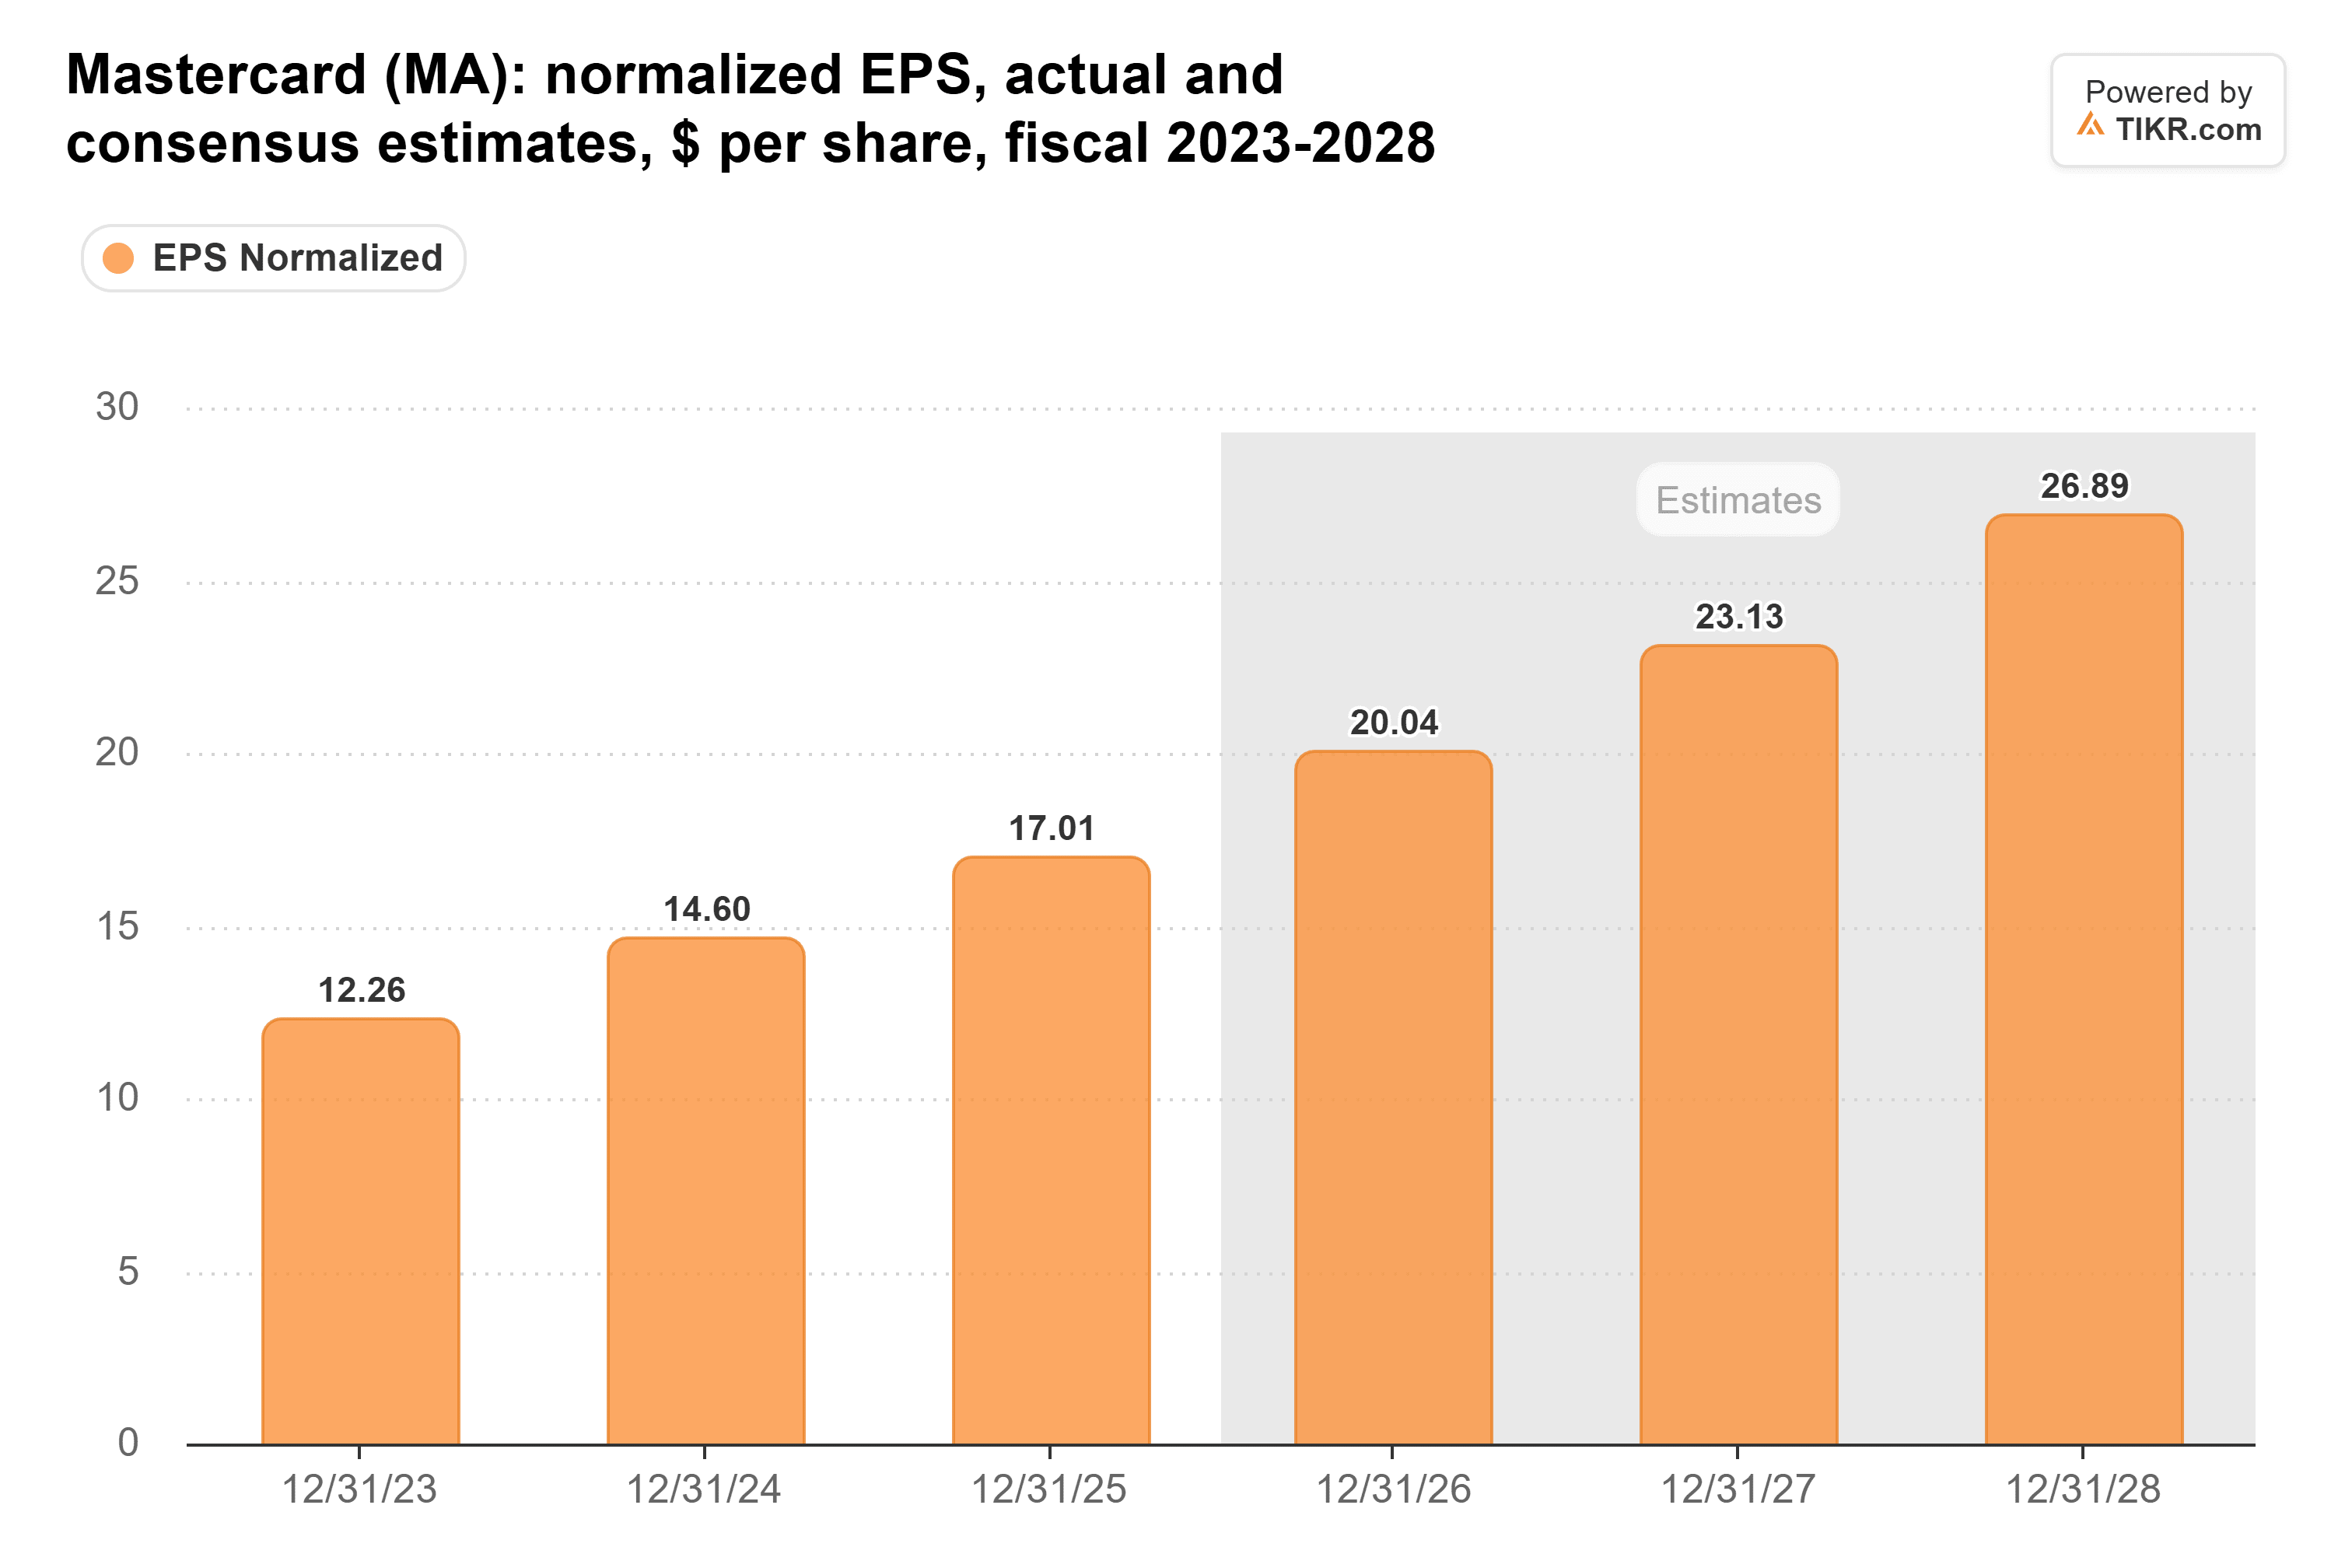
Esto se traduce en un crecimiento del 18% este año y del 15% en 2027. Con parte del T3 tomada del T4, no veo muchas razones para que esas estimaciones den un salto.
La mayor parte de la ganancia es un múltiplo más alto
El P/E forward de Mastercard subió desde 25.9x a finales de septiembre a 29.6x al 2 de noviembre. Eso sigue estando por debajo de su promedio de 10 años de 32.5x, un tramo que osciló entre un mínimo de 23.2x en marzo de 2020 y un máximo de 49.2x en abril de 2021.

Así que la subida llevó a Mastercard desde el extremo barato de su rango de vuelta a un poco por debajo de su prima habitual.
TIKR sigue a 41 analistas en Mastercard. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en Mastercard, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Mastercard
Mastercard necesita aproximadamente un 16% anual
A 29.6x, los compradores están pagando aproximadamente lo que los analistas ya esperan. Ese pronóstico lleva el BPA normalizado desde $17.01 en 2025 a $26.89 en 2028, o aproximadamente un 16% anual.
Si Mastercard llega allí y el múltiplo se mantiene, la acción debería seguir el ritmo aproximadamente.
El múltiplo también importa. Si volviera a caer a los 25x-26x a los que cotizaba al final de cada uno de los tres primeros trimestres de 2026, los mismos beneficios valdrían aproximadamente un 13%-14% menos. Un retorno al promedio de 10 años los haría valer aproximadamente un 10% más.
Mastercard ha crecido aproximadamente a esa velocidad durante una década. Su flujo de caja libre aumentó desde $4.42 mil millones en el ejercicio fiscal 2016 a $17.2 mil millones en el ejercicio fiscal 2025, aproximadamente un 16% anual, y solo cayó en 2020.
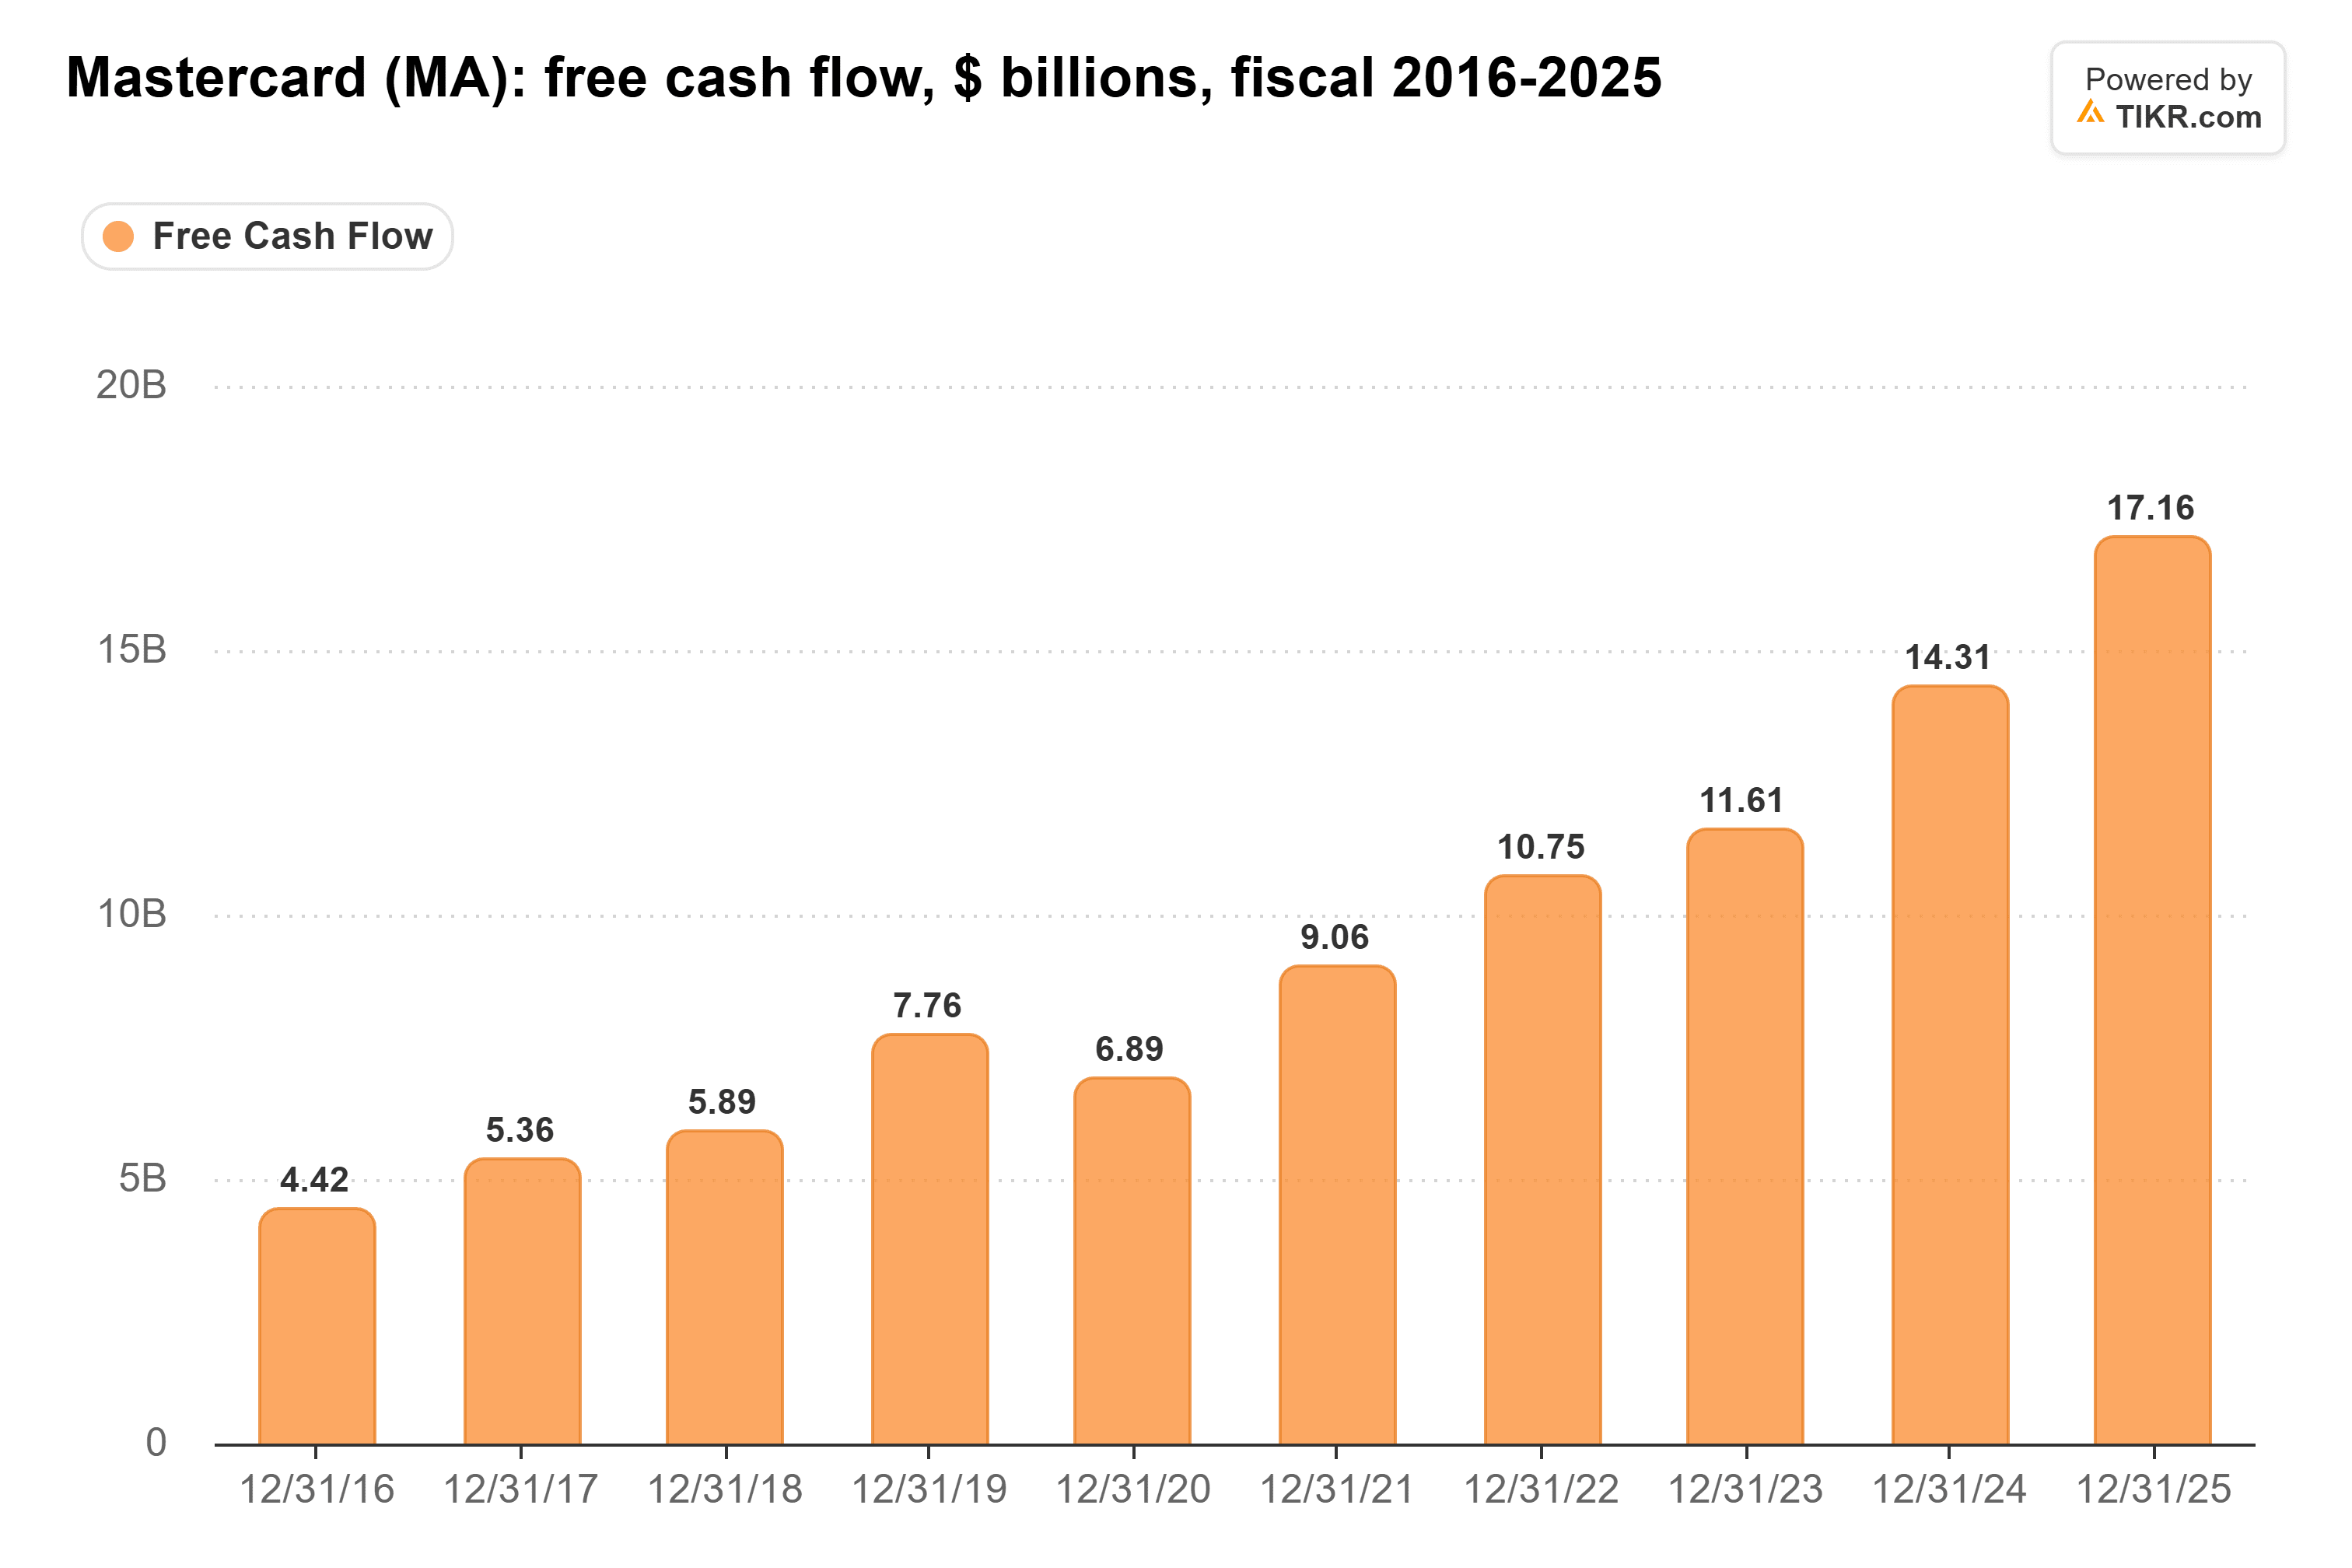
El riesgo es 2026. Los analistas esperan que el flujo de caja libre crezca solo alrededor de un 3% este año. Mientras tanto, los descuentos e incentivos a los bancos representaron el 52.4% de las tarifas brutas de la red de Mastercard en el T2, frente al 49.9% del año anterior.
Las firmas elevaron sus objetivos tras el informe. Los $765 de Cantor Fitzgerald están aproximadamente un 14% por encima del último cierre, mientras que Monness mantuvo su calificación de Mantener con un objetivo de $535.
Un precio justo para un gran negocio
Desde mi punto de vista, Mastercard tiene un precio justo aquí.
Los compradores de hoy pagan un múltiplo normal por los beneficios que los analistas esperan. Desde aquí, ganarán aproximadamente lo que ese crecimiento de beneficios entregue, sin otro impulso adicional de un múltiplo en alza como el que está detrás del último mes.
Los resultados del T4 a finales de enero son los siguientes. Hai dará sus previsiones para el año completo por primera vez, y los ingresos adelantados al T3 saldrán del T4.
Entonces, ¿cuánto vale realmente la acción de Mastercard?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Mastercard. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!


