Conclusiones clave
- Blue Grotto Capital, una firma que gestiona $2.100 millones, vendió todas sus acciones de CDW, Celsius y Progressive en el tercer trimestre, tres posiciones que cada una representaba más del 3% de sus acciones 13F al 30 de junio.
- En el mismo trimestre, más que duplicó su posición en Microsoft, ahora su mayor apuesta, y añadió un 388% a sus acciones de GE HealthCare.
- Celsius es la única de las tres en la que los analistas ven potencial alcista, y su precio objetivo promedio ha caído de $69 a $41 en un año.
- CDW es la que yo aún querría tener, con ventas subiendo un 18% el trimestre pasado, un pronóstico elevado y un precio de aproximadamente 14 veces las ganancias futuras.
Una firma de $2.100 millones acaba de deshacerse por completo de CDW (CDW), Celsius (CELH) y Progressive (PGR).
El formulario 13F de Blue Grotto Capital para el trimestre terminado el 30 de septiembre, presentado el 4 de noviembre, no muestra ninguna de sus acciones. Al 30 de junio, representaban el 3,7%, 3,6% y 3,2% de sus acciones 13F, con un valor de $44 millones, $44 millones y $39 millones. Un 13F solo muestra lo que un fondo tenía el último día del trimestre, por lo que no se sabe cuándo durante el trimestre vendió ni a qué precio.
CDW acaba de elevar sus previsiones
CDW ha subido un 20% desde su precio del 30 de septiembre, y su informe del tercer trimestre del 4 de noviembre dio a los inversores mucho que celebrar. Las ventas netas aumentaron un 18% respecto al año anterior hasta $6.760 millones, las ganancias por acción no GAAP subieron un 20% a $3,26, y la dirección elevó su pronóstico para todo el año. El único punto débil: el margen bruto bajó al 20,5% desde el 21,9%.
Los analistas se han vuelto mucho más cautelosos en el último año, recortando su objetivo promedio de $203 a $159:
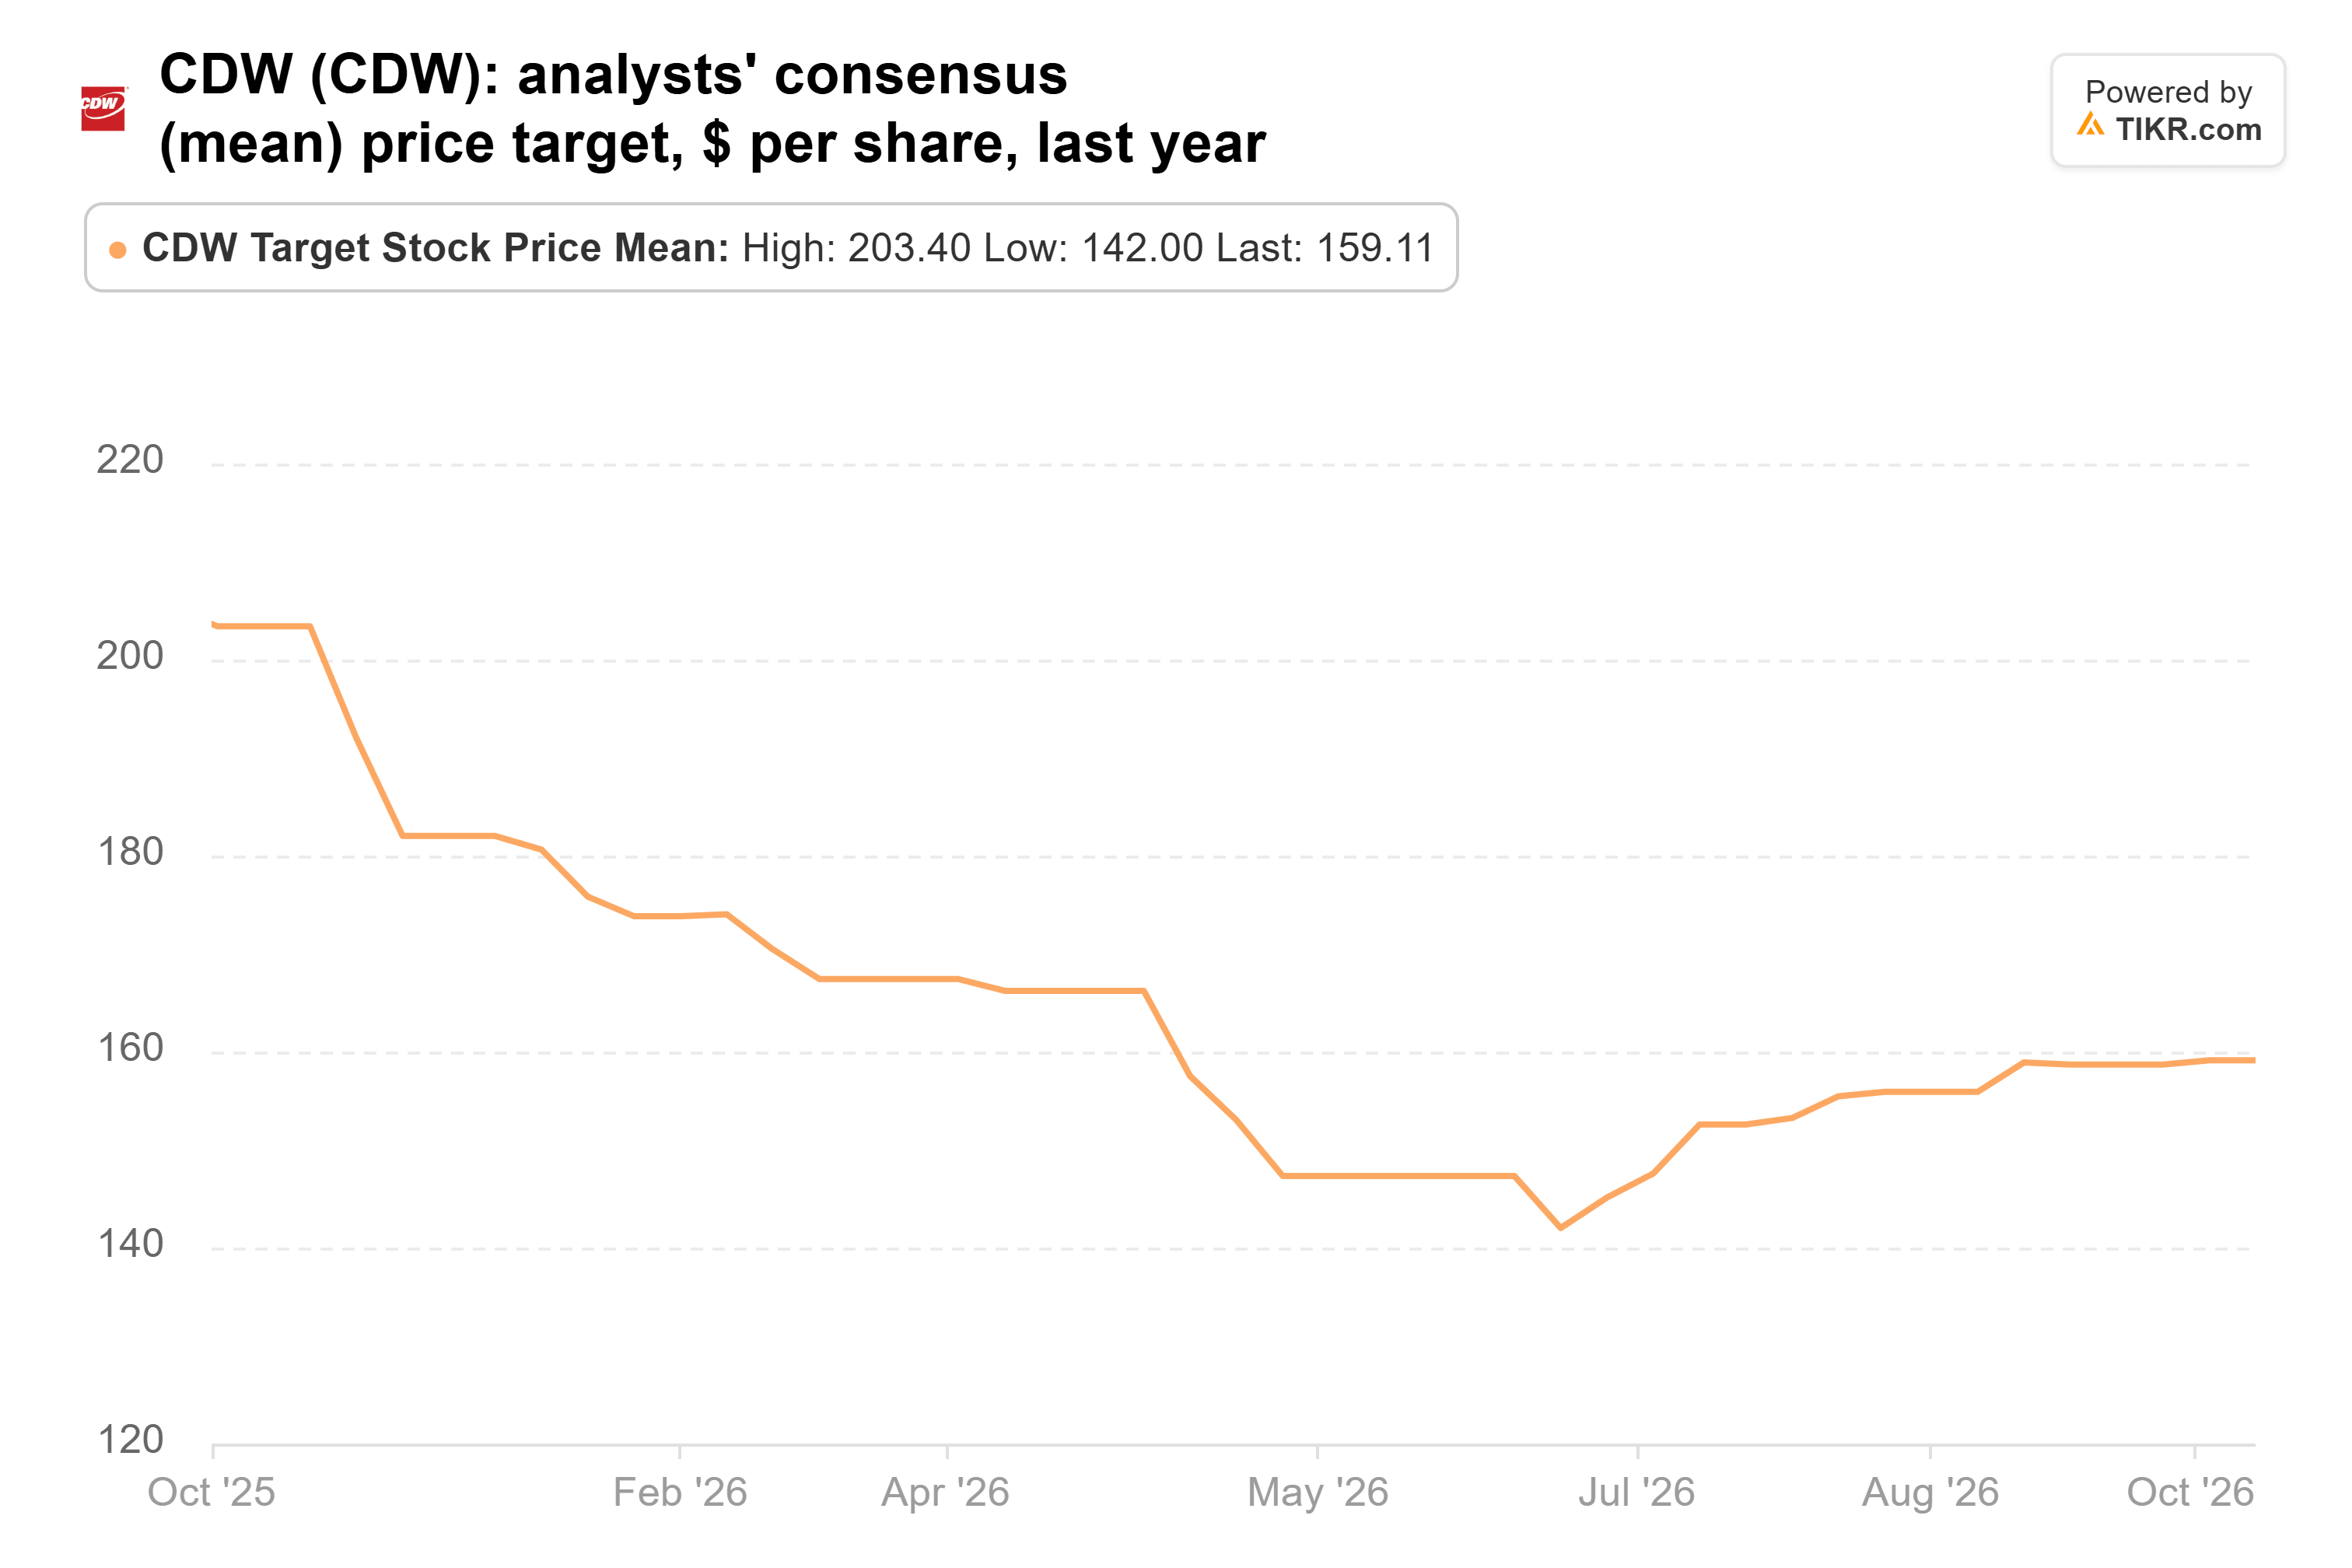
Eso deja la acción un 6% por encima del objetivo promedio de sus 10 analistas al cierre del miércoles de $168,75. Aun así, CDW cotiza a aproximadamente 14 veces las ganancias futuras.
TIKR hace seguimiento de 10 analistas sobre CDW. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre CDW, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de CDW
Wall Street aún ve potencial alcista en Celsius, solo que menos
Celsius es la única de las tres en la que los analistas creen que hay margen para subir. Su objetivo promedio de sus 24 analistas de $41,10 se sitúa un 34% por encima del cierre del miércoles de $30,75.
Pero ese objetivo ha sido recortado drásticamente en el último año:
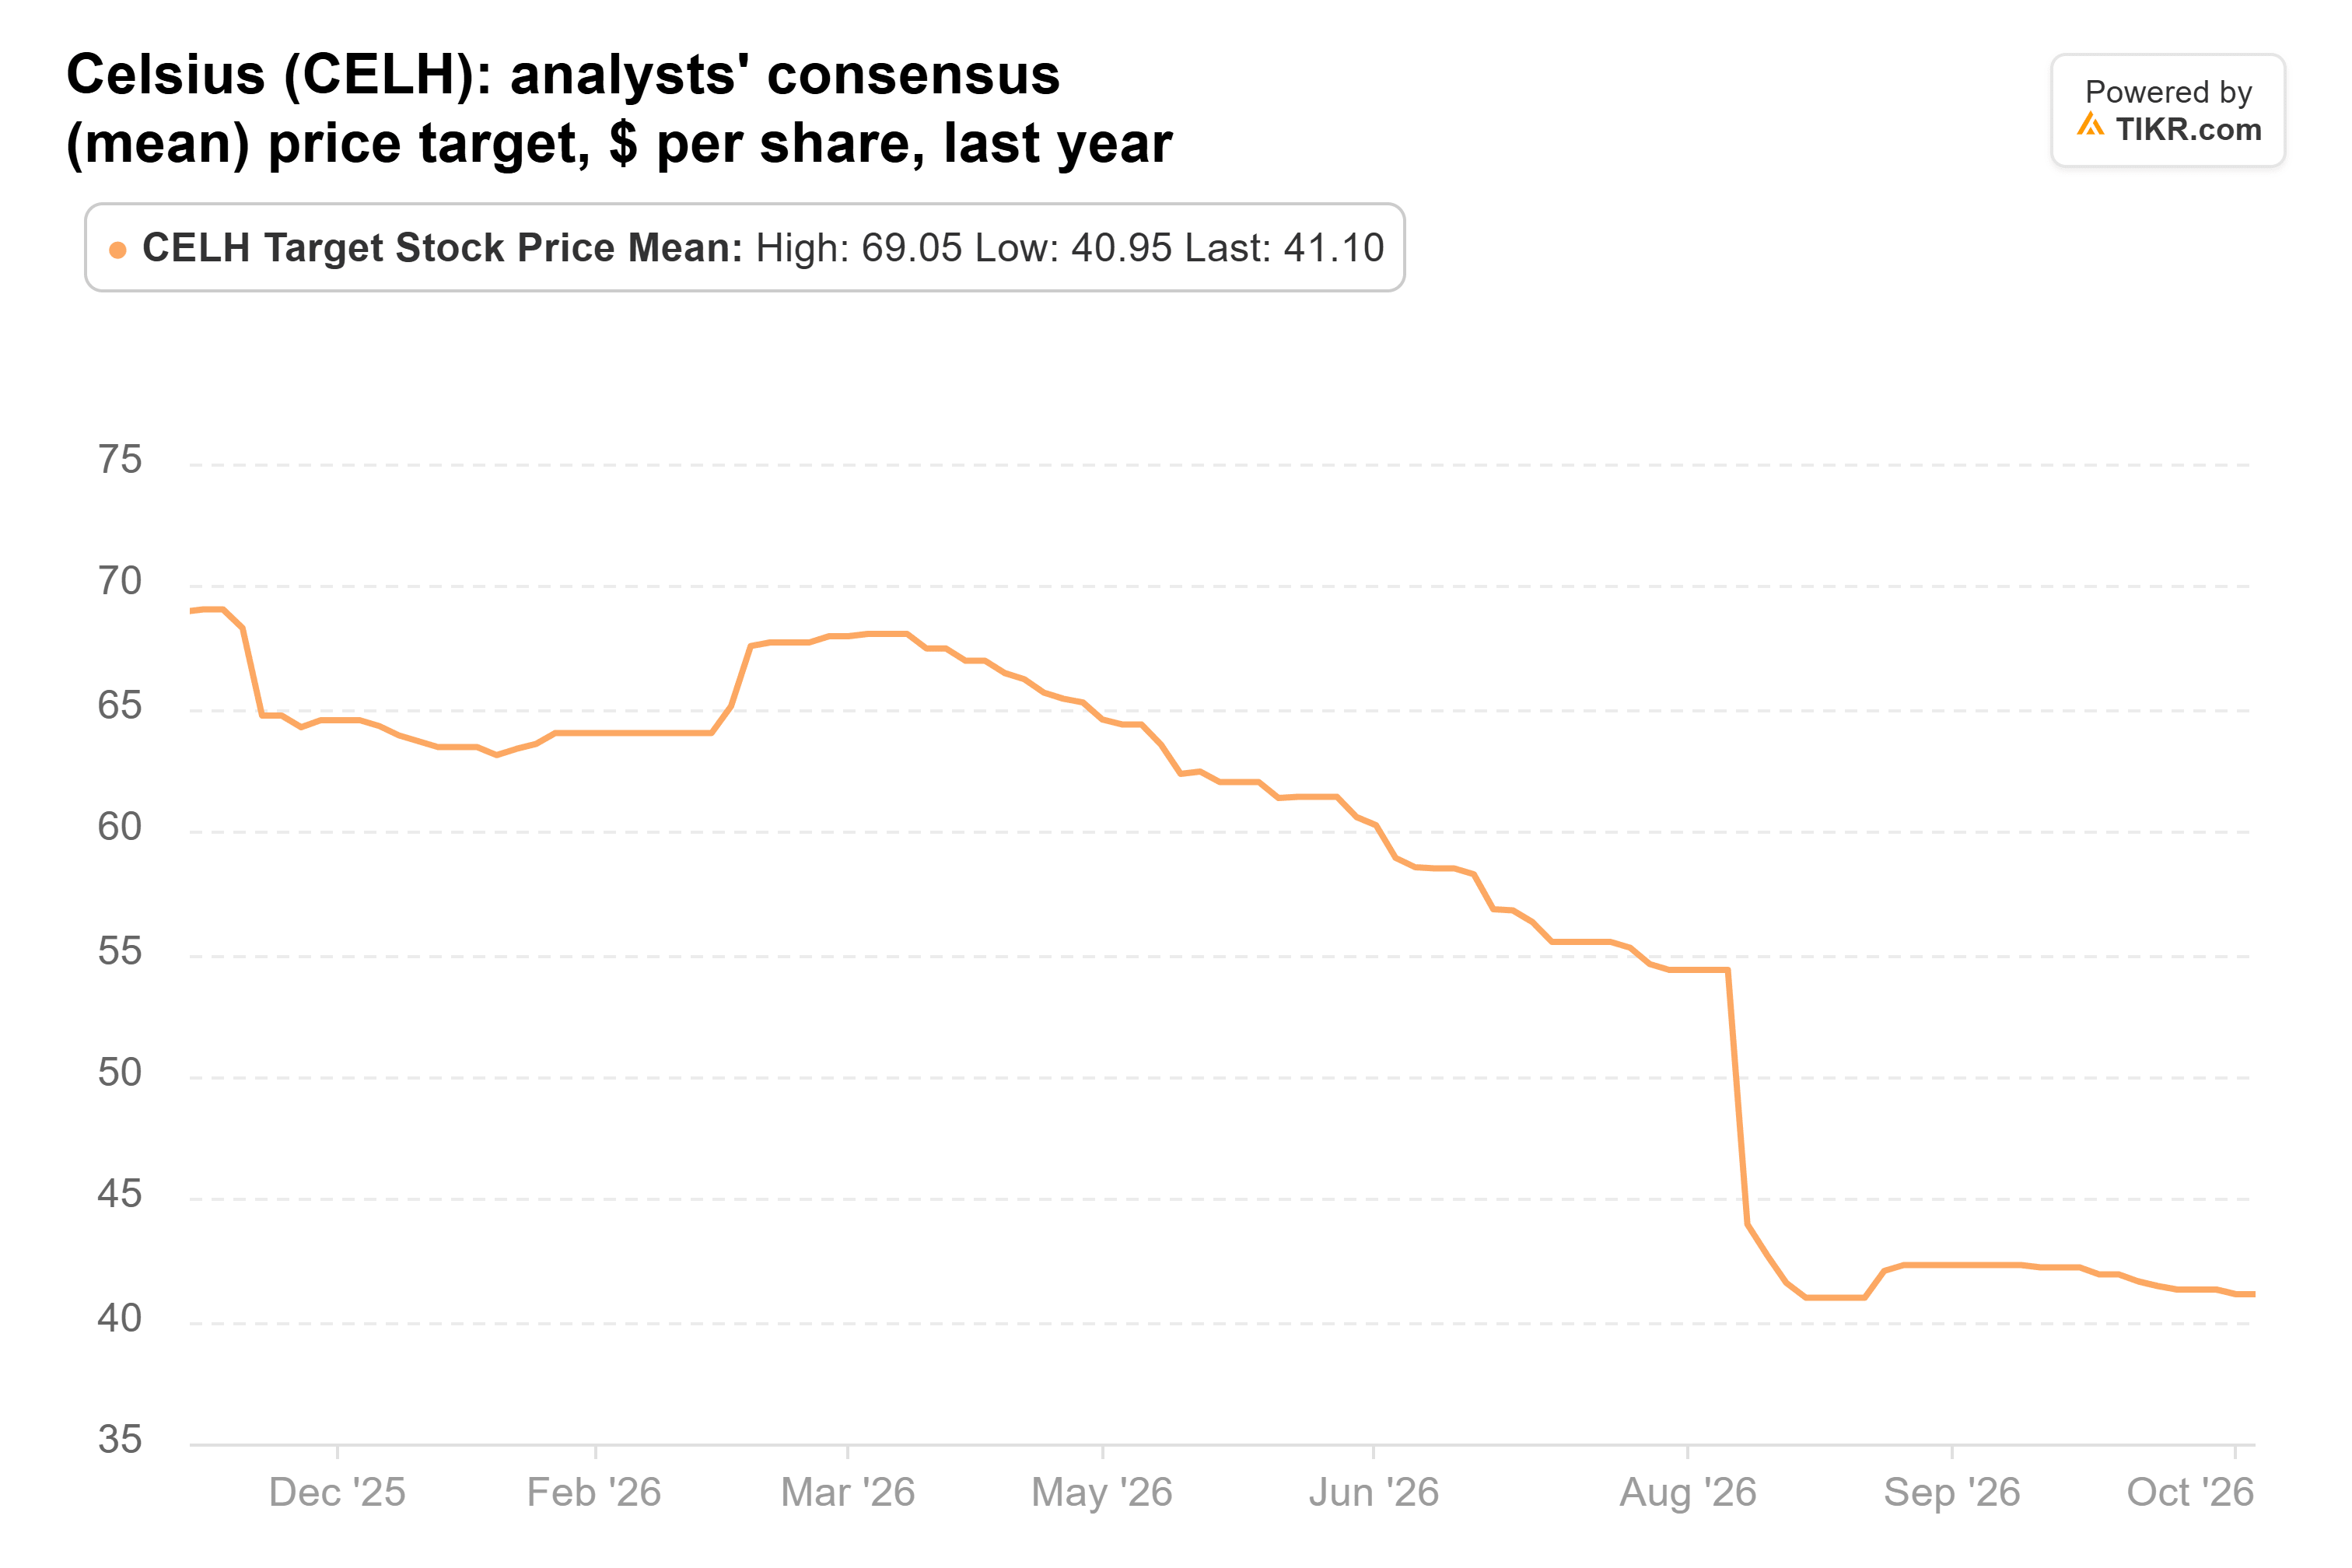
El objetivo comenzó el año en $69,05, y la acción cayó aún más, de $59,25 a $30,75. Ahora está un 50% por debajo de su máximo de 52 semanas, aunque subió un 5% desde su precio del 30 de septiembre.
Los ingresos del segundo trimestre de Celsius aumentaron un 11% a $817,9 millones, y $66,5 millones de eso provinieron de Rockstar Energy, una marca que compró. Los ingresos propios de la marca Celsius cayeron aproximadamente un 11,7%. La dirección atribuyó esto a promociones más agresivas, el momento de los envíos y un canal de clubes débil, entre otras cosas.
A aproximadamente 23 veces las ganancias futuras, Celsius no es barata para una empresa cuya marca homónima se está contrayendo.
Las cifras de Progressive respaldan la venta
Progressive es el caso opuesto. Ha subido un 7% desde su precio del 30 de septiembre, y ya cotiza un 1% por encima del objetivo promedio de $232 de sus 25 analistas. Ese objetivo ha bajado desde $261 hace un año:
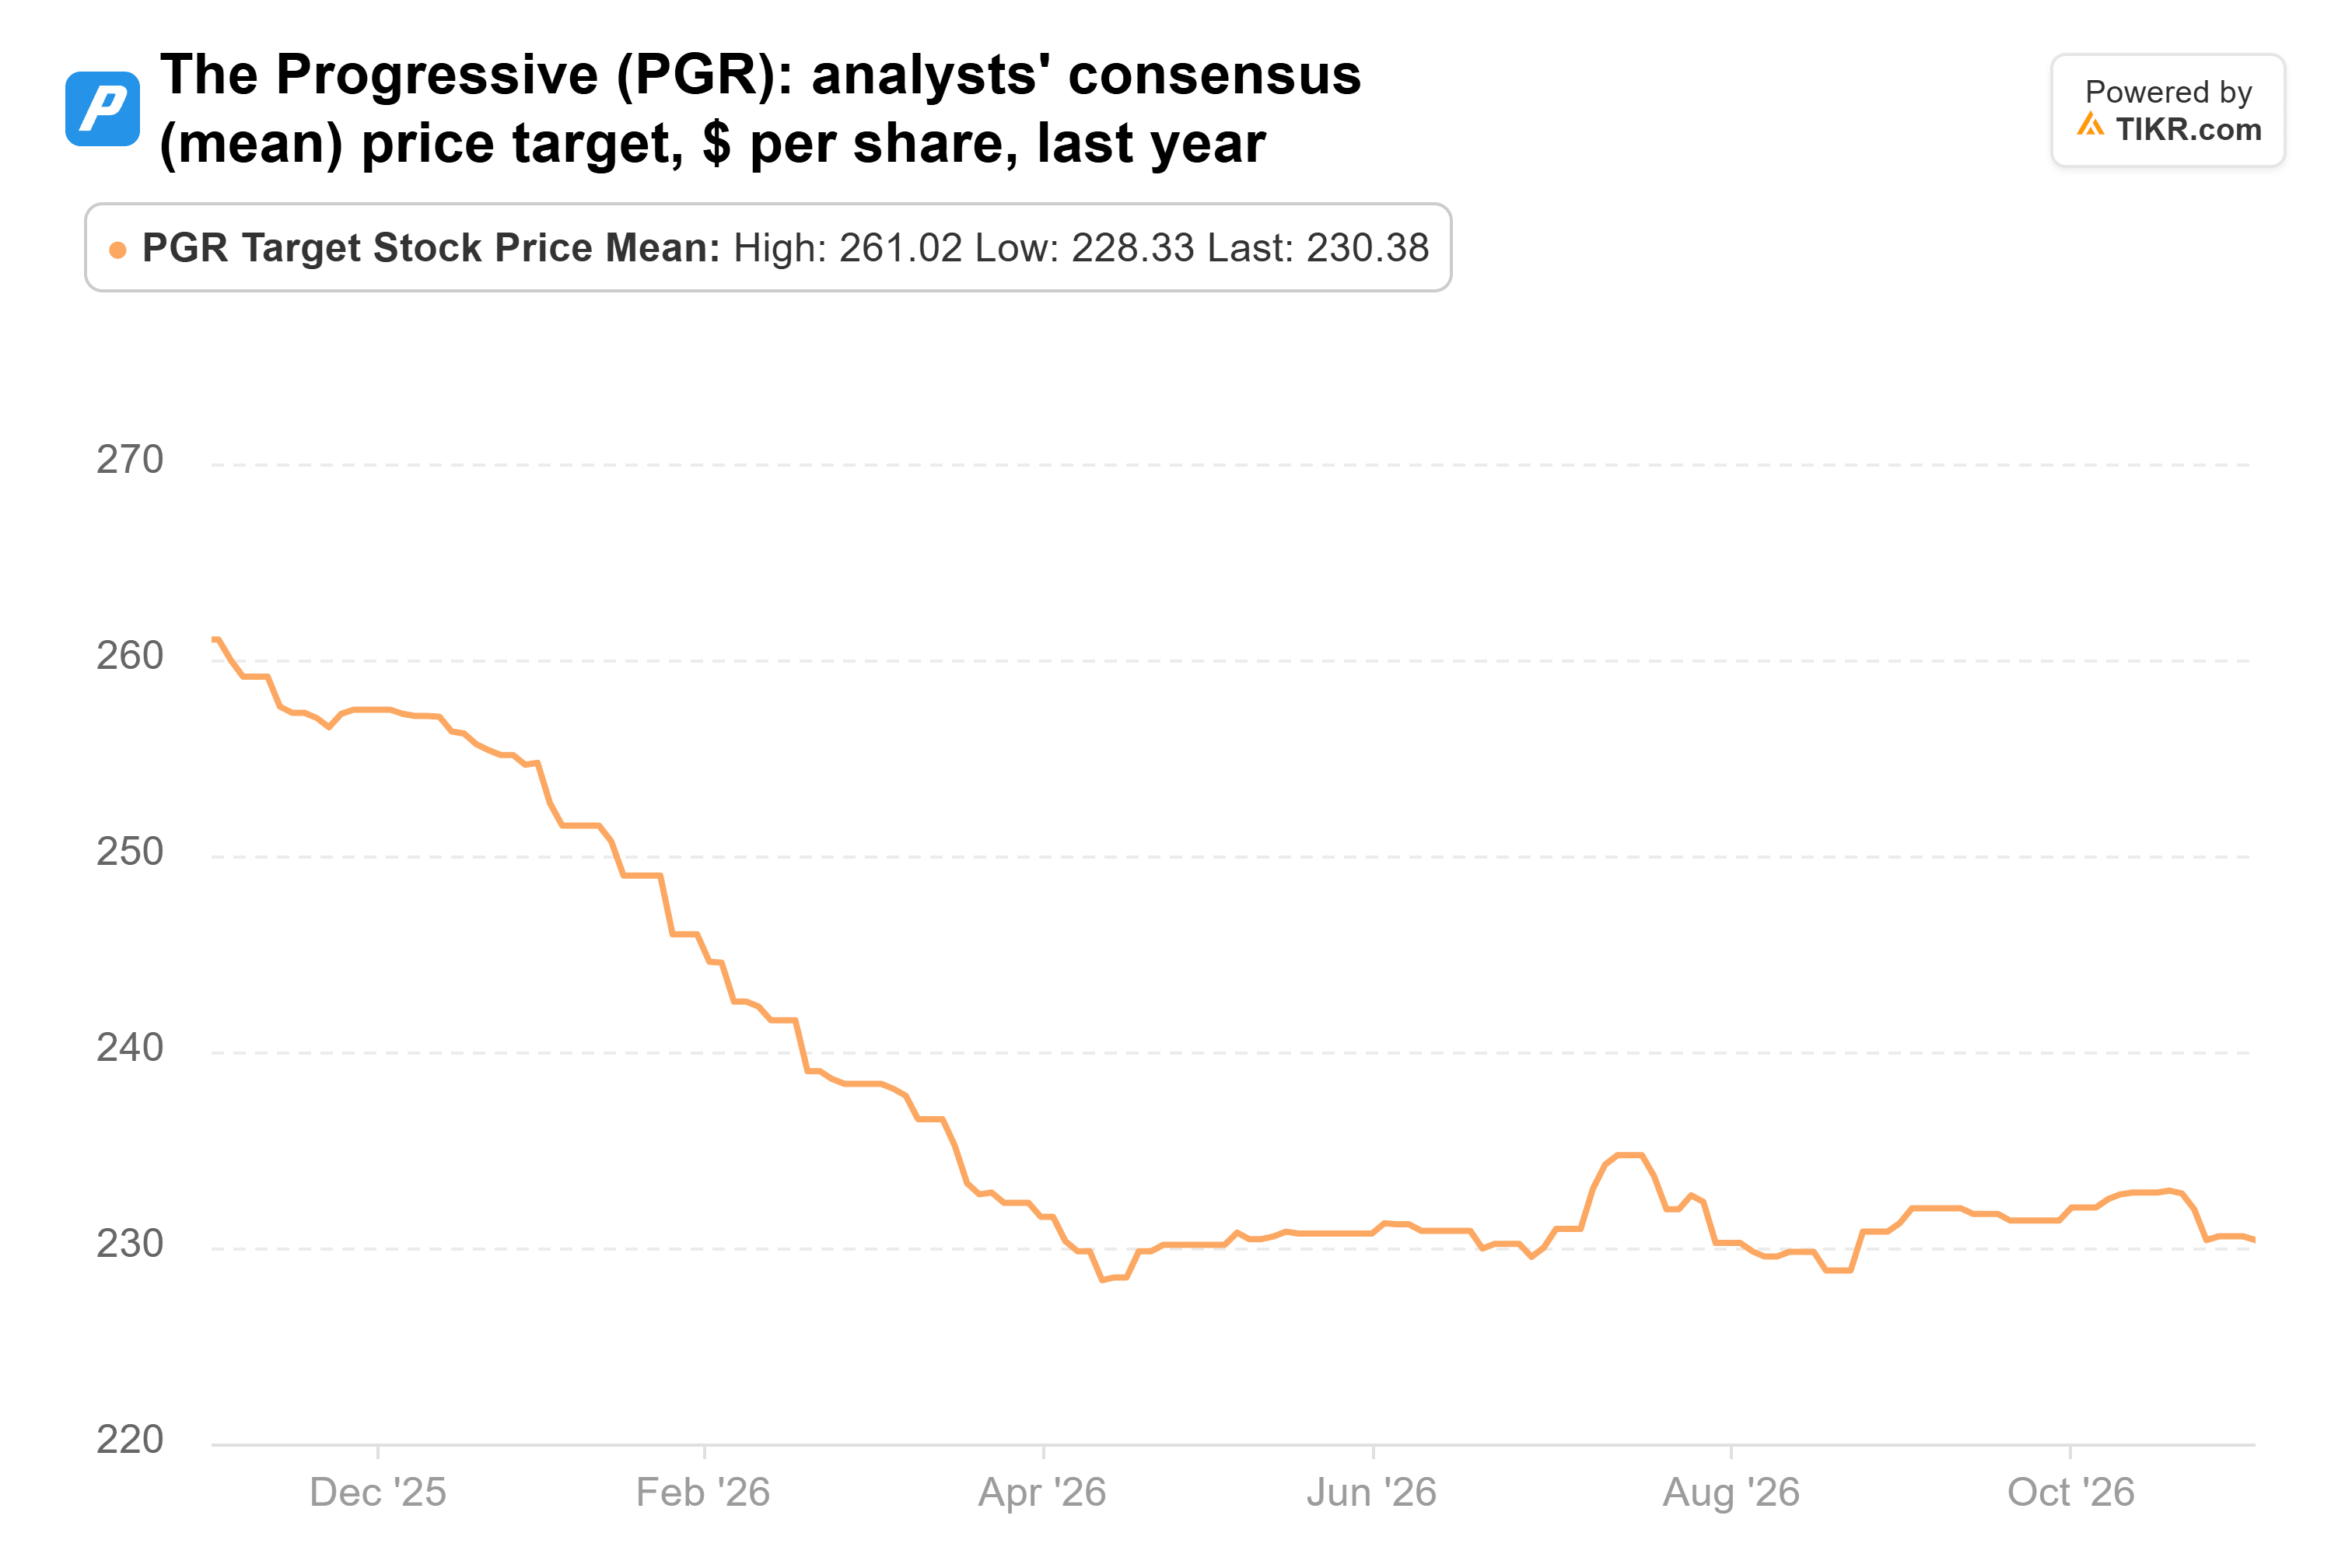
Progressive sigue siendo muy rentable. Su índice combinado mejoró a 88,7 en el tercer trimestre desde 89,5 hace un año, mucho mejor que el 96 que ha tenido como objetivo a largo plazo. Pero las primas netas escritas crecieron solo un 4%, a $22.300 millones, y sus tarifas de auto personal se mantuvieron planas en el trimestre. El ingreso neto cayó un 3% a $2.540 millones debido a pérdidas de inversión realizadas.
Con márgenes tan gordos y tarifas planas, esperaría que los rivales sigan persiguiendo a los mismos conductores, y que el crecimiento de las primas se mantenga lento. A aproximadamente 15 veces las ganancias futuras, no veo muchas razones para apresurarse a volver a entrar.
Microsoft es ahora su mayor apuesta
Blue Grotto también estuvo ocupada en el lado de la compra. En el mismo trimestre, aumentó su posición en Microsoft (MSFT) un 120%, a 220.248 acciones valoradas en $113 millones al 30 de septiembre. Eso es el 7,8% de sus acciones 13F y su posición más grande. También añadió un 388% a sus acciones de GE HealthCare (GEHC), llevándola a 1,20 millones de acciones valoradas en $78 millones, su cuarta posición más grande con un 5,4%.
A ambas les ha ido bien desde entonces. Microsoft ha subido un 8% desde su precio del 30 de septiembre, y su objetivo promedio de $633 sigue estando un 14% por encima de la acción. GE HealthCare ha subido un 31%, y su objetivo promedio de $88 está solo un 2% por encima de la acción.
CDW es la que yo mantendría
El riesgo con CDW es su margen: la utilidad bruta creció un 10% el trimestre pasado, muy por detrás de las ventas.
Aun así, si solo pudiera tener una de estas tres hoy, sería CDW. Eso es mucho crecimiento por aproximadamente 14 veces las ganancias futuras. La salida de Progressive parece la más fácil de defender, y el potencial alcista del 34% de Celsius depende de una marca que tiene que empezar a crecer de nuevo.
Por supuesto, Celsius reportará su tercer trimestre en cualquier momento, y un trimestre de crecimiento de su marca homónima cambiaría esa opinión. El próximo 13F de Blue Grotto, para el trimestre que termina el 31 de diciembre, vence a mediados de febrero.
Entonces, ¿cuánto vale realmente la acción de CDW?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer CDW. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!