Conclusiones clave
- JPMorgan Chase tiene $29 mil millones en préstamos en la categoría de propiedades comerciales que incluye centros de datos, mientras los bancos se muestran cautelosos al añadir deuda de IA.
- Esa categoría representa ahora el 12% de la cartera de bienes raíces comerciales de JPMorgan, frente al 8% de hace tres años, ocupando el segundo lugar detrás de los apartamentos.
- Los gastos aumentaron un 12% mientras los ingresos crecieron un 8%, y bancos liderados por JPMorgan intentan vender cerca de $2 mil millones de deuda de Qualtrics.
- Los resultados del cuarto trimestre el 14 de enero de 2027 mostrarán si las provisiones para pérdidas crediticias aumentan y si el ingreso neto por intereses alcanza su objetivo implícito.
JPMorgan Chase (JPM) tiene ahora $29 mil millones en préstamos en la categoría de propiedades comerciales que incluye centros de datos. Esto es más relevante esta semana, porque los prestamistas se están alejando de la nueva deuda de IA.
Los prestatarios más riesgosos lo sienten primero. La acción de CoreWeave (CRWV) ha caído un 35% este año, y sus bonos han bajado bruscamente. Mientras tanto, Citigroup (C) firmó un préstamo garantizado de $3.5 mil millones para la neocloud Nebius en octubre, el tipo de operación que ahora se está revisando.
Las acciones de JPMorgan ya cayeron tras los resultados del tercer trimestre en octubre, cuando una desaceleración en las operaciones de fusiones y adquisiciones eclipsó un mayor beneficio. Ahora la cuestión del crédito de IA se suma a eso.
Jamie Dimon se mostró cauteloso en el comunicado de resultados. "Estas fuerzas pueden ser manejables, pero seguimos preparados para un amplio rango de resultados", dijo.
Los prestamistas de IA comienzan a retroceder
Hace unas semanas, algunos bancos se alineaban para financiar proyectos de IA. Ahora dicen que dudarían en añadir más, incluso con garantías de Anthropic o Google. El cambio siguió a la venta masiva del jueves pasado, que borró $2.5 billones del Nasdaq 100 y lo llevó a una corrección.
Esta es la situación de JPMorgan:
- Los préstamos en la categoría alcanzaron $29 mil millones al final del tercer trimestre.
- Eso es el 12% de la cartera de bienes raíces comerciales del banco, frente al 8% de hace tres años.
- Ahora ocupa el segundo lugar detrás de los edificios de apartamentos, subiendo desde el cuarto puesto.
La cartera total de préstamos también ha crecido rápidamente…
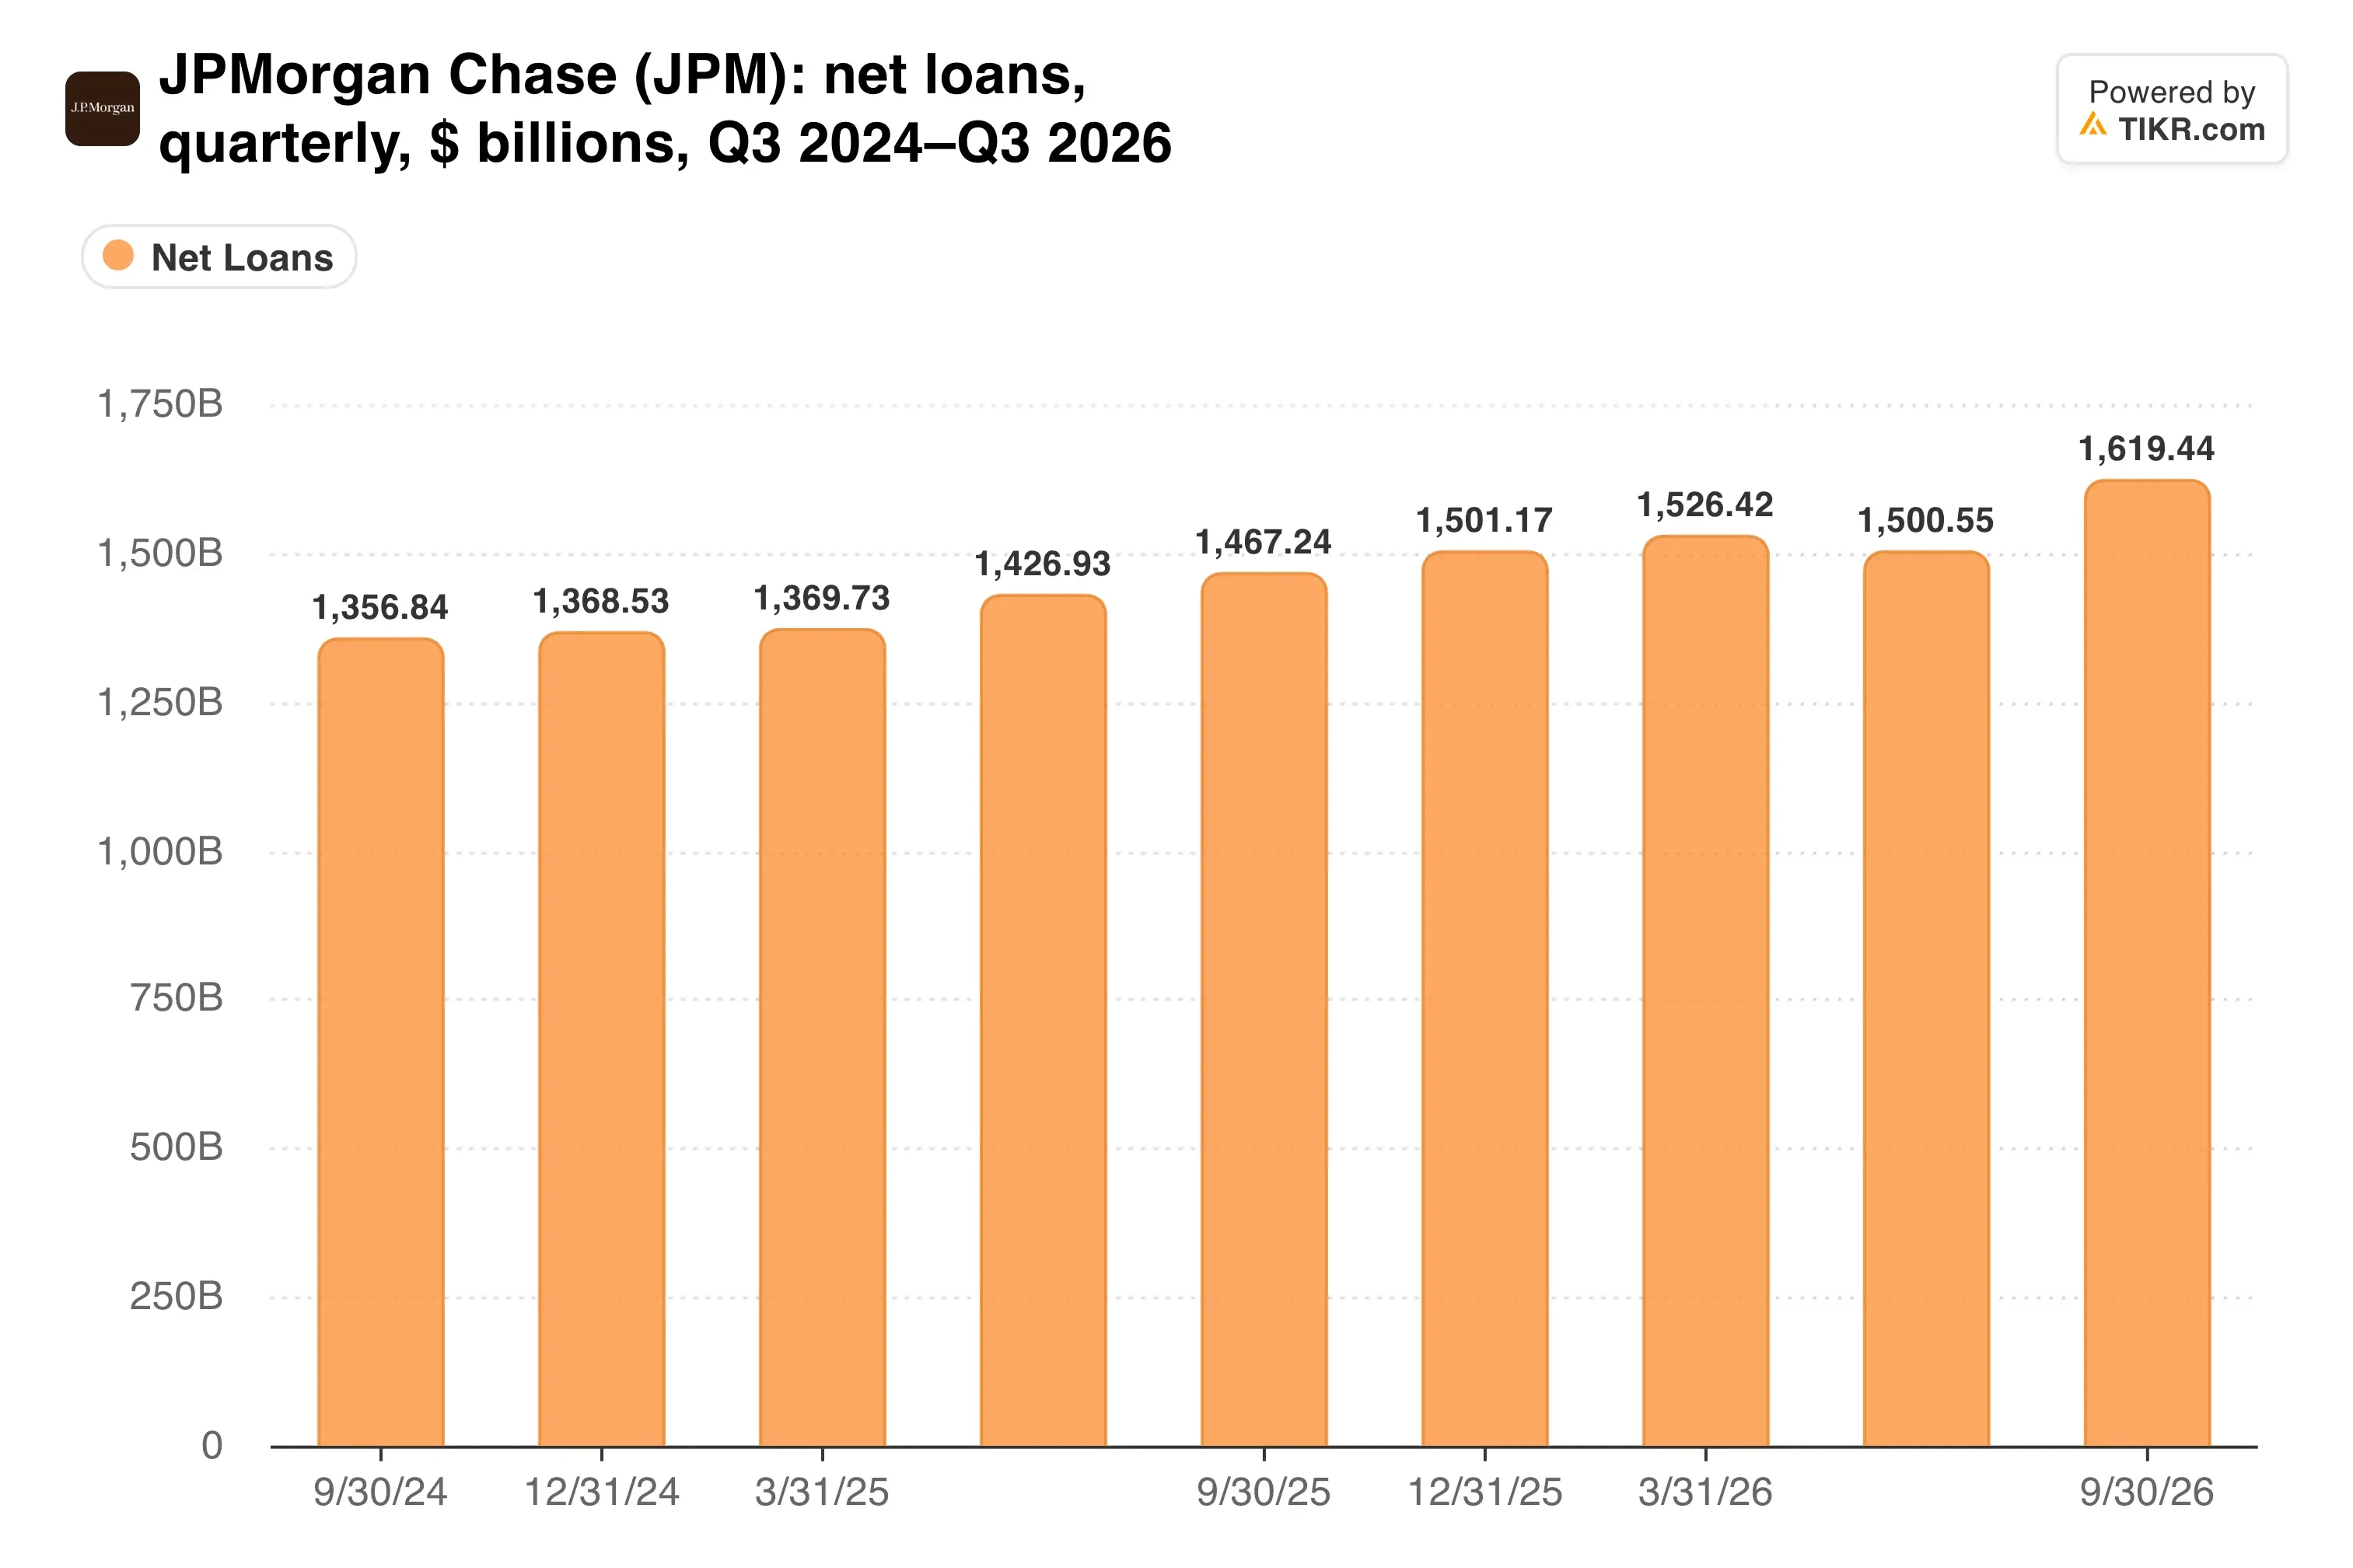
Los préstamos netos alcanzaron $1.56 billones, un 10.6% más que hace un año. Así que los centros de datos son una pequeña porción de ese crecimiento, pero la porción sigue aumentando.
Las comisiones dependen del despliegue
Un despliegue más lento podría frenar el crecimiento de los préstamos y reducir las comisiones de los préstamos, bonos y ventas de acciones que lo financian.
Ese flujo de comisiones ha sido sólido. Las comisiones de banca de inversión aumentaron un 14% a $3.0 mil millones en el tercer trimestre, aunque cayeron un 8% respecto al segundo trimestre. Los ingresos de Mercados de Renta Variable subieron un 49%, mientras que los de Mercados de Renta Fija bajaron un 4%.
La demanda de financiación no se desvanece, pero los prestamistas quieren menos. "Las carteras de los inversores en deuda se han llenado", dijo Chris Poggi, socio de finanzas de Ropes & Gray, a Reuters.
Los préstamos también alimentan la línea de beneficio más grande de JPMorgan. Entonces, ¿qué dicen las previsiones?

El ingreso neto por intereses del tercer trimestre aumentó un 13% a $27.1 mil millones, y JPMorgan elevó su perspectiva para 2026 a aproximadamente $106.2 mil millones desde $105.5 mil millones.
TIKR sigue a 26 analistas sobre JPMorgan Chase. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre JPMorgan Chase, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de JPMorgan Chase
Costos y crédito se ponen a prueba
La parte más difícil está en los costos y el crédito. Los gastos aumentaron un 12% a $27.3 mil millones, superando el crecimiento de ingresos del 8%. Los costos crediticios fueron de $2.7 mil millones, incluyendo una provisión de $539 millones, principalmente en el segmento Mayorista.
Luego está Qualtrics. Bancos liderados por JPMorgan se reúnen esta semana con inversores para vender cerca de $2 mil millones de deuda de la empresa de software como bonos de alto rendimiento, posiblemente con uno de los descuentos más pronunciados del año. Los prestamistas se quedaron atascados con cerca de $5 mil millones de ese financiamiento.
Las devoluciones de capital también han pasado a un segundo plano.

Las recompras netas fueron de solo $664 millones en el tercer trimestre, ya que Dimon quiere desplegar capital primero en la franquicia.
Mi opinión: Una cartera de $29 mil millones es manejable para un banco con $1.56 billones en préstamos netos y un ROTCE del 20%. Aún así, observaría más la dirección que el tamaño, porque esa participación subió del 8% al 12% en tres años. Si los prestamistas siguen retrocediendo, JPMorgan puede proteger su balance, pero el crecimiento de comisiones por el que los inversores pagan podría desacelerarse.
La fijación de precios de los bonos de Qualtrics es la primera prueba. Después de eso, los resultados del cuarto trimestre el 14 de enero de 2027 mostrarán si la provisión aumenta y si JPMorgan alcanza los aproximadamente $28 mil millones de INI del cuarto trimestre que sugiere su perspectiva anual.
Entonces, ¿cuál es el valor real de la acción de JPMorgan Chase?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer JPMorgan Chase. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!