Puntos Clave
- Las acciones de AMD cayeron un 17% el 5 de noviembre, luego se recuperaron después de que Alphabet's Google Cloud eligiera sus chips EPYC y Oppenheimer mejorara la calificación de la acción.
- Los ingresos del tercer trimestre aumentaron un 45% hasta $13.4 mil millones, mientras que Intel pronosticó que sus ingresos por chips del cuarto trimestre caerían en un rango de mediados del 20%.
- Lisa Su espera que los ingresos de 2027 crezcan más del 80%, pero el margen bruto ajustado se está reduciendo y se prevé que los envíos de PC se contraigan.
- El informe del cuarto trimestre, previsto para principios de febrero, mostrará si Helios y Venice generaron aproximadamente $17 mil millones en ingresos.
Lisa Su no parecía preocupada. El 5 de noviembre, el día en que la acción de Advanced Micro Devices (AMD) cayó un 17%, restó importancia a la venta masiva en Sozzi Unleashed de Yahoo Finance. "Creo que el mercado a veces puede ser un poco cortoplacista", dijo.
El momento fue doloroso. Dos días antes, AMD había publicado un trimestre récord y había dado previsiones de crecimiento de ingresos para 2027 superiores al 80%. Sin embargo, una venta masiva generalizada de chips arrastró la acción a la baja de todos modos.
Luego el sentimiento cambió. El lunes, AMD dijo que sus procesadores EPYC de quinta generación albergarán el nuevo sistema Google Cloud TPU 8tx de Alphabet (GOOGL). Oppenheimer mejoró la calificación de las acciones a Outperform con un objetivo de $600 esa mañana. La acción subió aproximadamente un 13%.
Mientras tanto, la brecha con Intel (INTC) sigue ampliándose. Intel pronosticó que sus ingresos por chips del cuarto trimestre caerían en un rango de mediados del 20%, mientras que AMD espera un crecimiento de aproximadamente el 66%.
Un trimestre récord, luego una venta masiva
AMD superó todas las cifras principales en su tercer trimestre:
- Los ingresos aumentaron un 45% hasta $13.4 mil millones, por encima de los $13.09 mil millones que esperaban los analistas.
- El BPA ajustado subió un 74% a $2.09, por encima del consenso de $1.95.
- Las previsiones para el cuarto trimestre apuntan a aproximadamente $17 mil millones, más o menos un 3%, por encima de la estimación de consenso de Wall Street de $16.23 mil millones.
Data Center hizo casi todo el trabajo pesado, y la combinación ahora parece desequilibrada…

Los ingresos de Data Center aumentaron un 97% hasta $8.5 mil millones, cerca de dos tercios de las ventas. Client y Gaming cayeron un 8% a $3.7 mil millones porque los juegos cayeron un 40%. Embedded añadió $1.1 mil millones, un 29% más, por lo que el punto débil se sitúa claramente en las consolas y gráficos.
Google le da un nuevo trabajo a EPYC
La noticia de Google del lunes es importante por el lugar que otorga a AMD. TPU 8tx combina los propios aceleradores de Google con las CPU anfitrionas EPYC. También es el primer sistema de TPU en la nube con computación confidencial reforzada por hardware. Así que incluso el hardware de IA interno de Google ahora depende de AMD para sus procesadores anfitriones.
Eso encaja con el discurso de Su. En la conferencia de resultados, dijo que los chips de centros de datos "impulsarán la mayor parte de nuestro crecimiento de ingresos y ganancias" el próximo año. Espera que ese negocio represente aproximadamente el 80% de las ventas de 2027. Los ingresos de servidores deberían duplicarse, y la IA de centros de datos debería más que duplicarse.
Helios lleva la otra mitad del plan. El rack combina aceleradores MI455X con CPUs Venice para competir con los sistemas a escala de rack de Nvidia. Anthropic, Meta, Microsoft, OpenAI y Oracle ya ejecutan cargas de trabajo en las primeras unidades. La producción escala bruscamente este trimestre.
¿Cuánto podría sumar todo eso a la línea superior?

La previsión de crecimiento de Su para 2027 superó lo que los analistas habían modelado, por lo que las estimaciones aún podrían estar ajustándose al alza.
TIKR sigue a 55 analistas sobre AMD. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre AMD, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de AMD
Los márgenes y las PC mantienen la honestidad
El trimestre aún tuvo puntos débiles. AMD proyectó un margen bruto ajustado de aproximadamente el 55% para el cuarto trimestre, en línea con las estimaciones pero por debajo del 56%. También espera que los envíos de unidades de PC caigan un porcentaje de dos dígitos el próximo año. Su dice que AMD superará a ese mercado, sin embargo.
Además, una escasez global de memoria mantiene la memoria de alto ancho de banda escasa para todos los fabricantes de chips de IA.
Aun así, las ganancias están escalando más rápido que las ventas.
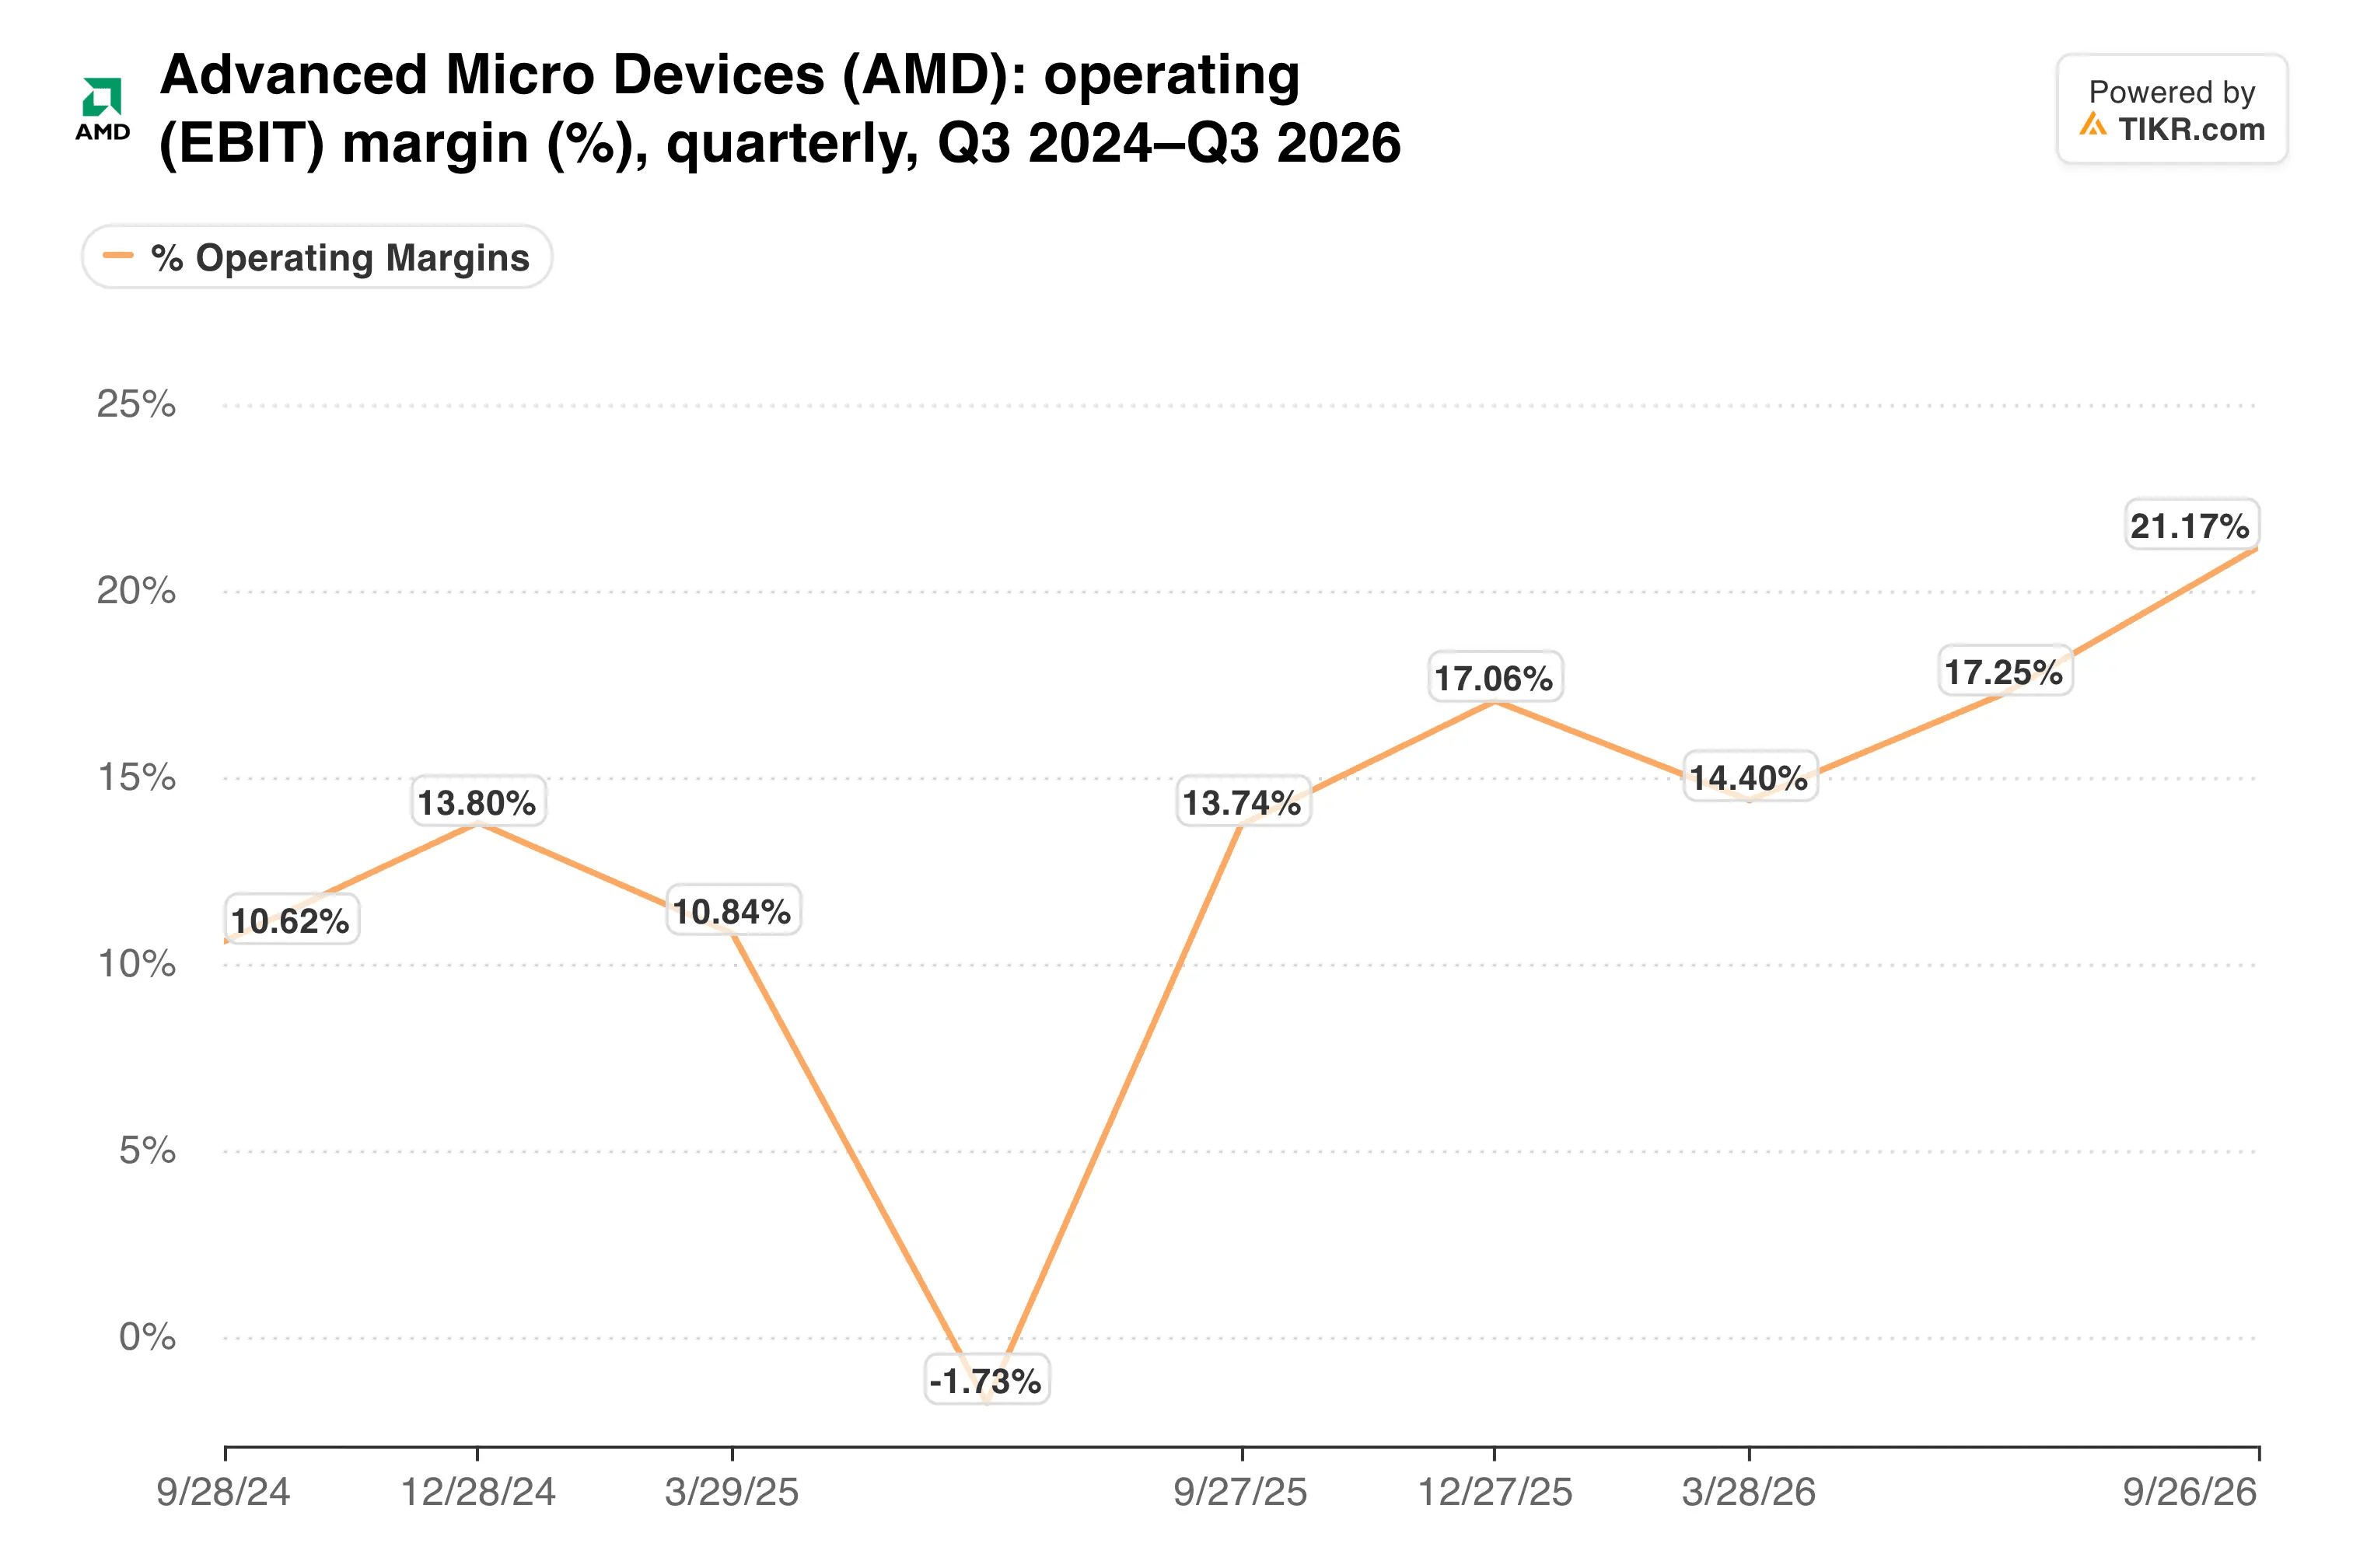
El margen operativo GAAP alcanzó el 21%, frente al 14% del año anterior.
Mi opinión: Creo que Su tenía razón. Una caída del 17% después de un crecimiento del 97% en Data Center parecía que el mercado estaba descargando exposición a la IA de forma generalizada. La recuperación del lunes mostró lo rápido que puede revertirse ese estado de ánimo. Aun así, la acción tiene un múltiplo premium, por lo que un retraso de Helios o un margen más débil podrían desencadenar otro día violento.
El próximo punto de control es el informe del cuarto trimestre, previsto para principios de febrero. Mostrará si Helios y Venice generaron aproximadamente $17 mil millones en ingresos. También mostrará si Su sigue respaldando un crecimiento del 80% para 2027.
Entonces, ¿cuál es el valor real de la acción de Advanced Micro Devices?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Advanced Micro Devices. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!