Conclusiones clave
- El Seguro Social te permite retirar una solicitud de jubilación una vez, por escrito, dentro de los 12 meses posteriores a tener derecho por primera vez a los beneficios, siempre que devuelvas lo que recibiste.
- Un trabajador hipotético con un beneficio de $2,000 a la edad de jubilación completa que reclamó $1,400 al mes a los 62 podría retirar la solicitud ahora, esperar, y cobrar $2,480 al mes a los 70.
- Una vez que pasan los 12 meses, la mejor solución que queda es suspender los beneficios a los 67, lo que solo alcanza $1,736 al mes a los 70, o $8,928 al año menos.
- La anulación significa devolver $14,000 después de 10 cheques. Cualquiera que haya reclamado a los 62 a principios de este año tiene hasta este invierno para presentar la solicitud.
Si comenzaste a recibir el Seguro Social a los 62 este año y ya te arrepientes, tengo buenas noticias: aún puedes deshacerlo. El Seguro Social te permite retirar una solicitud una vez y presentarla nuevamente más tarde para obtener un cheque más grande.
El problema es el reloj. Tienes 12 meses a partir del primer mes en que tuviste derecho a los beneficios. Para cualquiera que haya reclamado a principios de este año, esa ventana se cierra este invierno.
Dos caminos desde el mismo cheque de $1,400
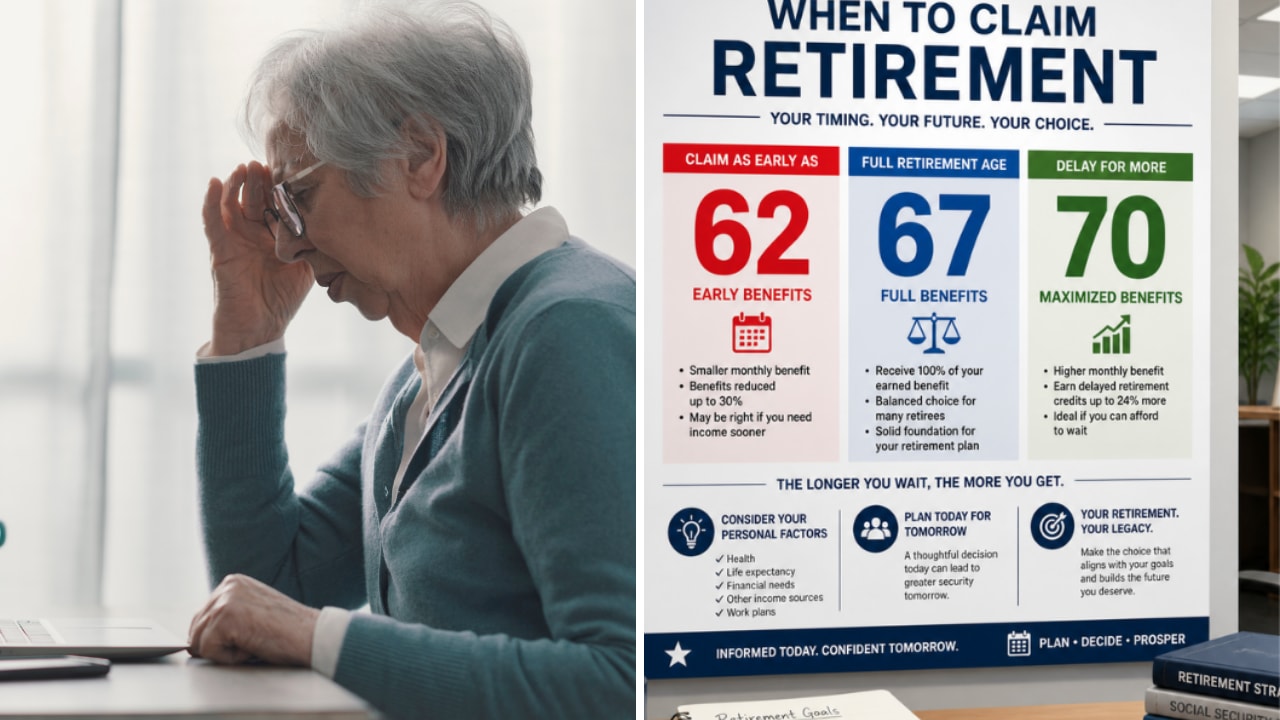
Tomemos un caso hipotético: naciste en 1964, tu beneficio a la edad de jubilación completa es de $2,000 al mes, y reclamaste a los 62 a principios de este año. Para cualquier persona nacida en 1960 o después, la Administración del Seguro Social establece la edad de jubilación completa en 67 años y reduce una solicitud a los 62 en un 30% de por vida. Así que tu cheque es de $1,400, y has recibido 10 de ellos.
Ahora has cambiado de opinión. Tal vez volviste a trabajar, o descubriste que aún no necesitas el dinero. Tienes dos formas de obtener un cheque más grande, y terminan con una diferencia de $744 al mes.
6 acciones con dividendos seguros que pagan a los jubilados rendimientos del 6%+
Hoy en día hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero después de una extensa revisión de inversión utilizando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son realmente seguras para los jubilados.
Son tuyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puedes acceder aquí mismo.
Una anulación que solo obtienes una vez
Según las reglas del Seguro Social, puedes retirar una solicitud de jubilación dentro de los 12 meses posteriores al primer mes en que tuviste derecho, siempre que nunca hayas retirado una antes. Tienes que solicitarlo por escrito y devolver los beneficios que recibiste. La página de la SSA sobre retiros indica que esto también cubre cualquier pago hecho a miembros de la familia en tu registro y cualquier retención de tus cheques, como impuestos. Después de eso, puedes solicitar nuevamente cuando quieras.
La otra opción es una suspensión. Entre la edad de jubilación completa y los 70 años, puedes pedir a la SSA que detenga tus cheques y ganar créditos por jubilación diferida por cada mes que estén detenidos. Esos créditos suman un 8% anual, y tus pagos comienzan nuevamente automáticamente a los 70.
Pero una suspensión se basa en el cheque que ya tienes. La reducción del 30% por reclamar a los 62 permanece, y los créditos se suman sobre esa cantidad reducida.
$744 al mes, de por vida
Así es como se comparan los dos caminos para nuestro jubilado nacido en 1964:
| Métrica | Retirar dentro de los 12 meses | Suspender a los 67 |
|---|---|---|
| Beneficio sobre el que se acumulan los créditos | $2,000 | $1,400 |
| Créditos, de 67 a 70 | 24% | 24% |
| Cheque mensual a los 70 | $2,480 | $1,736 |
| Costo inicial | Devolver $14,000 | Ninguno |
Si retiras la solicitud, devuelves los $14,000 que has recibido hasta ahora (10 cheques de $1,400) y vuelves a reclamar a los 70. Tres años de créditos después de los 67, al 8% anual, suman un 24% a tu beneficio completo de $2,000, lo que te lleva a $2,480 al mes.
Si suspendes, mantienes tus cheques de $1,400 hasta los 67 y luego los pausas durante tres años. El mismo 24% se suma al cheque reducido, y obtienes $1,736 al mes a los 70.
Esa es una diferencia de $744 al mes, o $8,928 al año, por el resto de tu vida. Nada mal.
Devolver $14,000 es la parte difícil
Conseguir $14,000 es una tarea difícil, y es más difícil para las personas que reclamaron a los 62 porque necesitaban el dinero. Si ese eres tú, la retirada simplemente puede estar fuera de tu alcance.
También hay un segundo costo. El camino de la suspensión sigue pagándote hasta los 67: 60 cheques de $1,400 suman $84,000, contando los 10 que ya tienes. Después de devolver el dinero, el camino de la retirada te deja sin nada hasta los 70. A $744 al mes, se necesitan unos 113 meses, o un poco más de nueve años, para recuperar esos $84,000. Así que la retirada solo sale adelante si vives más allá de los 79 años aproximadamente.
Desde mi punto de vista, si puedes cubrir el reembolso sin agotar tu fondo de emergencia y tu familia tiende a vivir hasta los 80 años, este es uno de los mejores acuerdos que ofrece el Seguro Social. Un cheque más grande de por vida también es la mejor protección contra el riesgo de sobrevivir a tus ahorros.
Qué hacer antes de que se cierre la ventana
La solicitud se realiza en el Formulario SSA-521, Solicitud de Retiro de Solicitud. Puedes enviarlo por correo al Seguro Social o llevarlo a una oficina local. Los 12 meses se cuentan a partir del primer mes en que tuviste derecho a los beneficios, y solo obtienes una retirada en tu vida, así que no la uses en una solicitud que quizás quieras retirar más tarde.
Una vez que devuelves el dinero, tus cheques se detienen y puedes elegir tu nueva fecha de inicio. Esperar hasta los 70 te da los $2,480 completos. Reclamar antes te da menos, pero aún es más de lo que obtendrías suspendiendo el cheque reducido.
Por supuesto, solo tú sabes si puedes conseguir el dinero y cuánto tiempo es probable que cobres. Pero una vez que pase la fecha límite de este invierno, suspender a los 67 es la única solución que queda.
Disfruta tu jubilación con estilo con estos rendimientos de dividendos seguros del 6%+
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto dividendo correcta puede ser la diferencia entre una jubilación soñada... y arreglárselas con lo justo cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!