Conclusiones clave
- El flujo de caja libre de los hiperscaladores se volvió negativo en el tercer trimestre por primera vez, y Microsoft es el único de Microsoft, Alphabet, Amazon, Meta Platforms y Oracle con flujo de caja libre positivo.
- Ed Elson, coanfitrión de Prof G Markets, espera que las cinco empresas gasten más de $2 billones en capex en los próximos dos años, frente a casi $600 mil millones de efectivo disponible.
- Su cifra de $1.5 billones no incluye el efectivo que aún generan las operaciones de estas empresas, pero el gasto está creciendo mucho más rápido que ese efectivo, y Meta y Alphabet ya están recurriendo a compradores de acciones y bonos.
- Microsoft aún financia su expansión con sus operaciones, por lo que es el mejor posicionado de los cinco si los inversores se muestran menos dispuestos a financiar a los demás.
Microsoft (MSFT), Alphabet (GOOG), Amazon (AMZN), Meta Platforms (META) y Oracle (ORCL) están gastando tanto en centros de datos de IA que, como grupo, ya no pueden pagarlo con su propio flujo de caja.
Ryan Detrick de Carson Group lo señaló en X el lunes, citando a su colega Sonu Varghese: "El flujo de caja libre de los hiperscaladores se volvió negativo por primera vez en la historia en el T3".
En el episodio del lunes de Prof G Markets, el coanfitrión Ed Elson puso una cifra en dólares a lo que eso significa. Él espera que el capex de las cinco empresas en los próximos dos años supere los $2 billones. Cuenta con casi $600 mil millones de efectivo e inversiones a corto plazo entre ellas, incluidos más de $120 mil millones en Amazon y más de $250 mil millones en Alphabet. Eso deja, en sus palabras, "una brecha de un billón y medio de dólares entre cuánto dinero van a gastar y cuánto dinero tienen realmente".
Eso es mucho dinero para pedir a los inversores.
TIKR hace seguimiento a 57 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Microsoft
Menor que $1.5 billones, y creciendo rápido
El cálculo de Elson deja fuera una cosa importante: el efectivo que estos negocios aún generan de sus operaciones, que paga la mayor parte del gasto hoy. Un flujo de caja libre negativo significa que el gasto se ha adelantado a ese efectivo. El efectivo sigue entrando.
Meta lo muestra claramente. Su capex ha subido hasta que, en el trimestre de septiembre, fue más que el efectivo que generaron sus operaciones:
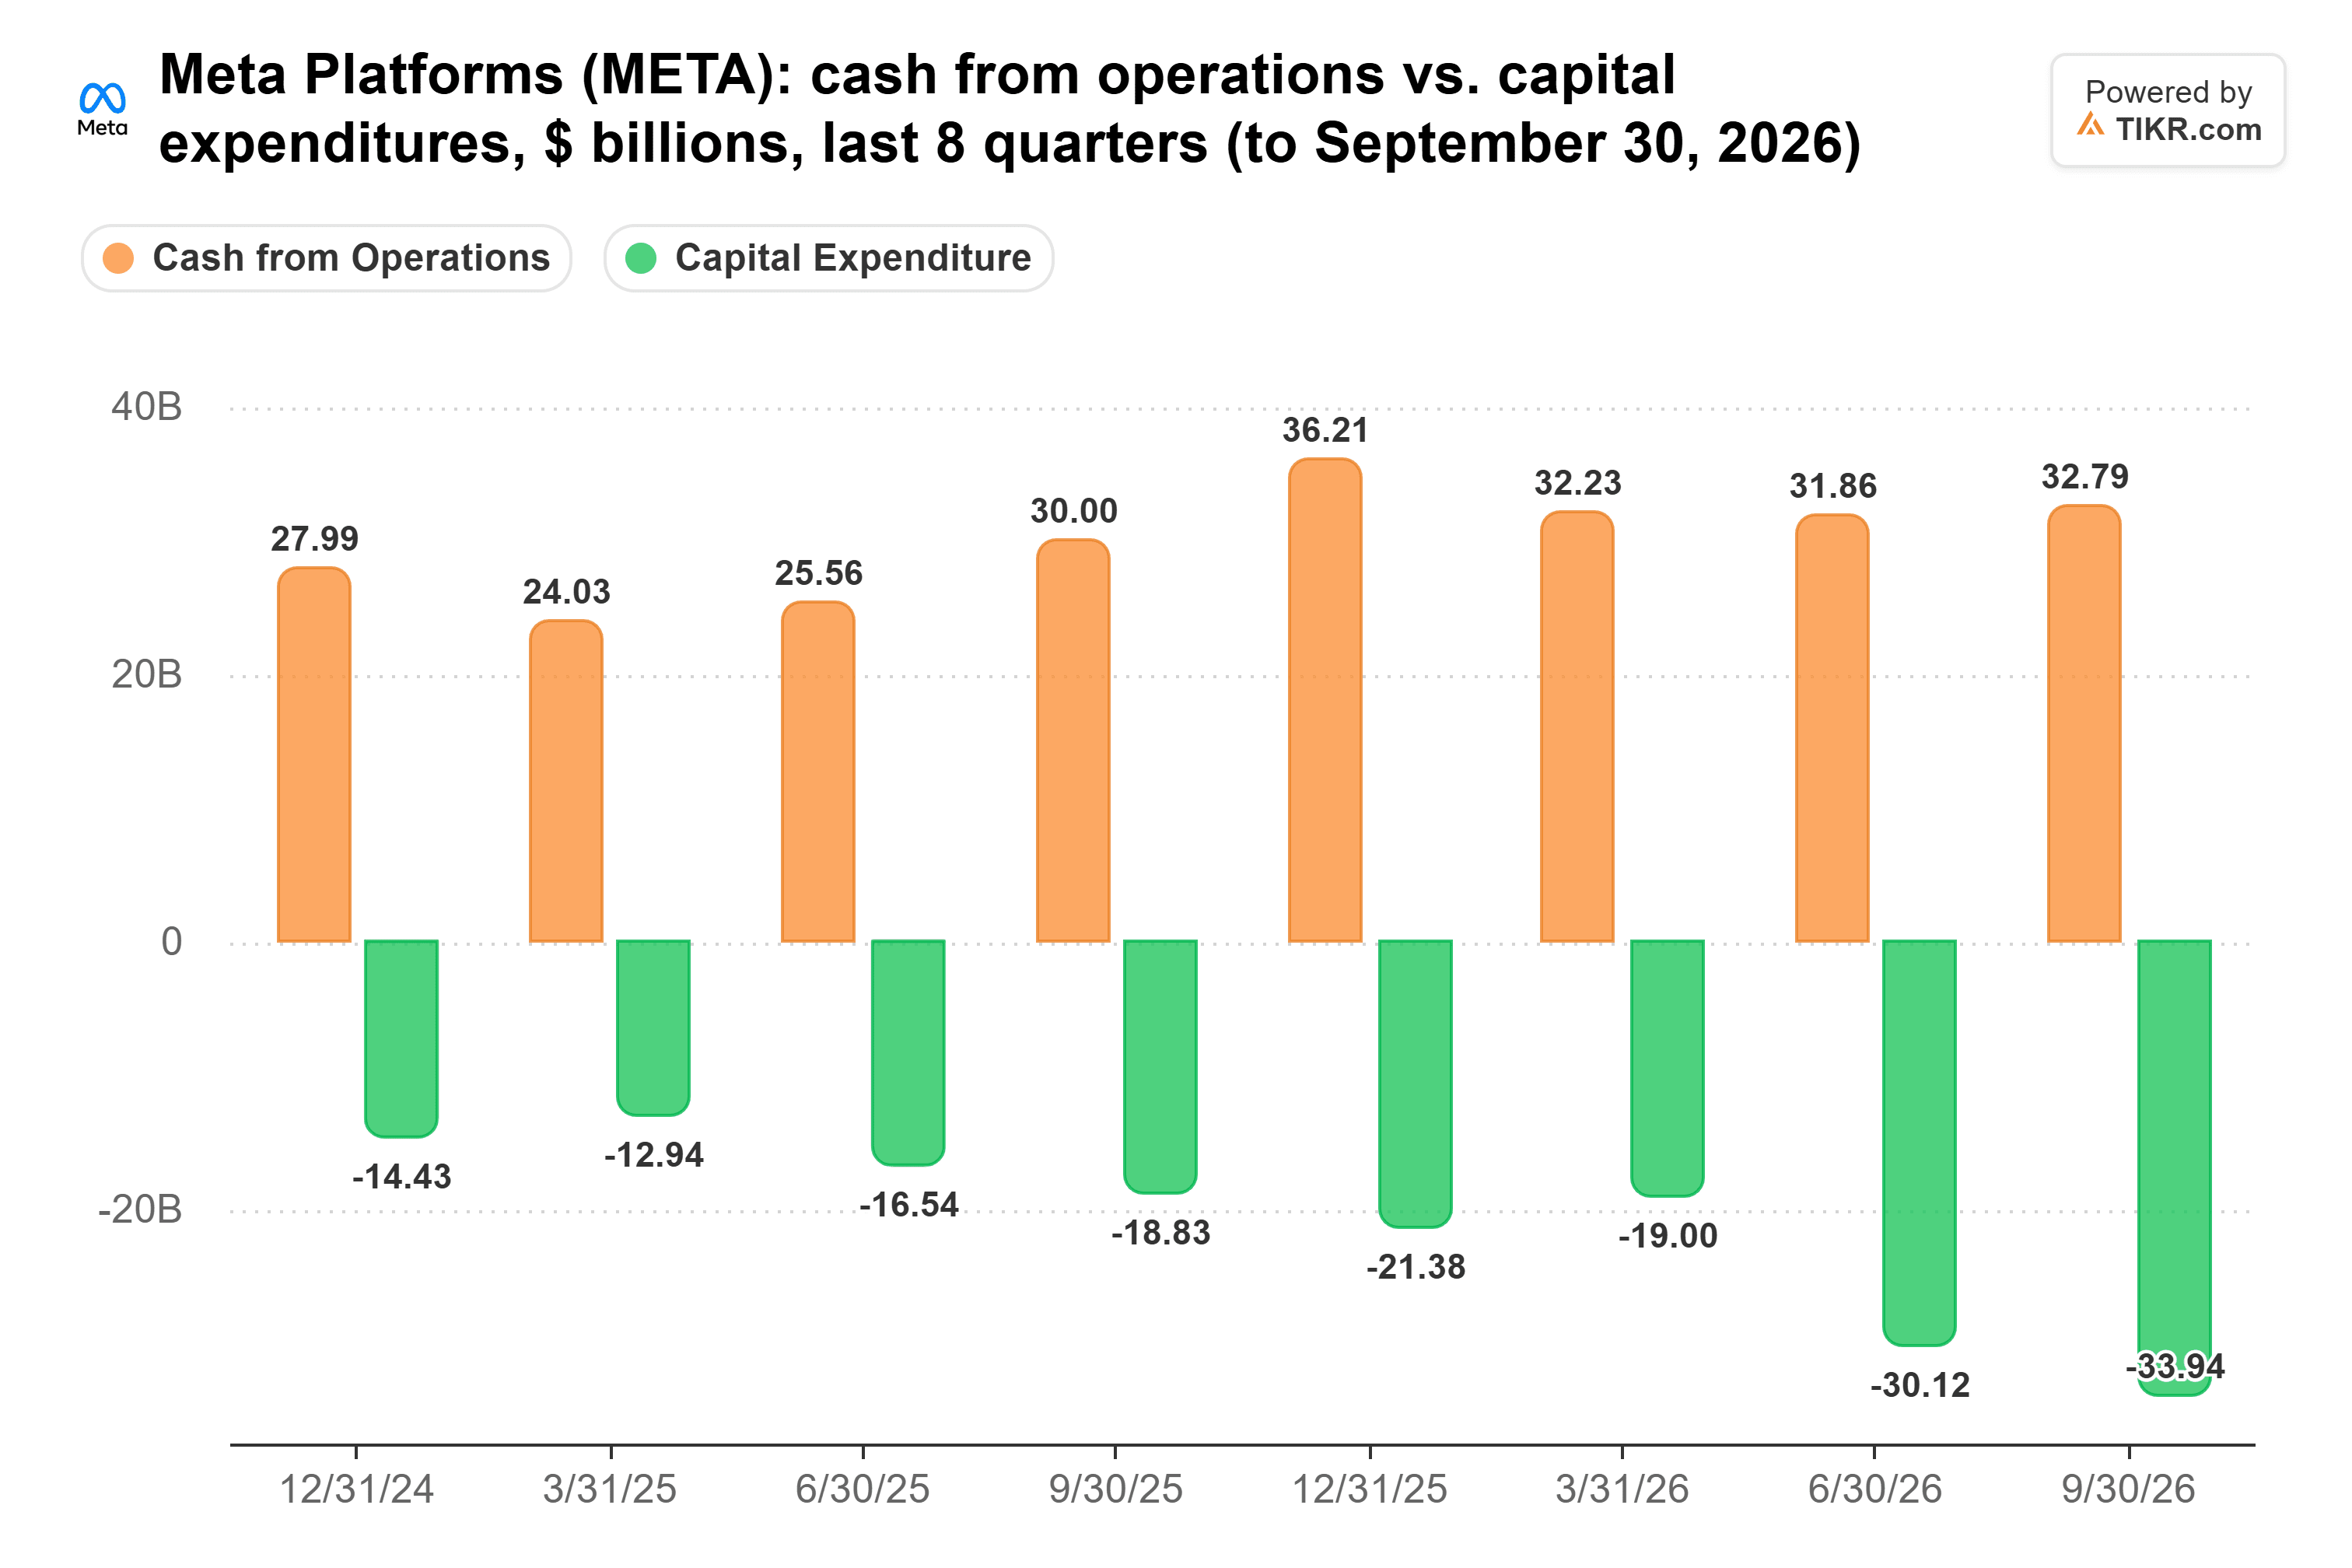
El capex de Meta aumentó un 80% respecto al año anterior, a $33.9 mil millones, mientras que su flujo de caja operativo subió un 9%, a $32.8 mil millones. Esa es la brecha real, y crece cada trimestre que el gasto aumenta más rápido que el efectivo. Elson espera que el capex siga subiendo el próximo año y el siguiente, por lo que la brecha podría volverse grande rápidamente. Según su recuento, Oracle, Amazon y Alphabet ya también están en flujo de caja libre negativo.
Los inversores están pagando la cuenta ahora
El dinero ya viene de fuera. El 26 de octubre, Meta dijo que planea recaudar $95 mil millones vendiendo acciones: $35 mil millones mediante ofertas lanzadas ese día, y $60 mil millones más a través de un programa at-the-market que comienza a principios del próximo año. Y Microsoft vendió $25 mil millones en bonos un día después de reportar ganancias, su primera emisión de bonos de grado de inversión en EE. UU. desde 2017.
Alphabet ha dependido más de la deuda. Su deuda total se más que triplicó en un año, a $150 mil millones al 30 de septiembre:

Elson argumenta que esto cambia cómo operan estas empresas. Durante años no necesitaron el dinero de nadie. Ahora necesitan que los inversores sigan financiándolas, y si los inversores se detienen, están en una posición mucho más débil.
Pedir prestado es fácil, pero no es gratis
Estos siguen siendo algunos de los balances más fuertes del mundo, y pueden recaudar dinero cuando quieran. Pero los nuevos pagarés de Microsoft pagan cupones del 4.85% al 6.35%, y la venta de acciones de Meta diluye a sus accionistas.
Los inversores se han dado cuenta. Las acciones de los hiperscaladores habían caído aproximadamente una cuarta parte desde principios de mayo para finales de octubre, por preocupaciones sobre cómo se paga la expansión.
Microsoft aún se paga solo
Microsoft es el único de los cinco que aún financia su expansión con sus operaciones. Su flujo de caja libre se ha mantenido positivo cada trimestre, en $18.6 mil millones en el último trimestre, aunque eso es inferior a los $25.7 mil millones de hace un año:

Esta cifra también deja fuera los arrendamientos financieros, que añadieron $28.1 mil millones de gasto en centros de datos en el año fiscal 2026 (el año terminado en junio de 2026) fuera del flujo de caja libre.
Desde mi punto de vista, la cifra en dólares de Elson es demasiado alta, pero la tendencia a la que apunta es real. Si los inversores se vuelven más selectivos para financiar la IA, yo querría ser dueño del hiperscalador que no necesita su dinero para seguir construyendo, y ese es Microsoft.
Por supuesto, Microsoft espera un capex de más de $50 mil millones en el trimestre de diciembre, incluidos los arrendamientos financieros. Los analistas esperan que su flujo de caja libre caiga a $34.6 mil millones en el año fiscal 2027, aproximadamente la mitad de los $67.0 mil millones del año fiscal 2026. Su próximo informe, a finales de enero, mostrará cuánto margen le queda.
Entonces, ¿cuánto vale realmente la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!