Puntos clave
- Los ingresos de Google Cloud crecieron un 103% hasta los $30.700 millones en el tercer trimestre de Alphabet, y la empresa dijo que las ventas de sistemas TPU fueron un contribuyente significativo.
- Los chips TPU de Alphabet se están convirtiendo en un segundo motor de beneficios, y los inversores que venden las acciones por el menor crecimiento de Búsqueda les están dando muy poco crédito.
- Un inversor de capital riesgo sitúa a las TPU en segundo lugar, solo por detrás de NVIDIA, en cuanto a potencia de cálculo total fabricada, y OpenAI planea supuestamente comprar los chips de Google.
- Alphabet cotiza a 20x las ganancias futuras, por debajo de su media de cinco años de 23x, aunque el flujo de caja libre fue negativo en $9.100 millones en el trimestre.
Alphabet (GOOG) cayó un 19% en un mes a medida que Búsqueda se ralentizaba. Pero los inversores que venden por Búsqueda se están perdiendo un negocio de chips que, según el recuento de un inversor, ahora ocupa el segundo lugar justo detrás de NVIDIA (NVDA).
En un episodio del 31 de octubre de Moonshots with Peter Diamandis, Dave Blundin, fundador y socio general de Link Ventures, dijo esto sobre los chips de IA personalizados de Google:
"Las TPU son ahora las segundas solo por detrás de NVIDIA en términos de potencia de cálculo total fabricada, y lo han hecho de forma increíblemente discreta".
Ya no tan discretas. Alphabet acaba de incluir los chips directamente en los resultados de Google Cloud.
Cloud es ahora un motor de beneficios
Los ingresos de Google Cloud crecieron un 103% hasta los $30.700 millones en el tercer trimestre, y Alphabet dijo en su comunicado de resultados que las ventas de sistemas TPU fueron un contribuyente significativo. Los ingresos operativos de Cloud se triplicaron aproximadamente hasta los $11.100 millones, y su margen operativo aumentó al 36,2% desde el 23,7% del año anterior.
Los inversores estaban mirando Búsqueda en su lugar. Búsqueda y otros crecieron un 12%, frente al 17% del segundo trimestre, y se quedaron unos $1.500 millones por debajo de las estimaciones.
Los analistas aún esperan que el EPS normalizado de Alphabet alcance los $18,26 en 2028, frente a los $10,81 de 2025:
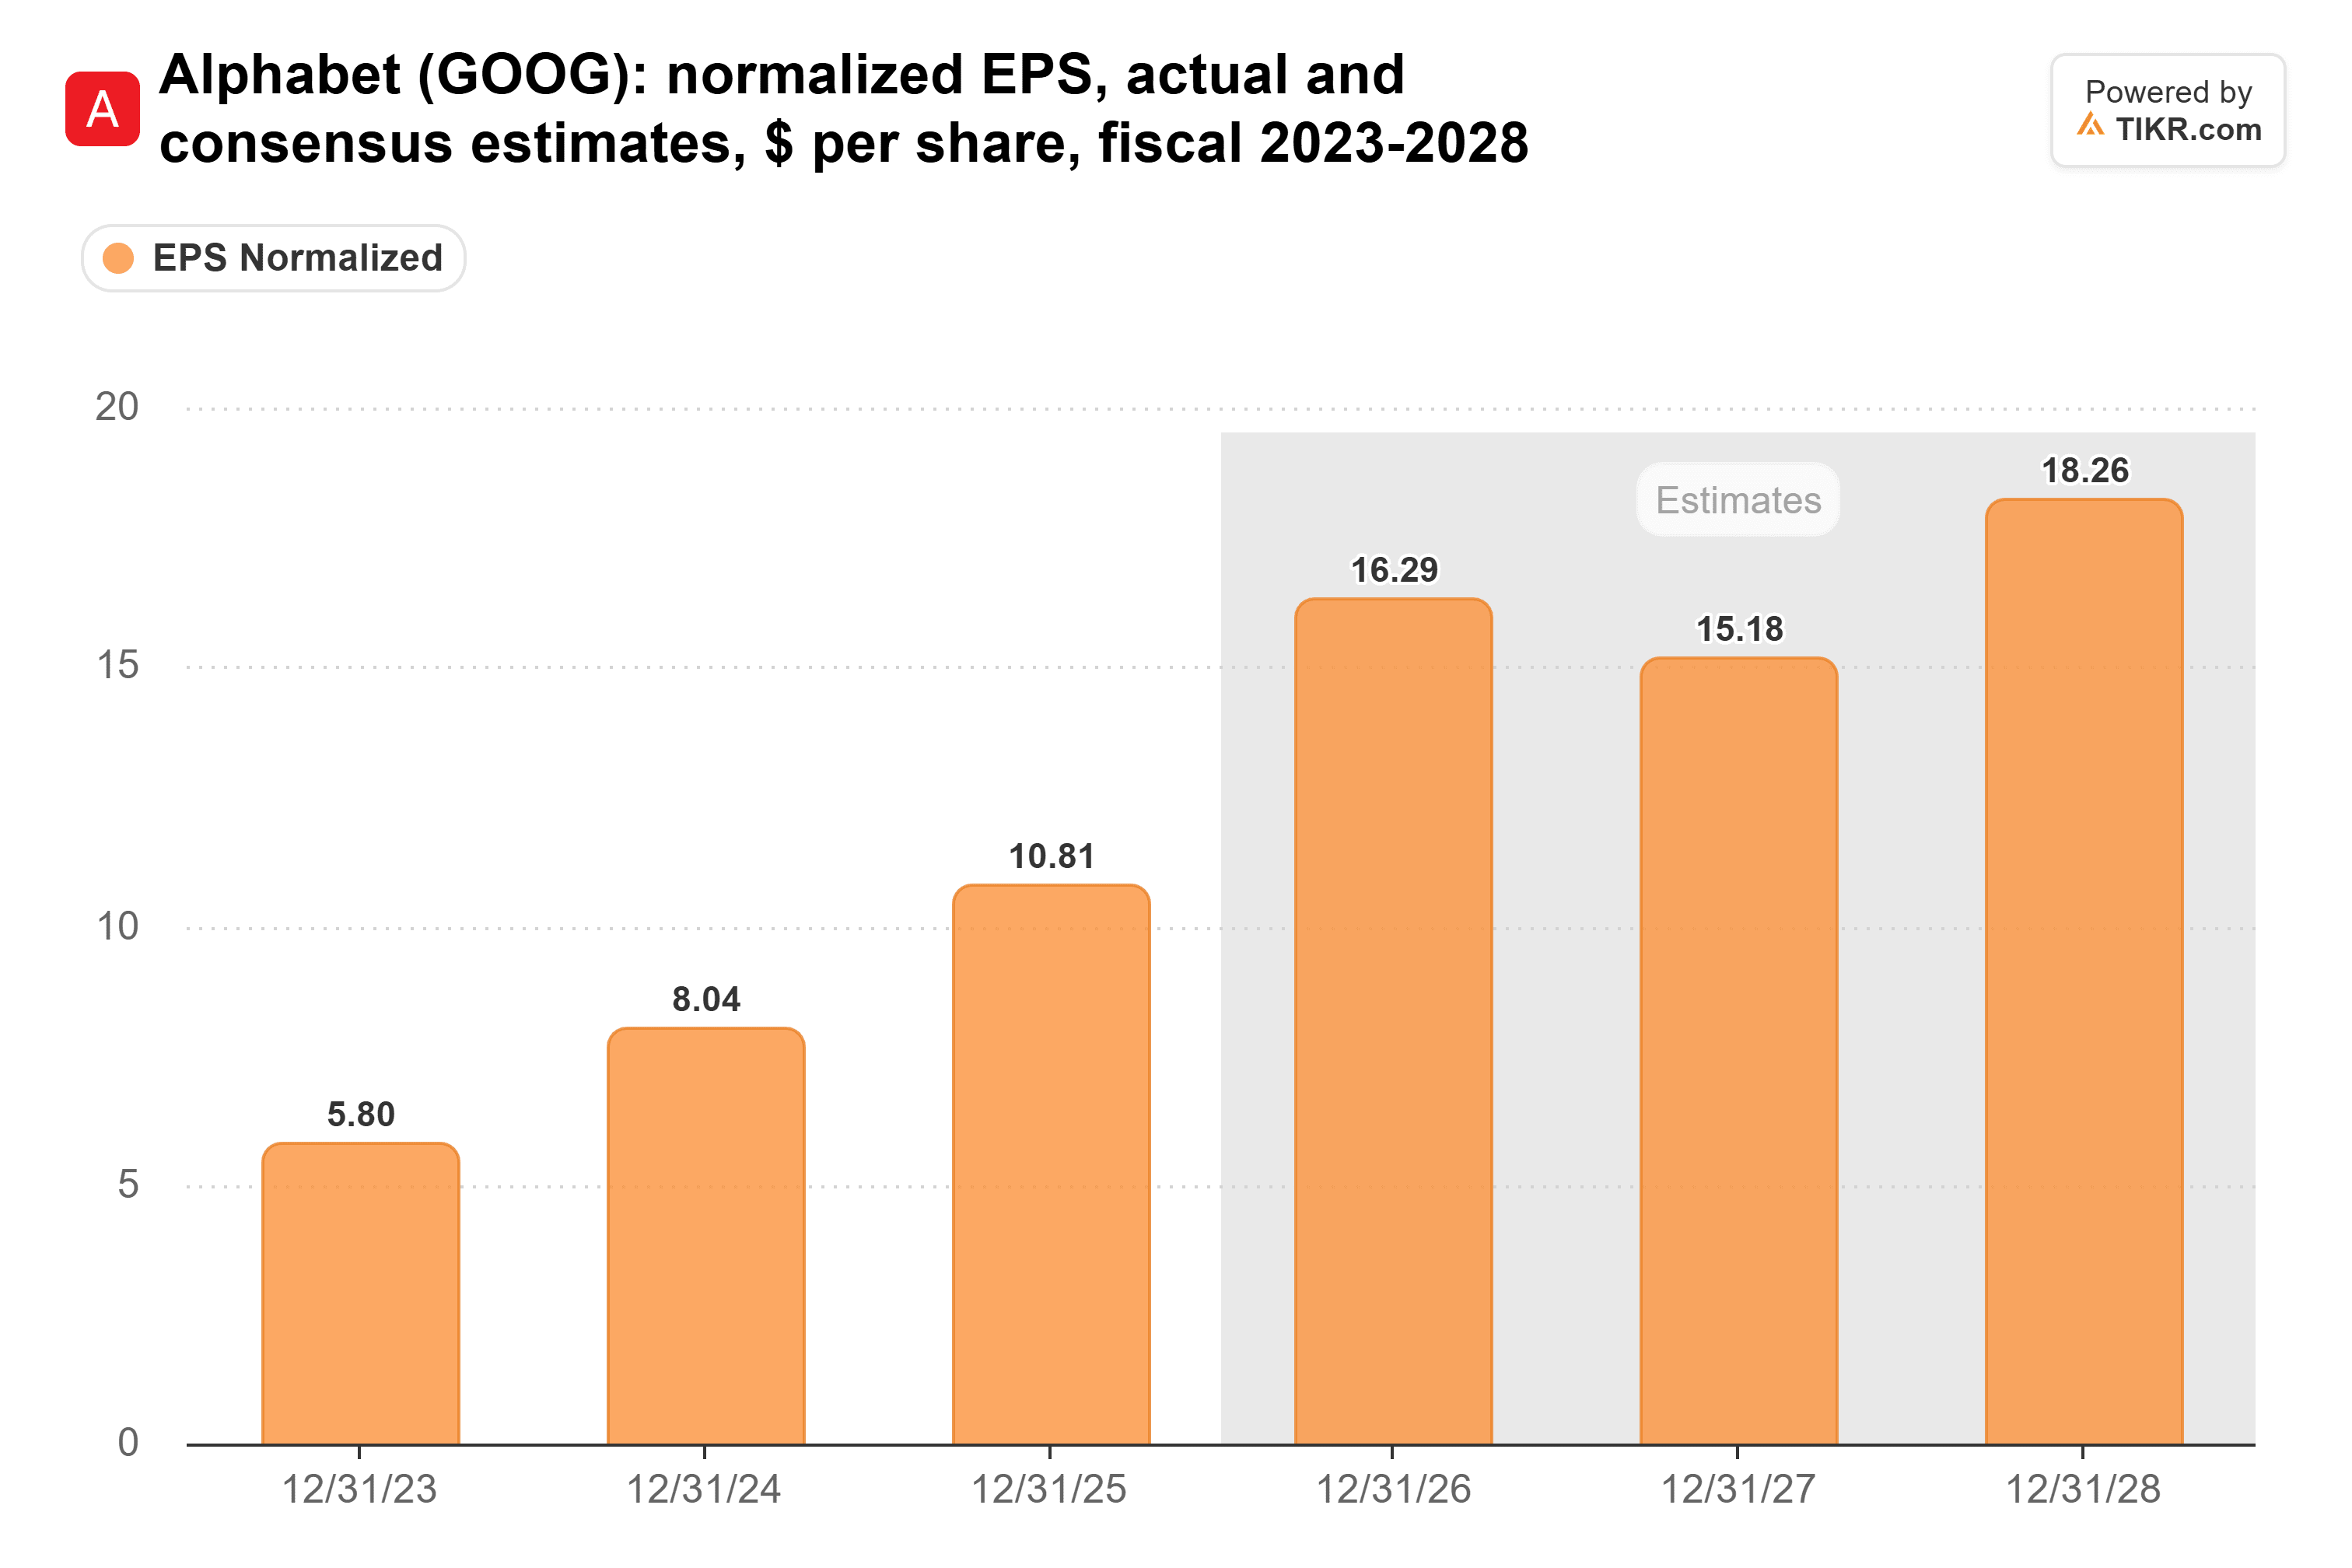
La caída en 2027 coincide con el año en que la CFO Anat Ashkenazi espera que el gasto de capital "aumente significativamente en 2027", como dijo en la llamada del tercer trimestre.
TIKR hace seguimiento de 58 analistas sobre Alphabet. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantención y Venta sobre Alphabet, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Alphabet
Los chips son la nueva pieza
Los ingresos trimestrales de Alphabet alcanzaron los $128.000 millones en el tercer trimestre, frente a los $102.000 millones del año anterior:
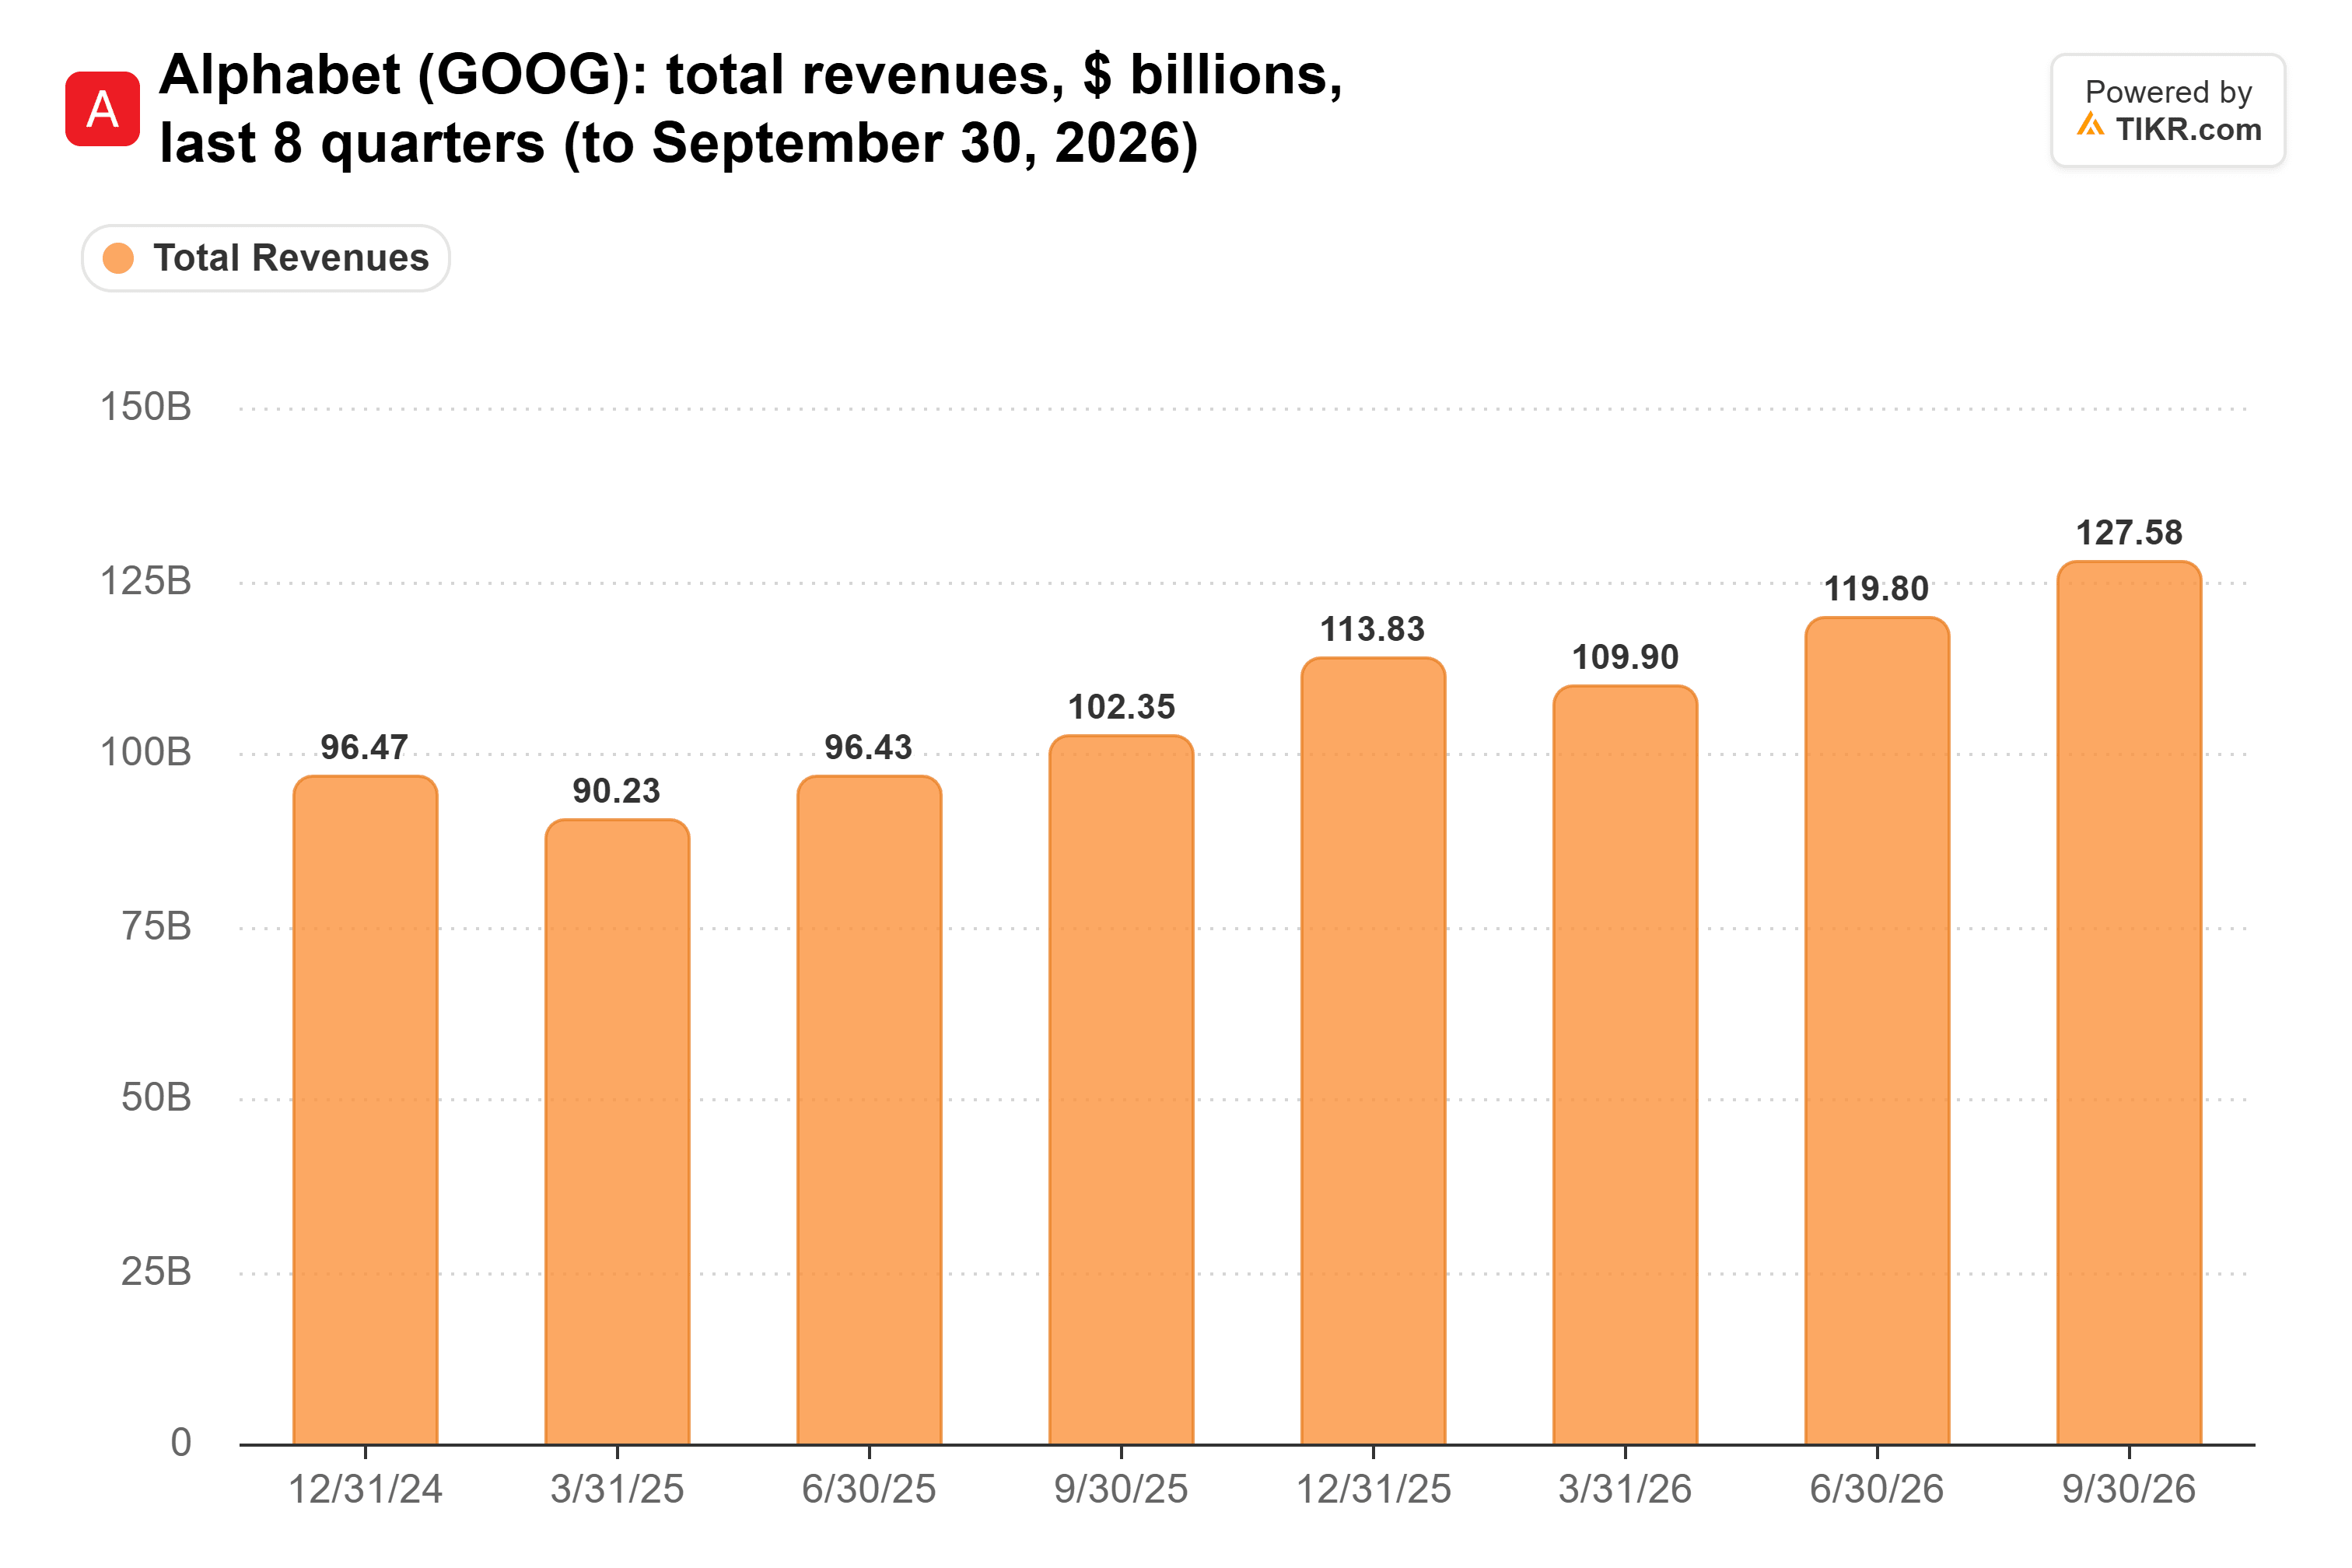
Cloud aportó aproximadamente tres quintas partes de ese aumento. Y este fue solo el segundo trimestre de ventas de sistemas TPU: el informe trimestral de Alphabet dice que comenzó a contabilizarlas en el segundo trimestre.
El mayor comprador puede que aún esté por llegar. OpenAI planea comprar los chips de Google, informó The Information el 27 de octubre, además de los chips de NVIDIA que ya compra. Ninguna de las dos empresas ha confirmado un acuerdo.
NVIDIA no tiene que perder para que eso funcione. El CEO de Palo Alto Networks dijo que NVIDIA está agotada y no puede suministrar chips para 2028. Un laboratorio de IA que no puede obtener suficientes chips de NVIDIA necesita un segundo proveedor, y Google tiene chips para vender.
Ventas irregulares y una gran factura
La clasificación de Blundin es su propia estimación, y Alphabet no ha puesto un número a sus ventas de TPU. Los acuerdos de hardware también pueden ser irregulares. Alphabet construye los sistemas antes de contabilizar la venta, y su inventario aumentó a $10.000 millones al 30 de junio desde $2.400 millones a finales de 2025.
Aun así, el backlog de Google Cloud alcanzó los $561.000 millones al 30 de septiembre, y la dirección espera que poco más de la mitad del backlog de Alphabet se convierta en ingresos en dos años. (Scotiabank estima que alrededor del 22% del backlog de Cloud proviene de Anthropic, así que mucho depende de un solo cliente).
El gasto es el verdadero costo. El capex fue de $51.400 millones en el trimestre, y el flujo de caja libre fue negativo en $9.100 millones.
Los inversores obtienen los chips con descuento
Alphabet cotizaba a 20x las ganancias futuras al 30 de octubre, por debajo de su media de cinco años de 23x y muy lejos del 33x que alcanzó en abril:
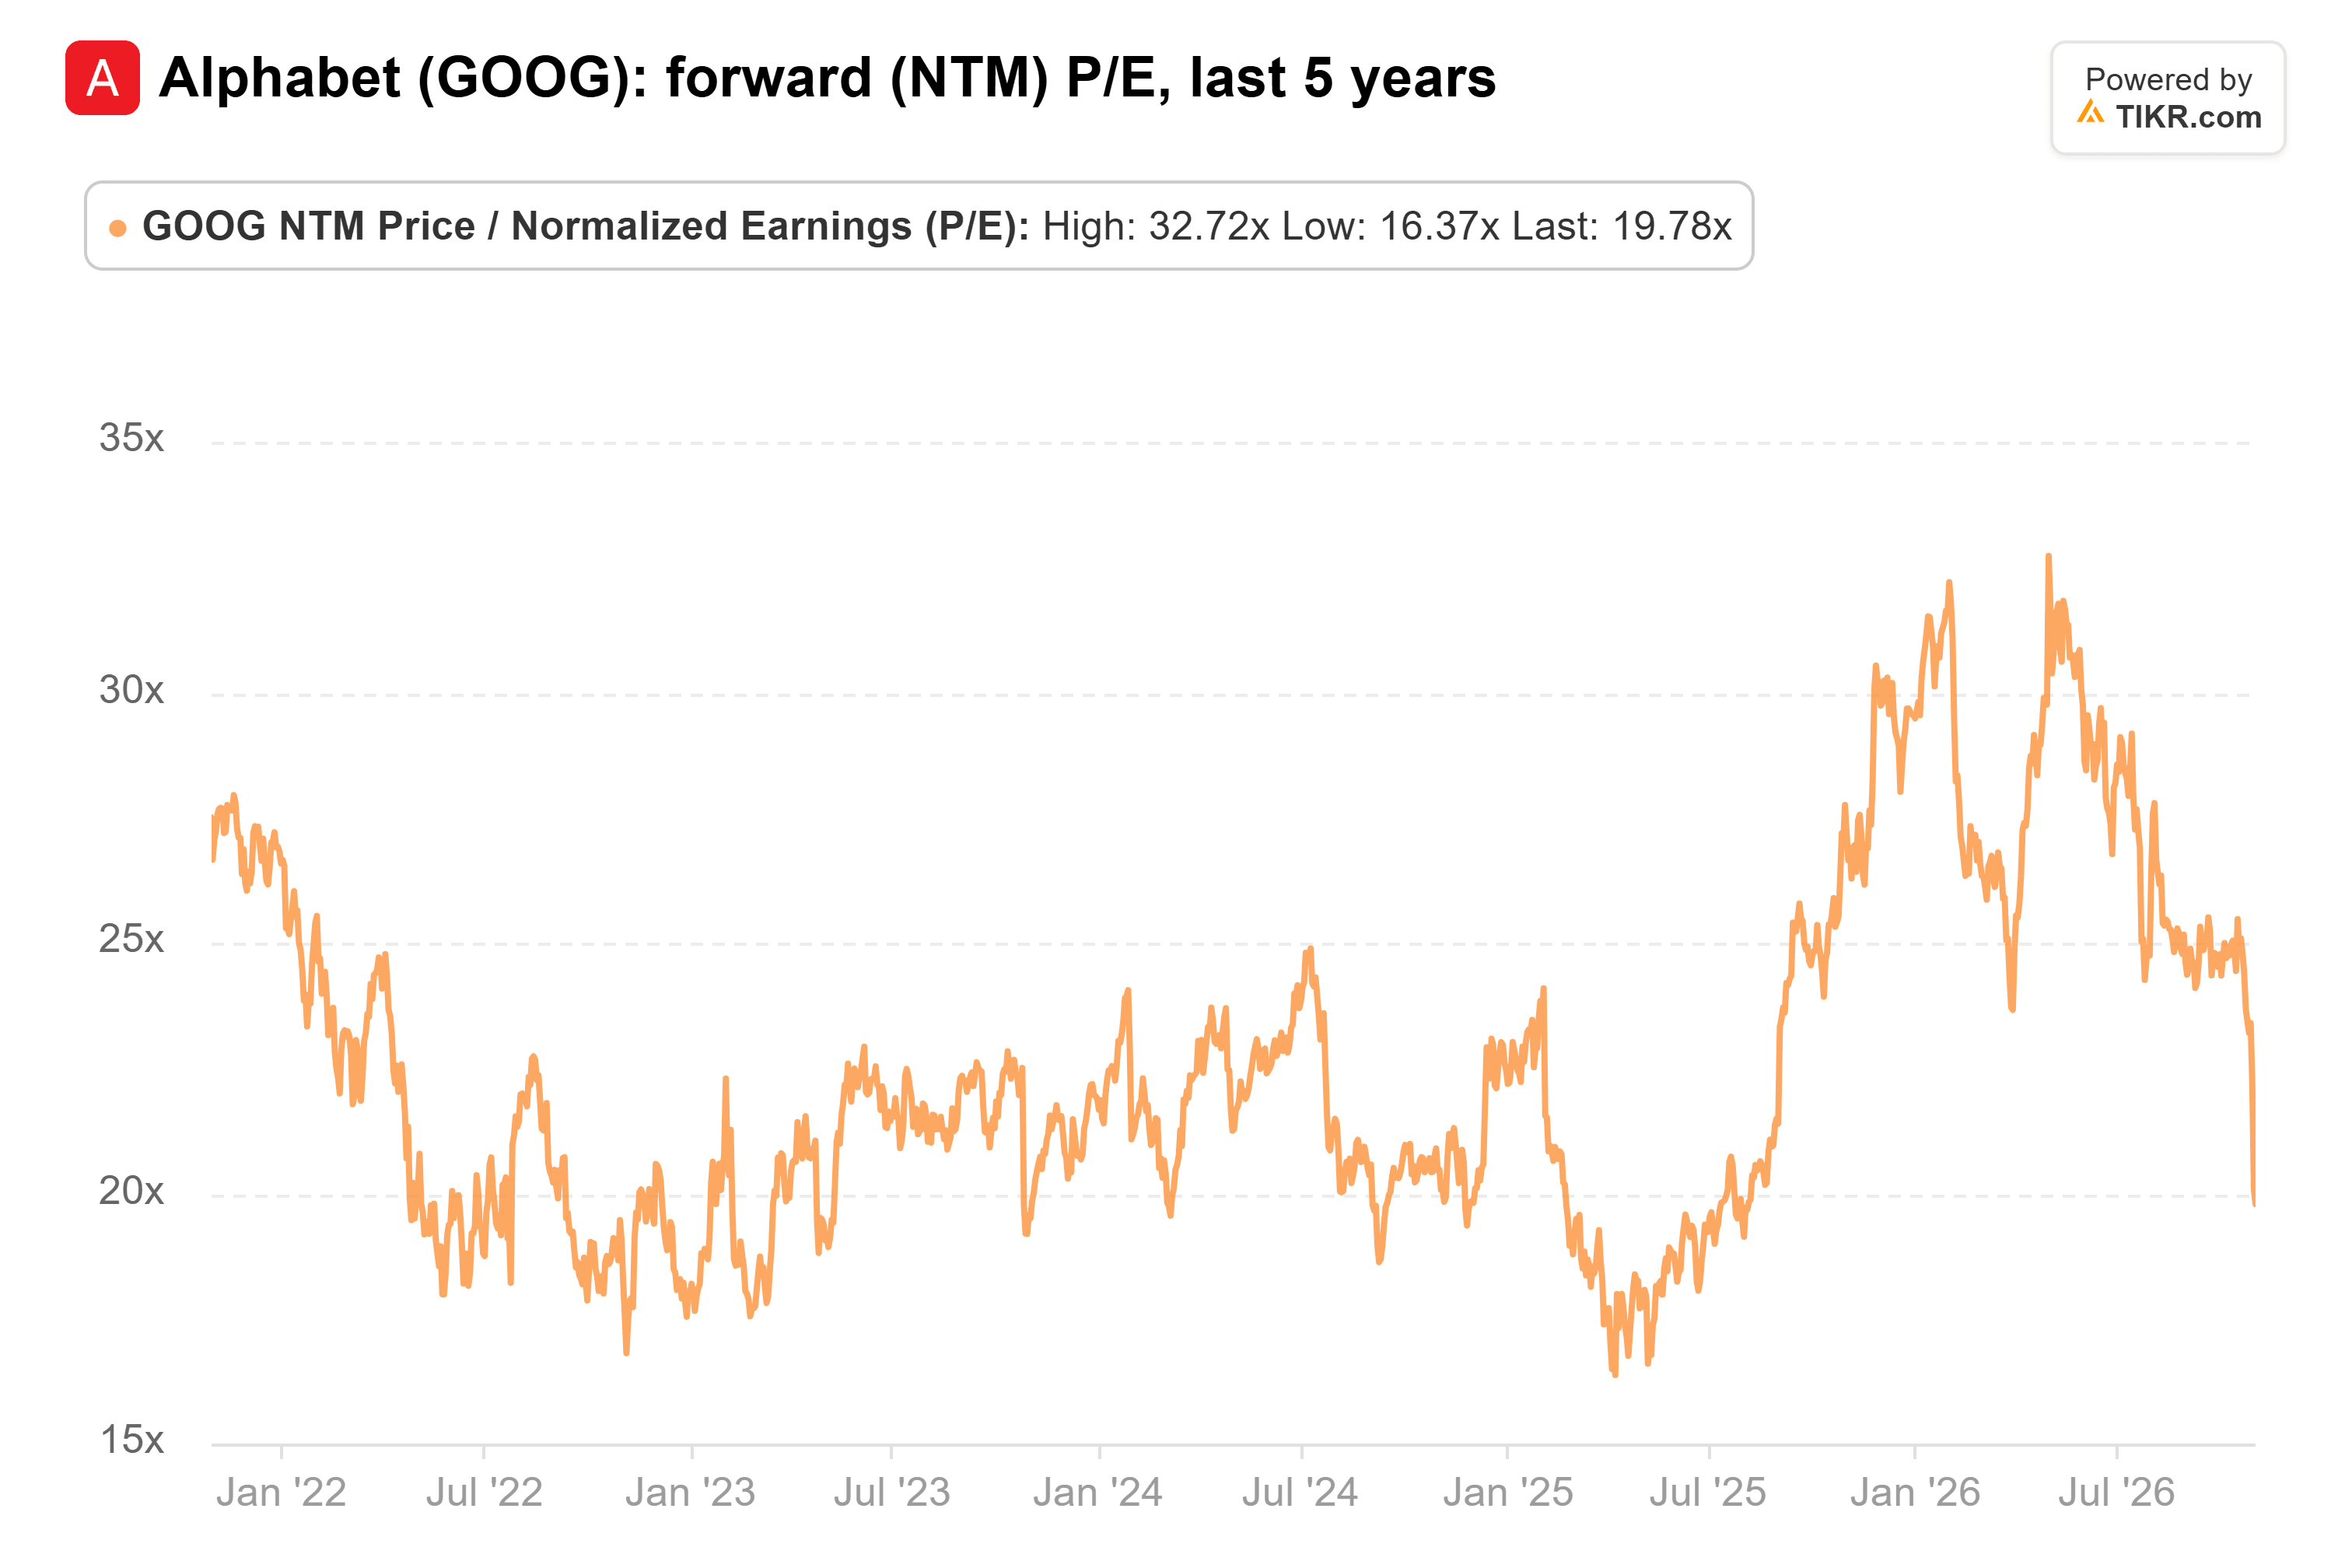
Desde mi punto de vista, eso es lo que se paga por una empresa de búsqueda con un problema de gastos. Google Cloud acaba de demostrar que también hay un negocio de chips ahí dentro, y a 20x, los inversores lo están obteniendo por muy poco.
Por supuesto, las ventas de TPU solo tienen dos trimestres de antigüedad. Los resultados del cuarto trimestre a principios de febrero, junto con la primera cifra de capex de Alphabet para 2027, nos mostrarán si siguen creciendo.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!