Puntos clave
- Un trabajador que se jubile a los 67 años, la edad de jubilación completa, en enero de 2027 puede recibir hasta $4,188 al mes del Seguro Social, según la Administración del Seguro Social.
- El máximo depende de la edad de solicitud: $3,094 al mes para un trabajador que solicite a los 62 años ese enero, y $5,358 para uno que solicite a los 70.
- Esos máximos asumen ingresos iguales o superiores al máximo imponible del Seguro Social cada año desde los 22 años, un límite establecido en $192,300 para los ingresos de 2027.
- La edad de solicitud es la palanca que la mayoría de los trabajadores aún controla: solicitar a los 62 reduce un beneficio un 30% de por vida, y cada año de espera después de los 67 añade un 8%, hasta los 70 años.
Si te jubilas en enero, la Administración del Seguro Social acaba de poner un límite a tu cheque. Para un trabajador que solicita a los 67 años, la edad de jubilación completa, en enero de 2027, lo máximo que paga el Seguro Social es $4,188 al mes.
Esa es una cifra grande y difícil de alcanzar. Pero aún puedes hacer que tu propio cheque sea hasta un 77% más grande, sin importar lo que hayas ganado, simplemente eligiendo cuándo solicitarlo.
Cuanto más esperes, mayor será el máximo
Los ejemplos de beneficios de la SSA para 2027 asumen que un trabajador se jubila en enero, habiendo ganado el máximo imponible cada año desde los 22 años. El cheque mensual de ese trabajador depende de la edad de solicitud:
- A los 62 (62 años y 1 mes, en el ejemplo de la SSA): $3,094
- A los 67: $4,188
- A los 70: $5,358
Así que $5,358 al mes es el cheque más grande que la SSA muestra para cualquiera que se jubile en enero de 2027.
Cada línea es un trabajador diferente, quien tenga 62, 67 o 70 años ese enero, así que no interpretaría los $2,264 al mes entre la primera y la última línea como la recompensa de una persona por esperar.
6 acciones con dividendos seguros que pagan a los jubilados rendimientos del 6%+
Hoy en día hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero tras una extensa revisión de inversiones utilizando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son realmente seguras para los jubilados.
Son todas tuyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puedes acceder aquí mismo.
Se requieren 35 años en el límite
Esos máximos se basan en un salario igual o superior al máximo imponible del Seguro Social cada año. La SSA estableció ese límite en $184,500 para 2026 y en $192,300 para 2027. Los ingresos por encima de ese límite no pagan impuestos del Seguro Social ni generan más beneficios, por lo que un trabajador que gane $1 millón en 2027 obtiene el mismo crédito para un beneficio ese año que uno que gane $192,300.
Un año excepcional tampoco llevará a nadie allí. La SSA calcula un beneficio de jubilación a partir de hasta 35 años de ingresos, indexados a los salarios: selecciona los años más altos, los suma y los promedia por mes. Para alcanzar el máximo, cada uno de esos 35 años tiene que ser igual o superior al límite de ese año, y cualquier año por debajo de él reduce el promedio.
Eso es pedir mucho.
La palanca que aún controlas
Para cuando la jubilación está cerca, tu historial de ingresos está mayormente escrito. La edad a la que solicitas aún la puedes elegir tú, y las reglas de la SSA al respecto se aplican a cualquier beneficio, máximo o no.
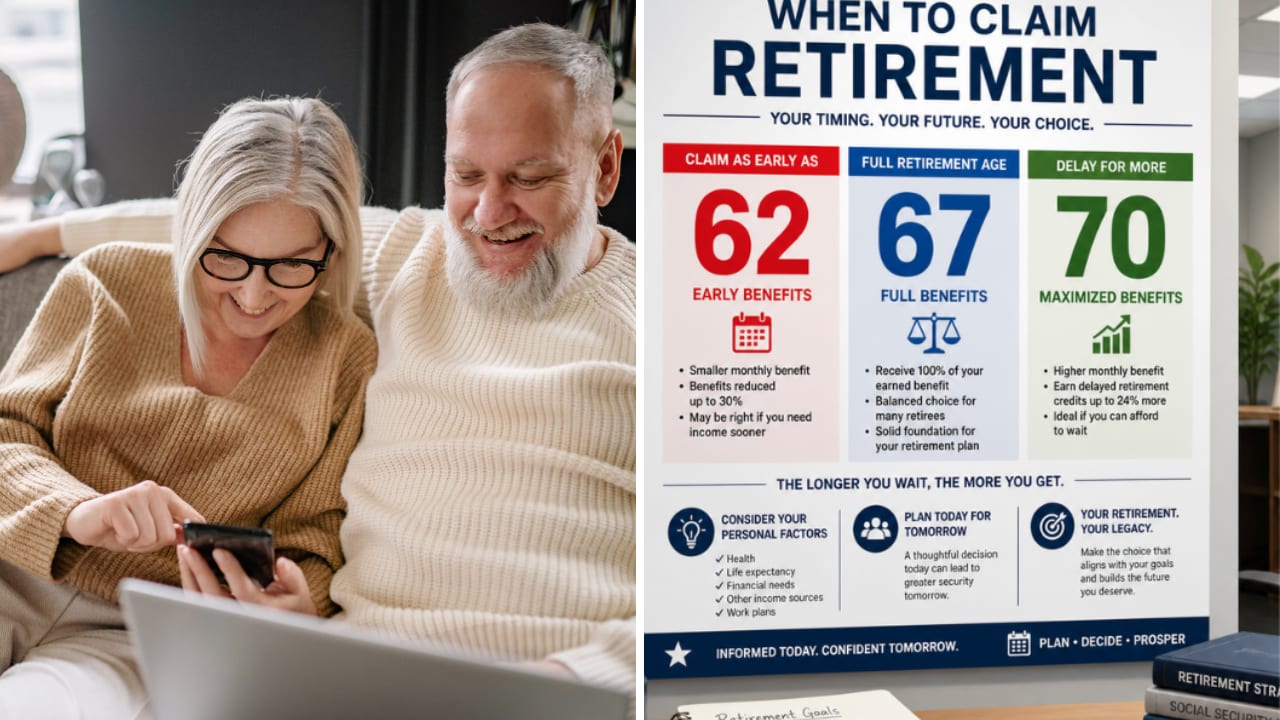
Para cualquier persona nacida en 1960 o después, la edad de jubilación completa es 67 años, y la SSA reduce el beneficio un 30% de por vida por solicitarlo a los 62. Su propio ejemplo lleva un beneficio de $1,000 a los 67 años a $700 a los 62. Cada año que esperas después de los 67 añade un 8% (2/3 del 1% al mes), hasta los 70, por lo que ese mismo beneficio de $1,000 crece a $1,240 a los 70: tres años del 8% cada uno.
Junta todo eso, y esperar desde los 62 hasta los 70 hace que el cheque sea un 77% más grande ($1,240 dividido por $700). Las parejas casadas tienen un número más que sopesar: un beneficio conyugal solicitado a los 62 es un 35% menor que a la edad de jubilación completa.
Qué edad es la correcta depende de tu salud, tus otros ahorros y cuánto tiempo necesitarás los ingresos. Pero la brecha es lo suficientemente amplia como para que valga la pena hacer tus propios cálculos antes de presentar la solicitud.
Revisa tu propia cifra
Tu estado de cuenta del Seguro Social, en tu cuenta en ssa.gov, enumera tu historial de ingresos año por año y estima tu beneficio en cada edad de solicitud. Vale la pena revisarlo por años faltantes o cortos, ya que cada uno de tus 35 años más altos cuenta en el promedio.
A mi modo de ver, el máximo es un número divertido de conocer, pero la edad de solicitud es donde la mayoría de nosotros realmente podemos marcar la diferencia. Si estás saludable y puedes permitirte esperar, un cheque tan grande de por vida es difícil de rechazar.
La SSA establece un nuevo máximo imponible cada octubre, así que el próximo otoño traerá un nuevo límite para los ingresos de 2028 y un nuevo conjunto de máximos para las personas que se jubilen en 2028.
Disfruta de tu jubilación con estilo con estos rendimientos por dividendos seguros del 6%+
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto rendimiento por dividendos correcta puede ser la diferencia entre una jubilación soñada... y arreglárselas con lo justo cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!