Conclusiones clave
- El Third Point de Dan Loeb, Windacre Partnership y YCG aumentaron sus posiciones en TransDigm Group (TDG) en el trimestre finalizado el 30 de junio, y Windacre la convirtió en el 9,0% de sus tenencias del 13F.
- TransDigm cotiza a unas 26 veces los beneficios futuros, cerca de su mínimo de cinco años, frente a unas 36 veces para GE Aerospace (GE) y 24 veces para RTX (RTX).
- Los analistas esperan que los beneficios sigan subiendo, pero su precio objetivo promedio ha bajado de $1,558 a $1,414 en el último año.
- La dirección ha elevado sus previsiones tres veces este año fiscal, y la apuesta de los fondos parece acertada de cara al informe de la próxima semana.
El Third Point de Dan Loeb y otros dos fondos aumentaron sus posiciones en TransDigm Group en el segundo trimestre. Esto según sus últimos formularios 13F, que cubren el trimestre finalizado el 30 de junio y se presentaron a mediados de agosto.
La acción ha retrocedido desde entonces, y TransDigm reporta resultados la próxima semana.
Windacre la convirtió en una de sus cinco principales tenencias
Third Point más que triplicó su posición en el trimestre, hasta 79.000 acciones valoradas en $105 millones al 30 de junio. Eso representa el 2,3% de sus tenencias del 13F y su decimoctava posición más grande, en una firma que gestiona $29.000 millones en total.
La apuesta más grande vino de The Windacre Partnership, que gestiona $11.000 millones y solo enumera 11 acciones en su 13F. Aumentó su posición un 34%, hasta 684.100 acciones valoradas en $911 millones. Eso representa el 9,0% de sus acciones del 13F y su cuarta posición más grande.
YCG, una firma de $1.500 millones, aumentó su posición un 54%, hasta 46.242 acciones valoradas en $62 millones, el 5,4% de sus tenencias del 13F y su quinta posición más grande.
Un 13F solo muestra lo que un fondo tenía el último día del trimestre, así que no sabemos cuánto pagó ninguno de ellos ni si han añadido desde entonces.
Cualquiera que compre hoy paga un 10% menos que el precio del 30 de junio que los formularios utilizaron para valorar sus acciones.
TIKR sigue a 23 analistas de TransDigm Group. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta de TransDigm Group, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de TransDigm Group
El negocio sigue superando sus propias previsiones
En agosto, TransDigm elevó su guía para el año fiscal 2026 por tercer trimestre consecutivo. Las ventas subieron un 23% hasta $2.740 millones en el trimestre finalizado el 27 de junio, y los ingresos del mercado de repuestos comercial crecieron un 17%.
"Los pedidos han superado las expectativas, y vemos que el impulso actual continúa", dijo el CEO Mike Lisman en el comunicado del T3, mientras la empresa elevaba su guía de BPA ajustado a $41,04 en el punto medio.
Los analistas esperan que ese crecimiento continúe. Prevén que el BPA normalizado suba de $37,33 en el año fiscal 2025 a $48,66 en el año fiscal 2027 (los años de TransDigm terminan en septiembre):
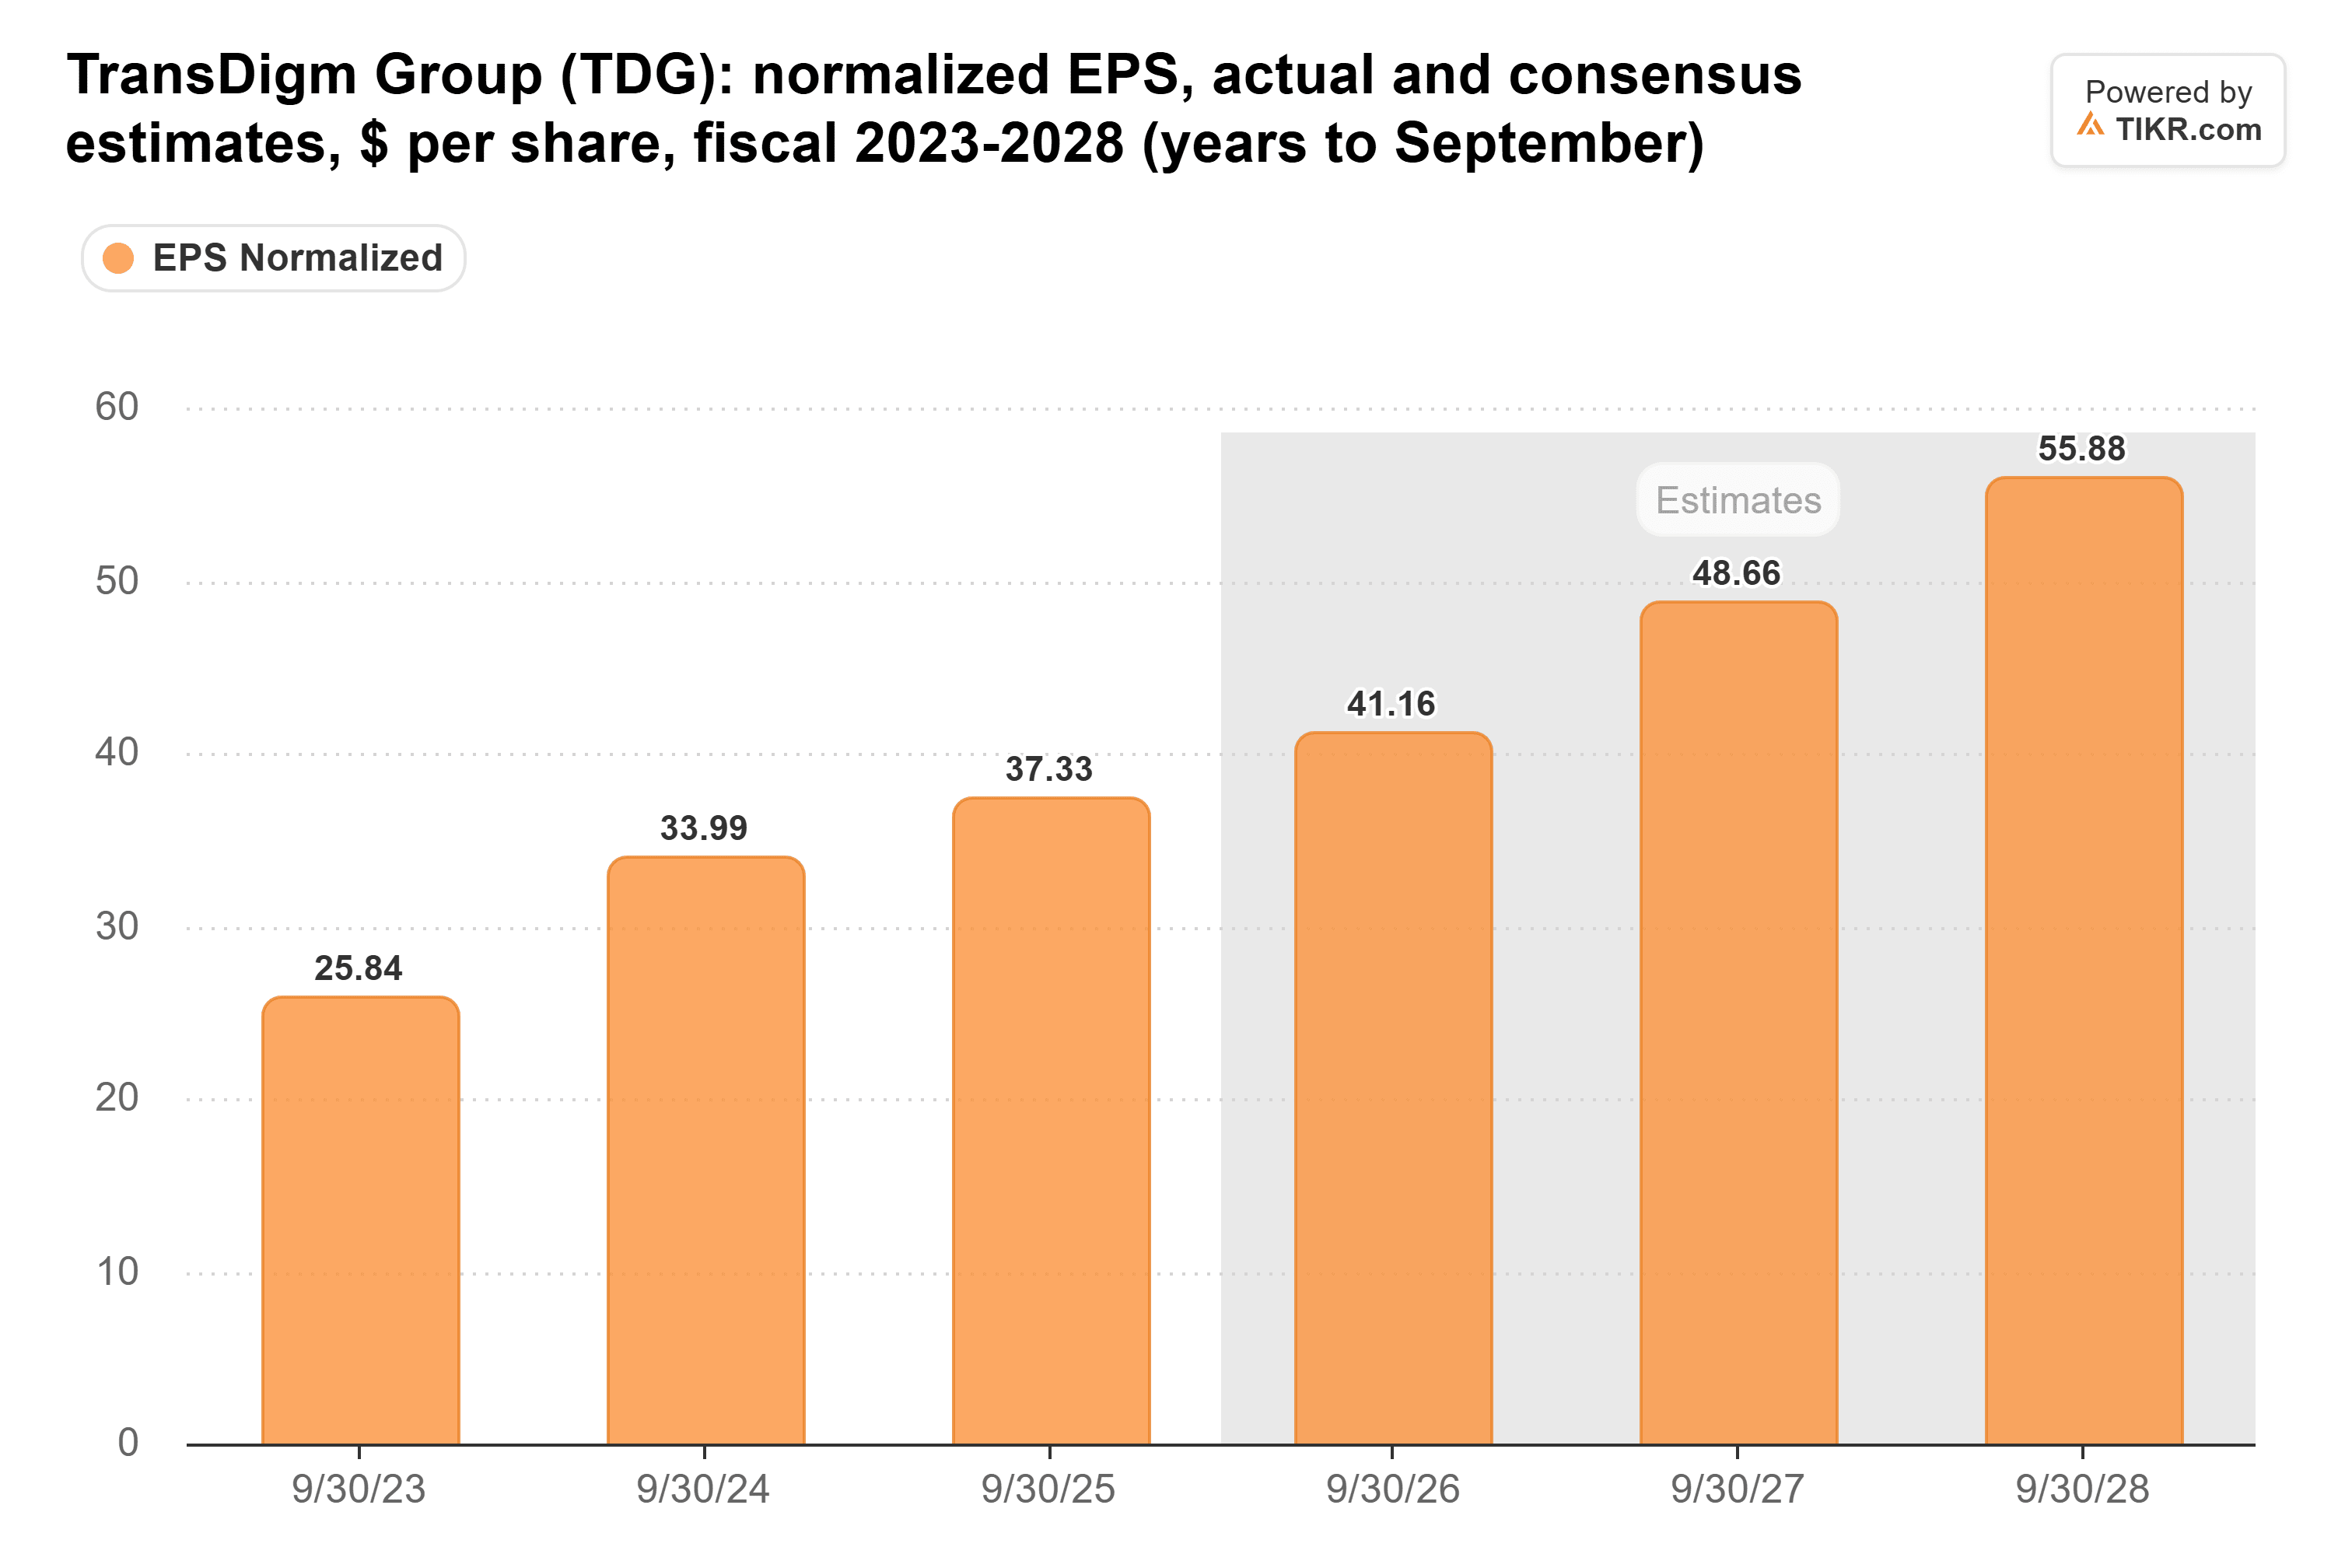
Sus $41,16 para el año fiscal 2026 se sitúan justo en el punto medio de la dirección. Así que cuando TransDigm reporte la próxima semana, los inversores mirarán más allá del año que acaba de terminar hacia lo que ve para el año fiscal 2027.
Los inversores pagan menos por ella
La acción no ha seguido el ritmo de los beneficios. TransDigm cotiza a 26 veces los beneficios futuros, cerca del mínimo de su rango en los últimos cinco años:
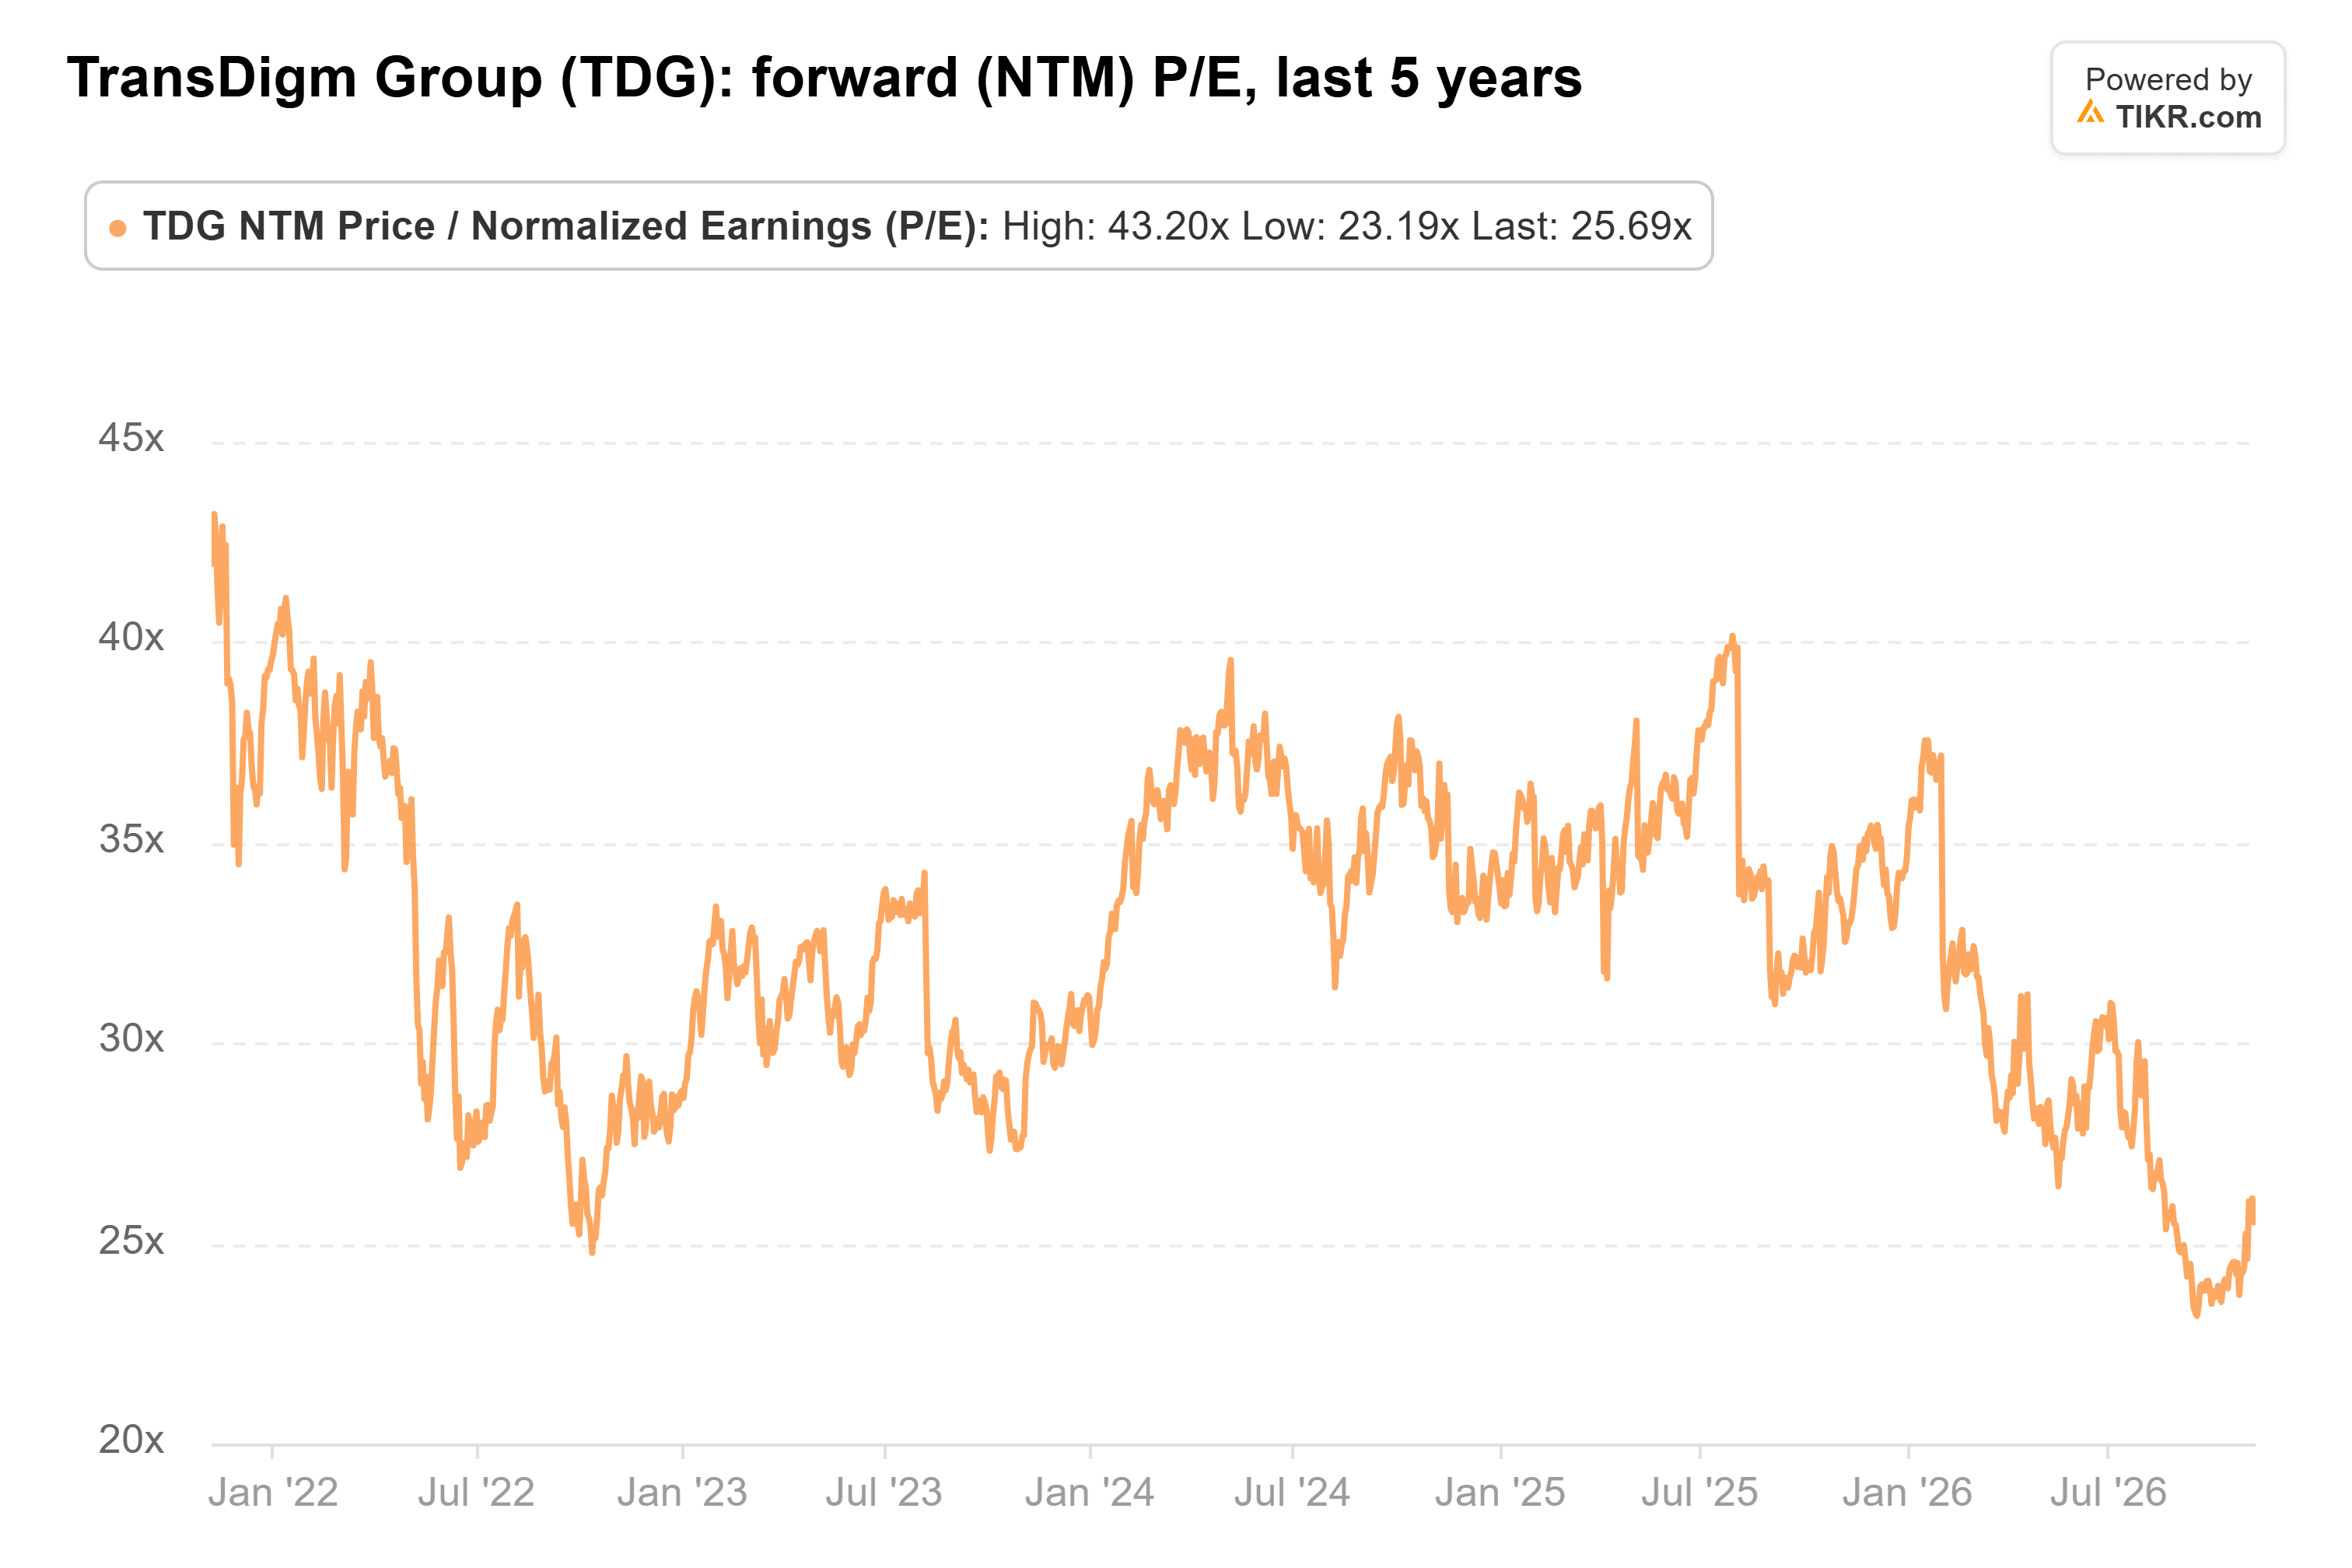
Su promedio de cinco años es de 33 veces, y su mínimo de cinco años de 23 veces se alcanzó recién el 17 de septiembre.
TransDigm tiene compañía. GE Aerospace y RTX están un 15% y un 17% por debajo de sus máximos de 52 semanas, cerca del 15% de TransDigm.
El PER forward de GE Aerospace cayó de 49 veces al 30 de junio a 37 veces al 30 de septiembre. Volvió a caer después de que la empresa elevara su guía para 2026 en todos los frentes en octubre.
GE ahora espera que el crecimiento de los servicios comerciales se desacelere a un ritmo bajo de dos dígitos en 2027, desde el bajo 20% de este año. Sospecho que los inversores están descontando ese tipo de desaceleración del mercado de repuestos también en TransDigm.
Aun así, el múltiplo de TransDigm se sitúa mucho más cerca de las 24 veces de RTX que de las 36 veces de GE Aerospace.
¿Tiene sentido el objetivo de $1,414?
Los 23 analistas que cubren TransDigm tienen un precio objetivo promedio de $1,414, un 18% por encima del último cierre.
Sin embargo, lo han estado recortando todo el año. Hace un año era $1,558, y alcanzó un máximo de $1,622 en enero antes de caer a su punto más bajo del último año:
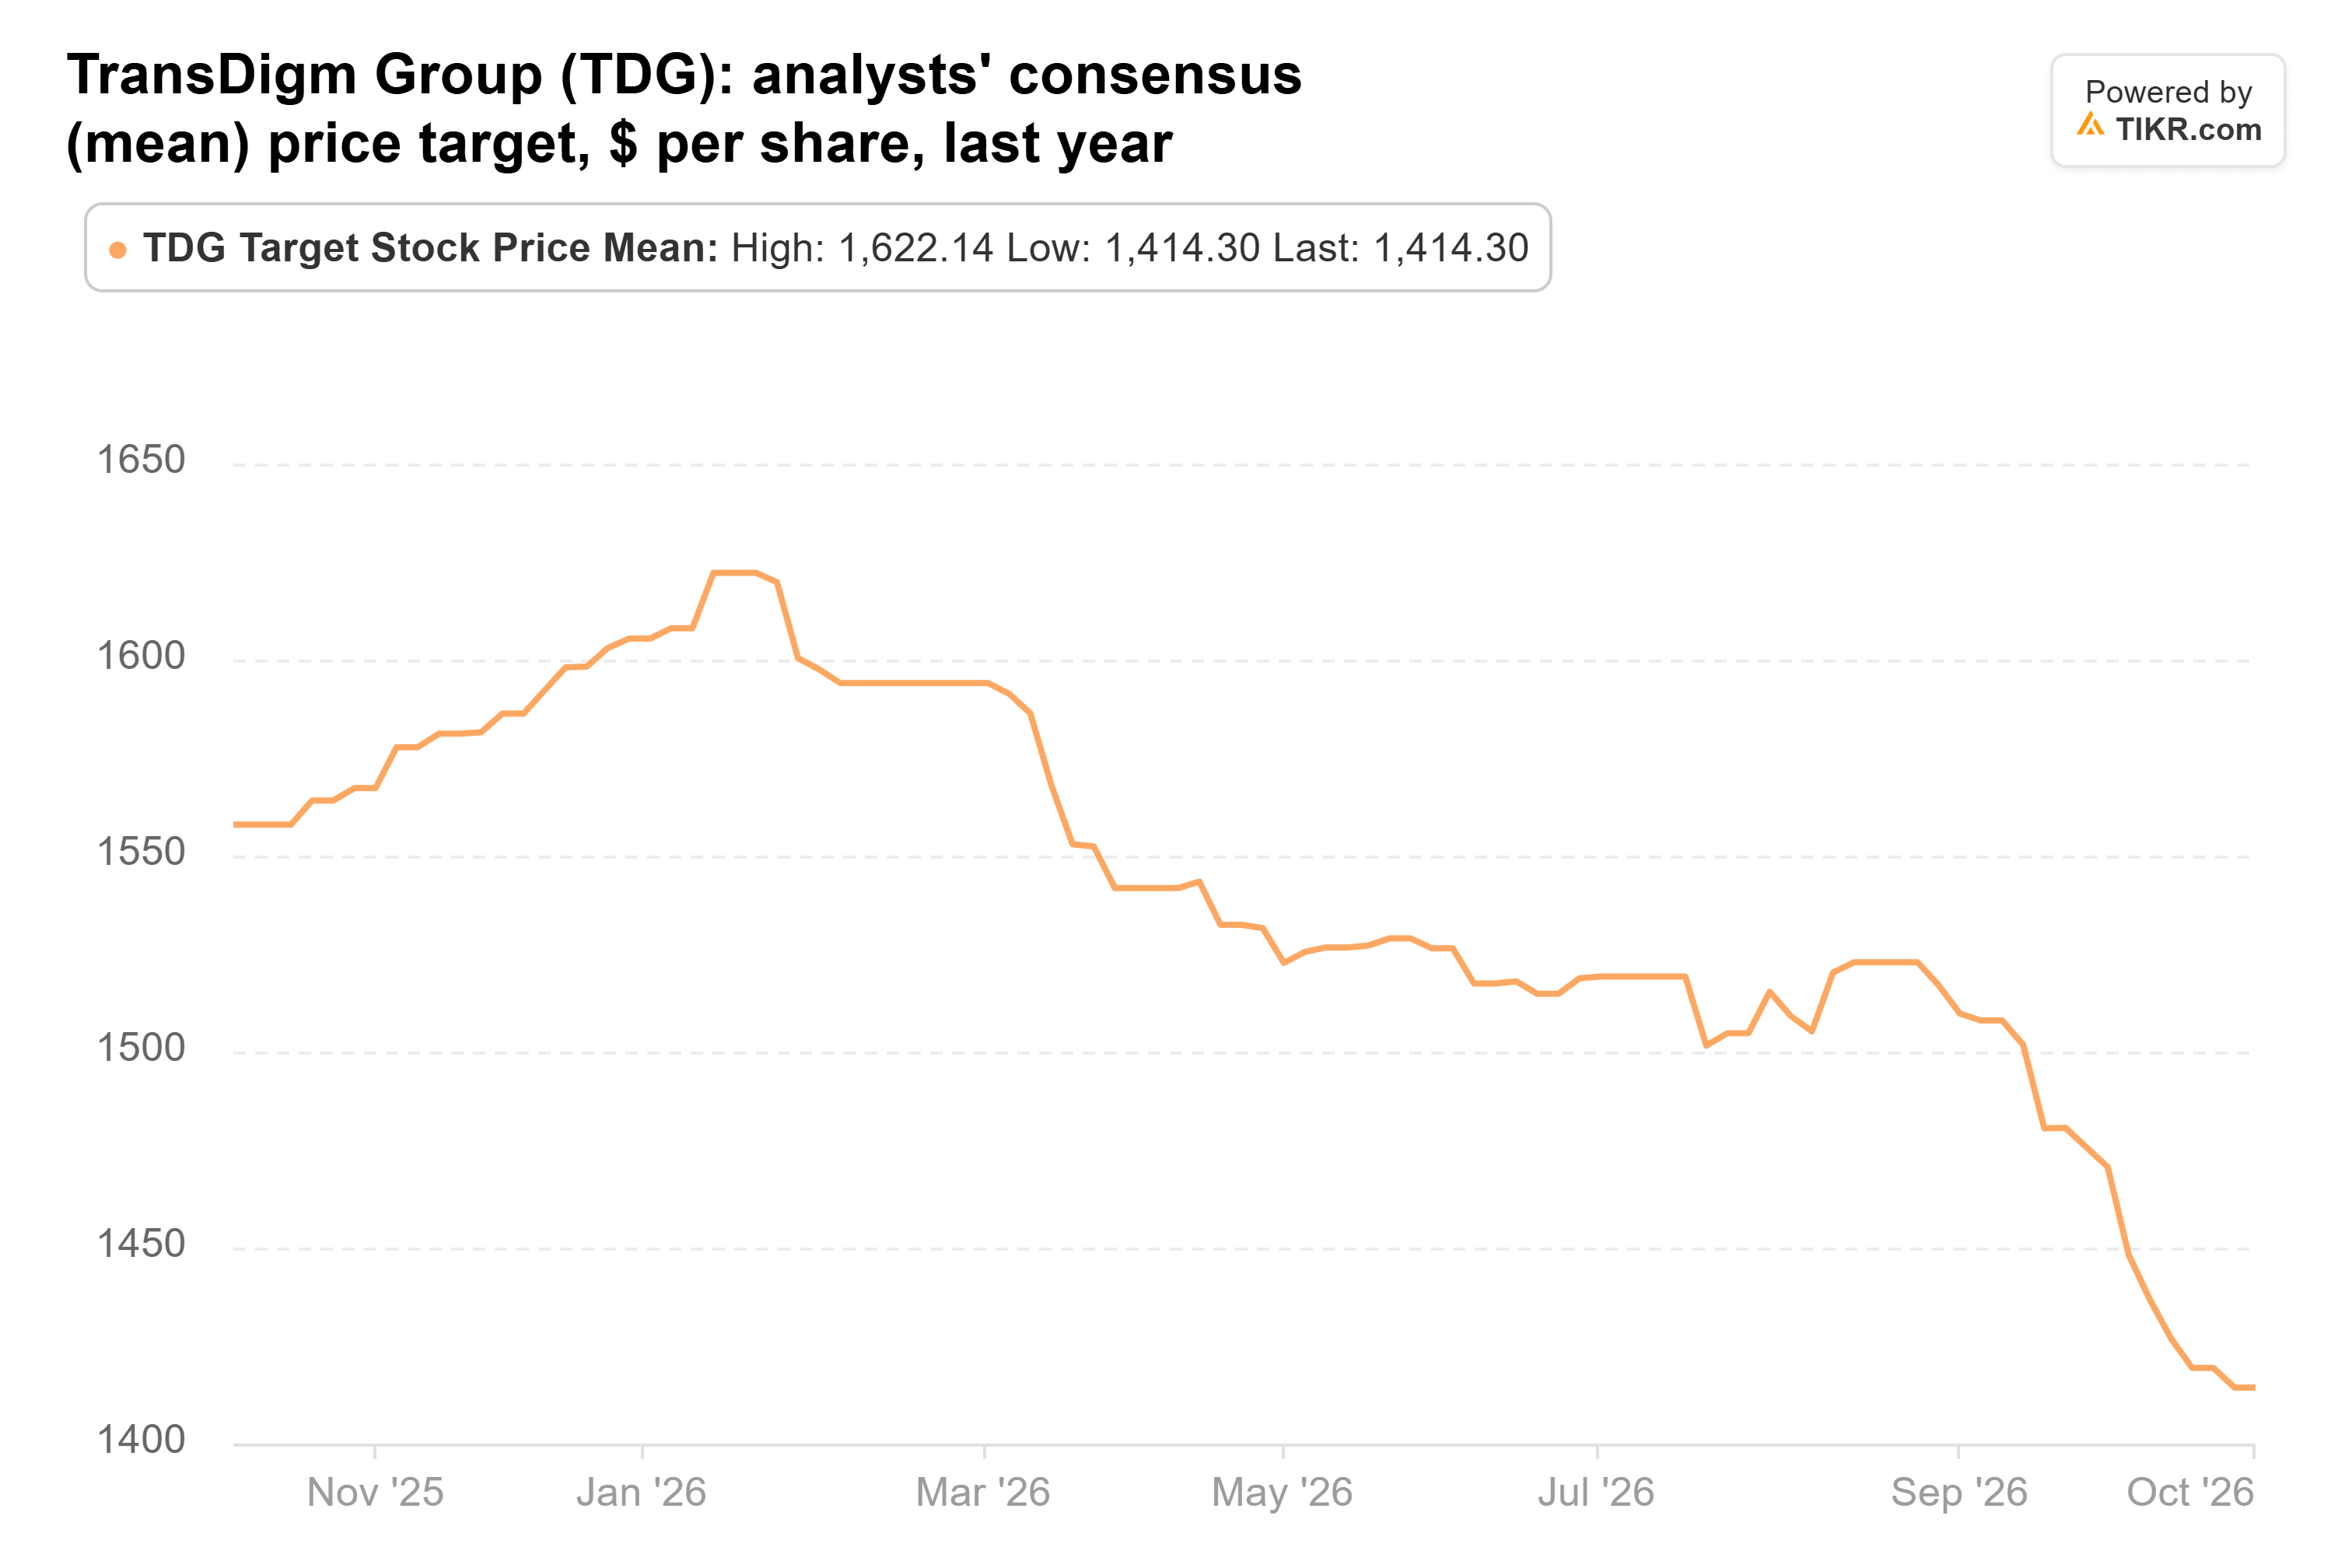
Los objetivos individuales van de $1,100 a $1,745. Incluso después de los recortes, $1,414 es aproximadamente 29 veces lo que los analistas esperan que TransDigm gane en el año fiscal 2027.
Eso sigue estando por debajo del múltiplo promedio de cinco años de la acción. Así que TransDigm puede alcanzar ese objetivo si los beneficios llegan como se espera, incluso con una valoración por debajo de su nivel habitual.
Yo seguiría a los fondos
El principal riesgo es una desaceleración en el mercado de repuestos. Si el informe de la próxima semana muestra que el crecimiento del mercado de repuestos de TransDigm se desacelera de la manera en que GE Aerospace espera que lo haga el suyo, los analistas podrían seguir recortando sus objetivos.
Pero estos fondos compraron un negocio que sigue elevando su pronóstico, y creo que el mercado lo está infravalorando. Prefiero tener TransDigm de cara al informe que esperar a que salga.
Por supuesto, TransDigm aún podría dar una visión más moderada del año fiscal 2027 la próxima semana. Y los 13F de los fondos para el trimestre finalizado el 30 de septiembre, que deben presentarse antes del 16 de noviembre, mostrarán si mantuvieron sus posiciones mientras la acción caía.
Entonces, ¿cuánto vale realmente la acción de TransDigm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer TransDigm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!