

Puntos Clave
- Las acciones de Coherent han caído un 25,1% en tres meses y cotizan un 46% por debajo de su máximo de $440, a pesar de unos ingresos récord en el año fiscal 2026 de $7.120 millones.
- Los ingresos del segmento Datacenter & Communications se dispararon un 58,6% hasta $1.620 millones en el Q4, representando el 79% de las ventas totales.
- El flujo de caja libre sigue siendo negativo mientras Coherent invierte fuertemente en capacidad, y la acción aún cotiza a 25,3 veces los beneficios futuros.
- El informe del 4 de noviembre mostrará si los ingresos del Q1 se sitúan dentro del rango previsto de $2.200 a $2.400 millones con los márgenes intactos.
Coherent (COHR) acaba de terminar el mejor año de su historia. La acción se comporta como si hubiera tenido uno malo.
Las acciones cerraron a $238 el 21 de octubre, con una subida del 2,5% en el día pero una caída del 25,1% en tres meses. Eso deja la acción un 46% por debajo de su máximo de 52 semanas de $440.
La historia del negocio apenas ha cambiado. Los ingresos alcanzaron $7.120 millones en el año fiscal 2026, un 22,5% más, y la demanda de centros de datos de IA impulsó casi todo el crecimiento.
Entonces, ¿qué cambió? Principalmente el ánimo en torno al hardware de IA. Los valores de óptica se vendieron a mediados de octubre por preocupaciones sobre los rendimientos de la IA, y los estrategas de Goldman Sachs (GS) argumentaron que la operativa de momentum había llegado a su fin.
Coherent reporta el Q1 fiscal el 4 de noviembre, y ese informe ahora tiene mucho peso.
El motor del centro de datos siguió acelerando
Los ingresos del Q4 alcanzaron $2.050 millones, un 34% más interanual y un 42% en base pro forma. El EPS no GAAP fue de $1,74, por encima del consenso de $1,61.
La mezcla de segmentos cuenta la verdadera historia:
- Los ingresos de Datacenter & Communications subieron un 58,6% a $1.620 millones, o el 79% de las ventas totales.
- Los ingresos solo de centros de datos crecieron un 66% interanual y un 24% secuencialmente.
- El margen bruto no GAAP subió al 40,2%, 215 puntos básicos más que hace un año.
Así de desequilibrado se ha vuelto el crecimiento…

El lado industrial ya apenas importa para la tesis. Coherent es ahora una empresa de óptica para IA con un negocio de láseres adjunto.
El CEO Jim Anderson dijo en el comunicado del Q4 que Coherent entra en el año fiscal 2027 con "una demanda excepcional de los clientes, una capacidad de producción en expansión y múltiples nuevas plataformas de crecimiento comenzando a escalar".
Nvidia y PhotonLink amplían el horizonte de caja
Dos desarrollos explican por qué los analistas aún ven margen de crecimiento.
Primero, Nvidia (NVDA) firmó un acuerdo plurianual y no exclusivo en marzo que incluye un compromiso de compra multimillonario y una inversión de capital de $2.000 millones. Nvidia anunció una asociación similar con Lumentum (LITE) el mismo día, por lo que Coherent no tiene derechos exclusivos sobre el negocio.
Segundo, la nueva plataforma PhotonLink integra los láseres, la fotónica de silicio, las fibras y los detectores de Coherent en una sola oferta. La dirección cuenta con más de 10 compromisos de óptica integrada en el mismo paquete, más de 10 compromisos de óptica cercana al paquete y más de cinco proyectos de chip a chip. Espera que los ingresos de PhotonLink comiencen a escalar en el Q4 del año calendario 2026.
Las estimaciones de Wall Street ya asumen que gran parte de eso se materializará.
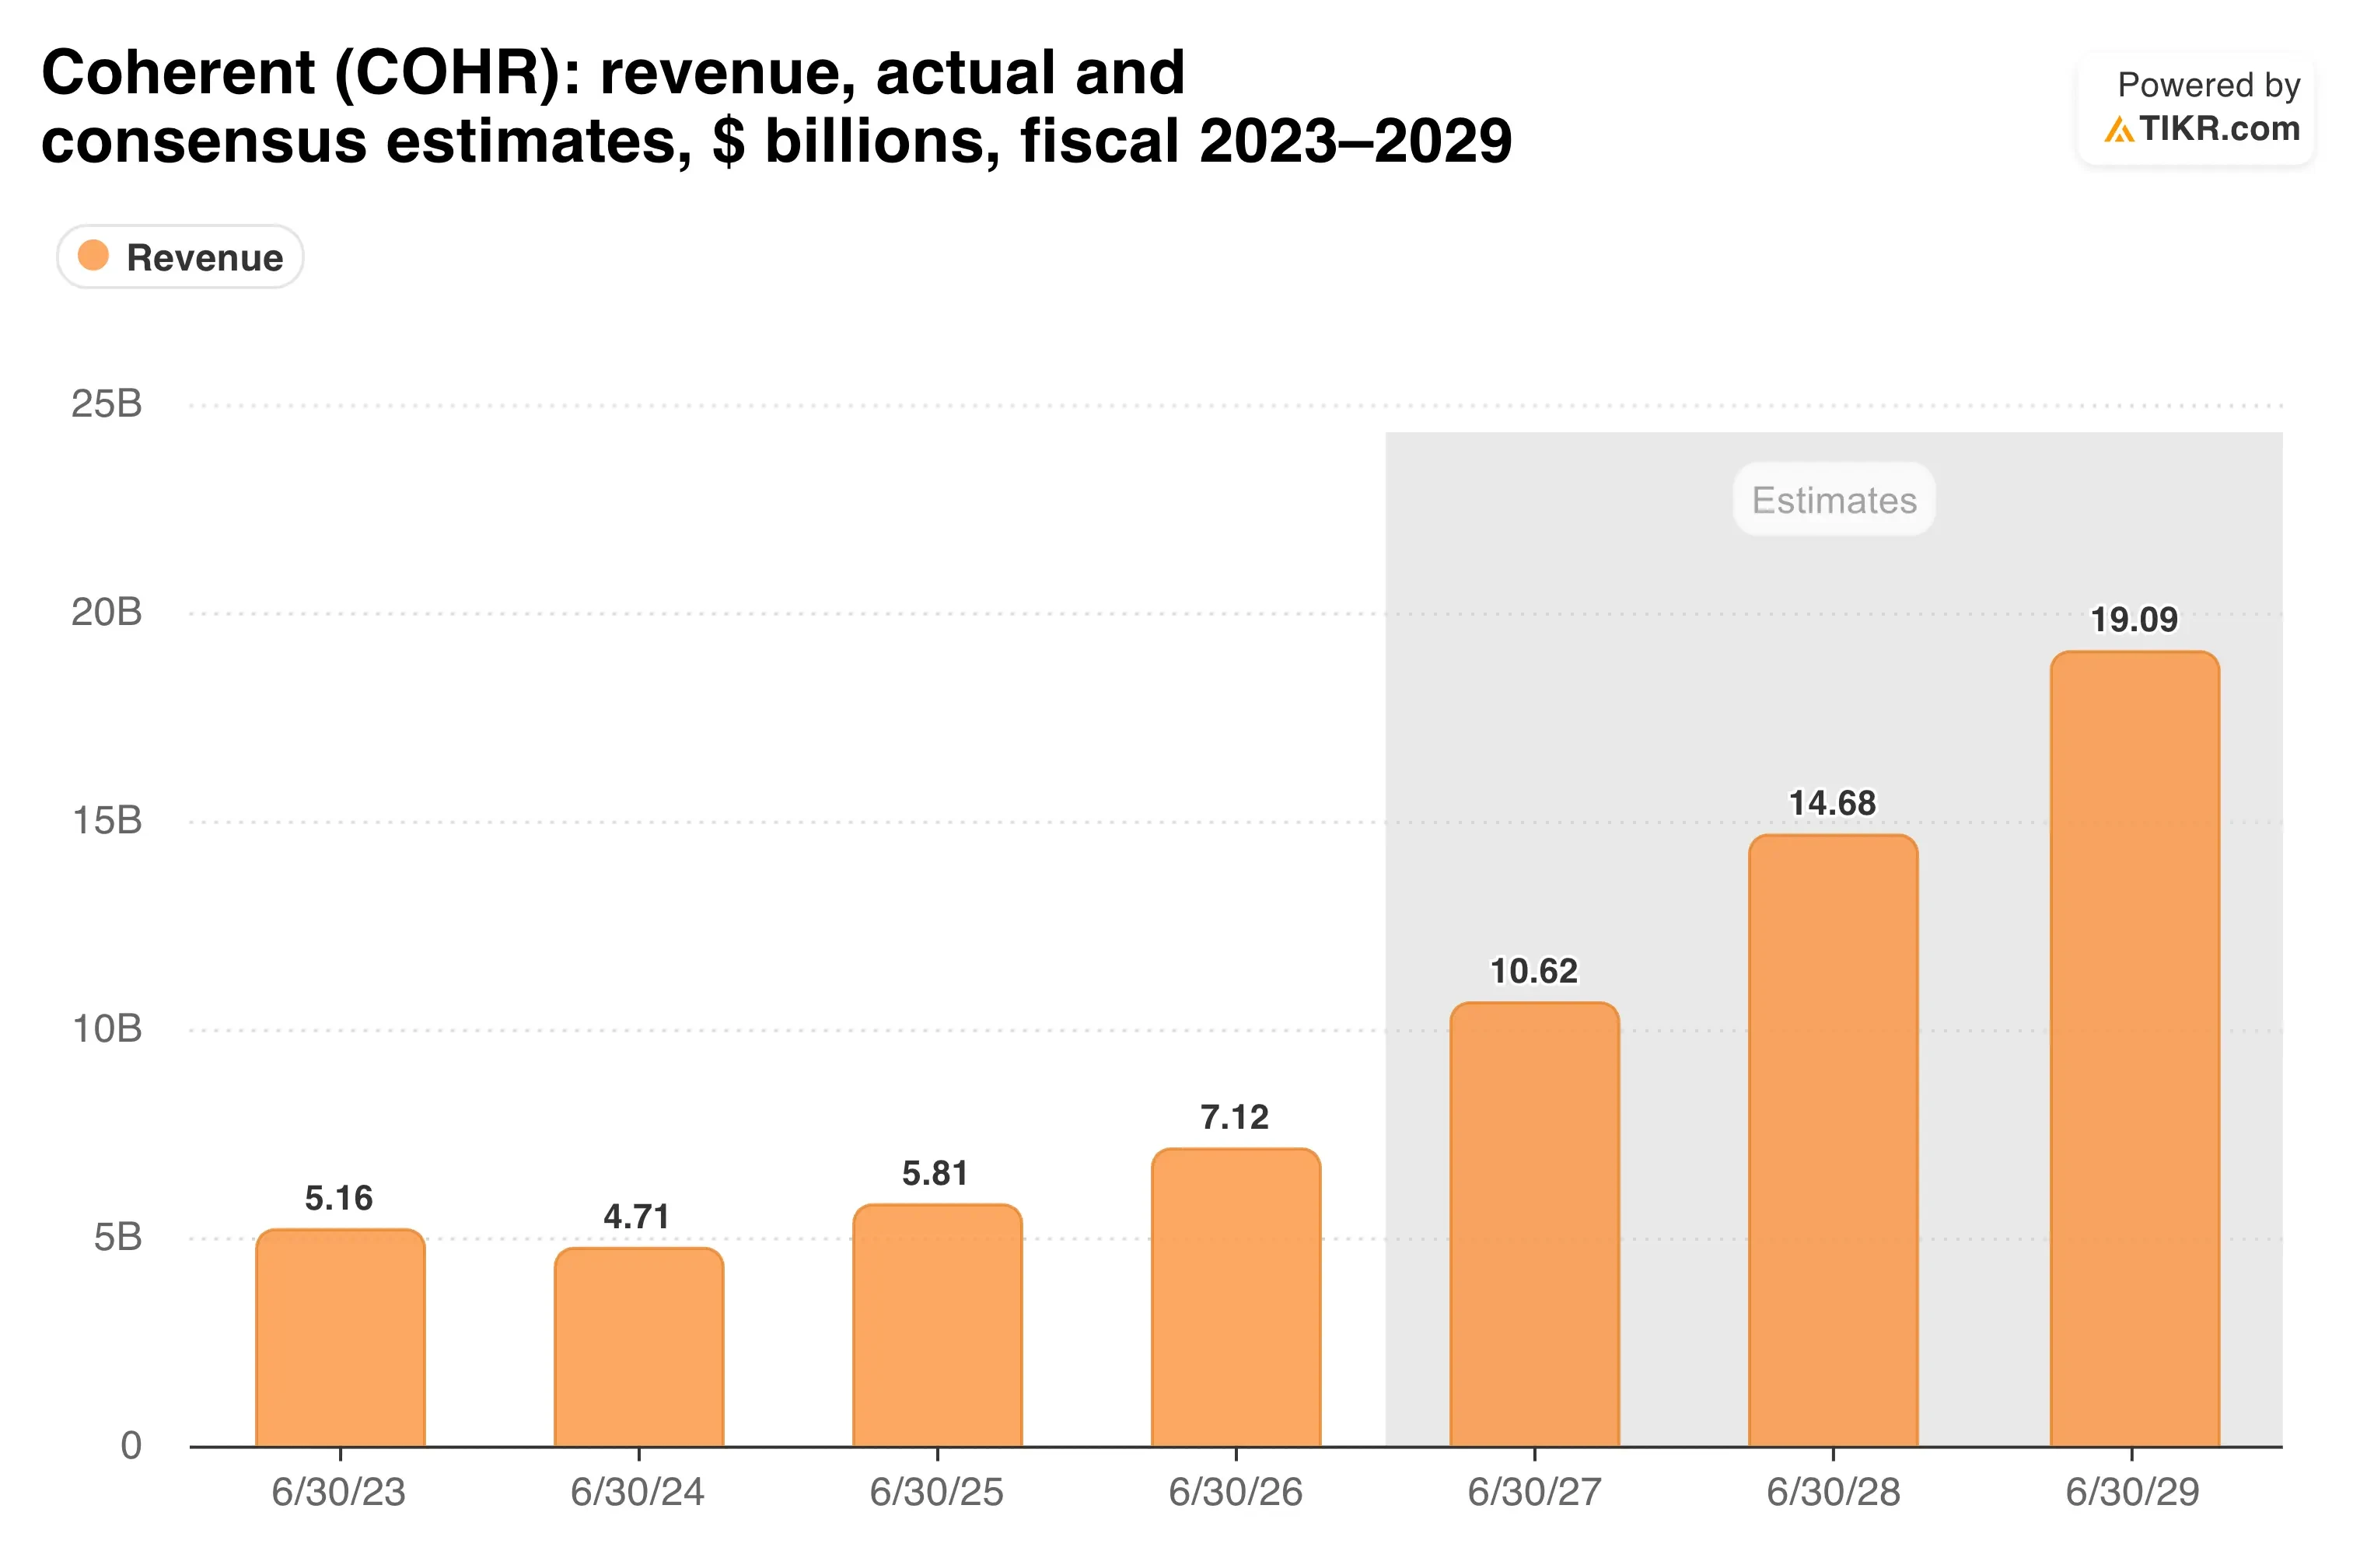
El consenso implica una CAGR de ingresos a dos años vista del 43,6%. Eso es rápido, pero está por detrás de Lumentum con un 82,4%, lo que explica en parte por qué Lumentum tiene un múltiplo más elevado.
TIKR sigue a 24 analistas sobre Coherent. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Coherent, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Coherent
El crecimiento es caro de construir
Coherent está gastando fuertemente para satisfacer la demanda, y el flujo de caja lo muestra. La relación entre la capitalización bursátil y el flujo de caja libre futuro es negativa, por lo que los analistas esperan otro año de consumo de efectivo.
Veamos la tendencia:
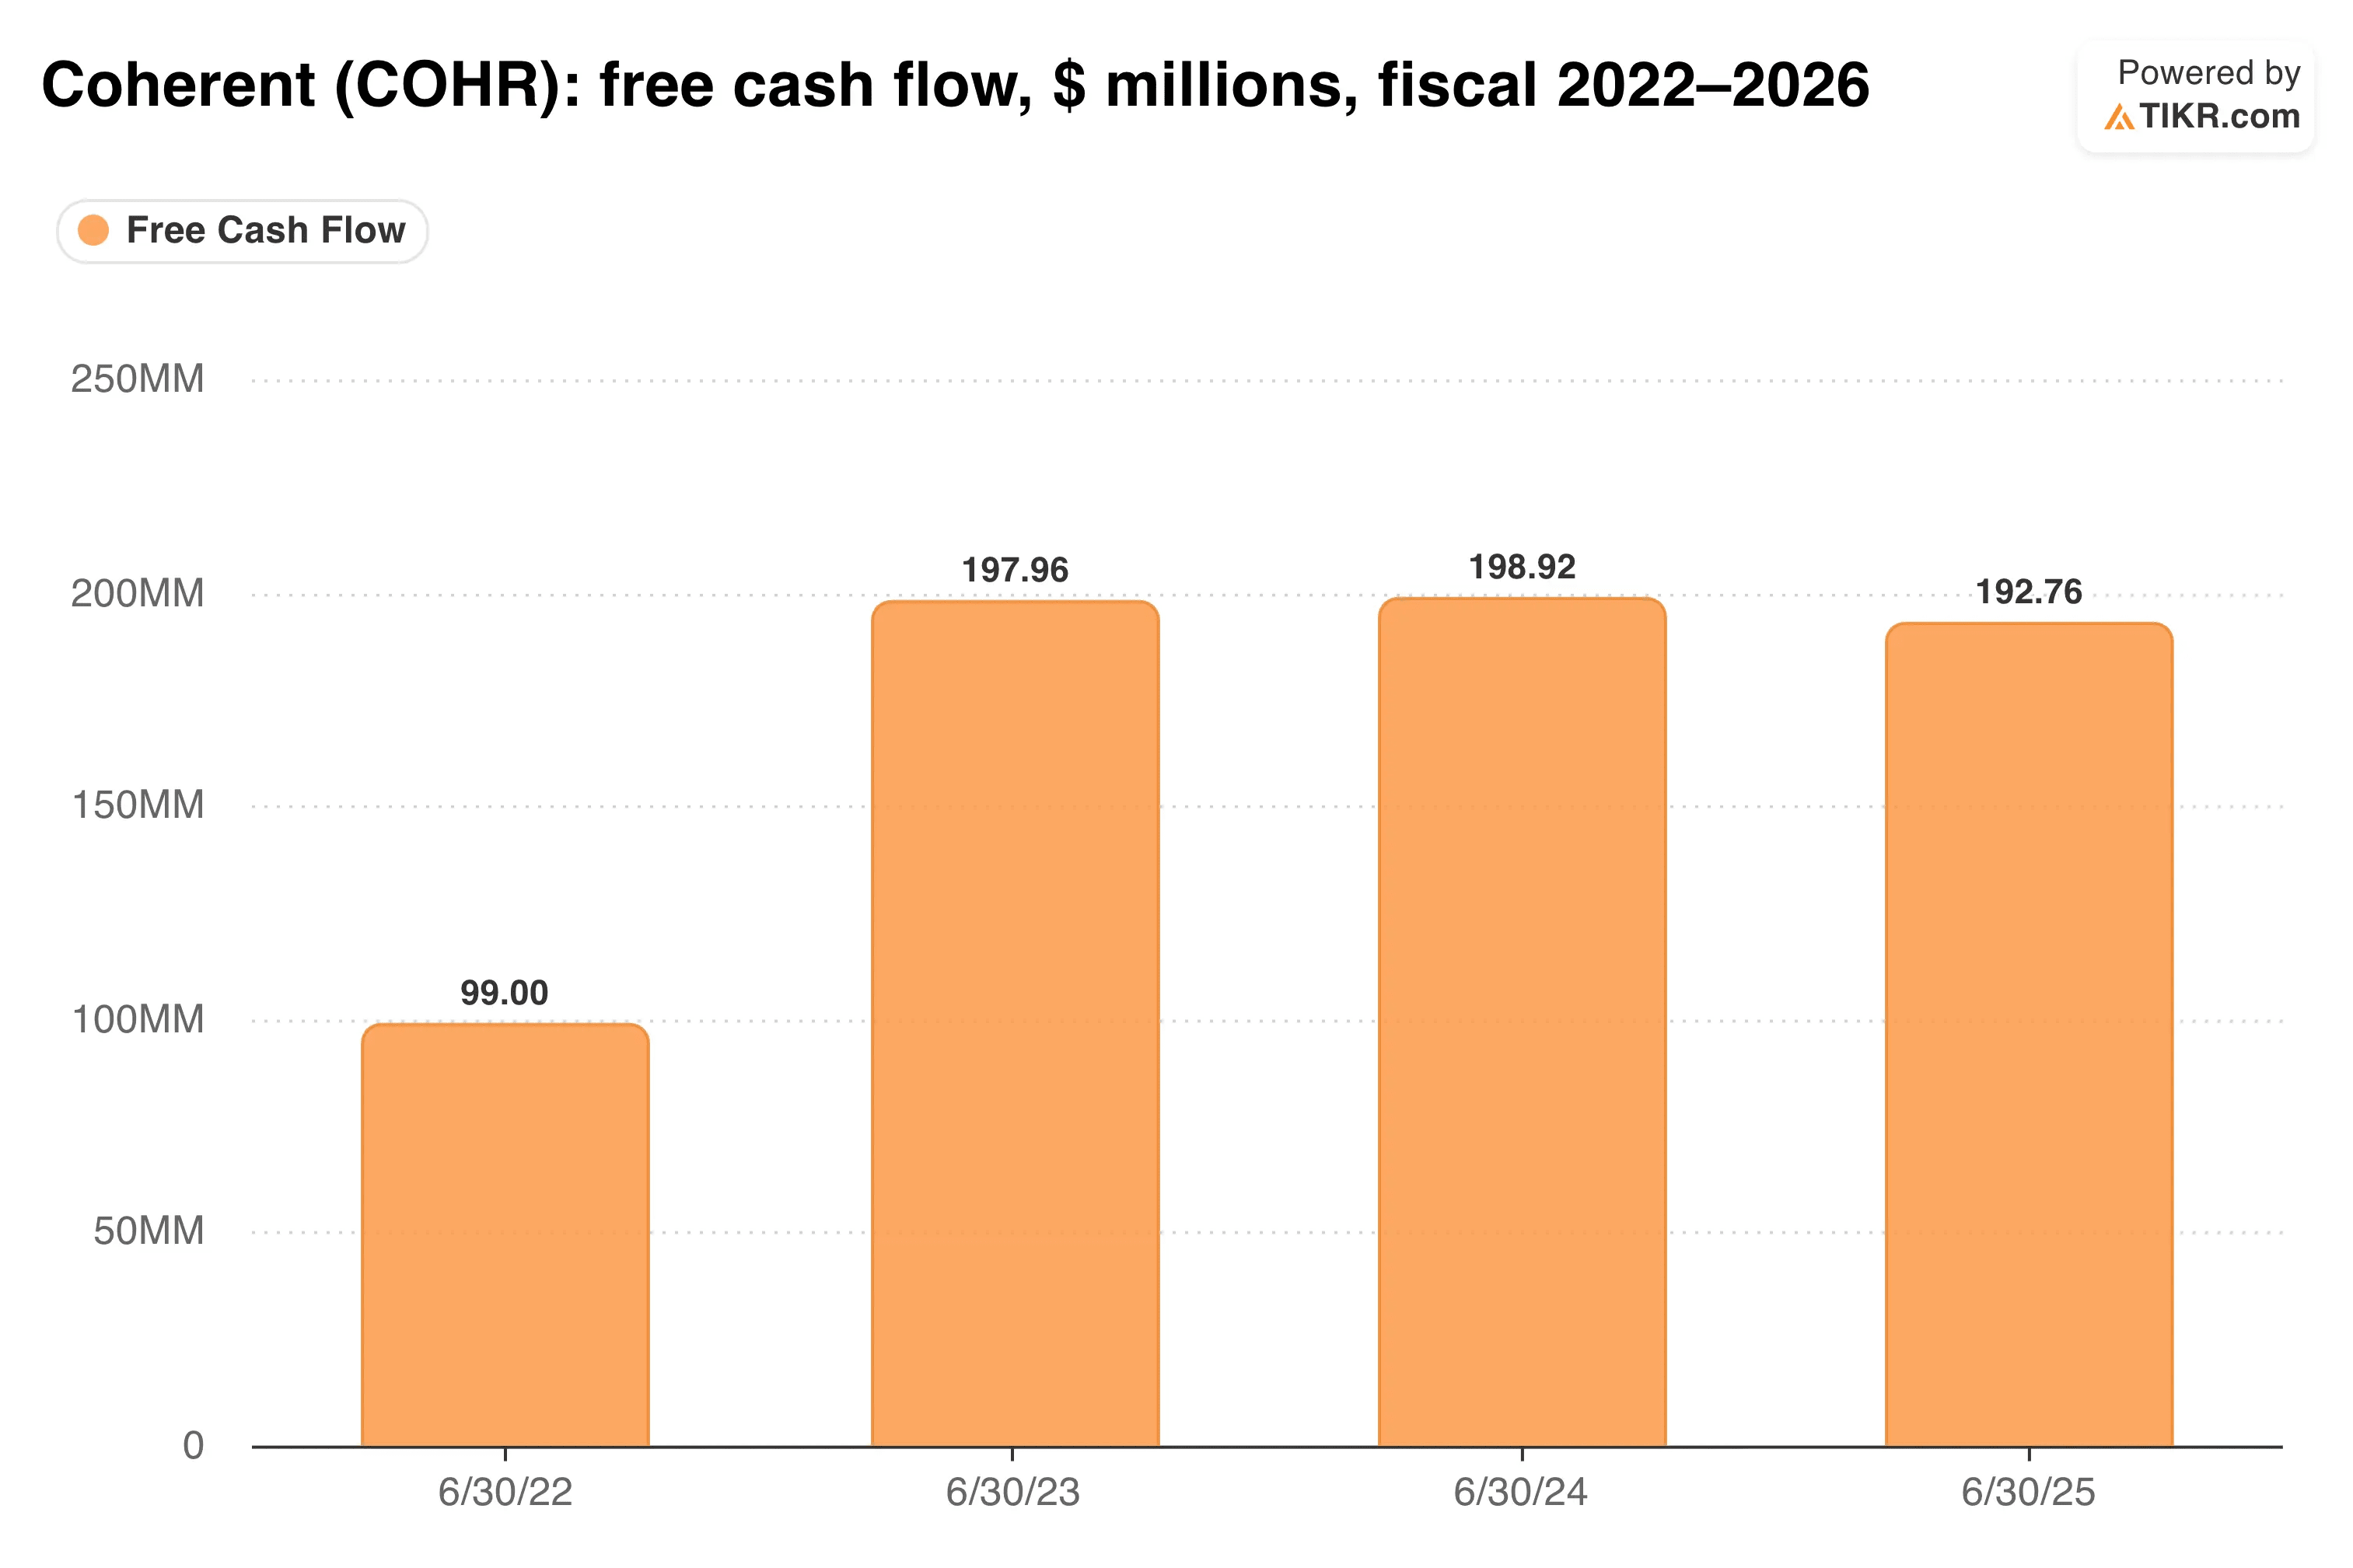
El gasto en capacidad tiene sentido cuando los clientes hacen cola. Sin embargo, deja a Coherent con $1.560 millones de deuda neta y poco margen para un tropiezo en la demanda.
La valoración parece más razonable tras la corrección. A 25,3 veces los beneficios futuros, Coherent cotiza muy por debajo de las 39,1x de Lumentum, y el precio objetivo promedio de los analistas de $395 se sitúa aproximadamente un 66% por encima del precio actual.
Sin embargo, los *insiders* han sido vendedores. El CTO vendió $3,6 millones en acciones a principios de septiembre, y un director vendió alrededor de $590.000 la misma semana.
Mi opinión: La venta masiva eliminó mucha espuma, y el negocio central de centros de datos está creciendo más rápido que nunca. Aun así, Coherent es el nombre de menor margen y que consume efectivo en la óptica de IA, por lo que necesita una ejecución impecable para ganarse una revaloración. Quiero pruebas de que el margen bruto siga subiendo hacia la parte superior de su guía del Q1 del 39,5% al 41,5%.
El 4 de noviembre es el próximo punto de control. Observa los ingresos del Q1 frente al rango de $2.200 a $2.400 millones, cualquier comentario temprano sobre los ingresos de PhotonLink y las actualizaciones sobre los volúmenes de transceptores de 1,6T.
Entonces, ¿cuál es el valor real de la acción de Coherent?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Coherent. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Por favor, ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


