Conclusiones clave
- Las acciones de Cimpress cayeron un 19% tras los resultados del primer trimestre fiscal, que no cumplieron las propias expectativas de la dirección, con un crecimiento orgánico del 2% y un EBITDA ajustado un 9% inferior.
- La dirección mantuvo sus objetivos para el año completo, que ahora dependen de recortes de costes más rápidos, adquisiciones y una segunda mitad más fuerte.
- Cimpress necesita al menos $430 millones de EBITDA ajustado en los próximos tres trimestres, frente a $89.8 millones en el primero.
Cimpress (CMPR) cae un 19% hoy tras los resultados de su primer trimestre fiscal, que no cumplieron las propias expectativas de la dirección.
Los ingresos aumentaron un 8% hasta $934 millones en el trimestre hasta el 30 de septiembre, pero solo un 2% en términos orgánicos y de moneda constante. El EBITDA ajustado cayó un 9% hasta $89.8 millones.
Aun así, la dirección mantuvo sus previsiones para el año completo, y el CEO Robert Keane dijo en la llamada del jueves:
"Estamos acelerando las medidas de reducción de costes como un plan de seguro para cumplir nuestros objetivos financieros."
El resto del año tiene mucho que cargar
Cimpress sigue esperando al menos $520 millones de EBITDA ajustado en el año fiscal 2027 (el año hasta junio), unos $200 millones de flujo de caja libre ajustado y un crecimiento orgánico de al menos el 3%.
Eso deja al menos $430 millones de EBITDA ajustado para los últimos tres trimestres. En el cuarto trimestre fiscal del año pasado generó $120.4 millones.
Los analistas ya esperaban que el EBITDA diera un salto este año:
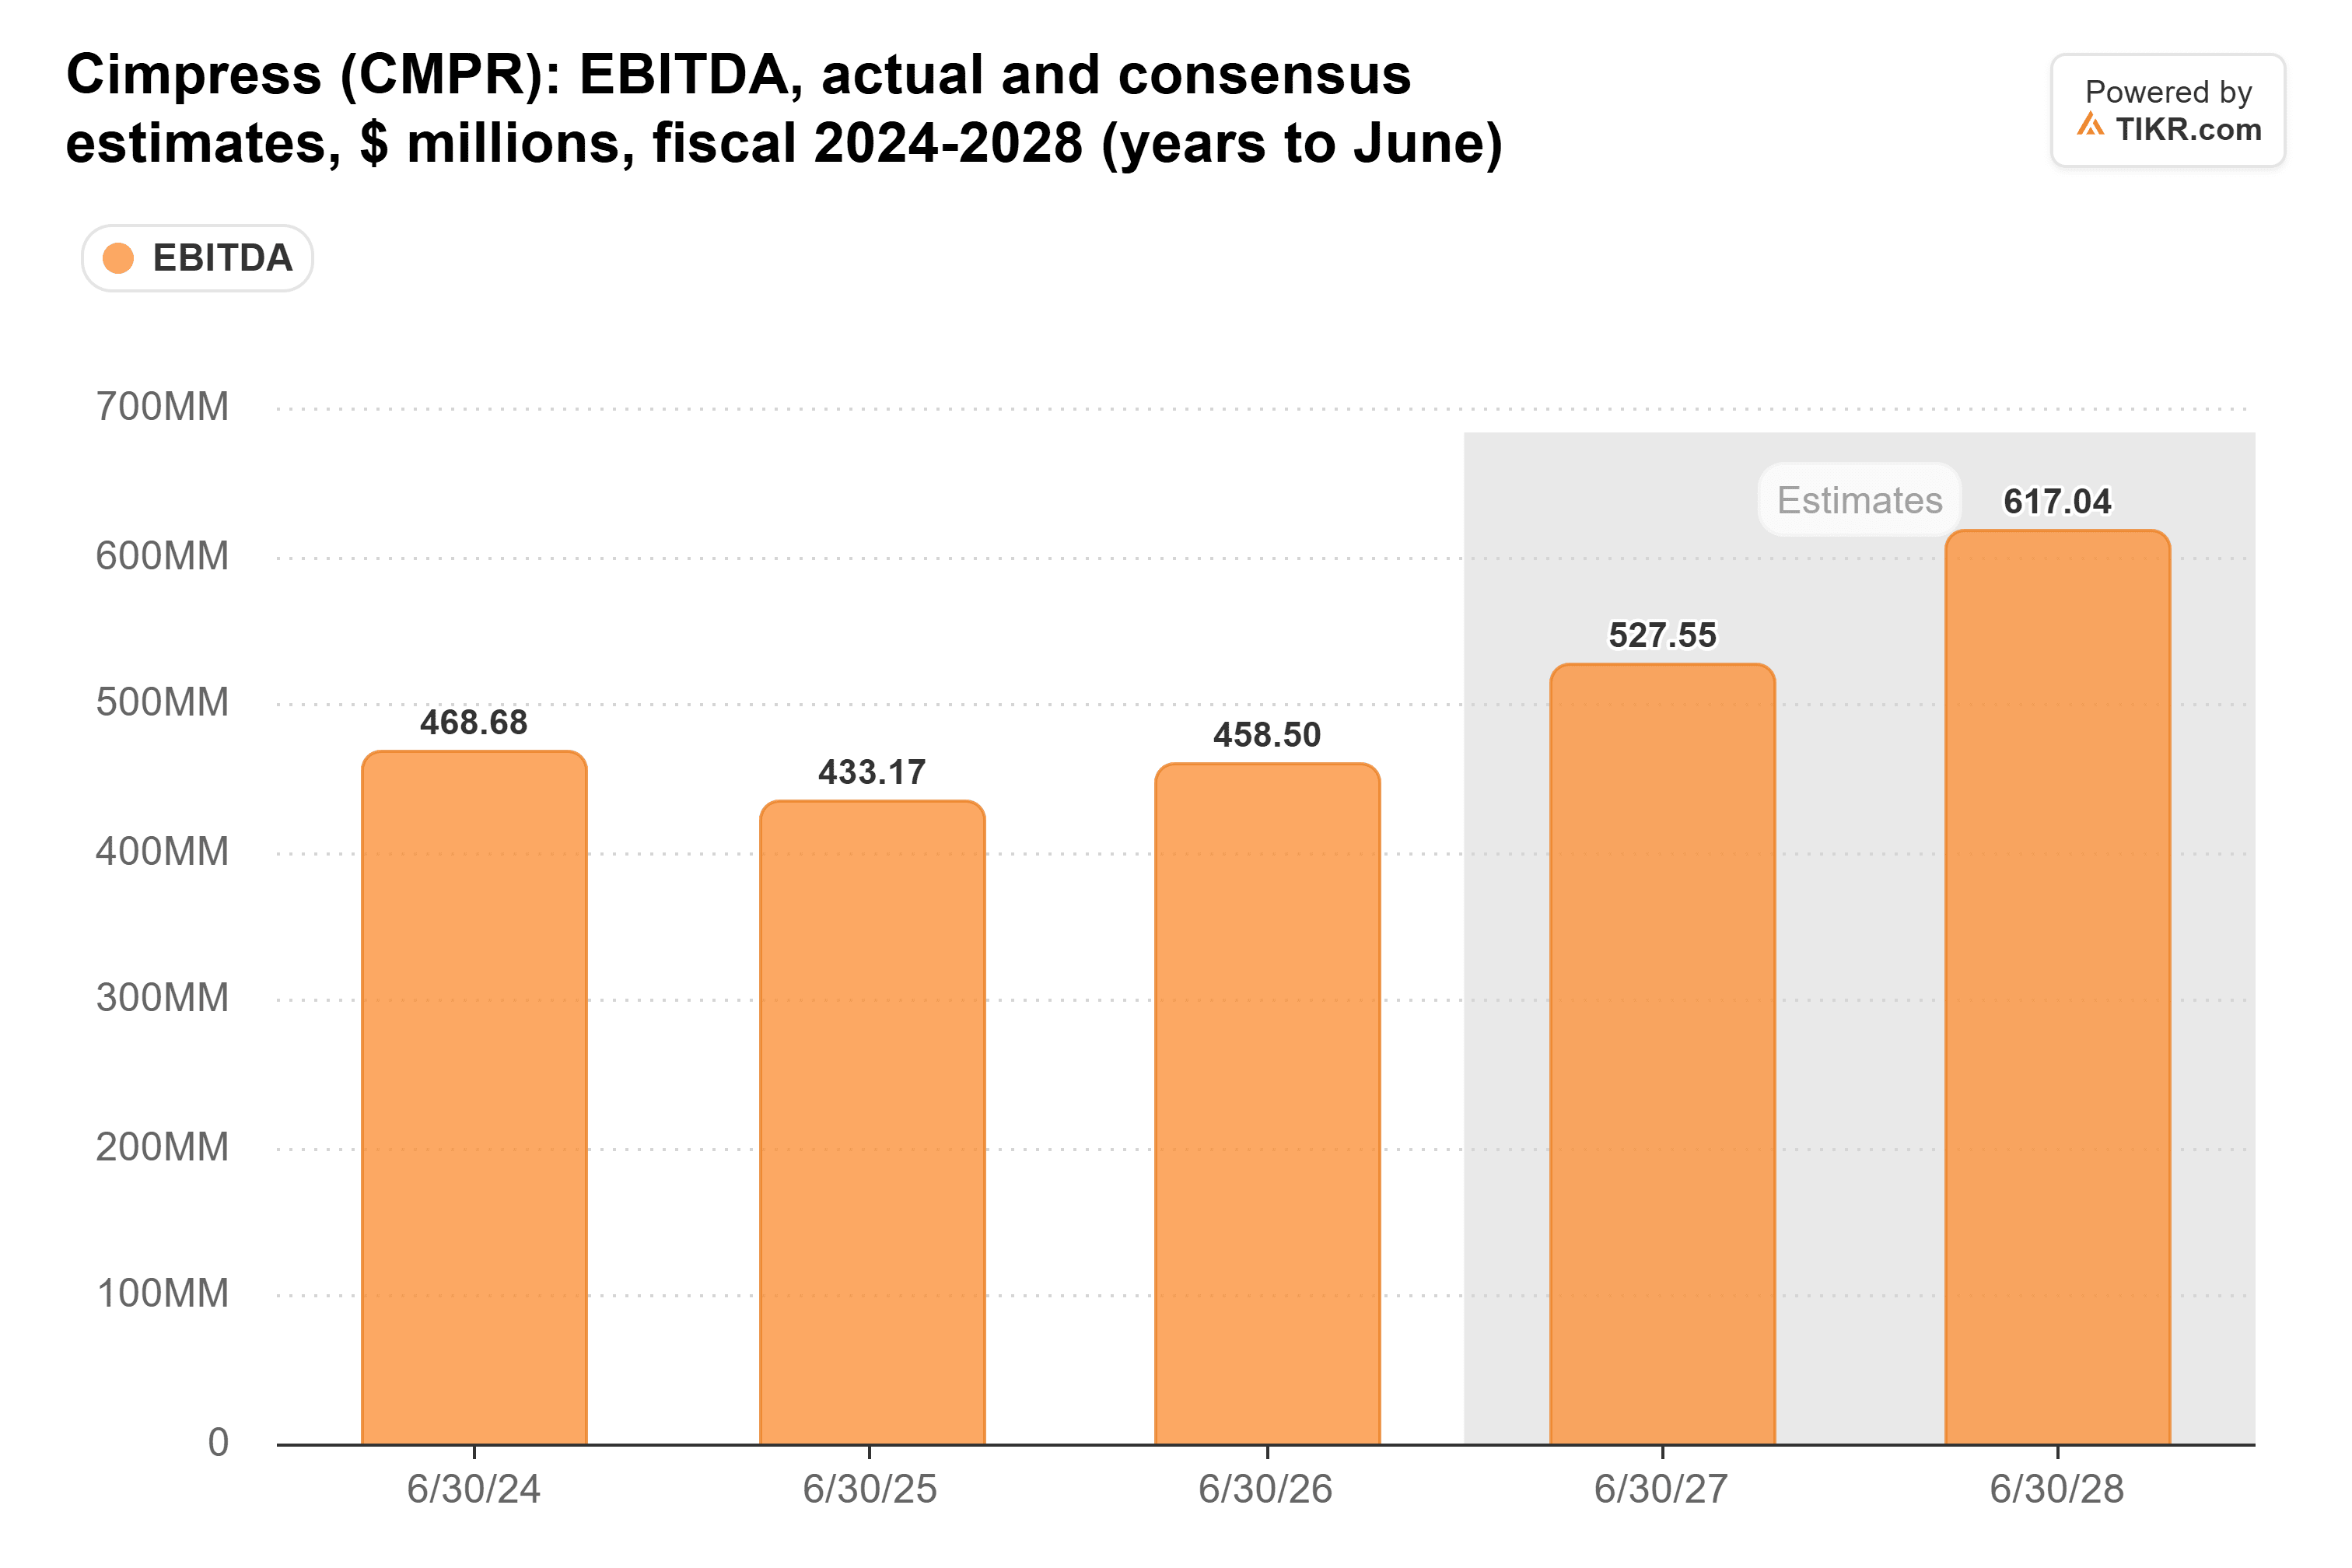
Ambas estimaciones detrás de esa cifra de $528 millones se hicieron antes de los resultados de este trimestre. Tras una caída del 9%, esperaría que se revisen a la baja.
Las adquisiciones deberían añadir entre $18 y $21 millones de EBITDA este año, por lo que por sí solas no cerrarán la brecha.
El flujo de caja libre se ha reducido dos años seguidos:
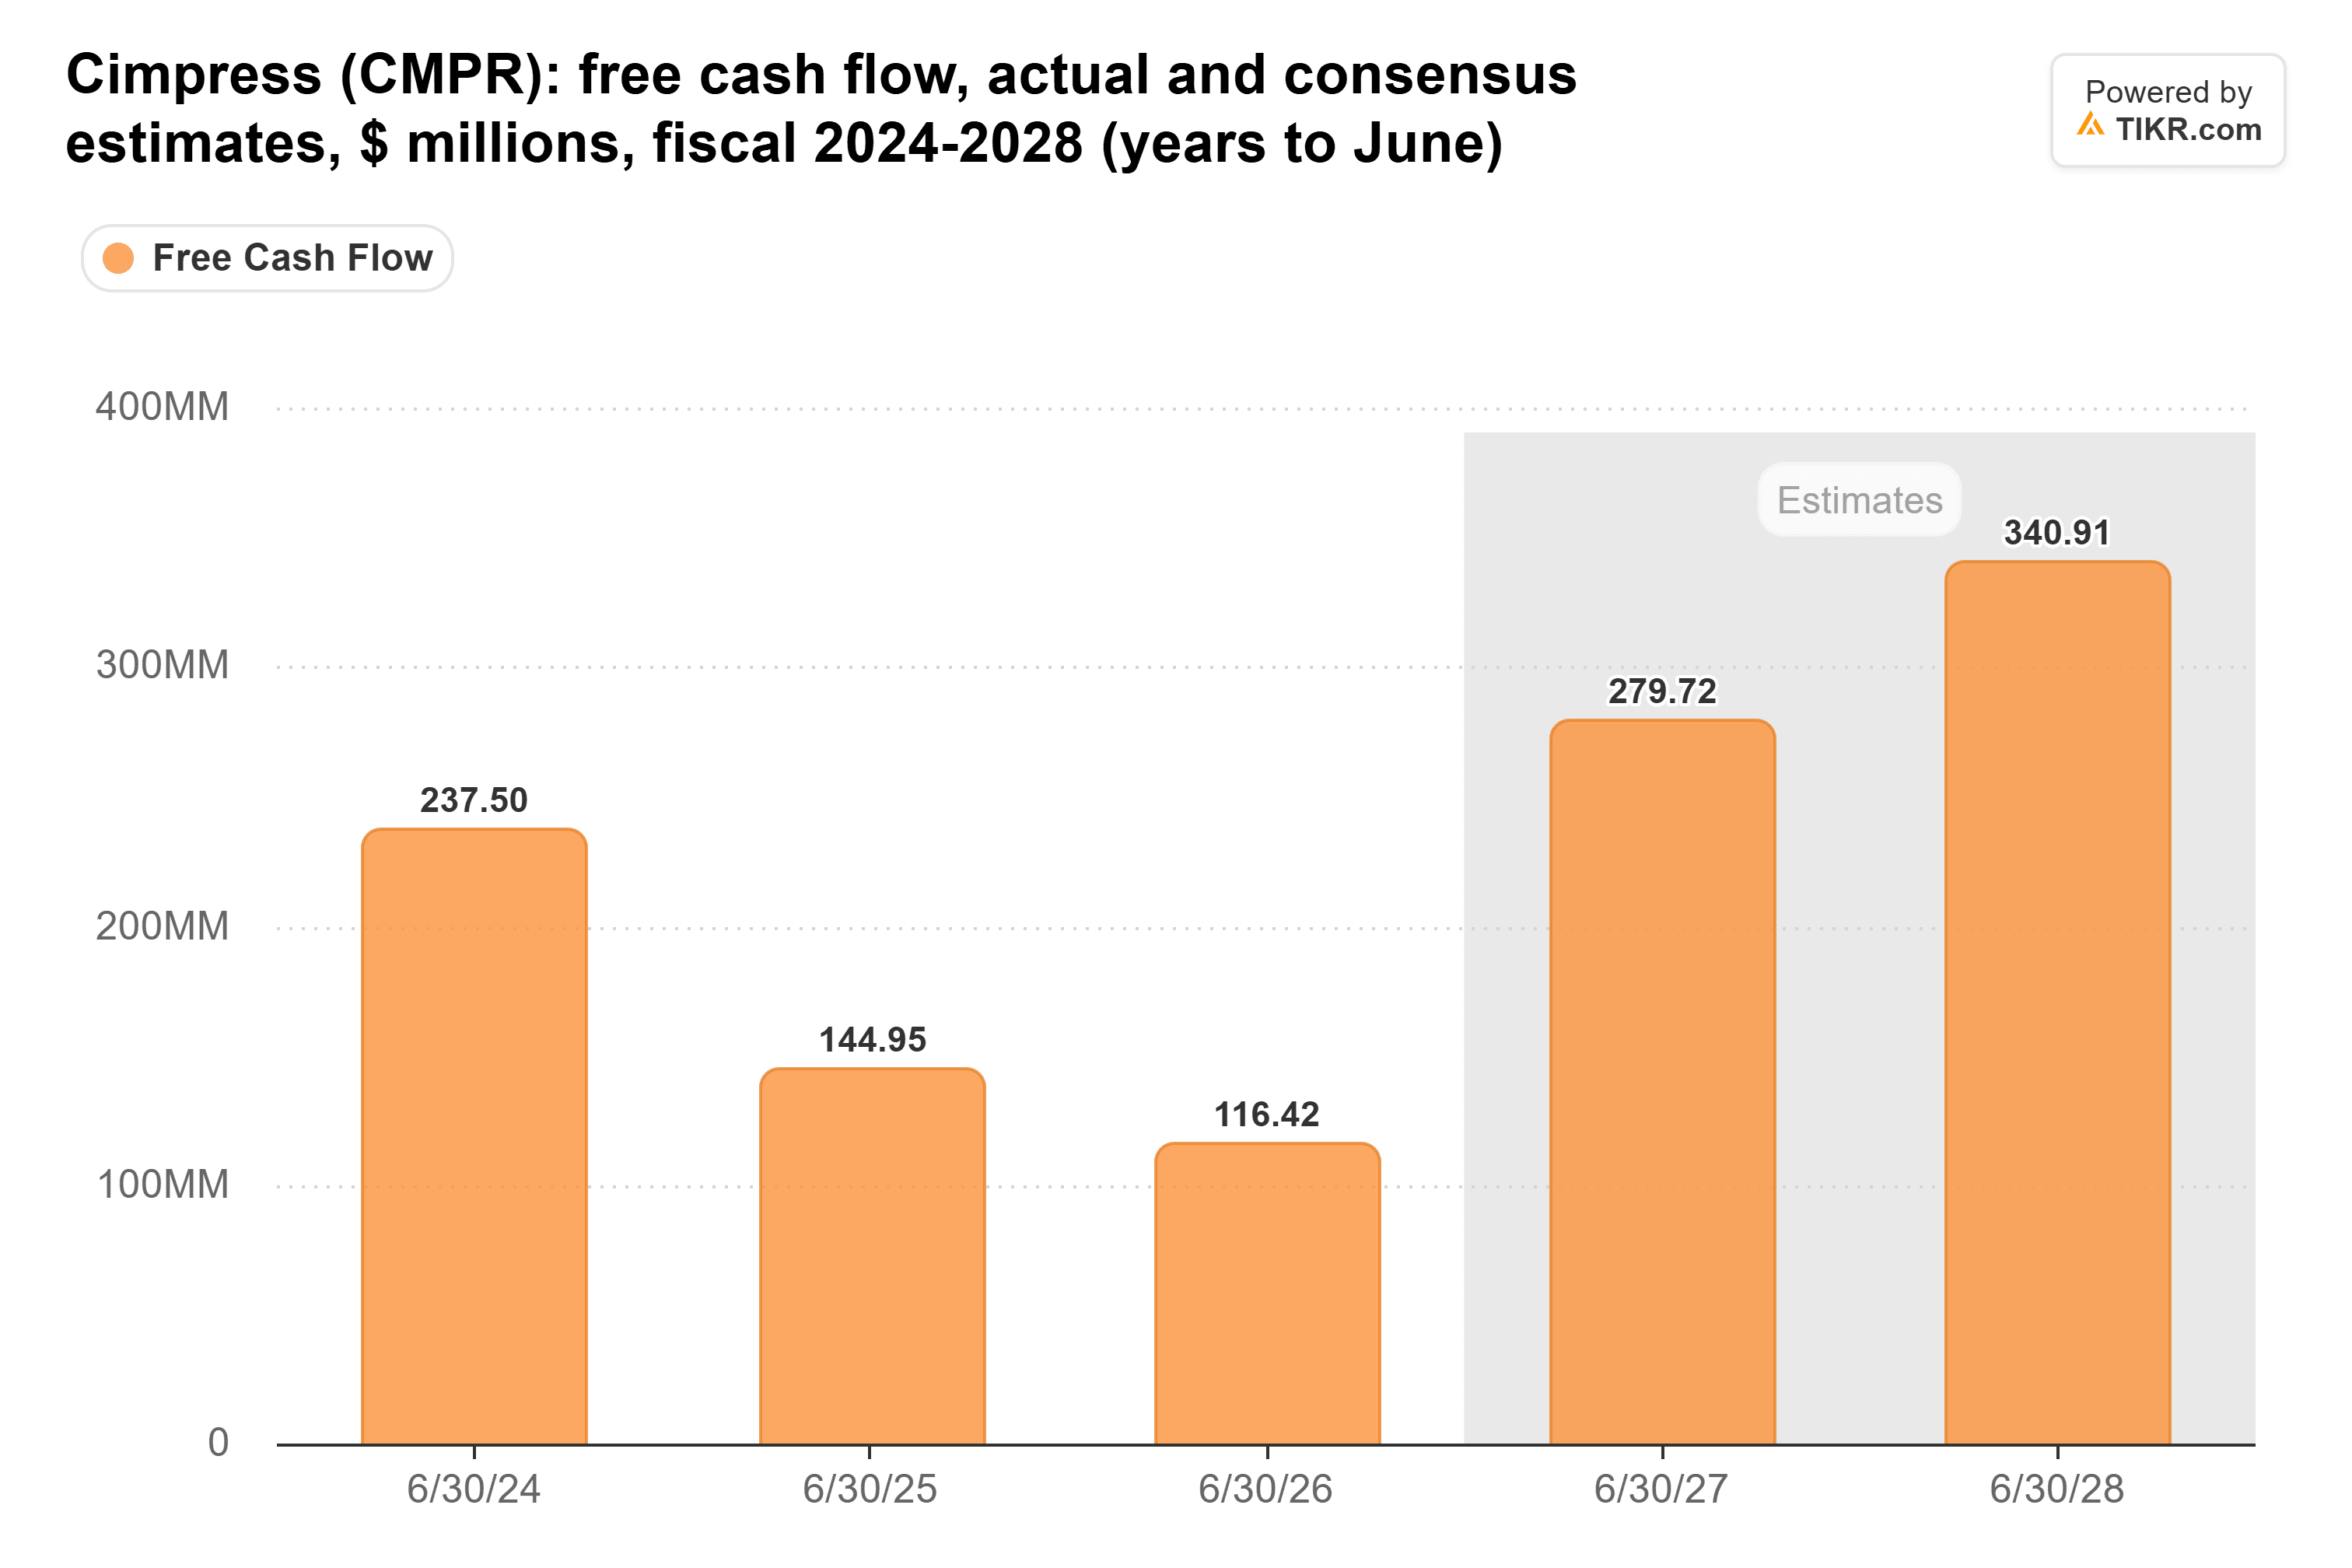
El flujo de caja libre ajustado en el primer trimestre fue una salida de $9.3 millones, por lo que los próximos tres trimestres tienen que generar más de $200 millones.
El crecimiento es el ajuste más difícil
Las adquisiciones añadieron $60 millones de ingresos en el trimestre, lo que explica la mayor parte de la brecha entre el crecimiento del 8% y el 2%. Y Keane dijo que los productos heredados y los pequeños clientes de VistaPrint "están compensando actualmente los factores a favor de los clientes de alto valor".
Vea las calificaciones de los analistas sobre Cimpress (es gratis):
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Cimpress, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores utilizan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Cimpress
Cotizada según el plan
Antes de hoy, Cimpress cotizaba a 15 veces los beneficios futuros. Eso está por debajo de las 21 veces de julio, pero por encima de su promedio de cinco años de 13 veces:
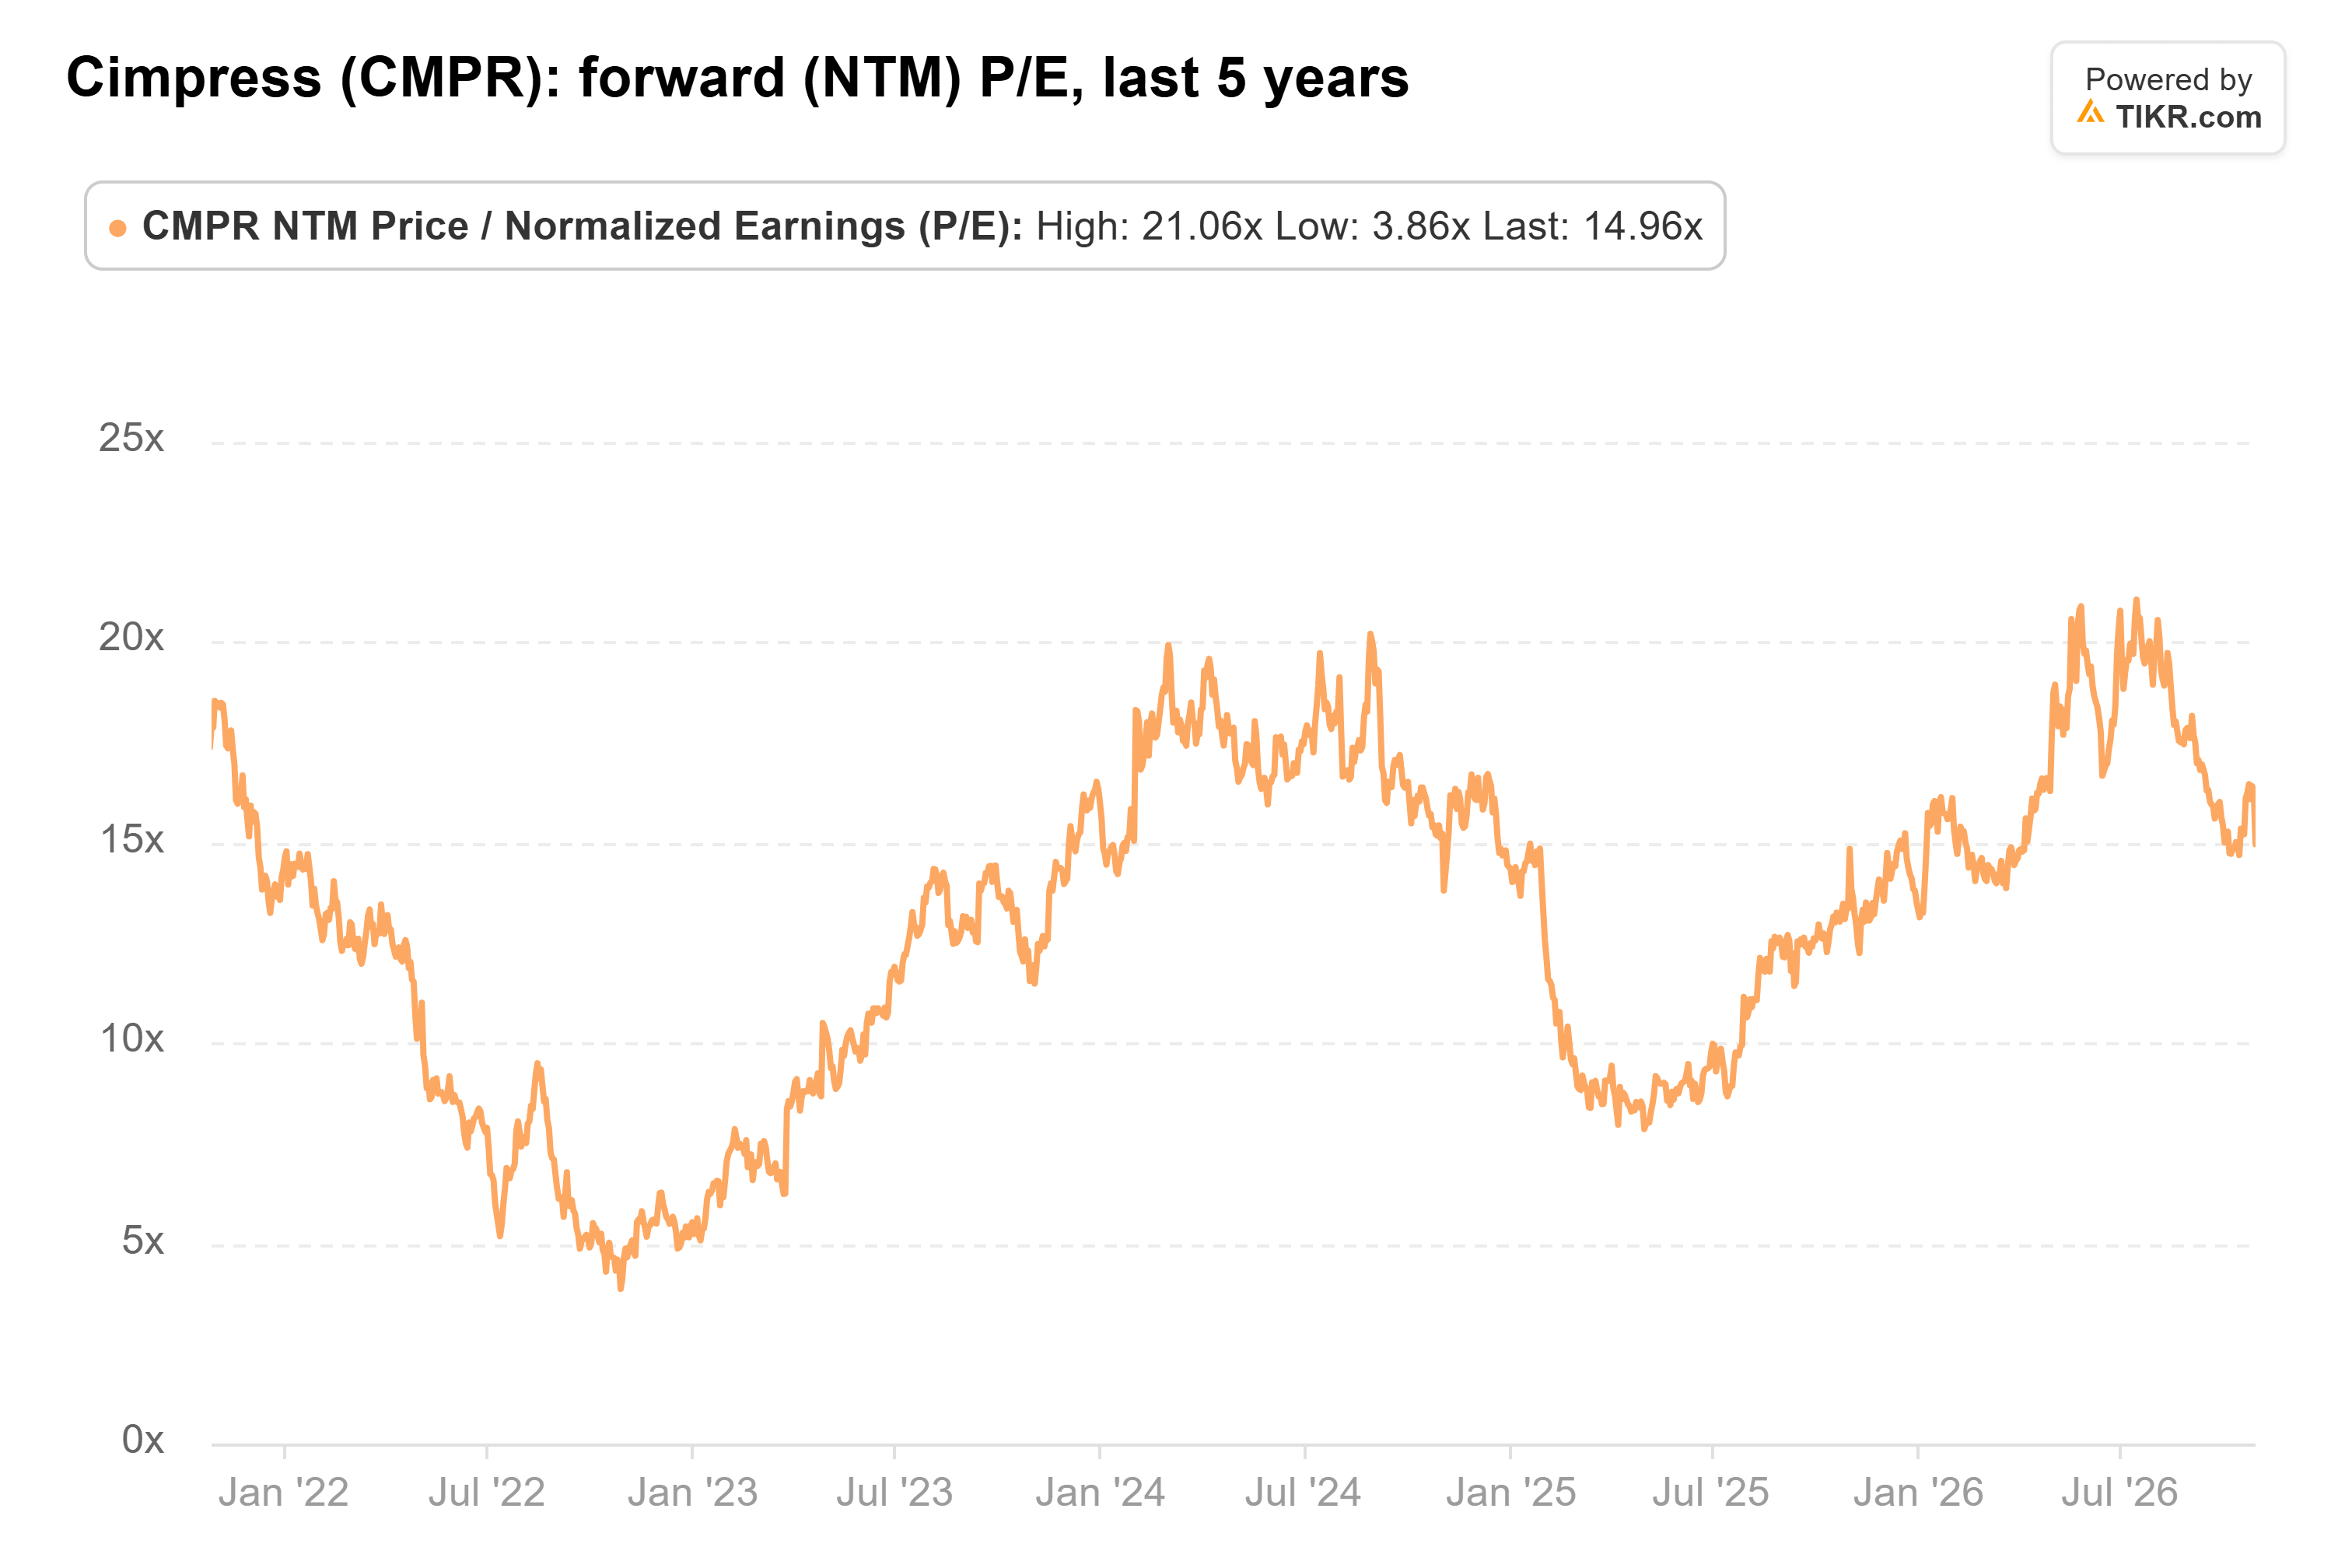
La caída de hoy la lleva a unas 13 veces, y las estimaciones de beneficios detrás de ese múltiplo parecen destinadas a bajar.
Mi opinión: A ese precio, el mercado aún asume que se cumplen las previsiones. Tras un trimestre tan por debajo del plan, me gustaría ver el trimestre de diciembre antes de comprar. Por supuesto, un segundo trimestre fuerte, publicado a finales de enero, ayudaría mucho.
Entonces, ¿cuál es el valor real de la acción de Cimpress?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Cimpress. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o de nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!