Conclusiones Clave
- Los resultados del Q2 2026 de CAVA superaron las expectativas en todos los frentes (ingresos +31.3% a $365.4 millones, ventas en restaurantes comparables +9% con crecimiento de tráfico del 5.3%, EBITDA ajustado +30%, previsiones reiteradas), sin embargo, la acción ha caído desde un máximo posterior a los resultados en la zona de mediados de los $60 a $50.44, con una caída del 8.11% solo el 15 de septiembre, borrando casi toda una subida que había llevado a CAVA a aproximadamente $95 en abril.
- El múltiplo precio/beneficios normalizados a 12 meses (NTM) de CAVA cuenta una historia más clara que el precio de la acción. Cayó desde un máximo de 186.05x a 83.55x, una caída más pronunciada que el descenso de aproximadamente el 47% en la acción misma. El múltiplo, no las estimaciones de consenso de beneficios, está absorbiendo la mayor parte del daño.
- El margen de beneficio a nivel de restaurante se ha suavizado en tres de los últimos cuatro trimestres comparables, pero el ritmo no se está acelerando. Cayó 100 puntos básicos en el Q4 2025, se mantuvo plano en el Q1 2026 y cayó 60 puntos básicos en el Q2 2026.
- El COO Douglas Thompson compró 6,500 acciones por valor de $432,380 a principios de septiembre. Esa compra se produjo en la misma ventana temporal en la que JPMorgan, Mizuho, TD Cowen y D.A. Davidson recortaron sus objetivos de precio tras los mismos resultados del Q2.
CAVA Entregó Una Superación Que El Mercado Se Negó A Premiar
CAVA Group (CAVA) terminó el Q2 con 476 restaurantes en 29 estados, tras abrir 17 ubicaciones netas nuevas en el trimestre. La productividad de las nuevas unidades se mantuvo por encima del 100% por otro trimestre consecutivo. El balance respalda ese crecimiento.
CAVA no tiene deuda y mantiene $435.6 millones en efectivo e inversiones. Ha registrado flujo de caja libre positivo durante diez trimestres consecutivos. Nada de eso impidió que la acción cediera toda su subida posterior a los resultados. Las acciones subieron a la zona de mediados de los $60 tras la publicación del 11 de agosto, luego revirtieron y siguieron cayendo durante septiembre.
Para el 15 de septiembre, CAVA cotizaba a $50.44, con una caída intradía del 8.11% y por debajo de donde estaba incluso antes de que se publicara la superación. El momento de la reacción del lado de la venta (sell-side) importa aquí. JPMorgan recortó su objetivo a $85, Mizuho a $70, D.A. Davidson a $75 y TD Cowen a $85, todos en un lapso de aproximadamente 48 horas tras un trimestre que superó el consenso en ingresos, EBITDA y beneficio por acción.
RBC fue la única excepción, subiendo su objetivo a $95. Que los analistas recorten objetivos justo después de una superación suele significar que el precio que los inversores estaban dispuestos a pagar por esa superación es lo que se está revalorando, no la superación en sí.
Esa visión dividida también apareció dentro de la empresa. El COO Douglas Thompson compró 6,500 acciones de CAVA por $432,380 en la misma ventana temporal en la que se recortaban esos objetivos, elevando su participación directa a 19,371 acciones.
El Múltiplo Está Haciendo Casi Todo El Trabajo
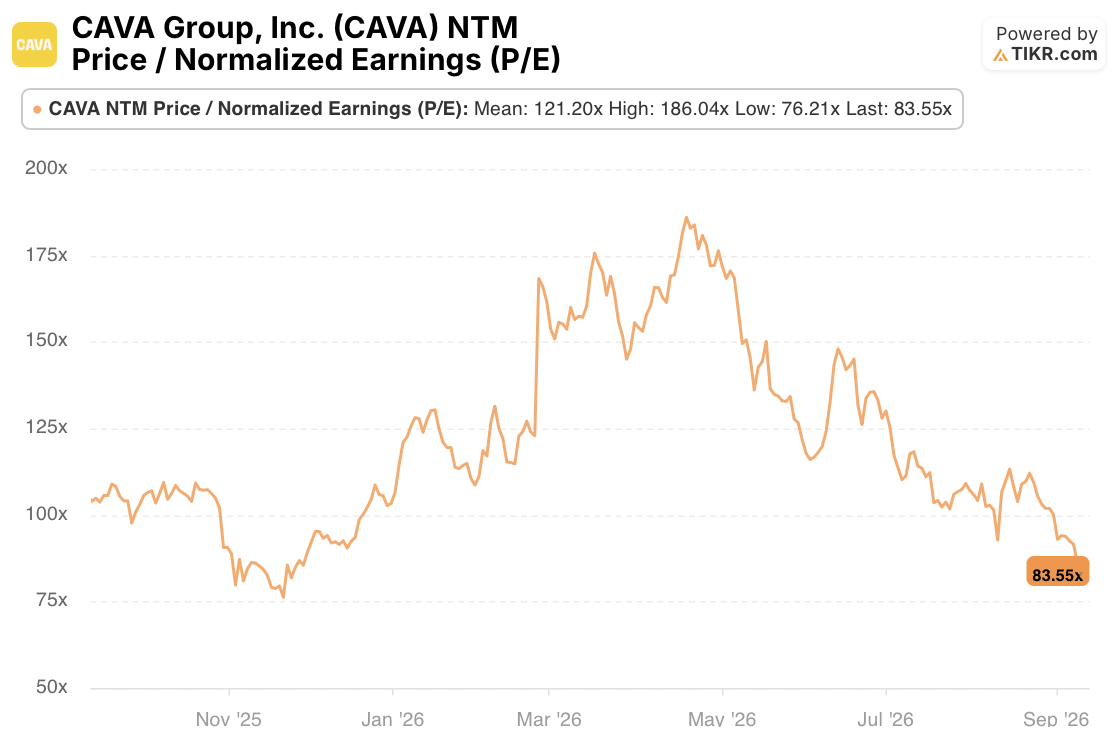
La relación precio/beneficios normalizados a 12 meses (NTM) de CAVA alcanzó un máximo de 12 meses de 186.05x alrededor de la misma subida de abril que llevó la acción a aproximadamente $95. Ahora se sitúa en 83.55x, cerca del mínimo de 12 meses de 76.21x y muy por debajo del promedio de 121.20x.
Ese es un movimiento mayor que el que ha hecho el precio de la acción. CAVA ha caído aproximadamente un 47% desde su máximo de abril, mientras que su múltiplo forward ha caído más cerca del 55%. El precio es igual al múltiplo multiplicado por los beneficios forward. Que un múltiplo caiga más rápido que el precio implica que la suposición del mercado sobre los beneficios forward de CAVA en realidad ha subido desde la primavera, no ha caído.

Las estimaciones de consenso respaldan eso. Se proyecta que el BPA normalizado sea de $0.55 para el año fiscal 2026, apenas por encima de los $0.54 del año fiscal 2025, incluso cuando se espera que los ingresos crezcan alrededor del 27% a $1.50 mil millones. Ese año de beneficios casi planos da paso a una subida mucho más pronunciada después. Se estima que el BPA sea de $0.74 en 2027, $0.99 en 2028 y $1.70 para 2030.
Así que la historia de crecimiento en sí no ha sido recortada. Lo que cambió es cuánto están dispuestos a pagar hoy los inversores por beneficios que el consenso ya esperaba que se estancaran en 2026 antes de reacelerarse.
Las propias previsiones de la dirección apuntan a por qué existe esa pausa. Una tasa impositiva efectiva más alta, los recargos por combustible y el costo de lanzar el pollo premarinado aterrizan todos en la segunda mitad de este año.
La Presión Sobre El Margen De CAVA Es Real, Pero No Se Está Acelerando
El margen de beneficio a nivel de restaurante de CAVA ha estado bajo presión durante tres de los últimos cuatro trimestres comparables.
El margen del Q4 2025 cayó al 21.4% desde el 22.4% del año anterior, una caída de 100 puntos básicos vinculada a la mezcla de entregas y los costos del sistema de visualización en cocina. El margen del Q1 2026 se mantuvo plano en 25.1% frente al Q1 2025. El margen del Q2 2026 bajó al 25.7% desde el 26.3%, un descenso de 60 puntos básicos que la dirección vinculó a los costos de insumos del salmón. Esa secuencia no muestra un deterioro acelerado. El golpe interanual más pronunciado ocurrió hace dos trimestres, no en el más reciente.
La CFO Tricia Tolivar ya ha señalado más presión por delante en la segunda mitad debido a los recargos por combustible y el lanzamiento más amplio del pollo premarinado, junto con la continua inversión en salarios. La dirección ha enmarcado estos como compensaciones deliberadas en lugar de sobrecostos, reinvirtiendo margen en personal, tecnología y desarrollo del menú mientras el número de unidades crece cerca del 20% anual. Ese marco importa para el peso que esta métrica debería tener frente a la caída de la acción. Apoya cierta compresión del múltiplo. Por sí sola, no justifica un colapso tan pronunciado.
¿Ha Ido Demasiado Lejos El Reajuste En La Acción De CAVA?
Un múltiplo forward de 83.55x sigue siendo elevado en términos absolutos, muy por encima de lo que exigen la mayoría de los pares de comida rápida casual (fast casual). Llamar a CAVA barato directamente sería prematuro.
La calidad del negocio y el precio pagado son preguntas separadas, y la segunda todavía se inclina hacia lo caro.
Pero en relación con la propia historia de negociación de CAVA, la acción ahora se sitúa cerca del múltiplo menos generoso que el mercado le ha asignado en el último año. Esto está ocurriendo en un momento en que el tráfico y las ventas comparables (comps) corrieron por delante de lo que estaba descontado en el máximo de abril. Esa brecha es el meollo de la tesis. Si se cierra mediante la recuperación del múltiplo, el argumento de que esta desvalorización (de-rating) fue excesiva se fortalece.
Si se cierra a través de fundamentales más lentos, la compresión del múltiplo parecerá menos una reacción exagerada y más como el mercado anticipándose a una desaceleración real.
La próxima prueba está cerca. La CFO Tolivar ha dicho que las tendencias ya se sitúan en un crecimiento de ventas en restaurantes comparables de dígitos medios, cómodamente por encima del escenario plano a negativo incorporado en el extremo inferior de las previsiones.
Confirmar eso en los resultados del Q3, previstos alrededor de noviembre, sería la señal más clara hasta ahora sobre cuál de las lecturas de esta compresión del múltiplo es la correcta.
¿Deberías Invertir En CAVA Group, Inc.?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales utilizan para responder exactamente esa pregunta.
Si abres la acción de CAVA, verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienen una tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear CAVA Group, Inc. junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Accede a Herramientas Profesionales para Analizar la acción de CAVA en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!