Conclusiones Clave
- La recuperación operativa de Verizon ya es visible en los números: la tasa de abandono (churn) postpago de consumo del T2 2026 cayó a 84 puntos básicos, el margen de EBITDA ajustado alcanzó un máximo histórico del 40,1%, y la dirección elevó sus previsiones de EPS ajustado anual a un crecimiento del 6%-7% y de flujo de caja libre a un crecimiento del 9%-10%.
- Un nuevo negocio de arrendamiento de fibra llamado AI Connect, anclado por un acuerdo con Google de fibra oscura (dark fiber) por más de $1.000 millones y un acuerdo de suministro de 80 millones de millas con Corning, se posiciona como la próxima palanca de crecimiento a partir de 2027, pero aún no contribuye de forma mensurable a los resultados.
- El mercado ya ha descontado gran parte de las buenas noticias. El múltiplo P/E a 12 meses (NTM) de Verizon se sitúa en 10,12x, cerca de un máximo de tres años frente a una media de tres años de 8,91x, mientras que los objetivos de precio de los analistas han subido más lentamente que la acción y la combinación de recomendaciones ha cambiado hacia Mantener (Hold).
- El flujo de caja libre, no el ratio de pago más ruidoso basado en el ingreso neto, es la mejor medida de la seguridad del dividendo. El flujo de caja libre del primer semestre de 2026 de $10.200 millones cubre cómodamente los aproximadamente $5.900 millones de dividendos pagados, incluso cuando el ratio de pago principal (headline) llegó a oscilar hasta el 124% en un solo trimestre.
La Recuperación Que Verizon Prometió Ya Se Ve En Los Números
Cuando Dan Schulman asumió como CEO de Verizon el pasado octubre, le dijo a la empresa que persiguiera dos números por encima de todo: una tasa de abandono (churn) decreciente y un aumento neto de clientes postpago de telefonía. Ambos mejoraron en el T2 2026. La tasa de abandono (churn) postpago de telefonía de consumo cayó a 84 puntos básicos, desde 90 en el primer trimestre y 95 en el cuarto trimestre de 2025, y Verizon añadió 184.000 clientes postpago de telefonía, un cambio de 193.000 respecto al año anterior. El margen de EBITDA ajustado alcanzó un máximo histórico del 40,1%, el EPS ajustado creció un 6,6% hasta $1,30, y el flujo de caja libre aumentó un 24% interanual hasta $6.400 millones.
Nada de eso provino de subir precios o regalar teléfonos subsidiados. El costo de adquisición cayó un 15% interanual y el costo de retención un 17%, impulsados por el plan Simplicity, que desvincula el dispositivo de la factura mensual, y Verizon One, un paquete convergente de movilidad y banda ancha. La dirección ya ha elevado sus previsiones anuales dos veces en 2026: el EPS ajustado a un crecimiento del 6%-7%, el flujo de caja libre a un crecimiento del 9%-10%, y los ingresos por servicios de movilidad y banda ancha al 2,5%-3%, con la propia tasa de crecimiento acelerándose desde el 1,6% en el primer trimestre hacia un 4% previsto en el cuarto. La decisión de la junta de extender el contrato de Schulman hasta 2028 durante la misma conferencia de resultados es una señal de que la empresa cree que se trata de un cambio estructural de varios años, no de un rebote técnico temporal de un solo trimestre.
AI Connect Es La Próxima Palanca, Pero Sigue Siendo Una Historia Para 2027
Bajo la recuperación del negocio de consumo, Verizon está construyendo un segundo flujo de ingresos arrendando sus rutas de fibra de larga distancia y metropolitana a los hiperescaladores que conectan centros de datos para cargas de trabajo de IA, un negocio que llama AI Connect. El único contrato divulgado hasta ahora es un acuerdo plurianual con Google por más de $1.000 millones para fibra oscura (dark fiber), junto con un acuerdo de suministro separado de varios miles de millones de dólares con Corning para asegurar más de 80 millones de millas de fibra entre 2027 y 2032, de modo que la capacidad no se convierta en una restricción. Verizon también está reconvirtiendo centrales telefónicas desmanteladas, liberadas al retirar el cobre, en centros de datos de inferencia listos para energía; una pequeña prueba agotó su capacidad en 24 horas.
La dirección describe que es probable que haya más acuerdos para fin de año y espera que AI Connect "contribuya de manera notable" a los ingresos a partir de 2027, financiado como capital basado en el éxito dentro del presupuesto de capital existente de $16-16.500 millones para 2026, en lugar de como gasto incremental. Este encuadre es importante porque ninguna de las previsiones elevadas para 2026 incorpora ingresos de AI Connect. Es completamente una historia para 2027 y más allá, que descansa en un contrato firmado y un compromiso de suministro, en lugar de en un backlog de ingresos contabilizado.
La Revalorización Ya Ha Ocurrido
El problema para cualquiera que compre VZ únicamente con la tesis de "recuperación infravalorada" es que el mercado ya se ha puesto prácticamente al día.
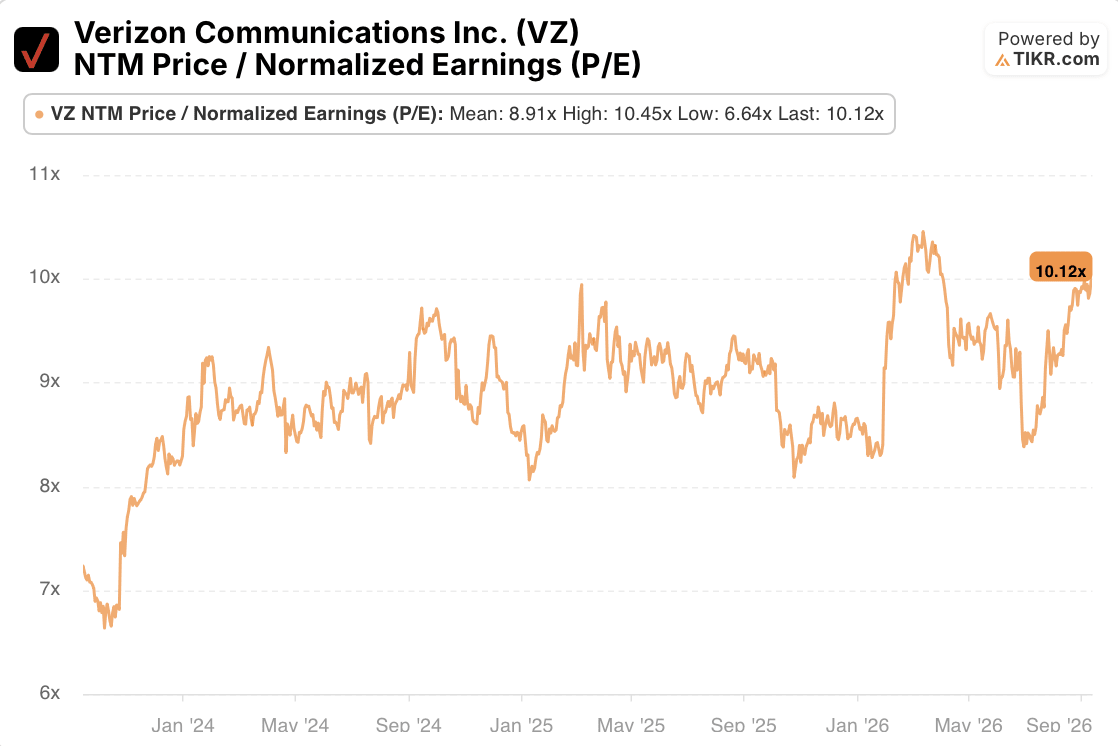
El múltiplo precio-ganancias normalizadas a 12 meses (NTM) de Verizon se situó por última vez en 10,12x, frente a una media de tres años de 8,91x, un máximo de tres años de 10,45x y un mínimo de 6,64x. El múltiplo pasó la mayor parte de 2024 y 2025 en el rango alto de 7x a bajo de 9x, luego saltó hacia sus máximos cuando los primeros resultados de Schulman llegaron a finales de 2025 y principios de 2026, retrocedió al rango alto de 8x a mediados de año, y desde entonces ha subido cerca de su máximo del ciclo tras los resultados del T2 que superaron expectativas y elevaron previsiones (beat-and-raise) y las conferencias de inversores consecutivas de septiembre. Esa es una revalorización genuina, no un error de redondeo, y coloca a la acción cerca de la parte superior de su propio rango de tres años en lugar de con un descuento estadístico respecto a él.
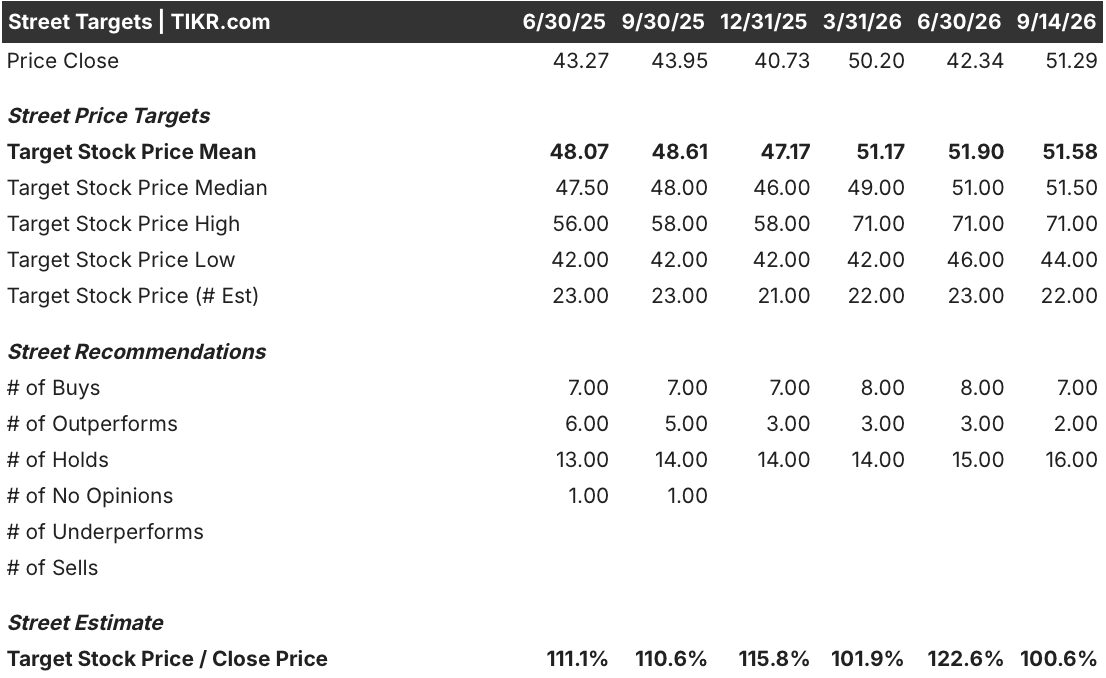
Los objetivos de los analistas (Street) cuentan una historia similar. El precio objetivo medio subió desde $48,07 a mediados de 2025 hasta $51,58 al 14 de septiembre de 2026, una ganancia de aproximadamente el 7%, mientras que la acción misma subió desde $43,27 hasta $51,29 en el mismo período, un aumento de aproximadamente el 19%. La acción ha superado su propio precio objetivo promedio, y la relación media objetivo-precio se ha comprimido del 111% a poco más del 100%, la brecha más estrecha registrada aparte de una lectura anterior.
La combinación de recomendaciones también se ha vuelto más cautelosa en lugar de más convencida: las recomendaciones de Compra (Buy) y Superar (Outperform) cayeron de 13 de 23 analistas a mediados de 2025 a 9 de 22 ahora, mientras que las de Mantener (Hold) aumentaron de 13 a 16. La historia operativa de Verizon mejoró, pero la convicción del lado de la venta (sell-side) no la siguió; más bien se enfrió.
Lo Que Realmente Mueve A VZ De Aquí En Adelante
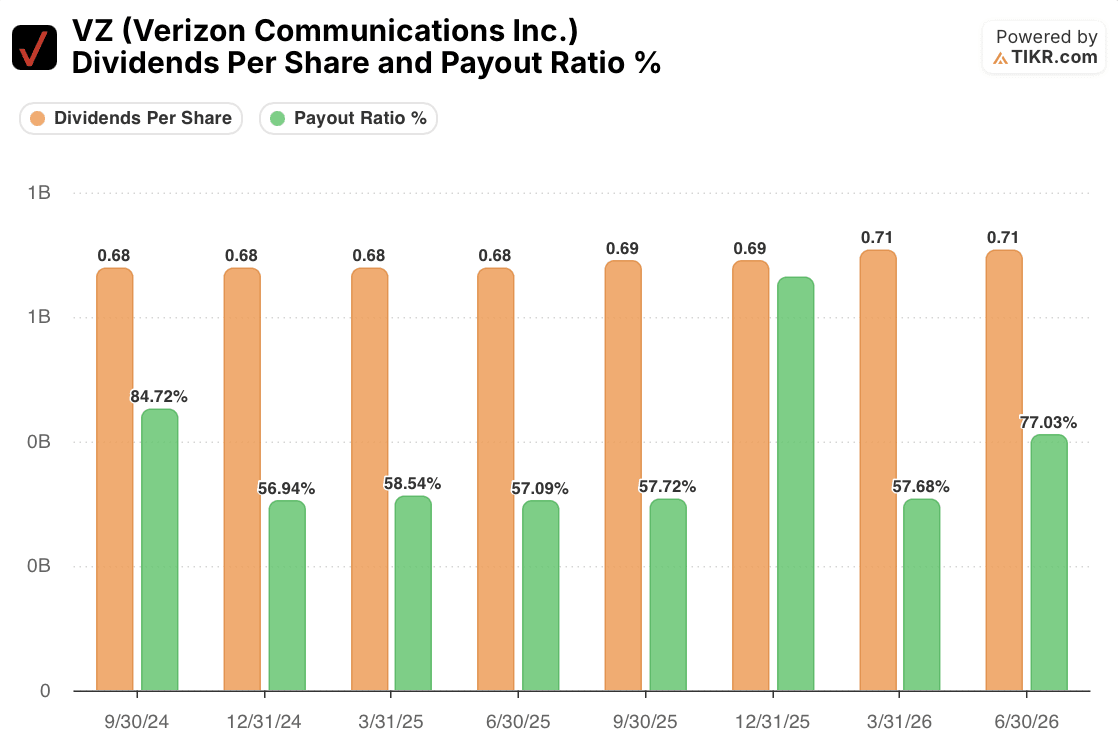
El dividendo es la razón por la que la mayoría de los tenedores de VZ están en la acción, y en términos de efectivo parece estar financiado de manera segura.
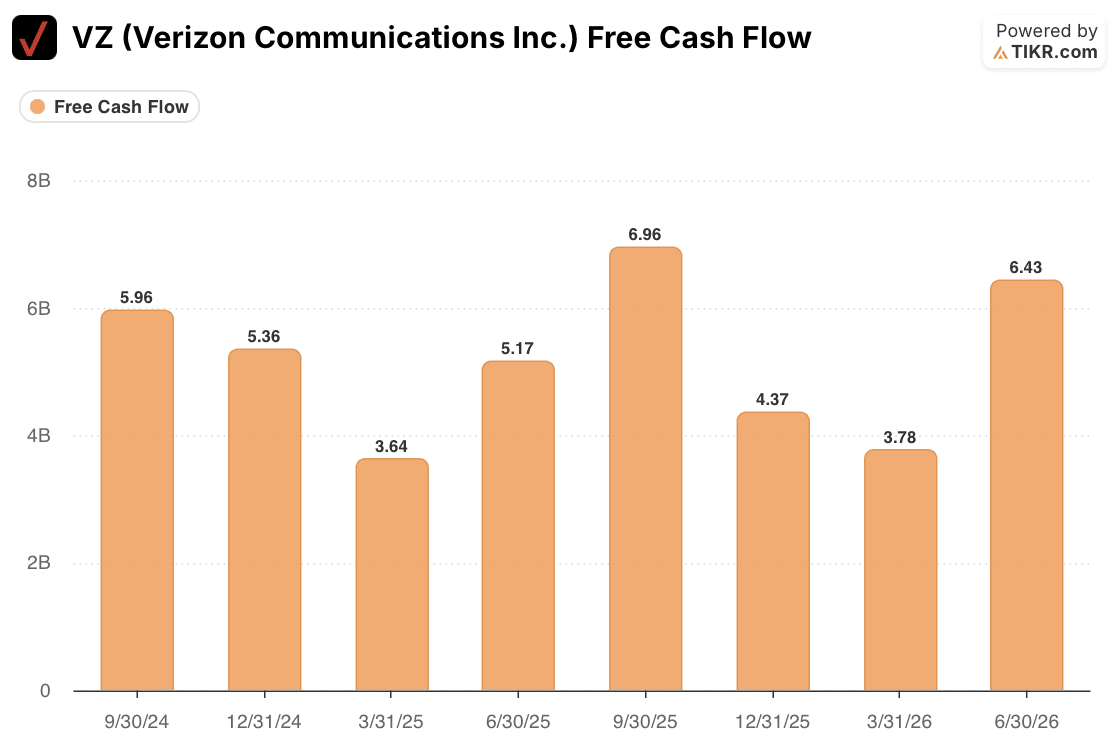
El flujo de caja libre del primer semestre de 2026 de $10.200 millones, un 16% más interanual, cubre cómodamente los aproximadamente $5.900 millones pagados en dividendos en el mismo período, con margen restante para la autorización de recompra de $4.500 millones que la dirección elevó junto con sus previsiones.
El ratio de pago principal (headline) es una guía peor aquí: osciló desde un rango estable de mediados del 50% durante la mayor parte de 2025 hasta el 124% en el cuarto trimestre y el 77% en el segundo trimestre de 2026, movimientos que siguen cargos únicos contra el ingreso neto, incluidos costos de integración de Frontier, reestructuración y el pago de igualación de la empresa conjunta con BT, en lugar de cualquier déficit en la generación de efectivo subyacente. Los inversores que lean el gráfico del ratio de pago de forma aislada corren el riesgo de confundir el ruido contable con el riesgo para el dividendo.
Lo que realmente movería la acción desde aquí no es más pruebas de que la tasa de abandono (churn) está cayendo. Eso ya se refleja tanto en el múltiplo como en la ahora cautelosa combinación de recomendaciones de los analistas. Es si AI Connect pasa de un contrato divulgado y un acuerdo de suministro de fibra a los "varios miles de millones" en ingresos contratados que la dirección ha prometido, y si eso aparece de forma concreta cuando Verizon dé sus primeras previsiones formales para 2027 junto con los resultados del cuarto trimestre en enero.
La réplica de la dirección a la amenaza de Starlink, de que la economía de los satélites solo funciona en los mercados de baja densidad en los que Verizon no compite de todos modos, está bien respaldada por las matemáticas de densidad que tanto el CEO como el CFO citan en sus declaraciones, y es un riesgo menor a corto plazo para la tesis que las matemáticas de revalorización mencionadas anteriormente. A aproximadamente 10 veces las ganancias futuras, Verizon ya no cotiza como una telco rota esperando ser reparada. Cotiza como una que ya se reparó a sí misma, y la próxima etapa de la acción depende de un negocio que, hasta ahora, tiene un cliente firmado.
¿Debería Invertir En Verizon Communications Inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción VZ y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están en tendencia alcista o bajista.
Puede crear una lista de seguimiento gratuita para rastrear VZ junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Accede a Herramientas Profesionales para Analizar la acción VZ en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más remueva… más oportunidades descubrirá. Busque entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer, y felices inversiones!