Estadísticas Clave para la Acción de CCL
- Rendimiento de la semana pasada: Consolidándose
- Rango de 52 semanas: $22 a $34
- Precio objetivo del modelo de valoración: $33
- Potencial de subida implícito: 45.4% en 2.2 años
Traduce los récords de rendimiento de Carnival en tu propia estimación de retorno (Es gratis) >>>
Resultados Récord, Previsiones Cautelosas: La Desconexión en Carnival
Carnival Corporation (CCL) ha pasado este año batiendo récords, sin embargo, la acción sigue cotizando más cerca de su mínimo de 52 semanas que de su máximo. En su trimestre más reciente, Carnival reportó ingresos de $6.66 mil millones. El ingreso neto ajustado alcanzó los $569 millones, un aumento de más del 20% respecto al año anterior, marcando su duodécimo trimestre consecutivo de rendimientos netos récord.
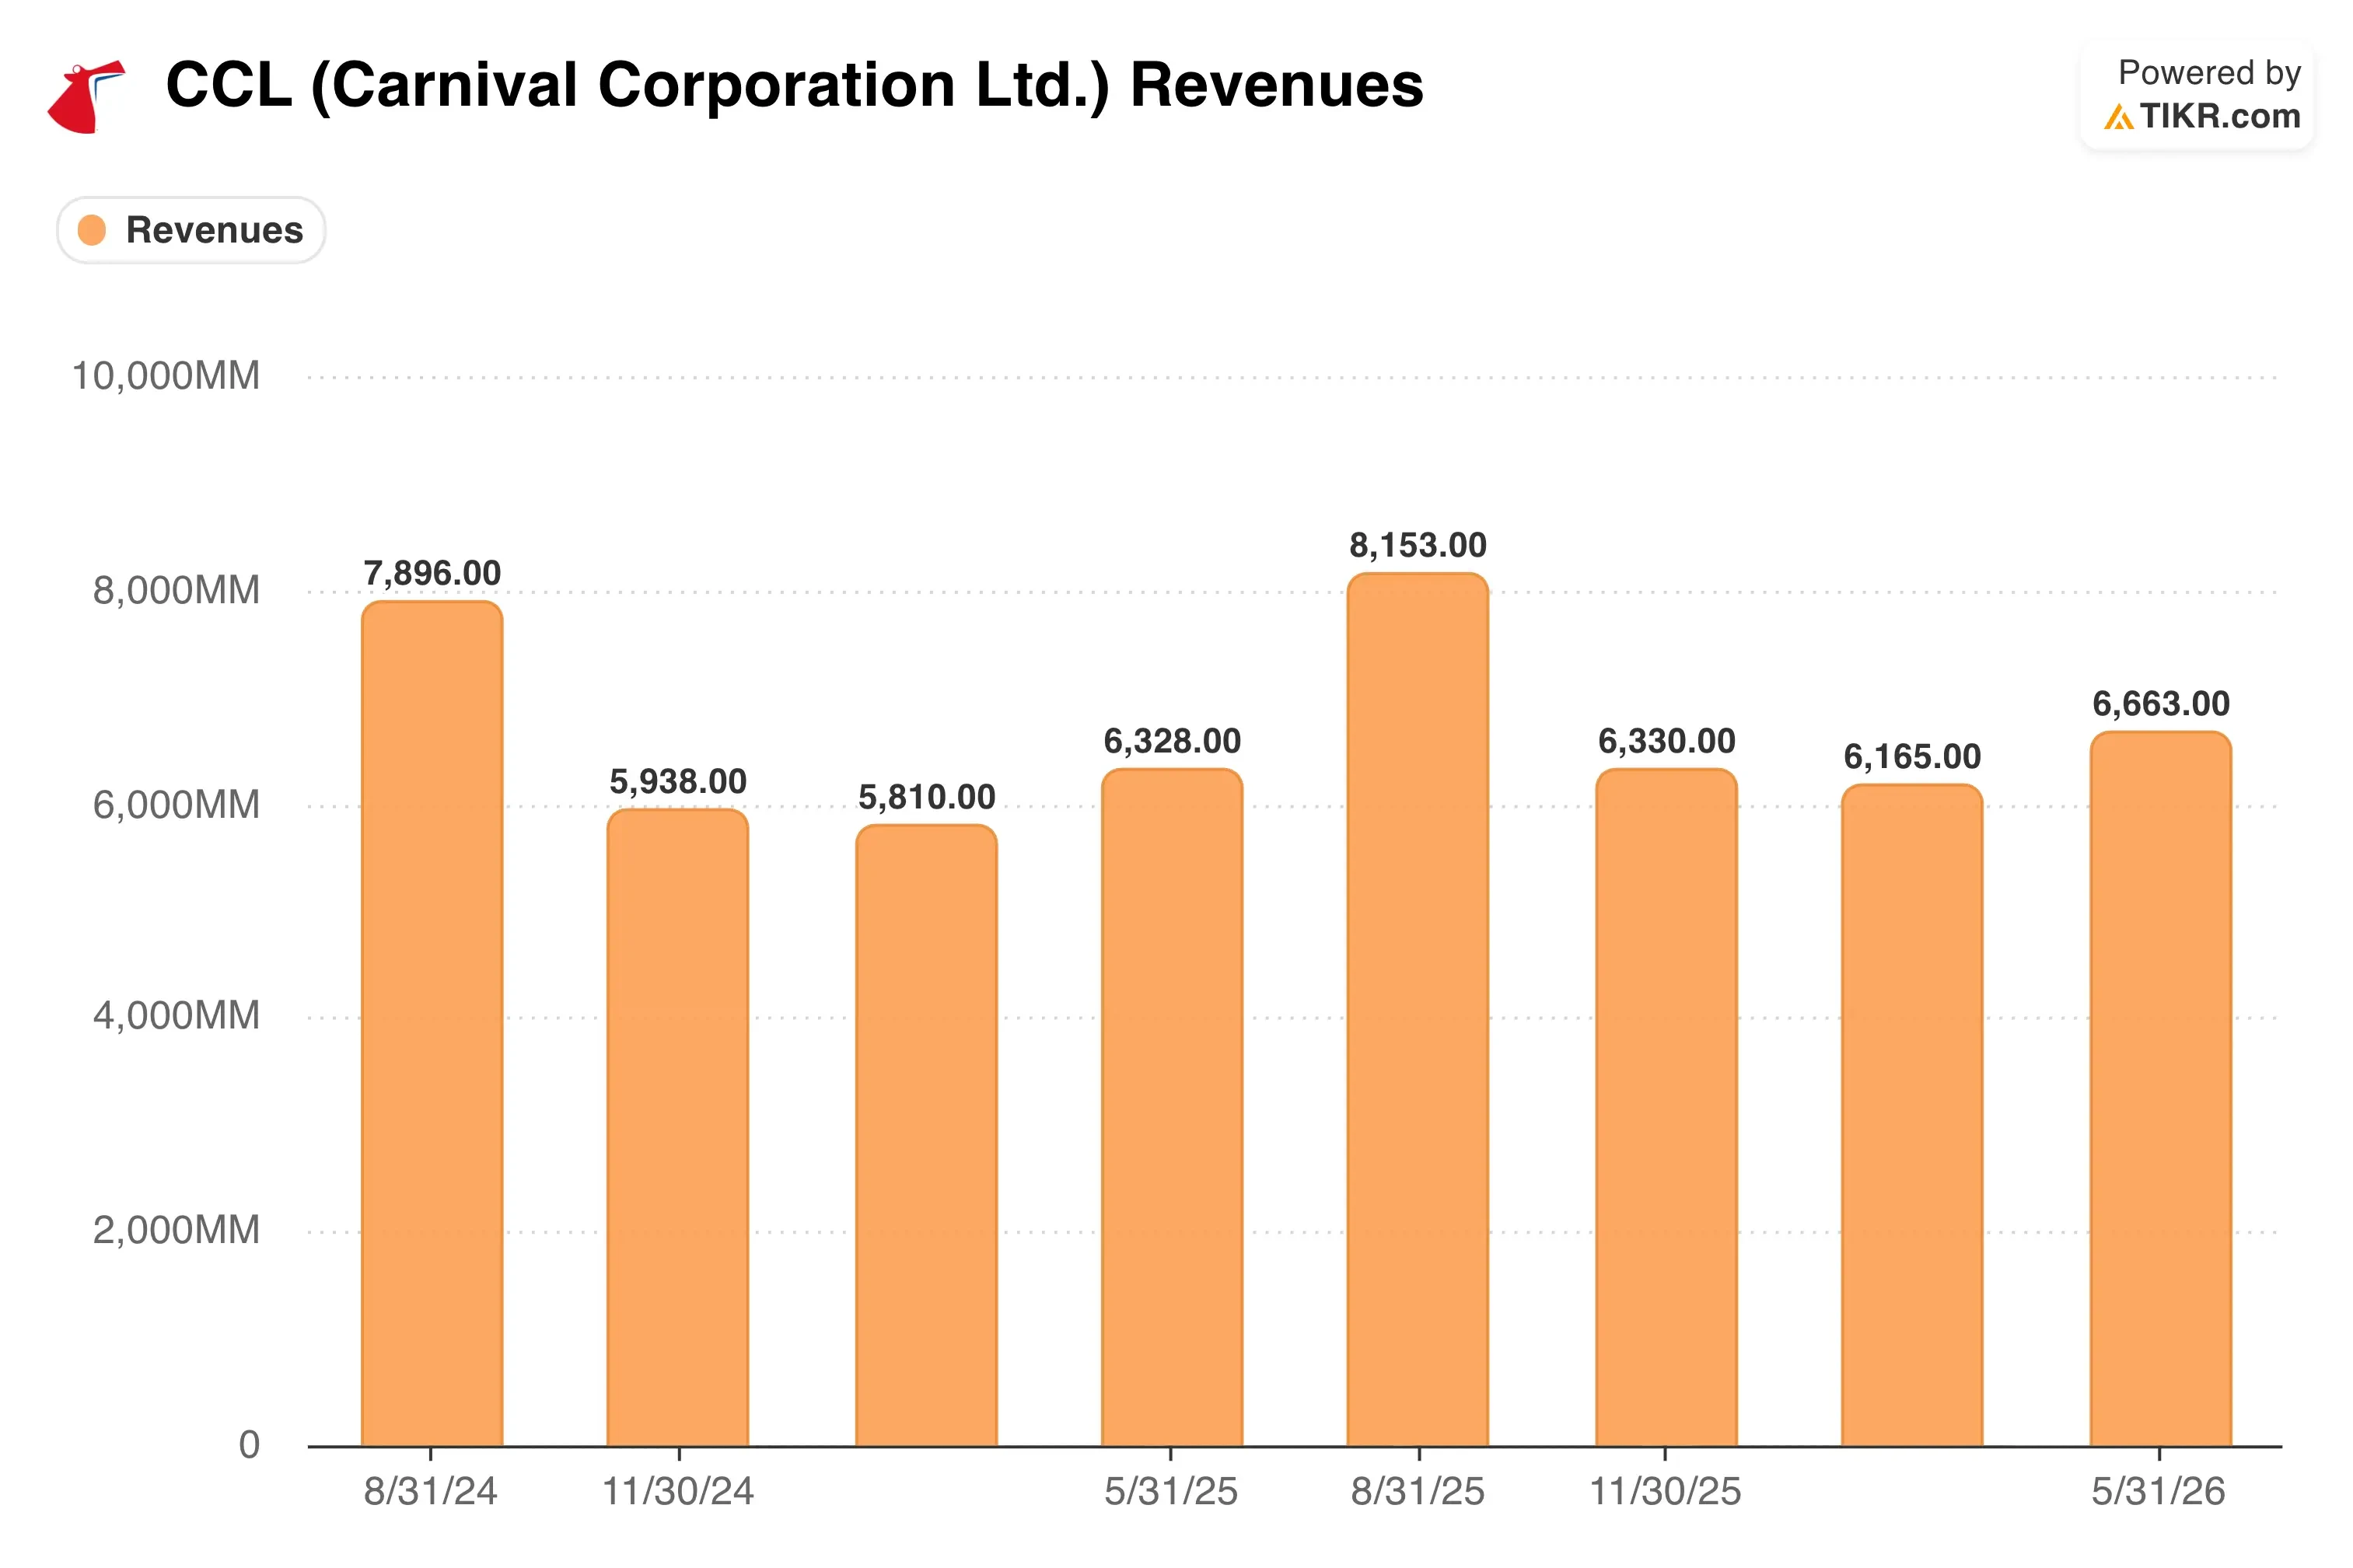
Aun así, la dirección guió el beneficio del Q3 por debajo de las estimaciones de Wall Street, citando mayores costos de combustible y algunos elementos puntuales. Los precios del combustible fueron casi un 30% más altos interanuales. Carnival aún logró crecer su ingreso neto ajustado a un ritmo de dos dígitos, mostrando un apalancamiento operativo real incluso cuando las previsiones decepcionaron a algunos inversores.
El CEO Josh Weinstein dijo que Carnival entregó "más del 20% adicional al resultado final" mientras superaba factores externos geopolíticos extremos en contra y mayores costos de combustible. También señaló los depósitos de clientes récord de $9 mil millones como evidencia de que la demanda sigue siendo fuerte. Sin embargo, las reservas europeas alrededor del Mediterráneo se han suavizado.
De cara al futuro, Carnival reporta sus próximos resultados el 25 de septiembre. Esa publicación mostrará si las previsiones más débiles fueron un posicionamiento conservador o un signo temprano de una presión de costos real.
Prueba de presión la carga de deuda de Carnival contra tu propio escenario (Es gratis) >>>
¿Un Descuento Profundo, o un Precio Justo por el Riesgo de Cruceros?

Bajo los supuestos del modelo de valoración realizados hasta el 30/11/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 3.9%
- Márgenes Operativos: 16.5%
- Múltiplo P/E de Salida: 9.7x
El modelo estima un precio objetivo de $33, lo que implica un retorno total del 45.4% y un retorno anualizado del 18.4% durante los próximos 2.2 años.
El caso de valoración de Carnival se basa en un crecimiento modesto, solo un 3.9% de CAGR de ingresos. Combina eso con un múltiplo significativamente más bajo que el que la acción ha tenido en el pasado. Un P/E de salida de 9.7x se sitúa muy por debajo del promedio de cinco años de Carnival, lo que impulsa la mayor parte del retorno proyectado.

Los márgenes cuentan la historia de la recuperación. Un supuesto de margen operativo del 16.5% marcaría una mejora real respecto a las pérdidas de Carnival en la era de la pandemia. Refleja la reducción de deuda y la disciplina de costos que la dirección ha logrado. Las ganancias en eficiencia de combustible, que aumentaron más del 5% este año, también respaldan esa trayectoria de margen.
Comparado con su propio historial, Carnival a $23 cotiza cerca de donde estaba a principios de 2024. Eso se mantiene a pesar de haber crecido significativamente en ingresos, rendimientos y depósitos desde entonces. La brecha entre el progreso operativo y el precio de la acción es lo que hace que el bajo múltiplo sea interesante en lugar de simplemente barato por una razón.
El riesgo es el apalancamiento. Carnival aún carga con una pesada deuda en relación con sus pares. Una desaceleración en las reservas o otro pico en el combustible golpearía el flujo de caja libre más rápido que a un competidor menos endeudado.
Compara a Carnival con Royal Caribbean y Norwegian (Gratis con TIKR) >>>
Carnival vs. Royal Caribbean y Norwegian: ¿Quién está Ganando la Recuperación?
Royal Caribbean (RCL) ha liderado la recuperación de los cruceros en rentabilidad, cotizando con un múltiplo mucho más rico que Carnival. Márgenes más fuertes y un balance más limpio explican esa brecha. Norwegian Cruise Line (NCLH), la más pequeña de las tres, ha sido más volátil, cayendo recientemente después de que Mizuho rebajara la acción a neutral por preocupaciones sobre la demanda.
En crecimiento de ingresos, el supuesto del modelo del 3.9% de Carnival se queda atrás de lo que Royal Caribbean ha guiado. Royal Caribbean recientemente elevó su propio pronóstico de beneficio anual incluso cuando Norwegian recortó su perspectiva de ingresos la misma semana. Esa divergencia muestra cuán diferente tratan los inversores a cada operador a pesar de un contexto compartido de fuertes reservas.
La ventaja de Carnival es la escala. Como el mayor operador de cruceros por capacidad, puede distribuir los costos de combustible y marketing entre más barcos y marcas que cualquiera de sus rivales. Esa escala es parte de la razón por la que sus márgenes siguen expandiéndose incluso cuando su múltiplo sigue siendo el más barato de los tres.
¿Qué Impulsa la Acción de CCL de Cara al Futuro?
El próximo catalizador importante de Carnival es su reporte de ganancias del Q3 el 25 de septiembre. Eso revelará si las previsiones de beneficio más débiles se mantienen o resultan conservadoras. Los inversores también observarán las tendencias de reservas para la segunda mitad del año, especialmente en Europa.
En el balance, Carnival redimió $500 millones de notas al 7% con vencimiento en 2029. Ese movimiento continúa su esfuerzo por reducir el gasto por intereses y extender su perfil de vencimiento de deuda. Carnival también elevó su objetivo de reducción de intensidad de emisiones de gases de efecto invernadero al 25% para 2029, habiendo alcanzado su objetivo anterior cinco años antes. También completó una extensión del muelle en Celebration Key en las Bahamas que añade nueva capacidad de itinerarios.
La política también podría importar. La administración Trump se reunió recientemente con los principales CEOs de la industria de viajes, incluido Carnival, para discutir cómo impulsar el turismo extranjero hacia los Estados Unidos. Si eso se traduce en una política portuaria más favorable, podría respaldar la demanda de salidas con base en EE. UU. en los próximos años.
¿Deberías Invertir en Carnival?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre CCL, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear CCL junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de CCL en TIKR Gratis→
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!