Puntos clave
- Bill Ackman dijo en el Squawk Pod de CNBC que Pershing Square compró Meta con un gran descuento después de que anunciara un gran gasto de capex, y que había comprado Microsoft y Amazon de la misma manera cuando sus acciones cayeron.
- Ackman dice que los analistas incorporan el costo del desarrollo de IA en sus modelos pero no dan crédito por un crecimiento más rápido, y él ve a Muse como la recompensa de Meta.
- Desde finales de septiembre de 2025, los analistas han elevado su estimación de ingresos para 2027 de Meta un 19% y su estimación de ganancias para 2027 solo un 1.4%, mientras que el consenso tiene el flujo de caja libre negativo hasta 2028.
- Meta cotiza a 18x las ganancias futuras, por debajo de su promedio de cinco años de 21x, y la próxima prueba es su conferencia de resultados del cuarto trimestre a finales de enero.
Bill Ackman dice que los modelos de Wall Street para Meta Platforms (META) están pasando por alto algo importante:
Cuentan cada dólar de su desarrollo de IA y no le dan crédito por un crecimiento más rápido.
En el episodio del día de las elecciones del Squawk Pod de CNBC, Ackman explicó cómo Pershing Square aprovecha los grandes movimientos del mercado. Compró Microsoft (MSFT) cuando los inversores se preocuparon por su capex, y Amazon (AMZN) cuando se anunciaron aranceles. Y luego:
"Cuando Meta anunció un gran gasto de capex, pudimos comprar Meta con un enorme descuento."
Preguntado si le gusta que las tres gasten tan fuertemente, Ackman dijo que sí. Pueden permitírselo, dijo, y están viendo una fuerte demanda y altos rendimientos sobre lo que invierten. Luego apuntó a los analistas:
"Los analistas están incorporando en el modelo el capex asociado al desarrollo, pero no ningún cambio significativo en la tasa de crecimiento. Y creo que eso simplemente está mal."
Esa es una apuesta contraria: las acciones de Meta cayeron un 15% en octubre.
TIKR sigue a 62 analistas sobre Meta Platforms. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Meta Platforms, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Meta Platforms
Los analistas tienen el crecimiento estabilizándose cerca del 20%
Los ingresos de Meta crecieron un 22% en 2025, hasta $201 mil millones. El consenso estima que saltarán un 28% este año, y luego crecerán alrededor de un 20% anual en 2027 y 2028:
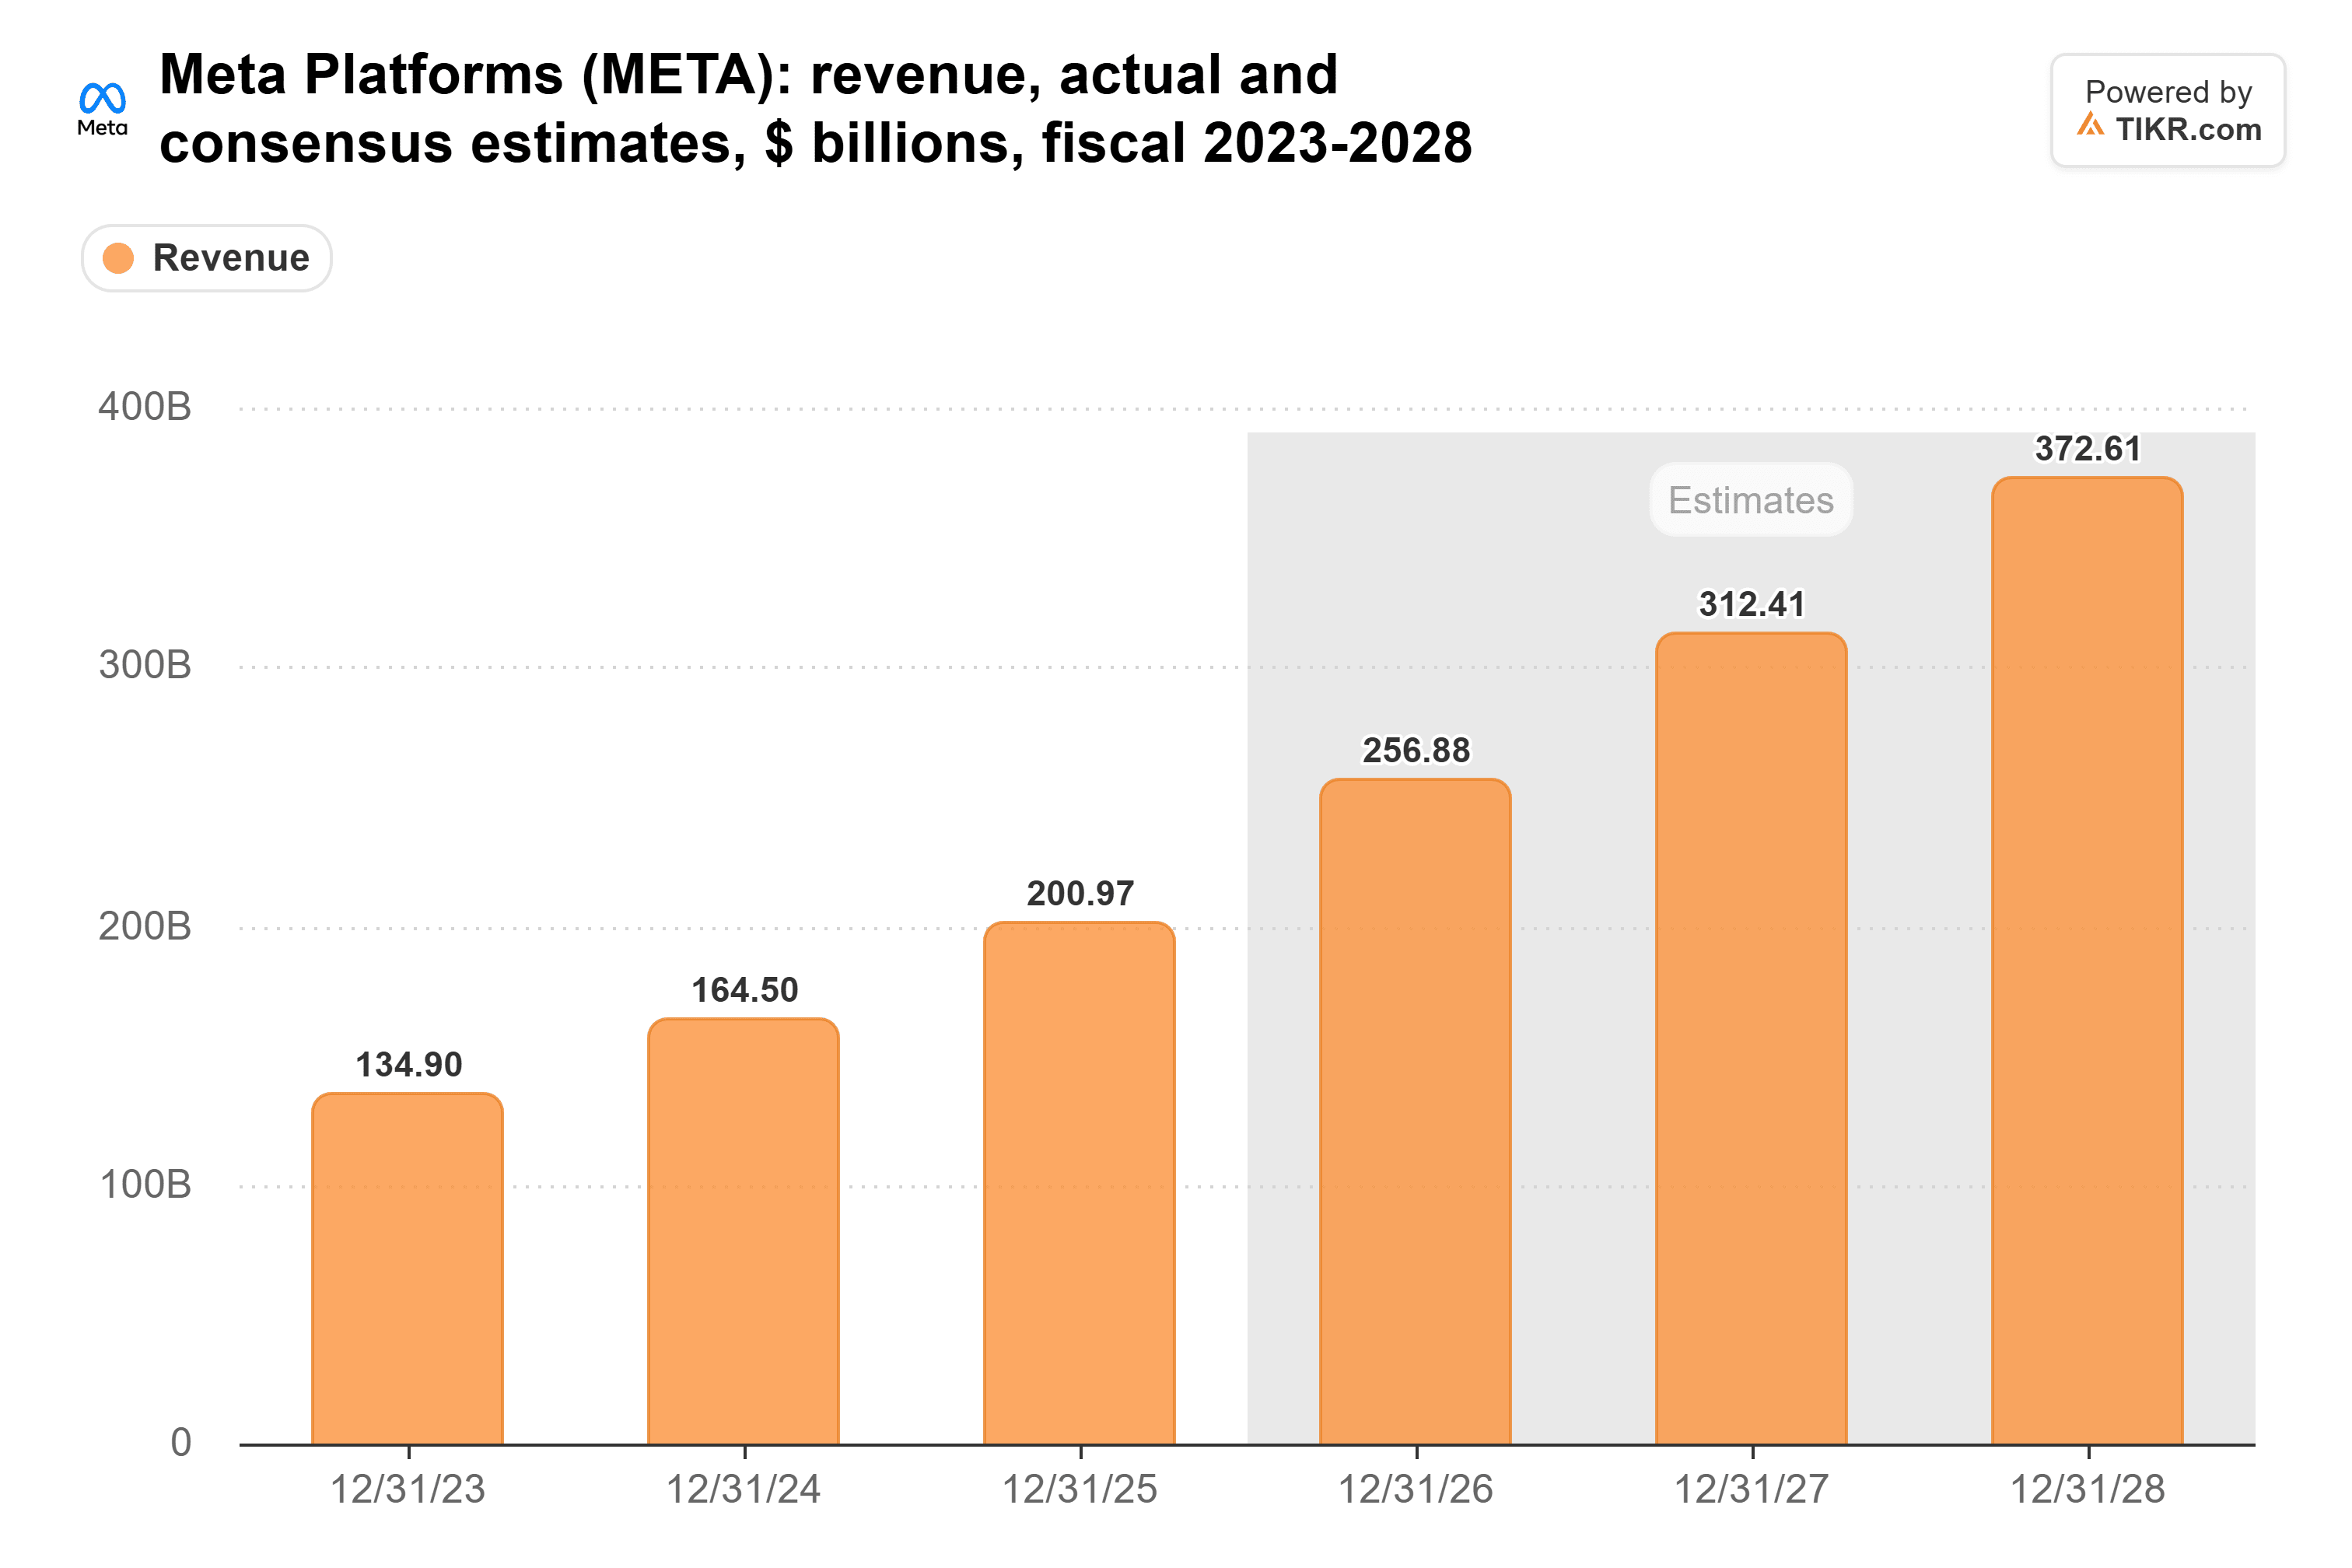
Así que una vez terminado este año, los modelos tienen a Meta creciendo aproximadamente a su ritmo de 2025, con el costo total del desarrollo encima.
Los analistas han estado elevando sus cifras. Desde finales de septiembre de 2025, han aumentado su estimación de ingresos para 2027 un 19%, y su estimación de ganancias para 2027 solo un 1.4%. En sus modelos, casi todas las ventas adicionales van a costos.
La factura ya está en el modelo
Y esos costos son enormes. El gasto de capital de Meta casi se duplicó en 2025, hasta $69.7 mil millones:
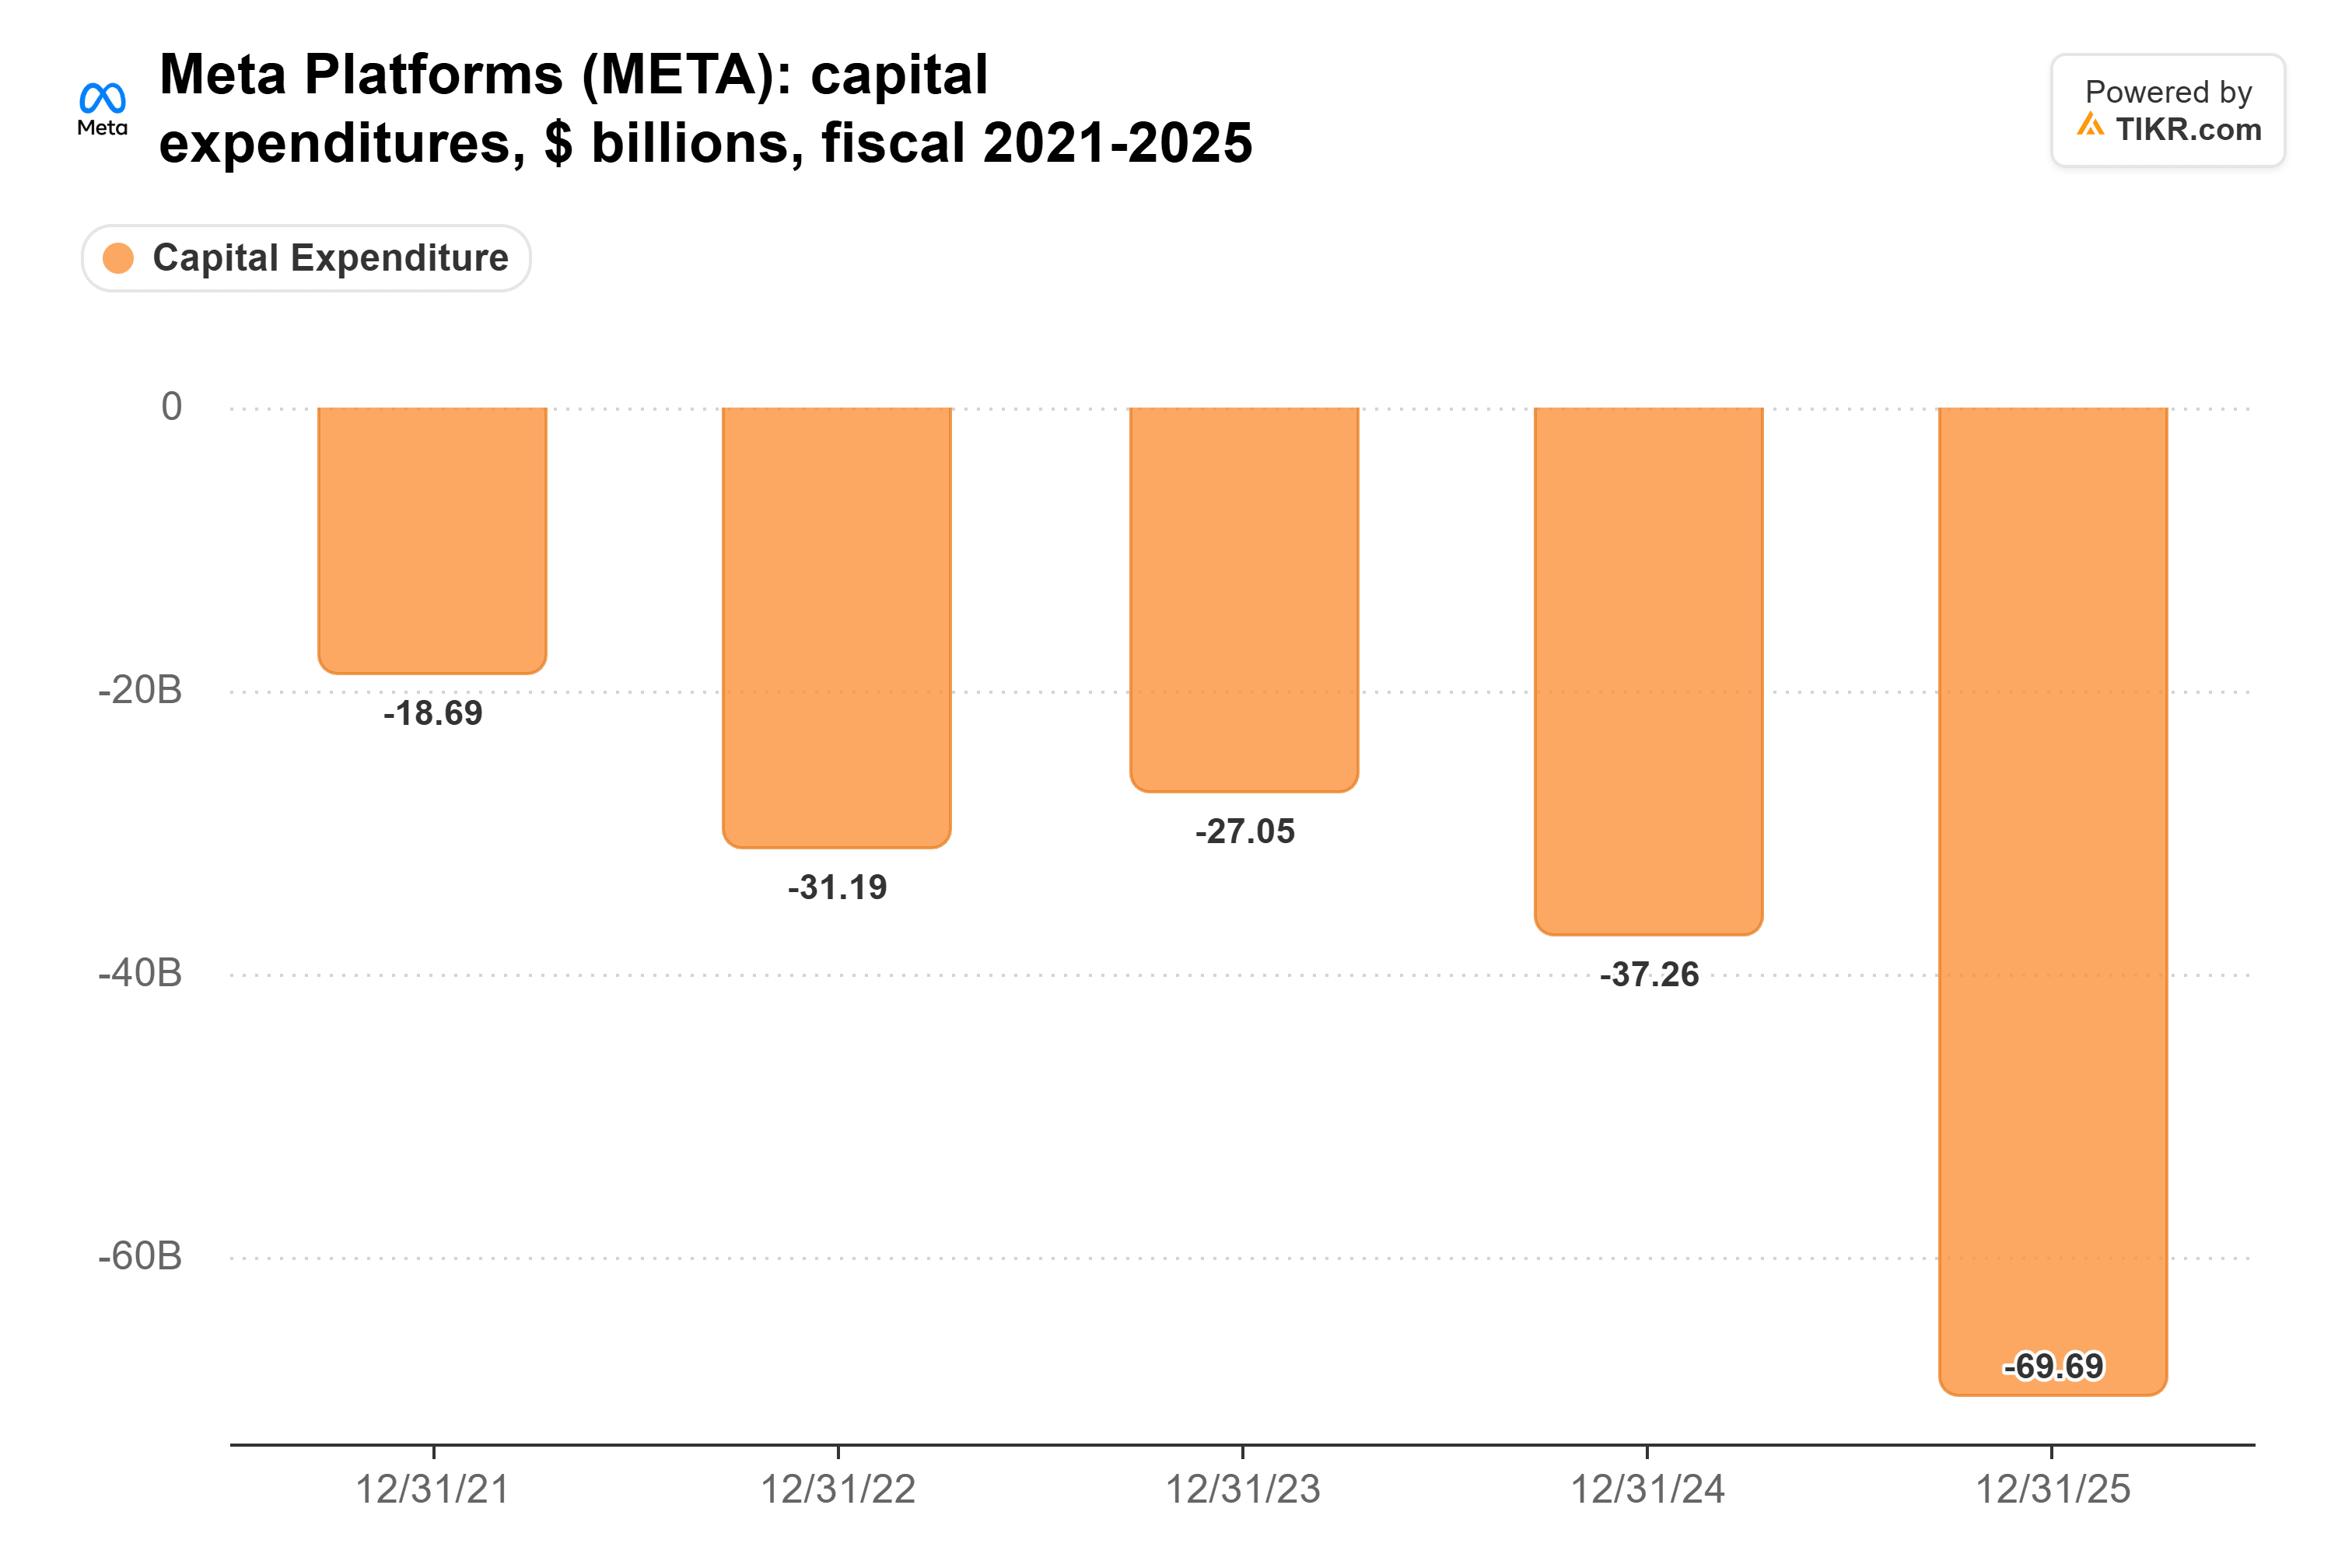
La dirección prevé para 2026 entre $135 mil millones y $145 mil millones, arrendamientos financieros incluidos, y los analistas esperan $209.7 mil millones en 2027. En los modelos de ganancias, ese gasto se convierte en depreciación, que el consenso estima que aumentará desde $18.6 mil millones en 2025 hasta $64.1 mil millones en 2028.
Ese es el punto de Ackman. Si toda esa capacidad de cómputo impulsa el crecimiento de Meta incluso unos pocos puntos por encima del 20%, las ganancias de consenso de $34.80 por acción en 2027 y $40.42 en 2028 son demasiado bajas.
El negocio publicitario de Meta ya está creciendo más rápido que eso. Los ingresos del tercer trimestre aumentaron un 26% hasta $64.6 mil millones, con el precio por anuncio subiendo un 14%, y la dirección prevé que los ingresos del cuarto trimestre aumenten entre un 22% y un 27%.
Meta todavía tiene que cobrar por Muse
La apuesta más grande de Ackman es Muse, el agente de IA personal de Meta. Preguntado sobre la pelea de Meta con Amazon, que ha bloqueado a Muse para comprar en su tienda, dijo: "Nos irá muy bien con Meta si Muse se vuelve omnipresente en todo el mundo."
Muse tiene los usuarios para eso. Más de 10 millones de personas en EE. UU. y Canadá lo configuraron en sus primeras seis semanas, dijo la dirección en su conferencia de resultados del tercer trimestre. Pero la mayoría de ellos no paga nada. El director de IA de Meta, Alexandr Wang, le dijo a Nikkei que la compañía no tiene planes de anuncios dentro de Muse, y la dirección aún no ha puesto una cifra de ingresos sobre él.
Mientras tanto, Meta está gastando más de lo que ingresa. Ackman dijo que los grandes gastadores "no tienen que crear riesgo financiero para sí mismos para gastar el dinero." Pero al 30 de septiembre, Meta debía más de lo que tenía: $83.7 mil millones de deuda, frente a $82.45 mil millones de efectivo y valores negociables. El consenso tiene su flujo de caja libre negativo en 2026, 2027 y 2028. S&P Global Ratings rebajó su perspectiva sobre Meta a negativa el 30 de octubre, y según su propia medida ve un déficit de caja más del doble del tamaño que ve Wall Street.
El descuento todavía está ahí
Meta cotiza a 18x las ganancias futuras, por debajo de su promedio de cinco años de 21x:
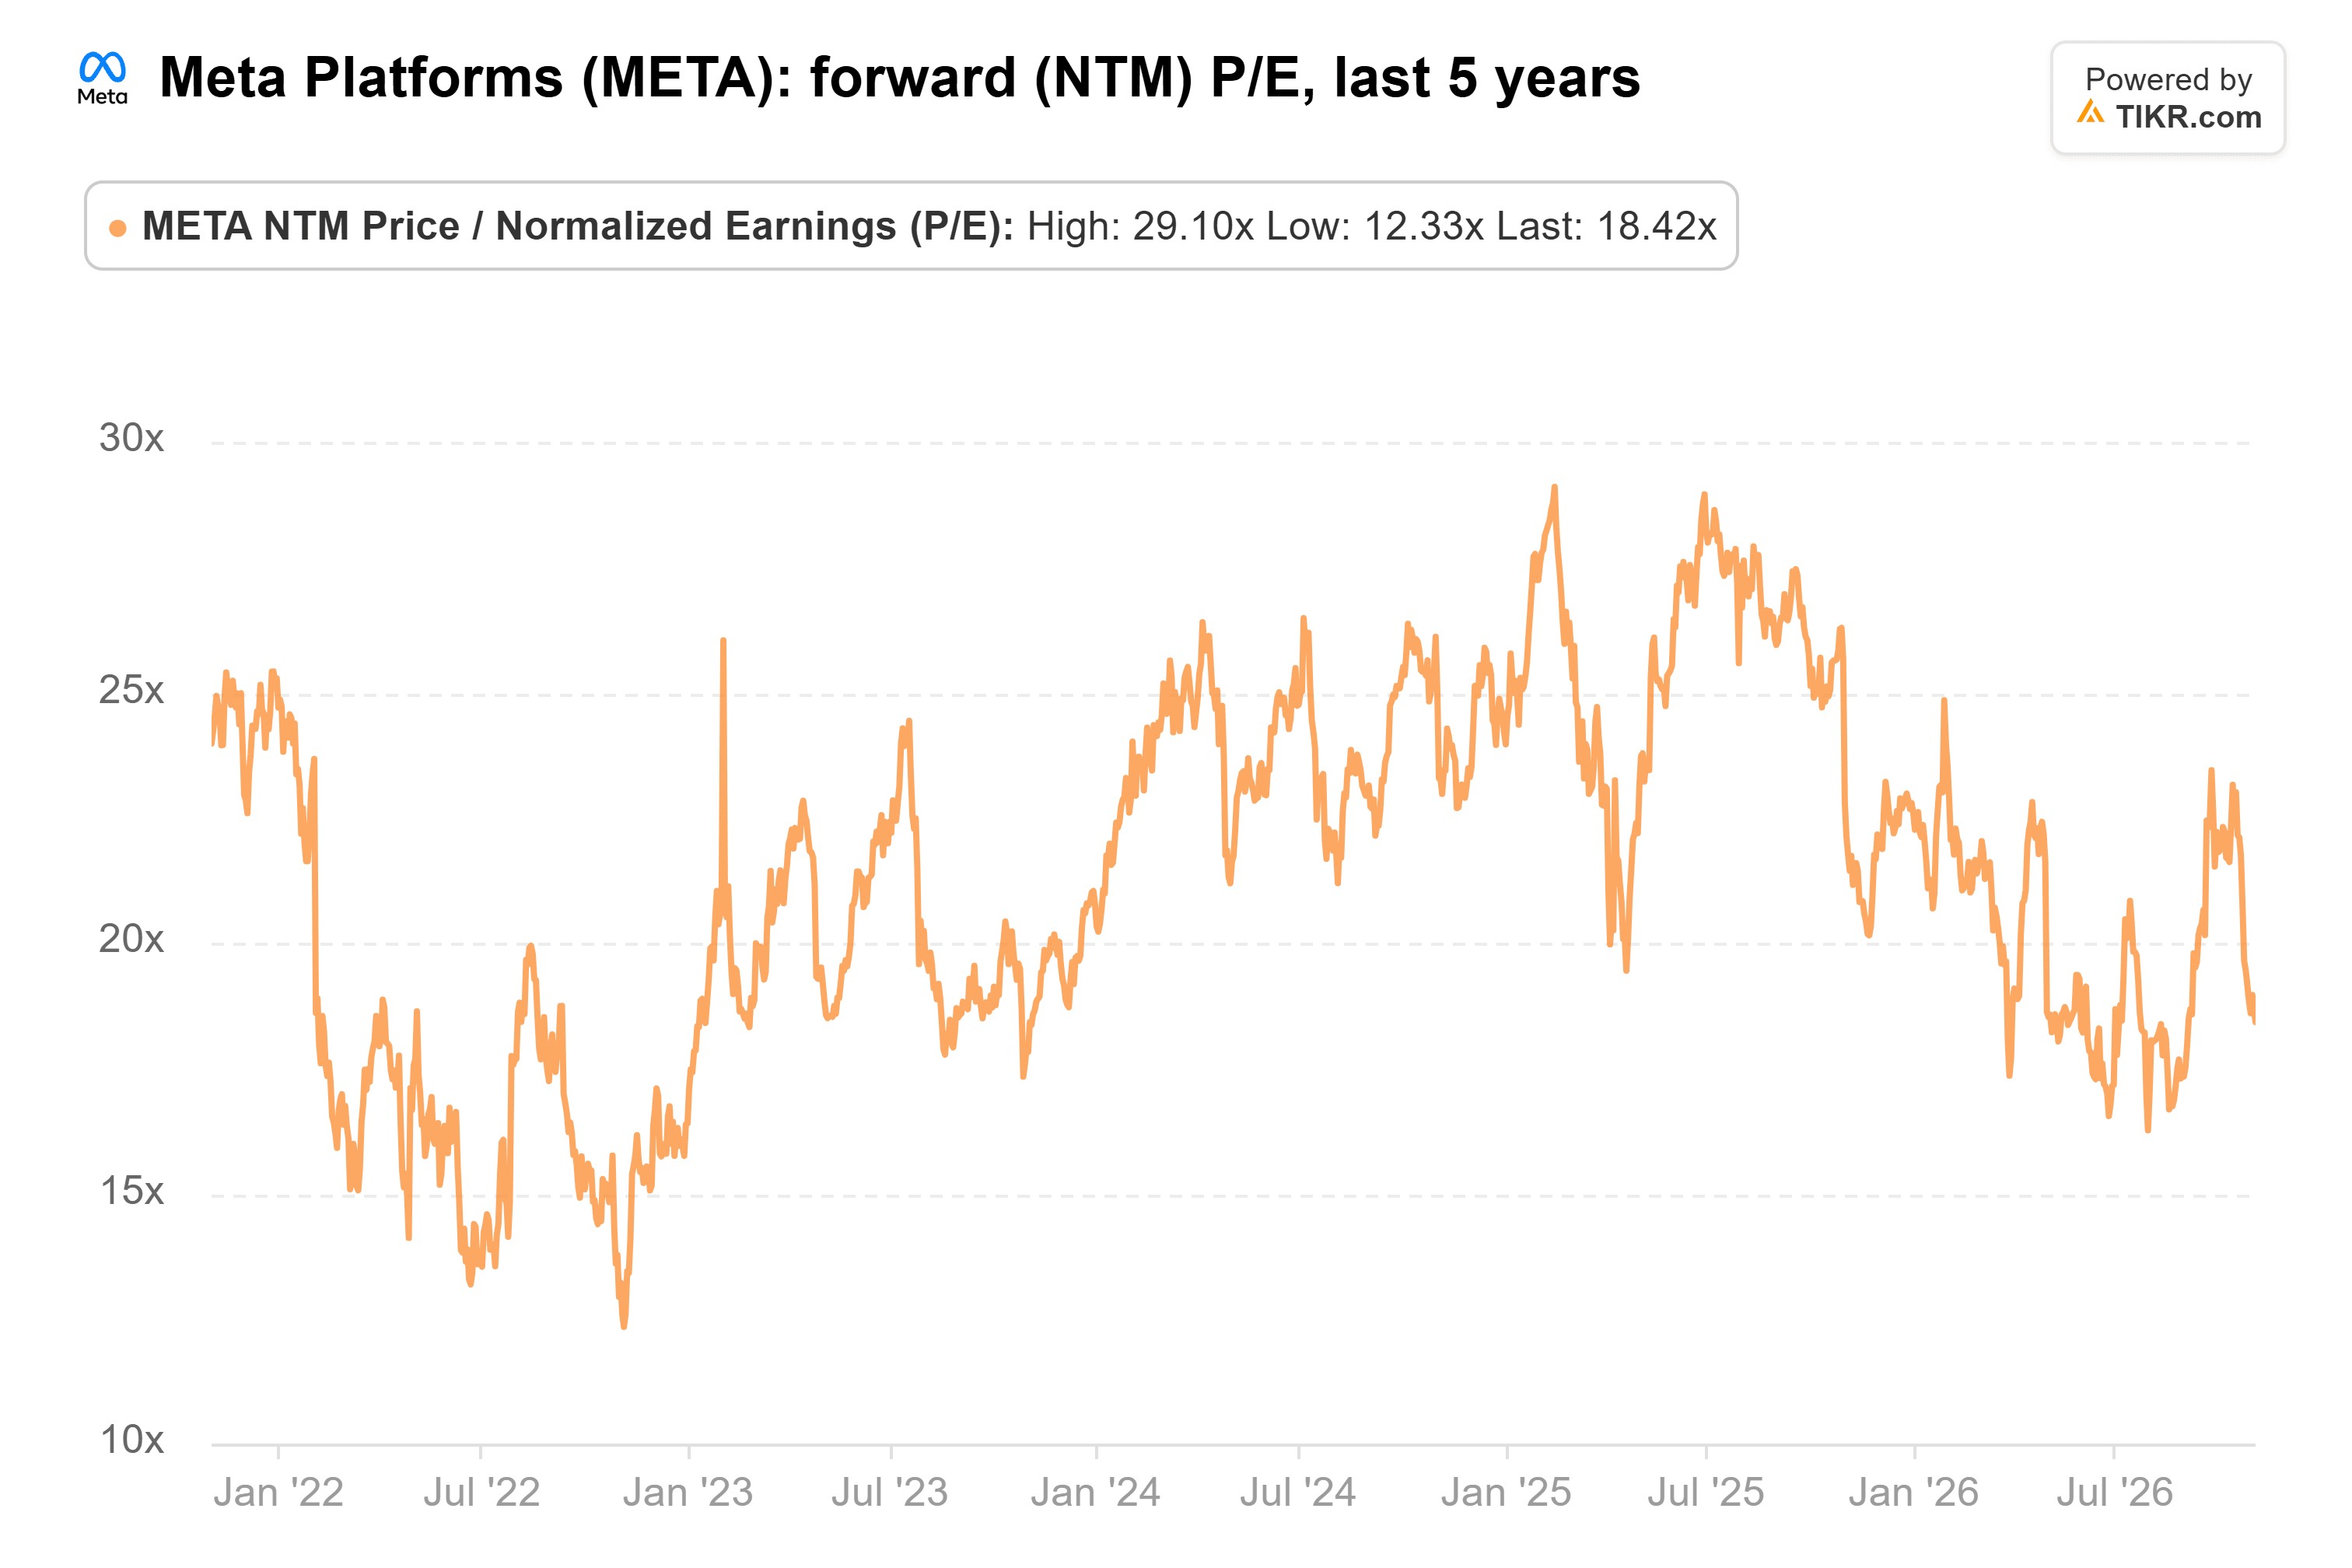
Ese es un precio modesto para ganancias que los analistas esperan que crezcan un 15% en 2027 y un 16% en 2028.
Desde mi punto de vista, a este precio estás pagando por el negocio publicitario de Meta y recibes Muse de regalo. Si Muse tiene éxito como sugieren sus primeras seis semanas, el precio de hoy parecerá una ganga.
Por supuesto, Meta tiene que seguir financiando el desarrollo hasta entonces. La primera prueba real es la conferencia de resultados del cuarto trimestre de Meta a finales de enero, cuando la dirección expondrá su plan de capex para 2027 y quizás dé una primera cifra de ingresos para Muse.
Entonces, ¿cuánto vale realmente la acción de Meta?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Meta. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!