Puntos clave
- Los ingresos por regalías de Arm crecieron un 8% en su segundo trimestre fiscal, ya que los costes de memoria afectaron a los fabricantes de smartphones, y la empresa espera un crecimiento de regalías de dígitos bajos en el trimestre de diciembre.
- El CEO Rene Haas dijo que las regalías del centro de datos se duplicaron y deberían seguir creciendo a tasas de tres dígitos durante años, impulsadas por las CPU basadas en Arm de NVIDIA y las grandes empresas de la nube.
- Haas dijo que la cuota de Arm en los servidores de los principales hiperescalares se más que triplicó, superando el 50% en 2025, aunque los teléfonos siguen siendo el mayor grupo de regalías de Arm, con aproximadamente el 43% de los ingresos por regalías del año fiscal 2026.
- El PER forward de Arm ya estaba por debajo de su promedio de tres años antes de la caída tras los resultados, lo que parece razonable para una empresa con un segundo motor de crecimiento tan fuerte.
Arm Holdings (ARM) tiene un problema con los teléfonos:
Sus regalías crecieron solo un 8% en el trimestre de septiembre, por debajo del aproximadamente 13% que la dirección había previsto, ya que los precios de la memoria presionaron a los fabricantes de smartphones. Y Arm espera que el crecimiento de las regalías se desacelere a dígitos bajos en el trimestre de diciembre.
Pero en la conferencia de resultados del segundo trimestre fiscal de Arm, el CEO Rene Haas señaló la parte del negocio que está creciendo rápido. Las regalías del centro de datos se duplicaron interanual, y una gran parte de ese crecimiento pasa por NVIDIA (NVDA).
Haas dijo que Arm tiene "un alto grado de confianza en que las regalías del centro de datos crezcan a tres dígitos durante los próximos años".
Eso es un segundo motor de crecimiento, y uno rápido.
TIKR hace seguimiento de 43 analistas sobre Arm Holdings. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las recomendaciones de Compra, Mantenimiento y Venta sobre Arm Holdings, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las valoraciones de los analistas sobre Arm Holdings
Arm pasó del 15% a más de la mitad
Haas respaldó la afirmación con cifras de cuota de mercado. La cuota de Arm en los servidores de los principales hiperescalares se más que triplicó, pasando del 15% en el año natural 2024 a más del 50% en el año natural 2025, dijo. Espera que supere el 60% a finales de este año a medida que se aceleren Graviton de Amazon, Axion de Google, Cobalt de Microsoft y las plataformas de NVIDIA.
También señaló un cambio dentro de los servidores de IA. La CPU que se conecta a los aceleradores (el "nodo principal") está pasando de los chips x86 a Arm. La plataforma Vera Rubin de NVIDIA utiliza su CPU Vera basada en Arm, y Google ha anunciado que está trasladando la CPU conectada a su TPU de octava generación de x86 a Axion.
Esto convierte el desarrollo de IA de NVIDIA en un flujo de regalías para Arm. Arm dice que Vera ya está en producción con OpenAI, y la nube de Oracle ya ofrece CPUs Vera. NVIDIA reporta resultados más adelante este mes, y estaré atento a lo que diga sobre la rapidez con la que se está acelerando Vera.
Los teléfonos siguen siendo el grupo más grande
El estancamiento sigue siendo importante, porque los teléfonos son el mayor negocio de regalías de Arm. Los procesadores de aplicaciones para smartphones generaron aproximadamente el 43% de los ingresos por regalías en el año fiscal 2026 (el año hasta marzo de 2026), según el informe anual de Arm. La nube y las redes representaban solo alrededor del 10% de las regalías al cierre del año fiscal 2025, dijo el CFO Jason Child en su momento.
Pero las regalías del centro de datos se han más que duplicado interanual en cada trimestre desde entonces. Si Haas tiene razón sobre el crecimiento de tres dígitos, una porción de ese tamaño alcanza a los teléfonos en pocos años.
Además: Arm ahora tiene su propio chip. Cuando lanzó la CPU Arm AGI en marzo, habló de una visibilidad de demanda de $1.000 millones. Haas dijo que eso se ha aproximadamente duplicado, a unos $2.000 millones de ingresos entre los años fiscales 2027 y 2028, con órdenes de compra de múltiples clientes que se extienden hasta el año natural 2027 y las primeras entregas en camino para el trimestre de marzo de 2027.
Los analistas ya esperan mucho
Antes del informe, los analistas esperaban que los ingresos de Arm aumentaran de $4.920 millones en el año fiscal 2026 a $8.270 millones en el año fiscal 2028 (el año que termina en marzo de 2028):
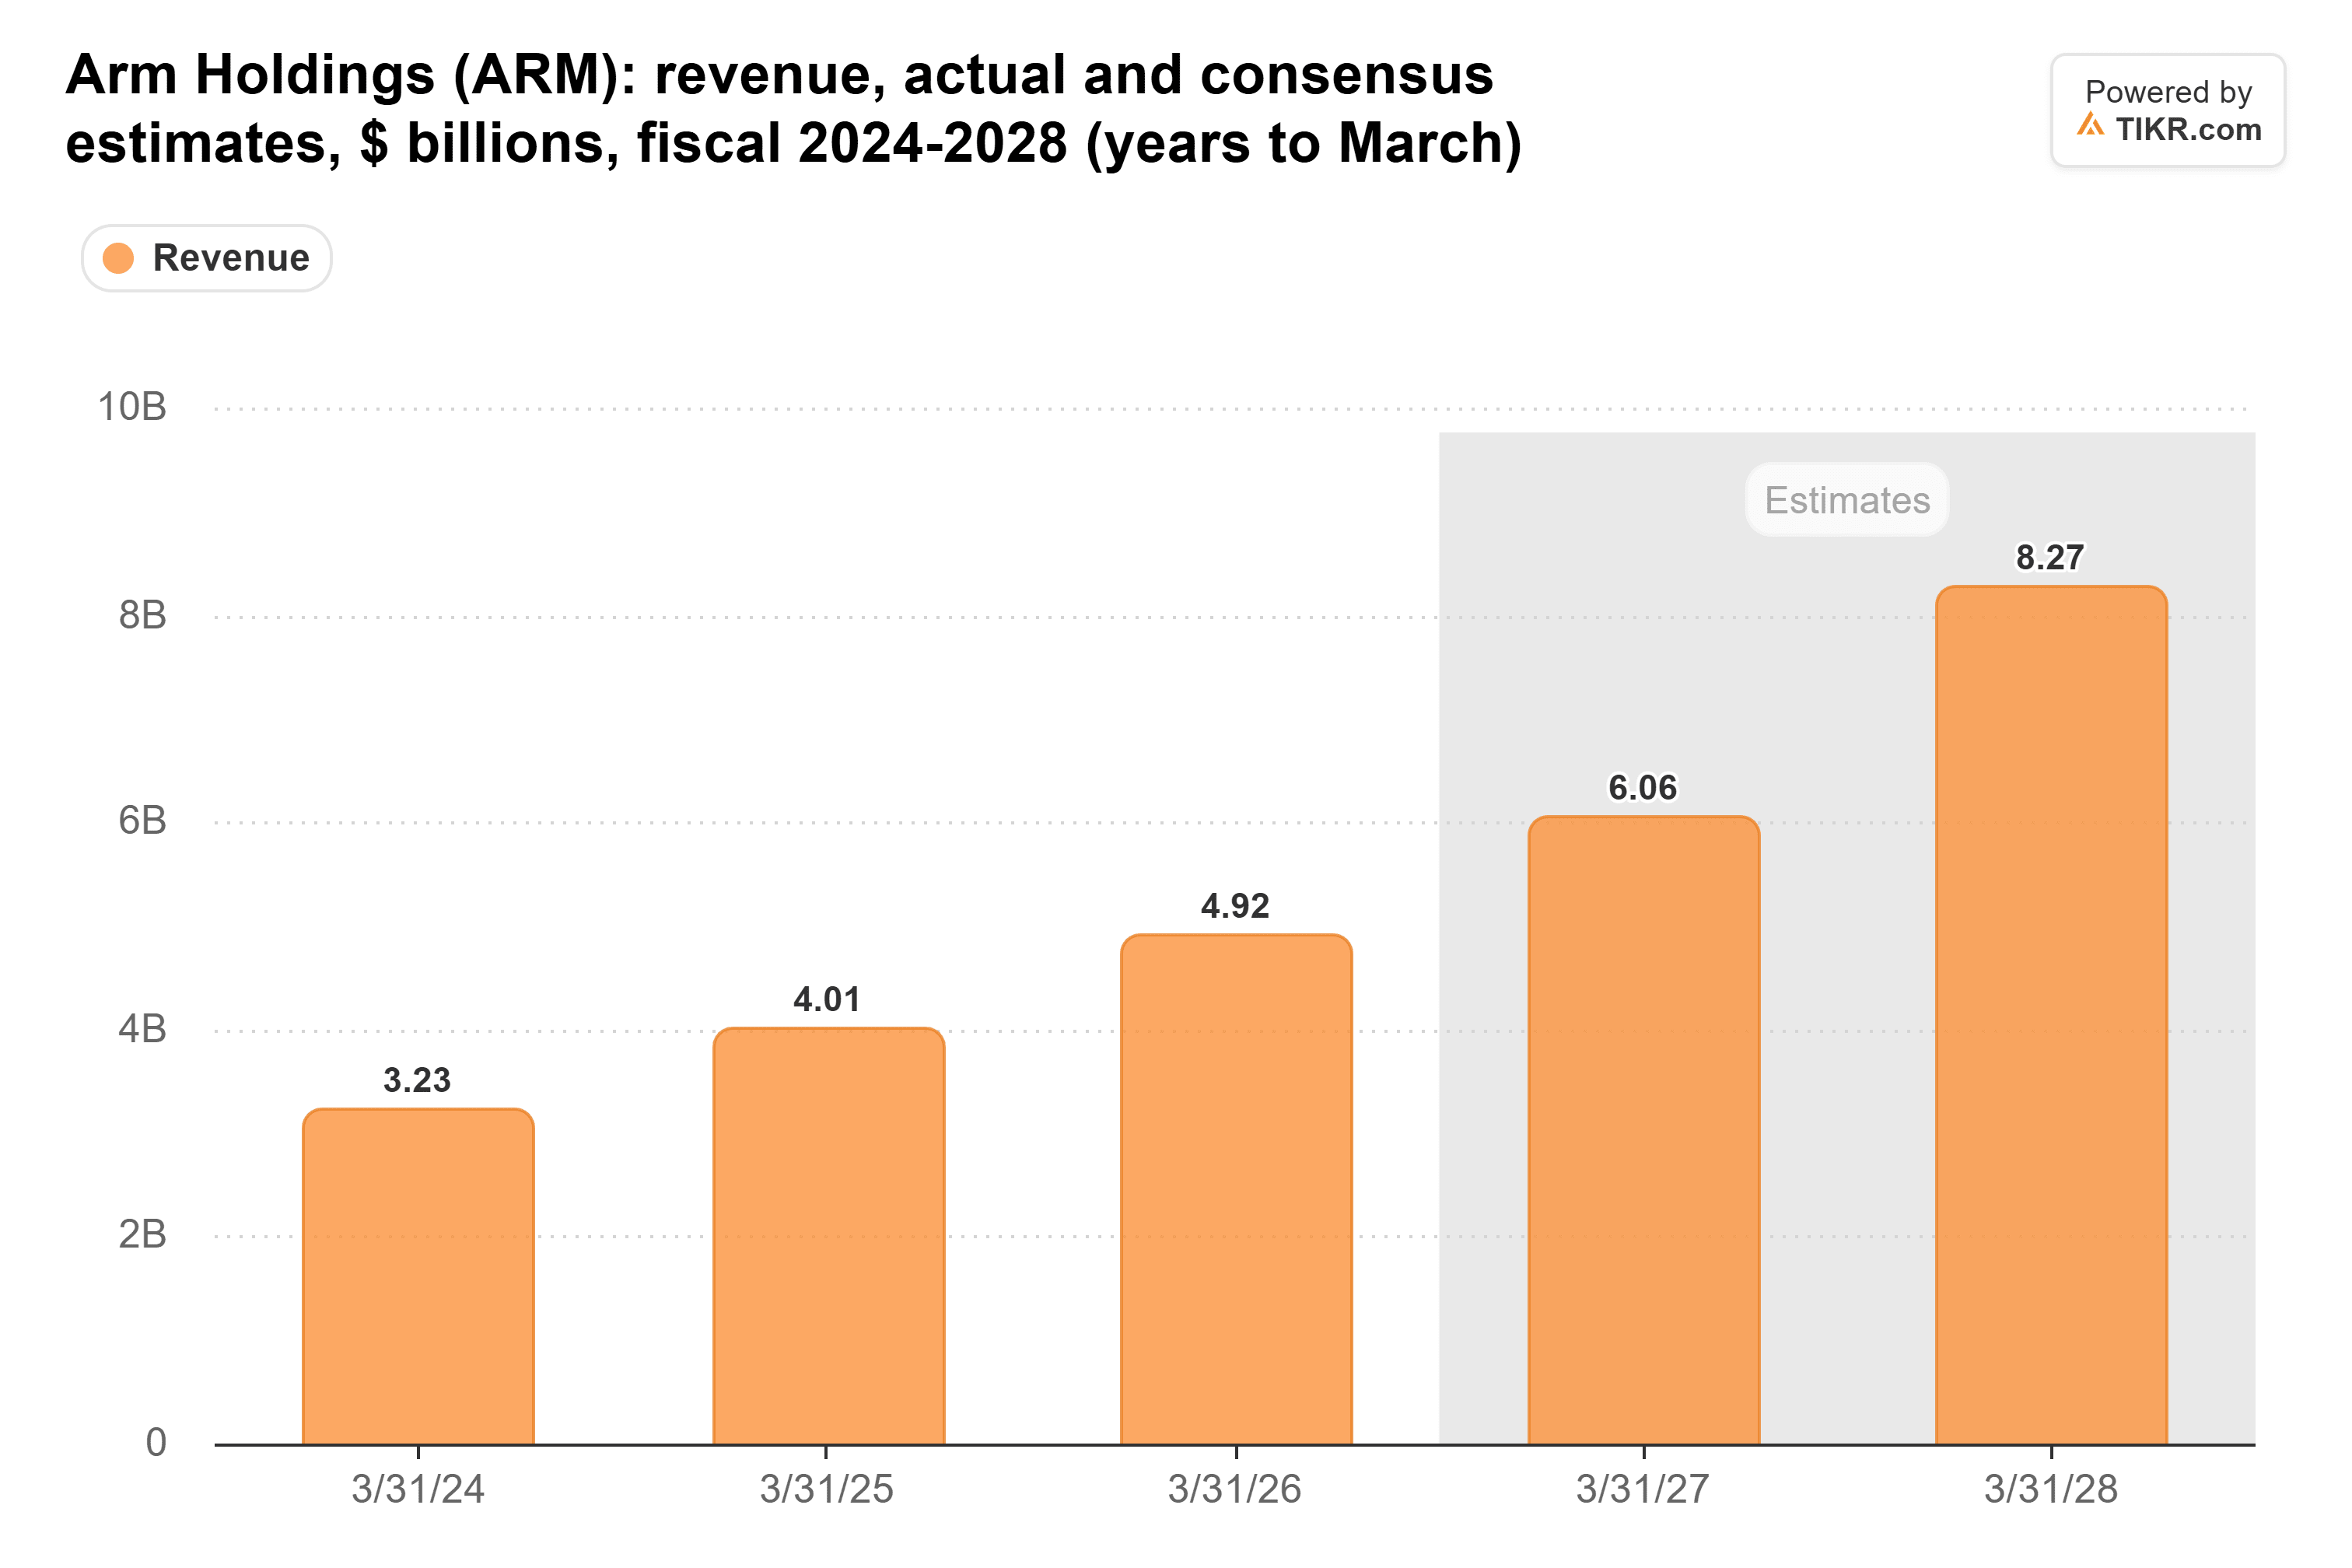
Parte de ese salto es el nuevo chip. Y con Arm previendo ingresos de $1.540 millones para el trimestre de diciembre, aproximadamente los $1.530 millones que esperaban los analistas, no veo nada en este informe que deba hacer bajar esas estimaciones.
La valoración también ha bajado. Incluso antes de la caída tras los resultados, Arm cotizaba a 82 veces los beneficios forward. Eso está un poco por debajo de su promedio de tres años de 85x y muy por debajo de los 202x que alcanzó en junio:
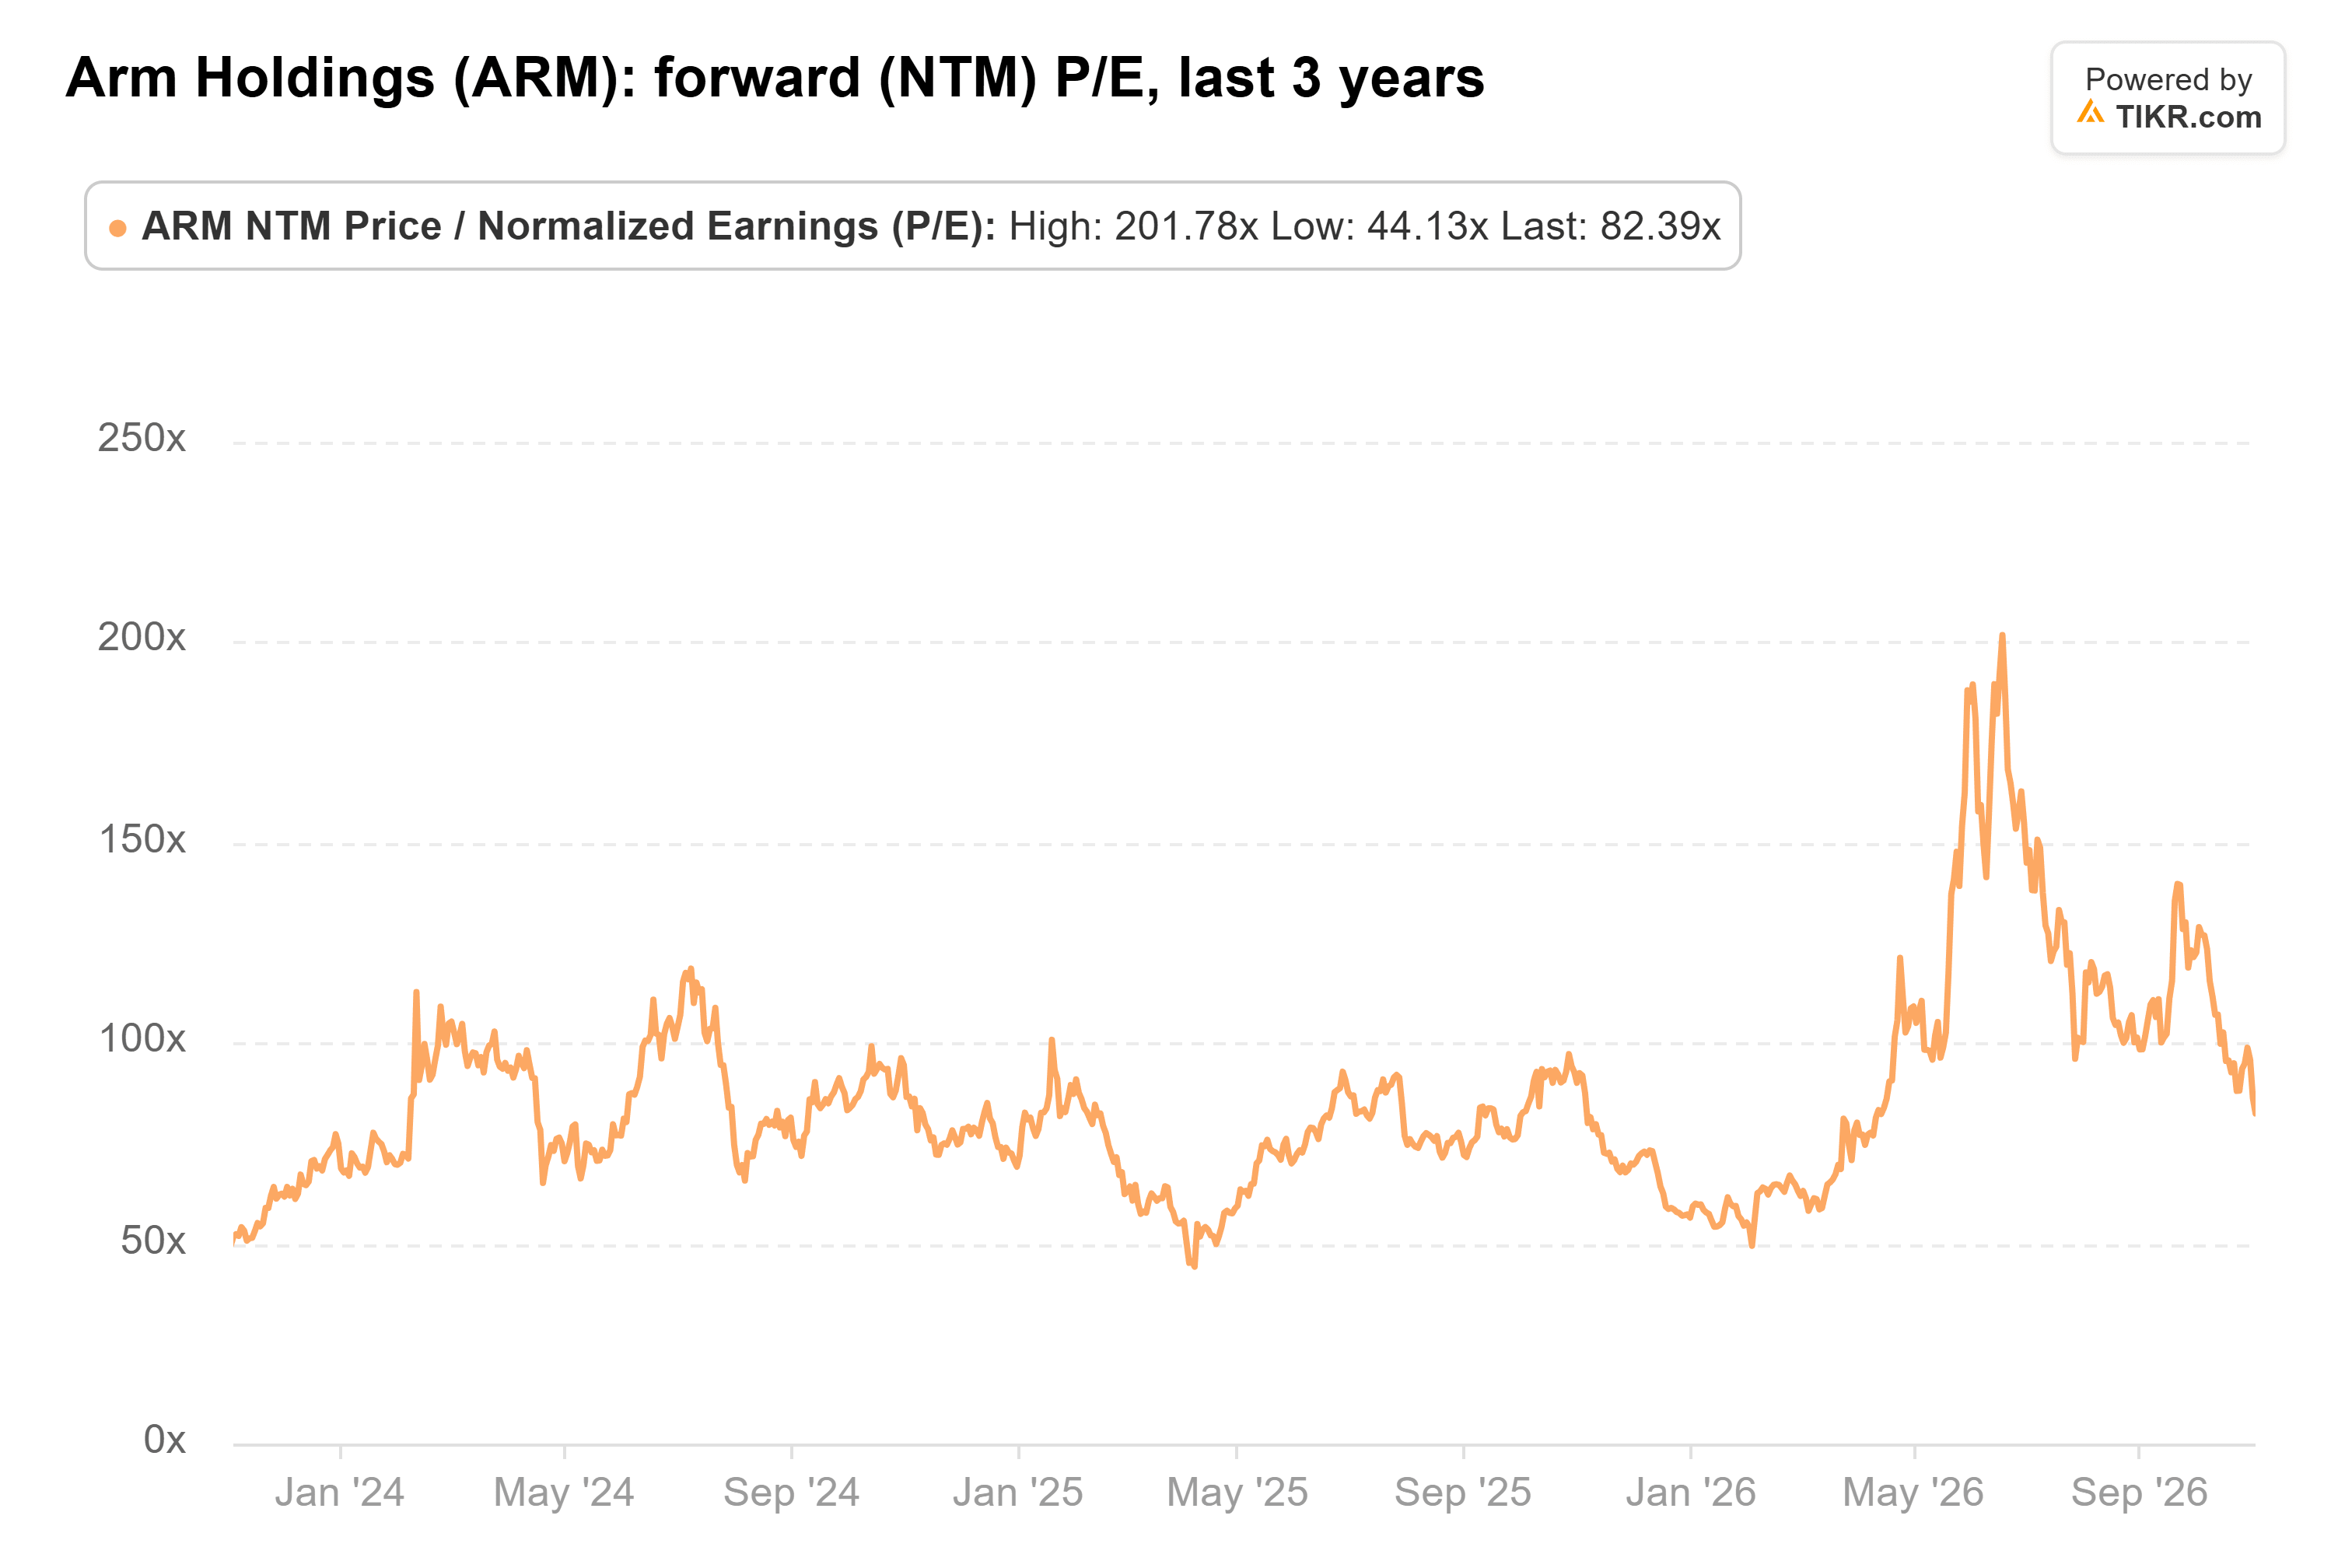
Al precio de hoy, es aún más bajo. Sigue siendo un múltiplo elevado, sin embargo, y una desaceleración en los teléfonos que se prolongue dejaría menos margen de error.
El centro de datos es la historia
Desde mi punto de vista, el mercado está valorando a Arm por su negocio más débil en este momento. Con las regalías del centro de datos y un negocio de chips completamente nuevo creciendo rápidamente, y el múltiplo por debajo de su propio promedio de tres años, esto me parece una oportunidad de compra.
Por supuesto, los precios de la memoria podrían seguir presionando a los teléfonos durante más tiempo del esperado. Arm reporta resultados nuevamente a principios de febrero, cuando la dirección ha prometido un pronóstico firme para sus ventas de chips en el año fiscal 2028.
Entonces, ¿cuánto vale realmente la acción de Arm Holdings?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Arm Holdings. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero por parte de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!