Puntos clave
- La acción de BETA Technologies ha caído un 27% en 2026, tras un desplome a principios de año que compartió con su rival de aeronaves eléctricas Joby Aviation.
- Desde marzo, BETA ha realizado las primeras misiones bajo el programa piloto de eVTOL de la FAA, elevó su perspectiva de ingresos para 2026 y se convirtió en la primera empresa que la FAA autoriza para transportar clientes potenciales en un VTOL eléctrico.
- Las pérdidas se están ampliando, y el motor eléctrico H500A no cumplió con el objetivo de certificación del primer semestre que BETA estableció en marzo.
- Con $1.48 mil millones en efectivo al 30 de junio, BETA parece una compra especulativa para inversores pacientes, y su informe del tercer trimestre el 3 de noviembre es la próxima prueba.
La acción de BETA Technologies (BETA) ha caído un 27% en 2026, y la mayor parte de esa caída ocurrió antes de finales de marzo. Su rival de aeronaves eléctricas Joby Aviation (JOBY) lo ha hecho mucho peor, con una caída del 64% en el mismo período.
Así que la venta masiva inicial afectó a todo el grupo. Desde entonces, el negocio de BETA ha hecho mayormente lo que prometió. El motor es la gran excepción.
Las pérdidas siguen aumentando
BETA perdió $304.1 millones en base al EBITDA ajustado en 2025, con $35.6 millones de ingresos. En marzo, dio previsiones de una pérdida de EBITDA ajustado para 2026 de $305-395 millones. Amplió ese rango a $355-445 millones en mayo, y luego lo redujo a $400-445 millones en agosto. Incluso la pérdida más pequeña de ese rango es un 32% mayor que la del año pasado.
El gasto está aumentando: los costos de investigación y desarrollo alcanzaron los $122.4 millones en el segundo trimestre (incluyendo $16.1 millones vinculados a una adquisición), más del doble de los $58.0 millones del año anterior.
La mayor preocupación es el motor eléctrico H500A. En marzo, BETA dijo que estaba en camino de obtener la certificación de tipo de la FAA en la primera mitad de 2026. En su conferencia de resultados del primer trimestre en mayo, la dirección dijo que parte del trabajo de la FAA, incluidas las pruebas de rotación continua, estaba tomando más tiempo de lo esperado. Para agosto, BETA había acordado con la FAA cómo demostrar el cumplimiento en ese aspecto, y las pruebas formales de la FAA estaban en marcha.
Así que BETA no cumplió su objetivo del primer semestre.
TIKR hace seguimiento a 9 analistas sobre BETA Technologies. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre BETA Technologies, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre BETA Technologies
Pero el negocio sigue cumpliendo sus objetivos
En otros aspectos, BETA ha cumplido. En el primer trimestre, la FAA y el Departamento de Transporte la seleccionaron para siete de los ocho programas de lanzamiento en su Programa Piloto de Integración de eVTOL. Esa es la mayor cantidad para cualquier desarrollador de aeronaves eléctricas, incluida Joby. En el segundo trimestre, se convirtió en la primera empresa en volar bajo el programa.
Los ingresos del segundo trimestre aumentaron un 146% respecto al año anterior, hasta $14.7 millones, muy por encima de los $9.65 millones que esperaban los analistas. BETA también elevó su rango de ingresos para 2026 a $42-50 millones, desde $39-43 millones.
Y el 21 de octubre, la FAA otorgó al VTOL ALIA un certificado de aeronavegabilidad especial para estudios de mercado, convirtiendo a BETA en la primera empresa autorizada para transportar clientes potenciales en un VTOL eléctrico.
Los analistas esperan que los ingresos aumenten abruptamente desde aquí:
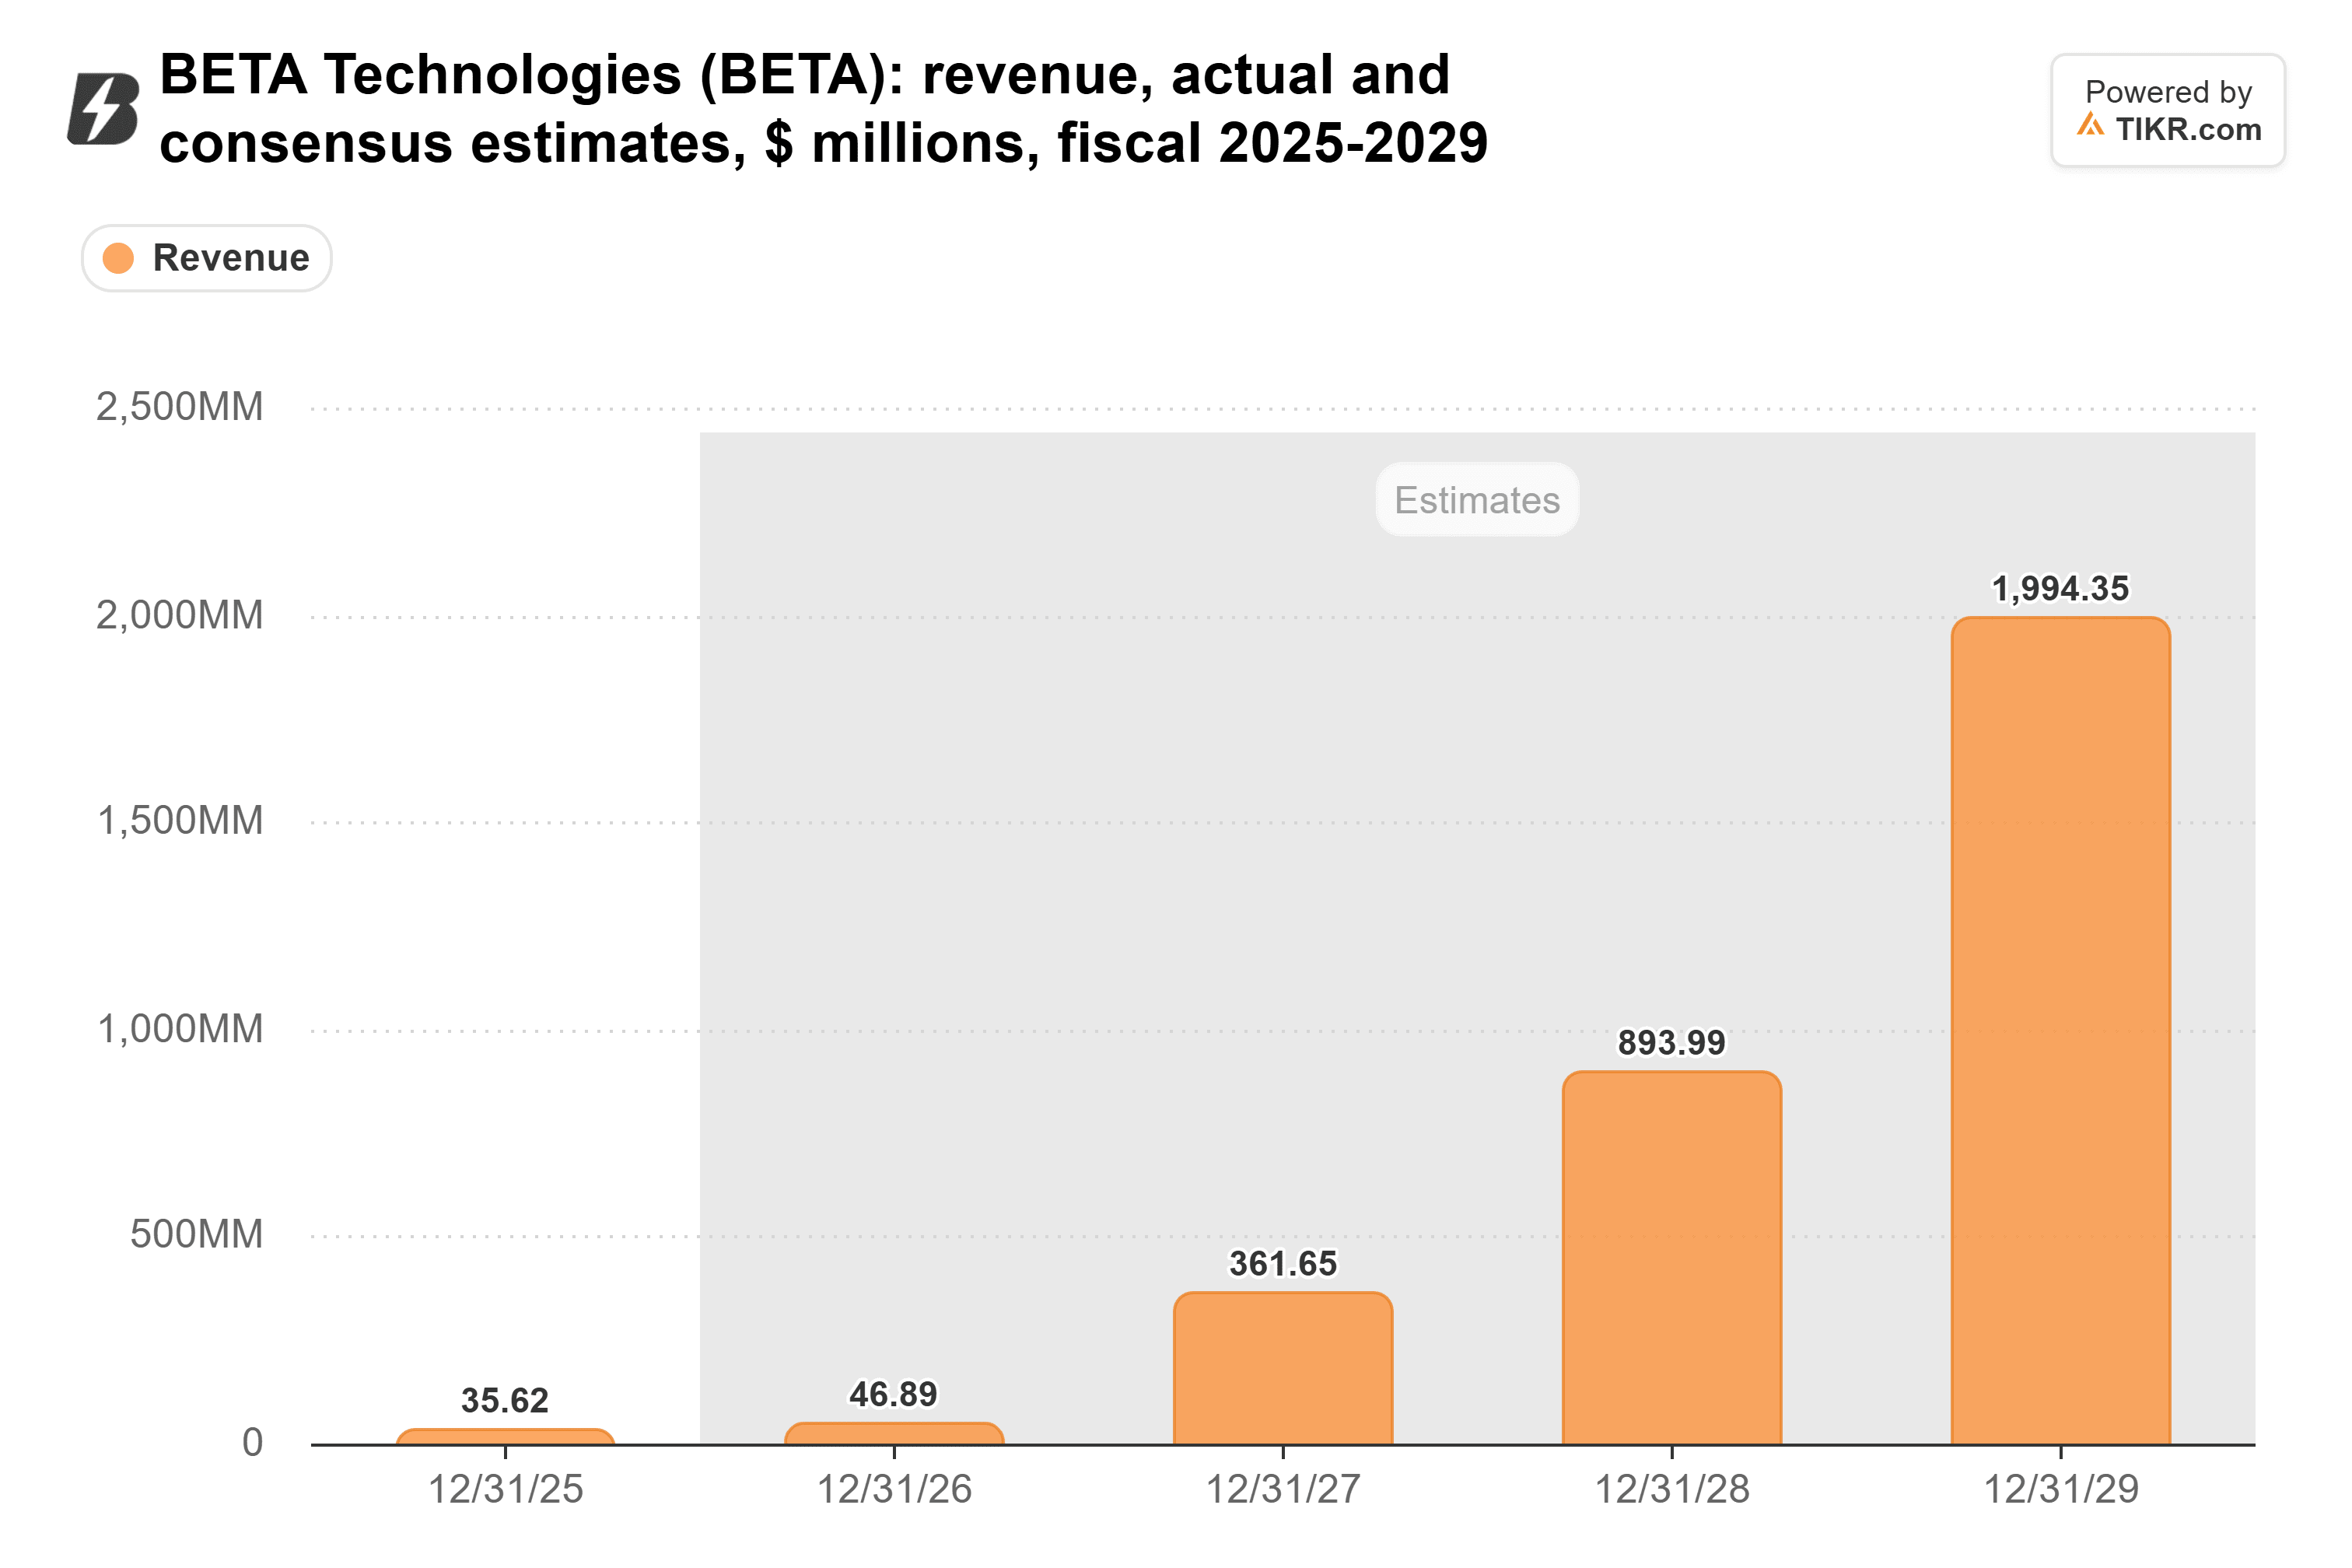
Eso son $362 millones en 2027, casi ocho veces el consenso de $46.9 millones de este año. Llegar allí requiere aeronaves certificadas.
Todavía cara, con el efectivo para esperar
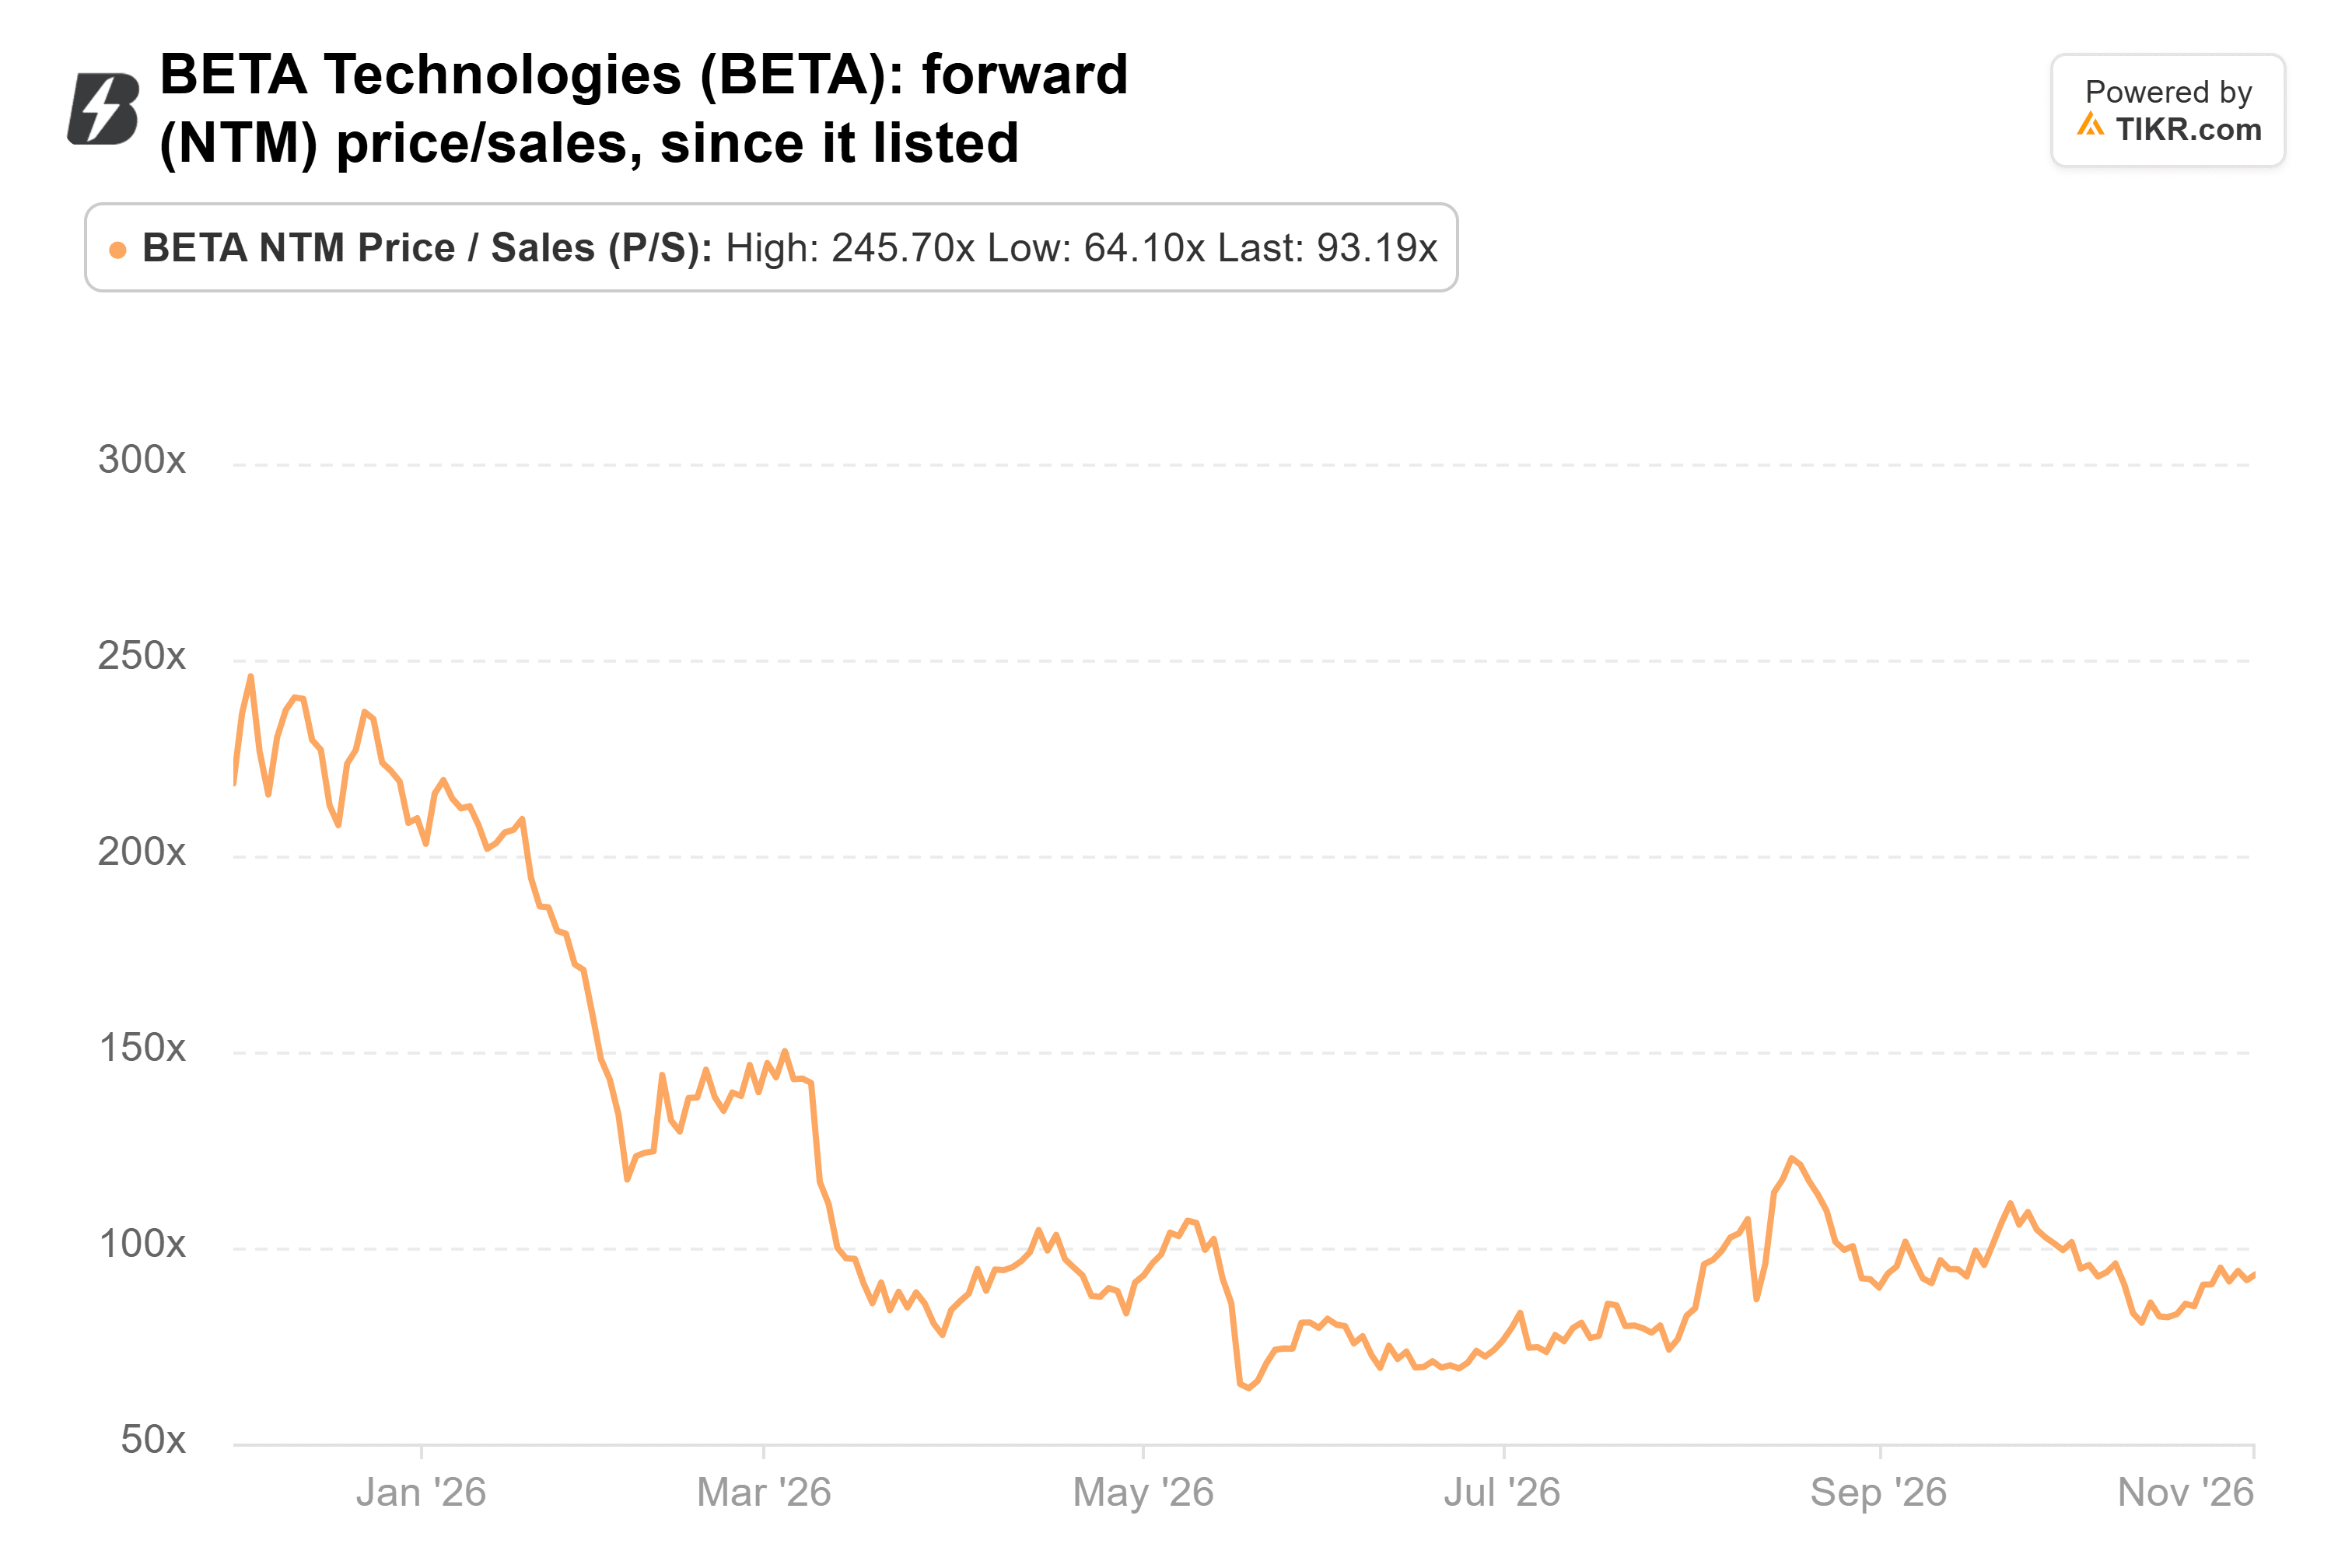
Al cierre del lunes, BETA cotizaba a 93x las ventas futuras. Eso está por debajo de su promedio de 117x desde que cotizó, pero muy por encima de su mínimo de 64x en mayo:
BETA terminó 2025 con $1.71 mil millones en efectivo e inversiones a corto plazo, tras su OPV y financiaciones privadas:
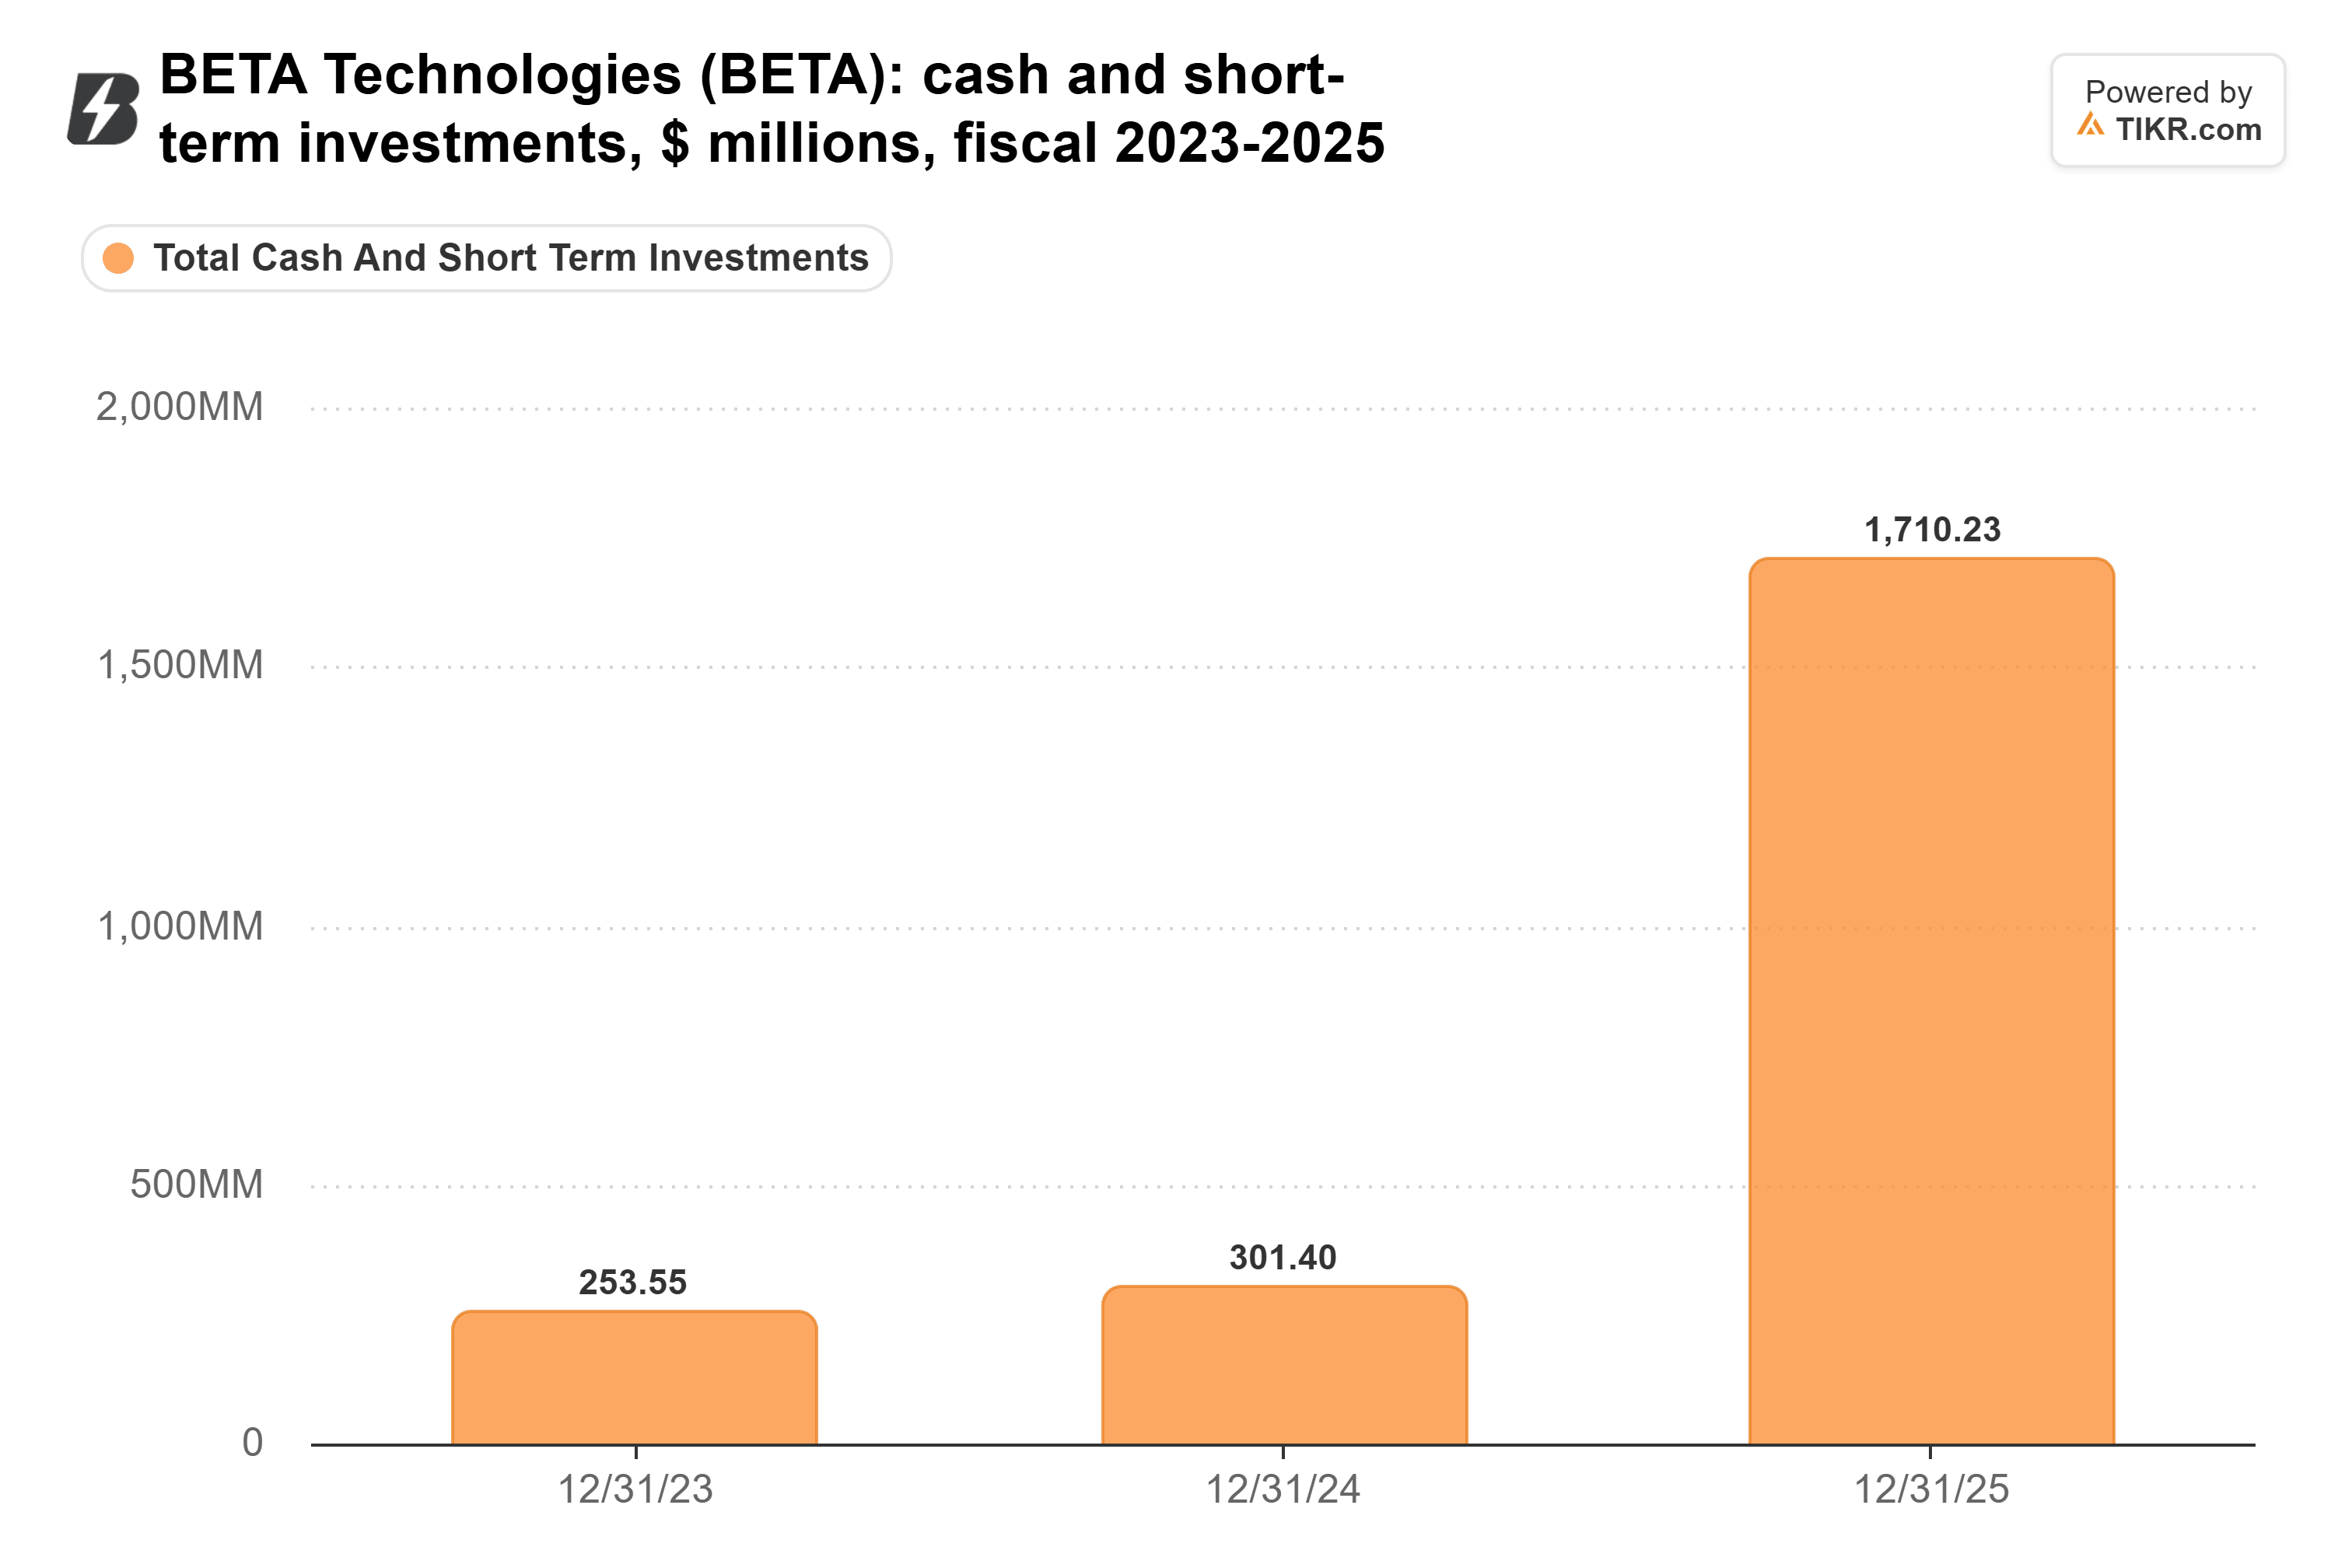
Para el 30 de junio, eso se había reducido a $1.48 mil millones, con $41.1 millones de gastos de capital solo en el segundo trimestre. Al ritmo del primer semestre, eso son poco más de tres años de caja restante. (Aún así, no me sorprendería ver una venta de acciones una vez que el motor esté certificado. ¡Construir aeronaves es caro!)
Barclays inició la cobertura con una calificación Overweight y un objetivo de $35 el 8 de octubre, y el objetivo promedio de la calle de $32 se sitúa un 58% por encima del cierre del lunes.
Así es como lo veo: BETA es una compra especulativa para inversores pacientes, en una posición pequeña. Si la certificación llega en algo parecido al cronograma que modelan los analistas, el precio de hoy podría parecer barato comparado con las ventas de 2027. Si sigue retrasándose, esa estimación de $362 millones se reduce con ella.
Sabremos más el 3 de noviembre, cuando BETA reporte los resultados del tercer trimestre. Esté atento a una fecha firme para el certificado del H500A, si el rango de ingresos de $42-50 millones se mantiene, y cuánto se alejan las pérdidas de la previsión de $400-445 millones.
Entonces, ¿cuánto vale realmente la acción de BETA Technologies?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer BETA Technologies. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Valore BETA Technologies gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!