Puntos clave
- Las acciones de Fabrinet cayeron un 32% en el último mes, ya que las acciones de óptica para IA, incluidas Coherent, Lumentum y Marvell, se vendieron por temores sobre la financiación de la IA y el gasto de los hiperescaladores.
- Fabrinet no tuvo noticias propias durante la venta masiva. Su informe del 2 de noviembre mostró unos ingresos trimestrales récord de 1.470 millones de dólares, un 51% más que el año anterior.
- Barclays califica la acción como Compra con un objetivo de 496 dólares. Ese objetivo solo requiere aproximadamente el múltiplo habitual de Fabrinet sobre las ganancias que los analistas esperan para el año fiscal 2028.
- Antes del próximo informe a principios de febrero, hay que vigilar el gasto de los hiperescaladores y lo que el acuerdo reportado de Marvell por Lumentum, un cliente clave, signifique para los pedidos de Fabrinet.
Fabrinet (FN) ha perdido un 32% en el último mes, y la empresa no dio a los inversores ninguna razón para vender.
La venta afectó a la óptica para IA como grupo. Coherent (COHR) cayó un 41% en el mismo mes. Lumentum (LITE), que Northland considera uno de los clientes clave de Fabrinet, y Marvell Technology (MRVL), que según los informes está en conversaciones avanzadas para comprar Lumentum, cayeron un 37% cada una. Luego, Fabrinet reportó un trimestre récord tras el cierre del 2 de noviembre, y el 3 de noviembre, Barclays calificó la acción como Compra con un objetivo de 496 dólares, un 58% por encima del cierre del 2 de noviembre.
Culpable por asociación
El problema comenzó el 12 de octubre, cuando el CEO de Broadcom, Hock Tan, dijo que el capital sería la mayor limitación para el desarrollo de la IA. Dos días después, las advertencias de Broadcom e Intel sobre la financiación de la IA volvieron a golpear a las acciones de óptica. El 22 de octubre, Fabrinet, Lumentum y Coherent cayeron juntas mientras las acciones tecnológicas se deslizaban antes de los resultados, sin noticias de ninguna de ellas. Y los informes de las grandes tecnológicas del 30 de octubre avivaron los temores sobre cuánto gastarán los hiperescaladores.
Los analistas siguieron a la acción a la baja: B. Riley recortó su objetivo dos veces, a 385 dólares, Susquehanna lo recortó a 600 dólares y JPMorgan a 465 dólares.
TIKR hace seguimiento de 9 analistas sobre Fabrinet. ¿Cuántos dicen "Compra"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Fabrinet, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las calificaciones de los analistas sobre Fabrinet
La demanda no desapareció
Mientras tanto, el negocio de Fabrinet estaba en auge. En su primer trimestre fiscal, los tres meses hasta septiembre, los ingresos aumentaron un 51% respecto al año anterior hasta un récord de 1.470 millones de dólares. El BPA no GAAP subió a 4,34 dólares desde 2,92 dólares. Ambos estuvieron muy por encima de sus previsiones. Los ingresos del centro de datos, más de la mitad del total, se dispararon un 78% hasta 777 millones de dólares.
La dirección espera entre 1.600 y 1.650 millones de dólares de ingresos este trimestre. El CEO Seamus Grady dijo en el comunicado: "Una demanda amplia en múltiples programas significativos impulsó estos resultados, con el aumento de nuevos productos apoyando aún más nuestro crecimiento".
Un cliente clave está cambiando de manos
La propia demanda de Lumentum parece estar bien. StoneX inició la cobertura el 26 de octubre con una calificación de Compra y un objetivo de 1.200 dólares, basándose en la visión de que está vendido hasta 2029. Para Fabrinet, lo que importa es lo que Marvell haga con la fabricación de Lumentum una vez que sea propietaria de la empresa. ¿Esos pedidos se mantienen?
Coherent fue la que más cayó de las tres, y StoneX le dio una calificación de Compra el mismo día, con un objetivo de 425 dólares. Si los fabricantes de óptica que más les gustan a los analistas pueden venderse tan fuerte, el mercado está preocupado por cómo se paga la IA.
¿Tienen sentido los 496 dólares?
Antes del informe, los analistas esperaban que las ganancias de Fabrinet siguieran subiendo durante años:

Los analistas ven que el BPA normalizado sube desde 14,09 dólares en el año fiscal 2026 (el año hasta junio de 2026) hasta 21,96 dólares en el año fiscal 2028. Después de un trimestre récord y una previsión de ingresos mayor, esperaría que los analistas subieran esas cifras antes de recortarlas.
Tras la caída, la acción parece barata según esas estimaciones:
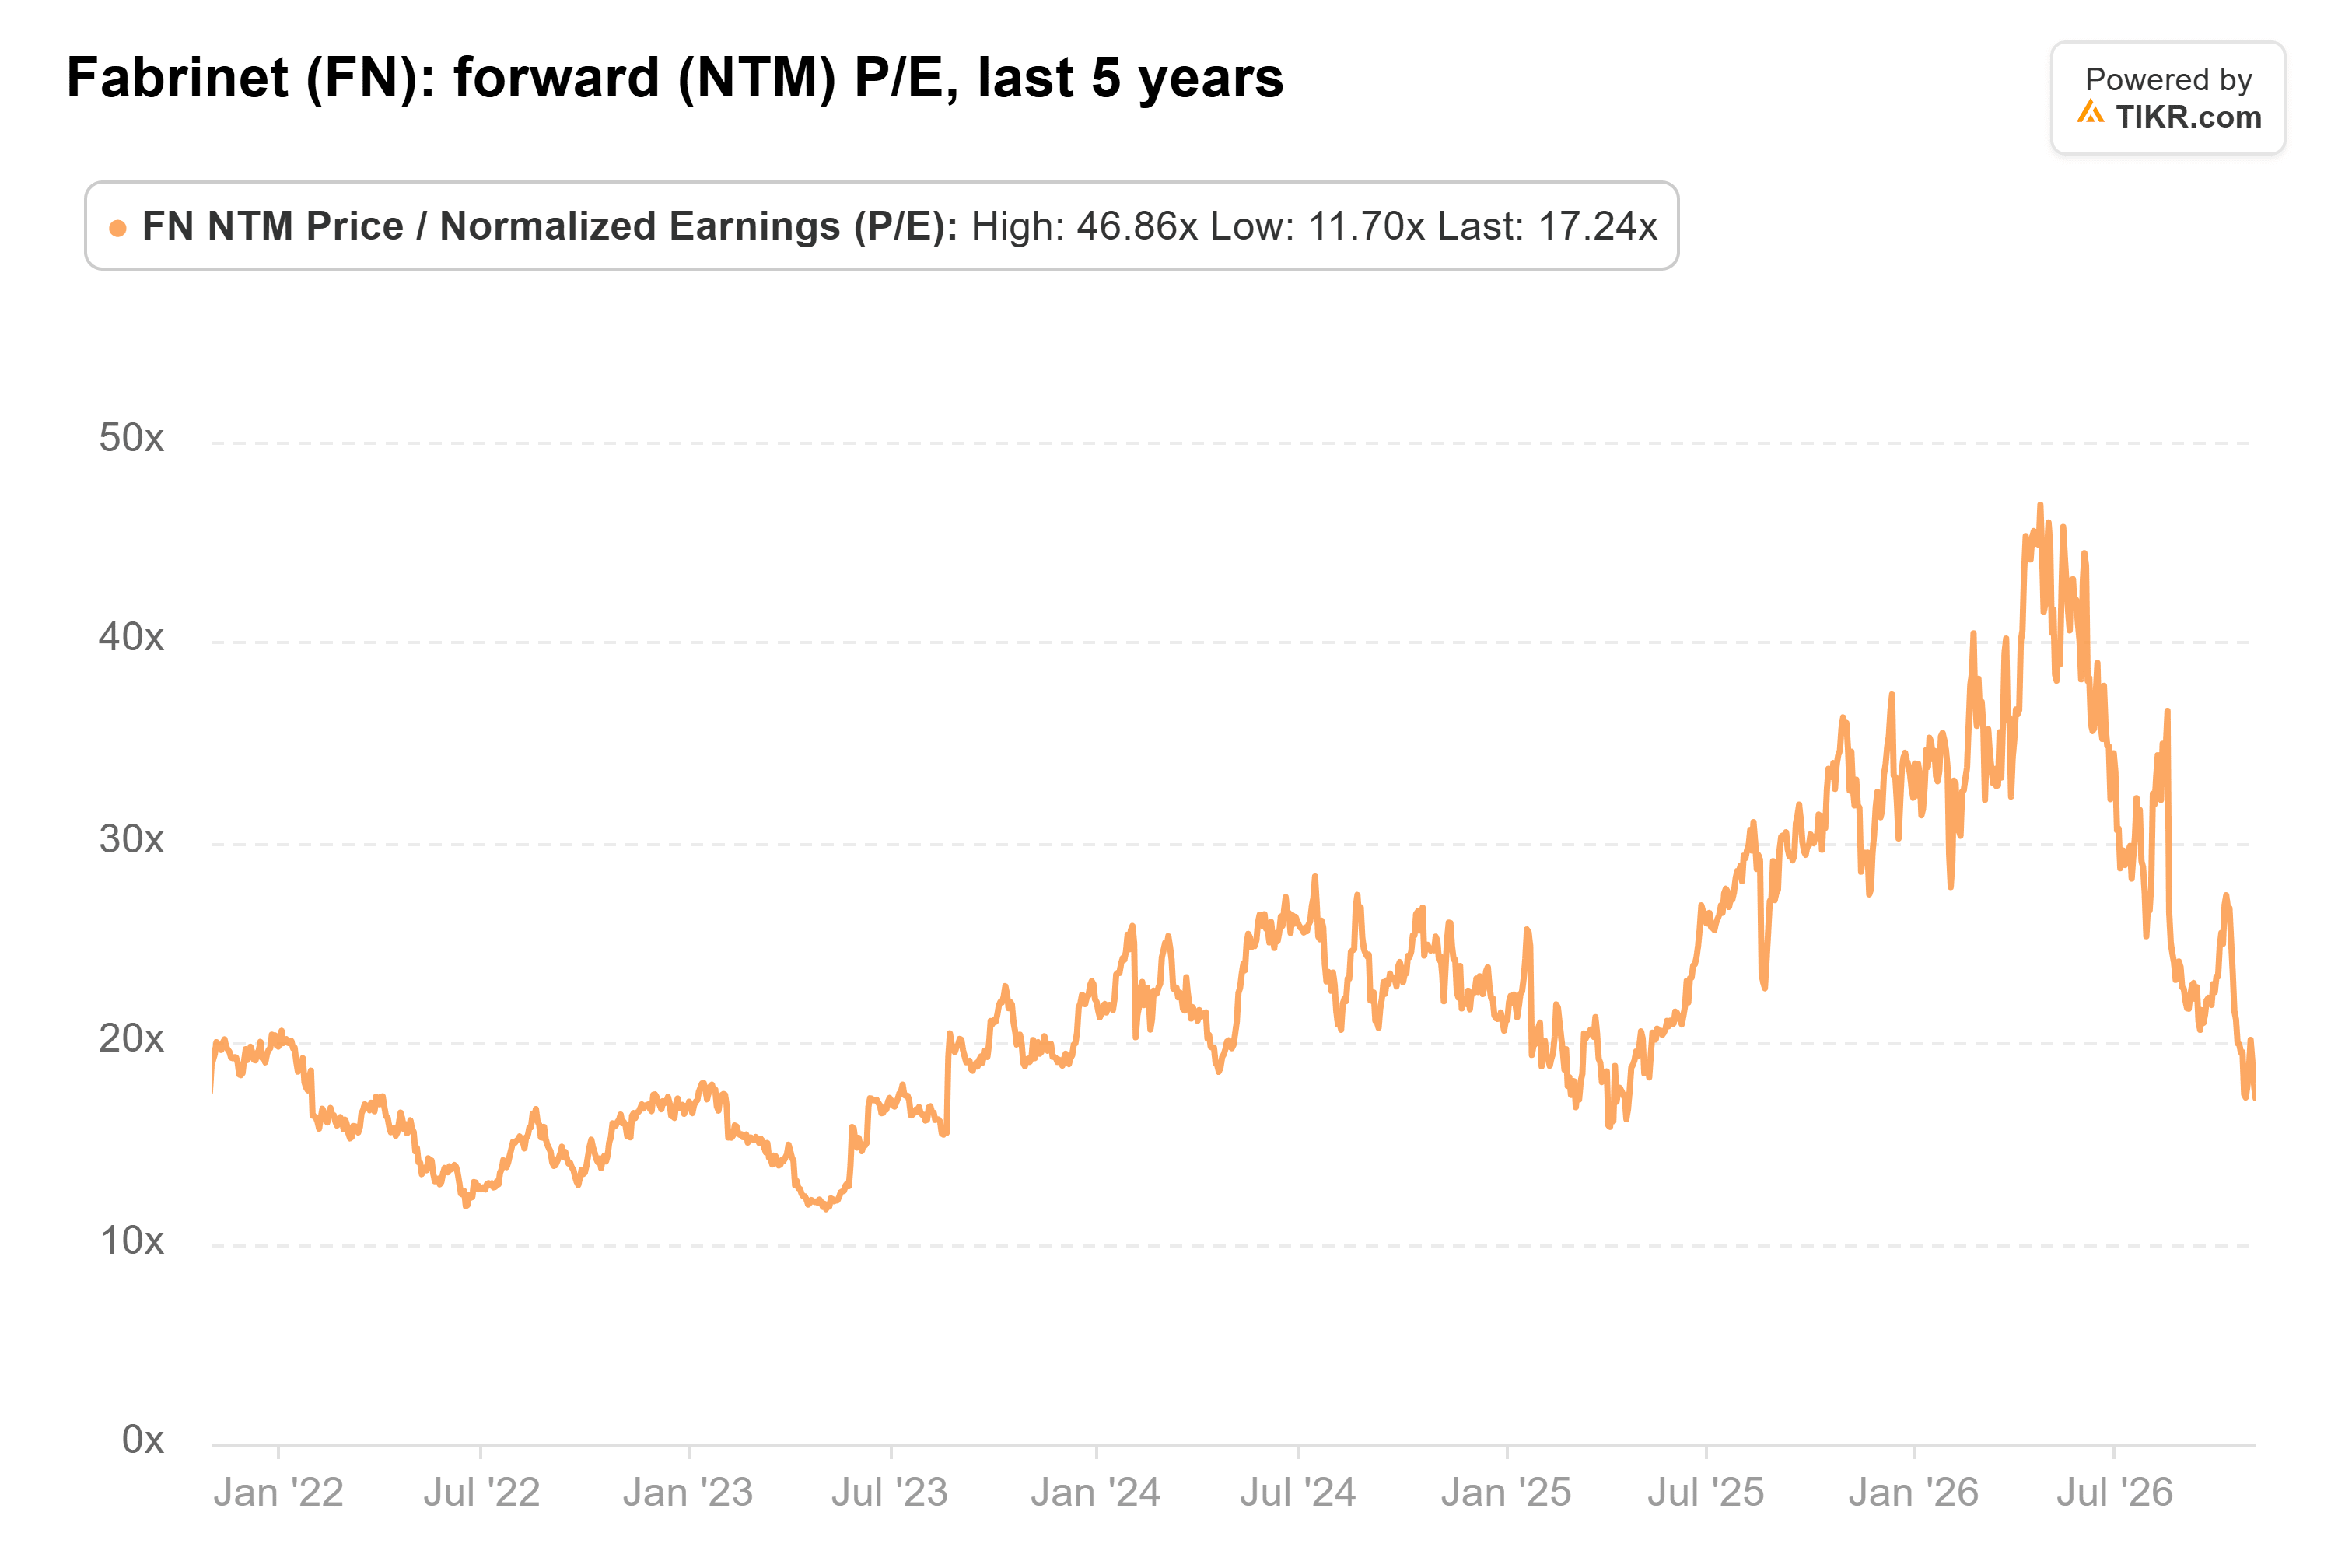
Al cierre del 2 de noviembre, Fabrinet cotizaba a unas 17 veces las ganancias forward, frente a un promedio de cinco años de 22x.
El objetivo de 496 dólares de Barclays es aproximadamente 27 veces las ganancias esperadas para los próximos doce meses. Pero un objetivo a 12 meses mira un año hacia adelante, y sobre los 21,96 dólares del año fiscal 2028 es aproximadamente 23x, justo alrededor del múltiplo habitual de Fabrinet.
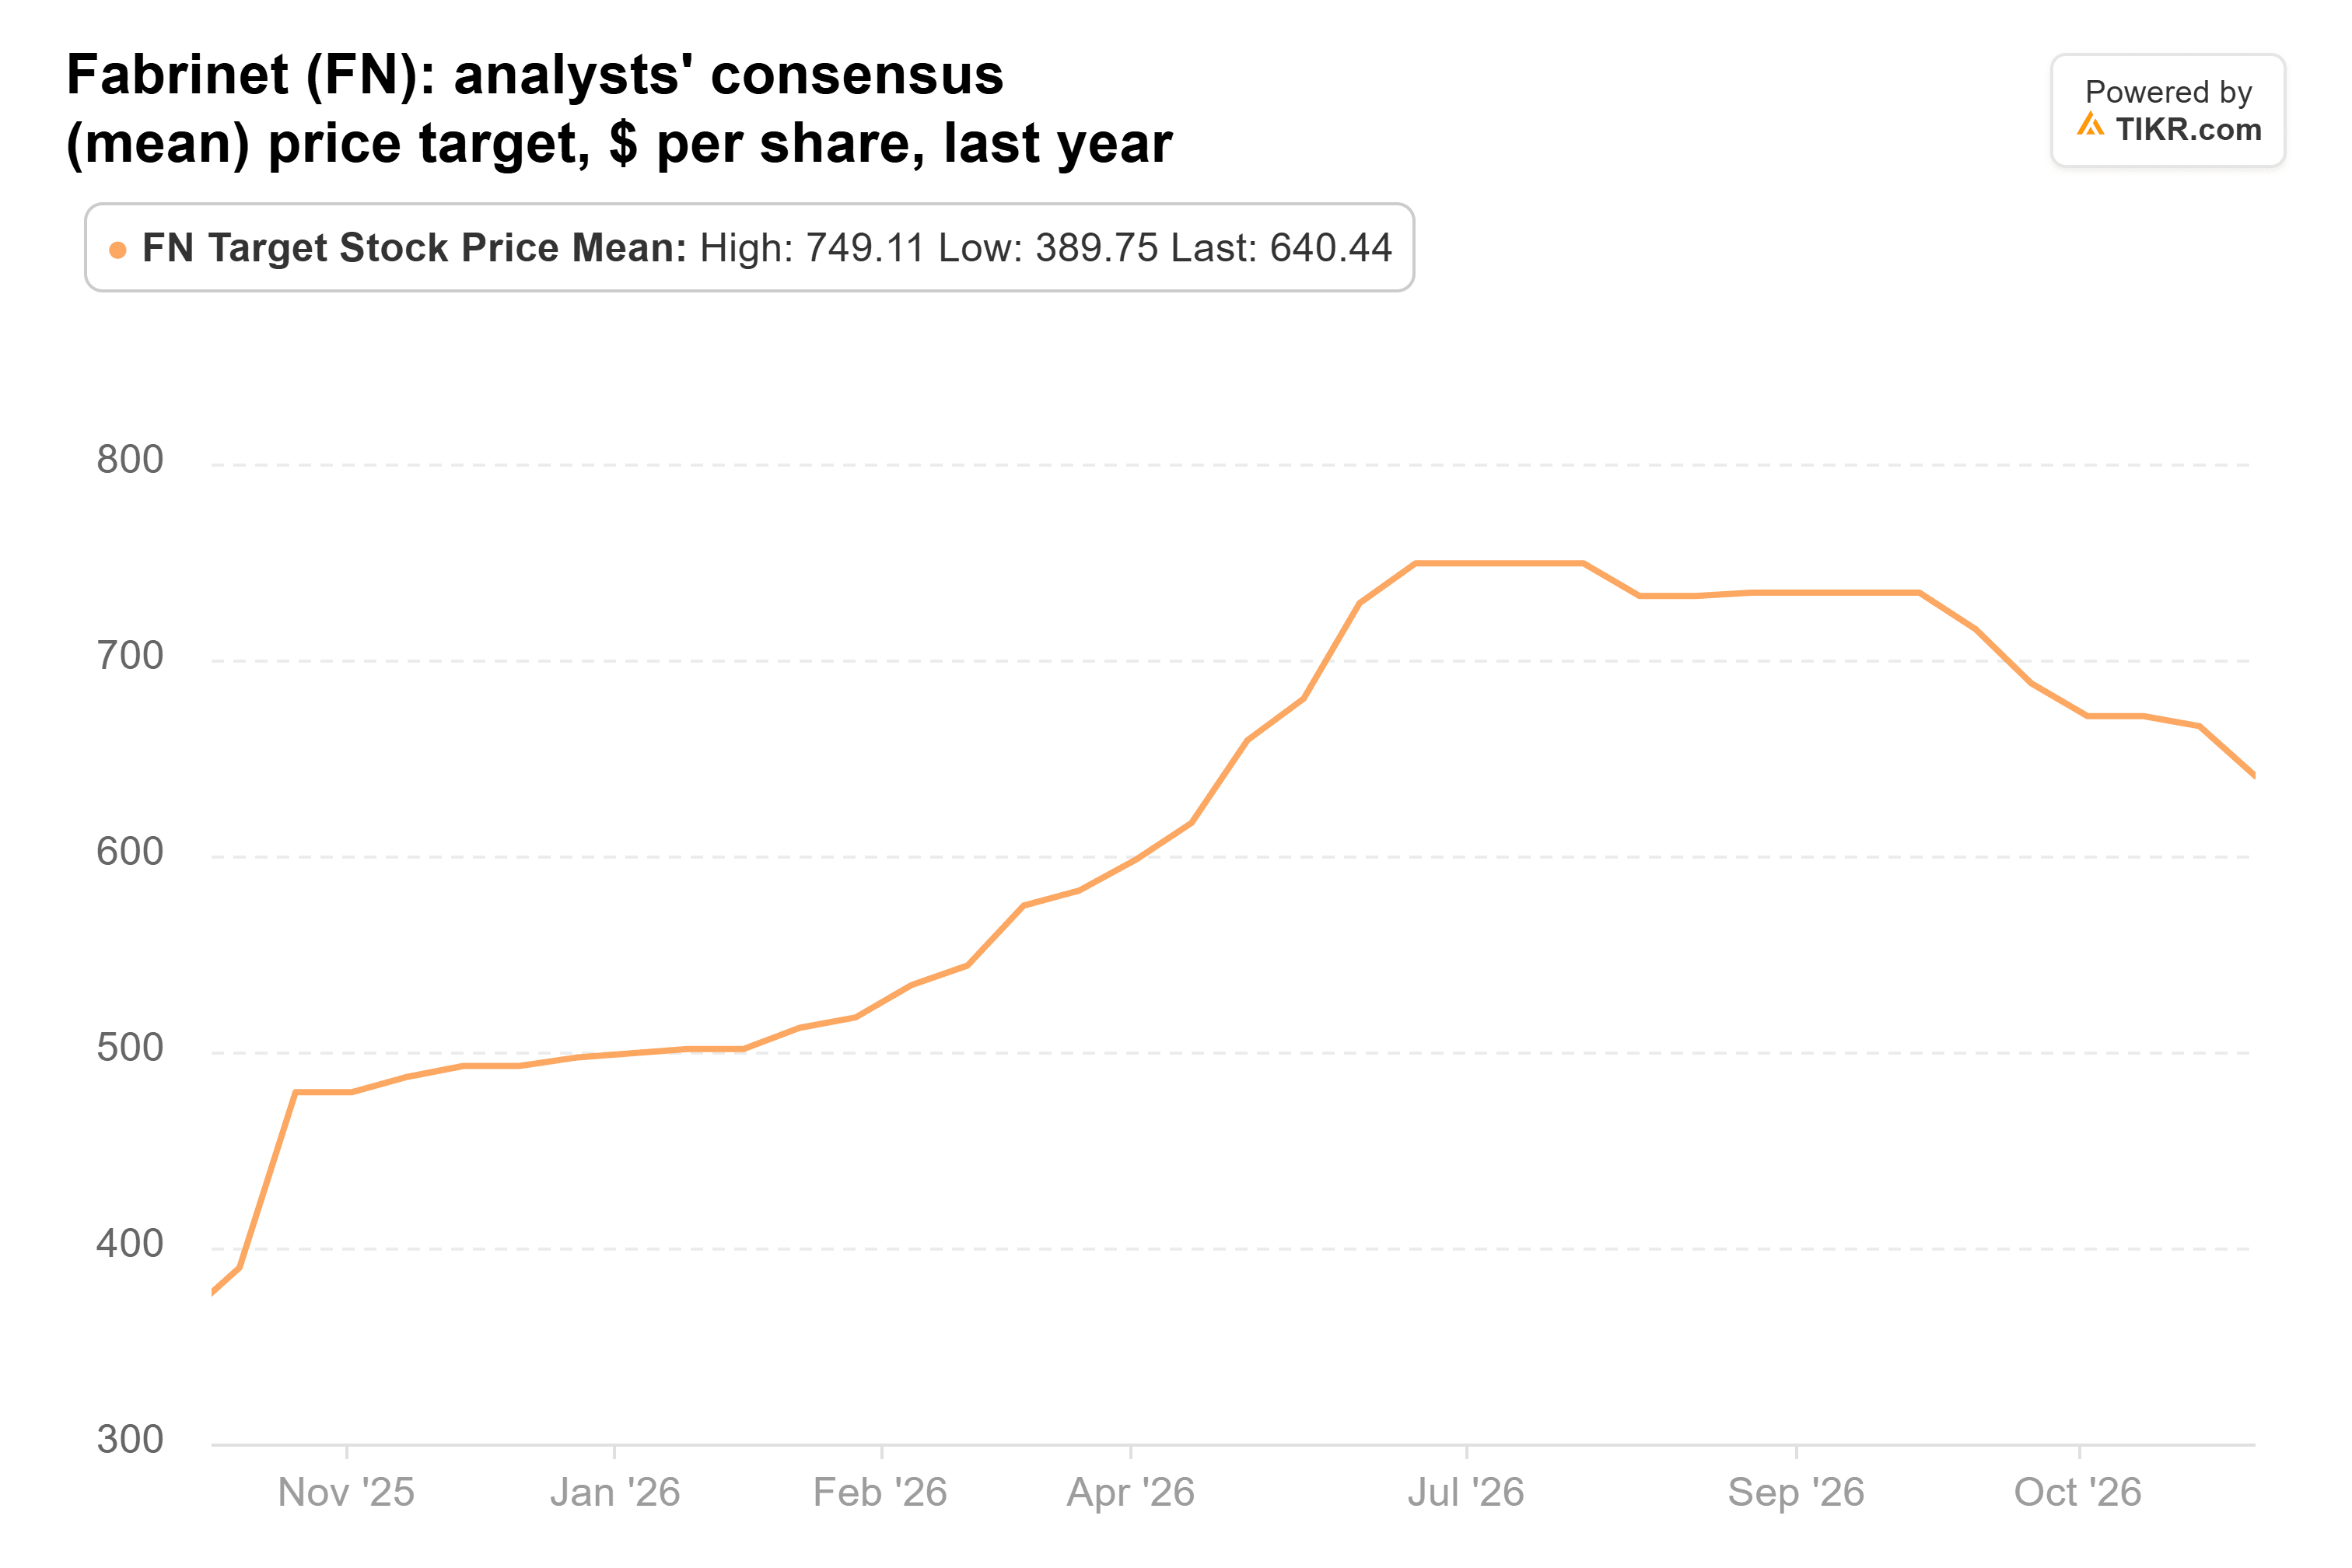
Y Barclays es más cauteloso que la mayoría. El objetivo de consenso ha bajado desde su máximo de junio de 749 dólares, pero a 640 dólares, todavía está muy por encima de los 496 dólares:
Yo compraría aquí
Creo que Fabrinet es una compra a este precio, y los 496 dólares de Barclays me parecen conservadores siempre que las estimaciones se mantengan.
La siguiente comprobación es el informe del segundo trimestre fiscal a principios de febrero. Antes, hay que vigilar los planes de gasto de los hiperescaladores y los términos de cualquier acuerdo Marvell-Lumentum. Si los grandes gastadores se retraen, o Marvell traslada el trabajo de Lumentum fuera de Fabrinet, los analistas tendrán motivos para recortar esas estimaciones.
Entonces, ¿cuál es el valor real de la acción de Fabrinet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Fabrinet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!